Autor: LBank Research Analist: Ludo
Declinare a responsabilității: Acest raport este elaborat și analizat pe baza informațiilor disponibile public și este destinat exclusiv distribuirii de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate aici se pot schimba în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
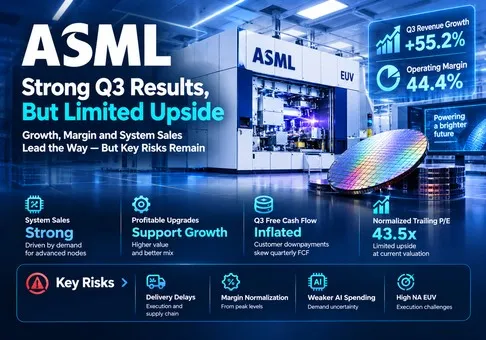
Evaluare generală: ASML Holding N.V. este o companie excepțională de echipamente pentru semiconductori, însă acțiunea reflectă deja o execuție substanțială. La aproximativ 43,5x câștigurile istorice, după o ajustare ilustrativă pentru câștigul din reevaluarea Mistral AI, evaluarea este ridicată, iar raportul risc/recompensă pe termen scurt impune prudență. Variabila decisivă este rapiditatea cu care cererea fermă din partea clienților se transformă în capacitate de producție acceptată și profitabilă.
-
Accelerarea creșterii este semnificativă din punct de vedere economic. Veniturile din trimestrul al treilea au crescut cu 55,2% de la an la an, iar marja operațională a ajuns la 44,4%. Această combinație susține o bază de câștiguri mai solidă; totodată, înseamnă că investitorii ar trebui să verifice dacă modernizările suplimentare și livrările de echipamente pot susține îmbunătățirea, în loc să extrapoleze un singur trimestru.
-
BPA raportat supraestimează îmbunătățirea câștigurilor recurente. Un câștig de 509,7 milioane EUR din investiții de capital a contribuit cu 12,93 EUR la EPS-ul diluat. Utilizarea ratei efective de impozitare de 16,1% din trimestru ca alocare ilustrativă implică o ajustare de 1,12 EUR pe acțiune. Aceasta este normalizarea noastră analitică, nu EPS-ul ajustat raportat de companie și nici un rezultat fiscal specific investiției, divulgat cu precizie.
-
Intrarea de numerar îmbunătățește reziliența financiară, dar are asociată o obligație de livrare. FCF-ul din trimestrul 3 a fost de 11,3504 miliarde EUR. Avansurile de la clienți au fost un factor important, iar datoriile contractuale pe termen lung au crescut semnificativ. Livrarea viitoare a echipamentelor consumă obligația finanțată din numerar; anualizarea FCF-ului trimestrial ar supraestima semnificativ numerarul distribuibil sustenabil.
-
Perspectivele se îmbunătățesc, deși mai puțin dramatic decât sugerează titlul privind rezultatele trimestriale. Estimarea vânzărilor pentru întregul an crește de la 43–45 miliarde EUR la 44–45 miliarde EUR, o creștere de 1,1% a punctului median. Pragul minim mai ridicat reduce incertitudinea privind riscul de scădere. Acesta nu stabilește în mod independent un nou regim de evaluare pe mai mulți ani.
-
O primă este justificată; un potențial facil de creștere nu este. Închiderea Nasdaq din 14 octombrie, de 1.650,00 USD, și cursul BCE din aceeași zi, de 1 EUR = 1,1195 USD, implică un multiplu de 42,1x al EPS-ului diluat raportat pe ultimele 12 luni, de 35,00 EUR, și de 43,5x al valorii noastre normalizate de 33,88 EUR. Acțiunea necesită o creștere continuă a câștigurilor chiar și după declinul din ziua raportării rezultatelor.
EPS-ul nostru diluat recurent ilustrativ pentru FY2026 este de 41,20 EUR. Acesta combină EPS-ul diluat pe nouă luni cu o punte operațională pentru T4, utilizând venituri de 14,7 miliarde EUR, o marjă brută de 57%, cheltuieli operaționale de 1,6 miliarde EUR, o rată de impozitare de 17% și 383,5 milioane de acțiuni diluate, eliminând totodată contribuția estimată din reevaluare aferentă T3. Presupunem zero venituri incrementale din dobânzi și din participații contabilizate prin metoda punerii în echivalență în T4. La cursul de schimb indicat, prețul reprezintă aproximativ 35,8x această valoare modelată a câștigurilor. Acesta este un scenariu construit intern, nu o estimare EPS a conducerii sau consensul pieței.
Pentru 2027, o analiză ilustrativă de sensibilitate EPS/multiplu concretizează dependența: 45 EUR la 30x se traduce în 1.511 USD, aproximativ 8,4% sub prețul de închidere de referință; 50 EUR la 35x oferă 1.959 USD, circa 18,7% peste; 60 EUR la 40x oferă 2.687 USD, circa 62,8% peste. Acestea sunt scenarii aritmetice condiționale, exclud dividendele și presupun un curs valutar neschimbat. Scenariul superior necesită atât câștiguri excepționale, cât și o primă persistentă. Interpretarea de bază este cea a unei companii puternice, a cărei evaluare lasă spațiu limitat pentru întârzieri de producție sau marje mai slabe la modernizări.
2. Prezentarea companiei, structura activității și indicatorii operaționali de bază
ASML vinde echipamente de litografie care transferă modelele de circuite pe plachete, alături de software, echipamente de măsurare, servicii de întreținere și modernizări. Clienții săi sunt producători de semiconductori, nu clienți de cloud care cumpără servicii de calcul. Cheltuielile dezvoltatorilor de IA ajung la ASML prin cererea de cipuri, economia producției, bugetele de capital ale clienților, pregătirea fabricilor și acceptarea finală a echipamentelor. Fiecare etapă intermediară poate modifica momentul recunoașterii veniturilor.
Veniturile sistemului depind de volumele de echipamente, configurație, mixul tehnologic și condițiile de recunoaștere. Gestionarea bazei instalate monetizează echipamentele deja existente în fabrici prin opțiuni de service și intervenții pe teren. Prin urmare, afacerea obține venituri atât din capacitatea nouă de producție, cât și din creșterea producției capacității existente. Aceasta din urmă poate fi deosebit de atractivă atunci când clienții au nevoie de capacitate de procesare a plachetelor înainte ca o nouă fabrică să fie gata. Profitul operațional separat pentru EUV, DUV și servicii nu este dezvăluit în materialele utilizate aici, astfel încât contribuția lor la profit nu poate fi atribuită cu precizie.
|
Afacere / expunere
|
Venituri în T3 2026
|
Rol și economie
|
|
Sisteme EUV
|
Aproximativ 4,1 miliarde EUR
|
Modelare pentru logică avansată și DRAM; include un sistem High NA; subcategorie a vânzărilor de sisteme.
|
|
Sisteme non-EUV
|
Aproximativ 4,3 miliarde EUR
|
Vânzări de sisteme DUV și alte sisteme non-EUV; expunere mai largă la noduri tehnologice și regiuni geografice.
|
|
Vânzări nete de sisteme
|
8,3732 miliarde EUR; 71,8% din total
|
Venituri din echipamente de capital; Logică 54% / Memorie 46%; acceptarea și mixul afectează calendarul.
|
|
Managementul bazei instalate
|
3,2888 miliarde EUR; 28,2% din total
|
Servicii și opțiuni pe teren, inclusiv modernizări pentru productivitate; mixul de modernizări cu marje ridicate a sprijinit T3.
|
|
Litografie holistică
|
Inclus mai sus; nu a fost dezvăluit niciun profit de segment separat
|
Metrologia, software-ul și optimizarea proceselor îmbunătățesc randamentul și integrarea clienților.
|
EUV și non-EUV sunt componente ale vânzărilor nete de sisteme; nu trebuie adăugate din nou la acel subtotal. Valorile lor rotunjite provin din declarațiile pregătite din 14 octombrie. Ponderile veniturilor utilizează situațiile financiare. Procentele pentru Logică și Memorie se referă la vânzările de sisteme, nu la veniturile consolidate. „Managementul bazei instalate” include modernizări ale căror calendar și marje pot diferi substanțial de comisioanele recurente de mentenanță.
Indicatori operaționali de bază și modificări
Cea mai riguroasă comparație a rezultatelor este cu propria prognoză anterioară a ASML. Veniturile din T3 au depășit punctul median de 11,5 miliarde EUR cu 162 de milioane EUR, respectiv 1,4%, în timp ce marja brută a depășit punctul median de 56% cu 1,5 puncte procentuale. Acest lucru indică o îmbunătățire reală a execuției, fără a ne baza pe estimări secundare contradictorii ale consensului, care combină euro, dolari și EPS de bază versus diluat. Nu publicăm o estimare neverificată privind depășirea/nerespectarea consensului.
|
Indicator / eveniment
|
Referință anterioară
|
Observație curentă
|
Interpretare investițională
|
|
Vânzări nete T3, miliarde EUR
|
T2 2026: 9,3265
|
11,6620
|
Creștere secvențială de 25,0%; cu 55,2% peste T3 2025.
|
|
Vânzări T3 față de prognoza anterioară
|
11,0–12,0 miliarde EUR
|
11,6620 miliarde EUR
|
Cu 1,4% peste punctul median, sub limita superioară; comparați cu prognoza companiei.
|
|
Marja brută T3
|
Prognoza anterioară: 55–57%
|
57,5%
|
Cu 1,5 puncte procentuale peste punctul median; mixul de upgrade-uri este important.
|
|
Prognoza pentru vânzări / marjă brută T4
|
Noua perspectivă din octombrie
|
14,2–15,2 miliarde EUR / aproximativ 57%
|
Punctul median necesită o creștere secvențială a veniturilor de aproximativ 26,1%.
|
|
Prognoza veniturilor pentru FY2026
|
43–45 miliarde EUR
|
44–45 miliarde EUR
|
Pragul minim a fost majorat; punctul median crește cu 1,1%; plafonul rămâne neschimbat.
|
|
Prognoza marjei brute pentru FY2026
|
54–56%
|
Aproximativ 56%
|
Profitabilitate anuală estimată mai ridicată.
|
|
Returnarea capitalului
|
T3 2026
|
Răscumpărări de aproximativ 4,1 miliarde EUR
|
Dividend interimar de 1,88 EUR, plătibil la 4 noiembrie.
|
|
Foaia de parcurs privind aprovizionarea
|
Intenție de extindere a capacității în 2027
|
30% pentru EUV cu NA redusă și DUV cu imersie
|
Capacitatea, producția și vânzările recunoscute rămân indicatori diferiți.
|
Noul punct median pentru T4 implică aproximativ 11,0 miliarde EUR venituri din sisteme, dacă Installed Base Management atinge estimarea conducerii de aproximativ 3,7 miliarde EUR. Acest lucru ar necesita o creștere semnificativă a vânzărilor de sisteme. Intervalul anual este în concordanță cu un trimestru al patrulea puternic, însă importanța relativă a calendarului acceptărilor crește pe măsură ce ținta de livrări la final de an se majorează.
Pentru selecția cercetării, contractele Futures ASMLUSDT, Spot AMDON/USDT și Spot COSTON/USDT au fost deschise înainte ca societatea să fie selectată. Fiecare a afișat o interfață de tranzacționare; corelarea entităților a fost verificată în raport cu informațiile LBank despre acțiuni sau cu anunțurile oficiale de listare. ASML a fost analizată ultima dată la 2 iulie, în afara ferestrei de excludere de 90 de zile, în timp ce Costco a fost analizată la 9 octombrie. Publicarea ASML din 14 octombrie oferă cel mai puternic catalizator imediat de cercetare specific societății din acest univers verificat. Nu au fost utilizate niciun browser desktop, nici API-ul LBank.
Instrumentul asociat este un contract perpetuu decontat în USDT. Acesta nu conferă drepturi de proprietate asupra acțiunilor ASML sau drepturi la dividende în numerar. Finanțarea, efectul de levier, mecanismele de lichidare și baza sa pot genera un randament diferit de cel al acțiunii suport. Utilizăm exclusiv prețul de închidere al acțiunii de pe Nasdaq pentru evaluare; prețul live de marcare indisponibil din interfața LBank este omis.
3. Calitate fundamentală
Calitatea creșterii este solidă, levierul operațional este substanțial, iar lichiditatea este confortabilă. Atât profitul net raportat, cât și conversia trimestrială a numerarului necesită normalizare. Vânzările de sistem și managementul bazei instalate au crescut împreună, ceea ce reprezintă un model mai sănătos decât creșterea dependentă de un singur produs nou. Totuși, upgrade-urile neobișnuit de profitabile și reevaluarea unei investiții fac din marja netă un indicator individual slab al economiei pe durata întregului ciclu.
|
US GAAP, dacă nu se specifică altfel; milioane EUR
|
T3 2025
|
T2 2026
|
T3 2026
|
9L 2026
|
|
Vânzări nete
|
7,516.0
|
9,326.5
|
11,662.0
|
29,755.4
|
|
Marjă brută
|
51.6%
|
54.0%
|
57.5%
|
55.0%
|
|
Marjă operațională
|
32.8%
|
37.1%
|
44.4%
|
39.6%
|
|
Profit net
|
2,124.5
|
2,917.6
|
4,960.4
|
10,634.7
|
|
EPS diluat, EUR
|
5.48
|
7.58
|
12.93
|
27.64
|
|
Flux de numerar din activități operaționale
|
559.1
|
1,703.0
|
11,797.6
|
11,315.0
|
|
Achiziții de imobilizări corporale și necorporale
|
315.4
|
386.0
|
447.2
|
1,255.5
|
|
FCF, calculat non-GAAP
|
243.7
|
1,317.0
|
11,350.4
|
10,059.5
|
|
Numerar plus investiții pe termen scurt, la sfârșitul perioadei
|
5,128.2
|
7,581.5
|
12,735.1
|
12,735.1
|
|
Datorie pe termen lung, la sfârșitul perioadei; exclude partea curentă
|
2,704.7
|
1,984.4
|
1,963.0
|
1,963.0
|
Baza sursei: situațiile financiare ASML conform US GAAP pentru trimestrul III din 2026, paginile 2–9. FCF este egal cu fluxul de numerar operațional minus achizițiile de imobilizări corporale și active necorporale. Numerarul include investițiile pe termen scurt. Valorile din bilanț din coloana finală sunt soldurile la 27 septembrie, nu mediile pe nouă luni. Rândul privind datoria se referă doar la datoria pe termen lung; nu reprezintă datoria totală și nu este utilizat pentru a susține un sold net de numerar precis.
Conversia profitului. Marja operațională din trimestrul III depășește nivelul din anul anterior cu 11,6 puncte procentuale. Câștigul din investiții în capitaluri proprii se situează sub profitul operațional, astfel că nu explică această îmbunătățire operațională. Cu toate acestea, opțiunile de upgrade pe teren, cu marje ridicate, pot face ca marja operațională să fie temporar mai puternică decât ar indica un mix normalizat. Interpretarea noastră de bază recunoaște îmbunătățirea afacerii, dar anticipează o profitabilitate incrementală mai puțin extremă pe măsură ce producția de echipamente se extinde.
Capital de lucru. Modificările activelor și pasivelor din T3 au contribuit cu 7.0090 miliarde EUR la fluxul de numerar din activități operaționale. Datoriile contractuale pe termen lung au crescut de la 3.5703 miliarde EUR la sfârșitul lunii iunie la 9.3006 miliarde EUR. Acestea sunt indicatori care susțin finanțarea din partea clienților și obligațiile viitoare de livrare, nu o reconciliere completă a tuturor avansurilor: datoriile contractuale curente nu sunt prezentate separat în bilanțul sumar. Creanțele au crescut, de asemenea, astfel încât finanțarea mai puternică din partea clienților nu elimină riscul de încasare și acceptanță.
O verificare utilă este perspectiva pe nouă luni. FCF de 10.0595 miliarde EUR este sub FCF din T3, deoarece prima jumătate a anului a consumat numerar. Prin urmare, este nepotrivit să se înmulțească T3 cu patru. Chiar și simpla eliminare a întregii contribuții a capitalului circulant din T3 ar reprezenta doar o ajustare ilustrativă de calendar, întrucât ciclurile normale ale stocurilor, furnizorilor și plăților clienților trebuie să rămână într-un model sustenabil de numerar.
Alocarea capitalului. Răscumpărările de amploare reduc numărul de acțiuni și cresc participarea per acțiune la profiturile viitoare. Valoarea lor economică depinde de evaluarea la care se face răscumpărarea și de necesarul viitor de numerar. Avansurile pot finanța extinderea, însă distribuirea unei părți prea mari din acestea înainte de livrare ar reduce flexibilitatea dacă clienții își amână termenele. Lichiditatea trebuie evaluată în raport cu angajamentele față de furnizori și obligațiile contractuale, precum și cu datoria financiară.
Lanț reproductibil de la operațiuni la evaluare
Începeți cu vânzările de sisteme din T3 de 8,3732 miliarde EUR și veniturile din managementul bazei instalate de 3,2888 miliarde EUR. Presupuneți, pentru o analiză de sensibilitate separată pentru trimestrul următor, că veniturile din sisteme cresc cu 20%, cu un mix mediu neschimbat, iar veniturile din baza instalată cresc cu 10%. Veniturile devin 8,3732 × 1,20 + 3,2888 × 1,10 = 13,6655 miliarde EUR. La o marjă brută de 56% și cheltuieli operaționale de 1,6 miliarde EUR, profitul operațional este de 6,0527 miliarde EUR. La un impozit de 17% și 383,5 milioane de acțiuni diluate, EPS-ul simplificat este de 13,10 EUR, excluzând veniturile din dobânzi și investiții.
Dacă această capacitate de generare a câștigurilor ar persista timp de patru trimestre, EPS-ul anual ar fi de 52,40 EUR. La un multiplu de 30x și un curs valutar neschimbat, valoarea indicată a capitalului propriu este de aproximativ 1.760 USD per acțiune. Aceasta este o analiză de sensibilitate, nu o prognoză: ipoteza privind veniturile este sub noul ghid pentru T4, iar sezonalitatea trimestrială împiedică anualizarea automată. Scopul său este de a arăta că o creștere puternică a volumelor poate genera totuși o apreciere modestă a prețului dacă multiplul se comprimă.
În ceea ce privește fluxul de numerar, același trimestru simplificat generează un profit net de 5,0237 miliarde EUR. Presupuneți amortizare și depreciere de 0,26 miliarde EUR, achiziții de investiții de 0,45 miliarde EUR, fără alte ajustări nemonetare și fără variație netă a capitalului de lucru. FCF-ul ilustrativ este atunci de 4,8337 miliarde EUR. O ieșire de 2,0 miliarde EUR din capitalul de lucru l-ar reduce la 2,8337 miliarde EUR fără a modifica EPS. Acest lucru explică direct de ce plățile în avans și ritmul livrărilor trebuie să însoțească modelul de câștiguri.
Cea mai importantă variabilă este livrarea profitabilă a capacității care se convertește în numerar. Numărul de utilaje nu surprinde mixul de produse; comenzile contractate nu surprind gradul de pregătire pentru livrare; EPS nu surprinde capitalul de lucru finanțat de clienți. Teza se consolidează atunci când toate trei se îmbunătățesc simultan pe parcursul mai multor trimestre.
4. Peisajul industriei și al concurenței
Industria relevantă este cea a echipamentelor de fabricare a waferelor și a suportului pe durata ciclului de viață. Litografia stabilește tiparele; depunerea și gravarea construiesc și îndepărtează materiale; inspecția și metrologia ajută producătorii să obțină randament. Acești pași concurează pentru bugetele de capital, dar sunt adesea complementari. Compararea vânzărilor corporative totale este utilă pentru evaluarea dimensiunii și a expunerii la ciclu, însă nu reprezintă un calcul valid al cotei de piață în litografie.
|
Segment al industriei
|
Poziție / amploare verificată
|
Concurență relevantă
|
Implicație pentru evaluare
|
|
Litografie EUV
|
Poziție de lider comercial în EUV; aproximativ 4,1 miliarde EUR în vânzări de sisteme în T3
|
Niciun comparator EUV direct echivalent în tabelul companiilor comparabile
|
Susține o primă de raritate; cererea trebuie să se materializeze în echipamente acceptate.
|
|
Litografie DUV
|
Inclusă în aproximativ 4,3 miliarde EUR din vânzările de sisteme non-EUV
|
Canon și Nikon sunt concurenți direcți în DUV
|
Cheltuielile pentru noduri mature și prețurile se pot slăbi independent de AI.
|
|
Bază instalată și productivitate
|
Venituri de 3,2888 miliarde EUR în T3
|
Concurență pentru bugetele clienților din partea echipamentelor noi și a altor îmbunătățiri ale proceselor
|
Monetizare solidă; actualizările au un ritm diferit față de contractele de servicii.
|
|
Ingineria materialelor și gravare
|
Applied Materials și Lam Research sunt lideri în segmente adiacente de echipamente
|
Etape diferite ale procesului; nu sunt substituenți pentru EUV
|
Cheltuielile pentru IA pot susține simultan mai mulți furnizori.
|
|
Controlul proceselor
|
Veniturile trimestriale ale KLA: 3.658 miliarde USD
|
Inspecție, metrologie și bugete de optimizare suprapuse
|
Complexitatea generează cerere complementară; nu există o afirmație generală privind cota de piață a echipamentelor.
|
Cea mai atractivă poziție în industrie aparține unui furnizor a cărui tehnologie devine mai necesară pe măsură ce complexitatea producției clienților crește. ASML beneficiază atunci când circuitele logice avansate și DRAM necesită o intensitate litografică mai mare. Expunerea la piața memoriei creează, de asemenea, ciclicitate: prețurile mai ridicate ale semiconductorilor pot accelera planurile de capacitate, în timp ce o corecție a stocurilor le poate amâna. Orizonturile de planificare mai lungi îmbunătățesc vizibilitatea producției, dar nu elimină acest ciclu.
|
Companie / perioadă
|
Venituri / creștere
|
Rentabilitate, GAAP
|
Indicator de flux de numerar sau operațional
|
|
ASML Holding N.V.; T3 încheiat la 27 septembrie 2026
|
11,662 miliarde EUR; +55,2% față de anul precedent
|
Marjă brută 57,5%; marjă operațională 44,4%
|
FCF de 11,3504 miliarde EUR; influențat semnificativ de plățile în avans.
|
|
Applied Materials, Inc.; T3 AF2026 încheiat la 26 iulie
|
9,115 miliarde USD; +24,8% față de anul precedent
|
Marjă brută 50,3%; marjă operațională 33,7%
|
OCF de 3,04 miliarde USD; FCF de 2,330 miliarde USD.
|
|
Lam Research Corporation; trimestru încheiat la 28 iunie 2026
|
6,722238 miliarde USD; +30,0% față de anul precedent
|
Marjă brută 51,7%; marjă operațională 37,4%
|
Venituri din asistență pentru clienți și alte surse: 2,472390 miliarde USD.
|
|
KLA Corporation; T4 AF2026 încheiat la 30 iunie
|
3,658 miliarde USD; +15,2% față de anul precedent
|
Venit net de 1,363 miliarde USD; marjă netă 37,3%
|
OCF de 906,4 milioane USD; FCF de 817,1 milioane USD.
|
Cifrele companiilor comparabile provin din cele mai recente trimestre raportate identificate, la data de 15 octombrie. Perioadele diferă cu până la trei luni, iar monedele diferă. Creșterea este calculată pe baza trimestrului corespunzător din anul precedent al fiecărei companii; marjele folosesc GAAP. Marja netă a KLA nu este comparabilă cu marjele operaționale ale companiilor similare. Definițiile FCF și modelele de plăți anticipate ale clienților diferă; nu se aplică nicio conversie valutară sau calcul al ponderii veniturilor între companii.
Cine câștigă? ASML este un beneficiar net al complexității nodurilor avansate și al monetizării bazei instalate. Lam Research beneficiază, de asemenea, prin cheltuielile pentru gravare, depunere și ciclul de viață; atât veniturile sale din sisteme, cât și cele din suport au crescut în trimestrul din iunie. Applied Materials beneficiază de ingineria materialelor și de ambalarea avansată, cu venituri record și marje mai solide. KLA monetizează costul tot mai ridicat al erorilor de randament pe măsură ce procesele devin mai complexe. Rezultatele lor susțin un ciclu amplu de investiții în echipamente, mai degrabă decât teza potrivit căreia toate cheltuielile incrementale revin ASML.
Cine pierde? Evaluarea noastră structurală este că furnizorii concentrați pe echipamente mai vechi, standardizate, se confruntă cu cel mai mare risc de a pierde cotă relativă din buget atunci când clienții prioritizează productivitatea la noduri avansate. Canon și Nikon concurează direct în DUV, însă dovezile citate nu stabilesc că vreuna dintre ele a pierdut cotă de piață măsurată în T3 2026. Prin urmare, identificăm categoria vizată și concurenții direcți fără a inventa o statistică actuală privind pierderea cotei de piață. Propria expunere a ASML la noduri mature poate participa la acel segment mai slab.
Avantajul competitiv include și o dependență. O rețea de furnizori foarte specializată este dificil de replicat, dar și greu de extins rapid. Disponibilitatea elementelor optice critice poate constrânge un producător de echipamente altfel dominant. Prin urmare, un plan de capacitate poate susține puterea de stabilire a prețurilor, limitând totodată vânzările pe termen scurt. Prima de evaluare corectă recompensează economia durabilă și execuția disciplinată; aceasta nu ar trebui să trateze cererea neacoperită drept profit deja recunoscut.
EUV cu NA ridicat adaugă oportunități de produs pe termen lung și complexitate de execuție. Calificarea, economia clienților, randamentul și adoptarea în producție contează mai mult decât etapele demonstrative. Clienții pot îmbunătăți productivitatea actuală cu NA redus în timp ce evaluează NA ridicat, modificând mixul și momentul veniturilor ASML. Acest lucru poate fi atractiv din punct de vedere economic chiar și atunci când calendarul anunțat al livrărilor de echipamente noi se modifică.
5. Riscuri principale
-
Extinderea aprovizionării rămâne în urma angajamentelor. Dacă sistemele optice critice, componentele sau forța de muncă instruită împiedică creșterea planificată a capacității, livrările și recepțiile întârzie. Veniturile sunt amânate, în timp ce cheltuielile de cercetare și dezvoltare și de infrastructură continuă, reducând levierul operațional și multiplul pe care investitorii îl vor plăti pentru câștigurile îndepărtate.
-
Plățile anticipate ale clienților nu mai cresc sau se inversează. O pauză în noile depozite, combinată cu onorarea angajamentelor existente, poate reduce drastic OCF chiar și în perioada de creștere a veniturilor. Acest lucru slăbește capacitatea de răscumpărare și expune evaluările bazate pe FCF anualizat din T3.
-
Mixul de upgrade-uri se normalizează. Dacă creșterea bazei instalate devine mai orientată spre servicii sau upgrade-urile de productivitate devin mai puțin profitabile, marja brută poate scădea sub noul ritm curent. La o evaluare ridicată, o modificare modestă a marjei poate genera o reevaluare bursieră mai mare decât sugerează schimbarea veniturilor.
-
Cheltuielile pentru IA încetinesc sau capacitatea de memorie depășește necesarul. Dacă randamentele obținute de clienți din infrastructura nouă sunt dezamăgitoare sau stocurile de memorie se refac, angajamentele pentru echipamente pot fi amânate. Mecanismul se transmite de la bugetele fabricilor la momentul comenzilor, calendarele de acceptanță și așteptările privind câștigurile recurente.
-
Restricțiile la export se extind. Capacitatea redusă de a livra sau de a oferi service pentru echipamentele restricționate ar diminua veniturile accesibile și monetizarea bazei instalate. Impactul depinde de licențierea efectivă și de domeniul de aplicare al produselor; acest raport nu presupune o nouă restricție neverificată.
-
Comercializarea High-NA durează mai mult. Calificarea întârziată sau economia mai slabă a clienților ar amâna veniturile din produse premium, în timp ce cheltuielile de dezvoltare se mențin. Produsele existente pot atenua impactul, dar s-ar putea să nu susțină același multiplu de creștere pe termen lung.
-
Optica financiară maschează performanța operațională. Reevaluări suplimentare ale investițiilor, modificarea structurii fiscale, evoluțiile euro-dolar sau răscumpărările agresive pot influența EPS independent de economia echipamentelor. Investitorii care capitalizează aceste efecte drept creștere operațională permanentă riscă să supraestimeze capacitatea intrinsecă de generare a profitului.
6. Listă de verificare pentru monitorizare
-
Venituri recunoscute în T4: 14,2–15,2 miliarde EUR reprezintă intervalul estimat de companie. O realizare sub limita inferioară, fără o explicație structurală compensatoare, ar slăbi încrederea în execuție.
-
Marja brută și mixul de modernizări: Aproximativ 57% reprezintă estimarea pentru T4. O scădere susținută sub 55%, pragul nostru analitic de avertizare, ar pune sub semnul întrebării teza de creștere cu marje ridicate.
-
Managementul bazei instalate: Comparați T4 cu estimarea conducerii de aproximativ 3,7 miliarde EUR și diferențiați modernizările de mentenanță. Creșterea cu profitabilitate stabilă consolidează sustenabilitatea câștigurilor.
-
Conversia numerarului pe parcursul unui an mobil: Urmăriți împreună OCF, achizițiile de investiții, creanțele și datoriile contractuale curente și necurente. Semnalul nostru de avertizare este reprezentat de două trimestre consecutive de creștere a veniturilor însoțite de FCF negativ, cu excepția cazului în care cheltuielile de extindere dezvăluite explică divergența.
-
Livrarea capacității: Evaluați progresul față de obiectivul de extindere cu 30% a capacității până în 2027 pentru EUV Low NA și DUV cu imersie. Retrogradările sau întârzierile repetate ale acceptanței slăbesc prima; capacitatea nu trebuie confundată cu vânzările contractate.
-
EPS recurent versus preț: Recalculați multiplul normalizat pe ultimele 12 luni și puntea pentru T4 după fiecare raportare. Creșterea susținută a câștigurilor poate face evaluarea actuală mai rezonabilă; un multiplu de peste 40x, concomitent cu încetinirea creșterii recurente, ar consolida prudența.
-
Evenimente datate: Plata dividendului interimar din 4 noiembrie 2026 și Ziua Piețelor de Capital din 10 iunie 2027. Dividendul este un eveniment aferent acțiunilor și nu implică plata către deținătorii de contracte perpetue. La Ziua Piețelor de Capital, atenția se va concentra pe economia capacității și cerințele de capital, precum și pe oportunitatea adresabilă.
7. Surse
Toate sursele au fost verificate la 15 octombrie 2026. Datele financiare sunt în EUR, cu excepția cazului în care USD este indicat explicit. Perioadele financiare urmează trimestrul fiscal al ASML, încheiat la 27 septembrie. Calculele utilizează date de intrare nerotunjite, acolo unde sunt disponibile. Prețul de închidere Nasdaq utilizează StockAnalysis; observația ChartExchange de 1.649,44 USD reprezintă o verificare încrucișată a ultimei tranzacții, o diferență de 0,034% care nu afectează teza. Cursul valutar ECB este o conversie de referință a câștigurilor, nu cursul de schimb istoric utilizat pentru a genera acele câștiguri.
Nu era disponibil niciun set de date consens cu plată sau transcript Q&A complet. În consecință, raportul compară rezultatele cu estimările companiei și etichetează toate sensibilitățile EPS prognozat și de evaluare drept ipoteze ale analistului. ASML este un emitent privat străin care raportează prin Formularul 20-F și publică rezultate interimare; nu se presupune existența unui Formular 10-Q pentru o companie americană națională. Rata de finanțare și prețul de referință live de pe LBank nu erau disponibile, astfel încât analiza acțiunii suport nu poate stabili costul de deținere sau valoarea executabilă a ASMLUSDT.
-
-
Situații financiare US GAAP T3 2026 (https://investor.asml.com/static-files/d310262b-d037-485d-83b5-92c93cc462f0) — 14 octombrie 2026; situații trimestriale și pentru nouă luni, paginile 2–9; neauditate.
-
-
Prezentare Relații cu investitorii T3 2026 (https://investor.asml.com/static-files/44d4bee1-b2f9-41b7-b3f8-1bf28f993fe6) — 14 octombrie 2026; mix de afaceri, tehnologie și Ziua piețelor de capital din 10 iunie 2027.
-
-
Raportul anual ASML 2025 (https://www.asml.com/investors/annual-report/2025) — AF2025; venituri și profitabilitate istorice conform US GAAP.
-
-
Formularul 20-F ASML 2025 (https://www.sec.gov/Archives/edgar/data/937966/000162828026011378/asml-20251231.htm) — AF2025; raport SEC identificat; HTML-ul complet depășește limita de dimensiune a cititorului. Discuția privind activitatea a fost verificată în raport cu extrasul oficial din raportul anual.
-
-
-
-
-
Prețuri istorice ASML (https://chartexchange.com/symbol/nasdaq-asml/historical/) — Verificare încrucișată secundară; ultima tranzacție afișată: 1.649,44 USD la 15:59:58 EDT, pe 14 octombrie, diferită de convenția privind prețul de închidere de mai sus.
-
Cursuri de schimb de referință pentru euro (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html) — 14 octombrie 2026; 1 EUR = 1,1195 USD; conversie de referință, nu curs de tranzacționare.
-
Tranzacționare futures ASMLUSDT | LBank Futures (https://www.lbank.com/futures/asmlusdt) — Deschis la 15 octombrie 2026 prin cititor web și HTML în linie de comandă; contractul perpetuu ASMLUSDT, controalele de marjă și interfața Deschide Long/Deschide Short sunt vizibile.
-
-
-
-
-



 Transfer