Autor: LBank Research Analist: Ludo
Declinare a responsabilității: Acest raport este compilat și analizat pe baza informațiilor publice disponibile și este destinat exclusiv schimbului de informații și discuțiilor de cercetare. Nu constituie sfaturi de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau orice garanție a randamentului. Operațiunile, evaluările, prețurile de piață și așteptările de consens ale companiei discutate aici se pot schimba în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzia principală
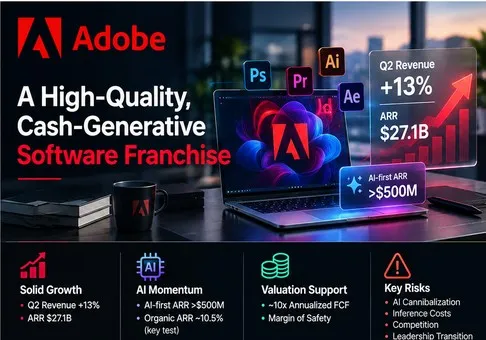
Perspectivă generală: Adobe este o franciză software de înaltă calitate, generatoare de numerar, a cărei valoare de piață este subevaluată dacă creșterea organică de două cifre a ARR-ului supraviețuiește tranziției către achiziția de clienți prin modele freemium bazate pe IA. Raportul risc-recompensă este favorabil la aproximativ 10,4 ori valoarea EPS non-GAAP estimată pentru anul fiscal 2026 și de aproximativ 10 ori FCF-ul anualizat din prima jumătate a anului, însă variabila decisivă este dacă produsele concepute în primul rând pentru IA (AI-first) generează un ARR plătit incremental, în loc să subvenționeze pur și simplu o utilizare care anterior ar fi fost atrasă prin abonamente Creative Cloud sau Acrobat.
-
Afacerea este mai puternică decât sugerează narativa privind perturbarea. Veniturile din T2 FY2026 au crescut cu 13% până la 6,62 miliarde USD, veniturile totale din abonamente ale grupului de clienți au crescut cu 14% până la 6,39 miliarde USD, iar ARR-ul total al Adobe a atins 27,10 miliarde USD, în creștere cu 12,5%. Eliminarea a aproximativ 480 de milioane USD din ARR-ul Semrush achiziționat lasă aproximativ 26,62 miliarde USD, adică o creștere de 10,5% față de baza reevaluată din anul precedent. Implicația pentru investiții este că Adobe nu este încă o franciză de tip "cub de gheață care se topește"; sarcina probei este mai restrânsă și se concentrează pe menținerea unei creșteri organice de peste 10%.
-
Monetizarea AI este acum măsurabilă, deși este încă prea mică pentru a tranșa dezbaterea. ARR-ul axat pe IA s-a triplat de la an la an, depășind 500 de milioane USD în T2, ARR-ul final pentru Firefly s-a apropiat de 300 de milioane USD după o creștere de aproximativ 50% în mod secvențial, ARR-ul final pentru GenStudio a crescut cu peste 25%, iar activele generate de Firefly au crescut de peste patru ori. Cu toate acestea, ARR-ul axat pe IA a rămas sub 2% din ARR-ul total al Adobe. Prin urmare, T3 trebuie să prezinte o monetizare secvențială continuă și conversie plătită, nu doar trafic, utilizare sau lansări de produse.
-
Pivotarea către freemium sacrifică în mod deliberat eficiența ARR pe termen scurt pentru o pâlnie mai mare. Conducerea a declarat că va atrage utilizatori într-un mod mai agresiv prin experiențe gratuite Acrobat și Firefly, reducând așteptările de creștere a ARR în a doua jumătate a anului pentru abonații individuali. Acest lucru este rațional din punct de vedere strategic, deoarece traficul pe Adobe.com a crescut cu peste 40% în Q2, iar noile capabilități Acrobat ajung la utilizatori prin ChatGPT, Claude, WhatsApp, Edge și Chrome. De asemenea, crește riscul ca costurile de inferență și utilizarea gratuită să apară înainte de conversie. Acțiunea ar trebui să fie reevaluată doar dacă implicarea se transformă în consum de credite plătite, abonamente sau contracte enterprise, fără o scădere semnificativă a marjei brute.
-
Evaluarea oferă acum o marjă de siguranță semnificativă a fluxului de numerar. La închiderea din 9 septembrie, la un preț de 254,86 USD și 397,5 milioane de acțiuni, valoarea capitalului propriu a fost de aproximativ 101,3 miliarde USD. Prețul echivalează cu aproximativ 14,2 ori punctul de mijloc al estimării GAAP EPS pentru exercițiul financiar 2026 de 17,95 USD și de 10,4 ori punctul de mijloc non-GAAP de 24,40 USD. Fluxul de numerar operațional din prima jumătate a anului, de 5,12 miliarde USD, minus cheltuielile de capital (capex) de 95 de milioane USD, a generat un FCF de 5,03 miliarde USD; anualizarea simplă implică aproximativ 10,06 miliarde USD, sau de aproximativ 10,1 ori valoarea de piață. Un multiplu scăzut nu poate preveni o scădere în ziua raportării rezultatelor financiare, dar reduce drastic ipoteza de creștere necesară pentru crearea de valoare pe termen lung.
-
T3 are praguri explicite de invalidare. Perspectiva pozitivă se consolidează dacă veniturile depășesc intervalul companiei de 6,67–6,72 miliarde USD, creșterea organică a ARR rămâne de cel puțin 10%, ARR-ul AI-first crește semnificativ peste 500 de milioane USD, iar marja operațională non-GAAP se menține aproape de ținta de 44%. Aceasta se atenuează dacă veniturile scad sub 6,67 miliarde USD, ARR-ul organic scade sub 10%, ținta de creștere a ARR pentru FY2026 este redusă sau marja brută scade sub 88% fără o accelerare corespunzătoare a veniturilor din servicii AI plătite. Tranziția funcției de CEO către Anil Chakravarthy de la 1 decembrie face ca structura de referință pentru FY2027 să fie la fel de importantă ca trimestrul raportat.
Lanțul operațional-evaluare este reproductibil. Punctul de mijloc al estimărilor de venituri pentru Q3, de 6,695 miliarde USD, implică o creștere de 11,8% față de veniturile din Q3 FY2025, de 5,988 miliarde USD. Aplicarea marjei operaționale non-GAAP estimate de 44% generează un profit operațional non-GAAP trimestrial de aproximativ 2,95 miliarde USD. Dacă fluxul de numerar liber (FCF) anualizat din prima jumătate a anului rămâne pur și simplu aproape de 10,06 miliarde USD, valoarea capitalurilor proprii din 9 septembrie implică un randament al FCF de aproximativ 9,9%. Adobe nu are nevoie de o revenire la o creștere de 20% pentru a justifica prețul actual; are nevoie de dovezi că o creștere recurentă de două cifre mici și marjele operaționale ajustate situate în jur de 45% sunt sustenabile.
2. Prezentare generală a companiei, mixul de afaceri și indicatorii operaționali de bază
Adobe vinde software pe bază de abonament pentru crearea de conținut, productivitatea documentelor și orchestrarea experienței clienților. Produsele Creative Cloud, cum ar fi Photoshop, Illustrator, Premiere Pro, Lightroom și After Effects, deservesc creatori profesioniști, agenții, specialiști în marketing și întreprinderi. Acrobat, Acrobat Studio, Adobe Express și AI Assistant deservesc profesioniști din domeniul afacerilor, consumatori, studenți și echipe. Produsele Experience — inclusiv Adobe Experience Platform, Adobe Experience Manager, Analytics, Commerce, GenStudio și funcționalitățile Semrush achiziționate — ajută întreprinderile să creeze, să gestioneze, să personalizeze, să distribuie și să măsoare conținutul și parcursul clienților.
Modelul comercial este în mod covârșitor recurent. Veniturile din abonamente sunt în general recunoscute proporțional pe parcursul contractului, în timp ce o parte mai mică a ofertelor bazate pe utilizare este recunoscută pe măsură ce are loc consumul. Acordurile de tip enterprise adaugă vizibilitate asupra RPO și a veniturilor amânate; produsele pentru utilizatori individuali și IMM-uri folosesc tot mai mult onboarding-ul de tip freemium, urmat de monetizarea prin abonamente sau credite generative. Începând cu anul fiscal 2026, Adobe a combinat fostele sale segmente Digital Media, Digital Experience și Publishing and Advertising într-un singur segment raportabil, deoarece vânzările și dezvoltarea de produse devin integrate. Prin urmare, prezentarea informațiilor pe grupuri de clienți este mai utilă pentru luarea deciziilor decât fosta delimitare a segmentelor.
|
Grup de afaceri / clienți
|
Venituri sau KPI în T2 FY2026
|
Creștere
|
Produse, cumpărători și aspecte economice
|
Perspectivă de cercetare
|
|
Profesioniști în creație și marketing
|
Venituri din abonamente de 4,54 miliarde USD
|
13% YoY; 11% CC
|
Creative Cloud, Firefly, GenStudio, AEP și AEM vândute creatorilor, agențiilor, specialiștilor în marketing și companiilor prin licențe, contracte și credite.
|
Cea mai mare sursă de profit; fluxurile de lucru profesionale au o retenție ridicată, în timp ce Figma, Canva și instrumentele AI generale exercită presiune asupra segmentului de creație entry-level.
|
|
Profesioniști din mediul de afaceri și consumatori
|
Venituri din abonamente de 1,85 miliarde USD
|
16% YoY; 15% CC
|
Acrobat, Acrobat Studio, Express, AI Assistant și servicii PDF vândute persoanelor fizice, echipelor, studenților și companiilor.
|
Grupul de clienți cu cea mai rapidă creștere raportată; Productivity Agent poate extinde Acrobat dintr-un utilitar PDF într-o platformă de lucru bazată pe cunoaștere.
|
|
Alte abonamente
|
26 de milioane USD
|
În scădere cu aproximativ 4% YoY
|
Oferte de tip legacy și alte oferte recurente din afara celor două grupuri principale de clienți.
|
Irelevant pentru teză.
|
|
Produse, servicii și altele
|
202 milioane USD
|
În scădere cu aproximativ 13% YoY
|
Licențe perpetue, consultanță, formare, întreținere, asistență și publicitate.
|
Scăderea este gestionabilă deoarece ponderea este de doar aproximativ 3% din veniturile grupului.
|
|
Total Adobe
|
6,62 miliarde USD
|
13% YoY; 11% CC
|
97% venituri din abonamente; strategie unificată de produs și vânzare.
|
Model recurent de înaltă calitate cu conversie prin IA, nu declinul licențelor legacy, care determină următorul regim de evaluare.
|
Notă: Veniturile din abonamente pe grupuri de clienți intersectează fostele segmente Digital Media și Digital Experience. Creșterea și mixul utilizează raportările companiei și calcule rotunjite. CC înseamnă valută constantă.
Cel mai valoros activ al Adobe este fluxul de lucru conectat: un profesionist poate crea în Creative Cloud, poate genera sau edita cu Firefly, poate gestiona activele în Experience Manager, poate activa campanii prin Experience Platform și poate măsura rezultatele prin Analytics și GenStudio. Această integrare crește costurile de migrare și oferă Adobe un context proprietar pentru o IA sigură din punct de vedere comercial. Cel mai vulnerabil nivel este cel al creației ocazionale, unde Canva și modelele generative de uz general pot satisface sarcini mai simple la prețuri mai mici.
Acrobat este cel mai clar al doilea motor de creștere. Adobe afirmă că peste 400 de miliarde de PDF-uri sunt deschise anual în Acrobat. Productivity Agent convertește acum documentele în rapoarte vizuale, prezentări, podcasturi și analize structurate, în timp ce enterprise Knowledge Base și Analyzer conectează depozitele partajate. Produsul poate crește disponibilitatea de plată și poate extinde fluxul de lucru adresabil, dar Q3 nu va demonstra încă rezultate economice mature, deoarece mai multe funcționalități au fost anunțate abia pe 9 septembrie.
Metrici operaționali de bază și modificări
Declanșatorul imediat este teleconferința privind rezultatele financiare din T3 AF2026, programată pentru 10 septembrie, la ora 14:00 (ora Pacificului). Raportarea vine în urma anunțului privind succesiunea din 3 septembrie: președintele Customer Experience Orchestration, Anil Chakravarthy, devine președinte și CEO pe 1 decembrie, în timp ce Shantanu Narayen devine președinte executiv. Acest lucru desemnează un operator intern cu experiență în zona enterprise și go-to-market, dar face, de asemenea, din teleconferința de T3 prima oportunitate de a corela execuția actuală cu strategia pentru AF2027.
|
Indicator / Eveniment
|
Ultima valoare
|
Comparație
|
Bază
|
Semnificație pentru investiții
|
|
Venituri T2
|
6,618 miliarde USD
|
13% YoY; 11% CC
|
GAAP; trimestru încheiat la 29 mai
|
Cererea de bază a rămas rezistentă înainte de T3.
|
|
ARR total Adobe
|
27,10 miliarde USD
|
12,5% YoY
|
ARR companie; include aproximativ 480 de milioane USD de la Semrush
|
Creșterea aproximativă de 10,5% excluzând Semrush menține intactă teza organică.
|
|
ARR AI-first / ARR Firefly
|
Peste 500 de milioane USD / se apropie de 300 de milioane USD
|
Peste 3x YoY / aproximativ 50% QoQ
|
ARR final definit de companie
|
Monetizarea accelerează de la o bază redusă; raportarea secvențială este esențială.
|
|
Ținta de venituri pentru T3
|
6,67–6,72 miliarde USD
|
Creștere implicită de 11,4%–12,2% YoY
|
Estimările companiei; include Semrush
|
Un rezultat sub intervalul estimat ar afecta scenariul unei creșteri de două cifre mici.
|
|
Ținta pentru EPS non-GAAP / marjă în T3
|
6,05–6,10 USD / aproximativ 44%
|
Creștere a EPS de aproximativ 13%–14%
|
Definiția non-GAAP a companiei
|
Testează dacă cheltuielile cu inferența AI și achizițiile rămân compatibile cu indicatori economici solizi.
|
|
Tranziția CEO-ului
|
Cu efect de la 1 decembrie 2026
|
Succesor intern
|
Anunțul Consiliului de Administrație din 3 septembrie
|
Reduce incertitudinea legată de căutare, dar sporește importanța cadrului operațional pentru FY2027.
|
Notă: Creșterea organică aproximativă a ARR de 10,5% este calculată ca (27,10 miliarde USD minus 0,48 miliarde USD) împărțit la 24,08 miliarde USD, minus unu. Nu este un indicator organic raportat de companie. Creșterea implicită pentru T3 compară estimările cu veniturile din T3 FY2025 de 5,988 miliarde USD.
Configurația de bază a rezultatelor financiare utilizează estimările companiei, mai degrabă decât o cifră neoficială (whisper number) neverificabilă. O a doua estimare rapidă disponibilă înainte de publicarea datelor se concentrează pe venituri de aproximativ 6,7 miliarde USD și un EPS ajustat de 6,09 USD, corespunzând practic estimărilor oficiale. Prin urmare, principala sursă de surpriză va fi probabil ARR-ul final, ARR-ul axat pe AI, consumul plătit Firefly, țintele pentru FY2026 și comentariile pentru FY2027, mai degrabă decât o mică depășire a EPS generată de răscumpărări.
3. Calitatea fundamentală
|
Indicator
|
FY2023
|
FY2024
|
FY2025
|
S1 FY2026
|
Perspectivă de cercetare
|
|
Venituri
|
19,41 miliarde USD
|
21,51 miliarde USD
|
23,77 miliarde USD
|
13,02 miliarde USD
|
Traiectorie de creștere de două cifre pe trei ani; S1 a crescut cu 12%.
|
|
Marjă brută GAAP
|
87,9%
|
89,0%
|
89,3%
|
89,4%
|
Inferența AI nu a afectat încă structura economică brută la nivel de software.
|
|
Venit operațional / Marjă operațională GAAP
|
6,65 miliarde USD / 34,3%
|
6,74 miliarde USD / 31,3%
|
8,71 miliarde USD / 36,6%
|
4,66 miliarde USD / 35,8%
|
FY2024 a inclus taxa de reziliere Figma de 1,0 miliard USD; profitabilitatea normalizată este durabilă.
|
|
Venit net GAAP
|
5,43 miliarde USD
|
5,56 miliarde USD
|
7,13 miliarde USD
|
3,60 miliarde USD
|
Creșterea profitului beneficiază de pe urma efectului de levier operațional și a reducerii numărului de acțiuni.
|
|
Flux de numerar operațional
|
7,30 miliarde USD
|
8,06 miliarde USD
|
10,03 miliarde USD
|
5,12 miliarde USD
|
Generarea de numerar depășește în mod constant profitul net GAAP.
|
|
FCF / capex
|
6,94 miliarde USD / 360 milioane USD
|
7,87 miliarde USD / 183 milioane USD
|
9,85 miliarde USD / 179 milioane USD
|
5,03 miliarde USD / 95 milioane USD
|
Modelul capital-light susține răscumpărările de acțiuni și achizițiile.
|
|
Numerar plus investiții / datorie
|
Nu este afișat
|
7,89 miliarde USD / 5,63 miliarde USD
|
6,60 miliarde USD / 6,21 miliarde USD
|
5,63 miliarde USD / 6,65 miliarde USD
|
Datorie netă modestă după Semrush; efectul de levier nu reprezintă un risc pentru teză.
|
Notă: FCF este egal cu fluxul de numerar operațional minus achizițiile de imobilizări corporale. Valorile pentru H1 FY2026 acoperă cele șase luni încheiate la 29 mai. Datoria reprezintă valoarea contabilă; FY2024 include datoria curentă și pe termen lung. Procentele sunt calculate pe baza situațiilor GAAP și pot diferi ușor din cauza rotunjirii.
Creștere și marje. Calitatea creșterii Adobe este solidă, deoarece veniturile din abonamente au reprezentat 97% din vânzările din T2, iar RPO a crescut cu 13%, ajungând la 22,27 miliarde USD. Creșterea veniturilor a depășit în continuare creșterea costului veniturilor în dolari absoluți, menținând marja brută aproape de 89%. Aspectul important de reținut este contribuția achizițiilor: Semrush a adăugat aproximativ 40 de milioane USD la veniturile din abonamente din T2 și 480 de milioane USD la ARR-ul final. ARR-ul organic de aproximativ 10,5% rămâne la un nivel sănătos, dar o decelerare suplimentară ar valida îngrijorarea că alternativele AI gratuite slăbesc creșterea numărului de licențe și a prețurilor.
Fluxul de numerar și intensitatea capitalului. FCF în S1 a fost de aproximativ 5,03 miliarde USD, în creștere cu aproximativ 9% comparativ cu cele 4,60 miliarde USD din anul precedent. Aceasta reprezintă o marjă FCF de 38,6%, în ciuda faptului că achiziția în numerar a Semrush, în valoare de 1,56 miliarde USD, a fost clasificată în fluxul de numerar din investiții și nu în FCF. Remunerația pe bază de acțiuni de 1,04 miliarde USD a reprezentat 20% din fluxul de numerar operațional, prin urmare FCF nu este lipsit de costuri economice; totuși, răscumpărările au redus numărul de acțiuni diluate de la 433 de milioane în S1 FY2025 la 407 milioane în S1 FY2026.
Bilanțul și alocarea capitalului. Numerarul plus investițiile pe termen scurt de 5,63 miliarde USD, față de o datorie de 6,65 miliarde USD în T2. Poziția modestă a datoriei nete este gestionabilă în raport cu un FCF anualizat de aproape 10 miliarde USD. Adobe a cheltuit 4,59 miliarde USD pe răscumpărări în S1 și a autorizat un nou program de 25 de miliarde USD în aprilie. Achiziționarea de acțiuni la un nivel de aproape 10 ori fluxul de numerar poate genera valoare dacă ARR-ul organic rămâne de două cifre; răscumpărările finanțate prin datorie ar deveni mai puțin atractive dacă creșterea scade la valori medii de o singură cifră.
Concluzie fundamentală. Calitatea este ridicată: Adobe îmbină o creștere recurentă de două cifre, o marjă brută de aproximativ 89%, o marjă operațională GAAP în jur de 35-39% și un capex scăzut. Singura variabilă cea mai importantă este conversia AI plătită, exprimată prin ARR excluzând achizițiile. O creștere a utilizării fără un ARR organic de cel puțin 10% ar indica faptul că noul funnel canibalizează franciza, în loc să o extindă.
4. Sectorul de activitate și peisajul competitiv
Adobe acoperă trei piețe care se suprapun, mai degrabă decât un singur sector de activitate clar delimitat: software de creație profesională, productivitate a documentelor și software de experiență a clienților de tip enterprise. Estimările cotei de piață nu sunt direct comparabile deoarece furnizorii combină numărul de licențe, utilizatorii lunari, veniturile și produsele specifice fiecărei categorii. Prin urmare, acest raport utilizează scala operațională auditată sau raportată de companie ca un indicator pentru dinamica competitivă, fără a pretinde o cotă de piață consolidată precisă.
|
Dimensiunea competitivă
|
Poziția verificabilă a Adobe
|
Indicator de scală și limitare
|
Principalii concurenți / substitute
|
Implicații asupra evaluării
|
|
Creație profesională
|
Aplicațiile emblematice Creative Cloud ancorează fluxurile de lucru premium de imagine, video, ilustrație și publicare.
|
Venitul anterior din Digital Media pentru anul fiscal 2025 a fost de 17,65 miliarde USD; acesta include Acrobat și nu reprezintă o măsură pură a cotei de piață pe segmentul de creație.
|
Canva, Figma, Autodesk, Apple, Blackmagic Design și instrumente native AI.
|
Profunzimea fluxurilor de lucru susține retenția, dar crearea mai simplă devine un bun de larg consum.
|
|
Productivitatea documentelor
|
Adobe a inventat PDF-ul; peste 400 de miliarde de PDF-uri sunt deschise anual în Acrobat.
|
Deschiderea documentelor măsoară gradul de utilizare, nu licențele plătite sau veniturile.
|
Microsoft, Google, Docusign, ChatGPT, Claude, instrumente de browser.
|
Productivity Agent extinde scenariile de utilizare, în timp ce distribuția prin platformă reduce barierele de schimbare.
|
|
Experiența clienților
|
AEP, AEM, GenStudio, Analytics, Commerce și Semrush conectează crearea de conținut cu activarea și măsurarea.
|
Venitul anterior din Digital Experience pentru anul fiscal 2025 a fost de 5,86 miliarde USD; Adobe nu îl mai raportează ca segment separat.
|
Salesforce, HubSpot, ServiceNow, Oracle, SAP și furnizori specializați de martech.
|
Conținutul integrat plus datele sunt diferențiate, dar bugetele pentru platformele enterprise sunt disputate.
|
|
IA generativă
|
Firefly oferă suport pentru modelele Adobe și terțe, cu guvernanță enterprise și fluxuri de lucru sigure din punct de vedere comercial.
|
ARR-ul axat pe AI a depășit 500 de milioane USD, sub 2% din ARR-ul total al Adobe.
|
OpenAI, Google, Anthropic, Microsoft, Midjourney, Runway, Canva și Figma.
|
Alegerea modelului reduce riscul de înlocuire; costul de inferență și diferențierea slabă ar putea comprima marjele.
|
|
Distribuție și ecosistem
|
Produsele Acrobat și creative se extind în ChatGPT, Claude, WhatsApp, Edge, Chrome și depozitele enterprise.
|
Acoperirea distribuției este dezvăluită, însă aspectele economice ale conversiei nu sunt.
|
Platforme de sisteme de operare, browsere, colaborare și modele.
|
O acoperire mai largă mărește pâlnia de conversie, dar poate muta puterea de negociere către platforme.
|
|
Companie
|
Cea mai recentă perioadă comparabilă
|
Venituri / KPI cheie
|
Creștere și profitabilitate
|
Poziția operațională și pe segmentul AI
|
Concluzie competitivă
|
|
Adobe
|
T2 FY2026
|
Venituri de 6,62 miliarde USD; ARR de 27,10 miliarde USD
|
Creștere a veniturilor de 13%; marjă operațională GAAP de 33,8%
|
ARR AI-first de peste 500 de milioane USD; cea mai puternică suită profesională cross-media și prezență pe segmentul de documente.
|
Beneficiar net dacă AI extinde cererea de fluxuri de lucru; evaluarea include deja un discount pentru perturbări substanțiale.
|
|
Figma
|
T2 2026
|
Venituri de 370 de milioane USD; NDR de 136%
|
Creștere de 48%; marjă operațională GAAP negativă de 32%
|
Monetizarea creditelor AI, designul bazat pe agenți și canvasul colaborativ extind sfera de aplicare a produsului.
|
Câștigător de cotă de piață în designul colaborativ de produs, dar mult mai mic și mai puțin profitabil decât Adobe.
|
|
Canva
|
FY2025
|
Venituri de 3,5 miliarde USD; 260 de milioane MAU
|
Profitabilitatea nu este comparabilă public
|
Sistemul de operare creativ și distribuția freemium pe scară largă domină comunicarea vizuală ocazională.
|
Câștigător clar în achiziția largă de utilizatori și cea mai mare amenințare pentru Adobe sub segmentul profesional.
|
|
Autodesk
|
T2 FY2027
|
Venituri de 2,05 miliarde USD; RPO de 7,43 miliarde USD
|
Creștere de 16%; marjă operațională GAAP de 29%
|
Contextul de design 2D și 3D de încredere susține AI în arhitectură, inginerie și producție.
|
Câștigă în fluxurile de lucru specializate de design fizic; suprapunerea cu Adobe este limitată, dar semnificativă în media și 3D.
|
|
Salesforce
|
T2 AF2027
|
venituri de 11,3 miliarde USD; cRPO de 33,5 miliarde USD
|
creștere de 11%; marjă operațională GAAP de 20,5%
|
ARR pentru Agentforce și Data 360 s-a apropiat de 3,9 miliarde USD, achizițiile sporind amploarea.
|
Câștigă cursa platformelor de agenți enterprise și pune presiune pe cota Adobe din bugetul pentru experiența clienților.
|
|
HubSpot
|
T2 2026
|
venituri de 912 milioane USD; 306.446 de clienți
|
creștere de 20%; marjă operațională GAAP de 4,8%
|
Platforma agentică pentru clienți și prețurile mai simple vizează companiile în curs de scalare.
|
Câștigă cotă de piață pe segmentul IMM-urilor mai rapid decât Adobe, deși fără avantajul competitiv al Adobe în crearea de conținut.
|
Notă: Perioadele, sferele de aplicare ale produselor, ARR, RPO, cRPO, NDR, MAU și definițiile marjelor diferă. Cifrele Canva sunt raportate de companie, dar neaudiate, și nu prezintă o marjă operațională comparabilă. Marja operațională a Adobe pentru T2 este calculată pe baza venitului operațional GAAP de 2,238 miliarde USD. Metricile concurenților reprezintă indicatori operaționali indirecti, nu cote de piață directe.
Câștigătorii se diferențiază pe niveluri. Canva câștigă la atragerea pieței de masă, Figma câștigă la extinderea designului de produs colaborativ, Autodesk câștigă în contextul designului fizic specializat, iar Salesforce câștigă la nivelul de scalare a agenților enterprise și a platformelor de date. Adobe continuă să câștige prin amploarea și profunzimea profesională a fluxurilor de lucru de la creație la activare. Cea mai slabă poziție nu este suita profesională de bază a Adobe; este pâlnia de conversie pentru începători (entry-level), unde abundența de instrumente gratuite reduce necesitatea de a începe cu un abonament Adobe.
Adobe este un beneficiar net al volumului în creștere de conținut, deoarece fiecare activ generat de IA are în continuare nevoie de editare, control al mărcii, gestionarea drepturilor, distribuție și măsurare. Devine un pierzător net doar dacă furnizorii de modele și platforme absorb acele fluxuri de lucru înainte ca Adobe să își convertească baza instalată și contextul proprietar în agenți plătiți. Evaluarea implică faptul că piața atribuie deja o probabilitate ridicată acelui rezultat nefavorabil. T3 nu trebuie să dovedească dominanța, dar trebuie să arate că monetizarea IA se extinde mai rapid decât decelerează ARR-ul organic.
5. Riscuri cheie
-
Canibalizarea freemium. Dacă utilizatorii versiunilor gratuite de Firefly, Express sau Acrobat cresc în timp ce ARR-ul ex-Semrush scade sub 10%, costurile de achiziție și cheltuielile de inferență ar crește înainte de monetizare. Creșterea veniturilor și marja brută s-ar diminua împreună, validând un multiplu structural mai mic.
-
Înlocuirea fluxurilor de lucru profesionale. Dacă Figma, Canva sau instrumentele native AI se extind de la faza de ideare la video, imagistică, machetare și guvernanță de nivel de producție, creșterea numărului de licențe Creative Cloud și prețurile s-ar putea tempera. O scădere a creșterii abonamentelor Creative & Marketing Professionals sub 10% ar fi un semnal timpuriu.
-
Presiunea costurilor AI. Costurile de găzduire a abonamentelor și cele ale centrelor de date includ deja cheltuielile de inferență. O marjă brută GAAP sub 88% fără o accelerare a ARR-ului plătit pentru AI ar indica faptul că rentabilitatea utilizării se deteriorează și ar reduce conversia FCF.
-
Riscul de execuție la nivel de enterprise și riscul de achiziție. Semrush a adăugat 1,18 miliarde USD ca fond comercial (goodwill) și un ARR semnificativ, în timp ce Topaz Labs adaugă o altă sarcină de integrare. Dacă creșterea GenStudio scade sub 20%, creșterea RPO scade sub 10% sau cross-selling-ul eșuează, capitalul alocat achizițiilor nu va genera un randament adecvat.
-
Tranziția conducerii. Tranzițiile la nivel de CEO, CFO și de planificare strategică se suprapun. Dacă estimările pentru FY2027 sunt întârziate, reorganizările perturbă vânzările sau noul CEO prioritizează creșterea prin prețuri mai mici și cheltuieli mai mari, marja pe termen scurt și încrederea ar putea scădea în ciuda unei francize stabile.
-
Risc de alocare a capitalului. Adobe a răscumpărat acțiuni în valoare de 4,59 miliarde USD în prima jumătate a anului (H1), în timp ce a trecut la o datorie netă modestă. Răscumpărările de acțiuni creează valoare la multipli mici doar dacă câștigurile sunt durabile; o creștere organică sub pragul superior de o singură cifră ar face ca alte răscumpărări finanțate prin datorie să fie mai puțin atractive.
-
Dependența de platforme, reglementările și proprietatea intelectuală. Distribuția prin intermediul modelelor, browserelor, magazinelor de aplicații și platformelor de colaborare extinde acoperirea, dar creează și un risc de tip gatekeeper. Regulile privind drepturile de autor, datele de instruire, confidențialitatea sau rezultatele generate de IA ar putea crește costurile de conformare sau ar putea restricționa funcționalitățile produselor, conducând la o adopție mai lentă și marje mai mici.
6. Listă de verificare pentru monitorizare
-
Veniturile din T3: peste 6,72 miliarde USD întărește această perspectivă; sub 6,67 miliarde USD o slăbește, deoarece compania a stabilit intervalul după încorporarea Semrush.
-
Creșterea organică a ARR: cel puțin 10% după eliminarea ARR-ului achiziționat susține teza de franciză; sub 10% este cel mai important semnal negativ.
-
ARR AI-first și ARR Firefly: un progres secvențial substanțial de la peste 500 de milioane USD și, respectiv, aproape 300 de milioane USD indică conversia plătită; divulgarea exclusivă a utilizării ar fi insuficientă.
-
Creșterea abonamentelor pentru profesioniștii din domeniul creativ și de marketing: 10% sau mai mult sugerează că cererea profesională rămâne rezistentă; o rată de o singură cifră ar consolida ipoteza înlocuirii.
-
Creșterea abonamentelor pentru profesioniștii din business și consumatori: 14% sau mai mult ar arăta că Acrobat și Express rămân un al doilea motor; o decelerare sub 12% ar pune sub semnul întrebării strategia freemium.
-
Marja brută GAAP și marja operațională non-GAAP: cel puțin 88% și, respectiv, aproape 44% demonstrează că costurile IA rămân controlate. O ratare fără un ARR mai rapid ar slăbi această perspectivă.
-
Cadrul pentru FY2026 și FY2027: menținerea sau creșterea veniturilor pentru FY2026 la 26,50–26,60 miliarde USD, o creștere a ARR-ului final total al Adobe de 10,2% și un EPS non-GAAP de 24,35–24,45 USD; clarificarea dacă FY2027 poate susține un ARR organic de două cifre sub conducerea noului CEO.
-
Dinamica concurenților: monitorizarea unui NDR de 136% pentru Figma, a celor 260 de milioane de MAU ai Canva, a creșterii în monedă constantă de 14% a Autodesk, a creșterii cRPO de 14% a Salesforce și a creșterii în monedă constantă de 17% a HubSpot. O accelerare în rândul acestor concurenți, în paralel cu o decelerare a Adobe, ar semnala o pierdere de cotă de piață.
7. Surse