Autor: LBank Research Analist: Ludo
Declinare a responsabilității: Acest raport este compilat și analizat pe baza informațiilor disponibile public și are scopul exclusiv de a partaja informații și de a discuta cercetări. Nu constituie sfaturi de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentului. Operațiunile, evaluările, prețurile de piață și așteptările consensuale ale companiei discutate aici se pot schimba în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
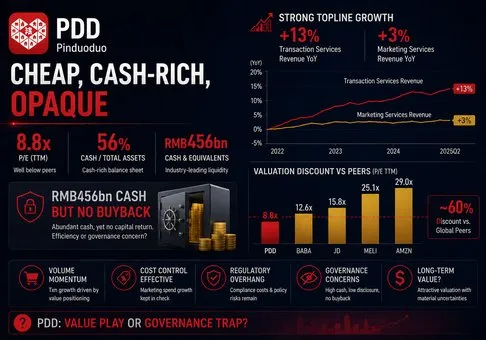
Opinie generală: PDD Holdings rămâne o platformă de comerț de înaltă calitate, bogată în numerar, iar acțiunile sale par subevaluate, cu un raport risc-recompensă favorabil la aproximativ 8,8 ori câștigurile GAAP din ultimele 12 luni; variabila dominantă este dacă investiția în conformitate a Temu poate menține creșterea tranzacțiilor fără a transforma un model structural cu active reduse (asset-light) într-o platformă cu costuri permanent mai mari.
-
Franciza operațională este mai bună decât sugerează scăderea profitului raportat. Veniturile din al doilea trimestru au crescut cu 8,1% de la an la an, ajungând la 112,4 miliarde RMB, profitul operațional a crescut cu 7,6%, la 27,8 miliarde RMB, iar fluxul de numerar operațional a crescut cu 18,6%, la 25,7 miliarde RMB. Profitul net GAAP a scăzut cu 11,6%, la 27,2 miliarde RMB, însă scăderea a fost determinată în principal, sub nivelul profitului operațional, de o altă pierdere de 7,4 miliarde RMB și de o taxare mai mare, mai degrabă decât de o prăbușire a modelului economic de bază al platformei. Implicația pentru investiții este că puterea actuală de câștig este afectată marginal, nu distrusă.
-
Serviciile de tranzacționare, cel mai apropiat indicator proxy publicat pentru activitatea de tip marketplace și monetizarea asociată serviciilor de fulfillment, reprezintă adevăratul motor de creștere. Veniturile din serviciile de tranzacționare au crescut cu 13,3%, până la 54,7 miliarde RMB, și au asigurat 77% din veniturile suplimentare din acest trimestru, în timp ce serviciile de marketing online au crescut cu doar 3,5%, până la 57,6 miliarde RMB. La mixul actual de venituri de 48,7%, fiecare modificare de un punct procentual în creșterea serviciilor de tranzacționare modifică creșterea grupului cu aproximativ 0,49 puncte procentuale înainte de efectele de mix. Prin urmare, PDD depinde din ce în ce mai mult de menținerea intensității tranzacțiilor transfrontaliere și interne, mai degrabă decât de obținerea unui randament publicitar mai mare.
-
Calitatea fluxului de numerar rămâne neobișnuit de solidă pentru o platformă de creștere globală. Fluxul de numerar operațional din trimestrul al doilea, de 25,7 miliarde RMB, a depășit perioada anului precedent cu 4,0 miliarde RMB, în timp ce cheltuielile de capital din 2025 au fost de doar 1,1 miliarde RMB, față de un flux de numerar operațional de 106,9 miliarde RMB. Numerarul, echivalentele de numerar și investițiile pe termen scurt au atins 456,4 miliarde RMB, sau 67,3 miliarde USD, la 30 iunie, excluzând numerarul restricționat și majoritatea activelor financiare cu o durată mai lungă. Acest bilanț poate absorbi remedierea reglementară și sprijinul acordat comercianților, însă absența unei răscumpărări semnificative de acțiuni sau a unui dividend înseamnă că acționarii minoritari nu controlează încă momentul realizării valorii.
-
Evaluarea încorporează un discount mult mai mare decât o încetinire normală a creșterii. Utilizând prețul de închidere de 84,69 USD din 27 august, o capitalizare de piață de aproximativ 120,0 miliarde USD și un profit net GAAP pe ultimele 12 luni calculat mecanic de 92,1 miliarde RMB, sau aproximativ 13,6 miliarde USD la cursul de schimb de la sfârșitul trimestrului, PDD se tranzacționează la aproape 8,8 ori profitul pe ultimele 12 luni. Numerarul și investițiile pe termen scurt reprezintă aproximativ 56% din capitalizarea de piață; scăderea doar a acestor active implică o valoare a întreprinderii de aproape 52,7 miliarde USD. Acțiunea nu necesită o creștere eroică a veniturilor pentru a fi ieftină, dar necesită ca numerarul să rămână accesibil din punct de vedere economic și ca costurile de reglementare să nu reseteze în jos marjele normalizate.
-
Scenariul favorabil constă în reziliența operațională plus o reevaluare a încrederii; scenariul de eșec este o spirală a costurilor de reglementare. Comisia Europeană a impus o amendă de 200 de milioane EUR în temeiul Regulamentului privind serviciile digitale și a solicitat ca Temu să prezinte un plan de acțiune până la 28 august 2026. Amenda imediată este mică în comparație cu rezervele de numerar ale PDD, însă controalele impuse, verificarea vânzătorilor, testarea produselor și serviciile logistice localizate ar putea avea un caracter recurent. Ipoteza pozitivă s-ar fragiliza dacă creșterea serviciilor de tranzacționare scade sub 5%, în timp ce cheltuielile de vânzări și marketing rămân peste 26% din venituri, deoarece această combinație ar reduce creșterea grupului spre 4% și ar semnala că cheltuielile de conformitate nu generează volume durabile.
2. Prezentarea generală a companiei, structura activității și indicatorii operaționali de bază
PDD Holdings este un grup multinațional de comerț organizat în jurul Pinduoduo în China și Temu la nivel internațional. Acesta nu divulgă separat veniturile sau profitul pentru aceste platforme. Din punct de vedere economic, ambele afaceri conectează consumatorii cu comercianții și monetizează cererea rezultată prin publicitate, plasare promovată, comisioane de tranzacție și taxe de servicii. Acesta este un model bazat pe marketplace: comercianții dețin, în general, stocurile, iar furnizorii terți asigură o mare parte din logistică, permițând PDD să genereze un flux substanțial de numerar cu proprietăți și echipamente raportate modeste.
Modelul intern al Pinduoduo utilizează descoperirea ghidată de recomandări, cumpărăturile în grup și concurența directă între comercianți pentru a oferi prețuri mici. Comercianții achiziționează servicii de marketing online pentru a îmbunătăți traficul și rata de conversie, în timp ce serviciile de tranzacționare monetizează comenzile finalizate și funcțiile asociate ale platformei. Avantajul principal al platformei este agregarea cererii în rândul consumatorilor atenți la costuri; constrângerea sa centrală este necesitatea de a echilibra prețurile mici cu economia comercianților, calitatea produselor și așteptările de reglementare.
Temu extinde aceeași propunere de aprovizionare și valoare pe piețele internaționale. Platforma s-a bazat inițial în mare măsură pe livrările transfrontaliere din China, dar tarifele, reforma de minimis, normele de siguranță a produselor și necesitatea unei livrări mai rapide o împing către vânzători locali, depozite locale și o guvernanță mai intensivă. Această tranziție poate extinde oferta adresabilă și poate reduce concentrarea politicilor, dar crește, de asemenea, costurile de verificare, logistică și asistență pentru clienți. Deoarece PDD nu dezvăluie veniturile Temu, GMV, utilizatorii sau marja de contribuție, creșterea serviciilor de tranzacționare și ratele consolidate ale cheltuielilor sunt cele mai bune semnale operaționale publice.
|
Fluxul de venituri din T2 2026
|
Servicii și clienți
|
Venituri
|
Creștere YoY
|
Mix
|
Opinie cercetare
|
|
Servicii de marketing online și altele
|
Anunțuri promovate și achiziție de trafic pentru comercianți pe platforme
|
57,6 mld. RMB
|
3,5%
|
51,3%
|
Rămâne în continuare cel mai mare fond, dar creșterea sugerează o expansiune limitată pe termen scurt a randamentului publicitar
|
|
Servicii de tranzacționare
|
Comisioane și servicii asociate tranzacțiilor de pe marketplace, inclusiv activitatea transfrontalieră
|
54,7 mld. RMB
|
13,3%
|
48,7%
|
Motorul principal de creștere și indicatorul cheie pentru intensitatea tranzacțiilor
|
|
Total grup
|
Pinduoduo și Temu consolidate fără prezentarea informațiilor la nivel de platformă
|
112,4 mld. RMB
|
8,1%
|
100,0%
|
Rezistent, dar considerabil mai lent decât cele mai rapide platforme concurente de tip marketplace la nivel global
|
Mixul aproape a convergut: serviciile de tranzacționare au reprezentat 49,6% din veniturile din 2025 și 48,7% în ultimul trimestru, comparativ cu doar 38,0% în 2023. Această schimbare arată că modelul economic al PDD nu mai este în principal o poveste despre publicitate. Cel mai valoros activ este rețeaua de cerere și comercianți care convertește prețurile mici în tranzacții repetate. Cea mai importantă slăbiciune este transparența raportării: investitorii nu pot separa direct marja internă matură a Pinduoduo de povara investițiilor internaționale ale Temu.
Indicatori operaționali de bază și modificări
Factorul declanșator imediat pentru cercetare este combinația dintre rezultatele PDD din 24 august și termenul-limită de 28 august al Temu pentru a trimite un plan de remediere Comisiei Europene. Trimestrul a arătat că platforma își poate extinde în continuare veniturile și fluxul de numerar operațional în timp ce absoarbe costuri de guvernanță mai mari, dar a dezvăluit, de asemenea, o creștere mai slabă a marketingului și un profit net mai mic.
|
Indicator sau eveniment
|
Cea mai recentă valoare
|
Comparație
|
Bază
|
Implicație pentru investiții
|
|
Venituri
|
112,4 mld. RMB
|
8,1% YoY
|
US GAAP, T2 2026
|
Creșterea rămâne pozitivă, dar compania a trecut de la hipercreștere la o creștere cumulativă axată pe execuție
|
|
Marjă brută
|
57,3%
|
+1,4 pp YoY
|
Venituri minus costul veniturilor
|
Mixul de servicii și economia platformei rămân solide în ciuda investițiilor în conformitate
|
|
Marjă operațională GAAP
|
24,7%
|
Aproximativ constant YoY
|
US GAAP
|
Marja brută mai mare a absorbit cheltuielile mai mari de marketing, administrative și de cercetare și dezvoltare (R&D)
|
|
Profit net GAAP
|
27,2 mld. RMB
|
-11,6% YoY
|
Include alte pierderi de 7,4 mld. RMB
|
Scăderea principală exagerează deteriorarea activității de bază, dar volatilitatea non-operațională este reală
|
|
Flux de numerar operațional
|
25,7 mld. RMB
|
+18,6% YoY
|
Flux de numerar raportat
|
Conversia numerarului s-a îmbunătățit, chiar dacă profitul net a scăzut
|
|
Remediere DSA UE
|
Amendă de 200 mil. EUR
|
Plan de acțiune scadent la 2026-08-28
|
Decizia Comisiei Europene
|
Costul recurent de control contează mai mult decât amenda unică
|
Puntea veniturilor din acest trimestru este reproductibilă. Serviciile de tranzacționare au adăugat 6,4 miliarde RMB de la an la an, iar marketingul a adăugat 1,9 miliarde RMB, generând venituri suplimentare de 8,4 miliarde RMB. Costul veniturilor a crescut cu 2,2 miliarde RMB, iar cheltuielile operaționale au crescut cu 4,2 miliarde RMB, lăsând profitul operațional în creștere cu 2,0 miliarde RMB. Acest lanț de transmisie — de la activitatea de tranzacționare la veniturile din servicii, apoi la cheltuielile de conformitate și asistență pentru comercianți, iar ulterior la profitul operațional și fluxul de numerar — explică de ce calitatea volumului, nu doar GMV-ul, va determina evaluarea.
3. Calitatea fundamentală
|
Indicator
|
FY2024
|
FY2025
|
S1 2025
|
S1 2026
|
Evaluarea analiștilor
|
|
Venituri
|
393,8 mld. RMB
|
431,8 mld. RMB
|
199,7 mld. RMB
|
218,6 mld. RMB
|
Creșterea a încetinit la 9,5% în S1, dar a rămas pozitivă în ciuda perturbărilor cauzate de politici
|
|
Profit operațional GAAP
|
108,0 mld. RMB
|
105,7 mld. RMB
|
41,9 mld. RMB
|
47,3 mld. RMB
|
Pârghia operațională din S1 și-a revenit în ciuda investițiilor mai mari în ecosistem
|
|
Profit net GAAP
|
112,4 mld. RMB
|
97,8 mld. RMB
|
45,5 mld. RMB
|
39,7 mld. RMB
|
Scăderea reflectă o contribuție non-operațională mai slabă și povara investițiilor
|
|
Flux de numerar operațional
|
121,9 mld. RMB
|
106,9 mld. RMB
|
37,2 mld. RMB
|
42,1 mld. RMB
|
Generarea de numerar în S1 a crescut cu 13,3% și a depășit dinamica profitului net
|
|
Cheltuieli de capital
|
1,0 mld. RMB
|
1,1 mld. RMB
|
Nedivulgat separat
|
Nedivulgat separat
|
Raportarea asset-light rămâne un avantaj major pentru fluxul de numerar
|
|
Numerar și investiții pe termen scurt
|
Neutilizat
|
422,3 mld. RMB
|
Neutilizat
|
456,4 mld. RMB
|
Lichiditate excepțională; numerarul restricționat și sumele datorate comercianților sunt excluse din această evaluare
|
Creștere și marje. Calitatea fundamentală a PDD rămâne puternică, deoarece o creștere a veniturilor de 9,5% în S1 a generat o creștere de 13,0% a profitului operațional. Marja brută s-a extins în T2, însă cheltuielile mai mari cu vânzările și marketingul, cele generale și administrative, precum și cele de cercetare au absorbit cea mai mare parte a acestui beneficiu. Compania schimbă în mod deliberat o parte din marja pe termen scurt pentru durabilitatea ecosistemului. Acest lucru este rațional doar dacă creșterea tranzacțiilor rămâne net superioară creșterii cheltuielilor de marketing, iar cererea recurentă reduce intensitatea achizițiilor viitoare.
Fluxul de numerar și intensitatea capitalului. Fluxul de numerar operațional raportat este cel mai convingător semnal de calitate. Fluxul de numerar operațional retroactiv, calculat mecanic, a atins aproximativ 111,9 miliarde RMB, față de un profit net retroactiv de 92,1 miliarde RMB. Sincronizarea capitalului de lucru — inclusiv datoriile comerciale — poate face ca rata de conversie trimestrială să fie volatilă, de aceea compararea pe întregul an este mai informativă decât cea a unui singur trimestru. Totuși, cheltuielile de capital din 2025 au consumat abia 1% din fluxul de numerar operațional, menținând un excedent mare de numerar.
Bilanțul contabil și alocarea capitalului. PDD nu a înregistrat datorii convenționale semnificative după ce obligațiunile sale convertibile au ajuns la scadență în 2025. Numerarul și investițiile pe termen scurt au crescut cu 34,1 miliarde RMB în cursul primei jumătăți a anului 2026. Acest lucru este util din punct de vedere strategic în perioadele de perturbări comerciale și de reglementare, însă alocarea capitalului este nefavorabilă acționarilor sub un aspect: acumularea de numerar în lipsa unui cadru clar de distribuire a randamentului poate rămâne penalizată prin discount. Prin urmare, evaluarea merită o reducere de valoare ("haircut") pentru guvernanță și accesibilitate, chiar dacă riscul de insolvență este neglijabil.
Concluzie fundamentală. Afacerea este solidă din punct de vedere financiar, având marje operaționale ridicate, conversie pozitivă a numerarului și o lichiditate extraordinară. Cea mai importantă variabilă este ecartul dintre creșterea serviciilor de tranzacționare și creșterea cheltuielilor de conformare și de asistență pentru comercianți. Un ecart pozitiv susținut ar dovedi că platforma poate monetiza încrederea; un ecart negativ ar dezvălui o erodare structurală a marjelor.
4. Industria și peisajul concurențial
PDD concurează pe două piețe care se suprapun: comerțul pe platformă din China prin intermediul Pinduoduo și comerțul internațional orientat spre valoare prin Temu. Lanțul valoric include achiziția de comercianți, agregarea cererii, publicitatea, plățile, guvernanța vânzătorilor, coordonarea logistică și serviciile post-vânzare. Nu există un numitor comun public al cotei de piață care să acopere aceste regiuni geografice, iar PDD nu publică GMV. Prin urmare, creșterea veniturilor, veniturile din tranzacții, GMV-ul pieței acolo unde este divulgat și marjele pe segment sunt indicatorii comparabili cei mai apropiați.
|
Dimensiune competitivă
|
Poziție verificabilă PDD
|
Proxy de scală și limitări
|
Principalele alternative
|
Implicații privind evaluarea
|
|
Cerere orientată spre valoare
|
Pinduoduo și Temu agregă cererea sensibilă la preț prin intermediul descoperirii ghidate de recomandări
|
Fără divulgarea actuală a GMV sau a cumpărătorilor activi
|
JD, Taobao, AliExpress, Shopee, Amazon
|
Poziționare puternică, dar opacitatea divulgării datelor justifică un discount
|
|
Monetizarea comercianților
|
Venituri de 112,4 miliarde RMB în T2, împărțite aproape în mod egal între serviciile de marketing și cele de tranzacționare
|
Veniturile nu sunt echivalente cu GMV sau rata de comision
|
Alibaba CMR, serviciile de marketplace JD, veniturile din marketplace Shopee
|
Monetizarea diversificată susține reziliența marjei
|
|
Modelul de fulfillment
|
În principal marketplace și logistică terță parte, cu o localizare în creștere la Temu
|
Nu au fost divulgate cheltuieli de fulfillment la nivel de platformă
|
JD și Amazon dețin o infrastructură logistică mai masivă; Shopee îmbină serviciile de marketplace și cele de logistică
|
Fluxul de numerar de tip asset-light este un avantaj până când localizarea crește costurile fixe
|
|
Încredere și conformitate
|
Temu se confruntă cu un program de remediere DSA din UE după o amendă de 200 de milioane de euro
|
Costul recurent de remediere nu este divulgat separat
|
Toate marketplace-urile globale se confruntă cu măsuri de asigurare a conformității vânzătorilor și a siguranței produselor
|
Riscul de execuție este principalul motiv pentru care multiplul scăzut ar putea persista
|
|
Intensitatea capitalului
|
Capex-ul pentru FY2025 a fost de 1,1 miliarde RMB
|
Infrastructura de la terți transferă o parte din costuri în cheltuieli operaționale
|
Amazon și JD sunt structural mai intensive din punctul de vedere al capitalului
|
Susține un randament al fluxului de numerar mai ridicat dacă guvernanța se îmbunătățește
|
|
Companie
|
Cea mai recentă perioadă comparabilă
|
Venituri sau scală operațională
|
Semnal de creștere și marjă
|
Situație investițională și operațională
|
Concluzie competitivă
|
|
PDD Holdings
|
T2 2026
|
Venituri de 112,4 mld. RMB
|
Creștere de 8,1%; marjă operațională GAAP de 24,7%
|
Resurse mari de numerar și active reduse; cheltuieli pentru comercianți, guvernanță și localizare
|
Lider la capitolul profitabilitate, dar mai lent și mai puțin transparent decât concurenții cei mai rapizi
|
|
Alibaba
|
Trimestrul încheiat în iunie 2026
|
Venituri de 269,0 mld. RMB
|
Creștere de 9%; EBITA ajustat în scădere cu 30%
|
CMR comerț China în scădere cu 7%; creștere de 45% pe segmentul cloud AI; cheltuieli masive de infrastructură
|
Lider pe segmentul AI și cloud, dar monetizarea comerțului este mai slabă, iar fluxul de numerar este sub presiune
|
|
JD.com
|
T2 2026
|
Venituri de 346,4 mld. RMB
|
Creștere de -2,9%; marjă operațională GAAP de 1,3%
|
Marjă rezistentă în retail; cheltuielile de onorare a comenzilor au crescut la 7,1% din venituri
|
Lider la calitatea logisticii, dar pierde din dinamica creșterii veniturilor
|
|
Sea Limited
|
T2 2026
|
Venituri de 7,8 mld. USD; GMV Shopee de 38,3 mld. USD
|
Creștere a veniturilor de 48,1%; EBITDA Shopee de 255 mil. USD
|
Veniturile marketplace-ului Shopee în creștere cu 48,9%; marketingul a crescut cu 64,5% la nivel de grup
|
Câștigător clar al creșterii în Asia de Sud-Est, dar cu o profitabilitate comercială mult mai scăzută
|
Tabloul competitiv este asimetric. PDD câștigă în ceea ce privește profitabilitatea consolidată și eficiența capitalului: nici JD, nici Sea nu se apropie de marja sa operațională, în timp ce fluxul de numerar actual al Alibaba este consumat de infrastructura AI. Sea câștigă pe baza creșterii declarate a marketplace-ului, cu o creștere a GMV-ului Shopee de 28,4% și a veniturilor din marketplace-ul de bază de 65,6%. JD își pierde dinamica cifrei de afaceri, în ciuda unei francize logistice solide. Alibaba își reconstruiește avantajul în jurul AI și al cloud-ului, în loc să demonstreze o monetizare mai puternică a comerțului chinez.
PDD este un beneficiar net al orientării consumatorilor către valoare și al dorinței comercianților de cerere incrementală. Este un pierzător net în urma tranziției globale către răspunderea platformelor, testarea produselor și onorarea locală a comenzilor. Evaluarea actuală reflectă mai puternic această a doua forță. Acest lucru pare excesiv dacă marja operațională stabilă din T2 se dovedește a fi repetabilă; pare justificat dacă măsurile de remediere ale Temu fac ca cheltuielile de vânzări, marketing și guvernanță să crească mai rapid decât cele cu serviciile de tranzacționare.
5. Riscuri cheie
-
Măsurile de remediere ale Temu devin o resetare structurală a costurilor. Dacă Comisia Europeană respinge planul de acțiune din 28 august sau solicită controale semnificativ mai ample, verificarea vânzătorilor și testarea produselor ar putea crește cheltuielile operaționale și ar putea încetini viteza de listare. Acest parcurs duce de la listări mai puține sau mai scumpe la o conversie mai scăzută, o creștere mai lentă a veniturilor din tranzacții, marje mai slabe și un discount persistent de evaluare.
-
Creșterea tranzacțiilor decelerează sub baza de cheltuieli a platformei. Dacă creșterea serviciilor de tranzacționare scade sub 5% în timp ce cheltuielile de vânzări și marketing rămân peste 26% din venituri, creșterea veniturilor grupului s-ar putea apropia de 4%, iar efectul de levier operațional s-ar putea inversa. Acest lucru ar slăbi teza conform căreia cheltuielile cu conformitatea generează un volum de calitate mai ridicată.
-
Politica comercială erodează avantajul de preț al Temu. Tarifele vamale, taxele pentru coletele de valoare mică, restricțiile de minimis sau localizarea forțată pot crește costul total de livrare. Dacă comercianții nu pot absorbi aceste costuri, prețurile pentru consumatori cresc; dacă PDD le subvenționează, profitul brut și fluxul de numerar scad. Oricare dintre rezultate reduce valoarea rețelei de aprovizionare transfrontalieră a Temu.
-
Concurența internă obligă la acordarea de subvenții mai mari. Alibaba, JD și platformele de videoclipuri scurte pot folosi logistica, comerțul rapid, conținutul sau instrumentele pentru comercianți pentru a concura pentru aceiași utilizatori orientați spre valoare. O creștere susținută a sprijinului pentru comercianți și a subvențiilor pentru consumatori, fără o monetizare mai rapidă a tranzacțiilor, ar comprima marja operațională actuală de 24,7% a PDD.
-
Numerarul este evaluat cu discount deoarece alocarea capitalului rămâne opacă. Bilanțul este o sursă de siguranță, dar acționarii minoritari au o vizibilitate limitată asupra răscumpărărilor, dividendelor sau accesibilității numerarului din offshore. Acumularea continuă în absența unui cadru de rentabilitate poate face ca acțiunile să se tranzacționeze la un discount de conglomerat bogat în numerar.
-
Raportarea informațiilor și riscul legat de structura corporativă afectează verificarea. PDD nu dezvăluie veniturile la nivel de platformă, GMV, cumpărătorii activi, rata de comision (take rate) sau marja de contribuție a Temu, iar investitorii dețin un ADR offshore legat de o structură din Insulele Cayman cu expunere la o entitate chineză cu interes variabil (VIE). Un șoc legislativ sau de audit ar putea reduce multiplul de evaluare, chiar dacă profiturile consolidate rămân stabile.
-
Rezultatele din activități neoperaționale rămân volatile. T2 a inclus venituri din dobânzi și investiții de 13,5 miliarde RMB și o altă pierdere de 7,4 miliarde RMB. O inversare a randamentelor investițiilor, a cursurilor de schimb valutar sau a marjelor de evaluare poate face ca profitul net GAAP să difere semnificativ de performanța operațională, complicând semnalul P/E aparent scăzut.
6. Listă de verificare pentru monitorizare
-
Creșterea serviciilor de tranzacționare: peste 10% ar consolida teza; sub 5% ar indica faptul că motorul principal de volum stagnează.
-
Creșterea marketingului online: o redresare de peste 8% fără costuri mai mari de achiziție a comercianților ar indica o îmbunătățire a monetizării interne; o creștere continuă de o singură cifră ar confirma maturitatea.
-
Raportul costurilor de vânzări și marketing: sub 26% din venituri, în timp ce creșterea tranzacțiilor rămâne de două cifre, ar demonstra disciplină operațională; peste 30% ar sugera o escaladare a costurilor cu subvențiile sau conformitatea.
-
Marja operațională GAAP: peste 24% ar susține ipoteza că remedierea este absorbabilă; sub 20% timp de două trimestre ar slăbi poziția pozitivă.
-
Conversia fluxului de numerar operațional: fluxul de numerar operațional pe ultimele 12 luni peste profitul net pe ultimele 12 luni ar confirma calitatea numerarului; o scădere sub 80% din profitul net ar semnala efecte adverse asupra capitalului de lucru sau ale decontărilor cu comercianții.
-
Etape de remediere în UE: acceptarea planului din 28 august fără sancțiuni majore suplimentare ar reduce riscul de coadă; respingerea, penalitățile periodice sau restricțiile de servicii ar slăbi în mod semnificativ teza de investiții.
-
Dinamica concurenților: urmăriți GMV-ul și veniturile din marketplace ale Shopee (Sea), marja JD Retail și veniturile din managementul clienților ale Alibaba. PDD ar trebui să mențină un avantaj clar de profitabilitate, evitând în același timp o adâncire a decalajului de creștere.
-
Alocarea capitalului: un cadru semnificativ de răscumpărare de acțiuni sau de dividende ar debloca discountul aplicat numerarului; acumularea continuă peste 500 de miliarde RMB fără o politică de returnare a capitalului ar lăsa catalizatorul de evaluare incomplet.
7. Surse