Autor: LBank Research Analist: Ludo
Declinarea responsabilității: Acest raport este compilat și analizat pe baza informațiilor disponibile public și este destinat exclusiv distribuirii de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile pieței și așteptările consensuale discutate aici se pot schimba în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
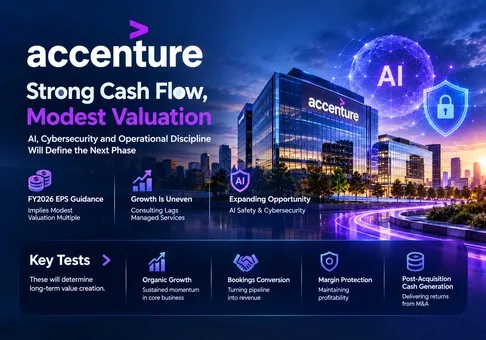
Judecată generală: Accenture plc rămâne o franciză puternică de servicii generatoare de numerar, iar acțiunea pare moderat subevaluată într-un scenariu de câștiguri stabile. Evaluarea noastră risc/recompensă este pozitivă, iar creșterea organică și numerarul reținut după achiziții sunt variabilele decisive. Siguranța AI și securitatea cibernetică industrială îi extind oportunitatea, dar numai anunțurile privind investițiile nu pot justifica o evaluare de tip software.
Rezultatele FY2026 din 1 octombrie, programate pentru ora 8:00 a.m. EDT / 20:00, ora Beijingului, cu publicarea înainte, oferă următorul test. Raportul acoperă acțiunea listată la NYSE. ACNON este expunerea tokenizată asociată; prețul său și drepturile sale legale nu trebuie substituite acțiunilor suport.
-
Evaluarea inițială necesită reziliență, nu o creștere excepțională. La închiderea acțiunii din 25 septembrie, de USD 176.11, punctul median al ghidajului pentru EPS ajustat FY2026, de USD 13.84, implică un multiplu de 12.7x al câștigurilor. Acest lucru este atractiv dacă profiturile se stabilizează, dar un multiplu aparent scăzut devine mai puțin util dacă automatizarea reduce permanent volumul de muncă facturabil.
-
Generarea de numerar este puternică, în timp ce alocarea capitalului face ca randamentul afișat să fie incomplet. Punctul median al FCF FY2026 al conducerii, de USD 11.15 miliarde, reprezintă aproximativ 10.3% dintr-o valoare a capitalurilor proprii calculată mecanic de USD 107.78 miliarde. Achizițiile consumă numerar în afara acelei definiții a FCF, astfel încât acesta este un randament operațional pre-achiziții, nu un randament distribuibil.
-
Calitatea creșterii este punctul slab. În T3, consultanța a crescut cu doar 1% în moneda locală, față de 5% în serviciile administrate. Mixul de venituri aproximativ egal implică faptul că activitatea recurentă de livrare amortizează proiectele discreționare. O redresare necesită ca jumătatea mai slabă să se îmbunătățească fără a cumpăra cea mai mare parte a creșterii incrementale.
-
Siguranța AI adaugă o categorie de servicii credibilă, cu o economie încă nedovedită. Anunțul din 18 septembrie prevede cel puțin 1 miliard USD de investiții din partea fiecărui partener pe parcursul a cinci ani. Anthropic va finanța activitatea de evaluare a Accenture, însă niciuna dintre părți nu a dezvăluit un venit atribuit echivalent. Atribuim o valoare de opțiune strategică fără a include titlul privind investiția în rezervări.
-
Pragul privind câștigurile este gestionabil; pragul privind ghidajul este mai exigent. La 23 septembrie, consensul secundar era de 18,04 miliarde USD pentru veniturile din T4 și 3,18 USD EPS. Cifra veniturilor este sub punctul median al intervalului de 18,075 miliarde USD comunicat de management. Simpla depășire a acelui prag nu ar demonstra o accelerare durabilă în FY2027.
Scenariul nostru ilustrativ de bază pentru FY2027 presupune venituri de 76 de miliarde USD, o marjă operațională normalizată de 15,8%, impozitare de 24,5%, venit net non-operațional zero, 0,18 miliarde USD interese care nu controlează și 612 milioane de acțiuni diluate. Acest lucru produce aproximativ un EPS de 14,52 USD, rotunjit la 14,50 USD. Aplicarea unui multiplu de 15x, presupus de analiști, oferă 217,50 USD, sau cu 23,5% peste prețul de referință la închidere. Ipoteza privind veniturile este cu aproximativ 3,3% peste estimarea mecanică a veniturilor pentru FY2026, de 73,58 miliarde USD; nu reprezintă ghidajul companiei și nici consensul. Ipoteza privind acțiunile permite răscumpărări modeste pentru a compensa diluarea, iar deducerea aferentă intereselor minoritare este o estimare.
Pentru sensibilitate, un scenariu negativ de 12,50 USD EPS la 12x oferă 150,00 USD, adică minus 14,8%; un scenariu pozitiv de 15,50 USD la 17x oferă 263,50 USD, adică plus 49,6%. Acestea sunt ilustrații condiționale de evaluare pe 12 luni, excluzând dividendele, nu mișcări prognozate în ziua raportării câștigurilor sau ținte publicate de brokeri. Multiplicatorul de bază reflectă o franciză durabilă de servicii cu o creștere modestă; multiplicatorul optimist necesită o accelerare organică clară; multiplicatorul pesimist prețuiește presiunea structurală. Nu atribuim probabilități și nu deducem o mișcare implicită a pieței fără date verificate din opțiuni.
Cel mai puternic contraargument este că un multiplicator scăzut compensează o diminuare a bazei adresabile de forță de muncă. În schimb, evaluarea noastră pozitivă presupune că integrarea, guvernanța și responsabilitatea operațională rămân valoroase chiar și atunci când producția de cod devine mai ieftină. Această ipoteză poate fi infirmată prin creșterea activității de consultanță, prețurile contractuale realizate și conversia numerarului.
2. Prezentarea companiei, mixul de afaceri și indicatorii operaționali de bază
Accenture vinde proiectarea, implementarea și operarea schimbării la nivel de întreprindere. Consultanța include strategie, implementarea tehnologiei și proiecte de transformare; serviciile gestionate administrează aplicații, infrastructură și procese de afaceri pe parcursul unor angajamente mai lungi. Clienții cumpără expertiză, capacitate de execuție și responsabilitate în cadrul unor sisteme complexe. Contractele pot percepe tarife pentru timp, livrabile sau rezultate. IA schimbă costul livrării și, prin urmare, negocierea acelor onorarii.
Categoriile comerciale de mai jos sunt tipuri de activitate, nu segmente de profit raportate separat. Raportarea geografică acoperă America, EMEA și Asia-Pacific. Expunerea sectorială include Comunicații, Media și Tehnologie; Servicii Financiare; Sănătate și Servicii Publice; Produse; și Resurse. Același angajament de securitate sau IA poate apărea în cadrul acestor clasificări; adăugarea lor ca surse independente de venit ar duce la dubla contabilizare a activității.
|
Afacere / expunere
|
Venituri T3 AF2026, mld. USD
|
Creștere în monedă locală
|
Economie și constrângere
|
|
Consultanță
|
9.33
|
1%
|
Implementare de proiecte și consultanță; sensibilă la ciclurile de aprobare și la repricing-ul legat de productivitate.
|
|
Servicii gestionate
|
9.39
|
5%
|
Livrare externalizată continuă; contractele mai lungi susțin gradul de utilizare, dar necesită investiții de tranziție.
|
|
Total
|
18.72
|
3%
|
Mix aproximativ egal pe tipuri de activitate; profiturile individuale pe tip de activitate nu sunt dezvăluite.
|
Metrici operaționale de bază și modificări
|
Metrică / eveniment
|
Observație verificată
|
Implicație pentru cercetare
|
|
Comenzi T3
|
19.32 mld. USD; în scădere cu 3% în monedă locală
|
Raportul book-to-bill de aproximativ 1.03x oferă puțin spațiu pentru întârzieri repetate.
|
|
Profitabilitate T3
|
Marjă operațională de 17.0%; EPS diluat de 3.80 USD
|
Execuție bună, dar un trimestru puternic din punct de vedere sezonier nu reprezintă o ipoteză pentru marja anuală.
|
|
Perspectivele companiei pentru T4
|
Venituri de 17.75–18.40 mld. USD; creștere de 1%–5% în monedă locală
|
Intervalul rămâne larg; comentariile privind AF2027 contează mai mult decât o depășire marginală.
|
|
Perspective EPS AF2026
|
GAAP 13.38–13.50 USD; ajustat 13.78–13.90 USD
|
Rezultatele ajustate exclud costurile de optimizare a activității; nu amestecați bazele de calcul.
|
|
Parteneriat cu Anthropic
|
18 septembrie; conducerea facultății coordonează activitatea de evaluare
|
Recunoașterea investițiilor și a veniturilor din servicii sunt evenimente diferite.
|
|
Închideri în domeniul securității OT
|
NetRise 31 iulie; Dragos 16 septembrie; runZero 17 septembrie
|
Dragos și runZero s-au închis după încheierea exercițiului financiar la 31 august; FY2027 include efectele integrării lor.
|
|
Următorul raport
|
1 octombrie 2026; apel la 8:00 a.m. EDT
|
O previzualizare orientată spre viitor; rezultatele reale pentru întregul an FY2026 nu sunt încă disponibile.
|
Cea mai importantă evoluție este trecerea către servicii și proprietate intelectuală care pot fi vândute fără o legătură directă cu orele de personal. Evaluarea AI integrată poate crea cerere repetată pe măsură ce modelele și mediile de implementare se schimbă. Securitatea cibernetică OT adaugă software și date industriale specializate. Ambele ar putea îmbunătăți durabilitatea veniturilor, dar niciuna nu transformă automat întreaga companie într-o afacere de software cu venituri recurente.
Anthropic descrie aranjamentul ca fiind neexclusiv, iar standardele și mecanismele de finanțare sunt încă în evoluție. Acest lucru permite Accenture să deservească dezvoltatori suplimentari, permițând totodată și clientului să utilizeze concurenți. Avantajul competitiv trebuie să provină din calitatea evaluării, integrarea fluxului de lucru și execuția de încredere. Nu există nicio licență exclusivă dezvăluită sau vreun volum garantat care să poată fi capitalizat.
Pentru T4, cazul nostru de monitorizare de bază este un venit de 18,075 miliarde USD și aproximativ 3,17 USD EPS ajustat, acesta din urmă fiind obținut mecanic prin scăderea EPS ajustat pe nouă luni de 10,67 USD din punctul median al întregului an. Aceasta este o aproximare deoarece numărul mediu ponderat de acțiuni pentru întregul an și pentru trimestru diferă. Un rezultat operațional bullish ar depăși 18,40 miliarde USD și 3,25 USD EPS, împreună cu o orientare organică mai puternică pentru FY2027; un rezultat bearish ar scădea sub 17,75 miliarde USD sau 3,05 și ar indica o cerere în slăbire. Aceste praguri sunt scenarii ale analiștilor, nu promisiuni ale companiei. Consensul secundar privind EPS nu este pe deplin reconciliat cu GAAP, astfel că reconcilierea publicată trebuie să guverneze comparația finală beat/miss.
3. Calitate fundamentală
Creșterea este pozitivă, dar inegală; marjele și conversia numerarului sunt mai puternice decât indicatorii cererii. Situațiile financiare comparabile pe nouă luni sunt mai informative decât anualizarea unui singur trimestru. Toate valorile financiare de mai jos sunt în miliarde USD, cu excepția EPS și a procentelor. Rândurile din bilanț folosesc în mod explicit date diferite la un anumit moment în timp.
|
Indicator
|
9L AF2025 / data menționată
|
9L AF2026 / data menționată
|
|
Venituri
|
52.077
|
55.504
|
|
Venit operațional GAAP
|
8.176
|
8.543
|
|
Marjă operațională GAAP
|
15.7%
|
15.4%
|
|
EPS diluat GAAP, USD
|
9.90
|
10.27
|
|
Flux de numerar din exploatare
|
7.560
|
9.268
|
|
Achiziții de imobilizări corporale și echipamente
|
0.492
|
0.492
|
|
FCF: flux de numerar din exploatare minus cheltuieli de capital
|
7.068
|
8.775
|
|
Numerar, 31 aug. 2025 / 31 mai 2026
|
11.479
|
10.165
|
|
Valoarea contabilă a datoriei, aceleași date din bilanț
|
5.149
|
5.142
|
Datoria include linia curentă de datorie/împrumut bancar și datoria pe termen lung, excluzând obligațiile din leasing operațional. Bilanțul din mai este anterior tranzacțiilor din septembrie și nu trebuie prezentat ca lichiditate curentă post-achiziție. FCF este o scădere calculată de analist, în concordanță cu definiția operațională a companiei; exclude achizițiile de afaceri.
Motorul generator de numerar arată sănătos. Principala întrebare analitică este cât de mult din acesta trebuie reinvestit pentru a păstra franciza. Costurile de recrutare, instruire și vânzare sunt deja incluse în generarea de numerar din exploatare. Achiziționarea capabilităților care lipsesc este diferită: numerarul iese prin activități de investiții și poate fi esențial din punct de vedere economic, chiar dacă este exclus din FCF. Evaluarea fiecărei unități de FCF ca fiind permanent disponibilă proprietarilor ar supraestima flexibilitatea capitalului.
Apelul conducerii din iunie a avut în vedere aproximativ 9 miliarde USD în achiziții pentru FY2026, condiționat de momentul finalizării tranzacțiilor. Finalizările ulterioare din septembrie înseamnă că această cifră nu poate fi tratată ca o cheltuială efectivă pentru FY2026. Doar ca ilustrare a intensității, scăderea a 9 miliarde USD din punctul median al FCF de 11,15 miliarde USD lasă 2,15 miliarde USD înainte de distribuțiile către acționari. Aceasta nu este o prognoză a soldului de numerar. Rezultatele din octombrie ar trebui să reconcilieze plățile efective pentru achiziții, contraprestația aferentă evenimentelor ulterioare, împrumuturile și distribuțiile planificate între perioadele fiscale.
Transmiterea noastră principală de la afacere la valoare este reproductibilă. La baza de venituri presupusă pentru anul fiscal 2027 de 76 de miliarde USD, o modificare a marjei cu 1 punct procentual schimbă venitul operațional anual cu 0,76 miliarde USD. La un impozit de 24,5% și 612 milioane de acțiuni, sensibilitatea EPS este de aproximativ 0,94 USD; la un multiplu de 15x al câștigurilor, valoarea capitalurilor proprii se schimbă cu aproximativ 14,06 USD pe acțiune. Acest lucru este semnificativ în raport cu discountul aparent. Prin urmare, mici concesii de preț pot compensa un volum mare de noi proiecte AI.
Alternativ, venituri anuale cu adevărat incrementale de 1 miliard USD, la o marjă de contribuție de 17%, generează un profit operațional de 0,17 miliarde USD, aproximativ 0,128 miliarde USD după impozitare și un EPS de 0,21 USD înainte de finanțare incrementală, interese minoritare sau diluare. La un multiplu de 15x, aceasta înseamnă aproximativ 3,15 USD pe acțiune. Dacă conversia în numerar a acelui profit incremental după impozitare este de 100%, FCF operațional incremental este de aproximativ 0,128 miliarde USD înainte de achiziții. Exercițiul arată clar de ce un titlu despre un parteneriat nu poate justifica o reevaluare mare fără o scară credibilă a veniturilor și un model de livrare profitabil.
Cea mai importantă variabilă este creșterea organică a veniturilor după concesii de preț legate de productivitate. Creșterea determinată de achiziții poate mări compania în timp ce reduce randamentul economic al capitalului. Creșterea organică sustenabilă permite levier operațional, finanțează dividende și răscumpărări și susține un multiplu mai mare al câștigurilor fără a se baza pe achiziții repetate de noi capabilități.
4. Industria și peisajul concurențial
Piața relevantă este cea a consultanței pentru întreprinderi, integrării sistemelor și operațiunilor tehnologice administrate. Platformele cloud și dezvoltatorii de modele furnizează tehnologie; furnizorii de servicii o conectează la datele clienților, procese, controale și schimbări organizaționale. Partenerii pot deveni și concurenți atunci când instrumente mai ușor de utilizat reduc efortul de implementare. Cererea din industrie ar trebui, prin urmare, evaluată în funcție de cheltuielile și rezultatele clienților, nu doar de numărul de anunțuri despre IA.
Următoarele elemente prezintă expunerea concurențială. Dimensiunea veniturilor este o măsură la nivel de companie sau segment, nu o estimare a cotei de piață; un numitor consecvent pentru piața totală nu a fost verificat.
|
Arenă concurențială
|
Dimensiune / dovezi
|
Cine este mai bine poziționat
|
Implicație pentru evaluare
|
|
Implementare la nivel de întreprindere
|
Venituri Accenture în T3 de 18,72 mld. USD din consultanță și servicii administrate
|
Capacitatea extinsă de livrare și accesul la clienți avantajează Accenture în programele complexe
|
Susține durabilitatea francizei; dimensiunea singură nu stabilește puterea de stabilire a prețurilor.
|
|
Livrare de tehnologie externalizată
|
Creștere Cognizant în T2 la curs valutar constant de 4,1%
|
Cognizant conduce acest grup restrâns de comparabili în privința creșterii raportate recente
|
Accenture trebuie să demonstreze o execuție organică competitivă.
|
|
Livrare globală eficientă
|
Marja operațională Infosys în T1: 21,1%
|
Infosys stabilește un reper exigent de eficiență a costurilor
|
Câștigurile de productivitate din AI pot fi erodate de concurență prin preț.
|
|
Consultanță în cloud hibrid
|
Venituri IBM Consulting în T2: 5,327 mld. USD
|
IBM își păstrează un canal integrat de platformă, dar are o creștere mai lentă
|
Economia segmentului, nu marjele software ale grupului IBM, reprezintă reperul relevant.
|
|
Evaluarea AI și securitatea OT
|
Lucrări noi Accenture/Anthropic; tranzacții pe platforma Dragos finalizate
|
Accenture are o amploare credibilă a capabilităților; leadershipul de categorie nu este încă cuantificat
|
Meritele potențiale ale diversificării justifică o opțiune, nu un multiplu software acordat automat.
|
|
Companie / domeniul comparației
|
Trimestru încheiat la
|
Venituri, mld. USD
|
Creștere la curs valutar constant
|
Indicator de profitabilitate
|
Indicator al cererii
|
|
Accenture plc
|
31 mai 2026
|
18.718
|
3%
|
Marjă operațională GAAP de 17,0%
|
Rezervări trimestriale de 19,32 mld. USD
|
|
Cognizant Technology Solutions Corporation
|
30 iunie 2026
|
5.481
|
4.1%
|
Marjă operațională GAAP de 15,9% / 16,0% ajustată
|
Rezervări TTM de 29,1 mld. USD; rezervările trimestriale au scăzut cu 6%
|
|
Infosys Limited
|
30 iunie 2026
|
5.082
|
2.4%
|
Marjă operațională IFRS de 21,1%
|
TCV pentru contracte mari de 3,6 mld. USD; 61% net nou
|
|
International Business Machines Corporation — Consultanță
|
30 iunie 2026
|
5.327
|
1.1%
|
Marjă de profit a segmentului de 12,1%
|
Veniturile segmentului au crescut cu 0,2% în moneda raportată
|
Comparabilitatea este aproximativă: perioadele diferă cu o lună; creșterea la curs valutar constant poate include achiziții; profitul segmentului IBM nu reprezintă profitul operațional GAAP consolidat. Rezervările trimestriale, rezervările TTM și TCV pentru contracte mari sunt indicatori distincți și nu pot fi clasificați ca și cum ar avea același numitor. Nu se afirmă nicio clasificare comparativă P/E fără prețuri datate comparabile și ajustări ale câștigurilor.
Pe baza dovezilor operaționale disponibile, Cognizant este câștigătorul relativ la capitolul creștere, Infosys este liderul la marjă, iar IBM Consulting rămâne în urmă la creștere. Aceste etichete descriu această fereastră de raportare, nu transferuri de cotă de piață dovedite. Accenture este probabil beneficiarul net în integrarea complexă a AI și guvernanță, dar activitatea sa de consultanță rămâne expusă comoditizării. Poziția sa generală este mai puternică decât a unui furnizor bazat exclusiv pe arbitrajul forței de muncă și mai slabă decât a unei platforme cu distribuție exclusivă.
Câmpul de luptă comercial este cine păstrează economiile de productivitate. În cadrul contractelor cu preț fix, un furnizor poate păstra inițial economiile rezultate din livrarea asistată de AI. La reînnoire, clienții pot cere prețuri mai mici sau un volum mai mare de output. În cadrul contractelor bazate pe timp, numărul de ore se poate reduce imediat. Tarifarea în funcție de rezultat funcționează cel mai bine atunci când furnizorul poate măsura și influența rezultatul; aceasta introduce riscuri de execuție și de răspundere atunci când rezultatele de business depind de factori aflați în afara controlului său.
Scenariul nostru de bază permite o anumită reinvestire a câștigurilor de productivitate în prețuri mai mici și servicii mai bune. Nu presupune o extindere permanentă a marjelor din fiecare reducere a orelor de livrare. Un avantaj sustenabil s-ar reflecta în rate de câștig mai mari, colaborări repetate și venituri îmbunătățite per unitate de efort de livrare, în timp ce retenția clienților rămâne puternică. Fără aceste semne, tranziția poate avea succes din punct de vedere tehnologic, dar poate fi dezamăgitoare din punct de vedere financiar.
5. Riscuri cheie
-
Automatizarea reevaluează activitatea de bază mai repede decât se extinde volumul de muncă nouă. Dacă creșterea în consultanță devine negativă, în timp ce serviciile administrate încetinesc, mai puține ore facturabile și concesiile la reînnoire ar slăbi veniturile și levierul operațional. O pierdere persistentă a marjei ar submina evaluarea de bază chiar dacă proiectele legate de AI cresc.
-
Contractările nu reușesc să se transforme în venituri. O altă perioadă cu raport book-to-bill sub 1,0x; începerea întârziată a proiectelor sau anulările de contracte ar reduce gradul de utilizare și ar amâna încasările de numerar. Valorile contractelor multianuale nu ar trebui tratate ca venituri pentru trimestrul următor, iar RPO-ul raportat nu reprezintă o garanție necondiționată de numerar.
-
Alocarea capitalului absoarbe aparenta marjă de siguranță a valorii. Achizițiile, cheltuielile de integrare și distribuțiile către acționari ar putea depăși împreună numerarul generat intern. Costurile mai ridicate ale împrumuturilor sau răscumpărările mai lente ar reduce EPS și numerarul disponibil pentru deținători. Testul relevant este poziția financiară după închidere, nu instantaneul numerarului din mai.
-
Evaluarea AI are o rampă comercială lentă sau costisitoare. Dacă costurile pentru instruire, acces, asigurare sau personal tehnic apar înaintea veniturilor recurente de la clienți, noua afacere poate dilua marjele pe termen scurt. Un model de finanțare neexclusiv, în evoluție, slăbește orice presupunere privind prețuri sau volume garantate.
-
Accelerarea raportată maschează dependența de achiziții. Dacă creșterea headline din FY2027 accelerează, dar componenta organică rămâne în jurul stagnării, evaluarea ar reflecta mai degrabă capitalul alocat decât o îmbunătățire a cererii. Contabilitatea achizițiilor și ajustările recurente de restructurare pot, de asemenea, lărgi diferența dintre EPS ajustat și economia proprietarului.
-
Presiunea asupra bugetului și execuția perturbă livrarea. Întârzierile în achizițiile din sectorul public, cheltuielile discreționare mai slabe sau implementările mari eșuate ar afecta gradul de utilizare și profitabilitatea contractelor. Deficitele de venituri pot preceda ajustarea costurilor, producând un impact disproporționat asupra câștigurilor.
-
Tokenul tranzacționat se abate de la acțiune. ACNON introduce considerente legate de emitent, custodie, răscumpărare, lichiditate și urmărirea performanței, dincolo de fundamentele Accenture. Un discount sau o primă a tokenului poate eclipsa o schimbare modestă a valorii acțiunii suport; scenariile din raport se aplică acțiunilor ACN.
6. Listă de monitorizare
Primele cinci elemente sunt catalizatorii prioritari ai câștigurilor. Pragurile de mai jos sunt teste de cercetare, nu estimări ale conducerii, cu excepția cazului în care sunt etichetate explicit.
-
1 octombrie, raportarea T4: comparați veniturile cu intervalul companiei de 17,75–18,40 miliarde USD și cu consensul secundar datat de 18,04 miliarde USD. Un rezultat peste interval consolidează dovezile privind cererea; doar o mică depășire a EPS nu este suficientă.
-
Perspectiva organică pentru FY2027: o creștere de peste 3% după excluderea achizițiilor ar consolida teza redresării; sub 1% ar slăbi-o. Solicitați puntea de reconciliere pentru achiziții și curs valutar, în loc să vă bazați pe creșterea principală din titlu.
-
Consultanță și rezervări: o creștere a consultanței în monedă locală de peste 3% și un raport book-to-bill menținut peste 1,1x ar indica o îmbunătățire. Un raport book-to-bill sub 1,0x timp de două trimestre ar fi un semnal negativ, în funcție de calendarul tranzacțiilor.
-
Protecția marjei: o perspectivă a marjei ajustate pentru FY2027 la sau peste 15,8% susține cadrul de bază. Sub 15,3% sau un decalaj în creștere față de GAAP din cauza unor costuri repetate ar necesita ipoteze mai reduse privind câștigurile normalizate.
-
Puntea dintre numerar și finanțare: FCF în linie cu sau peste intervalul orientativ de 10,8–11,5 miliarde USD pentru FY2026 susține calitatea numerarului. Analizați împreună plățile efective pentru achiziții, evenimentele ulterioare din septembrie, datoria și randamentele de capital planificate; FCF înainte de achiziții este insuficient de unul singur.
-
Monetizarea siguranței AI și integrarea OT: căutați venituri recunoscute, angajamente plătite semnate, costuri de livrare și alocarea efectivă a prețului de achiziție. Tratați anunțurile privind investiții de 1 miliard USD ca intenții de cheltuire până când sunt dezvăluite elementele economice ale veniturilor.
-
Rezultate per acțiune și evaluare: verificați dacă baza diluată a acțiunilor tinde către ipoteza noastră de 612 milioane. Dacă așteptările privind EPS normalizat scad sub 13,00 USD, reconsiderați perspectiva pozitivă; dacă prețul depășește 217,50 USD fără îmbunătățiri ale câștigurilor, o mare parte din discountul scenariului nostru de bază s-a redus.
Limită informațională: rezultatele pentru FY2026 și un bilanț post-achiziție de după septembrie nu sunt încă verificate. Prețul nostru de referință al acțiunii este închiderea din 25 septembrie de la Stock Analysis, nu o cotație live din 28 septembrie. Folosim în mod consecvent seria marcată explicit cu ora 4:00 p.m. Consensul este un instantaneu secundar datat și se poate modifica. Nu este furnizată nicio mișcare implicită din opțiuni și nici o prognoză precisă a veniturilor din siguranța AI. Aceste lacune limitează în principal precizia tranzacționării pe evenimente și evaluarea numerarului post-achiziție.
7. Surse
Toate sursele au fost accesate la 28 septembrie 2026. Calculele financiare și ipotezele de scenariu reprezintă analiza LBank Research.
-
Tranzacționare Spot ACNON/USDT | LBank (https://www.lbank.com/trade/acnon_usdt) — Deschis pe 28 septembrie; perechea, graficul și interfața de introducere a ordinelor sunt vizibile. Cotația din cache este exclusă.
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-