Autor: LBank Research Analist: Ludo
Pereche de tranzacționare: BABAUSDT(https://www.lbank.com/trade/babaon_usdt)
Declinare de responsabilitate: Acest raport este compilat și analizat pe baza informațiilor disponibile public și este destinat exclusiv partajării de informații și discuțiilor de cercetare. Nu constituie un sfat de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile, evaluările, prețurile de piață și așteptările consensuale ale companiei discutate în acest document se pot schimba în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
Evaluare generală: Alibaba este o franciză excepțională de comerț chinezesc, cu o activitate de cloud AI aflată într-o accelerare reală, însă acțiunile sunt doar moderat atractive după cea mai recentă resetare, deoarece aplicațiile și infrastructura AI consumă mai mult numerar decât produce încă segmentul de cloud; variabila decisivă este dacă Serviciile AI Cloud și Compute pot susține o creștere de peste 35% în timp ce cheltuielile de capital ale grupului nu mai cresc mai repede decât fluxul de numerar operațional.
-
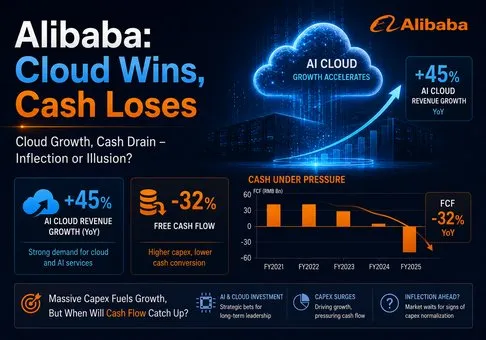
Inflexiunea cloud este reală și semnificativă din punct de vedere comercial. Veniturile din serviciile AI Cloud și de calcul au crescut cu 45% de la an la an, ajungând la 48,4 miliarde RMB în trimestrul din iunie 2026, în timp ce EBITA ajustată a segmentului a crescut cu 133% până la 5,6 miliarde RMB, iar marja s-a extins de la 7,2% la 11,6%. Veniturile din produsele asociate AI au atins 12,4 miliarde RMB și au înregistrat o creștere de trei cifre pentru al doisprezecelea trimestru consecutiv. Aceasta nu mai este o poveste despre demonstrarea modelelor: cloud-ul a adăugat 15,0 miliarde RMB la veniturile trimestriale și 3,2 miliarde RMB la EBITA ajustată de la an la an, reprezentând o marjă incrementală de 21,4%.
-
Grupul nu a convertit succesul din sectorul cloud în rezultate economice agregate mai bune. Veniturile consolidate au crescut cu 9%, însă EBITA ajustat a scăzut cu 30%, până la 27,3 miliarde RMB, iar marja operațională GAAP s-a comprimat de la 14% la 6%. Puntea principală este vizibilă: îmbunătățirea EBITA pe segmentul cloud de 3,2 miliarde RMB a fost eclipsată de o creștere de 10,6 miliarde RMB a pierderilor din AI Labs and Applications, în timp ce segmentul "Toate celelalte" a trecut de la un profit mic la o pierdere de 3,3 miliarde RMB. Prin urmare, teza de investiții depinde de monetizarea dincolo de infrastructură, nu doar de o cerere mai rapidă de putere de calcul.
-
Conversia numerarului este principala slăbiciune. Fluxul de numerar operațional a crescut cu 11%, până la 22,9 miliarde RMB, însă cheltuielile de capital au crescut cu 75%, până la 67,7 miliarde RMB, generând o ieșire de flux de numerar liber de 44,7 miliarde RMB. Pe o bază actualizată mecanic a ultimelor douăsprezece luni, fluxul de numerar operațional a fost de aproximativ 78,5 miliarde RMB, cheltuielile de capital de aproximativ 155,1 miliarde RMB, iar fluxul de numerar liber definit de companie a fost de aproximativ minus 72,5 miliarde RMB. Bilanțul poate finanța această etapă, dar profilul actual al câștigurilor nu o permite.
-
Plasamentul de 80 de miliarde HKD este rațional din punct de vedere strategic, dar costisitor din punct de vedere economic pentru deținătorii existenți. Alibaba a stabilit prețul pentru 710 milioane de acțiuni ordinare noi la 112,70 HKD, echivalentul a aproximativ 3,8% din numărul mediu ponderat de acțiuni ordinare de bază din trimestrul încheiat în iunie, și a alocat toate încasările nete pentru AI full-stack. Încasările reprezintă echivalentul a doar 1,18 trimestre de cheltuieli de capital din trimestrul încheiat în iunie. Atragerea de capital propriu după răscumpărarea de acțiuni și în timp ce se menține o lichiditate substanțială semnalează faptul că managementul se așteaptă ca necesarul de infrastructură AI să rămână neobișnuit de mare; de asemenea, aceasta transferă o parte din riscul de execuție către acționari prin diluare.
-
Evaluarea nu este scumpă raportat la vânzări, dar este exigentă în raport cu câștigurile actuale în numerar. La închiderea ADR din 21 august de 119,34 și la numărul de acțiuni de bază din trimestrul încheiat în iunie, valoarea calculată mecanic a capitalurilor proprii a fost de aproximativ 278,5 miliarde. După scăderea a aproximativ 30,6 miliarde de investiții lichide nete, valoarea întreprinderii a fost de aproximativ 247,9 miliarde, sau de 1,6 ori veniturile anterioare actualizate mecanic. Cu toate acestea, aceasta a echivalat cu de aproximativ 26 de ori valoarea EBITA ajustată anterioară și de 40 de ori profitul net non-GAAP anterior, în timp ce fluxul de numerar liber anterior a fost negativ. O perspectivă favorabilă se consolidează dacă creșterea cloud rămâne peste 35%, marja EBITA cloud depășește 15%, iar cheltuielile de capital trimestriale scad sub 55 de miliarde RMB; aceasta se atenuează dacă creșterea cloud scade sub 30% înainte ca pierderile din aplicațiile IA să se reducă semnificativ.
Calculele de evaluare utilizează prețul de închidere al ADR din 21 august 2026, numărul mediu ponderat oficial de acțiuni aferent trimestrului încheiat în iunie, bilanțul contabil de la 30 iunie și o actualizare retrospectivă mecanică ce înlocuiește trimestrul din iunie 2025 din rezultatele anului fiscal 2026 cu trimestrul din iunie 2026. Acestea reprezintă instrumente de observare, mai degrabă decât prețuri-țintă.
2. Prezentare generală a companiei, mixul de activități și indicatorii operaționali de bază: Comerțul finanțează stiva AI, dar povara finanțării este în creștere
Alibaba Group este o companie tehnologică globală axată pe comerț și inteligență artificială full-stack. Platformele sale de comerț conectează consumatorii și comercianții prin Taobao, Tmall, AliExpress, Lazada, Trendyol, piețe en gros, livrare de produse alimentare și la cerere. Aceasta obține venituri din tarife de gestionare a clienților, comisioane, vânzări directe, precum și venituri din logistică și servicii. Ecosistemul comercial asigură trafic, relații cu comercianții, date privind tranzacțiile și generare de numerar.
AI Cloud and Compute Services combină Alibaba Cloud cu T-Head Semiconductor. Acesta vinde capacitate de cloud public, infrastructură de accelerare AI, modele, baze de date și software de orchestrare către companii și dezvoltatori. Integrarea cuprinde cipuri proprietare, clustere de calcul eterogene și ecosistemul de modele Qwen. Alibaba a raportat o cotă de 38,1% din piața de cloud AI din China în 2025, conform Omdia, însă acea estimare este o definiție a pieței de la o terță parte, mai degrabă decât o cotă din totalul cheltuielilor de cloud din China.
AI Labs and Applications include laboratoarele de modele Qwen, aplicația de consum Qwen și agentul enterprise QwenWork. Este strategic important deoarece aplicațiile de succes pot genera cerere de inferență pentru Alibaba Cloud și pot direcționa utilizarea din lumea reală înapoi în dezvoltarea de modele. Din punct de vedere economic, rămâne un portofoliu de incubare: veniturile din trimestrul încheiat în iunie au fost de doar 3,3 miliarde RMB, comparativ cu o pierdere EBITA ajustată de 13,9 miliarde RMB, reflectând investițiile în modele și costurile de inferență Qwen.
"Toate celelalte" include Alibaba Health, media digitală și divertismentul, Amap, jocurile și alte activități tehnologice. Aceasta adaugă opționalitate, dar în prezent diluează profitabilitatea. Noua structură a segmentelor face ca alegerea alocării centrale să fie mai clară decât înainte: profitul din comerțul matur finanțează atât expansiunea profitabilă a cloud-ului, cât și aplicațiile AI care înregistrează pierderi.
|
Segmentul pentru trimestrul din iunie 2026
|
Produse și clienți
|
Venituri
|
YoY
|
Ponderea în veniturile consolidate
|
EBITA ajustat / marjă
|
Opinia analiștilor
|
|
Alibaba E-commerce Group
|
Piețe naționale și internaționale, vânzări directe, comerț rapid, logistică și comerț cu ridicata
|
205,9 mld. RMB
|
4%
|
76,5%
|
39,7 mld. RMB / 19,3%
|
Sursă durabilă de profit; activitatea slabă a tranzacțiilor din China este compensată de extinderea comerțului rapid și de eficiența internațională
|
|
Servicii cloud și de calcul AI
|
Cloud public, calcul AI, orchestrare și cipuri T-Head pentru întreprinderi și dezvoltatori
|
48,4 mld. RMB
|
45%
|
18,0%
|
5,6 mld. RMB / 11,6%
|
Cel mai bun activ de creștere și cea mai clară sursă de valoare incrementală a companiei
|
|
Laboratoare și aplicații AI
|
Modelele Qwen, aplicația Qwen și QwenWork
|
3,3 mld. RMB
|
16%
|
1,2%
|
Negativ 13,9 mld. RMB / negativ 415%
|
Coerent din punct de vedere strategic, dar economia actuală de inferență și dezvoltare distruge profitul grupului
|
|
Toate celelalte
|
Sănătate, divertisment, Amap, jocuri și alte active tehnologice
|
28,8 mld. RMB
|
1%
|
10,7%
|
Negativ 3,3 mld. RMB / negativ 11,6%
|
Opționalitatea portofoliului rămâne o povară și implică risc de depreciere
|
|
Nealocate și eliminări
|
Elemente corporative și tranzacții între segmente
|
Negativ 17,5 mld. RMB
|
N/M
|
Negativ 6,5%
|
Negativ 0,8 mld. RMB
|
Reconciliere necesară; ponderile segmentelor nu însumează 100% înainte de eliminări
|
|
Consolidat
|
Comerț plus platformă AI full-stack
|
269,0 mld. RMB
|
9%
|
100%
|
27,3 mld. RMB / 10,2%
|
Creșterea s-a îmbunătățit, dar randamentul consolidat al investițiilor incrementale s-a deteriorat
|
Cel mai valoros activ al grupului rămâne volanta commerce-to-cloud. Aproximativ 64 de milioane de membri 88VIP reprezintă o bază internă de clienți cu cheltuieli ridicate, în timp ce 250 de milioane de utilizatori folosiseră funcționalități de cumpărături bazate pe inteligență artificială prin intermediul Qwen. Alibaba poate distribui agenți în fluxurile de lucru de cumpărături, operațiuni comerciale și DingTalk fără a plăti o taxă de platformă către terți. Acest avantaj de distribuție este dificil de replicat pentru un laborator de modele independent.
Limita este că sectorul de comerț în sine nu accelerează. Veniturile din e-commerce din China au scăzut cu 8%; veniturile din managementul clienților au scăzut cu 7% sau au crescut cu doar 1% excluzând contra-veniturile dintr-un nou program de dezvoltare a afacerilor. China Quick Commerce a crescut cu 45% până la 53,3 miliarde RMB și a îmbunătățit rentabilitatea unitară, însă această creștere ridicată reflectă parțial un mix de venituri mai intensiv în capital și logistică. E-commerce-ul internațional a scăzut cu 1%, deși AliExpress a obținut profit operațional. Comerțul rămâne rezistent, dar nu reaccelerează.
Indicatori operaționali de bază și modificări
Factorul declanșator imediat este combinația dintre rezultatele Alibaba din trimestrul încheiat în iunie, publicate pe 20 august, și anunțurile privind plasamentul de acțiuni din 23–24 august. Rezultatele au stabilit cea mai rapidă creștere a serviciilor cloud în rândul platformelor chinezești concurente selectate, în timp ce plasamentul a dezvăluit că managementul nu dorește să limiteze investițiile în infrastructură la fluxul de numerar liber pe termen scurt generat intern.
|
Metrică sau eveniment
|
Ultima valoare
|
Comparație YoY / istorică
|
Bază contabilă sau statistică
|
Implicație
|
|
Venituri consolidate
|
269,0 mld. RMB
|
În creștere cu 9%
|
Raportare a companiei conform U.S. GAAP
|
Divizia Cloud și comerțul rapid au compensat pe deplin veniturile mai slabe din piața din China și din comerțul internațional
|
|
Servicii AI Cloud și de calcul
|
venituri de 48,4 mld. RMB; EBITA ajustat de 5,6 mld. RMB
|
Venituri în creștere cu 45%; EBITA ajustat în creștere cu 133%
|
Segment reconfigurat; profit non-GAAP
|
O marjă EBITA incrementală de 21,4% arată că extinderea infrastructurii poate fi profitabilă
|
|
Venituri din produse asociate AI
|
12,4 mld. RMB
|
Creștere de trei cifre timp de 12 trimestre consecutive
|
Venituri din produse definite de companie
|
Cererea este suficient de largă pentru a susține o ipoteză de accelerare a cloud-ului pe mai multe trimestre
|
|
Venit operațional GAAP
|
15,2 mld. RMB; marjă de 6%
|
Scădere de 57%; marjă în scădere de la 14%
|
U.S. GAAP
|
Cheltuielile cu AI, deprecierea fondului comercial și un provizion pentru o amendă din partea Comisiei Europene au eclipsat creșterea veniturilor
|
|
Flux de numerar operațional / flux de numerar liber
|
22,9 mld. RMB / minus 44,7 mld. RMB
|
Fluxul de numerar operațional a crescut cu 11%; ieșirile de FCF s-au agravat cu 25,9 mld. RMB
|
FCF este egal cu fluxul de numerar operațional minus achizițiile de capital specificate și ajustările privind protecția cumpărătorilor
|
Calitatea câștigurilor este slabă, deoarece dezvoltarea infrastructurii absoarbe mai mult decât întreaga generare de flux de numerar operațional
|
|
Cheltuieli de capital
|
67,7 mld. RMB
|
În creștere cu 75% de la 38,7 mld. RMB
|
Informații furnizate de companie
|
Rata de rulare din trimestrul încheiat în iunie depășește încasările din noile plasamente în termen de cinci luni
|
|
Investiții lichide / obligații de tip datorie
|
474,5 mld. RMB / aproximativ 266,5 mld. RMB
|
Investițiile lichide au scăzut cu 46,3 mld. RMB în termeni secvențiali
|
Obligațiile de tip datorie includ împrumuturile bancare, titlurile senior, obligațiunile convertibile și obligațiunile preschimbabile
|
Lichiditatea netă rămâne substanțială, dar datoria și capitalurile proprii externe finanțează tot mai mult creșterea
|
|
Plasament de acțiuni
|
80 mld. HK; 710 mil. acțiuni noi la 112,70 HK
|
Aproximativ 3,8% din acțiunile ordinare medii ponderate de bază
|
În așteptarea finalizării pe 26 august
|
Prelungește perioada de investiții în IA, dar diluează participarea pe acțiune și ridică pragul de validare
|
Cea mai importantă schimbare a câștigurilor pe termen scurt este efectul de levier operațional al segmentului cloud. Veniturile au crescut cu 15,0 miliarde RMB, iar EBITA ajustat a crescut cu 3,2 miliarde RMB, oferind o marjă incrementală reproductibilă de 21,4%. Dacă segmentul ar mai înregistra o creștere de 35% față de baza din trimestrul încheiat în iunie, la o marjă incrementală de 20%, aceasta ar adăuga aproximativ 16,9 miliarde RMB la veniturile trimestriale și 3,4 miliarde RMB la EBITA ajustat. Chiar și așa, s-ar acoperi mai puțin de o treime din pierderea trimestrială actuală de 13,9 miliarde RMB a diviziei AI Labs. Prin urmare, stratul de aplicații trebuie fie să monetizeze mai rapid, fie să reducă costurile de inferență înainte ca creșterea segmentului cloud să poată îmbunătăți semnificativ câștigurile consolidate.
Plasarea modifică, de asemenea, mesajul privind alocarea capitalului. Alibaba a răscumpărat doar 162 de milioane de ADS-uri în trimestrul din iunie, apoi a strâns echivalentul a aproximativ 10,2 miliarde prin acțiuni noi. Tranzacția este suficient de mare pentru a susține extinderea infrastructurii, dar mică în raport cu o rată trimestrială a cheltuielilor de capital de 67,7 miliarde RMB. Aceasta ar trebui interpretată cel mai bine ca o dovadă a încrederii conducerii în cerere și, în același timp, a îngrijorării cu privire la intensitatea finanțării.
3. Calitatea fundamentală: Bilanțul este puternic, dar calitatea fluxului de numerar liber s-a deteriorat
|
Element
|
FY2024
|
FY2025
|
FY2026
|
Trimestrul din iunie 2026 / perioadă retrospectivă actualizată automat
|
Opinia echipei de cercetare
|
|
Venituri
|
941,2 mld. RMB
|
996,3 mld. RMB
|
1.023,7 mld. RMB
|
269,0 mld. RMB pe trimestru; 1.045,0 mld. RMB în perioada retrospectivă
|
Creșterea a reaccelerat, propulsată de cloud-ul AI și comerțul rapid
|
|
Marja operațională GAAP
|
N/A
|
14%
|
5%
|
6% în trimestrul din iunie comparativ cu 14% în anul precedent
|
Efectul de levier operațional al grupului este negativ în ciuda accelerării veniturilor
|
|
Profit net
|
71,3 mld. RMB
|
126,0 mld. RMB
|
102,1 mld. RMB
|
10,4 mld. RMB pe trimestru; 70,2 mld. RMB în perioada retrospectivă
|
Câștigurile din investiții, deprecierile și provizioanele fac din profitul GAAP un indicator slab al performanței operaționale
|
|
Profit net non-GAAP
|
157,5 mld. RMB
|
158,1 mld. RMB
|
60,7 mld. RMB
|
20,7 mld. RMB pe trimestru; 47,9 mld. RMB pe ultimele 12 luni
|
Câștigurile de bază au scăzut mult mai rapid decât veniturile, slăbind suportul actual pentru evaluare
|
|
Flux de numerar operațional
|
182,6 mld. RMB
|
163,5 mld. RMB
|
76,2 mld. RMB
|
22,9 mld. RMB pe trimestru; 78,5 mld. RMB pe ultimele 12 luni
|
Generarea de numerar rămâne pozitivă, dar este la mai puțin de jumătate din nivelul din exercițiul financiar 2024 (FY2024)
|
|
Flux de numerar liber definit de companie
|
156,2 mld. RMB
|
73,9 mld. RMB
|
Negativ 46,6 mld. RMB
|
Negativ 44,7 mld. RMB pe trimestru; negativ 72,5 mld. RMB pe ultimele 12 luni
|
Dezvoltarea AI a eliminat fostul avantaj al returnării de numerar
|
|
Cheltuieli de capital
|
32,1 mld. RMB
|
86,0 mld. RMB
|
126,1 mld. RMB
|
67,7 mld. RMB pe trimestru; 155,1 mld. RMB pe ultimele 12 luni
|
Intensitatea capitalului crește mai rapid decât veniturile și generarea internă de numerar
|
|
Investiții lichide / obligații de tip datorie
|
N/A
|
N/A
|
520,8 mld. RMB lichizi în martie 2026
|
474,5 mld. RMB lichizi / 266,5 mld. RMB obligații de tip datorie în iunie 2026
|
Lichiditatea netă este puternică, dar tamponul este consumat înainte de închiderea plasamentului
|
Cifrele cumulate actualizate mecanic sunt egale cu rezultatele pentru anul fiscal 2026 minus trimestrul din iunie 2025 plus trimestrul din iunie 2026. Fluxul de numerar liber urmează definiția non-GAAP a Alibaba. Obligațiile asimilate datoriilor includ împrumuturile bancare curente și necurente, obligațiunile prioritare, obligațiunile prioritare convertibile și obligațiunile schimbiabile; obligațiile din leasing sunt excluse.
Creștere și marje. Calitatea veniturilor este mixtă. Creșterea segmentului cloud este de mare valoare, deoarece segmentul își extinde marja în timp ce înregistrează o creștere de 45%. Creșterea comerțului rapid (quick-commerce) este mai puțin valoroasă pe unitatea de venit, deoarece intensitatea serviciilor de logistică (fulfillment) și a subvențiilor este structural mai mare. Ponderea consolidată a costului veniturilor a crescut de la 55,1% la 61,8%, parțial din cauza mixului de cloud și tehnologie și parțial pentru că subvențiile au fost mutate din cheltuieli de marketing în contra-venituri. Această prezentare contabilă a redus cheltuielile de marketing raportate ca procent din venituri și înseamnă că aparenta îmbunătățire a eficienței vânzărilor nu ar trebui interpretată în mod izolat.
Flux de numerar și cheltuieli de capital. Conversia numerarului este slabă după orice criteriu practic. O afacere care generează 22,9 miliarde RMB ca flux de numerar operațional trimestrial nu poate finanța la nesfârșit cheltuieli de capital trimestriale de 67,7 miliarde RMB fără a atrage lichidități sau a emite capital. Plasamentul oferă timp, nu o dovadă a randamentului. Aspectul pozitiv este că compania cumpără active legate de o cerere vizibilă de servicii cloud, în loc să finanțeze doar pierderile operaționale; aspectul negativ este că pierderile AI Labs și investițiile în infrastructură au loc simultan.
Bilanțul și alocarea capitalului. Investițiile lichide din iunie, de 474,5 miliarde RMB, au depășit obligațiile de tip datorie de aproximativ 266,5 miliarde RMB cu circa 208,0 miliarde RMB, sau 30,6 miliarde USD la cursul de schimb de la sfârșitul trimestrului al companiei. Adăugarea plasamentului ar restabili o mare parte din declinul de lichiditate din acest trimestru. Totuși, emiterea a cu 3,8% mai multe acțiuni la scurt timp după o perioadă de răscumpărări face ca cadrul de returnare a capitalului să fie mai puțin credibil. Investitorii ar trebui să evalueze programul de răscumpărare doar atunci când răscumpărările depășesc emisiunea de acțiuni și compensațiile în acțiuni pe parcursul unui an întreg.
Concluzie fundamentală. Calitatea activelor Alibaba este puternică, iar bilanțul său rămâne în esență de tip investment-grade, însă calitatea sa financiară actuală este slabă deoarece profitul consolidat și fluxul de numerar disponibil scad în timp ce veniturile cresc. Singura variabilă cu adevărat importantă este raportul dintre fluxul de numerar operațional pe ultimele 12 luni și cheltuielile de capital: o redresare de peste 1,0 ori ar arăta că cererea de IA se autofinanțează; raportul actualizat automat este de doar aproximativ 0,51 ori.
4. Industria și peisajul competitiv: Alibaba este lider în ceea ce privește amploarea cloud-ului AI în China, în timp ce Tencent este lider în distribuția AI finanțată cu numerar
Alibaba concurează în două industrii care se suprapun. În comerț, concurează pentru timpul consumatorilor, bugetele comercianților și economia serviciilor de fulfillment cu JD.com, PDD Holdings, Meituan și platformele de videoclipuri scurte. În infrastructura și aplicațiile AI, concurează cu Tencent, Baidu, Huawei și alți furnizori de cloud și de modele pentru sarcinile de calcul, dezvoltatori și implementări la nivel de întreprindere. Niciun numitor unic al cotei de piață din venituri nu surprinde ambele piețe, așa că cele mai utile dovezi sunt creșterea operațională, amploarea segmentului, marja și intensitatea capitalului.
|
Dimensiunea competitivă
|
Poziția verificabilă a Alibaba
|
Baza și limitarea cotei / amplorii
|
Competitorii principali
|
Implicație
|
|
Cererea de comerț în China
|
Aproximativ 64 de milioane de membri 88VIP; veniturile din e-commerce din China au scăzut cu 8%
|
Statutul de membru nu reprezintă cota de GMV; veniturile din gestionarea clienților au fost afectate de contra-venituri
|
Comerțul JD, PDD, Meituan, Douyin
|
Bază puternică de clienți de mare valoare, dar dinamica tranzacțiilor nu este în frunte
|
|
Infrastructură cloud AI
|
Venituri trimestriale pe segment de 48,4 miliarde RMB, în creștere cu 45%
|
Segmentul include acum T-Head; cota de 38,1% a Omdia se referă la piața de cloud AI din China pentru 2025
|
Tencent Cloud, Baidu AI Cloud, Huawei Cloud
|
Alibaba este liderul în ceea ce privește scara și creșterea în rândul indicatorilor cloud AI publicați din China
|
|
Modele și aplicații AI
|
Familia Qwen, QwenWork și 250 de milioane de prime experiențe de cumpărături cu AI
|
Utilizarea este cumulativă și nu este echivalentă cu utilizatorii plătiți activi
|
Tencent Hy/WorkBuddy, Baidu DuMate, laboratoare independente de modele
|
Avantajul de distribuție este real; monetizarea este mult în urma costului de inferență
|
|
Putere de calcul proprietară
|
Serviciile de cipuri Zhenwu utilizate de peste 650 de clienți externi din peste 20 de industrii
|
Numărul de clienți nu dezvăluie ponderea volumului de lucru sau indicatorii economici unitari
|
Huawei Ascend, Baidu Kunlun, achizițiile eterogene ale Tencent
|
Integrarea verticală poate reduce riscul de aprovizionare, dar necesită capital și execuție susținute
|
|
Intensitatea capitalului
|
capex trimestrial de 67,7 mld. RMB, în creștere cu 75%; FCF negativ de 44,7 mld. RMB
|
Ciclurile de achiziții pot face comparațiile trimestriale volatile
|
capex Tencent de 52,8 mld. RMB; capex JD de 5,5 mld. RMB
|
Alibaba cheltuiește la nivel de hyperscale fără un suport al marjei consolidate similar cu cel al Tencent
|
|
Companie
|
Cea mai recentă perioadă comparabilă
|
Venituri sau indicator operațional cheie
|
Creștere / marjă / cash flow
|
Statut operațional și de capital
|
Concluzie competitivă
|
|
Alibaba
|
Trimestrul iunie 2026
|
venituri de 269,0 mld. RMB; AI Cloud și Compute de 48,4 mld. RMB
|
venituri grup +9%; cloud +45%; marjă EBITA ajustată 10%; FCF negativ de 44,7 mld. RMB
|
capex de 67,7 mld. RMB; atragere de capital de 80 mld. HK$ pentru AI
|
Câștigător pe segmentul cloud, dar nu încă un câștigător la nivel de cash-flow pe acțiune
|
|
Tencent
|
T2 2026
|
venituri de 204,8 mld. RMB; FinTech și servicii pentru afaceri de 60,3 mld. RMB
|
venituri +11%; marjă operațională non-IFRS 37%; FCF negativ de 13,8 mld. RMB sau 37,6 mld. RMB excluzând plățile anticipate pentru resurse de calcul
|
capex de 52,8 mld. RMB, +176%; numerar net de 58,2 mld. RMB; răscumpărări continue de acțiuni
|
Cel mai bine finanțat distribuitor de AI; indicatori economici ai grupului mai solizi decât ai Alibaba
|
|
JD.com
|
T2 2026
|
Venituri de 346,4 mld. RMB; profit operațional JD Retail de 13,5 mld. RMB
|
Venituri -2,9%; marjă JD Retail 4,6%; FCF 31,8 mld. RMB
|
CapEx de 5,5 mld. RMB; a răscumpărat 2,5% din acțiuni în prima jumătate
|
Lider în eficiența comerțului, dar cu o platformă mai slabă și opționalitate AI-cloud mai redusă
|
|
Baidu
|
T2 2026
|
Infrastructură AI Cloud de 7,3 mld. RMB; business principal bazat pe AI de 12,5 mld. RMB
|
AI Cloud +50%; marja operațională a grupului 10%; flux de numerar operațional de 3,4 mld. RMB
|
Numerar și investiții de 283,1 mld. RMB; activitatea tradițională a scăzut cu 23%
|
Challenger rapid în cloud, dar amploarea este mult sub Alibaba, iar eroziunea activității tradiționale este severă
|
Cifrele companiilor comparabile folosesc cei mai apropiați indicatori operaționali publici și nu sunt pe deplin comparabile. Tencent nu dezvăluie separat veniturile din cloud; segmentul său de FinTech și Servicii pentru Afaceri include plățile. Definiția Infrastructurii AI Cloud a Baidu este mai restrânsă decât cea a Serviciilor de Calcul și AI Cloud de la Alibaba. JD este în principal o companie de retail direct (first-party) și logistică, astfel încât veniturile sale sunt înregistrate pe o bază mai brută.
Alibaba câștigă cursa cloud-ului AI din China pe baza combinației dintre dimensiunea raportată și creștere. Baidu a crescut segmentul AI Cloud Infra ușor mai rapid, cu 50%, însă veniturile sale trimestriale de 7,3 miliarde RMB au reprezentat doar aproximativ 15% din segmentul de cloud și calcul al Alibaba. Tencent are o distribuție superioară către consumatori și o profitabilitate consolidată mult mai mare, totuși nu oferă o cifră clară a veniturilor externe din cloud. Prin urmare, Alibaba merită cea mai clară primă de platformă cloud din cadrul grupului.
Tencent câștigă competiția mai amplă pentru adopția AI autofinanțată. Marja sa operațională non-IFRS a fost de 37%, comparativ cu marja EBITA ajustată de 10% a Alibaba, iar fluxul său de numerar liber negativ a fost explicat în mare parte de plățile anticipate pentru servicii de calcul; excluzând acele plăți în avans, Tencent a raportat un flux de numerar liber pozitiv de 37,6 miliarde RMB. În schimb, deficitul de numerar al Alibaba reflectă achizițiile de capital care rămân în bilanț, plus pierderile din aplicații. JD câștigă datorită generării disciplinate de numerar din comerț, în timp ce Baidu pierde în tranziția de la sistemele tradiționale la AI, deoarece o creștere de 50% în cloud nu a compensat o scădere de 23% a activităților tradiționale.
Prin urmare, Alibaba este un beneficiar net al cererii de infrastructură AI, dar un pierzător net temporar în ceea ce privește indicatorii de numerar pe acțiune. Bazinul de profit din cloud migrează spre aceasta; fondul de recompensare a acționarilor migrează către companiile care pot finanța AI prin fluxul de numerar operațional curent. Menținerea creșterii segmentului cloud, concomitent cu reducerea pierderilor din aplicațiile AI, ar inversa această a doua concluzie.
5. Riscuri-cheie
-
Cererea de cloud se normalizează înainte ca baza de infrastructură să fie absorbită. Dacă creșterea AI Cloud și Compute scade sub 30%, în timp ce cheltuielile de capital trimestriale rămân peste 60 de miliarde RMB, deprecierea și presiunea asupra gradului de utilizare ar încetini expansiunea marjei pe segment și ar face ca plasamentul să pară mai degrabă defensiv decât generator de creștere.
-
Aplicațiile AI nu reușesc să fie monetizate. AI Labs și Applications au înregistrat o pierdere EBITA ajustată de 13,9 miliarde RMB la venituri de 3,3 miliarde RMB. Dacă pierderea rămâne peste 10 miliarde RMB pentru încă două trimestre, fără dovezi privind utilizatorii plătitori sau agenții enterprise, creșterea profitului din cloud va continua să fie consumată la nivelul aplicațiilor.
-
Fondurile comerciale devin mai puțin sigure. Veniturile comparabile din managementul clienților au crescut cu doar 1%, iar veniturile din e-commerce din China au scăzut cu 8%. O scădere a numărului de membri 88VIP, cheltuielile mai mici ale comercianților sau reluarea competiției prin subsidii ar putea reduce EBITA din comerț care finanțează investițiile în AI.
-
Emisiunea de acțiuni devine recurentă. Plasarea actuală adaugă aproximativ 3,8% la baza de acțiuni de bază. O altă majorare comparabilă înainte ca fluxul de numerar operațional să acopere cheltuielile de capital ar amplifica diluarea și ar reduce potențialul de creștere pe acțiune, chiar dacă valoarea întreprinderii crește.
-
Aprovizionarea cu cipuri și controalele la export perturbă dezvoltarea. Alibaba utilizează atât cipuri proprii, cât și cipuri terțe eterogene. Un acces mai restricționat la acceleratori avansați, componente de rețea sau capacități de producție ar putea crește costul capitalului, ar putea reduce eficiența instruirii și ar putea slăbi competitivitatea prețurilor pentru Alibaba Cloud.
-
Costurile de reglementare rămân semnificative. Trimestrul încheiat în iunie a inclus un provizion de 550 de milioane EUR legat de o amendă a Comisiei Europene în temeiul Actului privind serviciile digitale. Reglementările suplimentare privind concurența, datele, platformele sau activitățile transfrontaliere ar putea reduce direct profitul operațional și ar putea limita integrarea ecosistemului.
-
Reorganizarea segmentelor estompează continuitatea tendințelor. Noua structură combină cloud-ul cu T-Head și reorganizează comerțul și aplicațiile AI. Deși cifrele pentru perioada anterioară au fost retratate, modificarea alocărilor interne ar putea face ca evoluția marjei să pară mai bună sau mai rea, fără o schimbare economică echivalentă.
-
Câștigurile din investiții distorsionează evaluarea bazată pe profit. Venitul GAAP din ultimele 12 luni include efecte volatile de tip mark-to-market și din cedări de active. Dacă investitorii capitalizează acele câștiguri ca profit recurent, multiplul de profit aparent subevaluează valoarea activității operaționale.
6. Listă de verificare pentru monitorizare
-
Creșterea veniturilor din AI Cloud și Compute: O valoare de peste 35% ar consolida poziția de lider a platformei; o valoare sub 30% ar slăbi ipoteza de bază înainte ca noua capacitate să obțină un randament adecvat.
-
Marja EBITA ajustată pentru cloud: O valoare de peste 15% ar indica un efect de levier operațional semnificativ; o valoare sub 10% după următoarele două trimestre ar indica faptul că stabilirea prețurilor sau deprecierea absorb beneficiile economiilor de scară.
-
Pierderea EBITA ajustată pentru AI Labs și aplicații: O scădere sub 10 miliarde RMB pe trimestru ar susține îmbunătățirea rentabilității unitare; un alt trimestru peste 13 miliarde RMB ar submina argumentele în favoarea monetizării aplicației.
-
Cheltuieli de capital trimestriale: Sub 55 de miliarde RMB ar indica o normalizare a achizițiilor; peste 70 de miliarde RMB fără o creștere mai rapidă a veniturilor din cloud ar prelungi fluxul de numerar liber negativ.
-
Raportul flux de numerar operațional/capex: O redresare de peste 0,8 ori ar fi constructivă, iar peste 1,0 ori ar valida autofinanțarea; raportul actualizat automat pentru ultimele 12 luni este de aproximativ 0,51 ori.
-
Sănătatea comerțului din China: O creștere comparabilă a managementului clienților de peste 5% și o creștere continuă de două cifre a 88VIP ar consolida baza de finanțare; o contracție a ambelor ar slăbi-o.
-
Numărul de acțiuni și returnările de capital: O reducere netă a acțiunilor diluate pe o perioadă de douăsprezece luni ar restabili credibilitatea răscumpărării; o nouă emisiune primară înainte de redresarea fluxului de numerar liber ar fi negativă.
-
Semnalele concurenților: Urmăriți cheltuielile de procesare ale Tencent și fluxul de numerar liber fără plăți în avans, creșterea infrastructurii Baidu AI Cloud față de declinul segmentului tradițional, precum și marja și FCF ale JD Retail. Poziția relativă a Alibaba se îmbunătățește dacă își menține scara superioară de cloud, reducând în același timp decalajul de conversie a numerarului.
7. Surse