Por que as Ações do Google Caíram Após Seu Melhor Ano de Todos os Tempos
 Abdul Razzaq2026-02-22

A Alphabet Inc. relatou recentemente um desempenho excepcional no quarto trimestre de 2025, ultrapassando pela primeira vez a marca de 400 bilhões de dólares em receita anual. Apesar de registrar um lucro líquido recorde de 132,17 bilhões de dólares no ano
Os Verdadeiros Motivos por Trás da Liquidação e a Tese de Investimento em IA da Alphabet para 2026–2030
Quando uma empresa reporta receita recorde, lucros crescentes e crescimento acelerado em quase todos os segmentos de negócios, os investidores normalmente esperam celebração. No entanto, a Alphabet Inc. surpreendeu os mercados no início de 2026, quando suas ações caíram acentuadamente, apesar de ter entregado um dos relatórios de lucros mais fortes de sua história. A Alphabet ultrapassou US$ 400 bilhões em receita anual, superou as expectativas dos analistas em métricas-chave e demonstrou um rápido momentum em inteligência artificial e computação em nuvem. Ainda assim, as ações caíram mais de 6% imediatamente após os resultados. Essa aparente contradição destaca uma verdade importante sobre os mercados de ações modernos: as ações são negociadas com base em expectativas futuras, não em desempenho passado. A Alphabet não está mais sendo avaliada como uma empresa de publicidade madura.
Os investidores agora a veem como uma das construtoras centrais da infraestrutura da economia de IA. A recente liquidação foi, portanto, menos sobre a qualidade dos resultados e mais sobre uma única questão que domina Wall Street: A Alphabet pode transformar os gastos massivos em IA em lucros sustentáveis a longo prazo? Entender essa mudança é essencial para avaliar as perspectivas das ações do Google em 2026 e além.
Desempenho Financeiro Recorde: O Ano Mais Forte da Alphabet Até Agora
Os últimos resultados financeiros da Alphabet reforçaram sua dominância em múltiplos setores de tecnologia. Durante o quarto trimestre de 2025, a receita atingiu US$ 113,83 bilhões, representando um crescimento de 18% ano a ano e superando confortavelmente as estimativas de consenso. O lucro diluído por ação subiu para US$ 2,82, enquanto o lucro líquido aumentou quase 30%, para US$ 34,46 bilhões. Para o ano inteiro, a Alphabet alcançou um marco histórico, gerando US$ 402,84 bilhões em receita anual, juntamente com US$ 132,17 bilhões em lucro líquido, ambos os maiores de todos os tempos para a empresa. O crescimento foi generalizado, em vez de concentrado em uma única divisão. O Google Search permaneceu resiliente, as assinaturas do YouTube se expandiram e o Google Cloud emergiu como um grande contribuinte de lucro, em vez de um investimento especulativo. O CEO Sundar Pichai enfatizou que a integração de IA em produtos, particularmente através da família de modelos Gemini, está remodelando como os usuários pesquisam, criam e interagem com serviços digitais. No papel, os resultados pareciam impecáveis. Os mercados, no entanto, focaram no que viria a seguir.
Por Que as Ações do Google Caíram Apesar dos Ganhos Excepcionais
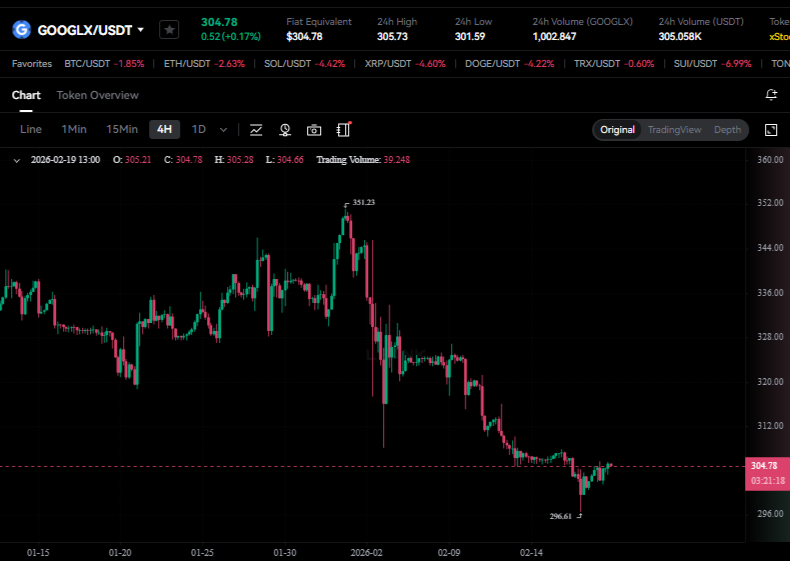
A liquidação não foi desencadeada por fundamentos de negócios fracos. Em vez disso, refletiu o desconforto dos investidores com a futura estratégia de alocação de capital da Alphabet. A Alphabet anunciou despesas de capital projetadas para 2026 entre US$ 175 bilhões e US$ 185 bilhões, quase o dobro dos gastos do ano anterior e excedendo significativamente as expectativas dos analistas. Este investimento massivo é direcionado principalmente para:
- Centros de dados de IA
- chips de silício personalizados e TPUs
- expansão da infraestrutura em nuvem
- capacidade de treinamento de modelos em larga escala
Embora estrategicamente lógico, tal gasto introduz pressão financeira de curto prazo. O Capex pesado reduz o fluxo de caixa livre, atrasa o retorno aos acionistas e aumenta o risco de execução. Paralelamente, a Alphabet reduziu ligeiramente as recompras de ações e manteve uma política de dividendos estável, sinalizando que a administração pretende priorizar o domínio da infraestrutura a longo prazo em detrimento do apaziguamento do mercado a curto prazo. A reação do mercado foi, portanto, racional: os investidores não questionam a força da Alphabet, mas o cronograma para a monetização da IA.
Transformação Estratégica da Alphabet: De Gigante da Publicidade a Empresa de Infraestrutura de IA
Por duas décadas, o Google foi fundamentalmente uma empresa de publicidade impulsionada pelo domínio da pesquisa. Essa identidade está mudando rapidamente. A Alphabet está se posicionando como uma das plataformas centrais que sustentam a economia global de IA, competindo diretamente com Microsoft, Amazon e líderes emergentes do ecossistema de IA. Essa transição explica tanto o otimismo quanto a incerteza em torno das ações.
Google Cloud: O Novo Motor de Crescimento
A mudança estrutural mais significativa dentro da Alphabet é a ascensão do Google Cloud. A receita da nuvem atingiu US$ 17,66 bilhões no quarto trimestre, crescendo 48% ano a ano, enquanto os lucros operacionais mais que dobraram para US$ 5,31 bilhões. Ainda mais importante é a carteira de contratos futuros, que se expandiu para aproximadamente US$ 240 bilhões, sinalizando uma demanda empresarial sustentada. Empresas em todo o mundo estão correndo para integrar a IA aos fluxos de trabalho, e o Google Cloud fornece a espinha dorsal de computação necessária para essa transição. Ao contrário da receita de publicidade, que flutua com os ciclos econômicos, os contratos de nuvem empresarial criam fluxos de renda previsíveis a longo prazo. Se as taxas de crescimento atuais persistirem, o Google Cloud poderá se tornar o principal impulsionador de valuation da Alphabet até o final da década de 2020.
Negócios de Publicidade: Ainda a Máquina de Caixa
Apesar do alarde da IA, a publicidade continua sendo o alicerce financeiro da Alphabet. O Google Search gerou mais de US$ 63 bilhões em receita trimestral, demonstrando resiliência notável mesmo em meio à concorrência de interfaces de chat de IA e plataformas de vídeo de formato curto. A integração da IA Gemini nos resultados de pesquisa melhorou a eficiência de direcionamento e o desempenho dos anunciantes, compensando ameaças competitivas de plataformas como OpenAI e TikTok. O crescimento da publicidade no YouTube desacelerou ligeiramente, refletindo mudanças nos padrões de atenção do consumidor e orçamentos de marketing mais apertados. No entanto, serviços de assinatura como YouTube Premium e Google One continuam expandindo fluxos de receita recorrentes, superando 325 milhões de assinantes globalmente. A conclusão é clara: a publicidade pode não mais definir a narrativa futura da Alphabet, mas ainda financia suas ambições de IA.
Escalonamento de IA e Eficiência Operacional
A estratégia de IA da Alphabet gira em torno da escala. A plataforma Gemini agora processa bilhões de tokens por minuto, atendendo a centenas de milhões de usuários mensalmente. Crucialmente, a Alphabet relatou uma redução de 78% nos custos de inferência de IA, demonstrando melhoria na eficiência à medida que a infraestrutura amadurece. Ao mesmo tempo, o crescimento do número de funcionários desacelerou drasticamente, sinalizando uma disciplina operacional mais rigorosa. A gestão parece focada em garantir que a expansão da IA não infle permanentemente as despesas operacionais. Esse equilíbrio entre investimento agressivo e controle de custos determinará se a Alphabet mantém suas margens historicamente fortes.
O Verdadeiro Debate de Investimento: Capex Hoje vs. Lucro Amanhã
A preocupação do mercado se resume à eficiência do capital. Gastos pesados em infraestrutura definem historicamente os pontos de virada tecnológica. Ceticismo semelhante cercou a Amazon durante sua expansão inicial na nuvem e a Microsoft durante sua transição para software empresarial. Em ambos os casos, a pressão de margem de curto prazo, em última análise, permitiu o domínio a longo prazo. A Alphabet está tentando uma transformação semelhante. Os investidores devem decidir se os gastos atuais com IA representam um gasto imprudente ou uma oportunidade única em uma geração para garantir a liderança tecnológica. A resposta dependerá de quão rapidamente os serviços de IA geram fluxos de receita mensuráveis. '
Previsão para 2026: Principais Impulsores para as Ações do Google
Várias variáveis moldarão o desempenho das ações da Alphabet no próximo ano. Primeiro, um crescimento sustentado da nuvem acima de 40% anualmente validaria a tese de investimento da administração. Segundo, manter fortes margens de publicidade de pesquisa continuará sendo essencial para financiar a expansão da IA. Terceiro, os mercados monitorarão de perto as evidências de que os produtos de IA se traduzem em monetização direta, em vez de apenas crescimento de usuários. Se a Alphabet demonstrar retornos claros sobre seus gastos com infraestrutura até o final de 2026, os múltiplos de valuation poderão se expandir novamente. A falha em mostrar progresso, no entanto, pode levar os investidores a empresas com maior visibilidade de fluxo de caixa.
Sentimento dos Analistas e Perspectiva de Valuation
A Alphabet atualmente negocia perto de um múltiplo de ganhos premium em relação às empresas de tecnologia tradicionais. Essa avaliação reflete a crença dos investidores de que a empresa está no centro da próxima revolução da computação. O cenário otimista pressupõe que a Alphabet se torne um provedor dominante de infraestrutura de IA, ferramentas empresariais e experiências de pesquisa inteligentes. Nesse caso, a atual fraqueza de preços pode se assemelhar a oportunidades de compra passadas durante transições tecnológicas anteriores. O cenário pessimista foca no risco de execução. Se a concorrência em IA se intensificar ou os cronogramas de monetização se estenderem mais do que o esperado, a compressão de valuation pode continuar, apesar das fortes receitas.
Previsão de Longo Prazo: Alphabet Além de 2030
Olhando mais adiante, a trajetória da Alphabet depende se a IA se tornará tão economicamente transformadora quanto a computação móvel ou a infraestrutura em nuvem foram. Se bem-sucedida, a Alphabet poderia evoluir para algo mais próximo de um provedor de utilidades digitais alimentando sistemas de inteligência global. Pesquisa, publicidade, nuvem, direção autônoma e assistentes de IA funcionariam como camadas interconectadas de um ecossistema unificado. Poucas empresas possuem os dados, a infraestrutura, o talento de engenharia e os recursos financeiros necessários para perseguir tal ambição em escala.
Considerações Finais: As Ações do Google são uma Compra Após a Queda?
A recente queda das ações da Alphabet não sinaliza fraqueza nos negócios. Em vez disso, marca uma fase de transição onde os mercados estão recalibrando as expectativas em torno do massivo investimento em IA. Para investidores de longo prazo confortáveis com a volatilidade, a liquidação pode representar uma oportunidade de obter exposição a uma das empresas mais profundamente enraizadas no futuro da inteligência artificial. Para traders de curto prazo, no entanto, as ações do Google entraram em um “período de prova”. A empresa agora deve demonstrar que gastos sem precedentes se traduzem em lucros tangíveis. Os próximos doze meses provavelmente determinarão se a estratégia de IA da Alphabet se tornará uma das maiores histórias de reinvenção na história da tecnologia ou um experimento custoso que testou a paciência dos investidores. De qualquer forma, as ações do Google não são mais apenas uma história de pesquisa. Agora é uma aposta na própria infraestrutura da era da IA.
Disclaimer: Negociações de ações e futuros envolvem risco significativo de perda. A análise fornecida é apenas para fins informativos e não constitui aconselhamento financeiro. Sempre conduza sua própria pesquisa aprofundada (DYOR) e gerencie sua exposição ao risco com cuidado.