Conflito das Stablecoins: Inovação vs Controle Bancário

Legisladores e bancos dos Estados Unidos estão envolvidos em um conflito crescente sobre stablecoins. A inovação está avançando, mas a resistência é forte.
Legisladores e bancos dos EUA estão travados em um crescente confronto sobre stablecoins. A inovação avança, mas a resistência é forte. A questão é se um compromisso fortalecerá as finanças—ou criará novas vulnerabilidades.
Washington vs. Wall Street: O Confronto de Alto Risco
Uma clara luta por poder está se desenrolando entre o governo federal e as instituições financeiras tradicionais. Enquanto os reguladores aceleram o progresso na política de stablecoins, os bancos estão montando uma resistência sofisticada. O que parece ser um seco desacordo político é, na realidade, uma disputa de alto risco sobre quem controla o futuro do dinheiro.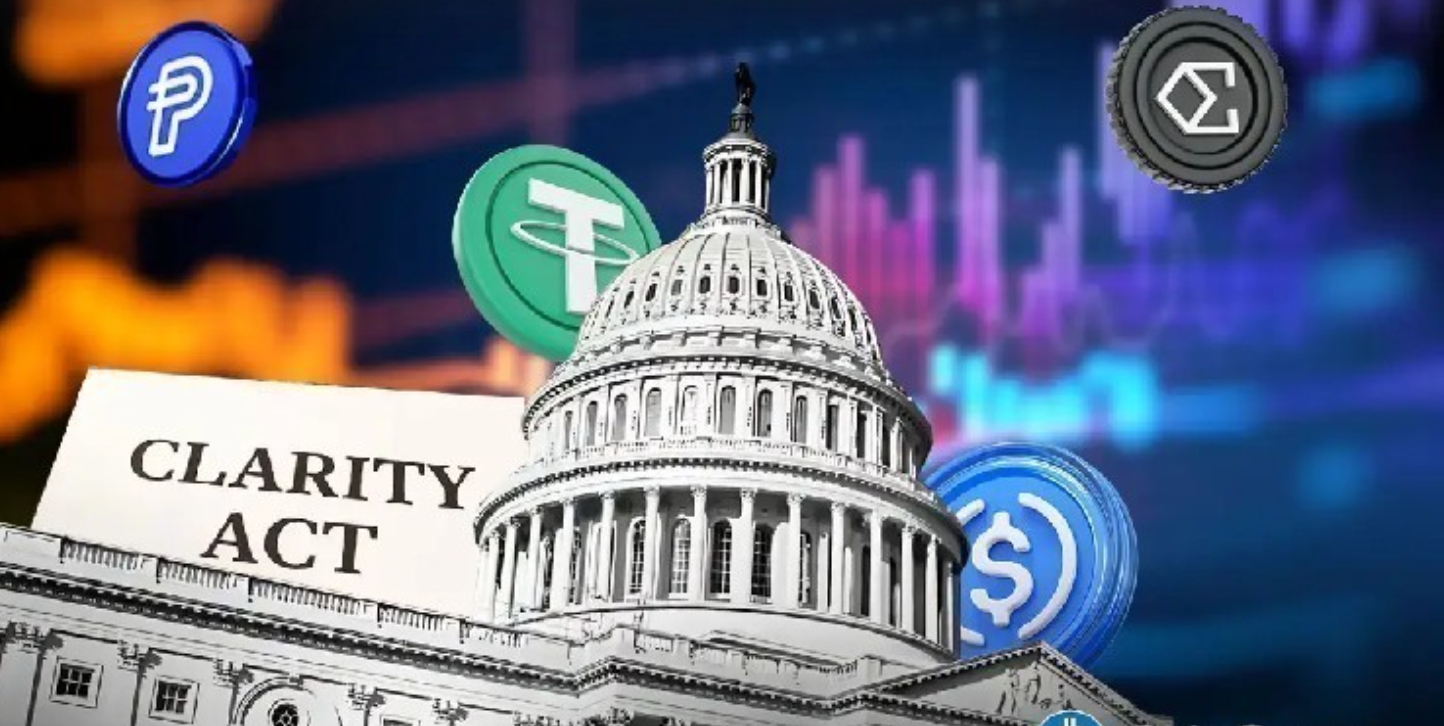
O setor bancário não está se contendo. Através da American Bankers Association (ABA), eles argumentam que as stablecoins com rendimento podem desencadear saídas massivas de depósitos do sistema tradicional. A preocupação deles é existencial: se os usuários puderem obter retornos superiores em um ecossistema digital-nativo, a indústria bancária corre o risco de perder tanto sua base de clientes quanto a liquidez necessária para empréstimos.
Por outro lado, o governo está enquadrando a questão em torno do empoderamento do consumidor. Dados do Conselho de Conselheiros Econômicos sugerem que restringir os rendimentos das stablecoins pode proteger as margens dos bancos às custas do consumidor médio. Dessa perspectiva, as stablecoins não são uma ameaça sistêmica, mas uma oportunidade para expandir a inclusão financeira e melhorar os retornos.
O Meio-Termo Legislativo
Apesar dessas tensões, um potencial compromisso existe. A Lei CLARITY busca preencher a lacuna propondo uma proibição de rendimento "passivo" enquanto permite recompensas "baseadas em atividade". No entanto, mesmo essa abordagem moderada tem lutado para conquistar o lobby bancário, destacando a profundidade da divisão ideológica.
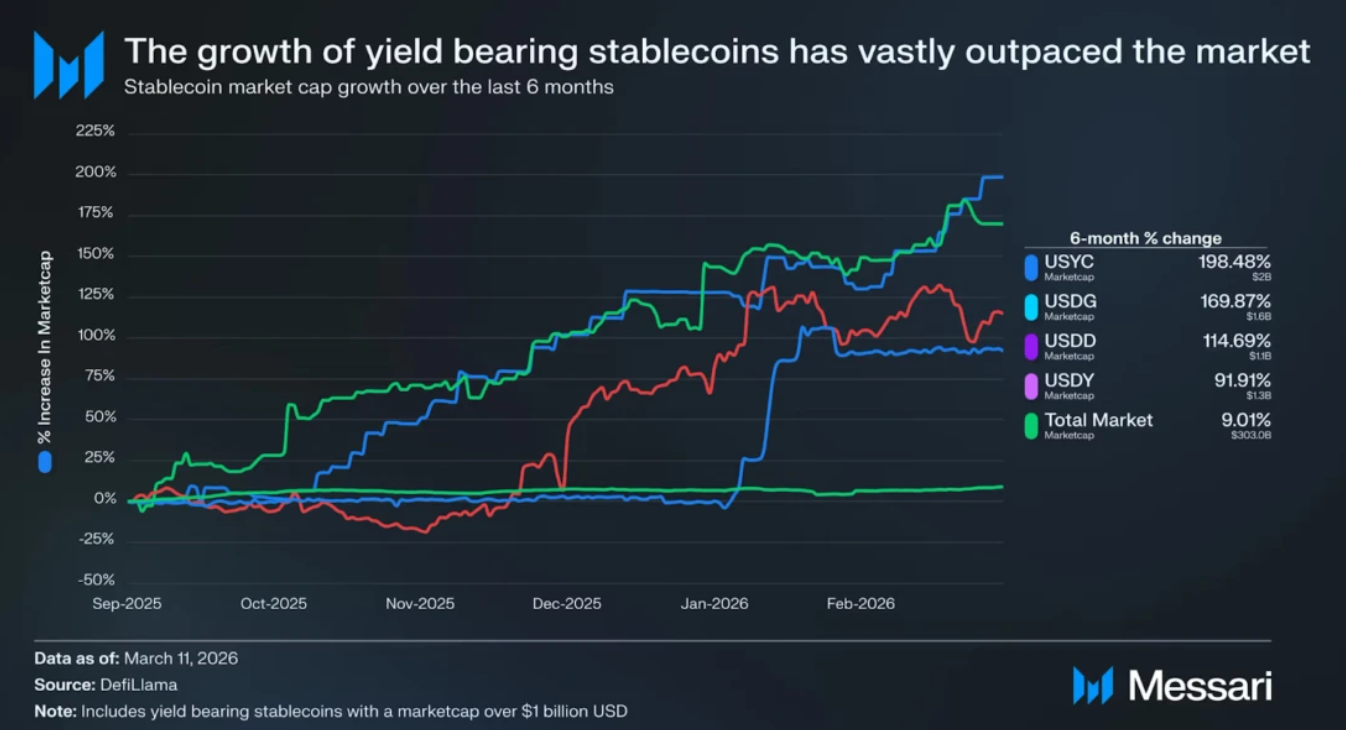
Enquanto isso, o mercado está se movendo mais rápido que a lei. Pesquisas da Messari mostram que as stablecoins com rendimento estão se expandindo a um ritmo que excede em muito o mercado cripto mais amplo. Essa demanda acelerada deixou os formuladores de políticas em uma posição reativa. Legisladores como Thom Tillis e Cynthia Lummis alertaram que a falta de um acordo em breve pode atrasar uma regulamentação significativa por anos, cedendo a liderança a outras jurisdições.
O Risco da Resistência
Quer o sistema bancário tradicional o abrace ou não, as stablecoins estão se posicionando como alternativas viáveis às finanças legadas. No entanto, seu sucesso a longo prazo ainda depende da infraestrutura, liquidez e confiança que os bancos construíram ao longo dos séculos. Isso cria um estado de dependência mútua. A verdadeira questão não é se um substitui o outro, mas como eles podem coexistir.
Bancos que resistem a essa evolução correm o risco de se tornarem "dinossauros digitais". Ao bloquear a inovação das stablecoins, eles perdem novas fontes de receita—como custódia de ativos digitais e pagamentos programáveis—e permitem que plataformas fintech e cripto capturem a próxima geração de riqueza.
Um Caminho para o Compromisso: Equilibrando Inovação e Estabilidade
Uma estrutura viável deve equilibrar a disrupção com a integridade financeira. O caminho a seguir envolve três pilares:
- Proteções Regulatórias: Os emissores devem ser obrigados a manter reservas transparentes, passar por auditorias rigorosas e atender a padrões de liquidez comparáveis aos requisitos bancários de alto nível.
- Integração Institucional: Em vez de deixar os bancos de lado, a regulamentação deve capacitá-los a emitir ou custodiar stablecoins, permitindo-lhes manter a relevância dentro de uma estrutura regulamentada.
- Incentivos Direcionados: Utilizar o modelo "baseado em atividade" da Lei CLARITY para garantir que as stablecoins sejam usadas para utilidade e comércio, e não apenas para "dinheiro quente" especulativo.
Como as Stablecoins Poderiam Beneficiar os Bancos
- Novas fontes de receita: Os bancos podem lucrar com a emissão, gerenciamento e custódia de stablecoins, abrindo novas linhas de negócios além dos depósitos tradicionais.
- Pagamentos mais rápidos e baratos: As stablecoins permitem transações transfronteiriças quase instantâneas e de baixo custo—algo que os bancos historicamente têm lutado para otimizar.
- Retenção e crescimento de clientes: Ao oferecer serviços de stablecoins, os bancos podem manter usuários com conhecimento de tecnologia que, de outra forma, poderiam migrar para plataformas cripto em busca de maior flexibilidade e retornos.
- Eficiência aprimorada: O uso de trilhos de blockchain pode agilizar liquidações, reduzir intermediários e cortar custos operacionais.
- Posicionamento competitivo: A adoção precoce permite que os bancos permaneçam relevantes em um sistema financeiro que está se tornando cada vez mais digital e descentralizado.
Principal Conclusão
As stablecoins estão remodelando as finanças, mas não isoladamente. Sua ascensão apresenta tanto uma oportunidade para inovação quanto um desafio para o sistema bancário tradicional. O caminho a seguir reside no equilíbrio—onde regulamentação, colaboração e adaptação permitem que ambos os sistemas coexistam, fortalecendo o ecossistema financeiro em vez de dividi-lo.