Retorno da Nexo aos EUA: Da Saída Regulatória à Reentrada com Foco na Conformidade
 Natalia Ivanov2026-04-23
Após um acordo de $45 milhões, a Nexo retorna aos EUA, mudando de um provedor direto de rendimento para uma camada de infraestrutura. Ao fazer parceria com a Bakkt, ela utiliza intermediários regulamentados para garantir conformidade.
Com um acordo de US$ 45 milhões pago em 2023 e saindo do mercado americano, a Nexo agora reentrou oficialmente nos Estados Unidos com um modelo de negócio fundamental muito diferente. Ao contrário de sua oferta de produto anterior com produtos de rendimento diretos, o modelo de negócio de 2026 não é adequado para conformidade, intermediários regulamentados e associação estruturada de players financeiros regulamentados.
Esta não é uma mera reentrada. É uma reformulação arquitetônica completa de como a plataforma funciona dentro da arquitetura financeira dos EUA.
Por que a Nexo foi forçada a sair em 2023
A Nexo chamou a atenção dos investidores dos EUA pela primeira vez através de seu Produto de Juros Ganhos, um produto que permitia aos usuários depositar criptoativos e obter um rendimento sobre suas posses. Mas, em janeiro de 2023, os órgãos reguladores se opuseram ao design e à mensagem promocional do produto:
A Securities & Exchange Commission dos EUA afirmou que o Produto de Juros Ganhos era um título não registrado. O risco não estava apenas associado ao próprio retorno, mas a maneira como o produto era comercializado e oferecido para venda a usuários de varejo sem registro e divulgação do produto era uma potencial violação.
As principais questões levantadas pelos reguladores incluíram:
Se os usuários de varejo foram informados de todos os riscos possíveis.
Razões para duvidar dos dados que evidenciavam como o rendimento era produzido e se vinha de atividades de empréstimo agrupadas.
Arrangos de custódia e exposição à contraparte
Não registrado sob a lei de valores mobiliários dos EUA (por exemplo, não registrado na Securities and Exchange Commission ou não examinado por auditores dos EUA).
Isso resultou em uma campanha coordenada de pressão regulatória que forçou a Nexo a se retirar do mercado dos EUA e a fechar um acordo no valor de US$ 45 milhões.
Uma Mudança de Rendimento Direto para Intermediação Regulamentada
Esta mudança na Nexo, que consideramos a mais significativa, é mais uma questão de estrutura central: a Nexo fez a transição da oferta direta de seus produtos de rendimento para usuários dos EUA para um modelo que utiliza terceiros regulamentados dentro da arquitetura financeira dos EUA.
Em vez de ser a contraparte direta para o rendimento, a Nexo transfere os serviços para organizações licenciadas, como consultores de investimento registrados na SEC, quando apropriado.
O que isso implica é, claro, o fato de que a própria plataforma será bastante desvalorizada, de forma que não seja mais considerada a provedora de retornos financeiros. Em vez disso, fornecerá a tecnologia e a infraestrutura para conectar os usuários a instituições financeiras totalmente compatíveis.
Dessa forma, essa divisão visa minimizar o atrito regulatório e garantir que qualquer atividade relacionada ao rendimento ocorra dentro da estrutura regulatória existente.
O Papel dos Parceiros Licenciados nos EUA
Um dos novos pilares da estratégia é a mudança em direção aos parceiros regulamentados do sistema financeiro dos EUA. Esses parceiros cuidarão da custódia, execução e, se necessário, consultoria de investimentos.
Ao operar dentro de uma infraestrutura regulamentada, a Nexo pode contornar a oferta direta de produtos de valores mobiliários, mas ainda assim conceder acesso a esses produtos, por meio de entidades que existem sob a lei financeira dos EUA.
Este paradigma é indicativo de uma tendência mais ampla de cripto, onde as empresas estão se afastando de serviços financeiros verticalmente integrados para componentes modulares plug-and-play para entidades regulamentadas.
Parceria com Bakkt como Âncora de Conformidade
Em sua essência, a reentrada da Nexo nos EUA depende de sua parceria com a Bakkt, uma empresa americana de capital aberto que possui a vantagem de ser licenciada, reconhecida e ter relações com players institucionais.
A Bakkt desempenha o papel de âncora de conformidade na nova estrutura, oferecendo serviços regulamentados de custódia, negociação e liquidação no novo framework. Através desta parceria, a Nexo agora se enquadra em uma estrutura existente nos EUA.
Em vez de emitir o rendimento, a Nexo essencialmente se incorpora aos limites regulamentados da Bakkt, transferindo o ônus da conformidade para uma empresa licenciada que já é regulamentada pelas autoridades dos EUA.
De Emissor de Rendimento a Camada de Infraestrutura
O que o modelo (da Nexo) está passando é uma transição mais ampla na forma como as empresas de cripto estão se ajustando aos regimes regulatórios nos EUA. Está fazendo a transição de um emissor financeiro direto para um provedor de infraestrutura.
Nesta nova estrutura:
Alternativamente, os usuários da Nexo não estão lidando com a Nexo diretamente, mas estão passando por intermediários regulamentados.
A geração de rendimento é gerenciada sob estruturas licenciadas
A custódia e a conformidade são cuidadas por entidades regulamentadas nos EUA
A Nexo está focada na integração de acesso a produtos e tecnologia.
Isso diminui a exposição regulatória sem se tornar 'fora do mercado'.
O que isso significa para os usuários
Pode parecer similar para os usuários na superfície, mas o funcionamento mudou drasticamente. Em vez de a Nexo ser a emissora de produtos de rendimento, agora isso ocorrerá por meio de parceiros regulamentados.
Isso expande o sistema ainda mais, mas introduz uma complexidade adicional. Os usuários são apresentados a múltiplas contrapartes em vez de uma única plataforma, mas o sistema é potencialmente mais fácil de regular e monitorar do ponto de vista dos reguladores, embora os usuários precisem entender a localização real do risco.
Considerações de Risco no Novo Modelo
Mesmo com seu redesenho focado na conformidade, a estrutura não parece reduzir o risco. Parece ser, mais uma vez, um mecanismo de transferência de risco para um que consiste em uma série de intermediários regulamentados.
As principais considerações incluem:
Demasiada dependência de instituições licenciadas de terceiros:
Diferenças nos rendimentos das opções podem afetar a transparência da produção.
O ônus regulatório movendo-se com a plataforma para os parceiros a quem oferece sua plataforma.
Complexidade dos arranjos de custódia.
O modelo está configurado para atender aos requisitos regulatórios, mas os investidores ainda precisam entender como os retornos são produzidos e onde os ativos são mantidos.
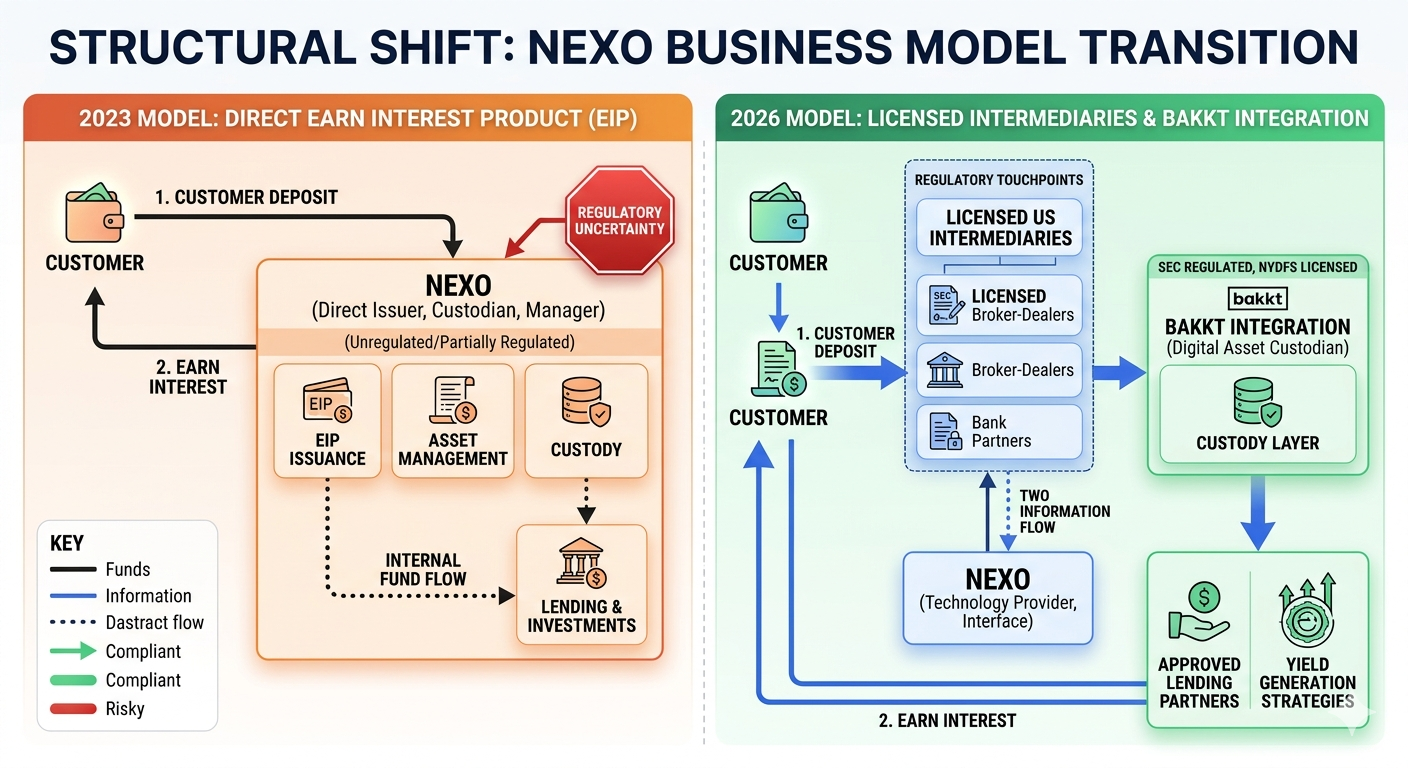
Evolução da Conformidade: A Pivota Estrutural da Nexo (2023 vs. 2026)
Por que isso importa para a indústria de cripto em geral
A reentrada da Nexo segue um padrão maior na indústria de cripto: as empresas estão tentando se encaixar na regulamentação estabelecida em vez de lutar contra ela.
Essa transição indica que a próxima onda de criptomoedas nos EUA pode não vir da inovação não regulamentada, mas da combinação da infraestrutura de blockchain e das instituições financeiras licenciadas.
Também indica que os reguladores não estão necessariamente fechando a porta para produtos de rendimento cripto, desde que sejam entregues por meios convencionais e compatíveis.
Conclusão
O retorno da Nexo sinaliza a próxima onda de design no espaço de empréstimos e produtos de rendimento cripto. Nexo. Ao retornar aos EUA após uma saída em 2023 e uma restituição de US$ 45 milhões, a empresa centrou seu design na regulamentação em vez da emissão de produtos.
A parceria com entidades licenciadas dos EUA e o embasamento de sua estratégia na plataforma regulamentada da Bakkt permitiram que a Nexo reentrasse no mercado de maneira aceitável para os reguladores e acessível aos clientes dos EUA.
A implicação não é simplesmente uma história de retorno, mas um modelo de como as empresas de cripto podem ter que fazer negócios em circunstâncias altamente regulamentadas: menos emissão direta, maior dependência de mecânicas institucionais e uma dependência ainda mais explícita da infraestrutura financeira tradicional.