Autor: LBank Research Analista: Ludo
Isenção de responsabilidade: Este relatório é compilado e analisado com base em informações publicamente disponíveis e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisa. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações da empresa, avaliações, preços de mercado e expectativas de consenso aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão principal
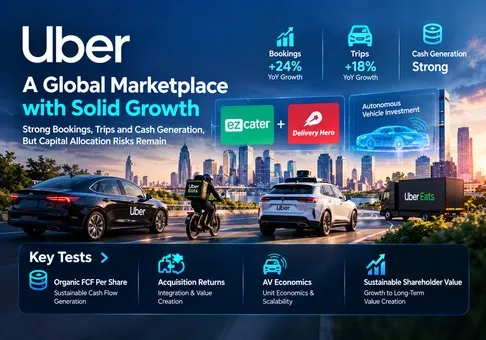
Avaliação geral: A Uber Technologies, Inc. é uma forte operadora de marketplace, e a ação parece estar modestamente subavaliada com base na geração de caixa independente; nossa visão de risco-retorno é positiva, sendo a alocação de capital a variável decisiva. O acordo com a ezCater de 6 de outubro torna este um teste oportuno para saber se o sucesso operacional se traduz em valor para os acionistas. Aquisições e compromissos com veículos autônomos podem consumir o aparente desconto de avaliação, mesmo quando o FCF reportado permanece saudável.
-
A franquia operacional recebeu uma avaliação positiva de qualidade. O crescimento de 24% nas Reservas e de 18% nas Viagens no 2º trimestre indica uma demanda em expansão, em vez de dependência apenas de preço. A implicação para o investimento é que a rede existente merece valor de continuidade operacional, independentemente de um desfecho bem-sucedido de robotáxis.
-
A avaliação pelo fluxo de caixa oferece uma margem de segurança útil, com uma ressalva importante. No fechamento da sessão regular de 7 de outubro, a USD 68,45, dados do mercado secundário situavam a capitalização acionária em USD 139,81 bilhões. Em relação aos USD 10,1 bilhões de FCF dos últimos doze meses (TTM) da administração, isso equivale a 13,84x e a um rendimento de 7,22%, conforme calculado. Isso sustenta o valor, mas o FCF exclui a contraprestação por aquisições e não elimina os custos de diluição.
-
A ezCater é estrategicamente coerente, mas o retorno de sua aquisição não está comprovado. USD 2,3 bilhões divididos por mais de USD 2,5 bilhões em reservas dos últimos 12 meses ficam abaixo de 0,92x as reservas. As reservas representam os gastos dos clientes, não a receita ou os lucros, portanto essa relação não pode estabelecer que o ativo é barato. O relatório não atribui nenhum valor quantificado às sinergias sem uma base de lucro divulgada.
-
A Delivery Hero cria o maior obstáculo à alocação de capital. O valor patrimonial anunciado de USD 13,7 bilhões, ajustado por aquisições anteriores de participação, representa 1,36x o FCF dos últimos 12 meses da Uber. Trata-se de uma comparação de escala, não de uma previsão de financiamento para o fechamento. Os acionistas precisam de evidências de que os lucros adquiridos e as economias de integração compensam os custos de financiamento e o risco de execução.
-
A distribuição de veículos autônomos é crível, enquanto os retornos aos acionistas com veículos autônomos permanecem incertos. A administração planeja mais de US$ 10 bilhões em compromissos de capital ao longo de vários anos. A distinção entre participações acionárias, gastos com infraestrutura e compra contratada de veículos é importante: cada um envolve diferentes cronogramas de caixa e riscos. Uma boa posição de distribuição merece opcionalidade; a economia unitária não divulgada de veículos autônomos não justifica um grande prêmio.
Nossa análise de sensibilidade da avaliação é deliberadamente transparente. Mantendo fixa a atual base de ações, a aplicação de um múltiplo ilustrativo de 15–18x sobre USD 10,1 bilhões de FCF anual resulta em USD 151,5–181,8 bilhões de valor patrimonial, equivalente a aproximadamente USD 74,17–89,01 por ação, usando 2,0425 bilhões de ações implícitas pela cotação e pela capitalização de mercado. Essas são premissas de sensibilidade selecionadas por analistas, não consenso nem preços-alvo. Se o FCF normalizado cair 20%, para USD 8,08 bilhões, e os investidores pagarem apenas 12x, o valor patrimonial cai para USD 96,96 bilhões, ou cerca de USD 47,47 por ação. O risco de queda é relevante, apesar do atraente rendimento inicial. Nenhum financiamento de aquisição, lucro adquirido ou retorno de AV está incluído nessas sensibilidades autônomas.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
A Uber monetiza uma rede que conecta consumidores, motoristas, entregadores e comerciantes. Sua economia depende de tornar as transações convenientes o suficiente para se tornarem habituais, ao mesmo tempo em que deixa aos parceiros ganhos suficientes para manter a disponibilidade do serviço. A correspondência entre passageiros e motoristas, as comissões de entrega, os serviços para comerciantes e a monetização relacionada criam várias formas de extrair valor da mesma relação com o consumidor. O segmento de frete atende a um cliente logístico diferente e tem dinâmicas contábeis e competitivas distintas.
Para os investidores, a distinção crucial é entre o valor das transações e a receita reconhecida. Uma mudança na forma como um acordo é registrado, em termos brutos ou líquidos, pode alterar a receita reportada sem uma mudança equivalente na atividade do consumidor. Consequentemente, reservas, frequência de transações e lucro por unidade de atividade merecem atenção conjunta. Tratar a receita dividida pelas reservas como uma taxa de comissão universal misturaria negócios e tratamentos contábeis diferentes.
Estrutura de negócios
|
Negócio
|
Receita do 2º trimestre, milhões de US$
|
Reservas do 2º trimestre, milhões de USD
|
Lucro operacional do segmento no 2º trimestre, milhões de USD
|
Papel econômico
|
|
Mobilidade
|
7,363
|
28,988
|
2,215
|
Correspondência de corridas; principal motor de lucro
|
|
Entrega
|
5,245
|
27,463
|
1,055
|
Refeições, supermercado e varejo; frequência e monetização de comerciantes
|
|
Frete
|
1,583
|
1,571
|
-24
|
Corretagem de frete; a contabilização bruta impede comparações de taxa de comissão
|
|
G&A corporativo / P&D da plataforma
|
—
|
—
|
-1,103
|
Despesas gerais compartilhadas deduzidas do lucro dos segmentos
|
O lucro operacional dos segmentos é uma métrica gerencial, não o lucro operacional consolidado segundo os princípios contábeis GAAP. Os valores dos segmentos e as despesas gerais compartilhadas totalizam USD 2,143 milhões, correspondendo ao lucro operacional não GAAP. A receita de frete pode exceder as reservas porque as definições e o reconhecimento bruto diferem; a proporção não representa uma taxa de comissão significativa do marketplace.
Principais métricas operacionais e mudanças
|
Indicador operacional
|
2º trimestre de 2025
|
2º trimestre de 2026 / evento mais recente
|
Interpretação
|
|
MAPCs, milhões
|
180
|
208
|
Alcance entre consumidores
|
|
Viagens, milhões
|
3,268
|
3,867
|
Volume de demanda
|
|
Reservas brutas, milhões de USD
|
46,756
|
58,022
|
Atividade subjacente
|
|
Acordo com a ezCater
|
—
|
6 de outubro; USD 2,3 bilhões em dinheiro
|
Pendente; não incluído no 2.º trimestre
|
|
Projeções para o 3.º trimestre / data de divulgação dos resultados
|
—
|
Reservas de US$ 58,25–60,25 bilhões; 4 de novembro
|
Projeções da administração; não consenso
|
A principal oportunidade comercial é aumentar o engajamento sem pagar repetidamente para readquirir o mesmo cliente. O catering empresarial acrescenta relações de compras, pedidos agendados e requisitos de serviço que diferem da entrega individual de refeições. A Uber pode potencialmente conectar essas relações aos seus atuais canais de consumo e empresariais, mas um pedido de grande porte também exige preparação, transporte e janelas de entrega confiáveis e coordenados. Um valor de pedido mais elevado não significa automaticamente um maior retorno sobre o capital investido.
A expansão da Costco em setembro incorporou quase 600 unidades em 47 estados ao Uber Eats, em comparação com a cobertura anterior em 17 estados. Nossa inferência é que uma seleção mais ampla pode reduzir a necessidade de um consumidor alternar entre aplicativos para compras de supermercado. Descontos para associados podem ajudar na adoção, mas também gerar custos de aquisição; o teste apropriado são os pedidos retidos e a margem de contribuição após o término das promoções.
O valor médio de pedido divulgado pela ezCater ultrapassa US$ 400, e sua rede inclui mais de 140.000 restaurantes. Espera-se que a transação seja concluída nos próximos meses, sujeita à aprovação e às condições habituais. Sua rentabilidade operacional não GAAP anunciada sustenta a plausibilidade estratégica, mas nenhum valor de lucro ou receita foi divulgado no comunicado da aquisição. Portanto, evitamos calcular um P/L da compra, um múltiplo de receita ou um aumento preciso do LPA.
A orientação da administração para as reservas do 3º trimestre é a referência relevante no curto prazo. Uma nova aquisição anunciada em outubro não pode explicar o crescimento orgânico das transações no 3º trimestre, e o crescimento destacado de um grupo consolidado posteriormente exigiria uma ponte entre o negócio adquirido e o já existente. O comunicado de resultados de novembro deve ser avaliado separadamente com base na demanda existente, na conversão de lucro e nos planos de financiamento.
3. Qualidade Fundamental
|
Métrica financeira
|
2º tri. de 2025
|
2º tri. de 2026
|
Avaliação
|
|
Receita, milhões de USD
|
12.651
|
14.191
|
Crescimento de 12,2%, calculado
|
|
Lucro operacional GAAP, milhões de USD
|
1.450
|
1.890
|
Margem sobre a receita mais recente de 13,32%, calculada
|
|
Lucro líquido GAAP / LPA diluído
|
USD 1.355 milhões / USD 0,63
|
USD 2.394 milhões / USD 1,17
|
Ajustes de valor de investimentos distorcem os lucros recorrentes
|
|
LPA não GAAP
|
USD 0,60
|
USD 0,81
|
Crescimento de 35%
|
|
Fluxo de caixa operacional, milhões de USD
|
2.564
|
2.862
|
Os lucros em caixa permanecem substanciais
|
|
Capex, milhões de USD
|
89
|
70
|
Calculado como fluxo de caixa operacional menos FCF
|
|
FCF, milhões de USD
|
2.475
|
2.792
|
Crescimento de 12,8%, calculado
|
|
Caixa mais investimentos de curto prazo, milhões de USD
|
7.633 em 31 de dezembro de 2025
|
5.391 em 30 de junho de 2026
|
Saldos restritos excluídos
|
|
Valor contábil da dívida, milhões de USD
|
10.521 em 31 de dezembro de 2025
|
12.723 em 30 de junho de 2026
|
Inclui dívida circulante e não circulante
|
A comparação histórica utiliza trimestres correspondentes para os resultados operacionais e datas de balanço patrimonial identificadas separadamente. O FCF equivale ao fluxo de caixa operacional menos as aquisições de ativos imobilizados. Todos os índices calculados utilizam valores divulgados; o crescimento destacado, arredondado, pode diferir ligeiramente. Os números GAAP e não GAAP respondem a perguntas diferentes e não são intercambiáveis.
A qualidade do crescimento é forte; a conversão de caixa é boa; o balanço patrimonial é administrável, mas enfrenta exigências crescentes; a alocação de capital é o ponto fraco na visibilidade da tese de investimento. A escala do marketplace torna-se valiosa quando a demanda incremental sustenta a utilização, a disponibilidade de parceiros e o engajamento recorrente. O benefício econômico pode desaparecer se cada viagem adicional exigir um aumento correspondente em incentivos ou nos custos de suporte ao cliente.
Uma cadeia reprodutível de transmissão de negócios para valor
Comece com os 3,867 bilhões de Viagens do 2º trimestre e USD 58,022 bilhões em reservas. A média calculada é de USD 15,004 por Viagem. Suponha, exclusivamente para fins de sensibilidade, que as Viagens aumentem 10% e que as reservas médias por Viagem permaneçam fixas. As reservas trimestrais incrementais seriam de USD 5,8022 bilhões. Mantendo a relação consolidada entre receita reconhecida e reservas em 14,191 / 58,022 = 24,458%, a receita incremental seria de USD 1,4191 bilhão.
Suponha que essas reservas adicionais gerem FCF incremental de 3–5% das reservas, uma faixa deliberadamente conservadora, abaixo ou próxima da relação consolidada calculada de FCF sobre reservas de 4,812% no 2T. O FCF incremental trimestral passa a ser de USD 174,1–290,1 milhões; em uma taxa anualizada de quatro trimestres, é de USD 696,3–1.160,4 milhões. Com um múltiplo ilustrativo fixo de 15x do FCF, isso sustenta USD 10,44–17,41 bilhões em valor adicional do capital próprio, cerca de 7,5–12,4% da capitalização atual. Esta é uma sensibilidade analítica, não uma previsão: pressupõe estabilidade no mix, na contabilidade, no capital de giro, na quantidade de ações e nas necessidades de capital, e não inclui custos de aquisição.
A cadeia identifica o que deve ser monitorado. Mais transações só criam valor se a monetização permanecer adequada e as margens incrementais de caixa resistirem à concorrência. O FCF orgânico por ação, após o capital necessário para manter a posição competitiva, é a variável mais importante. O crescimento adquirido não deve substituir essa medição.
Caixa disponível para o acionista
O fluxo de caixa operacional do 1S foi de US$ 5,213 bilhões e o capex de US$ 135 milhões, gerando US$ 5,078 bilhões de FCF. A SBC do 1S foi de US$ 1,023 bilhão. Uma subtração ilustrativa da SBC resulta em US$ 4,055 bilhões, cerca de 20% abaixo do FCF reportado; trata-se de uma análise de sensibilidade à diluição econômica, e não de uma medida de fluxo de caixa definida pela empresa. Recompras e emissão de ações devem ser analisadas em conjunto, em vez de considerar os gastos com recompra como prova de criação de valor por ação.
A liquidez irrestrita de junho, de US$ 5,391 bilhões, contrasta com o valor contábil da dívida de US$ 12,723 bilhões. Os ativos de seguros restritos não podem ser simplesmente realocados para financiar aquisições. A baixa carga de capex reportada torna o modelo operacional atual atraente, mas os investimentos e pagamentos de aquisições estão em outras partes da demonstração de fluxos de caixa. Uma mudança em direção a veículos de financiamento ou ao suporte de infraestrutura autônoma poderia alterar esse perfil sem aparecer imediatamente como margens operacionais mais fracas do marketplace.
Como uma sensibilidade de financiamento separada, USD 2,3 bilhões para a ezCater representam cerca de 22,8% do FCF dos últimos 12 meses. Essa proporção mede a capacidade de pagamento, não o retorno. Se uma necessidade hipotética de financiamento de USD 10 bilhões implicasse um custo anual de juros em caixa de 5–7%, ela consumiria USD 500–700 milhões antes dos impostos, ou cerca de 5,0–6,9% da base atual de FCF dos últimos 12 meses. Nem o montante do financiamento nem a taxa são uma previsão. Os fluxos de caixa operacionais adquiridos poderiam compensar esse ônus; sua inclusão exige uma ponte documentada de financiamento e resultados consolidados.
A contraprestação da Delivery Hero, as compras anteriores de participações e os compromissos plurianuais de AV não devem ser somados indiscriminadamente em uma única conta de caixa iminente. Seu escopo, cronograma e possível sobreposição são diferentes. Ainda assim, sua coexistência significa que as decisões de alocação da administração agora importam tanto quanto o crescimento do marketplace existente.
4. Setor e Cenário Competitivo
O setor relevante é a intermediação e execução de transações locais. A demanda é limitada pelo poder de compra das famílias, pela economia dos comerciantes, pela oferta de entregadores e pela regulamentação local. A correspondência digital pode tornar esses recursos mais produtivos, mas a tecnologia não elimina os custos de entrega física. A cadeia de valor inclui aquisição de demanda, pagamentos, despacho, execução e, cada vez mais, tecnologia autônoma e financiamento de frotas.
Os efeitos de rede são locais: uma grande base global de usuários não garante uma coleta rápida em um determinado bairro. O mecanismo econômico mais forte é uma densidade suficiente em ambos os lados de um marketplace para melhorar o serviço enquanto dilui os custos fixos. É por isso que a expansão geográfica e a amplitude de produtos devem ser avaliadas por meio da economia unitária, e não pela quantidade de países.
|
Arena
|
Escala / evidência verificada
|
Mecanismo competitivo
|
Implicação para a avaliação
|
|
Distribuição de mobilidade
|
Reservas de mobilidade da Uber: USD 28,988 bilhões; Lyft: USD 5,5 bilhões
|
Densidade local, disponibilidade e demanda empresarial
|
A ampla distribuição pode preservar a relevância com oferta de AV
|
|
Marketplaces de entrega
|
Reservas da Uber Delivery: US$ 27,463 bilhões; GOV da DoorDash: US$ 33,078 bilhões
|
Variedade, assinatura, anúncios e confiabilidade do fulfillment
|
A escala não comprova margens equivalentes
|
|
Sudeste Asiático
|
GMV sob demanda da Grab: US$ 6,5 bilhões
|
Ecossistemas regionais e execução local
|
A presença adquirida não pode ser tratada como crescimento sem concorrência
|
|
Oferta autônoma
|
Lançamento supervisionado da Wayve em Londres; Apollo Go sem motorista em Dubai
|
Proprietários de tecnologia e distribuidores negociam condições econômicas
|
O número de parceiros não comprova taxas de comissão sustentáveis
|
|
Refeições no local de trabalho
|
Reservas TTM da ezCater acima de US$ 2,5 bilhões
|
Compras corporativas, refeições recorrentes e confiabilidade do serviço
|
O retorno da aquisição deve superar os custos de financiamento e integração
|
Nenhuma porcentagem unificada de participação de mercado global é inferida a partir desses números. O total de reservas da Uber inclui Mobilidade, Entregas e Frete; as definições dos concorrentes e as coberturas geográficas diferem. A tabela estabelece escala e mecanismos observáveis, não um ranking de participação diretamente comparável.
Três concorrentes em comparação com a empresa-alvo
|
Empresa / escopo, 2º trimestre de 2026
|
Receita, US$ milhões
|
Valor das transações, US$ bilhões
|
Crescimento do valor, YoY reportado
|
Métrica de lucro / comparabilidade
|
|
Uber, consolidado
|
14,191
|
58.022
|
24%
|
EBITDA ajustado de US$ 2.819 milhões; 4,86% das reservas, calculado
|
|
Lyft, consolidado
|
cerca de 1.800
|
cerca de 5,5
|
23%
|
EBITDA ajustado de US$ 177,2 milhões; 3,2% das reservas
|
|
DoorDash, consolidado
|
4,454
|
33.078
|
36%
|
EBITDA ajustado de US$ 914 milhões; 2,76% do GOV, calculado
|
|
Grab, grupo / Sob Demanda
|
997
|
cerca de 6,5
|
21%
|
EBITDA ajustado do grupo de US$ 168 milhões; serviços bancários incluídos nos resultados do grupo
|
Todos os períodos correspondem ao 2º trimestre de 2026, mas a comparabilidade permanece aproximada. As corridas da Lyft, os pedidos da DoorDash e as viagens da Uber diferem. O GMV sob demanda da Grab exclui partes do escopo de receita e lucro do grupo. O EBITDA ajustado também exclui itens específicos de cada empresa, tornando as comparações de margem descritivas, e não uma prova de retornos normalizados superiores. O crescimento da DoorDash inclui uma presença adquirida expandida, portanto seu aumento de 36% em destaque não é automaticamente uma medida de ganho orgânico de participação.
No cenário-base, a Uber é uma beneficiária líquida da consolidação do marketplace e da expansão de produtos, mas não está vencendo em todos os mercados. A DoorDash é vencedora em escala de entregas e oportunidade de monetização; seu valor transacionado significa que a Uber não pode tratar o comércio local como uma extensão sem concorrência. A Grab é vencedora em engajamento regional e evolução da rentabilidade, demonstrando por que as empresas locais estabelecidas continuam sendo formidáveis. A Lyft está melhorando e continua viável, mas perde em amplitude global relativa e alavancagem entre produtos em comparação com a Uber. Isso é uma desvantagem estratégica, não uma previsão de dificuldades financeiras.
O resultado dos veículos autônomos depende especialmente do poder de barganha. Um fornecedor de tecnologia com um serviço diferenciado e sua própria distribuição ao consumidor pode exigir uma parcela maior da economia. A Uber traz agregação de demanda e despacho; o fornecedor traz capacidade autônoma escassa e veículos. Ambos podem agregar valor. A questão para o investimento é se a Uber mantém um lucro atrativo após remunerar os proprietários e financiadores desses ativos.
O serviço Wayve em Londres foi lançado com um motorista treinado a bordo. O lançamento do Apollo Go em Dubai é totalmente sem motorista em áreas selecionadas. Esses são estágios distintos de comercialização; lançamentos supervisionados não devem ser considerados evidência de que os custos com motoristas já desapareceram. Nosso cenário-base preserva os lucros de caixa existentes da Mobility e atribui valor adicional limitado aos AVs até que retornos contratados, utilização e alocação de responsabilidade se tornem visíveis.
Para a ezCater, a vantagem potencial é a integração ao fluxo de trabalho empresarial e o atendimento confiável de pedidos em grupo. O potencial perdedor é um intermediário independente que precisa comprar demanda repetidamente, enquanto uma plataforma mais ampla faz vendas cruzadas para relacionamentos existentes. Esta é nossa inferência estratégica, não um resultado verificado de participação de mercado. A Uber ainda precisa preservar a qualidade do serviço e a economia dos comerciantes enquanto integra o produto adquirido.
5. Principais Riscos
-
O poder de barganha dos AVs corrói a economia da Mobility. Gatilho: parceiros autônomos exigem participações maiores na receita ou priorizam sua própria distribuição. Transmissão: menor lucro retido por reserva e garantias adicionais reduzem o FCF, resultando em um múltiplo de ações menor mesmo com o aumento das Viagens.
-
Os retornos das aquisições ficam abaixo do custo de capital. Gatilho: custos de integração, retenção fraca ou atrasos impedem que os lucros adquiridos cubram os encargos de financiamento e amortização. Transmissão: a receita consolidada cresce enquanto os retornos econômicos por ação enfraquecem; a desalavancagem compete com as recompras.
-
O FCF reportado superestima os lucros sustentáveis dos acionistas. Gatilho: a diluição por SBC persiste ou os benefícios de caixa de seguros e capital de giro se revertem. Transmissão: o caixa disponível após manter a quantidade de ações e liquidar obrigações fica abaixo do FCF divulgado, tornando o aparente rendimento de 7,22% menos atraente.
-
Os consumidores reagem à pressão sobre a acessibilidade. Gatilho: o crescimento das reservas cai abaixo do limite inferior da projeção, apesar dos gastos com promoções. Transmissão: a menor frequência reduz a densidade e distribui os custos de suporte e tecnologia por menos transações, comprimindo a conversão em lucro.
-
Os custos trabalhistas, de seguros ou regulatórios aumentam. Gatilho: mudanças vinculantes no tratamento de prestadores independentes, nos requisitos de reservas ou nas obrigações de responsabilidade. Transmissão: os custos diretos aumentam, a oferta de parceiros se torna mais cara e os aumentos de preços podem enfraquecer a demanda. A diversificação geográfica não impede um choque local concentrado.
-
A concorrência no segmento de entregas força a renovação dos subsídios. Gatilho: os incentivos a comerciantes ou consumidores superam o lucro bruto incremental. Transmissão: a seleção adquirida e a amplitude da oferta de supermercado não geram contribuição suficiente; a qualidade dos lucros se deteriora antes das reservas divulgadas.
-
O momento das transações altera as necessidades de capital. Gatilho: remédios regulatórios, um cronograma de oferta revisado ou deterioração no mercado de financiamento alteram as condições de uma aquisição. Transmissão: o timing do caixa, os custos de juros e as sinergias esperadas mudam, invalidando as premissas de avaliação autônoma. 5 de novembro é um prazo de aceitação, não uma data confirmada de liquidação em dinheiro.
A principal falha de avaliação seria um dano estrutural ao caixa retido por transação. Uma queda no preço das ações, por si só, não invalida a tese, enquanto um anúncio de aquisição em manchete, por si só, não a fortalece. As evidências devem conectar o progresso operacional à geração econômica de caixa por ação.
6. Lista de Verificação de Monitoramento
Esses limites são regras de monitoramento definidas por analistas, salvo quando identificados como orientação da administração; não são previsões.
-
Resultados do 3º trimestre em 4 de novembro: bookings iguais ou superiores a US$ 58,25 bilhões atenderiam ao atual limite inferior da administração; abaixo disso, enfraqueceriam a avaliação da demanda. Compare o resultado com base no mesmo escopo e na mesma moeda.
-
LPA não GAAP: a faixa de USD 0,84–0,88 da administração fornece um teste de conversão de lucros. Abaixo de USD 0,84, juntamente com crescimento sustentado das reservas, o foco passaria para a pressão sobre custos; a reconciliação importa mais do que uma superação dos números de manchete.
-
Conversão trimestral de FCF: manter o FCF/reservas acima de 4% sustentaria a tese de caixa; abaixo de 3% por dois trimestres exigiria uma revisão de capital de giro, seguros e gastos de capital. Não anualize um trimestre favorável sem verificar a sazonalidade.
-
Alocação de capital e financiamento: exigir divulgação separada de pagamentos por aquisições, dívida incremental, despesa com juros e compromissos com veículos. Uma dívida materialmente superior à intenção declarada pela administração de alavancagem bruta abaixo de 2x para a transação da Delivery Hero enfraqueceria a tese de financiamento, sujeita ao seu denominador que será eventualmente definido.
-
Prazo de aceitação da Delivery Hero em 5 de novembro: monitore o status da oferta pública de aquisição e o progresso regulatório; a expectativa declarada de liquidação é o segundo semestre de 2027. O vencimento de um prazo não significa que o negócio tenha sido consolidado ou que a contraprestação tenha sido paga.
-
Integração e retornos da ezCater: procure receita divulgada, lucro operacional e custos de integração. Até que essas informações estejam disponíveis, não inclua sinergias numéricas no cenário-base. Evidências de expansão de margem após os custos recorrentes de serviço fortaleceriam a justificativa.
-
Comercialização de veículos autônomos: acompanhe a utilização, o lucro retido e as garantias de financiamento, juntamente com os marcos de implantação. A aspiração de alcançar até 15 cidades até o fim do ano ajuda a medir a expansão, mas um número maior de cidades com economia unitária em deterioração não justificaria uma avaliação mais alta.
-
Economia por ação: exija que a redução da quantidade de ações e o crescimento do caixa sejam avaliados conjuntamente. Uma diluição superior a 2% ao ano sem crescimento compensatório de caixa enfraqueceria a conclusão de valor, mesmo que os lucros totais do grupo aumentem.
Limitações materiais dos dados: as demonstrações financeiras detalhadas da ezCater e o modelo de retorno da transação não foram divulgados no comunicado. Os contratos com parceiros de AV e a economia unitária não estão disponíveis nas fontes citadas. A avaliação da ação utiliza dados do mercado secundário de 7 de outubro; a página de negociação da LBank é usada para verificar a cobertura, e sua cotação em cache do token não é um preço de ação ao vivo verificado. Não são utilizadas previsões de analistas, classificações formais nem instruções de negociação personalizadas.
7. Fontes
-
-
Uber anuncia resultados do segundo trimestre de 2026 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — 5 de agosto de 2026; trimestre encerrado em 30 de junho; GAAP e não GAAP identificados separadamente.
-
Formulário 10-Q da Uber — 30 de junho de 2026 (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — documento principal apresentado à SEC; fluxo de caixa do primeiro semestre, balanço patrimonial e verificações contábeis.
-
Comentários preparados do 2º trimestre de 2026 (https://investor.uber.com/files/doc_earnings/2026/q2/transcript/Uber-Q2-26-Prepared-Remarks.pdf) — 5 de agosto de 2026; perspectivas da administração e intenções de capital, não garantias.
-
Uber anuncia oferta de aquisição da Delivery Hero (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Acquisition-Offer-for-Delivery-Hero/default.aspx) — 16 de julho de 2026; termos da oferta e expectativas condicionais de financiamento.
-
-
Costco expande entregas em todo o país pelo Uber Eats (https://investor.uber.com/news-events/news/press-release-details/2026/Costco-Expands-Nationwide-Delivery-on-Uber-Eats/default.aspx) — 16 de setembro de 2026; expansão da distribuição, sem previsão de lucro incremental.
-
-
-
-
-
-
-
-
-
-
Negociação à vista de UBERON/USDT | LBank (https://www.lbank.com/trade/uberon_usdt) — Aberto em 8 de outubro de 2026; gráfico, par e controles de Compra/Venda visíveis; cotação em cache excluída da avaliação da ação.
-
-
-
-



 Transferência