Autor: Pesquisa da LBank Analista: Ludo
Aviso legal: Este relatório é compilado e analisado com base em informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisa. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações da empresa, avaliações, preços de mercado e expectativas de consenso aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão principal
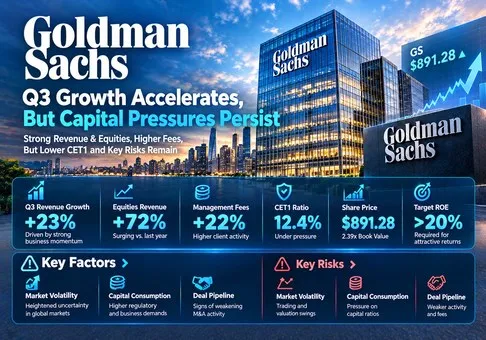
Avaliação geral: Goldman Sachs é uma franquia de mercados de capitais de alta qualidade, mas a ação parece estar entre justamente avaliada e plenamente precificada no fechamento da NYSE em 15 de outubro, a USD 891,28. Nossa avaliação de risco/retorno é cautelosamente negativa, pois 2,39x o valor contábil do patrimônio comum exige retornos sustentados próximos ao nível excepcionalmente forte observado no ano até a data. A variável decisiva é o retorno obtido sobre a capacidade adicional do balanço patrimonial à medida que o financiamento de ações se expande.
-
O crescimento é forte, com uma concentração identificável. A receita trimestral subiu 23%, enquanto a divisão de Renda Variável gerou USD 2,705 bilhões do aumento de USD 3,495 bilhões na receita em relação ao ano anterior, aproximadamente 77%. Essa concentração torna as atividades de financiamento a clientes e de derivativos a principal sensibilidade dos lucros.
-
A base de taxas está melhorando. As taxas de gestão e outras taxas cresceram 22%, para USD 3,587 bilhões. A implicação para o investimento é um melhor suporte para lucros recorrentes, embora as taxas de incentivo devam continuar recebendo um tratamento de avaliação cíclico.
-
A alocação de capital modera a força dos lucros destacada nos números principais. O CET1 padronizado caiu de 12,4% para 12,9%. O crescimento da receita merece um prêmio apenas quando a rentabilidade ajustada ao risco compensa o capital necessário para gerá-lo.
-
Um múltiplo de lucros aparentemente modesto pode coexistir com uma economia exigente. Quatro vezes o LPA do terceiro trimestre equivale a USD 68,04, implicando um múltiplo de lucros de 13,10x. Este é um cálculo de ritmo atual, não uma previsão futura. O mesmo preço corresponde a 2,61x o valor patrimonial tangível, deixando menos espaço para a normalização dos retornos.
-
Nossa estrutura de avaliação favorece a paciência. Com um custo de capital próprio assumido de 11% e crescimento perpétuo do valor patrimonial de 4%, um ROE sustentável de 18%, 20% e 22% gera valores ilustrativos de USD 745,28, USD 851,75 e USD 958,22. Estes são exercícios de sensibilidade, não preços-alvo nem projeções da administração. A faixa-base, com ROE de 18–20%, fica abaixo do preço de referência.
O modelo utiliza P/B = (ROE − g) / (custo do capital próprio − g), aplicado ao valor patrimonial comum de US$ 372,64. Por outro lado, 891,28 / 372,64 = 2,3918x implica um ROE sustentável de 20,74% sob essas premissas. Esta estrutura de renda residual pressupõe retornos estáveis, evolução do valor patrimonial em clean surplus e uma política de distribuição consistente. Alterações nas taxas de juros, no risco de crédito ou no crescimento retido podem mudar materialmente o resultado. Ela não estabelece um preço justo preciso.
O motivo para selecionar a GS é a divulgação do 3º trimestre em 13 de outubro e a listagem da GSB em 15 de outubro. O grupo qualificável aberto compreendia GSB/USDT Spot, TSMON/USDT Spot e NVDAUSDT Futures. TSM e NVDA foram excluídas pela regra de repetição de 90 dias; a GS não tem entrada anterior. A GSB é um certificado tokenizado vinculado à empresa. Seu preço na plataforma e os direitos dos detentores de tokens são distintos da avaliação das ações ordinárias da NYSE; este relatório utiliza exclusivamente o fechamento das ações.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
O Goldman Sachs Group, Inc. atende empresas, instituições, governos e clientes abastados. Sua relação econômica mais forte está entre assessoria, execução e financiamento: um mandato de assessoria pode gerar negócios de subscrição, a execução institucional pode levar ao financiamento prime, e um evento de liquidez de um fundador pode criar ativos para gestão de patrimônio. Esse modelo interconectado pode aprofundar os relacionamentos com os clientes, mas várias fontes de receita ainda reagem ao mesmo ciclo dos mercados de capitais.
Global Banking & Markets obtém taxas de transação e spreads, juntamente com receitas de financiamento. As taxas de assessoria dependem de transações concluídas; a subscrição depende de os emissores acessarem os mercados de capitais. A intermediação depende da atividade dos clientes, da precificação e da execução, enquanto o financiamento adiciona uma relação de receita contínua que consome liquidez e capital regulatório. Asset & Wealth Management arrecada taxas de gestão sobre ativos sob supervisão e taxas relacionadas ao desempenho, enquanto empréstimos e investimentos adicionam exposição a crédito e mercado. Platform Solutions permanece relevante principalmente por meio da economia da saída de atividades relacionadas ao consumidor.
|
Negócio
|
Receita líquida do 3º trimestre de 2026 / participação
|
Motor econômico
|
Avaliação de qualidade
|
|
Global Banking & Markets
|
US$ 13,458 bi / 72,0%
|
Taxas de assessoria e subscrição; intermediação de mercado e financiamento
|
Franquia sólida; sensível à atividade e ao uso do balanço patrimonial
|
|
Asset & Wealth Management
|
US$ 5,051 bi / 27,0%
|
Taxas de gestão, taxas de desempenho, empréstimos e investimentos
|
Mais taxas recorrentes; as taxas de incentivo permanecem variáveis
|
|
Soluções de Plataforma
|
US$ 0,170 bi / 0,9%
|
Atividades restantes relacionadas ao consumidor e exposições em descontinuação
|
Pequena contribuição para a receita; pressão contínua sobre a execução
|
As participações das unidades de negócio são calculadas com base nas receitas líquidas consolidadas reportadas; o arredondamento impede um total exato de 100%. A rentabilidade dos segmentos não é intercambiável com a rentabilidade do grupo, pois a alocação de capital e o financiamento diferem. A questão maior é se o crescimento das taxas pode reduzir a dependência dos ganhos de mercado sem sacrificar os retornos por meio de prêmios de aquisição ou gastos excessivos.
Principais métricas operacionais e variações
O financiamento de ações aumentou sequencialmente, mesmo com o declínio da intermediação de ações. Isso sustenta uma interpretação de receita mais duradoura do que uma baseada apenas em um surto de atividade de negociação. Ainda assim, as receitas de financiamento dependem da alavancagem dos clientes, dos spreads, da qualidade das garantias e dos custos de captação. A questão relevante é a receita por unidade de capital em períodos de estresse, e não se a receita de financiamento é classificada como recorrente.
A gestão de ativos oferece uma via diferente para o crescimento: novos mandatos expandem a base de taxas com menor uso direto do balanço patrimonial. Os fluxos de longo prazo devem ser avaliados separadamente da valorização do mercado e dos fluxos de produtos de liquidez. Taxas de incentivo, marcações de investimentos e crédito do banco privado significam que todo o segmento de gestão de ativos e patrimônio não deve ser avaliado como uma anuidade uniforme de taxas de gestão.
|
Indicador operacional
|
3º trimestre de 2026
|
Variação / interpretação
|
|
Receita de ações
|
US$ 6,441 bilhões
|
+72% YoY; -13% QoQ
|
|
Financiamento de ações
|
US$ 3,365 bilhões
|
+96% YoY; +3% QoQ
|
|
Taxas de banco de investimento
|
US$ 3,224 bilhões
|
+21% YoY; carteira de negócios diminuiu QoQ
|
|
Taxas de gestão e outras
|
US$ 3,587 bilhões
|
+22% A/A; +7% T/T
|
|
Ativos sob supervisão
|
US$ 4,097 trilhões
|
US$ 97 bilhões em entradas líquidas de longo prazo trimestrais
|
|
Índice de eficiência trimestral
|
60,5%
|
Despesas / receitas líquidas; 59,4% no acumulado do ano
|
|
Capital devolvido aos acionistas ordinários
|
US$ 4,49 bilhões
|
US$ 3,00 bilhões em recompras mais US$ 1,49 bilhões em dividendos
|
O banco de investimento fornece uma verificação útil contra extrapolações. As transações atualmente concluídas podem elevar a receita enquanto a carteira de negócios pendentes se contrai, portanto, taxas reconhecidas robustas não preveem automaticamente a aceleração das taxas futuras. Da mesma forma, um aumento nos ativos sob supervisão sustenta as taxas de gestão apenas na medida em que os ativos geram taxas e a taxa de cobrança efetivamente realizada permanece saudável. Nossa interpretação-base é de uma capacidade de geração de lucros da franquia melhorada, ainda com material ciclicidade associada.
3. Qualidade fundamental
A qualidade do crescimento é boa, com uma alavancagem operacional significativa em relação ao trimestre do ano anterior, mas com rentabilidade sequencial mais fraca. A margem antes de impostos permanece substancialmente acima do nível do ano anterior, mesmo após o aumento das despesas sensíveis à receita. A estrutura de custos inclui tanto remuneração flexível e despesas de transação quanto funções menos flexíveis de tecnologia, ocupação e suporte. Uma combinação favorável de receitas pode, portanto, gerar grandes variações nos lucros em qualquer direção.
|
Métrica financeira
|
3T 2025
|
2T 2026
|
3T 2026
|
|
Receitas líquidas, USD bi
|
15.184
|
20.338
|
18.679
|
|
Lucro antes de impostos, USD bi
|
5.392
|
8.563
|
7.003
|
|
Margem antes de impostos, calculada
|
35.5%
|
42.1%
|
37.5%
|
|
Lucro líquido, USD bi
|
4.098
|
6.628
|
5.294
|
|
LPA diluído, USD
|
12.25
|
20.98
|
17.01
|
|
ROE anualizado
|
14.2%
|
23.5%
|
18.7%
|
|
Caixa e equivalentes, USD bi
|
Não utilizado aqui
|
187
|
177
|
|
Empréstimos sem garantia, USD bi
|
Não utilizado aqui
|
438
|
444
|
|
CET1 padronizado
|
Não utilizado aqui
|
12.9%
|
12.4%
|
|
Fluxo de caixa operacional / capex
|
1S 2025: USD -31.558bn / USD 0.975bn
|
1S 2026: USD -25.763bn / USD 1.067bn
|
3T não consta nos materiais de resultados
|
|
Tratamento do FCF
|
Não é uma âncora de avaliação bancária
|
Não é uma âncora de avaliação bancária
|
Avalie o capital e a liquidez em vez disso
|
Os números trimestrais de lucros e perdas seguem os US GAAP. A margem antes de impostos é o lucro antes de impostos dividido pelas receitas líquidas. O ROTE e o valor contábil tangível são métricas não GAAP definidas pela empresa. Os empréstimos sem garantia combinam saldos de curto e longo prazo. As linhas de fluxo de caixa usam explicitamente períodos do primeiro semestre, diferentemente das colunas trimestrais de lucros e perdas; o fluxo de caixa do terceiro trimestre não é inferido a partir de alterações no caixa. As divulgações de balanço patrimonial e capital do terceiro trimestre são estimativas preliminares nos materiais de resultados.
A conversão de caixa do banco não pode ser avaliada com um múltiplo de FCF de empresa industrial. Empréstimos, inventário mantido para negociação, transações com garantia e depósitos fazem parte da geração de receita. No primeiro semestre, a subtração mecânica do capex do fluxo de caixa operacional resulta em USD -26.830 bilhões, em comparação com USD -32.533 bilhões um ano antes. Essa aritmética não mede o caixa distribuível aos acionistas ordinários. Um número negativo pode refletir a expansão dos negócios dos clientes, enquanto um fluxo de caixa operacional positivo pode refletir desalavancagem durante uma deterioração. Os testes adequados são liquidez, geração de capital e distribuições sustentáveis.
A liquidez parece substancial, mas a tendência do capital merece atenção cuidadosa. Os RWA padronizados aumentaram de US$ 791 bilhões para US$ 817 bilhões, enquanto o capital CET1 caiu ligeiramente de US$ 101,7 bilhões para US$ 101,4 bilhões. Isso explica por que fortes lucros contábeis não se traduziram em um índice de capital crescente. Para ilustrar, US$ 40 bilhões adicionais em RWA exigiriam US$ 4,96 bilhões de capital apenas para preservar um índice de 12,4%. Este é um cenário, não uma previsão nem um mínimo regulatório. Está próximo dos atuais lucros trimestrais atribuíveis aos acionistas ordinários, mostrando quão rapidamente o crescimento pode absorver a capacidade de distribuição.
Uma cadeia de lucros reproduzível liga a narrativa operacional à avaliação. Suponha que a receita de Ações caia 10% em relação a USD 6,441 bilhões, uma redução de USD 644,1 milhões. Suponha que 55% da receita perdida seja compensada por uma menor despesa variável, deixando um impacto de 45% na contribuição antes de impostos. Com uma taxa de imposto presumida de 24,4% e 301,1 milhões de ações diluídas, o EPS trimestral diminui aproximadamente USD 0,73: 644,1 × 45% × (1 − 24,4%) / 301,1. A persistência por quatro trimestres reduziria os lucros anuais em aproximadamente USD 2,91; um múltiplo ilustrativo constante de 13x implica cerca de USD 37,84 a menos em valor patrimonial por ação. Estas são sensibilidades de analistas, não margens de segmento divulgadas nem previsões. A libertação de capital, alterações noutros negócios e uma mudança no múltiplo de mercado poderiam compensar ou amplificar o resultado.
A alocação de capital é mista. As recompras reduzem o número de ações e podem elevar o LPA, mas comprar acima do valor patrimonial pode diluir o valor patrimonial por ação remanescente, mesmo quando o acréscimo aos lucros é positivo. As recompras do terceiro trimestre tiveram preço médio de USD 1.048,73, acima do fechamento da ação de referência utilizado aqui. Essa comparação descreve o momento da execução; por si só, não prova que as ações estavam avaliadas incorretamente quando foram compradas. O teste de investimento é se o retorno esperado superou usos alternativos do capital.
A principal questão de normalização é a sustentabilidade dos retornos. O ROE de nove meses inclui benefícios de liquidações fiscais relacionadas a remunerações de funcionários baseadas em ações, enquanto o terceiro trimestre inclui despesas adicionais com doações beneficentes. Remover um item favorável sem ajustar o item desfavorável, ou vice-versa, enviesaria a análise. Portanto, nossa estrutura delimita o ROE sustentável em vez de apresentar um número ajustado de EPS trimestral como uma previsão consolidada. A variável mais importante continua sendo a rentabilidade incremental do capital na franquia de mercados.
4. Panorama Setorial e Competitivo
O mercado competitivo relevante inclui banco de investimento global, negociação e financiamento institucional, gestão de ativos e patrimônio privado. Os volumes de mercado, a confiança dos emissores, a conclusão de operações e a alavancagem dos clientes impulsionam as duas primeiras atividades; os ativos de clientes que geram taxas e o desempenho dos investimentos impulsionam as duas últimas. Um ranking amplo de receitas bancárias não é uma medida precisa de participação em nenhum desses mercados.
As barreiras à entrada incluem relacionamentos, tecnologia de execução, capacidade de financiamento, gestão de garantias e autorizações regulatórias. Essas barreiras favorecem os participantes estabelecidos, mas não eliminam a concorrência por remuneração, capacidade de balanço e precificação. Um crescimento mais rápido do financiamento pode representar melhor penetração junto aos clientes, maior risco assumido ou ambos. Portanto, o relatório compara conjuntamente o crescimento operacional e os retornos, sem presumir que o crescimento da receita demonstre uma melhoria na participação de mercado ajustada ao risco.
|
Cenário competitivo
|
Evidências e posicionamento
|
Implicação para a avaliação
|
|
Assessoria e subscrição
|
A GS divulgou a posição nº 1 em M&A anunciado/concluído e em ofertas relacionadas a ações no acumulado do ano; a JPM divulgou uma participação de 9,2% no pool total de receitas de IB
|
Posições fortes nas categorias; diferentes definições de classificação
|
|
Mercados de ações
|
GS +72% em relação ao ano anterior, versus MS +41% e JPM +49%
|
A GS está ganhando impulso relativo; crescimento por si só não representa participação de mercado
|
|
Renda fixa
|
GS -1% em relação ao ano anterior; MS -7%; JPM -4%
|
Resiliência relativa em um trimestre mais fraco
|
|
Comissões recorrentes de gestão de património e ativos
|
Receitas de AWM da GS: USD 5,051 mil milhões; receitas de gestão de património da MS: USD 9,065 mil milhões
|
A MS tem uma base de receitas de gestão de património maior; a GS precisa de uma mudança na combinação
|
As alegações de classificação acima são divulgações das empresas que fazem referência à Dealogic e têm coberturas de produtos diferentes. Não são contraditórias e não devem ser combinadas numa única tabela classificativa. As receitas comparáveis divulgadas de ações oferecem uma verificação mais útil do momentum de curto prazo, embora persistam diferenças na combinação de produtos e na apresentação do financiamento.
|
Empresa / período
|
Receitas e crescimento
|
Rentabilidade / capital
|
Análise competitiva
|
|
The Goldman Sachs Group, Inc. / T3 de 2026
|
USD 18,679 mil milhões; +23% em termos homólogos
|
ROTE 20,5%; CET1 12,4%
|
Líder no crescimento em ações; maior concentração em mercados
|
|
Morgan Stanley / T3 de 2026
|
USD 20,3 mil milhões; aproximadamente +11,5% em termos homólogos
|
ROTCE 22,6%; CET1 14,9%
|
Amortecedor mais robusto da gestão de património; receitas de ações de USD 5,799 mil milhões
|
|
JPMorgan Chase & Co. / T3 de 2026
|
USD 50,2 mil milhões reportados; USD 50,9 mil milhões geridos
|
ROTCE 20%; CET1 13,9%
|
Financiamento diversificado e ampla liderança em comissões de banco de investimento
|
|
Citigroup Inc. / T3 de 2026
|
USD 23.845 bi; +8% A/A
|
RoTCE 11,5%; CET1 12,8%
|
Retornos mais baixos do grupo; Serviços é a franquia mais forte
|
Todas as empresas comparáveis reportam o trimestre de setembro de 2026. O crescimento da receita do Morgan Stanley é calculado a partir de valores arredondados de USD 20,3 bilhões e USD 18,2 bilhões. As receitas reportada e gerenciada do JPM são apresentações contábeis diferentes; o seu ROTCE mostrado aqui é o reportado, e não o valor de 21% que exclui seu item significativo divulgado. As métricas de retorno entre as empresas são aproximadamente comparáveis, mas não idênticas. O ROTE do GS, o ROTCE das empresas comparáveis e o RoTCE do Citi utilizam diferentes reconciliações das empresas. Não é utilizado um ranking de EPS entre empresas porque as contagens de ações são arbitrárias.
Vencedores e retardatários: O GS é o vencedor mais claro em crescimento relativo da receita divulgada de mercados de ações entre GS, MS e JPM neste trimestre. O MS tem uma base mais sólida de receita de gestão de patrimônio e um retorno tangível do grupo reportado mais elevado. O JPM mantém um modelo diversificado de lucros e financiamento e divulgou liderança ampla em taxas de banco de investimento. O retorno do grupo do Citi fica atrás, apesar de uma forte franquia de Serviços; ele não deveria receber o mesmo prêmio baseado em retorno apenas porque sua receita total é maior que a do GS. Estas são avaliações operacionais, não recomendações de ações entre pares.
A GS é uma beneficiária líquida de mercados de capitais ativos e do aumento da demanda por financiamento e assessoria. O desafio é converter essa vantagem em retornos duradouros para os acionistas sem consumir capital em excesso. Em nosso cenário-base, a franquia merece um prêmio em relação a bancos de menor retorno, mas o múltiplo atual sobre o valor patrimonial já precifica um sucesso substancial. Não reunimos preços sincronizados das ações de pares, portanto esta conclusão se baseia na economia dos retornos, e não em uma alegação sem sustentação de que a GS negocia acima ou abaixo de uma mediana verificada de múltiplos de pares.
5. Principais Riscos
-
Desalavancagem dos clientes: saldos menores de financiamento prime, valores de garantias mais baixos ou spreads comprimidos reduziriam a receita de financiamento e enfraqueceriam a alavancagem operacional. A sensibilidade dos lucros na Seção 3 ilustra o mecanismo de transmissão, em vez de prever uma queda.
-
Consumo de capital: o crescimento adicional de RWA sem geração proporcional de CET1 poderia restringir recompras ou exigir reduções de ativos de menor retorno. Uma queda persistente no índice padronizado enfraqueceria nossa avaliação da qualidade do crescimento.
-
Esgotamento do pipeline de operações: a contínua contração da carteira de negócios, cancelamentos ou aprovações regulatórias adiadas poderiam reduzir futuras receitas de assessoria e subscrição, após já terem sido reconhecidas fortes transações concluídas.
-
Perdas de crédito e garantias: empréstimos no atacado deteriorados ou marcações adversas no mercado privado aumentariam as provisões, consumiriam o capital retido e colocariam em risco o múltiplo com prêmio sobre o valor patrimonial. A exposição garantida ainda envolve risco de liquidez das garantias e risco de correlação adversa.
-
Reversão da base de taxas: saídas sustentadas de clientes de longo prazo ou queda nos valores de mercado reduziriam os ativos sujeitos a taxas, enquanto uma concorrência mais forte poderia reduzir as taxas efetivas. As taxas de incentivo podem cair antes que a base de taxas de gestão se contraia visivelmente.
-
Taxas de financiamento e desconto: custos mais elevados de depósitos ou de captação sem garantia poderiam comprimir os spreads de financiamento. Um maior retorno exigido sobre o patrimônio reduziria independentemente o múltiplo justificável sobre o valor patrimonial, mesmo que o LPA reportado permanecesse estável.
-
Execução de desinvestimentos e aquisições: novas reduções no valor do Apple Card ou a integração onerosa de novos negócios de gestão de ativos poderiam diluir os retornos. As aquisições anunciadas não comprovam a conclusão da integração nem a realização de sinergias.
-
Potencial de alta em relação à nossa visão cautelosa: um ROE sustentável acima de 22%, receitas recorrentes crescentes e capital estável poderiam justificar um múltiplo mais elevado. Nesse caso, nossa faixa de normalização de 18–20% seria conservadora demais; esta é uma condição específica que invalidaria a avaliação-base.
6. Lista de Verificação de Monitoramento
Os seguintes limites são regras de monitoramento de pesquisa, não orientações da empresa nem exigências regulatórias. Avalie na próxima divulgação trimestral e no respectivo registro; não se presume nenhuma data de resultados não verificada.
-
Capital: um índice CET1 padronizado estável em ou acima de 12,4%, juntamente com crescimento rentável, sustenta a tese de alocação administrável. Outra queda de 50 pontos-base ou mais a enfraqueceria materialmente.
-
Sustentabilidade do retorno: Um ROE de pelo menos 20% ao longo de vários trimestres sustentaria o atual arcabouço de avaliação. Leituras repetidas abaixo de 18% aumentariam o risco de queda decorrente da normalização. Separe os efeitos de impostos e despesas incomuns em cada ocasião.
-
Franquia de financiamento: O financiamento de ações em ou acima de US$ 3,365 bilhões, com consumo de capital estável, sustentaria a durabilidade. Uma queda superior a 10%, acompanhada por aumento das perdas de crédito, a colocaria em xeque.
-
Taxas recorrentes: as taxas de gestão e outras taxas em ou acima de US$ 3,587 bilhões, sustentadas por fluxos líquidos positivos de longo prazo, fortaleceriam o piso de lucros. Dois trimestres consecutivos de saídas de longo prazo enfraqueceriam essa avaliação.
-
Recomposição de negócios: a estabilização ou o crescimento da carteira pendente de banco de investimento melhoraria a visibilidade futura. Uma contração adicional, acompanhada da queda nas taxas reconhecidas, sinalizaria um pipeline menos favorável.
-
Disciplina de custos: um índice de eficiência próximo ou inferior a 60%, enquanto as taxas recorrentes aumentam, respaldaria a qualidade operacional. Um índice acima de 63% sem uma explicação claramente temporária sugeriria uma conversão de lucros mais fraca.
-
Qualidade da distribuição: compare os preços de recompra com os retornos esperados contemporâneos e monitore a evolução do valor patrimonial. A estabilização do CET1 e o aumento do valor patrimonial juntamente com as distribuições seriam mais persuasivos do que apenas a expansão do LPA.
-
Revisão das divulgações: reconcilie os dados preliminares do balanço patrimonial, RWA e AUS do terceiro trimestre com o Form 10-Q subsequente. Uma revisão relevante das exposições de capital ou financiamento exigiria a reabertura da conclusão.
7. Fontes
Data de corte da pesquisa: 16 de outubro de 2026, Ásia/Xangai. A avaliação patrimonial utiliza o fechamento da sessão regular de 15 de outubro, e não os preços após o expediente ou os preços de tokens da LBank. As fontes abaixo distinguem os fatos divulgados de nossos cálculos e premissas. Nenhum conjunto de dados de consenso contemporâneo verificado ou transcrição completa da teleconferência foi incorporado; nenhum valor de superação/frustração, preço-alvo de corretora ou previsão de consenso é afirmado. O comunicado do 3º trimestre e os anexos arquivados são as evidências de resultados mais recentes utilizadas; o Formulário 10-Q do 2º trimestre fornece o contexto histórico do fluxo de caixa. Os dados preliminares do 3º trimestre podem mudar no arquivamento subsequente.



 Transferência