Autor: LBank Research Analista: Ludo
Aviso legal: Este relatório foi compilado e analisado a partir de informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisas. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retorno. As operações, avaliações, preços de mercado e expectativas de consenso da empresa aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar as suas próprias decisões.
1. Conclusão Principal
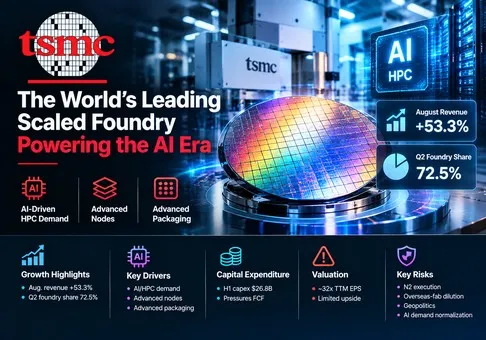
Visão geral: A Taiwan Semiconductor Manufacturing Company Limited é a foundry em escala de maior qualidade na indústria de semicondutores, mas o ADR da TSM listado na NYSE está totalmente precificado com uma assimetria negativa de risco-retorno em aproximadamente 32 vezes o LPA TTM calculado mecanicamente. A receita de agosto e a participação de 72,5% no mercado de foundries no segundo trimestre confirmam que o moat está se ampliando; a variável decisiva é se o N2, o encapsulamento avançado e a capacidade no exterior podem preservar as margens e a conversão de caixa, já que o mercado já precifica uma supremacia duradoura.
-
A receita de agosto valida um motor de crescimento excepcional. A receita não auditada de agosto atingiu um recorde de NTD 514,81 bilhões, alta de 53,3% em relação ao ano anterior, enquanto a receita de janeiro a agosto aumentou 39,3% para NTD 3,387 trilhões. Isso não é um pico de um único produto: no segundo trimestre, HPC representou 66% da receita, smartphones 22% e tecnologias de 7nm ou menos representaram 77% da receita de wafers. A implicação de investimento é que aceleradores de IA, XPUs personalizadas, CPUs, silício de rede e smartphones premium estão reforçando o mesmo pool de capacidade de última geração.
-
A TSMC está ganhando participação tanto em volume quanto em valor. As remessas de wafers no segundo trimestre aumentaram 16,6% em relação ao ano anterior, a receita subiu 36,0% e a margem bruta expandiu 9,1 pontos percentuais para 67,7%. A receita, portanto, cresceu cerca de duas vezes mais rápido que o volume de remessas, evidência de um mix de nós mais sofisticado, precificação e utilização. A TrendForce estima que a TSMC capturou 72,5% da receita das dez maiores fundições no segundo trimestre, acima dos 70,2% do ano anterior, enquanto a Samsung Foundry deteve apenas 5,9%. O fosso competitivo está gerando uma alavancagem operacional mensurável, em vez de apenas uma narrativa tecnológica.
-
A qualidade dos lucros é forte, mas o FCF está se tornando a restrição. O fluxo de caixa operacional do 2º trimestre foi de NTD 783,36 bilhões e o FCF foi de NTD 287,36 bilhões após NTD 496,00 bilhões de capex. O FCF subiu 43,8% na comparação anual, mas caiu 17,5% sequencialmente porque o capex cresceu mais rápido do que a geração de caixa. O capex do 1º semestre atingiu USD 26,8 bilhões contra a projeção para o ano inteiro de USD 52–56 bilhões. A TSMC pode autofinanciar a expansão e detinha NTD 2,486 trilhões em reservas líquidas de caixa, contudo cada nova fábrica agora consome mais da vantagem dos lucros antes que ela chegue aos acionistas.
-
O preço da ação já desconta o domínio sustentado da categoria. No fechamento de 11 de setembro a USD 433,19 e aproximadamente 5,186 bilhões de ações equivalentes a ADR, o valor patrimonial é de cerca de USD 2,25 trilhões. O LPA diluído TTM calculado de forma mecânica é de aproximadamente USD 13,53 por ADR, implicando 32,0 vezes os lucros TTM. A anualização do FCF do primeiro semestre gera aproximadamente USD 40,2 bilhões e um FCF yield de 1,8%. Uma valorização de 42,6% no ano e uma alta de 67% em um ano deixam pouco espaço para uma desaceleração cíclica comum, embora o próprio negócio mereça um prêmio.
-
A tese é positiva para a empresa e cautelosa com a ação, com condições explícitas de reversão. A preocupação com o valuation diminuiria se a receita do Q3 ficasse próxima do ponto médio do guidance de USD 45,2 bilhões, a receita de setembro superasse NTD 464 bilhões, a margem bruta permanecesse em ou acima de 66% e o FCF anualizado subisse acima de USD 50 bilhões sem outro aumento de capex. Pioraria se a utilização de nós avançados enfraquecesse, a margem bruta caísse abaixo de 64%, os dias de estoque permanecessem acima de 90 ou o ADR ficasse acima de 30 vezes o EPS TTM enquanto o crescimento desacelerasse abaixo de 25%.
A cadeia do operacional ao valuation é reproduzível. A receita de julho e agosto totalizou NTD 982,39 bilhões. Atingir o ponto médio da receita do terceiro trimestre de USD 45,2 bilhões, sob a premissa da administração de NTD 32 por USD, exige cerca de NTD 1,446 trilhão, restando aproximadamente NTD 464,0 bilhões para setembro. Isso ficaria 9,9% abaixo do nível recorde de agosto, mas ainda seria suficiente para cumprir o guidance. Aplicar o ponto médio da margem operacional de 57% resulta em cerca de NTD 824,4 bilhões de lucro operacional trimestral. A divulgação de agosto, portanto, corrobora o trimestre projetado; a questão do valuation é se esse ritmo de execução (run rate) pode se capitalizar por tempo suficiente para justificar cerca de 32 vezes os lucros acumulados e um rendimento de FCF anualizado abaixo de 2%.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
A TSMC é uma fundição de semicondutores dedicada: os clientes projetam os chips e a TSMC os fabrica utilizando tecnologias de processo, sistemas de fábrica, viabilização de design e encapsulamento cada vez mais avançado. Ela não compete com a maioria de seus clientes vendendo processadores de marca própria. Essa neutralidade, combinada com a liderança tecnológica e o rendimento de fabricação, permite que clientes como projetistas de chips fabless e empresas de sistemas confiem seus projetos mais valiosos à TSMC. A fabricação de wafers gerou aproximadamente 86% da receita de 2025; o encapsulamento e testes, a fabricação de máscaras, os serviços de design e os royalties geraram o restante.
A empresa gera receita por meio do volume de wafers, precificação de nós de processo, mix de produtos, utilização de capacidade e serviços associados. Nós de última geração acarretam altos custos de desenvolvimento e equipamentos, mas também comandam preços melhores e atraem as aplicações de crescimento mais rápido. O encapsulamento avançado, como CoWoS e 3DFabric®, agrega valor após a fabricação do wafer e pode reforçar a demanda de front-end, pois os aceleradores de IA exigem computação, memória e interconexão integradas. Geralmente, os clientes fazem pedidos de fabricação mais próximos da produção, embora alguns paguem adiantamentos temporários para reservar capacidade.
A TSMC relata o mix de plataformas em vez de segmentos operacionais separados. A HPC agora impulsiona a economia. No Q2, representou 66% da receita e cresceu 20% sequencialmente, enquanto a receita de smartphones caiu 4% sequencialmente e representou 22%. Automotivo, IoT e DCE proporcionam diversificação, mas são pequenos demais para compensar uma correção de IA. Geograficamente, os clientes com sede na América do Norte geraram 78% da receita do Q2, o que alinha a empresa com a demanda de IA mais forte, mas também concentra a exposição comercial e política.
|
Plataforma / serviço
|
Mix de receita do Q2 2026
|
Variação sequencial
|
Produtos, clientes e economia
|
Perspectiva da pesquisa
|
|
HPC
|
66%
|
alta de 20%
|
Aceleradores de IA, XPUs personalizadas, CPUs, silício de rede e de data center; nós líderes e encapsulamento avançado geram valor.
|
O polo dominante de crescimento e lucro; sua escala torna a TSMC a fornecedora mais ampla para arquiteturas de IA concorrentes.
|
|
Smartphone
|
22%
|
queda de 4%
|
Processadores de aplicativos, modems e silício de conectividade para dispositivos móveis premium, concentrados em rampas sazonais de flagships.
|
Ainda é uma importante âncora de utilização, mas estruturalmente menos importante do que a HPC e sensível ao poder de compra do consumidor.
|
|
IoT
|
5%
|
alta de 4%
|
Controladores de dispositivos conectados, processadores de borda e chips especializados em uma ampla base de clientes.
|
Diversificação útil com menor poder de precificação e uma contribuição modesta para o grupo.
|
|
Automotivo
|
4%
|
alta de 15%
|
ADAS, infoentretenimento, microcontroladores e dispositivos de potência com longos ciclos de qualificação.
|
Um negócio em recuperação e resiliente, mas pequeno demais para impulsionar os lucros do grupo no curto prazo.
|
|
DCE e outros
|
3%
|
alta de cerca de 5%
|
Eletrônicos de consumo, além de encapsulamento, testes, máscaras, serviços de design e royalties não capturados pelas principais plataformas.
|
Estrategicamente favorável; o encapsulamento avançado importa mais do que o mix residual relatado sugere.
|
Nota: O mix de plataformas e as variações sequenciais são divulgações da empresa. DCE significa Digital Consumer Electronics. A TSMC não divulga margens operacionais por plataforma.
O mix de processos explica por que a receita está superando o envio de unidades. O N2 contribuiu com 3% da receita de wafer no Q2 em seu primeiro trimestre reportado, o N3 contribuiu com 30%, o N5 com 33% e o N7 com 11%. O mix combinado de nós avançados de 77% ficou três pontos percentuais acima do Q2 de 2025. A transição de clientes para nós menores aumenta o preço médio de venda (ASP) e cria mais demanda por viabilização de design e encapsulamento, mas os custos iniciais de ramp de produção reduzem as margens antes que os rendimentos amadureçam.
O ativo mais valioso não é uma única fábrica (fab). É o sistema replicável que conecta P&D de processos, kits de design de clientes, aprendizado de rendimento (yield learning), compras em escala e execução confiável. A restrição mais importante é a intensidade de capital: a TSMC precisa comprometer equipamentos anos antes de obter receita, enquanto a diversificação global torna as fábricas em estágio inicial estruturalmente menos lucrativas do que a capacidade madura de Taiwan.
Métricas Operacionais Principais e Alterações
O gatilho imediato é a divulgação mensal de 10 de setembro. A receita de agosto foi de NTD 514,81 bilhões, 10,1% acima de julho e 53,3% acima do ano anterior. Os primeiros oito meses atingiram NTD 3,387 trilhões, alta de 39,3%. O resultado seguiu a receita do T2 no topo das projeções e apoia o ponto médio do T3 sem exigir outro recorde mensal.
|
Métrica / evento
|
Último valor
|
Comparação
|
Base
|
Significado do investimento
|
|
Receita de agosto
|
NTD 514,81 bilhões
|
alta de 53,3% YoY; alta de 10,1% MoM
|
Receita mensal consolidada não auditada do TIFRS
|
Um mês recorde confirma que a IA e os aumentos sazonais de smartphones estão preenchendo a capacidade de ponta.
|
|
Receita de janeiro a agosto
|
NTD 3,387 trilhões
|
alta de 39,3% YoY
|
Receita mensal acumulada não auditada
|
O crescimento está próximo da perspectiva para o ano inteiro em USD ligeiramente acima de 40% da administração, apesar das diferenças cambiais.
|
|
Receita do T2
|
USD 40,20 bilhões
|
alta de 33,7% YoY; alta de 12,0% QoQ
|
TIFRS; conversão em USD da empresa
|
Atingiu o topo das projeções e estabeleceu uma base alta para o T3.
|
|
Margem bruta / operacional
|
67,7% / 60,3%
|
alta de 9,1 / 10,7 pontos YoY
|
Divulgação consolidada da empresa
|
Preço, mix e utilização compensaram com folga a diluição das fábricas no exterior no Q2.
|
|
Mix de N2 / N3 / N5 / N7
|
3% / 30% / 33% / 11%
|
77% combinados
|
Participação na receita de wafers
|
Os nós de tecnologia de ponta são a principal fonte de vantagem em ASP, participação e margem.
|
|
OCF / capex / FCF do Q2
|
NTD 783,36 / 496,00 / 287,36 bilhões
|
FCF em alta de 43,8% YoY; queda de 17,5% QoQ
|
FCF é igual ao OCF menos o capex
|
A geração de caixa é excelente, mas a aceleração dos investimentos está absorvendo uma parcela crescente dela.
|
|
Projeções para o Q3
|
USD 44,6–45,8 bilhões
|
11%–14% acima do Q2
|
Assume NTD 32 por USD
|
Julho e agosto sugerem que a receita de setembro ficará próxima a NTD 464 bilhões no ponto médio.
|
Nota: O crescimento MoM é calculado a partir dos valores mensais da empresa. O intervalo sequencial do Q3 é calculado em relação à receita do Q2 de USD 40,20 bilhões. As comparações de pontos percentuais usam as divulgações não arredondadas da empresa.
O lucro líquido reportado do Q2 aumentou 77,4%, mas NTD 63,20 bilhões de ganhos com alienação e marcação a mercado de ações da VIS inflaram a receita não operacional. O lucro operacional ainda assim cresceu 65,4%, de modo que o resultado subjacente foi robusto mesmo excluindo o ganho. A mudança prospectiva mais importante é a margem: a gerência espera que o ramp-up do N2 dilua a margem bruta do segundo semestre em três a quatro pontos percentuais e que as fábricas no exterior diluam a margem bruta de dois a três pontos inicialmente, ampliando para três a quatro pontos posteriormente.
Os dias de estoque aumentaram de 76 para 87 na comparação anual, principalmente devido ao ramp-up do N2, enquanto os dias de recebíveis subiram de 23 para 29. Esses aumentos são administráveis diante do crescimento de 36% na receita e de NTD 2,486 trilhões em caixa líquido, mas identificam onde uma reversão para excesso de oferta surgiria primeiro. A forte receita mensal atualmente argumenta que o acúmulo de estoque é produtivo, e não especulativo.
3. Qualidade Fundamental
|
Métrica
|
2023
|
2024
|
2025
|
1S 2026
|
Visão da pesquisa
|
|
Receita
|
NTD 2,162 trilhões
|
NTD 2,894 trilhões
|
NTD 3,809 trilhões
|
NTD 2,404 trilhões
|
O crescimento acelerou de 33,9% em 2024 para 31,6% em 2025 e 35,6% no 1º semestre de 2026.
|
|
Margem bruta
|
54,4%
|
56,1%
|
59,9%
|
67,0%
|
A combinação de nós, a utilização e a precificação criaram um retorno econômico incremental excepcional.
|
|
Margem operacional
|
42,6%
|
45,7%
|
50,8%
|
59,3%
|
A alavancagem operacional é a evidência mais clara de que a TSMC está capturando o pool de lucros de IA.
|
|
Lucro líquido atribuível à controladora
|
NTD 851,74 bilhões
|
NTD 1,158 trilhão
|
NTD 1,698 trilhão
|
NTD 1,279 trilhão
|
O crescimento no 1º semestre de 68,3% inclui um ganho da VIS no 2º trimestre, mas ainda fica materialmente atrás da qualidade do lucro operacional.
|
|
Fluxo de caixa operacional
|
NTD 1,242 trilhão
|
NTD 1,826 trilhão
|
NTD 2,275 trilhões
|
NTD 1,482 trilhão
|
A geração de caixa acompanha os lucros, apesar das maiores necessidades de capital de giro.
|
|
Capex / FCF
|
NTD 949,82 / 292,15 bilhões
|
NTD 956,01 / 870,17 bilhões
|
NTD 1,272 / 1,003 trilhão
|
NTD 846,77 / 635,58 bilhões
|
O FCF permanece positivo, mas a intensidade do capex no 1º semestre subiu para 35,2% da receita.
|
|
Caixa e títulos negociáveis / dívida com juros
|
Não demonstrado
|
NTD 2,422 trilhões / não demonstrado
|
NTD 3,069 / 1,033 trilhão
|
NTD 3,518 / 1,032 trilhão
|
O balanço de caixa líquido oferece proteção estratégica e cíclica substancial.
|
Nota: Os dados anuais usam as TIFRS conforme relatado no Formulário 20-F de 2025. O 1º semestre de 2026 não foi auditado. O FCF equivale ao fluxo de caixa operacional menos as despesas de capital. O caixa, títulos e dívidas do 1º semestre são saldos de 30 de junho, não fluxos do período.
Crescimento e margens. A qualidade fundamental é excepcional. De 2023 a 2025, a receita aumentou 76%, a margem operacional expandiu 8,2 pontos percentuais e o lucro líquido atribuível à controladora quase dobrou. O 1º semestre de 2026 elevou a margem operacional em mais 8,5 pontos em relação ao ano anterior. Esta é a combinação que os investidores desejam de um ativo escasso: volume forte, valor crescente por wafer e alavancagem operacional.
Fluxo de caixa e despesas de capital. A conversão de caixa é boa em termos absolutos, mas mais fraca do que a margem contábil implica. O OCF do H1 equivaleu a 61,6% da receita, enquanto o capex consumiu 35,2%, deixando o FCF em 26,4% da receita. Anualizando o FCF do H1, obtém-se aproximadamente 1,271 trilhão de NTD, ou 40,2 bilhões de USD a 31,6 NTD por USD. Frente ao valor de mercado próximo de 2,25 trilhões de USD, o yield implícito é de apenas 1,8%. Os investidores estão pagando por retornos de capacidade futura antes que essas fabs contribuam plenamente.
Balanço patrimonial e alocação de capital. O caixa e os títulos negociáveis de junho superaram a dívida com juros em 2,486 trilhões de NTD. A empresa pode financiar o programa de capex projetado de 52 a 56 bilhões de USD a partir das operações e ainda pagar dividendos. Ao contrário de foundries mais fracas, a TSMC não precisa de capital externo para provar um novo nó de processo. A alocação de capital é, portanto, estrategicamente sólida, mas a hurdle rate embutida no preço das ações é exigente.
Conclusão fundamental. O negócio é muito forte. A variável individual mais importante é o retorno de caixa sobre o N2, encapsulamento avançado e fábricas no exterior: o crescimento da receita deve permanecer alto o suficiente para que o rendimento inicial e a diluição de localização não arrastem a margem bruta para baixo da faixa dos 60% ou limitem o rendimento do FCF abaixo de 2%.
4. Setor e Cenário Competitivo
O setor relevante é o de fundição comercial de wafers, não todo o mercado de semicondutores. As comparações de participação na receita incluem vendas de fundições externas e podem diferir no tratamento de encapsulamento, wafers internos e câmbio. A estrutura de receita das dez maiores fundições da TrendForce é o denominador comum mais próximo atualmente; os relatórios financeiros das empresas fornecem dados de margem e capital mais confiáveis. A vantagem da TSMC é maior em lógica de ponta e encapsulamento avançado, enquanto a UMC e a GlobalFoundries focam mais em tecnologias maduras e especializadas. A Intel está construindo um negócio de fundição externa, mas ainda fabrica principalmente para seus próprios grupos de produtos.
|
Dimensão competitiva
|
Posição verificável da TSMC
|
Proxy de escala e limitação
|
Principais concorrentes / substitutos
|
Implicações para crescimento e valuation
|
|
Escala de foundry
|
A TrendForce estima em 72,5% a receita de foundry das dez maiores empresas no Q2.
|
Participação na receita, não volume de wafers ou participação na capacidade de nós de ponta.
|
Samsung Foundry, SMIC, UMC, GlobalFoundries e Intel Foundry.
|
A escala distribui P&D e o aprendizado de equipamentos pela base de demanda mais ampla.
|
|
Nós de ponta
|
O N2 entrou em produção em massa em 2025 e contribuiu com 3% da receita de wafers do Q2 de 2026; o N3 contribuiu com 30%.
|
O mix de receita não divulga a capacidade absoluta ou os yields dos clientes.
|
Samsung SF2 e Intel 18A; os clientes podem atrasar migrações ou usar nós mais antigos.
|
Ramp-ups bem-sucedidos sustentam o ASP e asseguram os designs de próxima geração.
|
|
Empacotamento avançado
|
O CoWoS e o 3DFabric® vinculam a demanda por aceleradores, HBM e interconexões aos wafers de front-end.
|
A TSMC não divulga separadamente a receita ou margem trimestral de empacotamento.
|
Ofertas integradas da Samsung, Intel EMIB/Foveros, provedores OSAT e alternativas projetadas pelo cliente.
|
O encapsulamento amplia a participação na carteira, mas adiciona outro gargalo de capacidade.
|
|
Confiança do cliente e ecossistema
|
Neutralidade de foundry dedicada, viabilização de design OIP, amplo suporte a IP e EDA e execução multi-nó.
|
Os dez principais clientes representaram 78% da receita de 2025; os dois maiores representaram 19% e 17%.
|
Samsung e Intel combinam operações de produtos e foundry; concorrentes de nós maduros competem em custo e disponibilidade.
|
A neutralidade apoia a participação de mercado, enquanto a concentração amplia qualquer ciclo de grandes clientes.
|
|
Capacidade global e custo
|
Escala em Taiwan somada à expansão no Arizona, Japão e Europa; 13 fábricas de ponta e de encapsulamento planejadas em Taiwan ao longo de vários anos.
|
Espera-se que as expansões no exterior diluam a margem bruta de dois a quatro pontos, dependendo da fase.
|
Capacidade subsidiada nos EUA, Coreia, China, Japão e Europa.
|
A resiliência geográfica melhora, mas o custo estrutural aumenta e a execução se torna mais difícil.
|
|
Empresa / negócio
|
Último período comparável
|
Receita / escala
|
Crescimento / margem
|
Contexto de produção e capital
|
Conclusão competitiva
|
|
TSMC
|
T2 2026
|
USD 40,20 bilhões; 72,5% de participação de fundição
|
33,7% de crescimento de receita YoY; 67,7% de margem bruta
|
USD 26,8 bilhões de capex no H1; N2 em 3% e nós avançados em 77% da receita de wafer.
|
O vencedor claro: crescendo mais rápido que o mercado enquanto expande margens e participação.
|
|
Samsung Foundry
|
T2 2026
|
Cerca de USD 3,26 bilhões; 5,9% de participação de fundição
|
alta de 1,8% QoQ; margem não divulgada separadamente
|
Acelerando a produção de produtos móveis de 2nm de segunda geração e produtos LPU e base-die de 4nm; visando um crescimento de dois dígitos no H2.
|
Um desafiante tecnológico, mas perdendo participação de receita relativa, apesar dos lucros de fundição aprimorados.
|
|
Intel Foundry
|
T2 2026
|
USD 5,77 bilhões de receita de segmento; USD 0,29 bilhão externa
|
31% de crescimento YoY; margem operacional negativa de 36%
|
Intel 18A-P entrou em produção de risco; a maior parte da atividade do segmento continua interna e o prejuízo no T2 foi de USD 2,09 bilhões.
|
O progresso do processo é real, mas a escala externa e os aspectos econômicos continuam muito atrás da TSMC.
|
|
UMC
|
T2 2026
|
USD 2,18 bilhões de receita
|
17,0% de crescimento YoY; margem bruta de 32,5%
|
85% de utilização; 22/28nm representou 37% da receita; CAPEX de 2026 elevado para USD 2,0 bilhões.
|
Um vencedor em nós maduros com utilização em melhoria, mas não um substituto direto de tecnologia de ponta.
|
|
GlobalFoundries
|
Q2 2026
|
USD 1,79 bilhão em receita
|
6% de crescimento YoY; margem bruta de 28,3%
|
Manufatura especializada e regional; o OCF do Q2 foi de USD 405 milhões e o FCF ajustado foi negativo em USD 3 milhões.
|
Exposição lucrativa a especialidades, mas o crescimento e os retornos de caixa ficam atrás do modelo liderado por IA da TSMC.
|
Nota: Os períodos e definições diferem. A receita e a participação da Samsung Foundry são estimativas da TrendForce; a Samsung não divulga uma demonstração de resultados de foundry separada. A Intel Foundry inclui USD 5,48 bilhões de eliminações intersegmentos e não é comparável com vendas comerciais. A UMC e a GlobalFoundries concentram-se em diferentes mixes de nós. A margem bruta da TSMC é consolidada, em vez de apenas para foundry, porque a empresa é esmagadoramente uma foundry.
A TSMC é a vencedora decisiva. Sua receita no segundo trimestre foi mais de 12 vezes a receita estimada da Samsung Foundry, enquanto sua participação de mercado aumentou e as margens se expandiram. A Samsung está progredindo técnica e comercialmente em matrizes de base de 2nm e HBM, mas uma participação de 5,9% mostra que esse progresso ainda não alterou a economia do setor. Os marcos de 18A da Intel são estrategicamente importantes, mas apenas USD 293 milhões da receita de Foundry do segundo trimestre foram externos, e o segmento registrou um prejuízo de USD 2,09 bilhões. O modelo comercial neutro da TSMC, a amplitude de clientes e o sistema de rendimento maduro continuam significativamente à frente.
A UMC também está vencendo nos nós maduros: 85% de utilização, 17% de crescimento e um capex mais alto mostram uma melhora na demanda. A GlobalFoundries é lucrativa e estrategicamente relevante para o fornecimento especializado e regional. Nenhuma das duas é um substituto amplo para a capacidade de ponta da TSMC. O pool de lucros do mercado de fundição está, portanto, se tornando mais concentrado, mesmo com vários governos subsidiando a capacidade local.
A TSMC é uma beneficiária líquida dos gastos com infraestrutura de IA porque quase todos os principais aceleradores e arquiteturas de computação personalizadas podem se tornar clientes. O risco é que o domínio crie fardos tanto de avaliação quanto de políticas: os clientes financiarão alternativas, os governos exigirão diversificação geográfica e os investidores capitalizarão as margens de pico como se fossem permanentes.
5. Principais Riscos
-
Normalização da demanda de IA. Se os provedores de nuvem desacelerarem a implantação de aceleradores ou de silício personalizado e o crescimento de HPC cair abaixo de 20%, a utilização de tecnologia de ponta diminuiria. O crescimento da receita desaceleraria mais rápido do que a depreciação, comprimindo a margem bruta e o múltiplo de lucros premium.
-
Rampa de produção e risco de rendimento do N2. O N2 representou 3% da receita de wafers no segundo trimestre e deve diluir a margem bruta do segundo semestre de três a quatro pontos percentuais. Se a melhoria de rendimento demorar mais ou os designs dos clientes atrasarem, o estoque e a depreciação aumentariam antes da receita, pressionando a margem bruta abaixo da meta de meados de 60%.
-
Aspectos econômicos das fábricas no exterior. A TSMC espera que a expansão internacional dilua a margem bruta em dois a três pontos inicialmente e de três a quatro pontos posteriormente. Desvantagens de mão de obra, construção, fornecedores e utilização de capacidade podem ampliar essa diluição, reduzindo o retorno financeiro sobre a expansão no Arizona, Japão e Europa.
-
Concentração de clientes. Os dez maiores clientes geraram 78% da receita de 2025; os dois maiores geraram 19% e 17%. Um atraso de produto, decisão de internalização (insourcing), correção de estoque ou mudança no poder de barganha de um dos principais clientes afetaria a utilização e o mix de produção antes que a demanda mais ampla por semicondutores mudasse.
-
Exposição geopolítica e comercial. A maior parte da produção e gestão avançadas permanece em Taiwan, enquanto 78% da receita do T2 veio de clientes com sede na América do Norte. Conflitos, bloqueios, sanções, controles de exportação ou restrições a clientes impostas por políticas governamentais poderiam interromper a produção ou reduzir o múltiplo de avaliação, mesmo sem uma queda imediata nos lucros.
-
Concorrência e segunda fonte de fornecimento por parte dos clientes. A Samsung e a Intel podem aceitar retornos de curto prazo mais baixos para estabelecer ecossistemas de 2 nm ou 18A. Se qualquer uma delas alcançar um yield competitivo e escala externa, os clientes poderão migrar designs marginais para obter resiliência, enfraquecendo a precificação e a participação de mercado da TSMC.
-
Intensidade de capital e compressão do FCF. O capex do H1 consumiu 35,2% da receita. Se o capex anual ultrapassar USD 56 bilhões enquanto o FCF anualizado permanecer abaixo de USD 40 bilhões, o atual yield de FCF abaixo de 2% se tornaria uma característica estrutural, em vez de um efeito temporário de aceleração.
-
Compressão de valuation. A aproximadamente 32 vezes o LPA TTM após um forte retorno de 12 meses, a ADR exige crescimento e margens sustentados. Uma desaceleração abaixo de 25%, margem bruta abaixo de 64% ou um aumento amplo nas taxas de desconto de capital próprio poderiam gerar uma compressão de múltiplos, mesmo que a TSMC continue sendo a líder do setor.
6. Checklist de Monitoramento
-
Receita de setembro: NTD 464 bilhões ou mais apoiariam o ponto médio do guidance do Q3; abaixo de NTD 440 bilhões implicaria um encerramento próximo ao limite inferior, a menos que o câmbio ajude.
-
Receita e margens do Q3: receita próxima ou acima de US$ 45,2 bilhões e margem bruta igual ou superior a 66% fortalecem a tese. Uma margem bruta abaixo de 64% indicaria maior diluição do N2 ou no exterior.
-
Crescimento mensal: o crescimento ano a ano sustentado acima de 30% confirma que a demanda por IA compensa a fraqueza do consumidor. Uma queda abaixo de 20% por dois meses consecutivos sinalizaria normalização.
-
Mix e rendimento do N2: o mix de receita do N2 subindo acima de 5% com a margem bruta se mantendo na faixa média de 60% mostraria uma evolução saudável. Um mix crescente com margem abaixo de 64% enfraqueceria a viabilidade econômica.
-
Mix e crescimento de HPC: o HPC permanecendo acima de 65% da receita e crescendo pelo menos 15% sequencialmente reforçaria o papel da TSMC como o principal gargalo geral de IA.
-
Estoque e contas a receber: os dias de estoque retornando para menos de 85 e os dias de contas a receber abaixo de 28 melhorariam a qualidade do caixa. Estoque acima de 90, juntamente com vendas mensais mais lentas, seria um sinal de alerta.
-
Capex e FCF: o capex para o ano inteiro entre USD 52 e 56 bilhões e o FCF anualizado acima de USD 50 bilhões sustentariam o valuation. Um FCF abaixo de USD 40 bilhões com capex mais alto o enfraqueceria.
-
Participação de mercado da foundry: uma participação da TrendForce igual ou superior a 72% confirma a liderança; um declínio abaixo de 70%, combinado com ganhos externos da Samsung ou da Intel, desafiaria a narrativa de moat.
-
Economia dos concorrentes: monitore os sinais de lucratividade individuais da Samsung Foundry, a receita externa e o prejuízo operacional da Intel Foundry, a utilização da UMC e a margem bruta da GlobalFoundries. A TSMC deve continuar a crescer mais rápido, com pelo menos uma vantagem de 30 pontos percentuais de margem bruta sobre os concorrentes de nós maduros.
-
Valuation: um múltiplo histórico abaixo de 27 vezes, com o ritmo operacional inalterado, melhoraria a relação risco-retorno. Acima de 32 vezes, enquanto o crescimento desacelera abaixo de 30%, tornaria a ação cada vez mais dependente da expansão de múltiplos.
7. Fontes