Autor: LBank Research Analista: Ludo
Aviso de Isenção de Responsabilidade: Este relatório é compilado e analisado a partir de informações publicamente disponíveis e destina-se exclusivamente ao compartilhamento de informações e discussão de pesquisa. Não constitui conselho de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações, avaliações, preços de mercado e expectativas de consenso da empresa aqui discutidas podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão Principal
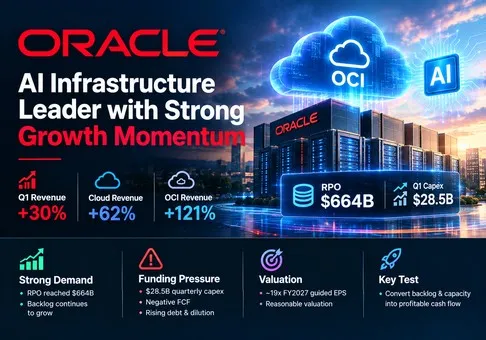
Visão geral: A Oracle é agora uma empresa de infraestrutura de IA de alto crescimento associada a uma franquia durável de banco de dados e aplicativos, e as ações parecem avaliadas de forma razoável com um viés positivo de risco-recompensa após o ajuste para cerca de 19 vezes o LPA não GAAP projetado para o ano fiscal de 2027. A variável decisiva não é a demanda — a receita de OCI do 1º trimestre do ano fiscal de 2027 cresceu 121% — mas se o financiamento dos clientes, a utilização e o lucro operacional podem alcançar um programa de capital que exigiu USD 28,5 bilhões de capex trimestral e USD 20 bilhões em novas ações ordinárias.
-
A aceleração da nuvem é real e economicamente significativa. A receita do Q1 aumentou 30% para USD 19,35 bilhões, a receita de nuvem cresceu 62% para USD 11,61 bilhões e a receita de OCI avançou 121% para USD 7,39 bilhões. A Oracle entregou 850 MW de capacidade adicional de datacenter e mais de 300.000 GPUs durante o trimestre. A OCI adicionou USD 4,04 bilhões em receita ano a ano — mais do que toda a base trimestral de OCI do ano anterior somada novamente —, portanto, a Oracle não está mais apenas prometendo uma transição para a nuvem de IA. Essa escala sustenta um múltiplo de crescimento mais alto do que o obtido pelo negócio legado de banco de dados.
-
O backlog é extraordinário, mas sua qualidade importa mais do que o seu tamanho anunciado. O RPO atingiu USD 664 bilhões, uma alta de USD 209 bilhões em relação ao ano anterior, após mais de USD 30 bilhões em novos contratos de nuvem de IA terem sido firmados no primeiro trimestre. O backlog é de 9,9 vezes a receita do FY2026, embora o reconhecimento da receita dependa da entrega de datacenters, da prontidão dos clientes, da duração dos contratos e do crédito dos clientes. A implicação de investimento é que a execução do fornecimento e os aspectos econômicos dos contratos, e não a demanda de novos clientes, determinam agora a inclinação da receita e dos retornos.
-
O fluxo de caixa reportado superestima a economia autofinanciada. O fluxo de caixa operacional atingiu USD 23,10 bilhões, mas USD 11,36 bilhões vieram de adiantamentos de clientes com um componente de financiamento significativo. O Capex foi de USD 28,50 bilhões, gerando um FCF reportado negativo de USD 5,40 bilhões. A remoção desse adiantamento semelhante a financiamento deixa aproximadamente USD 11,74 bilhões de fluxo de caixa operacional subjacente e um fluxo de caixa negativo de USD 16,76 bilhões após o capex. O desembolso líquido suplementar de caixa da Oracle para capex foi de USD 17,97 bilhões após adiantamentos de clientes e financiamento de curto prazo. O crescimento é financiado de forma mais inteligente do que o capex principal sugere, mas ainda não é autofinanciável de forma orgânica.
-
O valuation foi reajustado para um nível que compensa o risco de execução, mas a alavancagem impede que a ação seja considerada simplesmente barata. Utilizando a referência pós-fechamento de 10 de setembro de USD 153,50 e ações diluídas do T1 de 3,00 bilhões, implica-se um valor patrimonial próximo a USD 460,5 bilhões. Somando aproximadamente USD 88,3 bilhões de dívida líquida, chega-se a um valor de firma (enterprise value) de quase USD 548,8 bilhões, ou cerca de 6,1 vezes a meta de receita mínima da gestão para o FY2027 de USD 90 bilhões. O mesmo preço equivale a cerca de 19,0 vezes o LPA não GAAP projetado para o FY2027 de USD 8,10. Isso é atraente para um crescimento de receita de curto prazo acima de 30%, mas apenas se a depreciação, os juros e a diluição não absorverem o potencial de ganho operacional.
-
A tese positiva tem pontos claros de invalidação. Fortalece-se se o crescimento da receita no Q2 atingir ou superar o ponto médio de 32%, o crescimento da nuvem alcançar pelo menos o ponto médio de 68%, a margem operacional GAAP permanecer acima de 33% e o desembolso líquido de caixa para capex cair abaixo do capex relatado à medida que o financiamento dos clientes se expande. Enfraquece-se se o crescimento do OCI cair abaixo de 100% antes que as restrições de capacidade sejam aliviadas, o crescimento do RPO estagnar sem uma conversão mais rápida, as ações diluídas subirem acima de 3,1 bilhões ou o desembolso líquido de caixa trimestral permanecer acima de USD 20 bilhões. A Oracle precisa transformar capacidade em utilização lucrativa antes que os mercados de capitais se tornem o modelo de negócios permanente.
A cadeia operacional-para-valuation é reproduzível. A receita de OCI no Q1 aumentou em USD 4,04 bilhões em relação ao ano anterior, enquanto a receita total de nuvem cresceu USD 4,42 bilhões e o lucro operacional GAAP aumentou em USD 2,45 bilhões. Para o Q2, o ponto médio do guidance de receita total projeta cerca de USD 21,20 bilhões, calculado como a receita de USD 16,06 bilhões do Q2 FY2026 multiplicada por 1,32. O ponto médio do guidance de nuvem projeta cerca de USD 13,40 bilhões, calculado como USD 7,98 bilhões multiplicado por 1,68. Manter a margem operacional GAAP de 34,8% do Q1 geraria aproximadamente USD 7,38 bilhões de lucro operacional trimestral. Com um valor de firma (enterprise value) próximo de USD 548,8 bilhões, o mercado paga cerca de 6,1 vezes a receita mínima projetada para o FY2027; o caso de rerating, portanto, exige a conversão do crescimento em caixa, e não um aumento nos números de backlog.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
A Oracle vende tecnologia de banco de dados de missão crítica, aplicações corporativas e infraestrutura em nuvem. Sua base de suporte de software e sua base instalada de banco de dados proporcionam geração recorrente de caixa e acesso privilegiado a dados corporativos. O Fusion Cloud ERP, o NetSuite, o HCM e as aplicações setoriais são vendidos principalmente por meio de assinaturas. A OCI vende computação, armazenamento, rede, banco de dados, clusters de GPU e capacidade de treinamento e inferência de IA por meio de consumo e contratos de compromisso. O hardware inclui servidores e sistemas integrados, enquanto a área de Serviços abrange trabalhos de consultoria e suporte ao cliente que auxiliam na implantação dos produtos Oracle.
O modelo comercial está mudando rapidamente. A nuvem representou 60% da receita do primeiro trimestre, contra 48% no ano anterior, enquanto o software caiu de 38% para 29%. Os aplicativos em nuvem oferecem um modelo econômico de assinatura mais estável; a OCI é o motor de crescimento intensivo em capital. O suporte de software continua altamente lucrativo e ajuda a financiar a transição, embora a migração pressione a receita de licenças e suporte.
|
Negócios
|
Receita do 1T do AF2027
|
Crescimento YoY
|
Mix
|
Produtos, clientes e modelo econômico
|
Visão da análise
|
|
Nuvem
|
USD 11,61 bilhões
|
62%
|
60%
|
OCI mais Fusion, NetSuite, HCM, banco de dados e SaaS setorial; contratos de consumo e assinatura.
|
O principal motor de crescimento e avaliação; a escala da OCI está crescendo mais rápido do que a camada de aplicação.
|
|
Software
|
USD 5,55 bilhões
|
3% negativo
|
29%
|
Licenças locais (on-premises) e suporte para banco de dados, middleware e aplicações.
|
Uma reserva durável de caixa da base instalada, mas a migração torna o crescimento reportado estruturalmente negativo.
|
|
Hardware
|
USD 0,77 bilhão
|
15%
|
4%
|
Sistemas engineered, servidores, armazenamento e suporte relacionado vendidos a empresas e governos.
|
Pequeno, estrategicamente útil para sistemas integrados e não central para a tese de valuation.
|
|
Serviços
|
USD 1,41 bilhão
|
5%
|
7%
|
Consultoria, implementação, treinamento e suporte avançado ao cliente.
|
Apoia a adoção, mas apresenta menor escalabilidade do que a receita de assinatura e consumo.
|
|
Total da Oracle
|
USD 19,35 bilhões
|
30%
|
100%
|
Aplicações integradas, banco de dados e stack de infraestrutura.
|
A qualidade do negócio está melhorando à medida que a OCI se expande, mas a intensidade de capital também está se reajustando para cima.
|
Nota: O mix de receita é calculado a partir da receita GAAP informada pela empresa e pode não somar perfeitamente devido ao arredondamento. Nuvem combina IaaS e SaaS.
Na nuvem, a distinção entre aplicações e infraestrutura é crucial. A receita de aplicações em nuvem no Q1 foi de USD 4,22 bilhões, alta de 10%, enquanto a receita de OCI foi de USD 7,39 bilhões, alta de 121%. A OCI, portanto, representou cerca de 64% da receita de nuvem, contra 47% no ano anterior. A presença de banco de dados da Oracle é uma vantagem porque os clientes podem posicionar os bancos de dados próximos a aplicações e modelos de IA, inclusive por meio de arranjos multicloud. O gargalo mudou da geração de demanda para a entrega de powered-shell, disponibilidade de GPUs, velocidade de comissionamento e utilização de carga de trabalho.
O declínio do software legado não significa automaticamente destruição de valor. Um cliente que migra de uma licença on-premises para a Oracle Cloud pode reduzir a receita de software antes de criar um fluxo de nuvem mais duradouro. No entanto, os custos de nuvem aumentaram 77% contra um crescimento de 62% na receita de nuvem, mostrando que o novo mix ainda não está produzindo uma economia de hiperescala madura. As despesas de vendas e marketing caíram 12%, as de P&D caíram 4% e as despesas de reestruturação caíram 77%, permitindo que a margem operacional GAAP do grupo se expandisse para 34,8%. Essa alavancagem operacional compensa parcialmente os custos de construção de infraestrutura que aparecerão mais tarde por meio de depreciação e juros.
Principais Métricas Operacionais e Mudanças
O gatilho imediato é a divulgação dos resultados do Q1 do ano fiscal de 2027 da Oracle em 10 de setembro. Ela confirmou o crescimento de três dígitos da OCI e a entrega de capacidade, elevou a projeção de LPA não GAAP para o ano inteiro para USD 8,10 e manteve uma receita de pelo menos USD 90 bilhões. O trimestre também concluiu um programa de ações ordinárias ATM de USD 20 bilhões. Este é o conflito central: o crescimento e as margens superaram o perfil legado, enquanto os acionistas financiaram diretamente a capacidade necessária para entregá-lo.
|
Métrica / evento
|
Último valor
|
Comparação
|
Base
|
Implicação para o investimento
|
|
Receita do Q1
|
USD 19,35 bilhões
|
alta de 30% YoY
|
GAAP; trimestre encerrado em 31 de agosto de 2026
|
O crescimento acelerou em relação à taxa de 17% do ano fiscal de 2026 e valida a rampa de capacidade.
|
|
Receita da OCI
|
USD 7,39 bilhões
|
alta de 121% YoY
|
Definição de IaaS da empresa
|
A Oracle está ganhando escala em nuvem rapidamente a partir de uma base menor do que seus pares de hiperescala.
|
|
RPO
|
USD 664 bilhões
|
alta de USD 209 bilhões YoY
|
Obrigações de desempenho contratadas
|
A visibilidade da demanda é excepcional; o cronograma de conversão e a qualidade dos clientes são os riscos reais.
|
|
Entrega de capacidade
|
850 MW e mais de 300.000 GPUs
|
Entrega de GPUs quase 3x o Q4 do AF2026
|
Divulgação operacional da empresa
|
A entrega física explica a aceleração da receita e aumenta o risco de execução da utilização.
|
|
Margem operacional GAAP / não GAAP
|
34,8% / 42,1%
|
alta de 6,1 pontos / praticamente estável
|
O não GAAP exclui SBC, amortização e reestruturação
|
A disciplina de despesas protegeu os lucros, mas a expansão da margem de nuvem madura ainda não foi comprovada.
|
|
OCF / capex / FCF
|
USD 23,10 / 28,50 / 5,40 bilhões negativos
|
OCF em alta de 184%; capex em alta de 235%
|
OCF e capex GAAP da empresa; definição de FCF da empresa
|
Os adiantamentos de clientes apoiam a liquidez, mas os retornos de caixa ainda ficam atrás do lucro contábil.
|
|
Guidance para o Q2 / AF2027
|
crescimento de receita de 30%–34%; LPA de USD 8,10 no ano fiscal
|
crescimento de nuvem de 65%–71% em USD
|
Guidance futuro da empresa; LPA não GAAP
|
Um piso de crescimento elevado sustenta o valuation, enquanto a execução deve absorver a depreciação crescente e os custos de financiamento.
|
Nota: O FCF equivale ao fluxo de caixa operacional menos o capex. O crescimento de 235% no capex é calculado a partir de USD 28,50 bilhões versus USD 8,50 bilhões. As variações em pontos percentuais são arredondadas.
A qualidade dos resultados do Q1 é mista, em vez de fraca. O lucro operacional GAAP cresceu 57% para USD 6,73 bilhões e o lucro líquido GAAP cresceu 63% para USD 4,76 bilhões. No entanto, as despesas com juros aumentaram 55% para USD 1,43 bilhão, já consumindo 21% do lucro operacional. As ações diluídas ponderadas aumentaram 3% para 3,00 bilhões. O motor de crescimento está superando esses ventos contrários hoje, mas a estrutura de capital está se tornando parte da economia do produto.
O guidance indica mais uma aceleração em termos absolutos de dólares. No ponto médio, a receita total do Q2 aumentaria cerca de USD 5,14 bilhões em relação ao ano anterior e a receita de nuvem cerca de USD 5,42 bilhões. A diferença sugere que a receita que não é de nuvem permanece praticamente estável ou em queda, tornando o OCI a principal fonte de ganhos incrementais. Se a receita de nuvem crescer sem manter pelo menos a margem operacional GAAP do grupo na faixa inicial dos 30%, o mercado deduzirá que a Oracle conquistou contratos ao aceitar retornos de longo prazo mais fracos.
3. Qualidade Fundamental
|
Métrica
|
FY2024
|
FY2025
|
FY2026
|
Q1 FY2027
|
Visão da análise
|
|
Receita
|
USD 52,96 bilhões
|
USD 57,40 bilhões
|
USD 67,36 bilhões
|
USD 19,35 bilhões
|
O crescimento acelerou de 8% para 17% e depois para 30% à medida que a capacidade do OCI entrou em operação.
|
|
Lucro operacional / margem GAAP
|
USD 15,35 bilhões / 29,0%
|
USD 17,68 bilhões / 30,8%
|
USD 20,61 bilhões / 30,6%
|
USD 6,73 bilhões / 34,8%
|
A alavancagem operacional atual é forte; a depreciação futura é o teste de margem mais importante.
|
|
Lucro líquido GAAP
|
USD 10,47 bilhões
|
USD 12,44 bilhões
|
USD 17,09 bilhões
|
USD 4,76 bilhões
|
O crescimento do lucro é forte, embora o AF2026 tenha incluído ganhos não operacionais.
|
|
Fluxo de caixa operacional
|
USD 18,67 bilhões
|
USD 20,82 bilhões
|
USD 31,98 bilhões
|
USD 23,10 bilhões
|
O T1 foi impulsionado por USD 11,36 bilhões em adiantamentos de clientes com características de financiamento.
|
|
Capex / FCF
|
USD 6,87 / 11,81 bilhões
|
USD 21,22 / negativo de 0,39 bilhão
|
USD 55,66 / negativo de 23,69 bilhões
|
USD 28,50 / negativo de 5,40 bilhões
|
A conversão de caixa colapsou à medida que a infraestrutura de IA se expandiu mais rápido do que a geração de caixa operacional.
|
|
Caixa mais títulos / dívida
|
Não exibido
|
Não exibido
|
USD 31,89 / 129,54 bilhões
|
USD 37,08 / 125,34 bilhões
|
A dívida líquida melhorou sequencialmente após o financiamento por ações, mas permanece substancial.
|
|
LPA diluído
|
USD 3,71
|
USD 4,34
|
USD 5,83
|
USD 1,56
|
Os lucros estão se acumulando, mas uma base de ações maior reduz o ganho por ação.
|
Nota: Os números anuais seguem os princípios GAAP e utilizam os anos fiscais encerrados em 31 de maio. O FCF equivale ao fluxo de caixa operacional menos o capex. A dívida do AF2026 combina empréstimos circulantes e não circulantes; o T1 do AF2027 utiliza a mesma definição. Os valores do T1 são trimestrais e não anualizados.
Crescimento e margens. A qualidade fundamental da Oracle melhorou porque o crescimento agora provém de um grande negócio de infraestrutura contratado, e não de engenharia financeira. A nuvem passou a representar 60% da receita, e o incremento anual de USD 4,04 bilhões da OCI foi acompanhado por um aumento de USD 2,45 bilhões no lucro operacional GAAP. As despesas de vendas e marketing somadas a P&D caíram USD 342 milhões, apesar do crescimento de 30% na receita, demonstrando alavancagem operacional na organização legada. O ponto de atenção é o cronograma: o capex afeta o caixa imediatamente, enquanto a depreciação atinge a demonstração de resultados conforme os ativos entram em operação. A depreciação do primeiro trimestre mais que dobrou, chegando a USD 3,16 bilhões, e novas entregas de capacidade farão com que essa despesa continue aumentando.
Fluxo de caixa e despesas de capital. O OCF reportado foi de 4,85 vezes o lucro líquido GAAP, o que normalmente sinalizaria uma excelente conversão. Aqui, a relação é enganosa porque os adiantamentos de clientes com um componente de financiamento contribuíram com USD 11,36 bilhões. Excluindo-os, o OCF foi de aproximadamente USD 11,74 bilhões, ainda saudável, mas muito abaixo do capex. A medida de desembolso líquido de caixa da Oracle reduz o capex pelo financiamento de clientes e financiamento de curto prazo para USD 17,97 bilhões; essa é a medida de liquidez mais clara, mas não elimina a obrigação de entregar serviços futuros em contrapartida ao adiantamento. Os aspectos econômicos só melhoram quando a utilização e o lucro bruto amortizam o custo de infraestrutura ao longo da vigência dos contratos.
Balanço patrimonial e alocação de capital. O caixa e os valores mobiliários negociáveis aumentaram para USD 37,08 bilhões, enquanto a dívida caiu modestamente para USD 125,34 bilhões, deixando cerca de USD 88,26 bilhões em dívida líquida. O ATM adicionou USD 19,91 bilhões em caixa líquido, enquanto a Oracle liquidou USD 4,20 bilhões em empréstimos e pagou USD 1,57 bilhão em dividendos. Este foi um financiamento racional para uma expansão de capacidade contratada, mas transferiu parte do risco do projeto para os acionistas ordinários. O número de ações diluídas trimestral aumentou 3% e os dividendos preferenciais surgiram após o financiamento conversível obrigatório da Oracle. A alocação de capital só é aceitável se a capacidade gerar retornos acima do custo da dívida e da diluição.
Conclusão fundamental. A Oracle é financeiramente sólida a nível operacional, mas apresenta qualidade apenas média na conversão de caixa. A base instalada de software, a aceleração da receita de nuvem e a expansão da margem GAAP sustentam o negócio. O FCF negativo, a dívida líquida superior a USD 88 bilhões e a emissão de ações impedem que o crescimento contábil seja tratado como valor totalmente capturado pelo acionista. A variável isolada mais importante é o capex de caixa líquido de financiamento de clientes em relação ao lucro bruto incremental da OCI.
4. Setor e Cenário Competitivo
A Oracle compete em infraestrutura de nuvem em hiperescala, banco de dados corporativo, aplicativos SaaS e ecossistemas de implementação. Não existe um único denominador de participação de mercado auditado que combine essas camadas de forma clara. As taxas de crescimento das empresas de nuvem também diferem porque a Microsoft inclui os serviços do Azure, a Alphabet combina o GCP e o Workspace no Google Cloud, e a Oracle separa a OCI de seus aplicativos em nuvem. Portanto, este relatório compara a escala de receita, crescimento, margens, backlog e intensidade de capital como indicadores operacionais, em vez de afirmar uma participação de mercado precisa.
|
Dimensão competitiva
|
Posição verificável da Oracle
|
Proxy de escala e limitação
|
Principais concorrentes / substitutos
|
Implicação de crescimento e valuation
|
|
Infraestrutura de IA
|
A OCI entregou 850 MW e mais de 300.000 GPUs no 1º trimestre; a demanda continua a superar a oferta.
|
USD 7,39 bilhões em receita trimestral da OCI; menor do que os principais provedores de hiperescala e não representa um valor de participação de mercado.
|
AWS, Microsoft Azure, Google Cloud, CoreWeave e clusters de propriedade do cliente.
|
O crescimento divulgado mais rápido apoia ganhos de participação de mercado, mas a escala e o financiamento continuam mais fracos do que os de seus pares de Big Tech.
|
|
Banco de dados e plataforma de dados
|
Grande base instalada, cargas de trabalho de missão crítica, Autonomous Database e serviços de banco de dados multicloud.
|
O suporte de software foi de USD 19,80 bilhões no ano fiscal de 2026; ele inclui mais do que apenas banco de dados.
|
Microsoft, AWS, Google, IBM, SAP, Snowflake, Databricks e bancos de dados de código aberto.
|
Os dados instalados criam custos de migração e direcionamento de carga de trabalho para a OCI.
|
|
Aplicações corporativas
|
Fusion, NetSuite, HCM, cadeia de suprimentos e aplicações setoriais formam uma ampla suíte SaaS.
|
Receita trimestral de aplicações em nuvem de USD 4,22 bilhões; as margens da categoria não são divulgadas separadamente.
|
SAP, Microsoft, Salesforce, Workday, ServiceNow e fornecedores especializados de SaaS.
|
O crescimento de dez por cento é sustentável, mas não é mais o principal motor de reavaliação.
|
|
Backlog e demanda contratada
|
O RPO de USD 664 bilhões inclui grandes contratos de IA e estruturas de equipamentos financiadas por clientes.
|
O RPO abrange diferentes durações e não é diretamente comparável com o backlog de nuvem dos concorrentes.
|
RPO comercial da Microsoft de USD 678 bilhões e backlog do Google Cloud acima de USD 500 bilhões.
|
A Oracle possui visibilidade de destaque comparável, apesar de uma receita atual muito menor, aumentando tanto o potencial de alta quanto o risco de concentração.
|
|
Acesso a capital
|
Adiantamentos de clientes, dívidas, conversíveis obrigatórios e uma expansão concluída de captação ATM de USD 20 bilhões.
|
O desembolso líquido de caixa do Q1 para capex foi de USD 17,97 bilhões após compensações de financiamento.
|
Concorrentes das Big Techs financiam investimentos em IA a partir de motores de caixa maiores e diversificados.
|
A Oracle pode competir em capacidade, mas seu custo de financiamento mais alto merece um desconto no valuation.
|
|
Empresa / plataforma
|
Período mais recente
|
Receita / KPI
|
Crescimento / margem
|
Contexto de capital e backlog
|
Conclusão competitiva
|
|
Oracle
|
Q1 FY2027
|
USD 7,39 bilhões em OCI; USD 664 bilhões em RPO
|
Crescimento de 121% no OCI; margem operacional GAAP do grupo de 34,8%
|
USD 28,50 bilhões em capex; USD 11,36 bilhões em adiantamentos de clientes; USD 20 bilhões em ATM.
|
O de crescimento mais rápido e com ganho líquido de participação, mas o mais visivelmente dependente de financiamento.
|
|
Microsoft Azure
|
T4 do AF2026
|
O Azure superou USD 100 bilhões em receita no AF; USD 678 bilhões em RPO comercial
|
43% de crescimento do Azure; margem operacional GAAP do grupo de 45,1%
|
O capex da empresa no T4 foi de cerca de USD 41 bilhões; o fluxo de caixa de software diversificado financia o investimento.
|
Líder em escala e distribuição corporativa; vencendo ao mesmo tempo em que preserva uma capacidade superior de financiamento.
|
|
AWS
|
T2 de 2026
|
USD 42,23 bilhões em receita; USD 16,62 bilhões em lucro operacional
|
37% de crescimento; margem operacional do segmento de 39,4%
|
A Amazon espera cerca de USD 220 bilhões em capex em dinheiro para 2026 em IA e outros investimentos.
|
Líder em receita e pool de lucros; a Oracle está crescendo mais rápido, mas continua sendo muito menor.
|
|
Google Cloud
|
T2 de 2026
|
USD 24,77 bilhões em receita; USD 8,81 bilhões em lucro operacional
|
82% de crescimento; margem operacional do segmento de 35,6%
|
O backlog de nuvem ficou acima de USD 500 bilhões; a Alphabet também levantou capital e dívida substanciais para infraestrutura de IA.
|
Combinação mais forte de crescimento em hiperescala e lucratividade reportada do segmento.
|
|
IBM
|
2º trimestre de 2026
|
USD 7,76 bilhões em receita de software; USD 17,2 bilhões em receita total
|
5% de crescimento em software; margem de 32,2% do segmento de software
|
A receita de Nuvem Híbrida cresceu 11%; o FCF do ano inteiro deve aumentar cerca de USD 1 bilhão.
|
Incumbente geradora de caixa, mas perdendo relevância de crescimento frente a plataformas de IA em hiperescala.
|
Nota: Os períodos e as definições diferem. O crescimento da receita do Azure exclui um valor de receita trimestral divulgado diretamente; o RPO comercial da Microsoft abrange mais do que o Azure. O Google Cloud inclui o Workspace. O RPO da Oracle cobre contratos de nuvem e outros. A margem do AWS equivale ao lucro operacional dividido pelas vendas do segmento. Os valores de capital têm escopos diferentes e são aproximados onde as empresas utilizam definições mais amplas.
O Google Cloud é o vencedor atual mais claro, pois combinou um crescimento de 82% com uma margem operacional de segmento de 35,6% — mais de três vezes a receita trimestral de OCI da Oracle. A Microsoft continua sendo a líder em distribuição corporativa e balanço patrimonial, enquanto a AWS retém a maior receita de nuvem e pool de lucros relatados. A Oracle, no entanto, está avançando: o crescimento de 121% do OCI, uma adição de capacidade trimestral de 850 MW e o RPO quase igual ao RPO comercial da Microsoft são evidências de que ela se tornou uma quarta plataforma de hiperescala confiável, em vez de uma mera provedora de banco de dados de nicho.
O diferencial da Oracle reside na localização das cargas de trabalho e em seus aspectos econômicos. Seu portfólio de bancos de dados, clusters de baixa latência, arquitetura bare-metal e presença de bancos de dados multicloud podem conquistar cargas de trabalho de treinamento de IA, inferência e adjacentes a dados que dispensam uma pilha de software de fornecedor único. Sua desvantagem é a estrutura de capital. Microsoft, Amazon e Alphabet podem financiar infraestrutura com publicidade, e-commerce, produtividade e fluxos de caixa de nuvem existentes. A Oracle precisa depender mais de pagamentos antecipados e capital externo, de modo que um crescimento idêntico de receita gera menos valor por ação no curto prazo.
A IBM é a perdedora relativa nesta comparação. Sua receita de software cresceu 5% e a Nuvem Híbrida cresceu 11%, respeitável para uma franquia madura, mas muito atrás da demanda de IA em hiperescala. A Oracle é uma beneficiária líquida da atual mudança do setor porque o crescimento da infraestrutura supera o declínio do software legado. Ela continuará sendo uma beneficiária líquida apenas se a utilização da capacidade produzir um lucro bruto competitivo antes que a depreciação e os custos de financiamento a alcancem.
5. Principais Riscos
-
Concentração de clientes e contratos. Se um ou mais grandes clientes de IA atrasarem a implementação, renegociarem a capacidade ou passarem por estresse financeiro, a conversão de RPO poderá desacelerar enquanto a Oracle permanece comprometida com datacenters e equipamentos. A receita ficaria abaixo das projeções (guidance), a utilização cairia e a depreciação e os juros pressionariam as margens.
-
Intensidade de capital e FCF negativo. Se o capex trimestral relatado permanecer próximo a USD 28,5 bilhões sem um financiamento comparável por parte dos clientes, a Oracle precisará de dívida ou capital próprio adicional. Despesas com juros mais elevadas e a diluição absorveriam o lucro por ação, mesmo se a receita da OCI continuar crescendo.
-
Qualidade dos pagamentos antecipados. Os pagamentos antecipados de clientes melhoraram o OCF em USD 11,36 bilhões, mas são financiamentos atrelados a serviços futuros. Se a viabilidade econômica dos contratos for fraca ou os custos de entrega aumentarem, o caixa recebido antecipadamente poderá mascarar uma obrigação de baixo retorno, em vez de melhorar a lucratividade ao longo do ciclo de vida.
-
Execução de capacidade. Energia, licenças, rede, construção, fornecimento de aceleradores e comissionamento podem atrasar a receita. Uma adição de capacidade trimestral significativamente abaixo de 850 MW, enquanto a demanda continua forte, adiaria a conversão de RPO e enfraqueceria a trajetória de receita do FY2027.
-
Concorrência e precificação dos hyperscalers. AWS, Azure, Google Cloud e nuvens de GPU especializadas podem reduzir preços, agrupar modelos ou usar silício personalizado para reduzir custos. Se o crescimento do OCI da Oracle cair abaixo de 100% antes que suas economias de escala melhorem, o mercado poderá concluir que o crescimento foi específico de contratos, em vez de um ganho duradouro de participação de mercado.
-
Defasagem de margem decorrente de depreciação e juros. A depreciação do primeiro trimestre aumentou 134% e as despesas com juros cresceram 55%. Se a margem operacional GAAP cair abaixo de 33% ou os juros excederem um quarto do lucro operacional, a avaliação atual do EPS subestimará o custo econômico da expansão.
-
Diluição e alocação de capital. A Oracle concluiu uma oferta ATM de USD 20 bilhões e já possui títulos preferenciais conversíveis obrigatórios. Uma contagem de ações diluídas acima de 3,1 bilhões ou outra grande captação de capital sem uma melhor conversão de caixa reduziria a participação por ação no crescimento.
-
Migração de sistemas legados e concorrência de aplicações. A receita de software caiu 3%, enquanto as aplicações em nuvem cresceram 10%. Se o crescimento das aplicações cair abaixo de dígitos únicos altos e o declínio do software acelerar, a base legada deixaria de amortecer o investimento em OCI e as margens do grupo se tornariam mais voláteis.
6. Checklist de Monitoramento
-
Crescimento da receita total do Q2: 32% ou mais reforça essa visão; abaixo de 30% ficaria aquém da faixa da empresa e enfraqueceria a confiança na conversão de capacidade.
-
Crescimento de nuvem e OCI do Q2: crescimento de nuvem igual ou superior a 68% e OCI acima de 100% confirmariam ganho contínuo de participação de mercado. OCI abaixo de 100% antes da flexibilização das restrições de oferta é um alerta.
-
Conversão de RPO: O RPO pode crescer de forma mais lenta se a receita acelerar, mas o declínio sequencial do RPO combinado com receita abaixo do guidance indicaria adiamento de contratos ou demanda mais fraca.
-
Capacidade e utilização: outra adição substancial de capacidade, somada ao crescimento da receita e margens estáveis, apoia a tese. Adições de capacidade sem conversão de receita de OCI indicariam subutilização.
-
Margem operacional GAAP e depreciação: margem acima de 33%, apesar do aumento da depreciação, fortalece a tese econômica; abaixo de 33% sugere que o programa de capital está atingindo a demonstração de resultados mais rapidamente do que a maturação da receita.
-
Desembolso líquido de caixa para capex: abaixo de USD 18 bilhões por trimestre ou uma proporção decrescente em relação à receita de OCI melhoraria a qualidade do financiamento. Acima de USD 20 bilhões por vários trimestres aumentaria o risco de financiamento.
-
Adiantamentos de clientes e FCF: os adiantamentos devem apoiar, e não explicar totalmente, o OCF. O OCF subjacente, excluindo adiantamentos semelhantes a financiamento, deve subir em direção ao capex à medida que o OCI escala.
-
Dívida, juros e número de ações: dívida líquida abaixo de USD 90 bilhões, juros abaixo de 25% do lucro operacional e ações diluídas abaixo de 3,1 bilhões apoiam a visão positiva. A violação de dois desses limites enfraqueceria a economia por ação.
-
Momento dos pares: compare a tendência de crescimento e margem do OCI da Oracle com a do Azure em 43%, AWS em 37% com uma margem de 39,4%, e Google Cloud em 82% com uma margem de 35,6%. A Oracle precisa de um crescimento mais rápido para compensar a escala menor e a maior dependência de financiamento.
7. Fontes