Autor: LBank Research Analista: Ludo
Isenção de responsabilidade: Este relatório é compilado e analisado com base em informações publicamente disponíveis e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisa. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações da empresa, avaliações, preços de mercado e expectativas de consenso aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão Principal
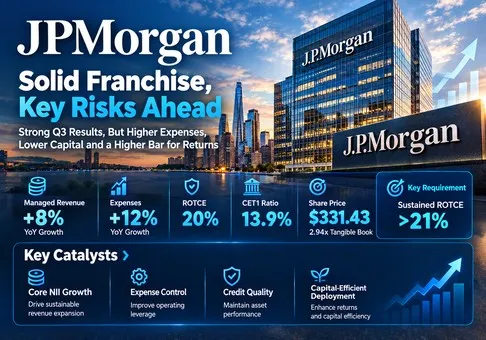
Avaliação geral: A JPMorgan Chase & Co. é uma instituição financeira de alta qualidade, mas a ação está moderadamente cara a US$ 331,43, com uma relação risco/retorno cautelosa e levemente negativa. A variável decisiva é se os retornos sustentados sobre o capital comum tangível podem superar 21% enquanto o crescimento do balanço patrimonial absorve capital. O preço de fechamento de 13 de outubro implica 2,94x o valor patrimonial tangível de setembro e 14,4x os lucros ajustados anualizados do terceiro trimestre. Trata-se de um prêmio substancial de qualidade, que exige crescimento rentável, e não apenas um balanço patrimonial maior.
-
Os lucros principais permanecem fortes, mas a alavancagem operacional enfraqueceu. A receita gerenciada do terceiro trimestre subiu 8%, para USD 50,907 bilhões, enquanto as despesas aumentaram 12%, para USD 27,295 bilhões. O lucro gerenciado antes das provisões aumentou apenas 3,4%, para USD 23,612 bilhões. O lucro líquido cresceu 6% e o EPS diluído aumentou 10%, mas provisões para crédito menores e uma quantidade menor de ações contribuíram para o resultado. Portanto, o crescimento da receita superestima a melhora no mecanismo subjacente de geração de lucros. A implicação para o investimento é que a expansão da avaliação requer melhor produtividade de custos, não apenas atividade sustentada dos clientes.
-
O crescimento dos depósitos e dos empréstimos é valioso, embora seu custo de capital esteja aumentando. Os depósitos médios cresceram 8% e os empréstimos médios cresceram 10% em relação ao ano anterior. A receita líquida de juros (NII), excluindo Mercados, aumentou 6%, para aproximadamente US$ 24,7 bilhões. Os RWA padronizados aumentaram para US$ 2,184 trilhões e o CET1 caiu para 13,9%, ante 14,2% em junho. O crescimento continua sendo economicamente útil, mas o retorno incremental sobre o capital que sustenta esse crescimento agora importa mais do que seu volume. A alocação de capital pode ampliar o valor para os acionistas quando as taxas e os spreads compensam o risco de crédito e o patrimônio líquido exigido.
-
A perspectiva atualizada não prevê uma clara revisão positiva dos lucros no curto prazo. A apresentação implica NII de 2026, excluindo Markets, de US$ 97,2 bilhões, versus aproximadamente US$ 96,5 bilhões em julho, e despesas ajustadas de US$ 108,6 bilhões, versus US$ 107,5 bilhões. O NII total sobe pelos mesmos US$ 0,7 bilhão, para US$ 106,2 bilhões. Mantendo as demais linhas constantes, o aumento de US$ 1,1 bilhão nas despesas supera o aumento do NII em US$ 0,4 bilhão antes dos impostos. O cenário central preliminar da administração para o NII de 2027, excluindo Markets, de aproximadamente US$ 107 bilhões, é encorajador, mas não constitui uma projeção completa de resultados.
-
O prêmio da franquia é merecido; seu tamanho atual é exigente. Um modelo de valor patrimonial tangível em estado estacionário utiliza P/TBV justificado = (ROTCE sustentável − crescimento)/(custo de capital próprio − crescimento). Nossas premissas-base de ROTCE de 20%, custo de capital próprio de 10% e crescimento perpétuo de 4% implicam 2,67x o TBV, ou aproximadamente USD 300,37, 9,4% abaixo do fechamento observado da ação. Um cenário mais fraco de 18%/11%/4% resulta em USD 225,28; um cenário mais forte de 22%/9,5%/4% resulta em USD 368,64. Essas são sensibilidades analíticas, não previsões da empresa nem preços-alvo obtidos de fontes externas. A 2,94x o TBV, o mercado incorpora aproximadamente 21,65% de ROTCE sustentável sob as premissas-base de desconto e crescimento. Isso excede os retornos reportados de 20% e ajustados de 21% no terceiro trimestre. O modelo pressupõe contabilidade de superávit limpo e uma distribuição estável compatível com o crescimento: crescimento de 4% com ROTCE de 20% implica retenção de 20% e distribuição de 80%. Esta é uma simplificação de longo prazo, não uma previsão do atual payout LTM de 61%; maior retenção de capital ou volatilidade do valor patrimonial pode reduzir sua aplicabilidade.
-
A instituição está ganhando negócios, mas as distribuições de caixa estão se tornando menos imediatas. Os dividendos ordinários do 3º trimestre foram de US$ 4,4 bilhões, e as recompras líquidas de ações ordinárias foram de apenas US$ 664 milhões; a administração priorizou explicitamente o reinvestimento e o suporte aos clientes. O payout líquido dos últimos doze meses foi de 61%, enquanto o dividendo trimestral anualizado de US$ 1,65 oferece um rendimento de aproximadamente 1,99% ao preço da ação observado. A redução das recompras não é prova de lucros mais fracos, mas elimina uma fonte direta de suporte ao LPA no curto prazo. Novos investimentos devem gerar retornos suficientes para justificar o capital retido e o prêmio pago por ele.
O gatilho da pesquisa é a divulgação do 3º trimestre em 13 de outubro, publicada um dia antes deste relatório. A interface oficial JPMON da LBank foi obtida por HTTP em linha de comando, com o par, a área do livro de ofertas e os controles de compra/venda presentes; o anúncio de listagem confirma o mapeamento da entidade JPMorgan. AMDON e COSTON também foram analisados por meio de páginas de negociação abertas, mas suas empresas subjacentes já haviam sido cobertas nos últimos 90 dias. O preço da ação utilizado em todo o relatório é o fechamento da JPM na NYSE, não a cotação do token. A propriedade do token e os direitos relativos às ações ordinárias da empresa subjacente devem ser avaliados separadamente.
2. Visão Geral da Empresa, Composição dos Negócios e Principais Métricas Operacionais
O JPMorgan ganha dinheiro combinando captação de clientes, alocação do balanço patrimonial e serviços baseados em tarifas. Depósitos de varejo financiam empréstimos e títulos; cartões de crédito geram juros e tarifas; empresas pagam por serviços de pagamentos, crédito e transações; clientes institucionais pagam por assessoria, subscrição, execução, financiamento e custódia. Clientes de gestão de patrimônio pagam taxas de administração e assessoria, com os empréstimos adicionando outra fonte de receita. Sua vantagem é a capacidade de atender o mesmo cliente em vários produtos, diluindo o investimento em tecnologia, conformidade e distribuição sobre uma grande base de receitas.
Este modelo apresenta várias sensibilidades econômicas distintas. A receita de depósitos depende da diferença entre os retornos dos ativos e os custos de captação. O crescimento dos cartões deve ser avaliado após recompensas, marketing, baixas por inadimplência e provisões. O financiamento e a negociação institucionais exigem capital de risco e garantias, enquanto as tarifas de assessoria e gestão são mais sensíveis à atividade dos clientes e aos níveis de mercado. O leasing de veículos introduz exposição à depreciação e ao valor residual. As três divisões operacionais, em conjunto, proporcionam diversificação, embora um choque de mercado possa afetar simultaneamente os valores dos ativos, a qualidade do crédito e a demanda por tarifas.
|
Negócio
|
Receita gerenciada do 3º trimestre, milhões de USD
|
Lucro líquido do 3º trimestre, milhões de USD
|
Composição da receita
|
Economia e restrições
|
|
Banco de Consumo e Comunidade
|
21,171
|
5,670
|
41.6%
|
Spreads de depósitos, juros de cartões, taxas de gestão de patrimônio, hipotecas e leasing de veículos; o crédito ao consumidor e os custos de aquisição limitam os retornos.
|
|
Banco Comercial e de Investimento
|
22,734
|
8,247
|
44.7%
|
Consultoria e subscrição, pagamentos, empréstimos, negociação e custódia; a atividade dos clientes e a intensidade de capital impulsionam os lucros.
|
|
Gestão de Ativos e Patrimônio
|
6.909
|
1.843
|
13,6%
|
Taxas de gestão baseadas em ativos, private banking e empréstimos; níveis de mercado, entradas de recursos e produtividade dos consultores são relevantes.
|
|
Corporativo
|
93
|
-455
|
0,2%
|
Tesouraria, títulos de investimento e funções centrais; perdas com títulos e exposição às taxas de juros geram volatilidade.
|
Base da fonte: divulgação de resultados e suplemento do 3º trimestre de 2026, 13 de outubro. A composição da receita utiliza a receita gerenciada de cada segmento dividida por USD 50,907 bilhões; o arredondamento resulta em um total ligeiramente superior a 100%. O lucro líquido dos segmentos inclui impostos alocados e estruturas de capital; o segmento Corporativo é uma atividade residual, e não uma franquia de clientes.
Principais métricas operacionais e variações
|
Métrica / evento
|
Evidência mais recente
|
Implicação para a pesquisa
|
|
NII excluindo Mercados
|
USD 24,7 bilhões; +6% em relação ao ano anterior
|
O crescimento do balanço compensa a pressão das taxas; indicador mais preciso de empréstimos/depósitos do que o NII total.
|
|
Atividade do consumidor
|
Vendas com cartão +10%; mais de 650.000 novas contas correntes líquidas
|
A aquisição de clientes sustenta o crescimento de captação e taxas, mas os gastos com aquisição aumentam.
|
|
Taxas de Mercados / Banco de Investimento
|
USD 10.3 bilhões / USD 3.005 bilhões; +15% / +14%
|
A força em ações sustenta as taxas; os lucros dependentes do mercado precisam de normalização.
|
|
Gestão de ativos
|
AUM de USD 5.210 trilhões; entradas líquidas de longo prazo de USD 51 bilhões
|
As entradas líquidas sustentam taxas recorrentes; a alta dos mercados também eleva a base de ativos reportada.
|
|
Perspectiva para 2026 versus julho
|
NII ex-Mercados 97.2 vs 96.5; NII total 106.2 vs 105.5; despesas ajustadas 108.6 vs 107.5 (USD bilhões)
|
A orientação incremental de NII de 0.7 é menor do que a orientação incremental de despesas de 1.1.
|
|
Caso central preliminar para 2027
|
NII excluindo Mercados de aproximadamente USD 107 bilhões
|
Cerca de 10.1% acima da perspectiva implícita para 2026; sem orientação completa de lucros para 2027.
|
Base da fonte: apresentação e suplemento do 3º trimestre; perspectiva de julho da transcrição de resultados do 2º trimestre. Os números descritos como perspectiva são indicações da administração, não resultados realizados. O cenário para 2027 é preliminar e depende do mercado.
O desenvolvimento mais positivo é que os volumes de crédito e depósitos compensaram parte da pressão das taxas de juros. O NII total gerenciado cresceu 13%, mas o NII excluindo Mercados cresceu apenas 6%; a diferença é importante porque o NII de Mercados interage com a receita de negociação e a atividade de financiamento. Tratar cada dólar do NII total como um spread estável de varejo exageraria a durabilidade dos lucros. O rendimento líquido ex-Mercados do suplemento foi de 3,70%, em comparação com 3,65% no 2º trimestre e 3,73% um ano antes, mostrando que o crescimento dos volumes, e não uma ampla expansão anual do spread, sustentou a melhora.
As empresas também apresentam dinâmicas de custos diferentes. A receita de CIB cresceu mais rápido do que suas despesas, sustentando um lucro mais forte no segmento. As despesas de Consumer superaram a receita, enquanto menores provisões sustentaram o lucro líquido. O crescimento das taxas de AWM se beneficiou tanto das entradas de recursos quanto dos níveis de mercado, mas suas despesas acompanharam, de modo geral, o crescimento da receita. Consequentemente, a alavancagem operacional em toda a empresa enfraqueceu, apesar de várias linhas de negócios robustas. Essa é a distinção central entre um trimestre bem-sucedido para a franquia e uma revisão convincente dos lucros para os acionistas.
A transição do 2T também precisa ser normalizada. O 2T incluiu um ganho de USD 4,6 bilhões com a Visa e USD 1,0 bilhão em ganhos sobre determinados investimentos em participações acionárias. O 3T incluiu USD 658 milhões em perdas com títulos de investimento. Comparar o LPA reportado de USD 7,70 com USD 5,57 implica mecanicamente uma queda de 28%, mas não isola o desempenho recorrente. O LPA ajustado pela empresa passou de USD 6,14 para USD 5,75, uma queda de 6,4%. Os ajustes são informativos, embora o reposicionamento de títulos e os resultados dos investimentos ainda afetem o capital e não devam ser tratados como economicamente irrelevantes.
3. Qualidade Fundamental
|
Métrica
|
3T25
|
2T26
|
3T26
|
|
Receita reportada, USD milhões
|
46.427
|
57.347
|
50.172
|
|
Receita gerenciada, USD milhões
|
47.120
|
58.022
|
50.907
|
|
Despesa não relacionada a juros, USD milhões
|
24.281
|
27.316
|
27.295
|
|
Lucro gerenciado antes das provisões, USD milhões
|
22.839
|
30.706
|
23.612
|
|
Lucro líquido, USD milhões
|
14.393
|
21.155
|
15.305
|
|
LPA diluído GAAP, USD
|
5,07
|
7,70
|
5,57
|
|
ROTCE, anualizado
|
20%
|
29%
|
20%
|
|
Índice de despesas operacionais gerenciadas
|
52%
|
47%
|
54%
|
|
Provisão para crédito, USD milhões
|
3.403
|
2.515
|
2.743
|
|
Índice CET1, padronizado
|
14.8%
|
14.2%
|
13.9%
|
|
Valor patrimonial tangível por ação, USD
|
105.70
|
113.35
|
112.64
|
|
Caixa e valores a receber de bancos, milhões de USD
|
21,821
|
24,720
|
21,259
|
|
Dívida de longo prazo, milhões de USD
|
427,203
|
460,523
|
460,160
|
|
Fluxo de caixa operacional trimestral / capex
|
Não apresentado no suplemento de resultados
|
Ver nota do 1S26 abaixo
|
Não divulgado no pacote revisado do 3T
|
|
FCF em estilo industrial
|
Não utilizado
|
Não utilizado
|
Não utilizado
|
Base da fonte: suplemento do 3T, com receita e lucro líquido segundo GAAP separados da receita gerida não GAAP e do lucro antes de provisões. ROTCE e TBV não são métricas GAAP. Os índices de capital mais recentes são estimados. Os números históricos utilizam a apresentação comparativa do suplemento atual, que substitui os valores preliminares em divulgações anteriores.
A qualidade do crescimento é forte na demanda dos clientes e mais mista na conversão em lucro. O lucro gerenciado antes de provisões de US$ 23,612 bilhões, dividido pela receita de US$ 50,907 bilhões, resulta em uma margem de 46,4%, ante 48,5% um ano antes. A contração de 2,1 pontos percentuais explica por que a maior receita não se traduziu em lucro operacional proporcional. As provisões para crédito caíram US$ 660 milhões em relação ao ano anterior; isso sustentou o lucro líquido, mas reduções futuras não podem ser presumidas sem considerar o crescimento dos empréstimos e o ciclo de crédito. Na divisão de consumo, baixas contábeis relativamente estáveis, juntamente com menores adições às reservas, são diferentes de uma redução estrutural do risco de crédito.
O capital e a liquidez permanecem robustos, mas o crescimento está consumindo a margem de manobra. Os depósitos no encerramento de setembro totalizavam US$ 2,781 trilhões, em comparação com empréstimos de US$ 1,585 trilhão, resultando em uma relação empréstimos/depósitos de 57%. Caixa e títulos negociáveis somavam aproximadamente US$ 1,5 trilhão, uma medida de liquidez que inclui títulos elegíveis e é muito mais ampla do que caixa e valores a receber de bancos. A dívida de longo prazo é uma fonte de financiamento para uma instituição financeira regulada; deduzir toda a dívida de um valor empresarial convencional não produziria uma avaliação operacional útil. Tanto a quantidade quanto a disponibilidade regulatória da liquidez são importantes, pois os recursos nas subsidiárias bancárias não são automaticamente distribuíveis à controladora.
A conversão de caixa deve ser interpretada à luz da contabilidade bancária. A demonstração de fluxo de caixa mais recente revisada e protocolada abrange o 1S26: o fluxo de caixa operacional foi negativo em US$ 237,044 bilhões, contra negativo em US$ 222,292 bilhões no 1S25. As mudanças em ativos de negociação, contas a receber e empréstimos mantidos para venda explicam os principais movimentos, com os fluxos de financiamento sustentando o balanço patrimonial. Esta não é uma conclusão de queima de caixa industrial. O pacote revisado de resultados do 3T não contém uma demonstração de fluxo de caixa completa nem uma medida de capex separadamente isolada; portanto, o fluxo de caixa operacional trimestral e o capex permanecem não divulgados aqui. Não fabricamos um número de FCF para o 3T. Os lucros bancários distribuíveis dependem da geração de capital regulatório, do crescimento ponderado pelo risco e da capacidade de distribuição, e não simplesmente do fluxo de caixa operacional menos os gastos com propriedades.
A seguinte cadeia de transmissão explicita a necessidade de investimento. Suponha USD 100 bilhões adicionais em ativos geradores de juros, excluindo Markets, ao rendimento líquido observado de 3,70%: o NII anual incremental é de USD 3,70 bilhões. Suponha que as despesas consumam 45% dessa receita e que os custos de crédito sejam de USD 0,50 bilhão. À taxa de imposto ajustada do T3 de 26,7%, o lucro líquido anual incremental é (3,70 − 1,665 − 0,50) × 73,3% = USD 1,125 bilhão. Dividindo por 2,683 bilhões de ações diluídas, obtém-se aproximadamente USD 0,42 de EPS adicional; avaliando isso ao múltiplo atual de 14,4x do ritmo de execução, implica aproximadamente USD 6,04 por ação em valor incremental. Este é um cálculo marginal ilustrativo, não uma previsão.
O lado do capital altera o significado desse resultado. Supondo que os novos ativos gerem US$ 60 bilhões em ativos ponderados pelo risco (RWA), sustentá-los com 13,9% de CET1 exige US$ 8,34 bilhões de capital regulatório, gerando apenas cerca de 13,5% de lucro líquido incremental sobre esse capital. Isso não é idêntico ao ROTCE, pois o capital regulatório e o patrimônio líquido comum tangível diferem, mas é uma comparação útil com a taxa mínima de retorno. A adição de US$ 1 bilhão em taxas relacionadas, com a mesma proporção de despesas, eleva o lucro líquido incremental para US$ 1,528 bilhão e o retorno sobre o capital para 18,3%. Portanto, a venda cruzada rentável é crucial: o crescimento do balanço por si só pode aumentar o LPA enquanto dilui o retorno econômico que sustenta o múltiplo atual.
A alocação de capital merece uma interpretação construtiva, mas disciplinada. Reter capital para atender os clientes pode superar a recompra de ações a quase três vezes o valor patrimonial tangível. Ainda assim, o custo de oportunidade é real. A redução da distribuição torna o retorno ao acionista mais dependente da qualidade da alocação futura. Nossa variável mais importante é o ROTCE sustentado após os custos associados de despesas, crédito e capital, e não uma porcentagem de crescimento do NII destacada em manchetes.
4. Setor e Cenário Competitivo
O setor relevante abrange bancos universais dos EUA, mercados globais de capitais e gestão de ativos. Os bancos competem por depósitos estáveis, relações de crédito atrativas, fluxos de transações e ativos de clientes. Seus insumos escassos são confiança, distribuição junto aos clientes, capacidade tecnológica e capital regulatório. Os depósitos melhoram a economia de captação; relações de assessoria podem levar a crédito, pagamentos e custódia; relações de gestão de patrimônio geram tanto taxas quanto captação. Essas conexões explicam por que a escala pode proteger os retornos, ao mesmo tempo que tornam falhas de execução ou deficiências de controle dispendiosas em vários negócios.
|
Posição no setor
|
Escala / crescimento verificados
|
Concorrentes
|
Implicação para a avaliação
|
|
Captação de varejo nos EUA
|
A administração reporta a 1ª posição em depósitos de varejo nos EUA por seis anos consecutivos
|
Wells Fargo e outros bancos que captam depósitos
|
A escala e a aquisição de contas sustentam uma captação de menor custo; a declaração de participação é reportada pela administração.
|
|
Banco de investimento global
|
9,2% de participação no mercado de receitas de taxas no acumulado do ano; nº 1, Dealogic em 1º de outubro
|
Goldman Sachs; Citigroup
|
A liderança em taxas cria oportunidades de venda cruzada; a participação na carteira difere das taxas absolutas trimestrais.
|
|
Ações / FICC
|
Ações +49%; Renda fixa -4% em relação ao ano anterior
|
Ações da Goldman Sachs +72%; Renda fixa do Citi +4%
|
O JPM participa do boom das ações, mas fica atrás desses pares nas comparações de crescimento especificadas.
|
|
Pagamentos e custódia
|
Receita de pagamentos +14%; serviços de títulos +14%
|
Serviços do Citi +15%; redes especializadas de pagamentos
|
As franquias de transações e depósitos reforçam a receita recorrente, com diferentes definições de segmentos.
|
|
Gestão de patrimônio e ativos
|
AUM de US$ 5,210 trilhões; receita +14%
|
Goldman Sachs; Citi Wealth +15%; gestão de patrimônio do Wells Fargo
|
A escala sustenta as taxas; as definições de ativos e a sensibilidade ao mercado impedem comparações simples de participação.
|
Base da fonte: divulgação e suplemento do 3T do JPMorgan; divulgações primárias do 3T de Goldman Sachs, Citigroup e Wells Fargo. A receita absoluta de taxas e a participação na carteira usam denominadores diferentes. As definições de segmentos dos pares se sobrepõem apenas aproximadamente; as comparações de crescimento não estabelecem participação de mercado por si só.
|
Empresa
|
Receita do 3T, milhões de USD
|
Crescimento anual
|
Lucro líquido do 3T, milhões de USD
|
ROE / ROTCE
|
CET1 padronizado
|
Eficiência / despesas gerais
|
Comparação operacional
|
|
JPMorgan Chase & Co.
|
50,172
|
8%
|
15,305
|
17% / 20%
|
13.9%
|
54% gerenciada
|
Mercados +15%; Mercados de Ações +49%; taxas de IB +14%
|
|
The Goldman Sachs Group, Inc.
|
18,679
|
23%
|
5,294
|
18.7% / não utilizado
|
12.4%
|
60.5% calculado
|
Ações +72%; Banco Global e Mercados +32%
|
|
Citigroup Inc.
|
23,845
|
8%
|
5,245
|
10.1% / 11.5%
|
12.8%
|
58.5%
|
Serviços +15%; Mercados +6%; Gestão de Patrimônio +15%
|
|
Wells Fargo & Company
|
21,870
|
2%
|
5,951
|
13.8% / 16.3%
|
10.0%
|
63%
|
Empréstimos médios e depósitos, ambos +11%; despesas recuaram em relação ao ano anterior
|
Todas as empresas reportam trimestres encerrados em 30 de setembro de 2026, divulgados em 13 de outubro. A receita do JPM aqui está em GAAP; o seu índice de despesas é gerido. A eficiência do Goldman é calculada como 11.308 / 18.679 = 60,5%, um valor trimestral, e não o seu índice de 59,4% em nove meses. ROE e ROTCE são anualizados e definidos pelas empresas; o ROE do Goldman não substitui o ROTCE. São apresentados rácios CET1 padronizados, com diferentes perfis de risco e requisitos aplicáveis. Estas comparações são aproximadas em termos contabilísticos e de composição do negócio, mesmo com um período de reporte comum.
O JPMorgan continua a beneficiar líquidamente da escala e da atividade dos clientes. O seu ROTCE de aproximadamente 20% está acima dos 11,5% do Citi e dos 16,3% do Wells Fargo, sustentando um prémio em vez de uma avaliação bancária uniforme. No entanto, a Goldman é a vencedora mais clara na comparação especificada de crescimento em ações, com um crescimento de 72% face aos 49% da JPMorgan, e a sua receita total cresceu 23%. Isto não prova uma economia superior ajustada ao risco: o crescimento do financiamento pode exigir mais capital e um mercado mais forte pode impulsionar ambas as instituições simultaneamente. Mostra que o crescimento atual da JPMorgan não é exclusivamente escasso.
O Citi está melhorando os retornos e apresentando forte crescimento em Serviços, mas continua sendo o retardatário em rentabilidade relativa na métrica de ROTCE divulgada. O Wells Fargo aumenta empréstimos e depósitos mais rapidamente do que o JPMorgan em termos percentuais e reduz despesas em relação ao ano anterior, mas obtém retornos menores sobre o patrimônio tangível. O JPMorgan é o retardatário na comparação específica de crescimento em Renda Fixa: sua receita caiu 4%, enquanto a do Citi aumentou 4%. A conclusão competitiva prática é que o JPMorgan vence em amplitude e qualidade atual dos retornos, enquanto os pares desafiam sua narrativa de crescimento e eficiência. Um múltiplo mais elevado deve ser justificado por rentabilidade duradoura, e não pela suposição de que todos os segmentos estão ganhando participação de mercado.
A demanda pode permanecer saudável sem garantir maiores retornos sobre o patrimônio líquido. Uma atividade mais forte de financiamento, investimento e negociação amplia as oportunidades de receita, mas também eleva a remuneração, as garantias, a exposição de crédito e os RWA. O investimento em tecnologia pode melhorar o serviço e a automação, mas nenhuma divulgação verificada do 3T isola uma contribuição de lucros de IA suficiente para alterar nosso modelo. Portanto, não atribuímos nenhum prêmio de avaliação separado à IA. O banco se beneficia da atividade financeira associada ao investimento, com sua economia para os acionistas ainda regida por spreads, custos, perdas e capital.
5. Principais Riscos
-
O crescimento das despesas continua acima do crescimento das receitas. Se a diferença de 12% versus 8% persistir, o índice de despesas gerais aumenta e as margens antes de provisões se comprimem. O investimento e a remuneração passam então a absorver o crescimento que, de outra forma, sustentaria o LPA e um P/TBV justificável mais alto. Métricas sólidas de clientes, por si só, não compensariam essa deterioração.
-
A pressão sobre as taxas ou a precificação dos depósitos reduz a receita líquida de juros principal. Se o rendimento líquido ex-Markets cair materialmente abaixo de 3,70% sem crescimento suficiente dos ativos, as receitas de depósitos e empréstimos enfraquecerão. A competição por depósitos mais caros pode elevar os saldos enquanto reduz os retornos. Por outro lado, taxas de mercado mais altas podem pressionar os clientes e os valores dos títulos; a direção do movimento das taxas, por si só, é insuficiente para determinar os lucros bancários.
-
Os custos de crédito se normalizam para cima. Baixas por inadimplência em cartões acima da taxa indicada de aproximadamente 3,2% para 2026, ou maiores constituições de reservas no atacado, reduziriam o lucro líquido e a geração de capital. A taxa de cartões de 2,91% no 3T não estabelece um piso permanente para perdas. Novas coortes de empréstimos podem levar tempo para amadurecer antes que sua economia de crédito se torne visível.
-
O crescimento intensivo em capital reduz o espaço para distribuições. Uma maior expansão de RWA sem geração correspondente de capital pressionaria o CET1, possivelmente mantendo as recompras em níveis baixos. Os lucros retidos teriam então de render o suficiente para compensar os acionistas pelos pagamentos adiados; um LPA mais alto devido ao crescimento do balanço, por si só, não comprovaria a criação de valor.
-
O suporte dos mercados e dos preços dos ativos perde força. Uma desaceleração no financiamento de ações ou uma correção do mercado pode reduzir simultaneamente a atividade de negociação, os valores das garantias e as taxas baseadas em ativos. A taxa de crescimento de 49% das ações e a base de USD 5,210 trilhões em AUM apresentam exposição cíclica, portanto simplesmente extrapolar o crescimento atual inflaria as expectativas de lucros.
-
Os ajustes de investimentos se repetem. Perdas recorrentes com títulos ou ganhos de investimento voláteis podem reduzir a utilidade do LPA ajustado como uma taxa estável. O reposicionamento da carteira pode melhorar a futura receita líquida de juros, mas seu custo inicial ainda afeta o valor patrimonial e o retorno aos acionistas. Um ajuste recorrente deve ser incorporado à rentabilidade normalizada.
-
O prêmio de avaliação se contrai. Se o ROTCE sustentável cair para 18% enquanto o custo do capital próprio subir para 11%, o múltiplo justificável ilustrativo cairá para 2,0x o TBV. Nossa sensibilidade de USD 225,28 pressupõe valor patrimonial inalterado e não representa um limite de queda; perdas de crédito ou alterações acumuladas de avaliação também poderiam reduzir o denominador.
6. Lista de Verificação de Monitoramento
Esses limiares são testes de pesquisa selecionados para este relatório, não metas de gestão não divulgadas.
-
NII do 4T, excluindo Mercados: aproximadamente USD 25,5 bilhões. Atingir ou superar o nível indicado reforça a tese de compensação por volume; uma deficiência relevante a enfraquece. Acompanhe o rendimento líquido e os custos de captação juntamente com os saldos.
-
Despesa ajustada do 4T: aproximadamente USD 27,5 bilhões. Gastos acima desse nível sem um benefício correspondente em taxas ou NII enfraquecem a conversão de lucro esperada. O crescimento das despesas abaixo do crescimento da receita melhoraria a tese.
-
Cenário de NII principal para 2027: aproximadamente USD 107 bilhões. Uma perspetiva mais firme perto deste nível, com despesas controladas, sustenta potencial de valorização; o crescimento que exija RWA ou pessoal desproporcionais seria menos valioso. Monitorize o quadro completo de lucros e capital quando as projeções estiverem disponíveis.
-
ROTCE: manter pelo menos 21%, com melhoria para aproximadamente 21,65%. O primeiro sustenta a qualidade da franquia; o segundo cumpre aproximadamente o requisito de estado estacionário implícito no múltiplo atual, segundo as nossas premissas-base. Retornos reportados repetidamente abaixo de 20% reforçam as preocupações de avaliação.
-
CET1 e RWA: monitorize 13,9% e USD 2,184 biliões. Uma queda abaixo de 13,5%, enquanto os RWA continuam a expandir-se, aumentaria as preocupações com distribuições neste quadro de pesquisa. O limiar não representa um nível de incumprimento regulatório e deve ser interpretado juntamente com todos os rácios aplicáveis.
-
Perdas em cartões e reservas no segmento grossista. Uma taxa de perdas em cartões materialmente acima de aproximadamente 3,2%, ou acréscimos crescentes de reservas de atacado em trimestres consecutivos, enfraquece os lucros normalizados. A constituição de reservas de USD 539 milhões em toda a empresa, liderada pelo atacado, no 3º trimestre é o ponto de partida.
-
Taxas e retornos aos acionistas. O crescimento sustentado de dois dígitos em pagamentos e gestão de patrimônio, juntamente com recompras mais equilibradas, fortalece a tese de eficiência de capital. Use a apresentação da BancAnalysts de 5 de novembro e a teleconferência de resultados do 4º trimestre de 14 de janeiro de 2027 para avaliar os retornos da alocação de capital, não apenas as promessas de distribuições.
7. Fontes
-
Negociação à vista de JPMON/USDT | LBank (https://www.lbank.com/trade/jpmon_usdt) — HTML de linha de comando obtido em 14 de outubro; par, área do livro de ofertas e controles de compra/venda visíveis. O preço exibido do token não foi usado como cotação da ação.
-
-
-
-
-
-
Comunicado de Resultados do 3T26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — 13 de outubro de 2026; resultados GAAP e ajustados, desempenho por segmento e distribuições.
-
Apresentação de Resultados do 3T26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/2b5b9a7e-a968-4985-94ad-5fa949a08d1c.pdf) — 13 de outubro de 2026; perspectivas, capital e métricas operacionais.
-
Suplemento de Resultados do 3T26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/c89c7479-82df-4c9f-a7be-957956430abd.pdf) — 13 de outubro de 2026; dados comparativos, balanço patrimonial e reconciliações.
-
Formulário 8-K da JPMorgan Chase & Co. (https://www.sec.gov/Archives/edgar/data/19617/000162828026065582/jpm-20261013.htm) — 13 de outubro de 2026; materiais de resultados fornecidos nos termos do Item 2.02; baixados e revisados via HTTP.
-
Formulário 10-Q da JPMorgan Chase & Co. (https://www.sec.gov/Archives/edgar/data/19617/000162828026054343/jpm-20260630.htm) — Protocolado em 6 de agosto de 2026; período encerrado em 30 de junho. O extenso HTML da SEC excedeu os limites do leitor web; o PDF oficial de RI foi revisado.
-
CORP 2T 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/corp-q2-2026.pdf) — Cópia oficial de RI do Formulário 10-Q; página 17 da análise de fluxo de caixa e página 97 das demonstrações consolidadas.
-
Transcrição de Resultados do 2T26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/2Q26-earnings-transcript.pdf) — 14 de julho de 2026; projeções anteriores de NII e despesas ajustadas.
-
-
Resultados de Lucros da GS do 3T26 (https://www.goldmansachs.com/pressroom/press-releases/current/pdfs/2026-q3-results.pdf) — 13 de outubro de 2026; receita, lucros, crescimento dos negócios, despesas e capital da concorrente.
-
-
Anexo 99.1 (https://www.sec.gov/Archives/edgar/data/72971/000007297126000318/wfc3qer10-13x26ex991xrelea.htm) — 13 de outubro de 2026; Anexo 99.1 da SEC, desempenho dos pares e capital.
-
Eventos e Apresentações | JPMorganChase (https://www.jpmorganchase.com/ir/events) — Próxima data de divulgação dos resultados do 4º trimestre, com conferência em 5 de novembro também listada na página de notícias de RI.
-



 Transferência