Autor: Pesquisa LBank Analista: Ludo
Aviso legal: Este relatório é compilado e analisado com base em informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisa. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações da empresa, avaliações, preços de mercado e expectativas de consenso aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão principal
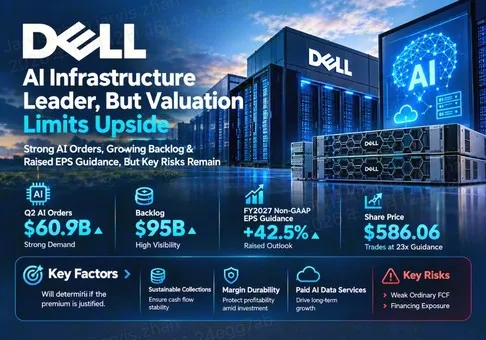
Avaliação geral: A Dell Technologies Inc. é uma forte beneficiária dos gastos com infraestrutura de IA, mas a avaliação de suas ações já incorporou um crescimento substancial dos lucros. No fechamento da sessão regular de 9 de outubro, a USD 586,06, as ações são negociadas a 22,98× a projeção de EPS não GAAP para o ano fiscal de 2027 e 24,05× a projeção de EPS GAAP. A relação risco/retorno é moderadamente desfavorável a este preço de referência, pois uma conversão sustentável em caixa, e não apenas o volume de pedidos, precisa justificar o prêmio. A variável mais importante é o financiamento e o recebimento de implantações de infraestrutura financiadas.
-
A visibilidade da demanda é forte, mas o timing continua economicamente importante. Os pedidos de IA do 2º trimestre, de US$ 60,9 bilhões, e a carteira de pedidos ao final do período, de US$ 95,0 bilhões, sustentam a visibilidade das entregas. Um pedido se torna valioso para os acionistas por meio de remessa lucrativa, aceitação e recebimento; uma carteira de pedidos maior, por si só, não estabelece um rendimento de caixa sustentável mais elevado.
-
A revisão das estimativas de lucros é substancial. A orientação para o LPA não GAAP do ano fiscal de 2027 aumentou de US$ 17,90 para US$ 25,50, um aumento calculado de 42,5%. Portanto, o preço da ação precisa ser avaliado em relação à nova base de lucros. Seria enganoso declarar que a ação é barata usando uma taxa de crescimento dos lucros sem examinar quanto desse crescimento pode se repetir.
-
A qualidade do caixa é a principal restrição à avaliação. O FCF ordinário do 2T foi de US$ 0,986 bilhão, em comparação com o FCF ajustado de US$ 8,149 bilhões. Este último exclui os efeitos de caixa de contas a receber de financiamentos e equipamentos arrendados. Esses ajustes ajudam a analisar a atividade de financiamento, mas não podem simplesmente ser tratados como caixa disponível para distribuição irrestrita.
-
Os serviços de dados relacionados à IA oferecem uma rota plausível para uma economia melhor. O anúncio da Plataforma de Dados de IA de 6 de outubro apresenta lançamentos em etapas em novembro e dezembro de 2026 e no 1S de 2027. A oportunidade é aumentar o conteúdo de armazenamento pago e de serviços de uma implantação. O anúncio fornece um catalisador, não evidência de resultados incrementais contratados.
-
Um prêmio exige persistência mensurável. Como análise de sensibilidade, 20× o LPA inalterado de US$ 25,50 resulta em US$ 510,00, 13,0% abaixo do fechamento de referência. Nesse mesmo múltiplo, igualar o preço atual exige um LPA de US$ 29,303, ou 14,9% acima da orientação. Trata-se de um patamar exigido de lucros, não de um preço-alvo ou previsão de consenso.
O cenário-base pressupõe expansão contínua dos negócios, com uma avaliação que oferece proteção limitada contra atritos no financiamento ou um retorno a uma economia de hardware mais convencional. Uma conclusão de investimento mais forte exige que os recebimentos de caixa e os retornos de financiamento melhorem juntamente com o lucro reportado. Uma conclusão mais fraca ocorreria se a exposição ao crédito aumentasse mais rapidamente do que as entregas aceitas lucrativas. Os múltiplos acima são o preço dividido pelas projeções da administração, e não uma avaliação histórica ou uma estimativa móvel dos próximos doze meses.
2. Visão Geral da Empresa, Mix de Negócios e Métricas Operacionais Essenciais
A Dell vende infraestrutura e dispositivos cliente, combinando engenharia de sistemas, aquisição de componentes, implantação, suporte e financiamento. A ISG inclui servidores de IA, servidores tradicionais e redes, além de armazenamento. A CSG atende clientes comerciais e consumidores de dispositivos. As vendas de produtos normalmente dependem da entrega e das condições de aceitação aplicáveis; os contratos de suporte e serviços podem estender o relacionamento com os clientes além da transação inicial de hardware. A Dell Financial Services, ou DFS, pode ajudar os clientes a adquirir capacidade, ao mesmo tempo que introduz um perfil de financiamento e risco diferente de uma venda imediata à vista.
A proposta comercial é a integração. Os clientes precisam de um sistema operacional com computação, memória, rede, armazenamento e projeto térmico compatíveis. Eles também precisam de suporte quando a implantação falha ou as cargas de trabalho mudam. Isso cria espaço para que um fornecedor estabelecido vença frente a uma série de compras individuais de componentes. O valor dessa posição depende de os clientes pagarem por confiabilidade e velocidade de implantação, em vez de eliminarem, por negociação, a margem do integrador.
|
Negócios / 2º trimestre do exercício fiscal de 2027
|
Receita, US$ bilhões
|
Crescimento anual
|
Economia e proposta ao cliente
|
|
Servidores otimizados para IA
|
16.401
|
100%
|
Sistemas de GPU e implantação de racks; a aceitação do cliente e o financiamento influenciam o momento do fluxo de caixa
|
|
Servidores e redes tradicionais
|
10.531
|
122%
|
Computação corporativa e renovação de infraestrutura; preços e composição de configurações são importantes
|
|
Armazenamento
|
4.850
|
26%
|
PowerScale e outras plataformas de armazenamento; acesso, proteção e suporte a dados
|
|
Cliente comercial
|
13.192
|
22%
|
PCs corporativos e estações de trabalho; contratos de frota, canais e suporte
|
|
Cliente de consumo
|
1.842
|
7%
|
PCs e jogos para consumidores; demanda mais discricionária
|
|
Lucro operacional da ISG / CSG
|
4.781 / 1.142
|
225% / 42%
|
O lucro operacional do segmento exclui itens de reconciliação corporativa; não são margens no nível de produto
|
Os servidores otimizados para IA não devem ser analisados como um negócio de assinaturas de software. Aceleradores caros podem elevar rapidamente as vendas reportadas sem aumentar proporcionalmente o valor proprietário do integrador. Um teste comercial útil é o lucro obtido por implantação concluída após considerar os requisitos de suporte, financiamento e capital de giro. As margens no nível de produto não são divulgadas separadamente aqui; a margem da ISG não pode ser aplicada mecanicamente a cada dólar de receita de IA.
Computação e armazenamento tradicionais são importantes porque um ambiente de IA funcional precisa de preparação de dados, recuperação, segurança e cargas de trabalho de uso geral. Sua rentabilidade pode sustentar o resultado consolidado quando a composição com forte presença de aceleradores aumenta. Os dispositivos cliente proporcionam um amplo relacionamento empresarial e oportunidade de renovação, mas sua demanda continua exposta a orçamentos, estoques de canal e preços. Um projeto empresarial de IA não gera automaticamente um ciclo lucrativo de substituição de PCs.
Principais métricas operacionais e mudanças
|
Indicador operacional
|
Valor verificado
|
Interpretação
|
|
Pedidos de IA do 2º trimestre / carteira de pedidos no fim do período
|
US$ 60,9 / 95,0 bilhões
|
As reservas criam visibilidade; a carteira de pedidos não é caixa nem um cronograma fixo de entrega
|
|
Receita do AF2027 / orientação de receita de IA
|
US$ 192,0 / 74,0 bilhões
|
Orientação da administração, não consenso de analistas
|
|
Ponto médio da receita / LPA não GAAP do 3º trimestre
|
US$ 49,0 bilhões / US$ 6,50
|
Referência mais recente da empresa para a execução do próximo trimestre
|
|
Ponto médio do LPA GAAP / não GAAP do AF2027
|
US$ 24,37 / 25,50
|
Diferentes métricas contabilísticas; utilizar denominadores de avaliação separados
|
|
Margem bruta / operacional GAAP do 2.º trimestre
|
20,93% / 11,46%
|
Calculado a partir do 10-Q; arredondado a duas casas decimais
|
|
Atualização da Plataforma de Dados de IA de 6 de outubro
|
Novembro–dezembro de 2026; 1.º semestre de 2027
|
Disponibilidade faseada; a monetização continua a ser uma hipótese de investigação
|
O mais recente evento de produto altera a agenda de investigação no sentido da adoção paga da camada de dados. Uma visão semântica comum e um contexto empresarial governado poderão tornar uma implementação de IA mais fácil de operar e expandir. O teste económico é o aumento incremental dos gastos e da retenção de clientes, seguido do lucro atribuível. Demonstrações, referências internas de velocidade e datas de disponibilidade respondem a questões diferentes da conversão comercial. O cenário base não atribui qualquer previsão de receitas separada ao anúncio.
O próximo trimestre reportado deve ser avaliado em relação às próprias metas de receita e EPS da empresa, e não em relação a um consenso de mercado não verificado. Uma superação de receita impulsionada pela aceleração das remessas pode ser menos valiosa do que uma superação menor acompanhada de recebimentos mais rápidos e menores necessidades de financiamento. Por outro lado, uma fraqueza normal do FCF em um trimestre pode refletir o financiamento inicial de contas a receber sólidas de clientes. A resposta correta é acompanhar o ciclo subsequente de financiamento e cobrança, e não presumir que todos os ajustes são inofensivos ou que o crescimento do financiamento é inerentemente prejudicado.
3. Qualidade Fundamental
|
US$ bilhões, exceto EPS ou índice
|
2º tri. do AF2026
|
1º tri. do AF2027
|
2º tri. do AF2027
|
|
Receita
|
29.776
|
43.842
|
46.971
|
|
Lucro operacional GAAP
|
1.773
|
3.656
|
5.385
|
|
Margem operacional GAAP
|
5.95%
|
8.34%
|
11.46%
|
|
EPS diluído GAAP, US$
|
1.70
|
5.24
|
6.34
|
|
EPS diluído não GAAP, US$
|
2.32
|
4.86
|
7.04
|
|
Fluxo de caixa operacional
|
2.543
|
4.081
|
2.225
|
|
Capex líquido e software capitalizado
|
0.675
|
0.963
|
1.239
|
|
FCF
|
1.868
|
3.118
|
0.986
|
|
FCF ajustado
|
2.518
|
3.165
|
8.149
|
|
Caixa: 30 de janeiro / 31 de julho de 2026
|
11.528
|
Não utilizado
|
11.569
|
|
Principal da dívida: 30 de janeiro / 31 de julho de 2026
|
31.763
|
Não utilizado
|
34.747
|
|
Dívida principal: 30 de janeiro / 31 de julho de 2026
|
17.018
|
Não utilizado
|
13.983
|
Os períodos são trimestres fiscais, salvo indicação em contrário. As três últimas linhas comparam as datas de balanço patrimonial de 30 de janeiro e 31 de julho; o primeiro saldo não é um saldo do 2º trimestre do exercício fiscal de 2026. O capex líquido inclui software capitalizado e os valores aplicáveis provenientes da venda de ativos. O FCF é o fluxo de caixa operacional menos o capex líquido; o FCF ajustado também exclui os efeitos de caixa de recebíveis de financiamento e equipamentos arrendados. O EPS GAAP e não GAAP são métricas distintas.
Avaliação da qualidade: a execução operacional é sólida; a conversão ordinária de caixa atual é fraca em relação aos lucros; o financiamento via balanço patrimonial é administrável, mas mais complexo do que um simples cálculo de dívida líquida; a alocação de capital exige uma interpretação que considere o financiamento. O ponto de partida anual foi uma receita no AF2026 de USD 113,5 bilhões, LPA não-GAAP de USD 10,30 e fluxo de caixa operacional de USD 11,2 bilhões. Isso evidencia a capacidade de geração de caixa ao longo de um período mais extenso, sem comprovar que a expansão atual exigirá o mesmo montante de capital por dólar de receita.
A distinção entre dívida principal e dívida de DFS é relevante. A dívida de financiamento está associada a contas a receber e ativos arrendados, enquanto a dívida principal ajuda a descrever a estrutura de capital da empresa operacional. Subtrair toda a dívida de financiamento do valor da empresa sem também examinar os ativos relacionados distorceria a avaliação. Da mesma forma, excluir a dívida de financiamento não elimina os riscos de cobrança, garantias ou refinanciamento. Portanto, nossa avaliação utiliza a sensibilidade do EPS para a avaliação principal e analisa separadamente o financiamento, em vez de criar um múltiplo de valor da empresa a partir de dados incompatíveis.
A questão economicamente decisiva é se a implementação incremental gera um retorno satisfatório sobre o capital que a Dell e seus parceiros de financiamento comprometem. Um recebível pode ser um ativo valioso, embora sua criação reduza o fluxo de caixa operacional atual. Mas o retorno depende do pagamento, do desempenho de crédito, dos spreads de financiamento e do valor do ativo ao longo do contrato. Uma medida de caixa ajustada só é útil quando considerada juntamente com essas obrigações. A diferença crescente entre a conversão de caixa reportada e a ajustada torna isso mais importante para a tese.
Uma transmissão reprodutível do negócio para a avaliação
Considere uma receita incremental ilustrativa de US$ 10,0 bilhões em servidores de IA. Trata-se de um cenário de analista, não de orientação da administração. Pressuponha uma margem operacional de 5%, uma taxa de imposto marginal de 20% e 652 milhões de ações diluídas, mantendo inalterados os custos corporativos, os juros de financiamento e o número de ações. O lucro operacional incremental é de USD 0,500 mil milhões; o lucro após impostos é de USD 0,400 mil milhões; o LPA incremental é de USD 0,6135. A um múltiplo pressuposto de 20×, a sensibilidade do valor da ação baseada nos lucros é de USD 12,27 por ação. Uma margem de 3% produz, em vez disso, um LPA de USD 0,3681 e uma sensibilidade de USD 7,36.
Para a mesma receita, pressuponha que o caixa incremental imobilizado em contas a receber e inventário, líquido do financiamento por fornecedores, seja de USD 1,0 mil milhões e que o capex líquido incremental seja de USD 0,1 mil milhões. Ignorando encargos não monetários e recebimentos subsequentes, o FCF incremental é de USD 0,4 mil milhões menos USD 1,0 mil milhões menos USD 0,1 mil milhões, ou USD 0,7 mil milhões negativos. Com apenas USD 0,2 mil milhões de investimento em capital de giro líquido, o FCF passa a ser USD 0,1 mil milhões positivos. O resultado de caixa é deliberadamente separado da avaliação dos lucros: uma expansão lucrativa pode criar uma necessidade imediata de financiamento.
Esta cadeia vincula a demanda de implantação às vendas, à margem operacional, aos lucros, ao financiamento e à avaliação. As margens e os montantes de financiamento assumidos são análises de sensibilidade; eles não estimam a economia real da Dell no nível de produto. Ela mostra por que uma grande previsão de vendas é insuficiente para resolver o debate sobre as ações. A geração sustentável de caixa dependerá das cobranças e das estruturas de financiamento ao longo da vida útil das implantações. Um múltiplo de lucros deve compensar os investidores por essa incerteza e pela possibilidade de que um trimestre favorável de preços não se transforme em uma margem permanente.
4. Panorama do Setor e da Concorrência
O setor relevante é o de integração de infraestrutura empresarial e de nuvem, com segmentos adjacentes de armazenamento, redes, dispositivos clientes e serviços. Seus fatores de demanda variam entre os clientes. Grandes compradores de IA expandem a capacidade de aceleradores, empresas precisam de dados governados e suporte à implantação, e usuários tradicionais de TI substituem equipamentos ou consolidam cargas de trabalho. O crescimento da receita nessas categorias não é uma medida única da adoção de cargas de trabalho de IA. Mudanças nos preços e na configuração dos componentes também podem alterar a receita nominal do setor.
|
Posição na cadeia de valor
|
Escala ou evidência observável
|
Pressão competitiva
|
Implicação para a avaliação
|
|
Integração de racks e sistemas
|
Carteira de pedidos de IA da Dell no 2º trimestre: US$ 95,0 bilhões
|
Supermicro, Lenovo e HPE; auto-integração pelo cliente
|
Recompensar a execução e a aceitação, não apenas o repasse dos componentes
|
|
Infraestrutura de dados empresariais
|
O armazenamento da Dell cresceu 26% em relação ao ano anterior
|
HPE e ecossistemas mais amplos de armazenamento/software
|
Uma vinculação duradoura poderia sustentar um prêmio se a adoção paga ocorrer
|
|
Frota de PCs e estações de trabalho
|
Participação da Lenovo em PCs de 24,2%, informada pela empresa
|
Escala da Lenovo e concorrência nos canais
|
A Dell não deve ser avaliada como uma franquia dominante de PCs
|
|
Fornecimento e financiamento de capacidade computacional
|
A entrega financiada separa vendas de recebimentos
|
Alocação de chips, mercados de crédito e orçamentos dos clientes
|
Normalizar as necessidades de financiamento antes de capitalizar o FCF ajustado
|
A cadeia de suprimentos cria poder de barganha em vários pontos. Os fornecedores de chips influenciam o acesso a componentes e os cronogramas das plataformas. Clientes com compras muito grandes podem negociar preços ou internalizar uma integração maior. Os fornecedores de sistemas competem em entrega, engenharia, serviços e financiamento. Os serviços de armazenamento e dados podem oferecer mais conteúdo proprietário, mas o cliente tem alternativas e pode preferir um ecossistema de software existente. A Dell se beneficia se sua infraestrutura instalada se tornar a plataforma natural para cargas de trabalho adicionais pagas.
|
Empresa / período de reporte
|
Escala de comparáveis públicos
|
Crescimento
|
Métrica de rentabilidade / caixa
|
Interpretação da pesquisa
|
|
Dell Technologies Inc. / 2º trimestre do AF2027, 31 de julho
|
ISG: US$ 31,782 bilhões
|
ISG: 89%
|
Margem operacional da ISG de 15,0%; FCL do grupo de US$ 0,986 bilhão
|
Forte escala de infraestrutura; financiamento consome caixa
|
|
Hewlett Packard Enterprise Company / 3º trimestre do AF2026, 31 de julho
|
Grupo: US$ 12,2 bilhões
|
34%
|
Margem operacional GAAP do grupo de 11,4%; não GAAP de 16,2%
|
Mix com forte presença de redes; efeitos da aquisição limitam a comparação orgânica
|
|
Lenovo Group Limited / 1º trimestre do AF2026/27, trimestre de junho
|
ISG: US$ 8,5 bilhões
|
ISG: 98%
|
Margem operacional da ISG de 9,1%
|
A recuperação da infraestrutura representa uma ameaça competitiva real
|
|
Super Micro Computer, Inc. / 4º trimestre do AF2026, 30 de junho
|
Grupo: US$ 11,1 bilhões
|
Aproximadamente 91%
|
Margem bruta GAAP de 17,5%; fluxo de caixa operacional de US$ 0,747 bilhão
|
Crescimento e recuperação de margem; divulgação é preliminar
|
Estas são comparações operacionais aproximadas, não estimativas de participação de mercado. A ISG da Dell e a Lenovo são métricas de segmento; os números da HPE e da Supermicro são consolidados. A aquisição da HPE e seu mix de redes afetam o crescimento e as margens. A Lenovo utiliza HKFRS e relatórios de segmento definidos pela própria empresa. Os números da Supermicro provêm de uma divulgação preliminar não auditada e podem mudar. Margens brutas e margens operacionais são medidas diferentes; elas são explicitamente identificadas e não são classificadas como medidas equivalentes de rentabilidade.
Quem está vencendo: A Dell está vencendo em escala de infraestrutura e conversão de lucros; a Lenovo está ganhando relevância em infraestrutura; a HPE tem uma posição diferenciada em redes e no mercado empresarial; a Supermicro apresenta forte crescimento de vendas e uma recuperação na margem reportada. As divulgações disponíveis das empresas não identificam um único fornecedor listado em perda com base em participação comparável. Os perdedores estruturais são os integradores indiferenciados que não conseguem garantir o fornecimento nem obter lucro suficiente com implantação e suporte., uma inferência do setor, e não uma classificação empresarial medida. A Dell é uma beneficiária líquida, sendo o financiamento em dinheiro a principal restrição sobre quanto desse benefício chega aos acionistas.
O resultado competitivo deve ser avaliado ao longo de todo o relacionamento com o cliente. Um fornecedor pode conquistar um grande pedido de racks, mas obter um retorno inadequado se os custos de serviço, as concessões ou o financiamento consumirem a contribuição. Outro fornecedor pode registrar menor crescimento de vendas, mas obter retornos mais atraentes por meio de redes, armazenamento ou suporte recorrente. Portanto, as evidências mais úteis para a Dell são a durabilidade das margens, a adesão paga e a eficiência de financiamento entre as coortes de clientes, em vez de apenas uma tabela de classificação do crescimento da receita.
5. Principais Riscos
-
Financiamento e cobrança de clientes: se os clientes atrasarem a aceitação ou não conseguirem refinanciar a capacidade, as contas a receber podem permanecer em aberto por mais tempo. Isso aumenta as necessidades de financiamento, pode gerar perdas de crédito e enfraquece os lucros em caixa que sustentam o múltiplo. Um backlog crescente não compensaria a capacidade de pagamento prejudicada de um cliente.
-
Gargalos de implantação: se a disponibilidade de energia no local, refrigeração ou componentes atrasar os racks comissionados, o momento de envio e aceitação pode divergir do momento dos pedidos. A receita pode ser deslocada entre trimestres, enquanto os compromissos de estoque e aquisição continuam exigindo caixa. A ação pode ser reprecificada antes que a demanda subjacente seja cancelada.
-
Normalização de margem: se grandes clientes negociarem preços mais baixos de integração ou se uma combinação mais favorável de servidores tradicionais for revertida, a margem consolidada poderá cair mesmo com maiores vendas de IA. Aplicar um múltiplo premium inalterado a uma base de lucros menor amplia o risco de queda. As sensibilidades de margem em nível de produto acima mostram esse mecanismo.
-
Pressão no mercado de financiamento: se os custos de financiamento ou os requisitos de garantias aumentarem, a economia da DFS pode se deteriorar ou o financiamento das implementações pode se tornar mais difícil de obter. A transmissão ocorre por meio do spread de juros, do crédito disponível e da capacidade de pagamento dos clientes. Um número favorável de FCF ajustado, por si só, não pode eliminar esse risco.
-
Execução do roteiro de produtos: se os novos recursos de dados chegarem tarde ou não conquistarem adoção paga, a tese de vendas adicionais de maior valor enfraquece. Os custos de desenvolvimento e serviços podem anteceder a receita, reduzindo a alavancagem operacional. Isso deixaria a Dell mais dependente da economia de hardware para sustentar seu prêmio de avaliação.
-
Aquisições competitivas: se Lenovo, HPE, Supermicro ou sistemas projetados pelos clientes oferecerem um custo total de implementação melhor, a Dell pode perder pedidos ou conceder descontos. O efeito pode surgir primeiro nos preços e nas margens antes que a receita reportada desacelere. O crescimento da empresa, por si só, é evidência insuficiente de que o poder de precificação permanece intacto.
-
Desalinhamento na alocação de capital: se as distribuições excederem persistentemente a geração de caixa após as obrigações de financiamento, a administração deverá recorrer à liquidez ou à capacidade de captação. Isso pode reduzir a flexibilidade durante uma desaceleração do ciclo de crédito ou de oferta. Recompras criam valor somente quando tanto o preço de compra quanto as consequências do financiamento fazem sentido econômico.
6. Lista de Verificação de Monitoramento
Todos os limites abaixo são regras de monitoramento de analistas, exceto as projeções da empresa explicitamente identificadas. Eles não representam compromissos adicionais da administração.
-
Entrega no próximo trimestre: compare os resultados com a projeção da empresa para o 3º trimestre de receita de USD 49,0 bilhões e EPS não-GAAP de USD 6,50 no ponto médio. Alcançar a receita com margens resilientes sustenta a execução; uma frustração nos lucros motivada por financiamento enfraquece a tese.
-
Conversão ordinária de caixa: monitorizar o FCF acumulado dividido pelo lucro líquido GAAP acumulado durante pelo menos dois trimestres. Uma melhoria acima de 70% reforçaria a qualidade do fluxo de caixa; a persistência abaixo de 50% exigiria uma avaliação mais conservadora. Estes limiares acomodam o fator temporal, mas não eliminam o risco de crédito.
-
Exposição ao financiamento: comparar o crescimento das contas a receber líquidas de financiamento com as implementações aceites e os acordos de financiamento. Se os ativos de financiamento continuarem a crescer mais depressa do que as vendas enquanto as cobranças enfraquecem, o risco do capital próprio aumenta; cobranças ordenadas e financiamento compatível sustentam o cenário base.
-
Rentabilidade da ISG: acompanhar a mais recente margem operacional do segmento de 15,0%. Um desempenho sustentado acima de 13% apoiaria a resiliência; abaixo de 11% durante dois trimestres enfraqueceria o prémio. Nenhum dos limiares constitui uma meta de margem de produto de IA.
-
Conversão da carteira de encomendas: acompanhe conjuntamente os envios, as adições e os cancelamentos. Dois trimestres de crescimento da carteira de pedidos em atraso combinados com metas de entrega não cumpridas sugeririam restrições de execução ou financiamento. A queda da carteira de pedidos em atraso, acompanhada de envios mais fortes e recebimento de caixa, pode ser saudável.
-
Disponibilidade do produto e adoção paga: verifique as melhorias do PowerScale em novembro de 2026, o processamento acelerado em dezembro de 2026 e os recursos de contexto no 1S de 2027. A entrega no prazo, somada à adoção divulgada por clientes pagantes, fortalece a tese de vendas complementares; anúncios por si só não bastam.
-
Obstáculo de valuation: a um múltiplo ilustrativo de 20×, é necessário um LPA acima de USD 29,303 para alcançar USD 586,06. A melhora em lucros de caixa duráveis sustentaria esse obstáculo; um aumento temporário nos envios sem eficiência de financiamento forneceria evidências mais fracas.
7. Fontes
As fontes foram verificadas em 12 de outubro de 2026. A avaliação da ação utiliza o fechamento da sessão regular de 9 de outubro porque não havia sessão dos EUA concluída mais recente disponível no momento do corte da pesquisa. A interface DELLUSDT da LBank estabelece a disponibilidade de futuros; nenhuma cotação confiável de futuros em tempo real foi capturada. O contrato não representa propriedade de ações e seu preço não é substituído pelo fechamento da NYSE. O grupo selecionado foi DELL, AMD e CRM; os registros de cobertura excluem AMD e CRM nos últimos 90 dias, enquanto a cobertura anterior da Dell foi em 10 de junho. Não são afirmados consenso atual de analistas, classificação emitida externamente ou preço-alvo. Todas as sensibilidades são premissas da LBank Research.
-
-
-
Análise de desempenho do 2º trimestre do AF27 (https://d1io3yog0oux5.cloudfront.net/_d2758597552a2b2f1123f16c8dad2190/delltechnologies/db/3595/34748/performance_review/Q2_FY27_Performance_Review.pdf) — 2026-09-01; tabelas por segmento e reconciliações de FCF, páginas 5, 37–38.
-
-
-
-
-
-
-
-
-
-
-
-
-
-



 Transferência