Autor: LBank Research Analista: Ludo
Aviso Legal: Este relatório é compilado e analisado a partir de informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisas. Não constitui conselho de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retorno. As operações, avaliações, preços de mercado e expectativas de consenso da empresa aqui discutidas podem mudar com o tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões. A cotação da LBank exibida refere-se ao par spot tokenizado e não deve ser tratada como o preço de fechamento da Nasdaq da ação ordinária subjacente.
1. Conclusão Principal
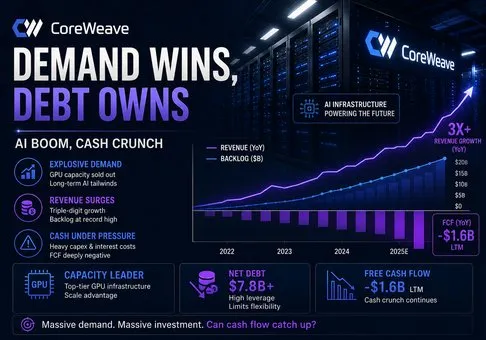
Avaliação geral: A CoreWeave é a expressão de capital aberto mais clara da crescente demanda por computação de IA, mas as ações continuam pouco atraentes em uma base ajustada ao risco, pois o crescimento extraordinário do backlog está sendo financiado com fluxo de caixa livre negativo, forte dependência de refinanciamento e despesas com juros que já superam o lucro operacional ajustado; a variável decisiva é se a margem operacional ajustada pode crescer mais rápido do que o serviço da dívida antes que a capacidade de GPU se torne menos escassa.
-
A demanda é excepcional e contratualmente visível. A receita do segundo trimestre aumentou 112% em relação ao ano anterior, atingindo USD 2,575 bilhões, a potência ativa alcançou 1,5 GW e as obrigações de desempenho remanescentes não satisfeitas atingiram USD 103,7 bilhões. Espera-se que 41% desse RPO sejam reconhecidos até junho de 2028, enquanto mais de USD 25 bilhões em compromissos adicionais de clientes assinados no início do terceiro trimestre não foram incluídos. Isso representa uma evidência mais forte do que uma narrativa genérica de IA: os clientes estão reservando capacidade com anos de antecedência.
-
A alavancagem operacional começou, mas ainda não atingiu os provedores de capital. O lucro operacional ajustado melhorou de USD 21 milhões no Q1 para USD 128 milhões no Q2, elevando a margem operacional ajustada de 1% para 5%. No entanto, a despesa de juros líquida no Q2 foi de USD 640 milhões, cinco vezes o lucro operacional ajustado, e o prejuízo líquido GAAP foi de USD 626 milhões. O negócio pode apresentar uma margem EBITDA ajustada de 59% e, ainda assim, destruir os lucros do capital próprio, porque a depreciação e o financiamento são custos econômicos essenciais, e não ajustes periféricos.
-
O fluxo de caixa é positivo apenas antes da conta de infraestrutura. O fluxo de caixa operacional do primeiro semestre foi de USD 3,663 bilhões, beneficiado por USD 1,365 bilhão em entradas de receitas diferidas e pela movimentação favorável de recebíveis. As compras em dinheiro de imobilizado e equipamentos foram de USD 14,117 bilhões, gerando um fluxo de caixa livre calculado mecanicamente negativo de USD 10,454 bilhões. As atividades de financiamento forneceram USD 13,985 bilhões. A conclusão prática é que os clientes validam a demanda, mas os credores e novos acionistas financiam a entrega.
-
O valuation não compensa a estrutura do balanço patrimonial. Utilizando 551 milhões de ações do trimestre de junho e a última referência disponível do mercado subjacente perto de USD 86,25, obtém-se um valor de equity ilustrativo de cerca de USD 47,5 bilhões. Ao somar aproximadamente USD 35,1 bilhões em dívidas com e sem recurso e subtrair USD 5,5 bilhões de caixa, chega-se a um enterprise value próximo a USD 77 bilhões, ou cerca de 6,0 vezes o ponto médio da projeção atualizada de receita para 2026 de USD 12,4 bilhões a USD 13,2 bilhões. Esse múltiplo não é extremo para um crescimento superior a 100%, mas é exigente para uma empresa cuja projeção de despesas de capital para 2026, de USD 35 bilhões a USD 39 bilhões, é cerca de três vezes a receita anual.
-
A ação só poderá superar o desempenho de mercado se a expansão das margens ultrapassar a pressão de financiamento. Uma margem operacional ajustada sustentada acima de 15%, uma receita run-rate anualizada próxima a USD 19,5 bilhões e uma redução nas despesas com juros como porcentagem da receita invalidariam a visão cautelosa. A tese se enfraquece ainda mais se a margem operacional ajustada permanecer abaixo de 10% enquanto as despesas de capital anuais em caixa permanecerem acima do fluxo de caixa operacional em mais de USD 15 bilhões. A CoreWeave está conquistando demanda hoje, mas a dívida atualmente detém uma parcela excessiva do retorno econômico.
2. Visão Geral da Empresa, Mix de Negócios e Métricas Operacionais Principais
A CoreWeave opera uma plataforma de nuvem desenvolvida sob medida para treinamento de inteligência artificial, inferência, aprendizado por reforço e outras cargas de trabalho de computação acelerada. Seus clientes incluem laboratórios de IA, hyperscalers, empresas de software, instituições financeiras e grandes empresas. A empresa adquire GPUs, equipamentos de rede, armazenamento, energia e capacidade de data center; combina-os com ferramentas de agendamento e software; e vende acesso reservado ou sob demanda à capacidade de computação. Portanto, a receita é reconhecida à medida que a infraestrutura se torna disponível e os clientes consomem os serviços contratados, e não quando um contrato de backlog é assinado.
O modelo comercial situa-se entre uma nuvem pública de hiperescala e um locador de infraestrutura especializada. Compromissos de longa duração proporcionam visibilidade de receita e ajudam a financiar ativos dedicados, enquanto a capacidade flexível e as ofertas spot melhoram a utilização. CoreWeave Interconnect, SUNK, LOTA, ARENA, Weights & Biases, ARIA e Sandboxes adicionam uma camada de software e orquestração. Essa camada é importante porque o aluguel puro de GPU deve convergir para retornos semelhantes aos de infraestrutura à medida que a oferta se expande; o agendamento diferenciado, as ferramentas de desenvolvedor e o desempenho de inferência são o caminho mais credível para um poder de precificação duradouro.
|
Camada de negócios
|
Necessidade do cliente
|
Evidência do Q2
|
Caráter econômico
|
Julgamento da pesquisa
|
|
Computação de IA
|
Grandes clusters de GPU para treinamento e inferência de produção
|
1,5 GW de potência ativa e 3,7 GW de potência contratada
|
Alta visibilidade de receita, extrema intensidade de capital inicial
|
A vantagem de escala é real, mas os retornos dependem da utilização e do custo de financiamento
|
|
Nuvem comprometida
|
Capacidade reservada para laboratórios de IA e hiperescaladores
|
USD 103,7 bilhões em RPO mais de USD 25 bilhões em compromissos do início do Q3
|
Longa duração com obrigações de entrega e serviço
|
O backlog reduz o risco de demanda ao mesmo tempo que aumenta o risco de execução e concentração
|
|
Capacidade flexível e spot
|
Cargas de trabalho variáveis e compromissos corporativos mais curtos
|
Flex Reservations, Spot e Inferência Dedicada
|
Potencialmente melhor utilização e precificação, mas mais cíclico
|
Ponte importante de alguns megacontratos para uma base de clientes mais ampla
|
|
Software e ferramentas
|
Agendamento, desenvolvimento de modelos, observabilidade e acesso cross-cloud
|
Weights & Biases, SUNK, ARIA, Sandboxes e LOTA
|
Menor intensidade de capital incremental se monetizado separadamente
|
A camada estratégica mais valiosa, mas a contribuição financeira não é divulgada separadamente
|
A CoreWeave diversificou-se a partir de um único cliente dominante, mas a concentração continua alta. O formulário 10-Q do T2 mostra o Cliente A com 36% da receita trimestral, o Cliente B com 26% e o Cliente C com 10%. Os três principais representaram, portanto, 72% da receita. Isso é melhor do que a contribuição de 71% de um único cliente no T2 de 2025, mas não é diversificado da forma como uma nuvem pública convencional é. Um grande contrato pode transformar o backlog rapidamente; um atraso na entrega de um data center ou uma revisão no orçamento do cliente também podem impactar materialmente a receita trimestral e a utilização.
Principais Métricas Operacionais e Mudanças
|
Métrica ou evento
|
T2 2026
|
T2 2025
|
Variação
|
Significado para o investimento
|
|
Receita
|
2.575
|
1.212
|
112%
|
A entrega de capacidade está convertendo a demanda contratada em receita reportada
|
|
Lucro operacional ajustado
|
128
|
200
|
-36%
|
A melhoria sequencial é significativa, mas os resultados econômicos ano a ano continuam mais fracos
|
|
Margem operacional ajustada
|
5%
|
16%
|
-11 pts
|
A plataforma não recuperou a eficiência operacional ajustada do período anterior
|
|
Despesa líquida com juros
|
640
|
267
|
140%
|
O custo de financiamento está subindo mais rápido do que a receita e domina a demonstração de resultados do patrimônio líquido
|
|
Prejuízo líquido
|
-626
|
-290
|
116%
|
A depreciação e os juros impedem que o EBITDA ajustado chegue aos acionistas ordinários
|
|
Backlog de receita
|
103.700
|
30.100
|
245%
|
A visibilidade da demanda é o ponto mais forte da tese, sujeita a condições de entrega
|
Os valores estão em milhões de USD, exceto porcentagens e variações em pontos percentuais. O backlog não é receita GAAP e inclui valores comprometidos sujeitos à disponibilidade e entrega do serviço. A principal mudança no trimestre não foi apenas o crescimento da receita; foi a combinação de quase 500 MW de adições de potência ativa, expansão sequencial da margem operacional ajustada e outro aumento na demanda comprometida. Essa combinação apoia uma rápida aceleração da receita no segundo semestre.
O mercado não deve confundir um aumento no backlog com valor econômico imediato. Quarenta e um por cento do RPO é esperado em até 24 meses, 39% nos meses de 25 a 48 e o restante nos meses de 49 a 78. Os ativos devem ser adquiridos antes que grande parte dessa receita possa ser reconhecida. Como resultado, o crescimento do backlog antecipa as despesas de capital e o financiamento, enquanto a receita e os lucros em caixa chegam mais tarde.
3. Qualidade Fundamental
|
Métrica
|
T2 2025
|
T1 2026
|
T2 2026
|
S1 2026
|
Avaliação de qualidade
|
|
Receita
|
1,212
|
2,078
|
2,575
|
4,653
|
Crescimento excepcional e melhoria na escala de entrega
|
|
Lucro operacional GAAP
|
19
|
-144
|
-49
|
-193
|
Ainda negativo após a depreciação economicamente essencial
|
|
EBITDA ajustado
|
753
|
1,157
|
1,510
|
2,667
|
Fortes lucros pré-depreciação, mas não servem como proxy para o caixa distribuível
|
|
Despesa líquida de juros
|
267
|
536
|
640
|
1,176
|
A restrição mais clara aos lucros dos acionistas
|
|
Fluxo de caixa operacional
|
N/A
|
N/A
|
N/A
|
3,663
|
Melhorou materialmente, em parte devido à receita diferida e ao capital de giro
|
|
Despesas de capital em caixa
|
N/A
|
N/A
|
N/A
|
14,117
|
Os gastos com infraestrutura superam a geração de caixa operacional
|
|
Fluxo de caixa livre
|
N/A
|
N/A
|
N/A
|
-10.454
|
Negativo pelo fluxo de caixa operacional menos compras à vista de propriedades e equipamentos
|
Os valores estão em milhões de USD. O fluxo de caixa livre é calculado como o fluxo de caixa operacional de USD 3,663 bilhões menos USD 14,117 bilhões de compras à vista de propriedades e equipamentos. Esta definição conservadora exclui outros USD 9,796 bilhões em adições de equipamentos não pagas ou financiadas por OEM, de modo que as despesas de capital em dinheiro subestimam o total de infraestrutura adicionada durante o período.
Crescimento e margens. O crescimento da receita é de alta qualidade no sentido estrito de que é apoiado por energia implantada, receita reconhecida, receita diferida e obrigações contratadas. É de menor qualidade no sentido do retorno ao acionista porque cada unidade incremental de receita requer uma grande base de ativos instalados. Propriedades e equipamentos aumentaram para USD 46,7 bilhões em 30 de junho, de USD 30,6 bilhões no final do ano.
A depreciação e amortização de propriedades e equipamentos foi de USD 2,5 bilhões no primeiro semestre, mostrando por que o EBITDA ajustado superestima a lucratividade econômica.
Fluxo de caixa e despesas de capital. O fluxo de caixa operacional tornou-se positivo, mas a conversão é parcialmente um financiamento contratual dos clientes. A receita diferida aumentou USD 1,365 bilhão no primeiro semestre, e as contas a receber liberaram USD 607 milhões. Essas são fontes úteis de financiamento, mas trazem obrigações de serviços futuros. A CoreWeave emitiu então USD 16,747 bilhões em dívidas, pagou USD 5,219 bilhões e levantou USD 2,982 bilhões por meio de colocações privadas. A empresa está financiando o crescimento com sucesso; ela não tornou o crescimento autofinanciável.
Balanço patrimonial e alocação de capital. A dívida com recurso totalizou cerca de USD 31,4 bilhões e a dívida sem recurso cerca de USD 3,7 bilhões em 30 de junho, contra USD 5,5 bilhões em caixa. Os passivos de arrendamento operacional adicionaram outros USD 16,3 bilhões. O financiamento sem recurso protege a controladora de algumas reivindicações específicas do projeto, mas os credores ainda têm prioridade sobre os fluxos de caixa do projeto. A emissão de junho incluiu notas seniores com cupons de até 9,625% e 8,500% em euros. O capital está disponível, mas não é barato.
Conclusão fundamental. A CoreWeave possui uma forte qualidade de demanda e uma fraca qualidade de caixa do acionista. A variável isolada mais importante é o lucro operacional ajustado após depreciação em relação às despesas líquidas com juros. Até que esse índice se aproxime de um, o crescimento valida principalmente clientes e credores, e não a economia das ações ordinárias.
4. Setor e Cenário Competitivo
A infraestrutura de nuvem de IA abrange a aquisição de GPUs, construção de data centers, energia, redes de alta velocidade, armazenamento, orquestração e software de desenvolvimento. A CoreWeave compete com AWS, Azure, Google Cloud e Oracle Cloud, bem como com provedores especializados como Nebius, IREN, Lambda e Crusoe. Os hyperscalers têm custos de financiamento mais baixos e uma distribuição corporativa mais ampla. Os especialistas podem otimizar clusters mais rapidamente, aceitar cargas de trabalho concentradas e migrar de forma mais agressiva para novas gerações de GPUs.
|
Dimensão competitiva
|
Posição da CoreWeave
|
Principais alternativas
|
Implicação econômica
|
|
Acesso a GPUs e sistemas
|
Relacionamento profundo com a NVIDIA e primeira ativação do Vera Rubin NVL72
|
Hyperscalers, Oracle, Nebius e outros parceiros de nuvem da NVIDIA
|
O acesso antecipado apoia as reservas (bookings), mas acelera o risco de obsolescência para frotas mais antigas
|
|
Energia e implantação
|
1,5 GW ativo e 3,7 GW contratado no Q2
|
Campi de hyperscalers e operadores de data centers com grande capacidade de energia
|
A energia só funciona como barreira defensiva (moat) quando a capacidade chega no prazo e permanece utilizada
|
|
Contratos com clientes
|
RPO de USD 103,7 bilhões com compromissos significativos de laboratórios de IA e hyperscalers
|
Desenvolvimento próprio pelo cliente e aquisição multi-cloud
|
A visibilidade é excepcional, mas a concentração de 72% nos três principais limita a resiliência de negociação
|
|
Diferenciação de software
|
SUNK, W&B, ARIA, Sandboxes, LOTA e interconexão cross-cloud
|
Stacks de IA gerenciadas da AWS, Azure, Google e Oracle
|
O software é o caminho para margens duradouras; nenhum dado financeiro separado é divulgado
|
|
Custo de capital
|
Grande programa de financiamento garantido por ativos, sem garantia, conversível e em ações
|
Balanços patrimoniais de hyperscalers com grau de investimento
|
A CoreWeave precisa obter um retorno sobre infraestrutura mais alto para compensar um custo de captação materialmente maior
|
|
Empresa
|
Último indicador comparável
|
Sinal de crescimento e margem
|
Posição de capital
|
Conclusão competitiva
|
|
CoreWeave
|
Receita do T2 de USD 2,575 bilhões; RPO de USD 103,7 bilhões
|
Receita em alta de 112%; margem operacional ajustada de 5%
|
Capex em caixa no 1S de USD 14,1 bilhões; dívida bruta de cerca de USD 35,1 bilhões
|
Líder em demanda e backlog entre os especialistas; conversão de caixa mais fraca
|
|
Nebius
|
Receita de nuvem de IA no Q1 de cerca de US$ 390 milhões
|
Receita de nuvem em alta de 841% a partir de uma base pequena; margem EBITDA ajustada de nuvem de cerca de 45%
|
Construção de capacidade em estágio inicial com pagamentos antecipados de clientes estratégicos
|
Crescimento percentual mais rápido, mas escala de entrega muito menor
|
|
Oracle
|
Última receita trimestral de IaaS divulgada de cerca de US$ 4,9 bilhões
|
Crescimento de IaaS de 84% no período citado
|
Fluxos de caixa de software mais amplos e distribuição corporativa de menor risco
|
Ameaça de hyperscaler especializado mais forte porque pode agrupar bancos de dados e aplicativos
|
|
AWS
|
Receita do Q1 de 2026 de US$ 37,7 bilhões
|
Receita em alta de 28% com escala muito maior
|
Financiado pelo fluxo de caixa operacional da Amazon e acesso com grau de investimento
|
Vencedor em escala e custo de capital; mais lento porque seu denominador é muito maior
|
Os períodos e definições dos pares diferem e são usados como comparações operacionais direcionais. A CoreWeave está vencendo a disputa pela demanda de nuvem de IA especializada porque combina hardware de nova geração, rápida implantação e disposição para financiar clusters dedicados de grande porte. AWS e Oracle vencem na durabilidade do financiamento. A Nebius oferece uma alternativa mais pura em estágio inicial, mas carece da escala da CoreWeave.
O provável vencedor do setor não é apenas o provedor com o maior backlog; é o provedor que converte a energia contratada em alta utilização sem permitir que a depreciação, os juros e a concentração de clientes absorvam os retornos econômicos. A CoreWeave é atualmente uma vencedora líquida em participação de receita e uma perdedora líquida em resiliência financiada por caixa. Um futuro excedente de oferta exporia essa assimetria rapidamente porque os hyperscalers podem cortar preços e continuar investindo durante uma desaceleração.
5. Principais Riscos
-
A concentração de clientes converte um sucesso de demanda em um risco de contraparte. Três clientes representaram 72% da receita do Q2. Se um deles atrasar a implantação, transferir cargas de trabalho para uma infraestrutura própria ou renegociar preços, a utilização e a receita poderão cair antes que a dívida e a depreciação associadas diminuam.
-
O custo de financiamento pode impedir que a alavancagem operacional chegue aos acionistas. A despesa líquida com juros do Q2 de USD 640 milhões superou o lucro operacional ajustado em USD 512 milhões. Se as despesas com juros permanecerem acima de 20% da receita, mesmo um EBITDA ajustado forte não será suficiente para sustentar um lucro líquido positivo.
-
A obsolescência das GPUs pode encurtar a vida útil dos ativos. A rápida adoção do Blackwell e do Rubin pela CoreWeave fortalece o desempenho, mas pode reduzir o valor residual de equipamentos mais antigos. Vidas úteis mais curtas aumentariam a depreciação e as perdas por desvalorização (impairments), prejudicando a avaliação baseada no EBITDA ajustado.
-
O backlog é condicional, não dinheiro em caixa. O RPO depende da disponibilidade do serviço, da entrega e de estimativas de contraprestação variável. O valor econômico pode ser inferior ao valor anunciado se a capacidade atrasar, os créditos de serviço aumentarem ou os clientes receberem direitos de revenda.
-
Os hyperscalers podem competir com capital mais barato. AWS, Azure, Google e Oracle podem financiar a infraestrutura de IA a partir de operações geradoras de caixa mais amplas. Se a escassez de GPUs especializadas diminuir, a CoreWeave poderá precisar reduzir os preços ou aceitar contratos mais curtos, mantendo um custo de financiamento mais alto.
-
A diluição e a governança continuam sendo relevantes. Colocações privadas adicionaram ações a USD 87,20 e USD 109,00 no primeiro semestre, o financiamento conversível pode gerar diluição futura e as ações de Classe B possuem dez votos cada. Os acionistas ordinários financiam o crescimento enquanto os fundadores mantêm o controle de voto concentrado.
-
As fraquezas nos controles financeiros aumentam o risco de reporte. O 10-Q do T2 declara que deficiências materiais nos controles de TI, segregação de funções e equipe financeira continuavam em 30 de junho. A falha em remediá-las antes do relatório de controles internos obrigatório de 2026 poderia reduzir a confiança e aumentar os custos de conformidade.
6. Checklist de Monitoramento
-
Margem operacional ajustada: acima de 15% demonstraria que a escala e a precificação estão superando a depreciação; abaixo de 10% até o fim do ano reforçaria a tese cautelosa.
-
Peso dos juros: despesa líquida de juros abaixo de 15% da receita seria construtiva; um nível acima de 20% mostraria que os credores ainda capturam a maior parte dos retornos econômicos incrementais.
-
Lacuna do fluxo de caixa livre: monitore o fluxo de caixa operacional menos as aquisições de propriedades em dinheiro. Um déficit menor que USD 5 bilhões por semestre seria um progresso; outro déficit acima de USD 10 bilhões implicaria dependência contínua de financiamento.
-
Conversão de RPO: compare a receita reconhecida com os 41% de RPO esperados até junho de 2028. Uma conversão mais lenta sem um capex menor sinalizaria problemas de entrega ou utilização.
-
Concentração de clientes: uma participação dos três maiores clientes na receita abaixo de 60% fortaleceria a durabilidade; um retorno acima de 75% aumentaria o risco de renegociação e de contraparte.
-
Potência ativa e utilização: o crescimento da potência deve se traduzir em receita mais rapidamente do que a depreciação. Adições de potência ativa sem expansão sequencial de margem seriam negativas.
-
Custo de capital: monitore novos cupons, spreads de refinanciamento, juros em dinheiro e a divisão entre dívida com e sem recurso. Spreads mais baixos importam mais do que o volume nominal de financiamento.
-
Vendas de insiders e diluição: vários planos da Regra 10b5-1 podem começar a partir do final de agosto ou setembro de 2026. Novas ações, conversíveis ou grandes vendas de insiders expandiriam a oferta e enfraqueceriam a participação por ação.
7. Fontes