Autor: LBank Research Analista: Ludo
Aviso de Isenção de Responsabilidade: Este relatório foi compilado e analisado com base em informações publicamente disponíveis e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisas. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações, avaliações, preços de mercado e expectativas de consenso da empresa aqui discutidas podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão Principal
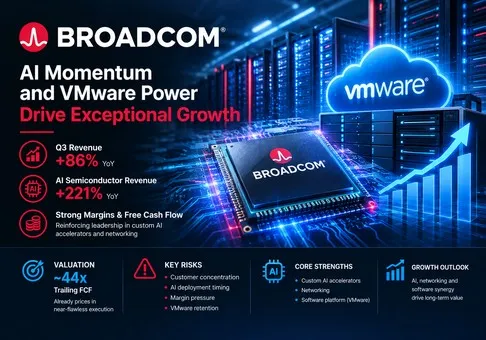
Avaliação geral: A Broadcom é uma empresa de infraestrutura excepcional cuja rampa de semicondutores de IA e o gerador de caixa da VMware agora se reforçam mutuamente, mas as ações continuam precificadas para uma execução quase impecável; a relação risco-retorno é, portanto, modestamente negativa em cerca de 45 vezes o fluxo de caixa livre acumulado, com a conversão de receita de aceleradores de IA personalizados como a variável decisiva.
-
O resultado operacional foi excelente, mas as expectativas já são extraordinárias. A receita do terceiro trimestre fiscal de 2026 aumentou 86% em relação ao ano anterior para USD 29,6 bilhões, o lucro operacional GAAP aumentou 171% para USD 16,0 bilhões e o fluxo de caixa livre quase dobrou para USD 13,7 bilhões. No entanto, as ações caíram 2,7% em 3 de setembro depois que a administração estimou a receita do quarto trimestre fiscal em aproximadamente USD 34,8 bilhões, ligeiramente abaixo do consenso secundário citado por relatórios de mercado. A implicação de investimento é clara: superar os números divulgados não é mais suficiente; a Broadcom precisa continuar elevando a projeção de receita futura de IA.
-
Os semicondutores de IA tornaram-se a própria empresa, não meramente uma opção de crescimento. A receita de semicondutores de IA no terceiro trimestre atingiu US$ 16,7 bilhões, um aumento de 221% em relação ao ano anterior e de 54% em relação ao trimestre anterior, representando cerca de 56% da receita consolidada e 80% da receita do segmento de semicondutores. A administração projeta US$ 21,7 bilhões no quarto trimestre, o que elevaria a participação de IA para aproximadamente 62% da receita projetada do grupo. Essa concentração cria uma forte alavancagem de lucros, mas também torna o cronograma de implantação dos clientes e a durabilidade dos projetos conquistados (design-wins) os principais riscos de valuation.
-
A VMware está cumprindo seu papel como o lastro de margem e de fluxo de caixa. A receita de software de infraestrutura cresceu 29% para US$ 8,8 bilhões, enquanto as soluções de semicondutores cresceram 127% para US$ 20,8 bilhões. Apesar do mix de semicondutores muito mais expressivo, a margem operacional não-GAAP permaneceu em aproximadamente 68% no terceiro trimestre e a projeção é de cerca de 66% no quarto trimestre. O software, portanto, protege a estrutura econômica do grupo, enquanto os aceleradores personalizados e as soluções de rede impulsionam o crescimento; uma desaceleração relevante nas renovações do VMware Cloud Foundation removeria esse amortecedor.
-
A conversão de caixa é excelente, mas a ação ainda desconta vários anos de expansão bem-sucedida. O fluxo de caixa livre do 3º trimestre correspondeu a 46% da receita, e o fluxo de caixa livre de nove meses foi de USD 31,9 bilhões. No fechamento de 8 de setembro a USD 368,66 e com um valor de mercado estimado próximo a USD 1,75 trilhão, o fluxo de caixa livre dos últimos 12 meses é de aproximadamente USD 39,4 bilhões, implicando em um rendimento de fluxo de caixa livre próximo a 2,3%, ou cerca de 44 vezes o fluxo de caixa livre dos últimos 12 meses. Isso só é defensável se a rampa de receita de IA continuar íngreme e as margens permanecerem estruturalmente altas.
-
A tese é falseável em patamares operacionais específicos. A perspectiva de negócios construtiva se fortalece se a receita de semicondutores de IA do 4º trimestre atingir pelo menos US$ 21,7 bilhões, a receita consolidada atingir aproximadamente US$ 34,8 bilhões e a margem operacional não-GAAP se mantiver próxima a 66%. Ela se enfraquece se a receita de IA ficar abaixo da meta da empresa em mais de 5%, a margem de fluxo de caixa livre do grupo cair abaixo de 40% ou o crescimento de software de infraestrutura cair abaixo de 15%. A perspectiva para as ações se tornaria mais atraente por meio de lucros em caixa materialmente maiores ou de um valuation mais baixo, e não apenas pela expansão da narrativa.
A cadeia de transmissão central é diretamente calculável. Mover a receita de semicondutores de IA de USD 16,7 bilhões no Q3 para os USD 21,7 bilhões projetados no Q4 adiciona USD 5,0 bilhões sequencialmente. Manter a receita não relacionada a IA no nível do Q3 produziria cerca de USD 34,6 bilhões em receita do grupo, próximo da projeção de USD 34,8 bilhões. A aplicação da margem operacional não-GAAP projetada de 66% resulta em aproximadamente USD 23,0 bilhões de lucro operacional trimestral. A rampa operacional é, portanto, grande o suficiente para justificar o crescimento dos lucros, mas o valuation atual exige que essa ponte se repita além de um trimestre.
2. Visão Geral da Empresa, Mix de Negócios e Métricas Operacionais Principais
A Broadcom projeta semicondutores e software de infraestrutura para computação e comunicações de missão crítica. Seu portfólio de semicondutores abrange aceleradores de IA personalizados, silício de comutação e roteamento Ethernet, placas de interface de rede, componentes ópticos e de camada física, acesso em banda larga, conectividade sem fio, conectividade de armazenamento e aplicações industriais. A empresa geralmente vende dispositivos de alta complexidade e propriedade intelectual em longos ciclos de produtos, frequentemente codesenvolvendo silício personalizado com um pequeno número de clientes de hiperescala.
O software de infraestrutura combina o VMware Cloud Foundation com produtos de mainframe, segurança cibernética, automação empresarial e redes de área de armazenamento Fibre Channel. Os clientes pagam por meio de assinaturas, licenças temporárias, manutenção e acordos de suporte. Essa base de software é menos cíclica do que as remessas de semicondutores e tornou-se a principal fonte de economia recorrente, alavancagem de renovação e estabilidade de margem da Broadcom.
|
Negócios do 3º trimestre do ano fiscal de 2026
|
Produtos e clientes
|
Receita
|
Ano sobre ano
|
Composição da receita
|
Parecer de análise
|
|
Soluções de semicondutores
|
Aceleradores de IA personalizados, redes Ethernet e ópticas, conectividade, armazenamento, banda larga, tecnologia sem fio e silício industrial vendidos para hyperscalers e fabricantes de equipamentos
|
USD 20,84 bilhões
|
127%
|
70%
|
O motor de crescimento; cada vez mais dominado por programas de IA de clientes
|
|
Software de infraestrutura
|
Nuvem privada VMware, mainframe, segurança, software corporativo e redes Fibre Channel para grandes organizações
|
USD 8,75 bilhões
|
29%
|
30%
|
Lastro de margem recorrente, mas a retenção de clientes precisa justificar o modelo de preços pós-aquisição
|
|
Total
|
Plataforma integrada de semicondutores e software de infraestrutura
|
USD 29,59 bilhões
|
86%
|
100%
|
Uma plataforma de IA de alto crescimento com uma conversão de caixa extraordinariamente forte
|
A mudança no mix é dramática. As soluções de semicondutores representavam 57% da receita um ano antes e 70% no Q3 do FY2026. Dentro desse segmento, a receita de semicondutores de IA de USD 16,7 bilhões representou cerca de quatro quintos da receita do segmento. A Broadcom está, portanto, menos diversificada na margem do que a apresentação de dois segmentos sugere. A VMware e as franquias legadas de semicondutores continuam importantes, mas o crescimento de curto prazo, as revisões de lucros e o múltiplo de valuation são agora governados por implantações de aceleradores customizados e de redes.
Principais Métricas Operacionais e Mudanças
A divulgação de resultados de 2 de setembro é o gatilho imediato de pesquisa. Ela confirmou que a projeção de USD 16,0 bilhões de semicondutores de IA para o Q3 apresentada em junho foi superada, mas a queda no preço das ações em 3 de setembro mostrou que os investidores estavam focados na próxima aceleração incremental, em vez de na superação reportada.
|
Métrica ou evento
|
Valor mais recente
|
Comparação
|
Base
|
Significado para o investimento
|
|
Receita
|
USD 29,59 bilhões
|
86% ano a ano; 33% sequencialmente
|
GAAP, Q3 do FY2026
|
As remessas de IA produziram outro forte avanço na base de lucros
|
|
Receita de semicondutores de IA
|
USD 16,7 bilhões
|
221% ano a ano; 54% sequencialmente
|
Categoria definida pela empresa
|
A Broadcom tornou-se uma exposição concentrada em IA personalizada e redes
|
|
Lucro operacional GAAP / não GAAP
|
USD 15,96 bilhões / USD 20,10 bilhões
|
171% / 92% ano a ano
|
O não GAAP exclui amortização, remuneração em ações, reestruturação e outros itens
|
Forte alavancagem, mas a medida ajustada exclui USD 2,0 bilhões em remuneração trimestral em ações
|
|
Fluxo de caixa operacional / fluxo de caixa livre
|
USD 14,20 bilhões / USD 13,67 bilhões
|
98% / 95% ano a ano
|
O fluxo de caixa livre é igual ao fluxo de caixa operacional menos USD 0,53 bilhão em despesas de capital
|
Uma margem de fluxo de caixa livre de 46% valida o modelo asset-light
|
|
Perspectivas para o 4º trimestre
|
Receita de USD 34,8 bilhões; margem operacional não GAAP de 66%
|
Crescimento de receita de 93%
|
Orientação da empresa para o trimestre que termina em 1º de novembro de 2026
|
Implica aproximadamente USD 23,0 bilhões em lucro operacional não GAAP
|
|
Reação do mercado
|
Queda de 2,7% em 3 de setembro
|
Fechamento de USD 357,16 em comparação com o fechamento anterior de USD 367,24
|
Dados datados do mercado secundário
|
Confirma uma hurdle rate elevada, apesar do excelente crescimento reportado
|
A Broadcom entregou mais do que uma superação rotineira. A receita de IA do T3 superou a projeção anterior de USD 16,0 bilhões em cerca de USD 0,7 bilhão, enquanto a projeção para o T4 prevê outro aumento sequencial de USD 5,0 bilhões. No entanto, a projeção ficou apenas ligeiramente abaixo do consenso não primário citado após a divulgação. A reação das ações, portanto, reflete um problema de valuation em vez de uma deterioração dos negócios: os fundamentos reportados estão acelerando, enquanto as expectativas estão acelerando quase na mesma velocidade.
3. Qualidade Fundamental
|
Item
|
AF2025
|
T3 AF2025
|
T3 AF2026
|
Nove meses AF2026
|
Avaliação da pesquisa
|
|
Receita
|
USD 63,89 bilhões
|
USD 15,95 bilhões
|
USD 29,59 bilhões
|
USD 71,09 bilhões
|
A IA redefiniu a escala de receita e a taxa de crescimento
|
|
Margem bruta GAAP
|
Aproximadamente 68%
|
67,1%
|
69,1%
|
69,0%
|
A pressão do mix foi mais do que compensada pela escala e economia de software
|
|
Lucro operacional GAAP
|
USD 25,47 bilhões
|
USD 5,89 bilhões
|
USD 15,96 bilhões
|
USD 35,31 bilhões
|
A alavancagem operacional é real mesmo antes do ajuste
|
|
LPA diluído GAAP
|
USD 4,77
|
USD 0,85
|
USD 2,68
|
USD 6,09
|
Os lucros estão alcançando rapidamente o valuation
|
|
Fluxo de caixa operacional
|
USD 27,54 bilhões
|
USD 7,17 bilhões
|
USD 14,20 bilhões
|
USD 32,95 bilhões
|
O crescimento do caixa confirma amplamente o crescimento do lucro reportado
|
|
Fluxo de caixa livre
|
USD 26,91 bilhões
|
USD 7,02 bilhões
|
USD 13,67 bilhões
|
USD 31,94 bilhões
|
Conversão excepcional, embora o capital de giro esteja aumentando
|
|
Despesas de capital
|
USD 0,62 bilhão
|
USD 0,14 bilhão
|
USD 0,53 bilhão
|
USD 1,01 bilhão
|
Ainda leve em ativos, mas os compromissos com racks e sistemas estão se expandindo fora do balanço
|
|
Caixa / dívida bruta
|
|
USD 10,72 bilhões / não mostrado
|
USD 23,98 bilhões / USD 59,42 bilhões
|
Não aplicável
|
A dívida líquida caiu para cerca de USD 35,4 bilhões e é gerenciável frente à geração de caixa
|
Nota: A margem bruta é calculada como a margem bruta relatada dividida pela receita. O fluxo de caixa livre é a medida da empresa de fluxo de caixa operacional menos compras de propriedades, instalações e equipamentos. A dívida bruta do AF2025 combina dívidas de curto e longo prazo. A dívida bruta do Q3 do AF2026 é de USD 2,25 bilhões de dívida de curto prazo mais USD 57,17 bilhões de dívida de longo prazo.
Crescimento e margens. A qualidade do crescimento da Broadcom é extraordinariamente alta porque a aceleração da receita é acompanhada pela expansão da lucratividade GAAP. A margem bruta GAAP do Q3 atingiu cerca de 69,1%, acima dos 67,1% do ano anterior, mesmo com o mix de semicondutores aumentando em 13 pontos percentuais. Esse resultado sugere que a escala, o valor do produto e a lucratividade do software estão compensando a margem estrutural mais baixa do hardware. Contudo, a concentração de semicondutores de IA significa que o crescimento trimestral será menos linear, à medida que os programas de clientes individuais transitam entre desenvolvimento, qualificação e implantação em volume.
Fluxo de caixa e intensidade de capital. A empresa converteu 46% da receita do terceiro trimestre em fluxo de caixa livre. As contas a receber aumentaram para USD 13,7 bilhões e o estoque dobrou em relação ao nível do final do ano fiscal, para USD 4,5 bilhões, o que é consistente com uma base de remessas muito maior, mas que também merece monitoramento. As despesas de capital diretas da Broadcom permanecem baixas porque as fundições externas e os parceiros de encapsulamento detêm a maior parte dos ativos de fabricação. O relatório do trimestre de junho também divulgou um acordo sob o qual um parceiro investidor compraria determinados racks de IA e celebraria contratos de leasing com clientes, com a Broadcom garantindo as obrigações de leasing dos clientes. Essa estrutura pode preservar a eficiência de capital reportada, ao mesmo tempo em que cria um risco contingente não capturado pelo capex simples.
Balanço patrimonial e alocação de capital. O caixa aumentou em USD 7,8 bilhões nos primeiros nove meses, enquanto a dívida bruta diminuiu cerca de USD 5,7 bilhões em relação ao final do ano fiscal. A dívida líquida próxima de USD 35,4 bilhões é inferior a um quarto do fluxo de caixa operacional anualizado do terceiro trimestre. O balanço patrimonial é, portanto, forte o suficiente para suportar dividendos e o pagamento de dívidas. No entanto, a remuneração em ações de USD 6,3 bilhões em nove meses e USD 8,45 bilhões em recompras significam que as recompras anunciadas não devem ser confundidas com uma criação de valor equivalente por ação.
Conclusão fundamental. A qualidade fundamental é forte. A variável futura mais importante não é o crescimento da receita do grupo isoladamente; é se os programas personalizados de aceleradores de IA e redes podem sustentar um crescimento muito alto sem que a concentração de clientes, estruturas de financiamento ou um mix de hardware de menor margem degradem a conversão do fluxo de caixa livre.
4. Setor e Cenário Competitivo
A Broadcom compete em vários mercados interconectados, em vez de em uma única categoria de semicondutores. A NVIDIA domina os aceleradores de IA de mercado e o ecossistema de software ao seu redor. A AMD está expandindo uma plataforma alternativa de GPU de mercado e rack. A Marvell compete diretamente em silício personalizado, conectividade de data center e DSP óptico. A Arista vende sistemas Ethernet de alto desempenho que frequentemente incorporam silício de mercado, incluindo chips da Broadcom, ao mesmo tempo em que compete pelo controle da arquitetura de rede. Em software, a VMware compete com a nuvem pública, Nutanix, Red Hat, Microsoft e plataformas de virtualização e contêineres de código aberto.
|
Dimensão competitiva
|
Posição verificável da Broadcom
|
Medida e limitação de escala
|
Concorrentes ou substitutos
|
Implicação no valuation
|
|
Computação de IA personalizada
|
USD 16,7 bilhões da receita de semicondutores de IA do Q3 incluem aceleradores personalizados e redes
|
A empresa não divide a receita de aceleradores da de redes, nem divulga unidades no nível do cliente
|
GPUs comerciais da NVIDIA, AMD Instinct, silício personalizado da Marvell, equipes internas de hiperescala
|
Conquistas de design podem gerar receita plurianual, mas a concentração aumenta o risco de duração dos lucros
|
|
Redes de IA
|
Amplo portfólio em switches Ethernet, roteamento, NICs, PHYs e conectividade óptica
|
Nenhum denominador público unificado de participação de mercado
|
NVIDIA InfiniBand e Ethernet, sistemas Arista, conectividade Marvell, Cisco
|
A adoção de Ethernet amplia o valor da Broadcom por cluster de IA
|
|
Software de nuvem privada
|
O VMware Cloud Foundation é o produto principal, apoiado por portfólios de mainframe e segurança
|
A receita de software de infraestrutura de USD 8,75 bilhões é mais ampla do que apenas a VMware
|
Microsoft, nuvem pública, Nutanix, Red Hat, virtualização de código aberto
|
A retenção e a precificação determinam se o software merece um prêmio de receita recorrente
|
|
Cadeia de suprimentos
|
O modelo asset-light depende de parceiros de fundição, encapsulamento avançado, memória, óptica e de sistemas
|
O capex direto subestima o capital do ecossistema necessário para o crescimento das remessas
|
Clientes concorrentes para a TSMC, encapsulamento, HBM, substratos e capacidade óptica
|
O baixo capex apoia o fluxo de caixa, mas a escassez pode interromper a conversão de receita
|
|
Aspectos econômicos do cliente
|
Produtos personalizados reduzem o custo específico de carga de trabalho e aumentam o controle do cliente
|
Nenhuma margem bruta a nível de cliente ou viabilidade econômica unitária foi divulgada
|
Flexibilidade de GPUs de uso geral versus eficiência de silício personalizado
|
A Broadcom vence onde a escala justifica a personalização; as GPUs comerciais vencem onde a flexibilidade domina
|
|
Empresa
|
Último período comparável
|
Receita ou KPI principal
|
Crescimento / margem
|
Status operacional e de investimento
|
Conclusão competitiva
|
|
Broadcom
|
Q3 do Ano Fiscal de 2026 encerrado em 2 de agosto
|
USD 29,6 bilhões em receita; USD 16,7 bilhões em receita de semicondutores de IA
|
86% de crescimento de receita; 69,1% de margem bruta GAAP
|
Aceleradores personalizados, redes Ethernet e VMware estão escalando juntos
|
Vencedor líquido em IA personalizada e redes, com o valuation como principal restrição
|
|
NVIDIA
|
Q2 do Ano Fiscal de 2027 encerrado em 26 de julho
|
USD 96,2 bilhões em receita; USD 89,0 bilhões em receita de Data Center
|
106% de crescimento de receita; 75,0% de margem bruta GAAP
|
Rubin está em produção; a computação full-stack e as redes continuam liderando em escala
|
Vencedor geral em infraestrutura de IA e o substituto mais forte da Broadcom em computação
|
|
AMD
|
T2 de 2026 encerrado em 27 de junho
|
USD 11,5 bilhões em receita; USD 6,7 bilhões em receita de Data Center
|
50% de crescimento de receita; 54% de margem bruta GAAP
|
Helios, EPYC, Instinct e Pensando ampliam a oferta em escala de rack
|
Alternativa comercial em evolução, mas ainda atrás da NVIDIA em ecossistema e da Broadcom em escala personalizada
|
|
Marvell
|
T2 do AF2027 encerrado em 1 de agosto
|
USD 2,74 bilhões em receita
|
37% de crescimento de receita; 53,1% de margem bruta GAAP
|
Silício personalizado e conectividade de infraestrutura de dados estão se expandindo a partir de uma base menor
|
Desafiante direto confiável, mas a Broadcom está vencendo em escala e conversão de receita atual
|
|
Arista Networks
|
T2 de 2026 encerrado em 30 de junho
|
Primeiro trimestre acima de USD 3,0 bilhões em receita
|
40% de crescimento do LPA não-GAAP
|
Sistemas Ethernet de IA se beneficiam da expansão de redes de hiperescala
|
Vencedor na camada de sistemas e frequentemente complementar ao silício da Broadcom
|
Nota: Os calendários fiscais e as definições de negócios diferem. A receita de semicondutores de IA da Broadcom combina aceleradores personalizados e redes, enquanto a receita de Data Center da NVIDIA e da AMD inclui portfólios mais amplos de computação e redes. O título do comunicado da Arista fornece o marcador de escala atual mais próximo, em vez de uma métrica de segmento totalmente comparável.
A NVIDIA está conquistando o maior pool de lucros absolutos de IA porque sua plataforma comercial combina aceleradores líderes, redes, sistemas e um ecossistema robusto de software. A Broadcom está conquistando o pool de valor de silício personalizado e Ethernet, à medida que os hyperscalers buscam uma economia específica para cargas de trabalho e maior controle arquitetônico. A AMD está ganhando relevância, mas continua sendo a desafiante; a Marvell possui tecnologia credível, mas atualmente converte uma base de receita muito menor. A Arista também está vencendo, mas principalmente na camada de sistemas de rede e software, onde seu crescimento pode complementar a demanda pelo silício de switching da Broadcom.
A Broadcom é, portanto, uma beneficiária líquida do ciclo de infraestrutura de IA. Sua vantagem não é que os ASICs personalizados eliminem as GPUs. Em vez disso, o mercado total está se tornando grande o suficiente para que clusters de GPUs comerciais e aceleradores específicos de clientes coexistam. A Broadcom captura valor quando a carga de trabalho é estável, os volumes são muito altos e os clientes podem justificar as despesas de desenvolvimento. O lado negativo é que esse modelo vincula a receita a um pequeno número de roadmaps de clientes, tornando qualquer atraso de projeto mais visível do que seria em um negócio diversificado de produtos comerciais.
5. Principais Riscos
-
Concentração de clientes e cronograma de implantação. Se uma grande hyperscaler atrasar um acelerador personalizado, mudar de fornecedor ou reduzir seu plano de implantação, a perda direta de receita seria amplificada pela menor demanda de rede e óptica. Um resultado de semicondutores de IA no quarto trimestre abaixo de aproximadamente USD 20,6 bilhões, mais de 5% abaixo do guidance, seria um sinal de alerta precoce.
-
Compressão de expectativas e valuation. A aproximadamente 44 vezes o fluxo de caixa livre acumulado (trailing) e cerca de 17 vezes a receita estimada para o ano fiscal de 2026 com base no valor da empresa (enterprise value), a ação exige um crescimento muito além do próximo trimestre. O simples cumprimento das projeções (guidance) sem estender a trajetória dos anos fiscais de 2027 e 2028 poderia contrair o múltiplo, mesmo com o aumento dos lucros.
-
Diluição da margem devido ao mix de hardware. As soluções de semicondutores aumentaram para 70% da receita, em comparação com 57% no ano anterior. Se a margem operacional não-GAAP cair abaixo de 63% ou a margem de fluxo de caixa livre cair abaixo de 40% enquanto a receita de IA aumenta, o mercado poderá concluir que a escala de receita está sendo obtida com fundamentos econômicos mais fracos.
-
Renovação da VMware e risco de ecossistema. Os clientes podem resistir à consolidação de contratos, a preços mais elevados ou ao agrupamento de produtos (bundling) e migrar as cargas de trabalho para nuvem pública, Nutanix, Red Hat ou soluções (stacks) de código aberto. Um crescimento do software de infraestrutura abaixo de 15% indicaria que o lastro do fluxo de caixa está enfraquecendo.
-
Risco de cadeia de suprimentos e de financiamento contingente. A Broadcom depende de fundições externas, encapsulamento avançado, HBM, substratos, componentes ópticos e parceiros de rack. Restrições de capacidade podem atrasar a receita, enquanto garantias de arrendamento ou outras estruturas de financiamento de parceiros podem criar obrigações não visíveis no capex direto.
-
Ajuste contábil e risco de diluição. O lucro operacional não-GAAP do T3 superou o lucro operacional GAAP em USD 4,1 bilhões, e a remuneração baseada em ações de nove meses atingiu USD 6,3 bilhões. Se as recompras não compensarem as emissões ou se as métricas ajustadas divergirem ainda mais do valor de caixa por ação, o crescimento não-GAAP relatado superestimará o retorno econômico dos acionistas.
-
Dívida, regulamentação e legado de aquisições. A dívida bruta de cerca de USD 59,4 bilhões é administrável hoje, mas custos de juros mais altos, mudanças tributárias, remédios regulatórios da VMware ou outra grande aquisição podem desviar o caixa da redução da dívida e dos acionistas.
6. Checklist de Monitoramento
-
Receita de semicondutores de IA do Q4 do FY2026: pelo menos USD 21,7 bilhões fortalece a tese; abaixo de USD 20,6 bilhões a enfraquece materialmente.
-
Receita consolidada do Q4: aproximadamente USD 34,8 bilhões é o marcador mínimo para uma execução limpa; uma frustração maior que 2% sinalizaria fraqueza nas remessas ou no segmento de não-IA.
-
Margem operacional não-GAAP: cerca de 66% confirma economia de escala; abaixo de 63% indicaria pressão no mix de hardware ou nos preços.
-
Margem de fluxo de caixa livre: acima de 42% apoia o prêmio de qualidade; abaixo de 40% desafiaria a estrutura de valuation atual.
-
Crescimento de software de infraestrutura: acima de 20% apoia a retenção e a precificação da VMware; abaixo de 15% sugere que o motor de geração de caixa está perdendo fôlego.
-
Contas a receber e estoques: um crescimento materialmente mais rápido do que a receita por dois trimestres consecutivos apontaria para uma cobrança mais fraca ou desalinhamento com a demanda.
-
Divulgações de NVIDIA, AMD, Marvell e Arista: o crescimento contínuo de três dígitos em data centers e a crescente adoção de Ethernet validam a expansão do mercado; a desaceleração das implantações de hyperscalers em vários fornecedores sinalizaria um pico de ciclo.
-
Dívida líquida e número de ações: uma redução adicional da dívida líquida com um número estável de ações diluídas confirmaria a disciplina de capital; nova diluição ou alavancagem financiada por aquisições a enfraqueceria.
7. Fontes
Limite de dados: A Broadcom apresentou seus resultados do 3º trimestre no Formulário 8-K, mas o Formulário 10-Q completo do 3º trimestre não estava disponível no conjunto de fontes revisado até 9 de setembro de 2026. Portanto, os detalhes do balanço patrimonial e do fluxo de caixa utilizam as tabelas de divulgação de resultados da empresa, enquanto os acordos contingentes de racks de IA baseiam-se no Formulário 10-Q do trimestre anterior. Os períodos comparativos e as definições de segmento não são idênticos e são utilizados como comparações operacionais direcionais.