Autor: LBank Research Analista: Ludo
Tipo de Cobertura: Relatório de empresa única vinculado a futuros e autorizado pelo usuário. ZSUSDT é um contrato futuro, não um par spot verificado.
Aviso de Isenção de Responsabilidade: Este relatório foi compilado e analisado a partir de informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e discussão de pesquisa. Não constitui conselho de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retorno. As operações, avaliações, preços de mercado e expectativas de consenso da empresa aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão Principal
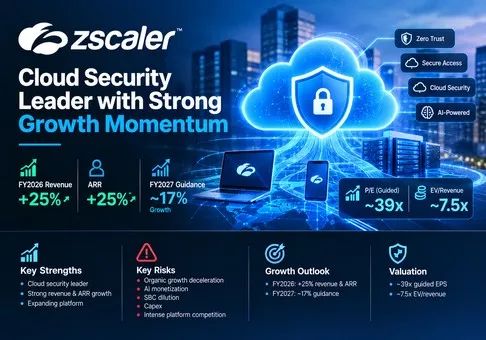
Visão geral: A Zscaler é uma empresa de segurança em nuvem de alta qualidade, mas a ação está totalmente precificada e a relação risco-retorno de curto prazo é moderadamente negativa após a alta da cibersegurança em 14 de setembro. A receita e o ARR do ano fiscal de 2026 cresceram 25% cada, no entanto, o crescimento orgânico foi de cerca de 20% após a exclusão da Red Canary, enquanto a projeção para o ano fiscal de 2027 implica um crescimento de aproximadamente 17%. Ao preço mais recente disponível em 14 de setembro, de USD 191,36, as ações são negociadas a cerca de 39 vezes o LPA não-GAAP projetado para o ano fiscal de 2027, e o valor da empresa é de cerca de 7,5 vezes a receita projetada. A variável decisiva é o novo ARR líquido orgânico, não a intensidade da narrativa de segurança de IA.
-
A plataforma principal continua crescendo de forma composta, mas a manchete oculta a ajuda das aquisições. A receita do quarto trimestre atingiu USD 898,2 milhões e o ARR alcançou USD 3,771 bilhões, ambos com alta de 25%. Excluindo a Red Canary, a receita foi de USD 3,209 bilhões no ano fiscal de 2026 e o ARR foi de USD 3,630 bilhões, ambos cerca de 20% maiores; o novo ARR líquido orgânico cresceu 17% no Q4. A implicação de investimento é que a Zscaler continua sendo uma empresa de crescimento duradouro, mas sua trajetória orgânica atual não justifica, por si só, tratar 25% como o run rate futuro.
-
A superfície do produto está se expandindo além dos assentos de funcionários para cargas de trabalho, filiais, dados e agentes de IA. As empresas com Zero Trust Everywhere aumentaram de mais de 350 no final do ano fiscal de 2025 para mais de 950 no Q4 do ano fiscal de 2026. Os bookings de segurança para IA cresceram mais de 50% sequencialmente no Q4, e 70% desses negócios incluíam Segurança de Dados. Isso amplia o wallet share e reduz a dependência da contagem de usuários, mas vários novos produtos continuam em estágio inicial e devem ganhar escala principalmente no segundo semestre do ano fiscal de 2027.
-
A geração de caixa é real, mas a lucratividade econômica é mais fraca do que as margens ajustadas implicam. O fluxo de caixa operacional do ano fiscal de 2026 foi de USD 1,130 bilhão e o FCF foi de USD 779,1 milhões, uma margem de 23%. No entanto, a remuneração baseada em ações e os impostos sobre a folha de pagamento relacionados foram de USD 841,6 milhões, cerca de 25% da receita e USD 62,5 milhões acima do FCF reportado. A margem operacional GAAP permaneceu negativa em 4%. O negócio se financia confortavelmente, mas a diluição e a remuneração são exigências materiais sobre o retorno econômico dos acionistas.
-
O preço mais recente exige novamente uma reaceleração. Utilizando USD 191,36 e 163,055 milhões de ações de fim de ano fiscal, o valor de equity é de cerca de USD 31,2 bilhões. Após USD 3,474 bilhões em caixa e investimentos de curto prazo e USD 1,696 bilhão em notas conversíveis, o enterprise value é de cerca de USD 29,4 bilhões. Em relação à projeção de receita para o ano fiscal de 2027 de USD 3,908–3,938 bilhões, projeção de LPA não GAAP de USD 4,86–4,90 e um ponto médio de FCF implícito próximo a USD 912 milhões, a ação está avaliada em cerca de 7,5 vezes o EV/Receita, 39,2 vezes o LPA ajustado e 34,2 vezes o FCF projetado. Esses múltiplos só são defensíveis se o ARR orgânico se estabilizar acima da taxa projetada e se os novos produtos de IA se tornarem relevantes.
-
A Zscaler está vencendo em zero trust focado, mas os concorrentes impõem um ritmo exigente. A CrowdStrike reportou crescimento de 25% no ARR e margem de FCF trimestral de 26%; a Fortinet reportou crescimento de receita de 26% e margem operacional não GAAP de 38%; a Palo Alto Networks reportou crescimento de receita de 34%, embora os efeitos de aquisição compliquem a comparação. A Zscaler possui uma arquitetura de nuvem inline diferenciada e liderança reconhecida em SASE/SSE, mas não é a concorrente de crescimento mais rápido entre as divulgadas, nem a líder em margem de fluxo de caixa. A tese torna-se mais positiva se o novo ARR líquido orgânico retornar acima de 20%, a receita do ano fiscal de 2027 superar o crescimento de 18% e a margem de FCF se mantiver acima de 23%, apesar do CAPEX elevado.
A ponte entre o operacional e o valuation é reproduzível. A receita orgânica do ano fiscal de 2026 de USD 3,209 bilhões, crescendo 17%, produziria cerca de USD 3,755 bilhões. Adicionar a contribuição de um ano inteiro da Red Canary e outras receitas adquiridas reduz grande parte da diferença para o ponto médio de USD 3,923 bilhões do guidance para o ano fiscal de 2027. Aplicar o ponto médio de 23,25% projetado para a margem de FCF gera cerca de USD 912 milhões de FCF. Ao equity value de 14 de setembro, os investidores estão pagando cerca de 34 vezes esse fluxo de caixa. Para reduzir o múltiplo para 30 vezes sem uma redução no preço das ações, o FCF precisaria ultrapassar USD 1,04 bilhão, exigindo uma margem próxima a 26,5% sobre a receita projetada ou um crescimento de receita significativamente mais rápido. Em vez disso, a gestão projeta de 23,0% a 23,5% porque o capex continuará elevado. O preço atual, portanto, incorpora uma melhoria que ainda não está presente nas projeções oficiais.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
A Zscaler vende assinaturas de segurança baseadas em nuvem por meio do Zero Trust Exchange. Em vez de colocar usuários, dispositivos e aplicativos em uma rede comum, a plataforma cria conexões baseadas em identidade e políticas para aplicativos autorizados. A arquitetura é projetada para reduzir superfícies de ataque expostas à internet e evitar a movimentação lateral após um comprometimento. As assinaturas geralmente variam de um a cinco anos e a receita é reconhecida proporcionalmente; a precificação ocorre principalmente por usuário ou com base no uso medido. As assinaturas e o suporte geraram cerca de 98% da receita do ano fiscal de 2026, enquanto os serviços profissionais foram irrelevantes.
A Zscaler relata apenas um segmento operacional, portanto, a visão a seguir é um mapa econômico do produto, e não a receita de segmento relatada. O Zero Trust Users inclui o Zscaler Internet Access, o Zscaler Private Access e recursos de experiência digital. Este continua sendo o motor da base instalada, vendido principalmente para grandes empresas e organizações do setor público para substituir secure web gateways, VPNs e partes de segurança de rede legada.
O Zero Trust Cloud e o Zero Trust Branch estendem o mesmo modelo de política para cargas de trabalho, fábricas, armazéns, dispositivos IoT/OT e tráfego de nuvem para nuvem. Essas ofertas utilizam cada vez mais uma economia baseada em carga de trabalho, dispositivo ou consumo, em vez de licenças por funcionário. O Data Security e o Security for AI inspecionam fluxos de dados, prompts e respostas, descobrem shadow AI e governam o acesso a modelos e agentes. O Agentic SecOps combina a telemetria da Zscaler com os recursos de MDR da Red Canary para automatizar a investigação e a remediação.
|
Área de negócios
|
Produtos e clientes
|
Modelo comercial / proxy de escala
|
Evidência de crescimento
|
Visão de pesquisa
|
|
Usuários Zero Trust
|
ZIA, ZPA e ZDX para usuários corporativos, dispositivos e acesso a aplicativos.
|
Principalmente assinaturas por usuário; movimento de "land and expand" central na base instalada.
|
Mais de 50% das empresas Fortune 500 e mais de 40% da Global 2000 são clientes.
|
Maior franquia comprovada, mas o crescimento de licenças está amadurecendo e a concorrência de pacotes (bundling) é intensa.
|
|
Nuvem Zero Trust
|
Comunicações de cargas de trabalho, segmentação e segurança em nuvens privadas e públicas.
|
Monetização orientada a cargas de trabalho e uso; disponível por meio dos principais ecossistemas de nuvem.
|
A gestão cita uma dinâmica contínua e expansão multi-cloud.
|
Importante vetor de crescimento não baseado em licenças, com forte adequação de arquitetura.
|
|
Filial Zero Trust
|
Filiais, fábricas, armazéns e ambientes de IoT/OT.
|
Modelo econômico atrelado a dispositivos, locais e appliances.
|
Parte do aumento para mais de 950 empresas "Zero Trust Everywhere".
|
Expande os gastos endereçáveis, mas aumenta a intensidade de hardware e infraestrutura.
|
|
Segurança de dados e segurança para IA
|
DLP, DSPM, descoberta de ativos de IA, inspeção de prompts, red teaming de IA e política de agentes.
|
Oportunidades de upsell na plataforma e de assinaturas de novos clientes.
|
Os bookings de segurança para IA cresceram mais de 50% QoQ; 70% dos negócios incluíram Segurança de Dados.
|
Melhor opção de crescimento incremental, embora a receita atual não seja divulgada separadamente.
|
|
SecOps Agêntico / MDR
|
SOC agêntico, gerenciamento de exposição e detecção e resposta gerenciadas da Red Canary.
|
Software mais serviço gerenciado; o ARR da Red Canary era de USD 141 milhões no Q4.
|
Lançou o SOC Agêntico em 9 de setembro, após a aquisição da Red Canary por USD 651,4 milhões.
|
Estrategicamente coerente, mas a integração e o crescimento adquirido devem justificar o preço de compra.
|
|
Serviços profissionais
|
Implementação, design de rede, mapeamento e treinamento.
|
Cerca de 2% da receita
|
Não é um direcionador de crescimento relevante relatado.
|
Apoia a adoção, em vez de formar uma fonte de lucro separada.
|
O ativo mais valioso é a nuvem inline compartilhada e sua telemetria. A Zscaler afirma que a plataforma processa mais de 750 bilhões de transações diariamente em mais de 200 data centers públicos. Um cliente que adota acesso de usuário, segurança de carga de trabalho, segmentação de filiais, controles de dados e governança de agentes de IA pode reutilizar a infraestrutura de políticas e inspeção, reduzindo o atrito de integração e aumentando os custos de migração. A limitação é que a Zscaler precisa manter alta disponibilidade e eficácia em um portfólio em rápida expansão.
Métricas Operacionais Principais e Mudanças
O relatório do ano fiscal de 2026 e o formulário 10-K divulgados em 3 de setembro são o principal gatilho financeiro. O lançamento do Agentic SOC em 9 de setembro converteu a aquisição da Red Canary em uma proposta de produto visível. Separadamente, a administração iniciou uma reestruturação que afeta cerca de 3% dos funcionários, com despesas previstas de USD 30 a 33 milhões, ao mesmo tempo em que realoca recursos para IA e crescimento.
|
Métrica / evento
|
Valor mais recente
|
Comparação
|
Base
|
Implicação para investimentos
|
|
Receita do Q4
|
USD 898,2 milhões
|
alta de 25% YoY
|
Receita GAAP
|
Acima do guidance anterior da empresa; demanda resiliente, com contribuição de aquisições.
|
|
ARR / ARR orgânico
|
USD 3,771 bilhões / USD 3,630 bilhões
|
alta de 25% / alta de 20%
|
KPI da empresa; o orgânico exclui a Red Canary
|
A diferença de cinco pontos é a medida mais clara do crescimento adquirido.
|
|
Novo ARR líquido
|
USD 246 milhões; USD 232 milhões orgânico
|
alta de 24% / alta de 17%
|
KPI da empresa no Q4
|
A aceleração orgânica é positiva, mas ainda abaixo da taxa principal.
|
|
RPO
|
USD 7,365 bilhões
|
alta de 27% YoY
|
Preço de transação contratado; 45% esperado dentro de 12 meses
|
Cerca de 2,2 vezes a receita do ano fiscal de 2026, apoiando a visibilidade.
|
|
Grandes clientes
|
785 acima de USD 1 milhão de ARR; 4.182 acima de USD 100.000
|
alta de 18% / alta de 20%
|
Contagem final do Q4
|
A expansão corporativa continua ampla, em vez de depender apenas de novos logos.
|
|
Rentabilidade e FCF do Q4
|
Margem operacional não-GAAP de 24,3%; USD 60,8 milhões de FCF
|
A margem de FCF caiu de 24% para 7%
|
Definições de não-GAAP e FCF da empresa
|
A alavancagem operacional melhorou, mas as compras aceleradas de infraestrutura reduziram a conversão de caixa.
|
|
Guidance para o EF2027
|
USD 3,908–3,938 bilhões em receita; USD 4,396–4,426 bilhões em ARR
|
cerca de 17% de crescimento
|
Perspectiva da empresa
|
Uma clara desaceleração que torna a execução orgânica o teste de valuation.
|
O trimestre foi melhor do que o guidance anterior da empresa, mas a trajetória futura é mais importante. O RPO cresceu mais rápido do que o ARR orgânico, o número de grandes clientes cresceu cerca de 20% e as reservas (bookings) do Z-Flex superaram USD 770 milhões, com mais de 60% de crescimento sequencial. Esses indicadores apoiam a adoção contínua da plataforma. No entanto, o guidance para o ano fiscal de 2027 começa abaixo do ritmo orgânico do ano fiscal de 2026, em parte porque a gestão prevê sazonalidade e ainda está em fase inicial de monetização de novos produtos.
A alta de 16,3% no preço das ações em 14 de setembro fez parte de uma ampla rotação em segurança cibernética e software corporativo, ligada à crescente preocupação com ameaças de IA autônoma e a uma migração que se afasta do hardware de IA. Esse movimento reforça a narrativa estratégica, mas não altera o guidance da empresa. A questão operacional é se o Security for AI e o Agentic SecOps conseguem gerar ARR incremental, em vez de apenas fortalecer a justificativa para os gastos na plataforma existente.
3. Qualidade Fundamental
|
Métrica
|
FY2024
|
FY2025
|
FY2026
|
Visão da análise
|
|
Receita
|
USD 2,168 bilhões
|
USD 2,673 bilhões
|
USD 3,353 bilhões
|
CAGR de três anos em cerca de 24%; crescimento orgânico no FY2026 de cerca de 20%.
|
|
Margem bruta GAAP
|
78,0%
|
76,9%
|
76,8%
|
Economia de SaaS de alta qualidade, com pressão moderada de infraestrutura e aquisições.
|
|
Prejuízo operacional GAAP / margem
|
negativo de USD 121,5 milhões / negativo de 5,6%
|
negativo de USD 128,5 milhões / negativo de 4,8%
|
negativo de USD 133,3 milhões / negativo de 4,0%
|
Melhora na margem, mas sem lucro operacional GAAP.
|
|
Lucro operacional Não-GAAP
|
USD 442,2 milhões
|
USD 580,1 milhões
|
USD 767,1 milhões
|
A alavancagem operacional é visível antes dos ajustes de SBC e de aquisições.
|
|
Fluxo de caixa operacional
|
USD 779,8 milhões
|
USD 972,5 milhões
|
USD 1,130 bilhão
|
Fortes cobranças e receita diferida apoiam a geração de caixa.
|
|
FCF / margem
|
USD 585,0 milhões / 27%
|
USD 726,7 milhões / 27%
|
USD 779,1 milhões / 23%
|
O FCF cresceu 7%, mais lentamente do que a receita devido ao aumento do investimento em infraestrutura.
|
|
Capex mais software de uso interno
|
USD 194,9 milhões
|
USD 245,8 milhões
|
USD 350,5 milhões
|
Alta de 43%; a projeção de capex de equipamentos para o ano fiscal de 2027 é de cerca de 10% a 14% como percentual da receita.
|
|
SBC e encargos sobre a folha de pagamento relacionados
|
USD 549,1 milhões
|
USD 685,5 milhões
|
USD 841,6 milhões
|
Cerca de 25% da receita em cada ano; o desconto central de qualidade.
|
|
Caixa e investimentos de curto prazo / títulos
|
não utilizado
|
USD 3,572 bilhões / USD 1,701 bilhão
|
USD 3,474 bilhões / USD 1,696 bilhão
|
A liquidez líquida é ampla, mesmo após aquisições.
|
Crescimento e margens. O crescimento da receita está se ampliando dos usuários para produtos não baseados em assentos, mas a contribuição de aquisições do ano fiscal de 2026 é relevante. A margem bruta continua excelente, e a margem operacional não-GAAP expandiu para 23% no ano. O progresso GAAP é mais lento porque SBC, amortização de intangíveis adquiridos e reestruturação são custos econômicos reais ou relacionados a aquisições.
Fluxo de caixa e intensidade de capital. O FCF é caixa real, mas se beneficia de SBC e de recebimentos de receita diferida. As aquisições de propriedades, equipamentos e outros ativos no ano fiscal de 2026 aumentaram 69% para USD 277,3 milhões, enquanto o investimento em software de uso interno foi de USD 73,2 milhões. Os gastos do quarto trimestre foram excepcionalmente antecipados porque os componentes estavam disponíveis. A administração espera que o capex de equipamentos do ano fiscal de 2027 fique na faixa de pouco mais de 10% como percentual da receita, com preços de memória, armazenamento e processadores elevados. Isso mantém a margem de FCF projetada próxima a 23%, apesar da alavancagem operacional ajustada.
Balanço patrimonial e alocação de capital. O caixa e investimentos de curto prazo excederam as notas conversíveis em cerca de USD 1,78 bilhão. A liquidez não é um risco. A alocação de capital é mais mista: a Red Canary custou USD 651,4 milhões e o goodwill total subiu para USD 1,218 bilhão, ante USD 417,7 milhões. A Red Canary contribuiu com USD 141 milhões de ARR no final do ano, implicando um preço de compra próximo a 4,6 vezes esse ARR antes de considerar prêmios de retenção e integração. O negócio tem lógica estratégica, mas os retornos dependem do cross-selling de Agentic SecOps, em vez de apenas preservar a receita adquirida.
Conclusão fundamental. A qualidade fundamental da Zscaler é forte porque a receita recorrente, o RPO, a penetração empresarial e a geração de caixa se reforçam mutuamente. A variável mais importante de todas é o novo ARR líquido orgânico. Ela mede se a adoção de novos produtos e a produtividade de vendas podem compensar a maturação de assentos sem depender de aquisições.
4. Setor e Cenário Competitivo
A Zscaler compete nos segmentos de Security Service Edge, SASE, acesso à rede zero-trust, secure web gateways, segurança de cargas de trabalho em nuvem, segurança de dados e, cada vez mais, automação de SOC. Não existe um único denominador de participação de mercado público que cubra toda essa superfície. As definições de ARR dos fornecedores também diferem: o ARR da Zscaler cobre a receita de assinatura dos próximos 12 meses; a CrowdStrike reporta o ARR de assinatura de plataforma; o NGS ARR da Palo Alto Networks exclui hardware e ofertas legadas acopladas; a Fortinet enfatiza receita e faturamento (billings). As comparações são, portanto, direcionais.
|
Dimensão competitiva
|
Posição verificável da Zscaler
|
Proxy de escala e limitação
|
Principais concorrentes / substitutos
|
Implicação para o crescimento e valuation
|
|
SSE e acesso zero-trust
|
Reconhecida pelo Gartner como Líder em 2026 tanto em Plataformas SASE quanto em SSE.
|
Posicionamento de terceiros, não participação de mercado auditada.
|
Palo Alto Networks, Netskope, Cisco, Fortinet e Microsoft.
|
A liderança sustenta a precificação premium; suítes podem comprimi-la.
|
|
Escala em nuvem e telemetria
|
Mais de 750 bilhões de transações diárias em mais de 200 data centers públicos.
|
Escala de processamento divulgada pela empresa; os concorrentes usam definições diferentes.
|
Controles nativos de hiperescala e nuvens de segurança globais.
|
Mais tráfego melhora o contexto de detecção, mas exige investimento contínuo em infraestrutura.
|
|
Distribuição corporativa
|
Cerca de 11.000 clientes; mais de 50% da Fortune 500 e 40% da Global 2000.
|
A contagem de clientes não é equivalente ao wallet share.
|
Bundling da Microsoft, plataformização da PANW, CRWD Falcon Flex e Fortinet liderada por canais.
|
A penetração profunda permite upsell, mas deixa menos contas de megaempresas intocadas.
|
|
IA e segurança de dados
|
Os bookings de segurança para IA cresceram mais de 50% QoQ; o ARR de segurança de dados superou USD 500 milhões na sessão de investidores de junho.
|
Bookings e ARR são métricas diferentes; a receita de produtos não é divulgada.
|
PANW, CRWD, Microsoft, Fortinet e fornecedores especializados em DSPM / segurança de IA.
|
A maior opcionalidade, mas o valuation atual já assume a monetização.
|
|
SOC e resposta
|
O Agentic SOC integra a aplicação de políticas inline ao Red Canary MDR.
|
Lançado recentemente; sem divulgação de receita ou retenção isolada.
|
CRWD Falcon / Next-Gen SIEM, PANW Cortex e Microsoft Sentinel.
|
A remediação em circuito fechado pode aumentar o wallet share se a integração se provar superior.
|
|
Empresa
|
Último período comparável
|
Receita / escala recorrente
|
Crescimento / lucratividade
|
Contexto operacional e de investimento
|
Conclusão competitiva
|
|
Zscaler
|
Q4 do AF2026
|
USD 898 milhões em receita; USD 3,771 bilhões em ARR
|
Crescimento de 25% na receita e ARR; margem operacional não-GAAP de 24%; margem de FCF de 7%
|
O crescimento orgânico do ARR foi de 20%; o capex do Q4 foi acelerado.
|
Vencedor focado em zero-trust, mas não o líder atual em margem de fluxo de caixa.
|
|
CrowdStrike
|
Q2 do AF2027
|
USD 1,47 bilhão em receita; USD 5,84 bilhões em ARR
|
Crescimento de 25% no ARR; margem operacional não-GAAP de 25%; margem de FCF de 26%
|
O ARR do Falcon Flex superou USD 2,29 bilhões e cresceu 101%.
|
O vencedor em termos de momentum em operações de endpoint, identidade e segurança.
|
|
Palo Alto Networks
|
Q4 do AF2026
|
USD 3,41 bilhões em receita; USD 9,10 bilhões em ARR NGS
|
34% de receita; 63% de ARR de NGS; cerca de 29% de margem operacional não GAAP
|
As aquisições afetam materialmente o crescimento e a comparabilidade; a margem de FCF ajustada do ano fiscal de 2026 foi de 38,4%.
|
O vencedor em escala de plataforma ampla, com risco de integração.
|
|
Fortinet
|
Q2 de 2026
|
USD 2,05 bilhões em receita; USD 2,37 bilhões em faturamento
|
26% de receita; 33% de faturamento; 38% de margem operacional não GAAP
|
A economia de ASICs e appliances apoia a convergência de redes seguras.
|
O vencedor em lucratividade, especialmente onde o hardware e as redes importam.
|
Nota: Os períodos fiscais, os mixes de produtos e as definições de KPIs diferem. O ARR de NGS da PANW inclui empresas adquiridas e não é comparável com o ARR da Zscaler. A Fortinet vende hardware e reporta faturamento em vez de ARR. O FCF trimestral é sazonal; a margem de FCF de todo o ano fiscal de 2026 da Zscaler foi de 23%.
A CrowdStrike está atualmente vencendo a disputa de momentum mais limpo: o ARR cresceu 25%, o novo ARR líquido acelerou 51% e a margem de FCF atingiu 26%. A Palo Alto Networks está vencendo em abrangência de plataforma e escala de contratos, mas os efeitos de aquisições tornam seu crescimento de 63% no NGS ARR inadequado como um benchmark orgânico. A Fortinet está vencendo em GAAP e lucratividade ajustada. A Zscaler está vencendo em arquitetura SSE focada e zero-trust enquanto se expande para dados, filiais e IA, mas a empresa precisa demonstrar que a abrangência do produto se converte em crescimento orgânico.
Os fornecedores de soluções pontuais sem telemetria proprietária ou distribuição são os perdedores estruturais à medida que os clientes consolidam as plataformas. A Zscaler é uma beneficiária líquida dessa consolidação porque sua base instalada pode absorver mais módulos. Ela se torna uma perdedora relativa se a Microsoft, PANW ou CRWD agruparem recursos adjacentes a preços incrementais mais baixos, ou se os novos produtos de SOC e endpoint da Zscaler não conseguirem igualar a profundidade de especialistas.
5. Principais Riscos
-
Desaceleração orgânica. Se o crescimento orgânico do ARR cair abaixo de 17% ou se o novo ARR líquido parar de acelerar, a receita do ano fiscal de 2027 poderá ficar aquém do plano na faixa de 15% a 19%. Com a ação próxima a 39 vezes o LPA ajustado projetado, uma taxa de crescimento menor comprimiria tanto as expectativas de lucro quanto o múltiplo.
-
A monetização de IA chega mais tarde do que a narrativa. Espera-se que o Zero Trust Exchange for Agents e o Endpoint AI Security ganhem escala principalmente no segundo semestre do ano fiscal de 2027. Se os bookings de Security for AI não se converterem em ARR ou continuarem integrados em pacotes, o re-rating de setembro carecerá de um fluxo de receita incremental.
-
SBC e diluição. O SBC do ano fiscal de 2026 e os impostos sobre a folha de pagamento relacionados equivaleram a cerca de 25% da receita e superaram o FCF reportado. Se as ações em circulação continuarem subindo perto de 3% ao ano sem lucratividade GAAP, a criação de valor por ação ficará atrás da geração de caixa nominal.
-
Intensidade de capital e inflação de componentes. A administração espera que as despesas de capital (capex) com equipamentos fiquem no patamar inferior dos dez por cento em relação à receita do ano fiscal de 2027, pois os custos de memória, armazenamento e processadores estão elevados. Se o capex subir acima de 13% enquanto a margem de FCF cair abaixo de 22%, a percepção de vantagem "asset-light" do modelo de nuvem seria enfraquecida.
-
Risco de aquisição e de goodwill. O goodwill aumentou para USD 1,218 bilhão, e a Red Canary contribuiu com USD 141 milhões de ARR após uma compra à vista de USD 651,4 milhões. Uma retenção fraca ou venda cruzada ("cross-sell") limitada reduziria o crescimento orgânico, criaria risco de impairment e comprometeria a viabilidade econômica do Agentic SecOps.
-
Competição de plataformas e bundling. A PANW, CRWD, Fortinet e Microsoft podem combinar módulos de segurança com contratos mais amplos. Se a Zscaler precisar conceder descontos no Z-Flex ou gastar mais em vendas para defender renovações, a margem bruta e a produtividade de vendas se deteriorariam antes que o número de clientes demonstrasse fraqueza.
-
Falha de segurança ou de disponibilidade. A Zscaler opera diretamente no fluxo de tráfego do cliente. Uma interrupção material, um ataque não detectado ou uma vulnerabilidade na plataforma poderiam resultar em créditos de serviço, atrasos em renovações e danos à reputação, prejudicando diretamente o ARR e o múltiplo premium.
-
Execução durante a reestruturação. Uma redução de 3% na força de trabalho pode melhorar a alocação de recursos, mas a interrupção nas equipes de engenharia ou go-to-market pode atrasar novos produtos. O sinal de alerta seria um ARR líquido novo orgânico mais fraco, acompanhado de um aumento nas despesas de P&D ou vendas.
-
Risco de base entre futuros e ações. O instrumento da LBank citado refere-se aos Futuros de ZSUSDT, não a ações ordinárias da Nasdaq ou a um token spot verificado da LBank. Financiamento, alavancagem, liquidez e rastreamento podem fazer com que os retornos divirjam das ações subjacentes discutidas neste relatório.
6. Checklist de Monitoramento
-
Receita do 1º trimestre fiscal de 2027: USD 939 milhões ou mais apoiariam um crescimento melhor do que o projetado; abaixo de USD 935 milhões enfraqueceria a tese.
-
Crescimento orgânico do ARR: 20% ou mais demonstraria estabilização e fortaleceria o suporte de valuation; abaixo de 17% confirmaria uma desaceleração mais rápida.
-
Novo ARR líquido orgânico: um crescimento acima de 20% por dois trimestres validaria a produtividade de vendas e os novos produtos; abaixo de 15% contestaria a tese de reaceleração.
-
Segurança para conversão de IA: o crescimento contínuo de bookings acima de 30% sequencialmente e a contribuição de ARR divulgada fortaleceriam o caso de IA; o crescimento de bookings sem a divulgação de ARR continua insuficiente.
-
Empresas Zero Trust Everywhere: o crescimento de mais de 950 para pelo menos 1.150 até meados do ano fiscal de 2027 confirmaria a expansão não baseada em assentos; um platô abaixo de 1.050 o enfraqueceria.
-
Margens e capex: margem operacional não-GAAP igual ou superior a 24% com margem de FCF acima de 23% demonstraria alavancagem. Capex de equipamentos acima de 13% da receita ou margem de FCF abaixo de 22% seriam negativos.
-
SBC: uma queda abaixo de 22% da receita melhoraria a qualidade econômica; permanecer próximo a 25% mantém a diluição como um importante contrapeso ao FCF.
-
Momentum dos pares: compare o ARR orgânico e a margem de FCF da Zscaler com CRWD, PANW e FTNT. A Zscaler precisa de, no mínimo, um crescimento orgânico comparável ou um ganho mais claro de participação de mercado do produto para defender seu múltiplo.
-
Valuation: abaixo de 32 vezes o EPS não-GAAP do ano fiscal de 2027 com guidance inalterado melhoraria a relação risco-retorno; acima de 40 vezes sem ARR orgânico acima de 20% indicaria uma sobreextensão liderada por narrativa.
-
Base do contrato da LBank: monitore a taxa de funding, a liquidez e o rastreamento do ZSUSDT em relação ao ZS da Nasdaq, pois a conclusão da pesquisa aborda os fundamentos de ações da Zscaler, e não a microestrutura de contratos alavancados.
7. Fontes