Autor: Pesquisa LBank Analista: Ludo
Isenção de responsabilidade: Este relatório é compilado e analisado com base em informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisa. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações da empresa, avaliações, preços de mercado e expectativas de consenso aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão Principal
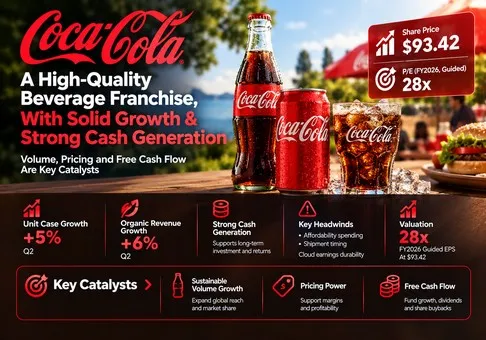
Avaliação geral: A The Coca-Cola Company é uma franquia de bebidas de alta qualidade e uma beneficiária competitiva líquida, mas a ação está cara, a aproximadamente 28,3–28,6 vezes os lucros comparáveis projetados para o exercício fiscal de 2026. A relação risco/retorno é moderadamente negativa no fechamento de 19 de outubro, a USD 93,42. A variável decisiva é se a recuperação do volume gerará lucros de caixa duradouros após investimentos em acessibilidade e marketing.
-
A recuperação da demanda é crível. O crescimento de 5% no volume de caixas unitárias no segundo trimestre acompanhou um crescimento orgânico de receita de 6%. Essa combinação sustenta uma franquia mais saudável do que um aumento de receita puramente impulsionado pela inflação. No entanto, a ativação de eventos esportivos e o cronograma de remessas significam que o trimestre mais recente não deve ser extrapolado sem alterações para uma premissa de demanda de longo prazo.
-
A recuperação financeira merece reconhecimento, com uma ressalva relativa ao fluxo de caixa. O fluxo de caixa operacional do primeiro semestre de US$ 7,543 bilhões, menos US$ 684 milhões em capex, gerou US$ 6,859 bilhões de FCF. A comparação com o ano anterior inclui o pagamento contingente da fairlife, de modo que a forte recuperação superestima a aceleração operacional subjacente. O teste apropriado é o cumprimento das projeções anuais e o caixa residual disponível após os dividendos.
-
A execução nos canais está melhorando, mas a vitória com a KFC pertence a 2027. O acordo de 15 de outubro abrange 3,600 restaurantes nos EUA, começando em janeiro, com implementação total prevista até a primavera. Ele reforça a tese de distribuição; não explica as vendas do 3T de 2026 nem justifica um valor de contrato inventado. Os custos de equipamentos, marketing e incentivos podem anteceder os lucros de contratos maduros.
-
A avaliação já exige uma execução bem-sucedida. A orientação de julho implica um LPA comparável de USD 3.27–3.30, calculado a partir da base do AF2025 de USD 3.00 e de um crescimento de 9%–10%. Usar aproximadamente 4.303 bilhões de ações ordinárias médias do 2T como um indicador transparente do valor patrimonial resulta em USD 402.0 bilhões e um rendimento de FCF orientado de 3.08%. O denominador de ações é uma média do período, portanto isso é uma aproximação, e não uma cotação de capitalização de mercado em tempo real.
-
Um trimestre satisfatório por si só pode oferecer proteção limitada à avaliação. As sensibilidades dos analistas, e não os preços-alvo, indicam USD 75,60 com EPS de USD 3,15 e 24 vezes os lucros, USD 85,41 com EPS de USD 3,285 e 26 vezes, e USD 100,05 com EPS de USD 3,45 e 29 vezes. Isso corresponde a aproximadamente −19,1%, −8,6% e +7,1% em relação a USD 93,42, excluindo dividendos. O cenário otimista exige lucros acima das projeções atuais; o cenário-base pressupõe o cumprimento das projeções com um múltiplo menor.
As escolhas de múltiplos são premissas de pesquisa usadas para evidenciar a sensibilidade, e não médias históricas observadas ou uma faixa de valor justo derivada de pares. Uma variação de uma vez no múltiplo altera o valor em USD 3,285 com base no EPS do cenário-base. Isso é substancial em relação à contribuição para os lucros decorrente de uma pequena melhoria no crescimento orgânico anual. Uma execução sólida pode, portanto, coexistir com um retorno incremental pouco atraente da ação.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
A Coca-Cola ganha dinheiro ao possuir marcas e fórmulas de bebidas, vender concentrados e xaropes a parceiros engarrafadores e vender produtos acabados em negócios selecionados. Os engarrafadores fabricam, embalam e distribuem grande parte do volume físico do sistema. A empresa-mãe também apoia a publicidade, o desenvolvimento de categorias e o relacionamento com clientes. Essa estrutura proporciona alcance à franquia sem exigir que cada garrafa, armazém e caminhão de entrega esteja em seu balanço patrimonial consolidado.
O portfólio de produtos abrange refrigerantes gaseificados, sucos e laticínios de valor agregado, água, bebidas esportivas, café e chá. A receita reflete tanto as ocasiões de consumo quanto o valor econômico capturado por ocasião. O tamanho da embalagem, as embalagens reutilizáveis, o canal e a geografia influenciam essa captura. Uma embalagem acessível pode proteger o acesso do consumidor enquanto reduz a receita por caixa unitária; um produto premium pode melhorar o mix, contribuindo, ao mesmo tempo, com relativamente pouco volume físico.
Os segmentos operacionais são geográficos, além de Investimentos em Engarrafamento. Eles não representam divulgações de receita por nível de produto. A tabela a seguir utiliza a receita de terceiros, evitando a dupla contagem de receita entre segmentos. O lucro operacional dos segmentos inclui a economia entre segmentos; Corporativo reconcilia o total dos segmentos com o lucro operacional consolidado.
|
Negócios do 2º trimestre de 2026
|
Receita de terceiros, milhões de USD
|
Lucro operacional, milhões de USD
|
Papel econômico e restrição
|
|
América do Norte
|
5,405
|
1,695
|
Maior fonte de receita; concentrado, bebidas de dispensador e bebidas prontas; acessibilidade e execução nos canais são importantes.
|
|
Europa, Oriente Médio e África
|
3,087
|
1,309
|
Economia de marca/franquia; o timing do marketing e o mix de países afetam a conversão em lucro.
|
|
América Latina
|
1,839
|
1,177
|
Forte economia de concentrado; o crescimento reportado é materialmente afetado pelas moedas.
|
|
Ásia-Pacífico
|
1,487
|
656
|
Grande oportunidade de volume; embalagens de menor preço e o mix de países podem diluir a receita por caixa.
|
|
Investimentos em Engarrafamento
|
1,525
|
91
|
|
|
Corporativo / reconciliação
|
37
|
(256)
|
Receitas e custos corporativos; receita consolidada de 13.380 e lucro operacional de 4.672.
|
Base da fonte: Formulário 10-Q de 3 de julho de 2026, Nota 16; valores em milhões de USD. A receita corporativa é pequena e está incluída para fins de reconciliação. A estrutura regional explica a exposição econômica de forma mais confiável do que atribuir uma contribuição de lucro não divulgada a uma marca individual.
Principais métricas operacionais e variações
|
Métrica / evento
|
Observação verificada
|
Interpretação da pesquisa
|
|
Demanda operacional do 2º trimestre
|
Caixas unitárias +5%; vendas de concentrado +4%; preço/mix +2%
|
Separar o consumo dos consumidores do cronograma de remessas de concentrado.
|
|
Amplitude das categorias no 2º trimestre
|
Zero Açúcar +16%; água/bebidas esportivas/café/chá +6%; café −2%
|
A amplitude da demanda é encorajadora, mas os negócios individuais ainda divergem.
|
|
Rentabilidade no 2º trimestre
|
Margem GAAP de 34,9%; margem comparável de 35,6%; LPA comparável de USD 0,97
|
A qualidade operacional é sólida; a moeda e os ajustes influenciam o LPA.
|
|
Orientação para o AF2026
|
Crescimento orgânico de cerca de 5%; LPA comparável de +9%–10%; FCF de cerca de USD 12,4 bilhões
|
O LPA implica USD 3,27–3,30, face à base de USD 3,00 do AF2025.
|
|
Evento de divulgação do 3.º trimestre
|
27 de outubro, antes da abertura da NYSE; teleconferência às 8h30 ET
|
Os resultados ainda não foram divulgados na data deste relatório; a KFC contribuirá a partir de 2027.
|
|
Expectativas externas
|
LPA da TipRanks de USD 0,88; LPA de USD 0,87 / receita de USD 12,9 bilhões da The Right Trader
|
Dados secundários consultados em 20 de outubro; não os combine em um consenso preciso.
|
As percentagens de crescimento da empresa são arredondadas; o crescimento orgânico, a margem comparável e o LPA comparável são medidas não GAAP. Uma caixa de bebidas acabadas vendida pelo sistema não é idêntica a uma remessa de concentrado reconhecida pela controladora. Essa distinção é essencial quando o momento dos estoques altera a relação aparente entre o consumo e a receita reportada.
O próximo relatório é um teste à composição do crescimento. Um número de receitas mais elevado impulsionado pela moeda ou por uma recuperação temporária de envios tem menos valor do que uma procura generalizada dos consumidores com uma estrutura económica estável. Por outro lado, um crescimento das unidades ligeiramente mais lento ainda poderá ser aceitável se o preço/mix melhorar e o lucro operacional se converter em caixa. Uma única manchete sobre crescimento não consegue distinguir estes resultados.
As estimativas publicadas divergem: a TipRanks indica um LPA do T3 de USD 0,88, enquanto a The Right Trader apresenta USD 0,87 e receitas de USD 12,9 mil milhões. Ambas são fontes secundárias consultadas em 20 de outubro, e a página desta última contém texto desatualizado de data relativa. Fornecem contexto, não um parâmetro em tempo real e autoritativo. O relatório baseia a sua avaliação nas projeções anuais oficiais e nos limiares operacionais, em vez de alegar uma previsão precisa de superação do consenso.
3. Qualidade Fundamental
|
Métrica financeira
|
AF2025
|
S1 2025
|
S1 2026
|
|
Receitas, milhões de USD
|
47.941
|
23.664
|
25.852
|
|
Lucro operacional GAAP, milhões de USD
|
13.762
|
7.939
|
9.031
|
|
Margem operacional segundo GAAP
|
28.71%
|
33.55%
|
34.93%
|
|
LPA diluído segundo GAAP, USD
|
3.04
|
1.65
|
1.94
|
|
Fluxo de caixa operacional, milhões de USD
|
7,408
|
(1,391)
|
7,543
|
|
Despesas de capital, milhões de USD
|
2,112
|
751
|
684
|
|
FCF: FCO menos capex, milhões de USD
|
5,296
|
(2,142)
|
6,859
|
|
Caixa mais investimentos de curto prazo, milhões de USD
|
13,872
|
Não utilizado
|
13,529
|
|
Endividamento bruto, milhões de USD
|
45,492
|
Não utilizado
|
43,543
|
Base da fonte: Formulário 10-K do exercício de 2025 e Formulário 10-Q do primeiro semestre de 2026. Os períodos anuais e semestrais não são diretamente intercambiáveis; não foi utilizada anualização semestral. As margens e o FCF são calculados. As comparações do balanço patrimonial são de 31 de dezembro de 2025 versus 3 de julho de 2026. O endividamento bruto é igual a empréstimos/notas a pagar, vencimentos correntes da dívida e dívida de longo prazo; o caixa exclui títulos negociáveis classificados separadamente.
A qualidade do crescimento é forte, mas a monetização regional é desigual. A rede de marca e engarrafadores pode transformar melhorias modestas no consumo em lucros incrementais atrativos. Ainda assim, um maior volume não garante uma melhor economia. Uma combinação de países ou embalagens de menor valor pode compensar o benefício de uma base instalada maior de consumidores. A evidência mais forte é a melhoria simultânea do consumo, da captura de valor e da geração de caixa.
A rentabilidade é forte. A margem operacional GAAP do semestre mais recente aproxima-se de 35%, e a margem comparável do trimestre mais recente é superior. Tais margens sustentam a visão de que a empresa-mãe captura uma economia de marca valiosa. No entanto, não implicam um poder de precificação ilimitado: a acessibilidade para os consumidores, a negociação com os retalhistas e a rentabilidade dos engarrafadores limitam o que pode ser extraído do sistema. Cortes no marketing também seriam uma base fraca para uma expansão duradoura das margens se prejudicarem a procura futura.
A conversão de caixa recuperou, com importantes efeitos de calendário. O FCF reportado no exercício fiscal de 2025 foi de US$ 5,296 bilhões; o FCF arredondado da empresa, excluindo o pagamento contingente de US$ 6,1 bilhões à fairlife, foi de US$ 11,4 bilhões. Esse ajuste explica por que o crescimento anual do caixa reportado é um indicador operacional isolado fraco. O pagamento foi um custo econômico real de aquisição, mesmo que seja inadequado como despesa anual recorrente. Normalizá-lo é útil para previsões, enquanto mantê-lo é necessário para avaliar a alocação de capital.
O balanço patrimonial é sólido, mas alavancado. O endividamento bruto de US$ 43,543 bilhões excede o caixa e os investimentos de curto prazo de US$ 13,529 bilhões, resultando em uma posição simplificada de endividamento líquido de US$ 30,014 bilhões. O cálculo exclui títulos negociáveis, arrendamentos e outros direitos, portanto não representa um ajuste completo do valor da empresa. Os lucros recorrentes sustentam o serviço da dívida, mas a empresa tem menos flexibilidade do que um negócio com caixa líquido para absorver grandes pagamentos legais ou tributários inesperados.
A alocação de capital é sustentada pela geração de caixa. Os dividendos do 1S de USD 4,562 bilhões e as compras de ações em tesouraria de USD 663 milhões consumiram, em conjunto, USD 5,225 bilhões. Em comparação com o FCF de USD 6,859 bilhões, isso deixa aproximadamente USD 1,634 bilhões antes de outros fluxos de investimento e financiamento. As recompras são um uso de caixa, e não um motor de crescimento operacional, e a avaliação elevada reduz o benefício econômico de cada ação recomprada.
Uma ponte reprodutível entre operações e avaliação
A variável-chave é lucro de caixa por ocasião incremental de consumo. Para uma análise de sensibilidade anual transparente, use a receita do FY2025 de USD 47,941 bilhões como base de exposição. Um ponto percentual adicional de crescimento da receita acrescenta USD 479,41 milhões. Supondo que essa receita incremental obtenha a margem operacional comparável do Q2 de 35,6%, o lucro operacional incremental será de USD 170,67 milhões. Aplicando a taxa de imposto subjacente indicada de 19,9%, obtém-se aproximadamente USD 136,71 milhões após impostos, ou USD 0,0317 por ação, usando 4,313 bilhões de ações diluídas.
Com uma conversão incremental em caixa presumida de 80%, a mesma mudança adiciona aproximadamente US$ 109,37 milhões de FCF. Com um múltiplo de 26 vezes o lucro, o aumento do EPS se traduz em cerca de US$ 0,82 de valor do capital próprio por ação. Todas as premissas de margem, impostos, ações e conversão são explícitas. Esta é uma análise de sensibilidade estática, não uma projeção da empresa: ela mantém o financiamento e a quantidade de ações fixos, omite a sazonalidade do capital de giro e trata a margem operacional média como uma aproximação da margem incremental.
A conclusão decorre diretamente disso. Ganhos de distribuição e crescimento orgânico ajudam o poder de geração de lucros intrínseco, mas uma pequena surpresa positiva de crescimento não compensa automaticamente a compressão de múltiplos. Uma reprecificação sustentável da avaliação exigiria evidências de que a economia incremental é melhor ou mais duradoura do que essas premissas, e não simplesmente uma maior contagem de caixas físicas.
4. Setor e Cenário Competitivo
O mercado relevante é o de bebidas não alcoólicas prontas para consumo, com concorrência adjacente de café, bebidas energéticas e funcionais. Os consumidores escolhem entre ocasiões, faixas de preço e canais; a concorrência é mais ampla do que a preferência por marcas de cola. A cadeia de valor separa a propriedade da marca e a economia do concentrado da fabricação, distribuição, acesso ao varejo e equipamentos para foodservice. Comparar diretamente um franqueador a um engarrafador consolidado sem considerar essa divisão distorceria a rentabilidade.
|
Cenário competitivo
|
Evidências verificadas / escala
|
Quem ganha ou perde
|
Implicação para a avaliação
|
|
Acesso ao foodservice nos EUA
|
KFC nos EUA: 3.600 restaurantes; transição começa em janeiro de 2027
|
A Coca-Cola conquista a nova conta; a PepsiCo perde esta conta
|
A vantagem de distribuição se fortalece; a economia não divulgada impede uma elevação quantificada do EPS.
|
|
Bebidas convencionais na América do Norte
|
Caixas unitárias da KO no 2º tri. +3%; volume de bebidas da PBNA no 3º tri. −2%
|
A KO apresenta um momentum divulgado mais forte; os períodos diferem
|
Sustenta um prêmio de qualidade sem estabelecer transferências simultâneas de participação de mercado.
|
|
Bebidas refrescantes dos EUA
|
Receita do segmento KDP no 2º trimestre: +10%; volume/mix: +6,5%
|
A KDP também está conquistando demanda
|
A concorrência limita a tese de que todo o crescimento da categoria se reverta para a KO.
|
|
Ocasiões de consumo de bebidas energéticas e funcionais
|
Vendas da Monster no 2º trimestre: +20,2%; +17,9% ajustadas por câmbio
|
A Monster captura o crescimento da categoria; a KO participa por meio de seu investimento e relacionamento de distribuição
|
A KO é beneficiária líquida da amplitude do sistema; o crescimento da Monster não é receita consolidada da KO.
|
|
Acessibilidade em mercados emergentes
|
Caixas da KO na Ásia-Pacífico: +8%, preço/mix: −9%, perda de participação em valor
|
A recuperação do volume ainda não proporcionou uma melhora econômica ampla na região
|
Um múltiplo premium exige melhora da receita e do lucro por ocasião de consumo.
|
Base das fontes: comunicados de resultados das empresas e o anúncio da KFC de 15 de outubro. Não se presume nenhuma participação numérica global de mercado verificada de forma independente. Os ganhos de participação em valor divulgados pela administração são indicativos e não estabelecem uma porcentagem precisa de participação.
|
Empresa / período
|
Escala de receita
|
Crescimento / KPI operacional
|
Rentabilidade e base de comparação
|
|
The Coca-Cola Company / 2º trimestre de 2026
|
US$ 13,380 bilhões
|
Reportado +7%; orgânico +6%; caixas unitárias +5%
|
Margem operacional GAAP de 34,9%; comparável de 35,6%.
|
|
PepsiCo, Inc. / 3º trimestre de 2026
|
US$ 25,274 bilhões consolidados
|
Orgânico +3,1%; orgânico da PBNA aproximadamente estável e volume de bebidas −2%
|
Margem operacional GAAP consolidada de 16,86%; lucro principal da PBNA em moeda neutra +4%.
|
|
Keurig Dr Pepper Inc. / 2º trimestre de 2026
|
US$ 7,3 bilhões consolidados; US$ 2,9 bilhões em bebidas refrescantes nos EUA
|
Vendas da KDP legada +7,3%; segmento de bebidas refrescantes +10,0%
|
Margem operacional ajustada de bebidas refrescantes de 29,9%; aquisição distorce o crescimento consolidado.
|
|
Monster Beverage Corporation / 2º trimestre de 2026
|
US$ 2,54 bilhões
|
Reportado +20,2%; ajustado por câmbio +17,9%
|
Lucro operacional de US$ 740,4 milhões; margem GAAP derivada de cerca de 29,1%.
|
Os períodos e as definições contábeis diferem. O 3º trimestre da PepsiCo abrange 12 semanas encerradas em 5 de setembro e inclui operações substanciais de alimentos; as demais observações referem-se ao 2º trimestre. As operações de café adquiridas pela KDP tornam o crescimento consolidado inadequado para uma comparação da demanda por bebidas. As margens dos segmentos são comparadores aproximados do modelo consolidado de franquias da KO. A Monster é tanto uma concorrente em ocasiões de consumo quanto uma parceira estratégica de investimento/distribuição da Coca-Cola. Suas vendas não devem ser adicionadas à receita consolidada da KO.
Os vencedores competitivos são a Coca-Cola no foodservice dos EUA, a KDP em bebidas refrescantes e a Monster no crescimento impulsionado por energéticos. O negócio de bebidas da PepsiCo na América do Norte é o de desempenho de volume divulgado mais fraco e perde a conta da KFC. Esta avaliação diz respeito aos negócios e períodos citados; não afirma que toda a franquia global da PepsiCo esteja estruturalmente prejudicada. Seu desempenho internacional em bebidas continua sendo um contrapeso à fraqueza na América do Norte.
A Coca-Cola é uma beneficiário líquido pois seu portfólio de marcas e acesso a canais de distribuição permitem sua participação em diversos grupos de demanda. A ressalva importante é que uma rede forte ainda exige investimento e acessibilidade local. A execução da KDP demonstra que a concorrência é ativa, enquanto a combinação de crescimento de volume e preço/mix negativo na Ásia-Pacífico evidencia o custo de buscar o consumo sem melhoria imediata na monetização.
O acordo com a KFC é estrategicamente relevante como evidência de que um grande cliente de foodservice valoriza o portfólio e o sistema. A contribuição econômica permanece não divulgada. A receita de concentrado da controladora, a receita do engarrafador e as receitas de bebidas dos restaurantes representam diferentes partes da cadeia de valor; multiplicar o número de restaurantes pelos gastos no varejo com bebidas superestimaria a receita potencial da controladora. Portanto, o caso de pesquisa atribui ao acordo suporte qualitativo e nenhum aumento de LPA modelado especificamente.
estrutura de cenários de 27 de outubro
A resultado operacional otimista combinaria crescimento orgânico de pelo menos 6%, caixas unitárias globais de pelo menos 4%, LPA comparável do 3T em torno de USD 0,91 ou superior e evidências de que o LPA anual pode exceder USD 3,30 sem uma perspectiva de caixa mais fraca. A sensibilidade de alta para o ano inteiro de USD 3,45 exige mais do que esse limite de um único trimestre e deve ser tratada como um resultado de lucros ambicioso, não como uma extrapolação automática.
O caso-base é de crescimento orgânico de 4%–5%, crescimento positivo de caixas, LPA comparável do 3T em torno de USD 0,87–0,89 e entrega de LPA anual entre USD 3,27–3,30, juntamente com aproximadamente USD 12,4 bilhões em FCF. O cenário operacional pessimista é de crescimento orgânico abaixo de 4%, caixas estáveis ou negativas, LPA comparável do 3T em torno de USD 0,84 ou inferior, ou uma redução na orientação de fluxo de caixa. Estes são cenários de monitoramento de analistas, não previsões da administração nem uma distribuição verificada das expectativas do mercado. Não é pressuposto nenhum movimento implícito em opções ou probabilidade de reação histórica.
5. Principais Riscos
-
A acessibilidade enfraquece a monetização. Se o preço/mix global se tornar negativo ou o crescimento de caixas na América do Norte cair para zero apesar dos gastos promocionais, a captura de receita por ocasião se deteriorará. Isso reduziria o lucro incremental e prejudicaria uma avaliação premium, mesmo que o volume consolidado do sistema permaneça positivo.
-
O impulso de volume impulsionado pelo evento perde força. Se o crescimento de caixas se normalizar acentuadamente após a ativação da Copa do Mundo da FIFA, os embarques de concentrado poderão inicialmente mascarar uma desaceleração do consumo. O ajuste subsequente de estoques poderia então reduzir a receita da controladora e aumentar a volatilidade dos lucros trimestrais.
-
Os custos de insumos e distribuição superam os reajustes de preços. Aumentos sustentados nos custos de embalagens, frete, adoçantes ou laticínios, combinados com flexibilidade limitada para reajustes de preços no varejo, comprimiriam a economia da empresa e dos engarrafadores. A menor rentabilidade dos parceiros também poderia prejudicar o investimento em rotas e a qualidade do serviço.
-
Mudanças cambiais e no portfólio obscurecem as operações. Se os ventos favoráveis cambiais se inverterem ou se o calendário da alienação do negócio de engarrafamento em África diferir das premissas de julho, a receita reportada e o LPA poderão divergir do desempenho orgânico. Comparar um perímetro consolidado alterado com o ano anterior poderá criar uma narrativa injustificada de crescimento ou margem.
-
A recuperação de caixa revela-se menos recorrente. Se o capital circulante se inverter ou o capex acelerar sem um maior fluxo de caixa operacional, o FCL anual poderá ficar abaixo de 12,4 mil milhões de USD. As obrigações de dividendos e de serviço da dívida absorveriam então uma parcela maior do caixa disponível, reduzindo a flexibilidade na alocação de capital.
-
O litígio fiscal gera exigências materiais de caixa. Um desenvolvimento desfavorável na disputa sobre preços de transferência com o IRS poderá aumentar os pagamentos, as necessidades de financiamento ou a incerteza quanto aos impostos futuros. O múltiplo dos lucros operacionais não capta esse risco através de uma simples comparação do LPA do trimestre atual.
-
Os ganhos no canal de foodservice têm uma economia mais tardia ou mais fraca. Os custos de implementação do KFC, os incentivos aos clientes ou uma implementação mais lenta podem adiar a contribuição. Ganhos adicionais de distribuição não necessariamente gerariam retornos atraentes se os custos de aquisição e suporte forem altos demais.
-
O prêmio de qualidade se comprime. Uma migração do múltiplo atual de lucros projetados para 26 vezes reduziria o valor, mesmo que a empresa cumpra seu plano de lucro. Taxas de desconto mais altas ou uma preferência do mercado por crescimento mais rápido podem desencadear esse resultado sem falha operacional.
6. Lista de Verificação de Monitoramento
-
Resultados de 27 de outubro e teleconferência às 8h30 ET: crescimento orgânico de pelo menos 5% sustenta a tese operacional; abaixo de 4% a enfraquece. Compare o resultado com a demanda subjacente, não apenas com o número de receita reportado.
-
Caixas unitárias globais e remessas de concentrado: crescimento de pelo menos 3% nas caixas, sem desempenho persistentemente superior das remessas, reforça a confiança; caixas estáveis com remessas mais rápidas sinalizam possível efeito de timing de estoques, e não crescimento do consumo.
-
Demanda e precificação na América do Norte: casos positivos, juntamente com suportes positivos de preço/mix, sustentam uma captura de valor duradoura. Casos zero ou negativos, apesar de mais promoções, enfraqueceriam a tese de qualidade premium.
-
Monetização na Ásia-Pacífico: uma queda de preço/mix se estreitando em relação aos −9% do 2º trimestre, combinada com casos positivos e melhor lucro comparável em moeda neutra, sustenta a recuperação. Mix persistentemente negativo e lucro estável a enfraquecem.
-
Sustentabilidade da margem: margem operacional comparável próxima ou superior a 35% sustenta a alavancagem operacional; abaixo de 34%, sem uma explicação clara de investimento temporário, desafia as premissas de lucro incremental. Estes são limites de analistas, não projeções trimestrais da empresa.
-
Perspectiva anual de lucros e caixa: manter o EPS de USD 3,27–3,30 e o FCF próximo de USD 12,4 bilhões como cenário-base. Um aumento sustentado em ambos é mais convincente do que uma elevação do EPS impulsionada principalmente por efeitos cambiais ou tributários.
-
Expansão do KFC e perímetro do portfólio: acompanhar o início em janeiro de 2027, a conclusão na primavera e os dados econômicos divulgados; separadamente, monitorar o cronograma da alienação do engarrafamento na África. Não contabilizar lucros contratuais não divulgados nem equiparar os recursos da alienação ao FCF recorrente.
-
Disciplina de valuation: recalcular o preço dividido pelo EPS comparável atualizado. Acima de 29 vezes exige um argumento de durabilidade mais sólido; em 26 vezes ou menos, com lucros estáveis e orientação de caixa, a relação risco/retorno melhoraria. Estes são limites de avaliação, e não instruções de compra/venda.
7. Fontes
-
Negociação à vista de KOON/USDT | LBank (https://www.lbank.com/trade/koon_usdt) — Recuperado em 20 de outubro de 2026 via HTTP de linha de comando; preço, intervalo diário, volume de negociação em USDT diferente de zero e controles de compra/venda preenchidos; HTML arquivado. A cotação do token no snapshot foi excluída da avaliação de ações.
-
-
Negociação Spot de AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Recuperado em 20 de outubro antes da seleção; interface de negociação preenchida; candidato analisado, excluído pela regra de cobertura de 90 dias.
-
-
Negociação Spot de COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — Recuperado em 20 de outubro antes da seleção; interface de negociação preenchida; candidato analisado, excluído pela regra de cobertura de 90 dias.
-
-
-
-
-
-
-
-
-
-
-
-
-
-



 Transferência