Autor: Pesquisa da LBank Analista: Ludo
Isenção de responsabilidade: Este relatório é compilado e analisado com base em informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisa. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações da empresa, avaliações, preços de mercado e expectativas de consenso aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão principal
Avaliação geral: A Texas Instruments Incorporated é uma empresa de semicondutores de alta qualidade em uma forte recuperação operacional, mas a ação está plenamente avaliada e a relação risco-retorno é levemente negativa ao preço de referência. A variável decisiva é o fluxo de caixa livre sustentável por ação após os benefícios do CHIPS e o financiamento de aquisições.
-
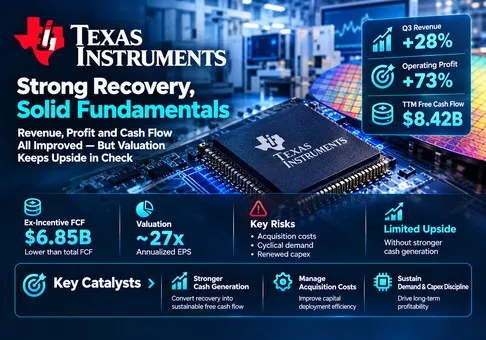
A recuperação é ampla e lucrativa. A receita do 3º trimestre de US$ 6,055 bilhões cresceu 28% em relação ao ano anterior, enquanto o lucro operacional GAAP aumentou 73%, para US$ 2,874 bilhões. O lucro operacional incremental dividido pela receita incremental foi de 92,2%. Essa conversão excepcionalmente elevada sugere uma recuperação substancial dos custos fixos e torna perigosa a extrapolação da taxa de crescimento mais recente. A melhora nos lucros é real; é improvável que sua rentabilidade marginal seja um estado estacionário permanente.
-
A geração de caixa melhorou mais do que o destaque principal, por si só, explica. O FCF dos últimos doze meses (TTM), conforme definido pela empresa, atingiu US$ 8,422 bilhões. A exclusão de US$ 1,104 bilhão em receitas diretas do CHIPS e de US$ 469 milhões em benefícios de caixa de créditos tributários para investimentos resulta em uma medida analítica sem incentivos de US$ 6,849 bilhões. Ainda assim, trata-se de uma forte recuperação, mas que fornece uma base de caixa materialmente menor para avaliação e distribuições. O ajuste é nossa medida analítica, e não uma previsão da administração.
-
O preço da ação já exige a manutenção de lucros robustos. O fecho da sessão regular de 21 de outubro, de USD 284,65, multiplicado por aproximadamente 914 milhões de ações em circulação no final do período, implica um valor de capital próprio de USD 260,17 mil milhões. O rendimento de FCF reportado é de 3,24%; o rendimento excluindo incentivos é de 2,63%. Anualizar o ponto médio da orientação de EPS do 4T, de USD 2,62, resulta em USD 10,48 e num múltiplo de 27,2x. Trata-se de uma sensibilidade de ritmo de execução, não de uma estimativa dos lucros do próximo ano nem de um múltiplo de consenso.
-
A Analog sustenta a tese de investimento. A Analog gera 81,1% da receita e 87,2% do lucro operacional. A sua margem operacional de 51,0% cria margem para financiar o Embedded Processing e o investimento em produção. A margem de 26,5% do segmento Embedded continua muito mais baixa, pelo que a expansão para conectividade tem de gerar retornos incrementais, em vez de simplesmente aumentar a base de receitas. A proposta de transação com a Silicon Labs acrescenta um teste separado de alocação de capital.
-
O próximo trimestre sustenta a durabilidade dos lucros, em vez de mais uma mudança sequencial significativa. A projeção de receita para o 4T tem ponto médio de USD 6,05 bilhões, ante USD 6,055 bilhões no 3T; o ponto médio do EPS permanece inalterado em USD 2,62. A questão central deixou de ser se a demanda se recuperou e passou a ser quanto caixa essa demanda pode sustentar ao longo do ciclo. Um prêmio pode persistir, mas outra reavaliação exige melhores fundamentos de geração de caixa no médio prazo.
Nosso caso-base ilustrativo e independente para o próximo ano pressupõe receita de USD 24,2 bilhões, margem operacional de 46%, USD 280 milhões em despesa líquida não operacional, alíquota de imposto de 13,5% e 925 milhões de ações diluídas. O EPS é de aproximadamente USD 10,15: (24,2 × 46% − 0,28) × 86,5% / 0,925. A aplicação de uma faixa de 25–28x selecionada por analistas produz USD 254–284 por ação, posicionando o preço de referência no limite superior. Essas são premissas de pesquisa transparentes, sem incluir lucros adquiridos, contabilidade de aquisição ou financiamento de transação.
Uma análise de sensibilidade otimista utiliza receita de US$ 26 bilhões, margem de 49% e múltiplo de lucros de 30x, mantendo as mesmas demais premissas, resultando em aproximadamente US$ 350 por ação. Um ciclo mais fraco, com receita de US$ 22 bilhões, margem de 40% e múltiplo de 22x, resulta em aproximadamente US$ 175. Esses são valores de cenário, e não preços-alvo. A assimetria explica a postura cautelosa em relação à ação, apesar de uma visão positiva sobre a franquia: operações sólidas e retornos prospectivos atraentes são questões distintas.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
A Texas Instruments projeta e fabrica chips que gerenciam energia, convertem sinais físicos em dados utilizáveis e controlam sistemas eletrônicos. Os clientes integram esses componentes em máquinas industriais, veículos, data centers, dispositivos de consumo e equipamentos de comunicação. A receita é obtida por meio de remessas de componentes, com a demanda determinada pela produção dos clientes, pelo conteúdo de semicondutores e por decisões de estoque. Portanto, o modelo econômico combina longa relevância dos produtos com volatilidade de pedidos de curto ciclo.
O segmento Analógico abrange produtos de gerenciamento de energia e de cadeia de sinal. Processamento Embarcado inclui microcontroladores e processadores, nos quais a compatibilidade de software e as ferramentas de desenvolvimento podem ajudar a reter projetos. Outros contém as atividades remanescentes e determinadas despesas corporativas. Consequentemente, o lucro reportado de um segmento deve ser interpretado dentro de sua definição de divulgação; a alta margem aparente de Outros não identifica uma nova franquia de produtos de alta margem.
|
Negócios / 3º trimestre de 2026
|
Receita, milhões de USD
|
Participação na receita
|
Lucro operacional, milhões de USD
|
Implicação econômica e de investimento
|
|
Analógico
|
4,911
|
81.1%
|
2,505
|
Gerenciamento de energia e cadeia de sinais; principal fonte de alavancagem de fabricação. Margem operacional de 51.0%.
|
|
Processamento embarcado
|
858
|
14.2%
|
227
|
Microcontroladores e processadores; os ecossistemas de design e software são importantes. Margem operacional de 26.5%.
|
|
Outros
|
286
|
4.7%
|
142
|
Atividades remanescentes e itens corporativos; inclui despesas de aquisição e reestruturação. A margem não é uma referência pura de produto.
|
O negócio da TI não depende do lançamento anual de um único dispositivo. Seu portfólio distribui o risco de design entre muitas aplicações, mas a amplitude não pode eliminar uma desaceleração industrial sincronizada. A propriedade de sua manufatura cria uma segunda fonte de alavancagem: uma maior produção das fábricas distribui os custos fixos por mais remessas. O mesmo mecanismo se inverte quando a utilização cai. O Formulário 10-Q do 2º trimestre descreve explicitamente essa relação, tornando a utilização central para entender a atual recuperação das margens.
Principais métricas operacionais e variações
|
Indicador operacional
|
Último valor divulgado
|
Variação / implicação
|
|
Demanda industrial
|
Mais de 40% A/A; cerca de 10% T/T
|
Forte recuperação cíclica; não equiparar vendas ao canal ao consumo final.
|
|
Demanda automotiva
|
Na faixa de 15% A/A; cerca de 10% T/T
|
Suporte à demanda mais amplo do que apenas o de data centers.
|
|
Demanda de data centers
|
Cerca de 95% A/A; cerca de 20% T/T
|
Crescimento mais rápido reportado entre os mercados finais; a receita absoluta não é fornecida aqui.
|
|
Estoque
|
USD 4.672 milhões; 194 dias
|
Aumento sequencial de USD 67 milhões; dias reduzidos em 2.
|
|
Orientação de receita para o 4º trimestre
|
USD 5,80–6,30 bilhões
|
Ponto médio de USD 6,05 bilhões; aproximadamente estável sequencialmente.
|
|
Orientação de LPA para o 4º trimestre
|
USD 2,45–2,79
|
Ponto médio de USD 2,62; aproximadamente estável sequencialmente.
|
|
Dividendo
|
USD 1,52 trimestral; USD 6,08 anualizado
|
Aumento de 7%; data de registro em 30 de outubro; pagamento em 10 de novembro.
|
As taxas de crescimento dos mercados finais provêm das declarações preparadas de 21 de outubro e são descrições aproximadas da administração. Elas não representam mudanças mensuradas de participação de mercado. Os segmentos industrial, automotivo e de data centers melhoraram, o que dá à recuperação uma base mais ampla do que uma única categoria de IA. No entanto, a TI não forneceu, nessas declarações, uma divisão completa da receita absoluta por mercado final. Portanto, atribuir toda a receita incremental à IA não teria respaldo.
Em comparação com a projeção anterior da empresa, a receita superou o ponto médio de US$ 5,90 bilhões em US$ 155 milhões, ou 2,6%, embora tenha permanecido abaixo do limite superior de US$ 6,15 bilhões. O LPA superou o ponto médio de US$ 2,40 em US$ 0,22, ou 9,2%, e excedeu o limite superior de US$ 2,57 em US$ 0,05. Essas comparações são feitas com as projeções da administração, e não com o consenso de Wall Street. A surpresa tributária pontual do terceiro trimestre reduziu o LPA em US$ 0,01 em relação à projeção original, portanto não explica a superação.
Para o próximo trimestre, o ponto médio da receita deverá permanecer aproximadamente estável em relação ao trimestre anterior. Uma forte comparação ano a ano pode coexistir com um negócio estável sequencialmente; este último é mais relevante para a absorção das fábricas no curto prazo. Portanto, os investidores devem distinguir uma recuperação contínua de uma aceleração no ritmo da recuperação. A perspectiva atual sustenta a primeira conclusão mais claramente do que a segunda.
3. Qualidade Fundamental
|
Métrica financeira, milhões de USD, exceto índices/LPA
|
3T 2025
|
2T 2026
|
3T 2026
|
|
Receita trimestral
|
4,742
|
5,463
|
6,055
|
|
Lucro operacional trimestral GAAP
|
1,663
|
2,310
|
2,874
|
|
Margem operacional trimestral GAAP
|
35.1%
|
42.3%
|
47.5%
|
|
LPA trimestral GAAP, USD
|
1.48
|
2.14
|
2.62
|
|
Fluxo de caixa operacional trimestral
|
2,190
|
2,703
|
3,419
|
|
Fluxo de caixa operacional dos últimos 12 meses
|
6,897
|
8,667
|
9,896
|
|
Despesas de capital dos últimos 12 meses
|
4,817
|
3,300 (arredondado)
|
2,578
|
|
FCF dos últimos 12 meses, conforme definido pela empresa
|
2,415
|
6,534
|
8,422
|
|
Caixa mais investimentos de curto prazo
|
5,186
|
Não reproduzido
|
8,142
|
|
Dívida, valor contábil no balanço patrimonial
|
14,046
|
Não reproduzido
|
13,555
|
Os períodos correspondem a trimestres do calendário, exceto as linhas TTM, que abrangem os doze meses encerrados em cada trimestre exibido. O capex do T2 é arredondado conforme divulgado no comunicado anterior. A dívida na tabela está pelo valor contábil, incluindo vencimentos correntes; a administração informou separadamente USD 13,65 bilhões de principal em aberto no T3. As duas convenções não devem ser misturadas. O caixa inclui investimentos de curto prazo.
A qualidade do crescimento é forte, com um componente cíclico. A margem operacional subiu de 35,1% para 47,5% em relação ao ano anterior. A margem bruta exata do T3 é 3.887 / 6.055 = 64,2%; a administração a arredondou para 64% nos comentários preparados. A Analog contribuiu com USD 1,182 bilhão dos USD 1,313 bilhão de aumento da receita, aproximadamente 90%. Portanto, o principal impulsionador é a franquia principal, e não uma mudança na composição de atividades menores. Ainda assim, uma margem incremental extraordinária sinaliza alavancagem operacional, não evidência de que a receita futura possa continuar se convertendo na mesma taxa.
A conversão de caixa é forte, mas a definição importa. A TI define o FCF como fluxo de caixa operacional menos despesas de capital, mais os recursos diretos do CHIPS. A reconciliação dos últimos doze meses é 9,896 − 2,578 + 1,104 = US$ 8,422 bilhões. O benefício de crédito tributário de US$ 469 milhões já está incluído no fluxo de caixa operacional; adicioná-lo novamente resultaria em dupla contagem. A remoção de ambas as formas de apoio resulta em 9,896 − 0,469 − 2,578 = US$ 6,849 bilhões. Esse ajuste remove os benefícios de caixa identificados do CHIPS, não todos os possíveis efeitos governamentais ou tributários.
O mesmo cálculo para o período do ano anterior é 6,897 − 0,302 − 4,817 = US$ 1,778 bilhão. A melhora de US$ 5,071 bilhões no fluxo de caixa sem incentivos consiste em US$ 2,832 bilhões a mais de fluxo de caixa operacional após o ajuste de créditos tributários e US$ 2,239 bilhões a menos em capex. Portanto, aproximadamente 44% da melhora veio da redução dos gastos com investimentos. Trata-se de caixa valioso, mas a redução dos gastos não pode sustentar indefinidamente o mesmo crescimento incremental. Eventualmente, os lucros e a eficiência do capital de giro terão de responder por uma parcela maior do aumento.
O balanço patrimonial é administrável antes da aquisição. Caixa e investimentos de curto prazo de US$ 8,142 bilhões compensam US$ 13,555 bilhões em valor contábil da dívida, resultando em dívida líquida de US$ 5,413 bilhões. Isso é moderado em relação à geração atual de caixa. No entanto, a contraprestação de aquisições, as taxas e o financiamento podem consumir liquidez mesmo quando a alavancagem operacional melhora. O anúncio de fevereiro de aproximadamente US$ 7,5 bilhões em valor empresarial não é intercambiável com um pagamento futuro exato em dinheiro, e não o subtraímos mecanicamente do saldo de caixa atual.
Os retornos de capital estão cobertos no nível recente dos últimos 12 meses: os USD 5,810 bilhões devolvidos aos acionistas representam 84,8% do FCF analítico excluindo incentivos. O novo dividendo anualizado de USD 6,08 implica aproximadamente USD 5,56 bilhões em pagamentos sobre 914 milhões de ações, antes de futuras alterações no número de ações ou decisões de declaração. Isso, por si só, consome cerca de 81% da base de caixa ajustada dos últimos 12 meses. O dividendo parece sustentável, enquanto a capacidade restante para recompras, financiamento de aquisições e outra expansão de capex é menos folgada do que sugere o número de destaque do FCF reportado.
A variável mais importante é a utilização sustentada convertendo-se em lucro por ação em caixa. Uma sensibilidade explícita ilustra o mecanismo: uma receita adicional de USD 1 bilhão, com uma margem operacional incremental assumida de 55%, acrescenta USD 550 milhões de lucro operacional. Com uma alíquota tributária de 13,5% e 925 milhões de ações diluídas, isso representa cerca de USD 0,51 de lucro por ação. Com um múltiplo de lucros de 27x, isso sustenta aproximadamente USD 13,9 de valor por ação, desde que o capital de giro e o capex não absorvam o benefício. A margem incremental é uma premissa analítica, abaixo da comparação atual excepcional; o cálculo não constitui orientação da empresa.
Para o fluxo de caixa, essa mesma contribuição operacional após impostos de US$ 476 milhões é um ponto de partida máximo antes do capital de giro incremental e dos gastos com equipamentos. Um aumento de US$ 200 milhões em estoques e contas a receber reduziria o benefício de caixa para aproximadamente US$ 276 milhões. É por isso que acompanhar as remessas juntamente com estoques e investimentos é mais útil do que extrapolar apenas o EPS. A cadeia de transmissão é demanda, remessas, absorção da fábrica, lucro após impostos, conversão de caixa e, por fim, avaliação.
4. Panorama do Setor e da Concorrência
O setor relevante é o de semicondutores analógicos, de controle embarcado e de potência e conectividade associados. Ele se sobrepõe à infraestrutura de IA por meio do fornecimento de energia e do sensoriamento, mas o conjunto competitivo difere dos principais aceleradores de computação. Os clientes escolhem componentes com base em desempenho, confiabilidade, suporte de software, disponibilidade e custo total do sistema. A questão para o investidor é quanto valor econômico cada fornecedor retém após financiar seus compromissos de fabricação e desenvolvimento.
|
Ambiente competitivo
|
Evidência / escala
|
Posição relativa
|
Implicação para a avaliação
|
|
Fabricação analógica em larga escala
|
Receita analógica da TI de US$ 4,911 bilhões; margem operacional do segmento de 51,0%
|
A TI se beneficia da utilização; a ADI compete por meio de sinais mistos de maior valor
|
Um prêmio requer retornos de caixa duradouros após os gastos com fábricas.
|
|
Recuperação industrial
|
Crescimento industrial da TI acima de 40%; industrial da ADI em 53%
|
Ambas são vencedoras nos períodos divulgados; o timing e as categorias diferem
|
A recuperação do setor não comprova ganhos de participação da TI.
|
|
Automotivo / embarcado
|
NXP automotivo: USD 1,938 bilhão; TI Embedded: USD 858 milhões
|
NXP é mais forte em escala automotiva divulgada; as métricas não correspondem a mercados equivalentes
|
A TI precisa de retornos em conectividade, e não apenas de escala por aquisição.
|
|
Resiliência das margens
|
Margem bruta da ST: 34,8%; TI: 64,2%; ADI: 67,3%
|
A ST fica atrás desses pares em rentabilidade bruta nos períodos comparados
|
A TI é uma beneficiária líquida, mas as diferenças de portfólio impedem uma classificação causal.
|
|
Empresa / período reportado
|
Receita, USD bilhões
|
Crescimento da receita YoY
|
Margem bruta GAAP
|
Margem operacional GAAP
|
Evidências de caixa / operações
|
|
Texas Instruments Incorporated / 3º trimestre de 2026
|
6,055
|
28%
|
64,2%
|
47,5%
|
FCF dos últimos 12 meses de USD 8,422 bilhões; inclui benefícios do CHIPS.
|
|
Analog Devices, Inc. / 3º trimestre do ano fiscal de 2026, encerrado em 1º de agosto
|
4,022
|
40%
|
67,3%
|
40,1%
|
FCF dos últimos 12 meses de USD 4,937 bilhões; fluxo de caixa operacional menos capex.
|
|
NXP Semiconductors N.V. / 2º trimestre de 2026, encerrado em 28 de junho
|
3,496
|
19%
|
57,3%
|
30,6%
|
FCF trimestral de USD 791 milhões; convenção de capex líquido.
|
|
STMicroelectronics N.V. / 2º trimestre de 2026
|
3,490
|
26%
|
34,8%
|
Não utilizado
|
Apenas dados oficiais de destaque; divulgação do 3º trimestre programada para 29 de outubro.
|
Os períodos das empresas comparáveis são as divulgações financeiras mais recentes verificadas para esta comparação, não janelas de calendário idênticas. Todas as margens exibidas seguem os princípios GAAP; a margem operacional ajustada de 50,0% da ADI e a margem operacional não GAAP de 35,1% da NXP não foram deliberadamente substituídas na coluna GAAP. As definições de fluxo de caixa e as janelas temporais diferem, portanto os valores absolutos de FCF servem como contexto, e não como um ranking. Não se pressupõe nenhum conjunto de dados preciso e atual de participação de mercado nem consenso de avaliação entre pares.
TI e ADI são as empresas com melhor desempenho operacional nas divulgações comparadas. A TI combina um grande negócio de produtos analógicos com excepcional absorção incremental. A ADI cresce mais rapidamente a partir de uma base diferente e gera uma margem bruta mais alta, sustentando a visão de que a capacidade especializada em sinais mistos continua valiosa mesmo com a expansão da capacidade de fabricação. Nenhuma dessas observações prova que a TI esteja conquistando participação de mercado da ADI. Seus mixes de produtos e períodos reportados diferem, e ambas podem estar se beneficiando do mesmo ciclo de recomposição de estoques e demanda.
A NXP é uma concorrente confiável em sistemas embarcados e automotivos. A escala automotiva divulgada pela empresa ilustra por que a TI não pode tratar a conectividade como uma extensão sem concorrência. A proposta de aquisição da Silicon Labs pode ampliar o portfólio, mas o obstáculo econômico inclui o capital utilizado, o trabalho de integração e o tempo necessário para migrar a fabricação ou realizar vendas cruzadas de projetos. As sinergias anuais anunciadas de fabricação e operações, de aproximadamente US$ 450 milhões, dentro de três anos após a conclusão da operação, são um objetivo da administração. Elas não devem ser contabilizadas nos lucros atuais nem presumidas como disponíveis desde o primeiro dia.
A ST é a empresa relativamente mais defasada em rentabilidade bruta atual. A margem bruta divulgada de 34,8% está substancialmente abaixo da TI e da ADI, apesar do crescimento da receita. Isso a torna a comparação operacional mais fraca nas janelas selecionadas, e não uma evidência de que todos os seus produtos ou investimentos futuros sejam estruturalmente inferiores. Uma margem bruta menor pode refletir o mix e a utilização, bem como a pressão competitiva. Uma alegação de perda permanente de participação de mercado exigiria evidências que não estão disponíveis aqui.
A TI é uma beneficiária líquida da recuperação atual porque sua base instalada de fabricação amplifica a demanda incremental. A vantagem estratégica é mais forte quando uma capacidade confiável sustenta posições lucrativas em projetos. Ela enfraquece se a capacidade precisar ser preenchida com preços menores ou se os clientes usarem alternativas de fornecimento para negociar a redução dos ganhos. O mercado pode recompensar uma barreira competitiva na fabricação, mas os retornos aos acionistas, em última análise, exigem que essa barreira gere caixa após os gastos de reposição e expansão.
5. Principais riscos
-
A recomposição de estoques se reverte. Se os pedidos industriais desacelerarem após a normalização dos estoques dos clientes, as remessas poderão cair mais rapidamente do que a produção final de equipamentos. Menores volumes distribuiriam os custos fixos por menos unidades e comprimiriam tanto os lucros quanto a conversão de caixa. O crescimento positivo contínuo em relação ao ano anterior, por si só, não invalidaria esse risco.
-
Os gastos com fábricas voltam a subir. Se a demanda exigir gastos substancialmente maiores com equipamentos ou qualificação, o capex poderá absorver o caixa agora liberado pela desaceleração dos investimentos. Uma margem operacional reportada mais alta poderia então coexistir com um rendimento decepcionante de FCF sem incentivos, enfraquecendo a tese de valuation.
-
O apoio governamental é confundido com capacidade operacional recorrente. Uma redução ou atraso nos recebimentos diretos e na utilização de créditos tributários reduziria a disponibilidade de caixa reportada. O ajuste analítico já remove os benefícios identificados, mas os investidores que precificam o número principal mais elevado ainda podem reagir ao seu desaparecimento.
-
Os retornos da aquisição de conectividade ficam aquém do esperado. Atrasos regulatórios, despesas de integração, perda de clientes ou sinergias mais fracas poderiam adiar os retornos do investimento proposto na Silicon Labs. Os compromissos de caixa e financiamento se tornariam mais onerosos em relação aos lucros adquiridos, limitando as recompras de ações e a flexibilidade de valuation.
-
A concorrência de preços corrói a vantagem de manufatura. Se os clientes exigirem concessões ou se a capacidade concorrente se tornar mais disponível, o crescimento da receita poderá não sustentar a margem bruta. O efeito se propagaria dos preços e do mix para a economia das fábricas, os lucros e o múltiplo com prêmio.
-
O estoque se torna um entrave. Se os estoques aumentarem enquanto o crescimento dos embarques desacelera, o capital de giro poderá consumir caixa mesmo antes de uma deterioração na demonstração de resultados. Uma baixa contábil ou corte de produção posterior acrescentaria um segundo impacto à rentabilidade. O ponto de partida de 194 dias merece atenção, apesar da queda sequencial no número de dias.
-
O múltiplo com prêmio se contrai. Com cerca de 27x uma forte taxa trimestral de execução de LPA, mesmo lucros inalterados podem gerar retornos fracos das ações se os investidores exigirem um rendimento de caixa maior. Os usuários de futuros enfrentam efeitos adicionais de financiamento, base e liquidação; cenários fundamentais no nível da ação não modelam seus retornos alavancados.
6. Lista de Verificação de Monitoramento
Os limites a seguir são regras de decisão para pesquisa, não metas de gestão ou instruções de negociação.
-
Receita e LPA do 4º trimestre: resultados iguais ou superiores a USD 6,05 bilhões e USD 2,62 sustentam o cenário de durabilidade; resultados abaixo de USD 5,80 bilhões ou USD 2,45 o enfraqueceriam materialmente. Revise os efeitos tributários antes de atribuir uma variação no LPA às operações.
-
Margem bruta e absorção da fábrica: manter aproximadamente 64% com receita estável sustenta o progresso operacional estrutural. Uma queda abaixo de 60% sem uma explicação temporária clara indicaria que a economia mais recente foi cíclica demais para ser capitalizada com um prêmio.
-
Demanda industrial e automotiva: o crescimento sequencial positivo sustentado em ambos fortalece a amplitude da recuperação. Dois declínios sequenciais na receita industrial seriam um alerta, mesmo que a receita de data centers permaneça forte. Evite impor estimativas absolutas inventadas de receita de IA.
-
Fluxo de caixa TTM sem incentivos: manter pelo menos US$ 6,8 bilhões enquanto financia as operações planejadas sustenta o cenário-base atual. Um aumento para acima de US$ 8 bilhões sem um novo adiamento de capex melhoraria a tese de investimento em ações; uma queda para menos de US$ 6 bilhões reduziria a margem para dividendos e aquisições.
-
Estoque: uma queda para menos de 180 dias, com serviço estável, sustenta uma absorção genuína. Uma alta para mais de 210 dias, juntamente com uma receita mais lenta, sinalizaria que os embarques e a qualidade do caixa estão divergindo. Esses são limites direcionais, não normas para todo o setor.
-
Alocação de capital: reavalie a cobertura em relação ao ônus anualizado de dividendos de aproximadamente US$ 5,56 bilhões e ao financiamento efetivo da aquisição. Uma exigência combinada de distribuição e financiamento acima da geração recorrente de caixa enfraqueceria a tese do prêmio, mesmo com acréscimo contábil.
-
Verificações de pares e de registros: use os resultados programados da ST para 29 de outubro para testar a amplitude da recuperação e o próximo relatório trimestral da TI para verificar capital de giro, incentivos e compromissos da transação. Nenhuma data de divulgação do 4º trimestre da TI não verificada foi atribuída. As datas de registro e pagamento dos dividendos são 30 de outubro e 10 de novembro.
Limites materiais dos dados
O preço de referência é o fechamento da sessão regular de 21 de outubro, anterior à divulgação dos resultados; ele não é apresentado como um equilíbrio pós-resultados plenamente informado. Recalcule os rendimentos e as comparações de cenários caso o preço da ação mude de forma material. A capitalização de mercado utiliza ações aproximadas no fim do período, enquanto as sensibilidades do LPA utilizam uma contagem de ações diluídas explicitamente assumida. Não se pressupõe consenso atual nem um 10-Q do terceiro trimestre não publicado.
A interface de negociação TXNUSDT da LBank foi aberta, e seus controles de contrato e ordens foram observados juntamente com avisos oficiais de listagem e horário de negociação. Os preços de marcação/índice e o volume não foram preenchidos na resposta de texto não autenticada, portanto este relatório não verifica uma cotação de futuros ao vivo, liquidez ou executabilidade de ordens. O derivativo é separado da propriedade das ações subjacentes listadas na Nasdaq; todos os cálculos de avaliação das ações utilizam o preço de referência independente da ação. As interfaces AMDON e COSTON também foram abertas antes da seleção final; ambas as empresas já haviam sido cobertas nos últimos 90 dias, enquanto a cobertura anterior da TXN foi em 23 de julho, 91 dias corridos antes.
7. Fontes
-
-
-
-
Formulário 10-Q da Texas Instruments INC protocolado em 24/07/2026 (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — Trimestre encerrado em 30 de junho de 2026; texto oficial indexado por mecanismos de busca verificado; o acesso direto ao PDF retornou 403. Utilizado para a economia de custos fixos e o financiamento da aquisição, não como um protocolo do 3º trimestre.
-
-
Texas Instruments adquire a Silicon Labs (https://investor.ti.com/news-releases/news-release-details/texas-instruments-acquire-silicon-labs) — 4 de fevereiro de 2026; termos da transação e objetivo de sinergia anunciados. Transação proposta; não tratada como concluída.
-
Relações com investidores | TI.com (https://investor.ti.com/) — declaração de dividendos de 15 de outubro e aumento de dividendos de 17 de setembro; consultado em 22 de outubro de 2026.
-
-
NXP Semiconductors divulga resultados do segundo trimestre de 2026 (https://investors.nxp.com/news-releases/news-release-details/nxp-semiconductors-reports-second-quarter-2026-results/) — 28 de julho de 2026; trimestre encerrado em 28 de junho; comparação GAAP. O comunicado identifica distorção relacionada à alienação na lucratividade do primeiro trimestre.
-
Relações com Investidores - STMicroelectronics (https://investors.st.com/) — Principais dados oficiais do 2º trimestre de 2026: receita de US$ 3,49 bilhões, crescimento de 26%, margem bruta de 34,8%; texto do índice de busca verificado; a página inicial direta retornou 403.
-
-
Preços Históricos da TXN | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — Fechamento de referência da sessão regular de 21 de outubro de 2026: US$ 284,65; fonte secundária de preços. Não se presume preço de execução após o horário de negociação nem estimativa consensual.
-
Negociação de Futuros TXNUSDT | LBank Futures (https://www.lbank.com/futures/txnusdt) — Acessado com leitor web e HTTP de linha de comando em 22 de outubro; TXNUSDT Perp, livro de ofertas, controles isolado/cross e interface Abrir Long/Abrir Short presentes. Preços ao vivo de marcação/índice e volume não estavam disponíveis; nenhuma cotação ao vivo de futuros ou liquidez executável foi verificada.
-
-
-
Negociação à vista de AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Interface candidata aberta em 22 de outubro pelo leitor web e HTTP direto; cotação e volume de negociação do token não nulos, interface de Compra/Venda. AMD excluída pela regra de cobertura de 90 dias.
-
-
Negociação à vista de COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — A interface candidata foi aberta em 22 de outubro; cotação e volume de negociação do token não nulos, interface de Compra/Venda. COST excluído pela regra de cobertura de 90 dias.
-



 Transferência