Autor: Pesquisa da LBank Analista: Ludo
Aviso legal: Este relatório é compilado e analisado com base em informações publicamente disponíveis e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisa. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações da empresa, avaliações, preços de mercado e expectativas consensuais aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão principal
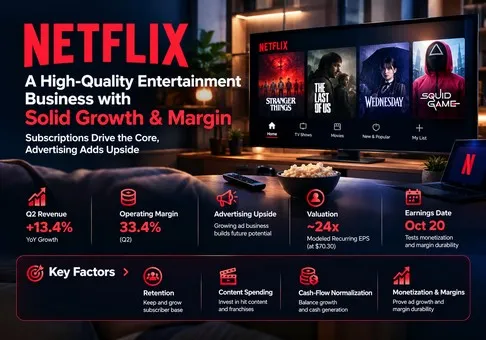
Avaliação geral: a Netflix é uma empresa de entretenimento recorrente de alta qualidade; ao fechamento das ações em 9 de outubro, a USD 70,30, a avaliação é razoável, e não claramente subvalorizada, com uma inclinação modestamente positiva de risco/retorno. A variável decisiva é o crescimento da monetização sem prejudicar a retenção ou a eficiência de caixa do conteúdo.
-
A rentabilidade continua sendo uma vantagem competitiva. O trimestre mais recente combina crescimento de receita de 13,4% com margem operacional de 33,4%. Isso justifica um prêmio em relação a plataformas de vídeo mais fracas, mas a leve queda anual da margem recomenda cautela contra a premissa de alavancagem operacional sem esforço.
-
A oportunidade de publicidade é relevante, mas ainda complementar. A previsão anual de publicidade equivale a cerca de 5,9% do ponto médio da receita. Portanto, mesmo uma duplicação mantém a economia das assinaturas como elemento central da tese de investimento. Melhor rendimento publicitário e clientes adicionais importam mais do que uma porcentagem de crescimento dramática a partir de uma base pequena.
-
O fluxo de caixa reportado superestima o poder de geração recorrente de lucros neste ano. A projeção da administração de USD 12,5 bi em FCF inclui o recebimento da taxa de rescisão da fusão. Nossa sensibilidade mecânica ajustada pela taxa é de USD 9,7–10,3 bi, antes de qualquer ajuste separado para impostos incomuns. Com base em um proxy de valor patrimonial de USD 299,5 bi em ações diluídas, isso implica aproximadamente 29–31x o fluxo de caixa, em vez das 24x indicadas na manchete.
-
A redefinição do preço cria espaço para execução, não prova de precificação incorreta. Um modelo de pesquisa que utiliza o ponto médio da receita projetada pela administração e a perspetiva de margem, uma despesa líquida anual não operacional presumida de USD 0,5 mil milhões, uma taxa de imposto de 20% e 4,261 mil milhões de ações diluídas produz um LPA recorrente de cerca de USD 2,93. A ação é negociada a cerca de 24 vezes essa estimativa. Este é o nosso modelo, não uma orientação nem o consenso dos analistas.
-
O próximo catalisador deve esclarecer a qualidade da receita. Os resultados de 20 de outubro deverão testar a previsão interna da empresa para o terceiro trimestre de USD 12,860 mil milhões em receita e margem operacional de 33,2%; o relatório sobre a força de trabalho de 9 de outubro acrescenta uma questão de custos. Demissões, por si só, não justificariam um múltiplo de lucros mais elevado. Um resultado positivo combinaria monetização sustentada, manutenção da qualidade do serviço e uma ponte credível para o fluxo de caixa recorrente.
O cálculo de avaliação utiliza o preço das ações na NASDAQ durante a sessão regular de 9 de outubro e a mais recente contagem trimestral reportada de ações diluídas ponderadas pela média. USD 70,30 × 4,261 mil milhões = USD 299,548 mil milhões é um indicador de avaliação transparente, não é uma capitalização de mercado atual verificada. O denominador é mantido constante em todos os cenários; recompras subsequentes, emissão e mudanças na diluição podem alterar os resultados reais por ação. NFLXON é um instrumento tokenizado separado, e o preço de token exibido é excluído.
Nossa análise de sensibilidade operacional começa com USD 51,2 bi × 31,5% = USD 16,128 bi de lucro operacional em 2026. A subtração da despesa líquida não operacional presumida de USD 0,5 bi e a aplicação de um imposto de 20% resultam em USD 12,502 bi de lucro líquido recorrente, ou USD 2,934 por ação diluída. Um múltiplo ilustrativo de 24x resulta em USD 70,42, próximo ao preço observado da ação. Isso ancora a avaliação de valor justo sem tratar a receita de transações do primeiro trimestre como recorrente.
Para uma análise de sensibilidade de 2027, um crescimento da receita de 12% e uma margem de 32,5% resultam em US$ 18,637 bilhões de lucro operacional e LPA de US$ 3,405, usando as mesmas premissas de financiamento, impostos e ações. A 24x, o valor ilustrativo é de US$ 81,72, aproximadamente 16,2% acima do preço de referência. Um cenário de crescimento mais lento, de 6%, com margem de 30%, resulta em LPA de US$ 2,963; a 20x, US$ 59,26 é aproximadamente 15,7% inferior a ele. Estas são sensibilidades de pesquisa condicionais, não preços-alvo, probabilidades ou projeções da administração. O viés positivo decorre da trajetória operacional base, enquanto o cálculo dos lucros do ano corrente sustenta uma classificação de valuation justo.
2. Visão Geral da Empresa, Composição dos Negócios e Métricas Operacionais Principais
A Netflix, Inc. vende acesso a um serviço global de entretenimento. As assinaturas mensais geram receita recorrente, enquanto a publicidade em planos elegíveis complementa as receitas de assinaturas. A programação original e licenciada atrai clientes, reduz cancelamentos e permite precificação.
A distribuição, a tecnologia de recomendação e uma biblioteca de conteúdos partilhada permitem que um único investimento sirva vários países, embora a localização, os direitos e as preferências dos clientes impeçam um produto global uniforme.
A empresa reporta um único segmento operacional. As regiões são divulgações de receitas, não centros de lucro avaliados de forma independente. A publicidade está incluída na receita consolidada e não é um negócio trimestral divulgado separadamente com uma margem pública. Os jogos, a programação em direto e as experiências adjacentes devem ser avaliados como ferramentas de aquisição, retenção e monetização até que existam evidências financeiras separadas que justifiquem outro tratamento. Atribuir grandes avaliações independentes a estas atividades implicaria contabilizar os benefícios duas vezes, caso esses benefícios já estejam incluídos no crescimento das subscrições.
|
Negócio / região
|
Receita do 2.º trimestre de 2026, mil milhões de USD
|
Participação na receita
|
Papel económico
|
|
UCAN
|
5.432
|
43.2%
|
Subscrição e publicidade; maior base regional de receitas
|
|
EMEA
|
4.034
|
32.1%
|
Subscrição e publicidade; ampla oportunidade de localização
|
|
LATAM
|
1.584
|
12.6%
|
Assinaturas e publicidade; acessibilidade e sensibilidade cambial
|
|
APAC
|
1.510
|
12.0%
|
Assinaturas e publicidade; mercados diversificados de preços e conteúdo
|
|
Publicidade, global
|
Não divulgado separadamente para o 2º trimestre
|
Incluído acima
|
Previsão da administração para 2026: aproximadamente US$ 3 bi; não é um segmento adicional
|
Os números regionais foram arredondados a partir do Formulário 10-Q de 30 de junho; as participações usam a receita consolidada como denominador e podem não somar exatamente devido ao arredondamento. Não é inferida nenhuma divisão regional do lucro operacional. A receita de publicidade já está incluída nas regiões.
Principais métricas operacionais e mudanças
|
Indicador
|
Leitura/previsão mais recente
|
Interpretação da pesquisa
|
|
Crescimento da receita no 2º trimestre
|
13,4%; 12% neutro em relação ao câmbio
|
Crescimento amplo; preços e publicidade devem sustentar uma retenção duradoura
|
|
Previsão interna para o 3º trimestre
|
US$ 12,860 bi; margem operacional de 33,2%
|
Uma meta de resultados, não um resultado reportado do 3º trimestre ou consenso
|
|
Perspectiva da administração para 2026
|
US$ 51,0–51,4 bi; margem operacional de 31,5%
|
O modelo usa o ponto médio de US$ 51,2 bi
|
|
Disciplina de caixa e conteúdo
|
Aproximadamente 1,1x de gastos/amortização, previsão para 2026
|
A margem operacional deve ser testada em relação ao investimento em caixa
|
|
Próxima teleconferência de resultados
|
2026-10-20
|
Principal catalisador de curto prazo
|
|
Relatório sobre a força de trabalho
|
Aproximadamente 5%; Reuters/Puck, 9 de outubro; não confirmado
|
Não foram consideradas economias nem encargos de reestruturação
|
A cadeia de direcionadores do negócio é: entretenimento mais útil e melhor descoberta → relações pagas retidas e precificação sustentável → receita recorrente → lucro operacional após a amortização de conteúdo → fluxo de caixa após os pagamentos efetivos de conteúdo e impostos → valor patrimonial. A publicidade adiciona uma segunda cadeia por meio da disponibilidade de audiência, taxa de vendas e rendimento. Uma audiência maior com suporte de publicidade não produz automaticamente uma economia melhor se os assinantes migrarem para planos mais baratos ou se os custos de veiculação de anúncios aumentarem.
Uma análise de sensibilidade reprodutível da publicidade ilustra o ponto. Partindo da previsão anual de publicidade de US$ 3 bilhões, suponha um crescimento de 20% na audiência monetizável e de 10% na receita realizada por unidade de audiência. A receita seria de US$ 3 bilhões × 1,20 × 1,10 = US$ 3,96 bilhões, um incremento de US$ 0,96 bilhão. Com uma margem operacional incremental explicitamente assumida de 40% e uma alíquota de imposto de 20%, os lucros incrementais seriam de US$ 0,307 bilhão, ou US$ 0,072 por ação diluída. A 24x os lucros, a contribuição aritmética é de US$ 1,73 por ação. Isso isola um fator; ele não é adicionado novamente ao cenário de 2027 para toda a empresa, no qual a publicidade já está incluída no crescimento da receita.
O modelo mostra por que a retenção é a primeira restrição. Um plano de monetização que aumenta a receita por domicílio enquanto provoca mais cancelamentos pode perder simultaneamente futuras receitas de assinaturas e inventário publicitário. Por outro lado, um plano de entrada atraente pode expandir a base de clientes endereçável. As divulgações públicas não permitem uma decomposição exata do crescimento atual da receita entre número de clientes, preços e publicidade; nenhuma série ausente de assinantes ou ARPU é inventada.
3. Qualidade Fundamental
|
Métrica
|
2T 2025
|
2T 2026
|
Significado
|
|
Receita, US$ bi
|
11.079
|
12.560
|
O crescimento sustenta a escala
|
|
Margem operacional
|
34,1%
|
33,4%
|
O timing do conteúdo importa
|
|
Lucro líquido, US$ bi
|
3.125
|
3.401
|
GAAP; crescimento abaixo da receita
|
|
LPA diluído, US$
|
0,72
|
0,80
|
Ajustado por desdobramento
|
|
Fluxo de caixa operacional, US$ bi
|
2.423
|
1.744
|
Impostos em caixa e timing restringem a conversão
|
|
Investimentos de capital, US$ bi
|
0.156
|
0.219
|
Imobilizado/equipamentos; exclui gastos com conteúdo
|
|
Fluxo de caixa livre, US$ bi
|
2.267
|
1.525
|
Fluxo de caixa operacional menos compras de imobilizado/equipamentos; não GAAP
|
|
Caixa e equivalentes, US$ bi
|
9.034 em 31 de dezembro de 2025
|
9.099
|
A comparação do balanço patrimonial utiliza a base de referência do fim do ano
|
|
Valor contábil da dívida, US$ bilhões
|
14.463 em 31 de dezembro de 2025
|
14.309
|
Principal bruto de aproximadamente US$ 14,4 bilhões
|
As comparações de renda e fluxo de caixa utilizam os trimestres de junho; as bases de referência do balanço patrimonial são explicitamente de 31 de dezembro de 2025. Os valores são arredondados. As despesas de capital são calculadas como OCF menos FCF a partir da reconciliação da empresa. Os pagamentos de conteúdo já estão incluídos no OCF e não devem ser subtraídos uma segunda vez. O LPA reflete o desdobramento de ações de dez para uma em novembro de 2025.
A qualidade do crescimento é forte; a conversão de caixa requer normalização. Uma relação recorrente de faturamento mensal oferece mais visibilidade do que lançamentos cinematográficos individuais. A diversificação geográfica torna a base de receitas menos dependente de uma única programação de títulos ou de uma economia local, mas não elimina a pressão sobre os preços. O teste adequado de qualidade é verificar se o comportamento de renovação e a economia de caixa resistem a uma monetização maior. A receita pode crescer enquanto a proposta de valor subjacente para o cliente se enfraquece; portanto, um resultado financeiro deve ser avaliado juntamente com evidências sensíveis à retenção.
A qualidade das margens é forte, mas está exposta à contabilização de conteúdo. A amortização de conteúdo afeta o lucro operacional, enquanto os pagamentos de produção e licenciamento em caixa seguem seus próprios cronogramas. Um baixo valor de capex em equipamentos não significa que a Netflix possa manter seu serviço sem reinvestimentos substanciais. O equivalente econômico da manutenção da capacidade produtiva inclui a reposição da biblioteca de conteúdo. O crescimento do lucro contábil enquanto os gastos em caixa aceleram reduziria o valor de cada dólar de lucro reportado.
A queda trimestral do FCF é um motivo para investigar a conversão, não uma prova suficiente de um negócio comprometido. O calendário de impostos, produção e pagamentos pode alterar acentuadamente o fluxo de caixa trimestral. Ao mesmo tempo, os números favoráveis de caixa do primeiro semestre não devem ser extrapolados mecanicamente: a taxa de rescisão de 2,8 mil milhões de USD é uma receita única registada abaixo do resultado operacional e incluída no fluxo de caixa operacional. Excluir a taxa é analiticamente diferente de excluir um investimento operacional necessário para manter os subscritores.
Nossa sensibilidade conservadora de caixa subtrai o recebimento integral de US$ 2,8 bi da projeção de US$ 12,5 bi, resultando em US$ 9,7 bi. Uma hipótese separada de imposto sobre caixa de 20% sobre esse recebimento gera um benefício pós-imposto de US$ 2,24 bi e um valor ajustado de US$ 10,26 bi. A empresa não forneceu uma ponte precisa de FCF recorrente nesses termos. O cronograma efetivo de impostos e outros pagamentos não rotineiros podem alterar o resultado; o intervalo é uma sensibilidade de normalização de pesquisa, não uma métrica da empresa. Os rendimentos proxy correspondentes de fluxo de caixa são de 3,2% e 3,4%. A projeção não ajustada resulta em 4,2%, explicando por que o número principal pode fazer a ação parecer mais barata do que sua economia recorrente justifica.
A qualidade do balanço patrimonial é adequada a forte. A diferença entre a dívida bruta e o caixa é administrável em relação ao lucro operacional anual projetado. Isso sustenta a flexibilidade financeira, mas o caixa também é necessário para compromissos de conteúdo, aquisições e refinanciamento. A avaliação não deve tratar cada dólar do balanço patrimonial como imediatamente distribuível. Além disso, o modelo de lucros do patrimônio líquido inclui uma premissa de financiamento líquido; subtrair a dívida líquida novamente dessa avaliação baseada nos lucros do patrimônio líquido misturaria abordagens de valor da empresa e de patrimônio líquido.
A alocação de capital só deve melhorar a economia por ação quando as recompras forem disciplinadas. A recompra de ações abaixo de seu valor duradouro transfere uma parcela maior dos lucros futuros aos acionistas que permanecem. Uma grande autorização, porém, é uma permissão para gastar, e não uma prova de retornos atraentes. Nosso modelo mantém o número de ações constante para evitar pressupor que futuras recompras melhorem automaticamente o LPA. As escolhas do conselho devem ser julgadas pelo caixa restante após o financiamento da programação e pelo valor econômico obtido nas aquisições.
A variável mais importante é monetização ajustada pela retenção: precificação incremental e receita publicitária após as perdas decorrentes de cancelamento, migração de plano e reinvestimento em conteúdo. Essa medida conecta o produto diretamente à capacidade de geração de receita. Uma melhoria que sobreviva a todas essas deduções reforçaria a avaliação premium; a expansão de margem impulsionada apenas pelo adiamento de investimentos não o faria.
4. Setor e cenário competitivo
O setor relevante é o entretenimento em vídeo pago e financiado por publicidade, dentro de uma competição mais ampla pelo tempo do consumidor. Sua cadeia de valor vai dos talentos criativos e detentores de direitos, passando pela produção e distribuição, até a cobrança e a demanda publicitária. Um serviço de assinatura compete pelos orçamentos das famílias, enquanto seu nível com publicidade também compete pela atenção dos anunciantes e por resultados mensuráveis. Esses mercados se sobrepõem, mas não são medidas intercambiáveis de participação de mercado.
|
Camada competitiva
|
Escala / posição observável
|
Vencedores e pontos de pressão
|
Implicação para a avaliação
|
|
Vídeo premium pago
|
Receita da Netflix no 2º tri.: US$ 12,560 bi; margem SVOD da Disney: 12,9%
|
A Netflix lidera este grupo de pares em rentabilidade operacional de vídeo divulgada; a Disney está melhorando
|
O prêmio se justifica pela economia recorrente, não pela quantidade de títulos
|
|
Publicidade e atenção
|
Publicidade do YouTube no 2º tri.: US$ 11,055 bi; sem margem operacional independente
|
O YouTube lidera em escala publicitária; a Netflix tem menor potencial de monetização
|
Não capitalize cada dólar de publicidade como lucro puro
|
|
Franquias premium
|
Streaming da WBD com receita acima de US$ 3 bi e EBITDA Ajustado de US$ 512 mi
|
A HBO Max intensifica a concorrência por conteúdo premium
|
A disputa por conteúdo pode absorver os benefícios de escala
|
|
Distribuição legada
|
Contraste estrutural: pacotes de TV a cabo versus distribuição sob demanda
|
A distribuição linear legada é a perdedora estrutural em nossa análise; a Netflix é uma beneficiária líquida
|
A migração da indústria não garante retorno aos acionistas a qualquer preço
|
As métricas de escala acima descrevem distintos grupos de receitas. Elas não constituem uma estimativa global de participação de mercado de streaming. A conclusão sobre a distribuição tradicional é uma inferência estrutural de pesquisa, não uma alegada perda percentual atual para uma empresa individual.
|
Empresa / unidade comparável
|
Período
|
Receita / crescimento
|
Rentabilidade
|
Comparabilidade
|
|
Netflix, Inc.
|
2º trimestre de 2026
|
USD 12,560 bi; +13,4%
|
Margem operacional GAAP de 33,4%
|
Negócio consolidado de streaming
|
|
The Walt Disney Company / Entertainment SVOD
|
3º trimestre do exercício de 2026, 27 de junho
|
Receita +11%; USD 5,519 bi implícitos pela margem arredondada
|
USD 712 mi de lucro operacional; 12,9%
|
SVOD não GAAP; exclui Hulu Live TV/Fubo; aproximação de receita
|
|
Warner Bros. Discovery, Inc. / Streaming
|
2º trimestre de 2026
|
Acima de USD 3 bi; distribuição +11% sem efeito cambial
|
USD 512 mi de EBITDA ajustado; quase 17%
|
O EBITDA difere do lucro operacional; o crescimento da distribuição não representa o crescimento total
|
|
Alphabet Inc. / anúncios do YouTube
|
2º trimestre de 2026
|
USD 11,055 bi; +13%
|
Margem do YouTube não divulgada; Alphabet consolidado em 34%
|
Somente anúncios; exclui assinaturas do YouTube; margem da controladora, não do proxy
|
A aproximação da receita da Disney é de US$ 0,712 bi / 12,9% = US$ 5,519 bi; o arredondamento impede que ela seja tratada como a receita reportada exata. A métrica de quase 17% da WBD é a margem de EBITDA Ajustado, não a margem operacional GAAP. A receita de publicidade do YouTube exclui as receitas de assinaturas; a margem consolidada da Alphabet é apresentada exclusivamente para explicar o limite de divulgação da controladora. Unidades e medidas contábeis diferentes impedem uma classificação direta de todas as quatro margens.
A Netflix é a principal beneficiária da mudança para o entretenimento sob demanda em nossa análise. Sua base de distribuição recorrente pode levar um título bem-sucedido a um amplo público e gerar receita sem manter uma infraestrutura de rede legada. Isso sustenta a durabilidade de seu modelo operacional. Isso não significa que todos os concorrentes adicionais de streaming percam: os clientes podem assinar vários serviços, e um rival aprimorado pode expandir o mercado ao mesmo tempo em que pressiona o poder de precificação da Netflix.
A Disney é uma empresa que melhora a rentabilidade no grupo de pares de assinaturas, e suas franquias oferecem uma proposta diferenciada de aquisição e retenção. A HBO Max da WBD fortalece a disputa por conteúdo premium. O YouTube é o vencedor em escala publicitária entre os negócios de vídeo divulgados aqui. A Netflix lidera a rentabilidade operacional divulgada das unidades de assinatura, enquanto a distribuição linear tradicional é o modelo estruturalmente perdedor. Esses julgamentos distinguem a posição operacional do desempenho das ações; não se faz nenhuma afirmação sem embasamento de que as ações de uma concorrente sejam pouco atraentes.
A pressão competitiva mais relevante é a opção de passar tempo sem comprar outra assinatura premium. Isso pode limitar os preços mesmo quando os concorrentes diretos de vídeo da Netflix têm margens menores. Na publicidade, um comprador pode redirecionar orçamentos para plataformas com melhor mensuração ou inventário mais barato. A Netflix deve demonstrar uma proposta de audiência diferenciada e retorno econômico, em vez de depender da atratividade da publicidade televisiva em geral.
A consolidação do setor também tem duas possíveis vias de transmissão. Menos fornecedores podem elevar os preços dos direitos de conteúdo; um rival combinado mais forte pode aumentar a concorrência por lares. A decisão da Netflix de não prosseguir com a transação da WBD evita os custos de integração dessa combinação específica, mas não elimina a pressão competitiva de outro comprador. Portanto, o caso de pesquisa favorece a continuidade da execução orgânica, em vez de atribuir valor a oportunidades especulativas de aquisição.
5. Principais Riscos
-
A precificação prejudica a retenção. O crescimento da receita abaixo de 10%, aliado a um engajamento fraco ou comentários desfavoráveis sobre renovações, sugeriria que os aumentos de preços estão esgotando a disposição dos clientes de pagar. A perda de clientes reduz a receita de assinaturas e o inventário publicitário disponível, enfraquecendo simultaneamente os lucros e o múltiplo justificável.
-
A publicidade canibaliza as assinaturas. Um público publicitário maior, com baixo rendimento ou muitos rebaixamentos de plano, pode substituir assinaturas de alto valor por uma receita total menor. A queda na receita por relacionamento pago prejudicaria a sensibilidade à publicidade, mesmo que o crescimento reportado da publicidade permaneça impressionante.
-
O investimento em conteúdo supera a monetização. Uma relação entre gastos em caixa e amortização persistentemente acima de 1,2x, sem um crescimento mais rápido da receita, indicaria que as margens contábeis não estão se traduzindo em retornos recorrentes de caixa. O múltiplo de fluxo de caixa subiria à medida que o caixa distribuível diminuísse.
-
O caixa da transação distorce a avaliação. Tratar o recebimento de rescisão como recorrente poderia superestimar a base de lucros e sustentar uma reprecificação injustificada. Um timing desfavorável de impostos pagos em caixa ou outros pagamentos não recorrentes também poderia tornar ჩვენი intervalo de normalização impreciso. O risco é uma superestimação analítica do retorno sustentável, e não a reversão de um recebimento já contabilizado.
-
A reestruturação prejudica a execução. Se o plano de força de trabalho divulgado for confirmado, indenizações rescisórias e perda de capacidades poderão anteceder as economias. Danos às decisões de conteúdo, às operações de publicidade ou à entrega de produtos enfraqueceriam o motor de receita. O relatório não incorpora nenhum benefício de custo quantificado antes da divulgação da empresa.
-
Concorrentes elevam os custos de aquisição e de direitos. Pacotes rivais mais eficazes ou lances agressivos por conteúdo podem forçar aumentos de gastos enquanto limitam os preços. Um serviço pode reter espectadores, mas gerar um retorno menor sobre cada dólar gasto em conteúdo, comprimindo tanto o FCF quanto a avaliação.
-
O câmbio e o múltiplo de avaliação movem-se adversamente. A fraqueza cambial pode reduzir a receita convertida, enquanto um maior retorno exigido sobre o capital próprio reduz o múltiplo que os investidores aceitam. Nossa sensibilidade de crescimento mais lento ilustra a combinação de lucros mais fracos e um múltiplo de 20x; um múltiplo menor poderia gerar perdas adicionais mesmo com operações estáveis.
6. Lista de verificação de monitoramento
-
Resultados do 3º trimestre em 20 de outubro: compare a receita com USD 12.860 bn e a margem operacional com 33,2%, a previsão interna existente. Atingir ambos sustenta o cenário-base; um resultado abaixo do esperado acompanhado de orientações futuras mais fracas o enfraqueceria.
-
Perspectiva para 2026: manter receita de pelo menos USD 51.0 bn e margem operacional de 31,5% sustenta a capacidade de geração de lucros do ano corrente. Um corte causado por churn ou fraqueza na publicidade importa mais do que apenas o timing.
-
Publicidade: manter a trajetória de aproximadamente USD 3 bn para 2026, ao mesmo tempo buscando evidências de yield e monetização total dos clientes. Um déficit ou canibalização enfraquece a ponte de lucros incrementais.
-
Investimento em conteúdo em caixa: aproximadamente 1,1x de despesas de caixa em relação à amortização sustenta a conversão. Manter-se persistentemente acima de 1,2x sem crescimento correspondente reduziria a confiança no FCF recorrente.
-
Reconciliação do FCF: busque uma ponte da empresa que separe o recebimento de rescisões, os impostos pagos em caixa e outros pagamentos incomuns. Caixa recorrente em torno ou acima da faixa de pesquisa de US$ 9,7–10,3 bi sustenta a avaliação; um resultado comparável materialmente menor a colocaria em xeque.
-
Retenção e engajamento: qualquer evidência comparável de queda no consumo ou de cancelamentos relacionados a preços enfraquece a durabilidade da monetização. Não equipare a ausência de divulgação trimestral de assinantes a crescimento zero de clientes nem presuma que o total de horas, por si só, determina o valor.
-
Alocação de capital e reestruturação: revise encargos confirmados, economias, diluição de ações e compromissos de conteúdo. Uma menor quantidade de ações com caixa recorrente estável pode melhorar o LPA; redução de pessoal sem receita sustentada não comprova criação de valor.
Esses limiares são indicadores de pesquisa, não compromissos da administração além das orientações explicitamente identificadas. O período de referência financeira é o 2º trimestre de 2026; os resultados do 3º trimestre ainda não haviam sido divulgados na data do relatório. Não é utilizada nenhuma série de consenso em tempo real nem agregação de preços-alvo de terceiros. Impostos estimados, custos de financiamento, denominador de ações e múltiplos selecionados são premissas divulgadas e afetam materialmente a avaliação. O plano de força de trabalho continua sendo um relatório de fonte secundária, não uma ação confirmada da empresa.
7. Fontes
-
-
Negociação Spot de NFLXON/USDT | LBank (https://www.lbank.com/trade/nflxon_usdt) — 2026-10-10; par renderizado no Safari, tag Stocks, identidade do token, gráfico e controles de ordens verificados; a cotação do token não foi utilizada para a avaliação da ação.
-
-
-
Eventos para Investidores da Netflix (https://ir.netflix.net/investor-news-and-events/investor-events/default.aspx?ShowNotify=175786) — verificado em 2026-10-10; entrevista do 3º trimestre agendada para 20 de outubro.
-
-
-
-
-



 Transferência