Autor: LBank Research Analista: Ludo
Aviso legal: Este relatório foi compilado e analisado com base em informações publicamente disponíveis e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisa. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações da empresa, avaliações, preços de mercado e expectativas de consenso aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão principal
Julgamento geral: A Lumentum Holdings Inc. é uma forte beneficiária da conectividade óptica para IA, mas sua avaliação está esticada e a relação risco-retorno é negativa ao preço de fechamento de 29 de setembro de USD 973,49. A variável decisiva é se novas arquiteturas ópticas proporcionarão crescimento sustentado do lucro por ação diluído além do ritmo atual indicado pela orientação, enquanto a conversão de caixa melhora.
-
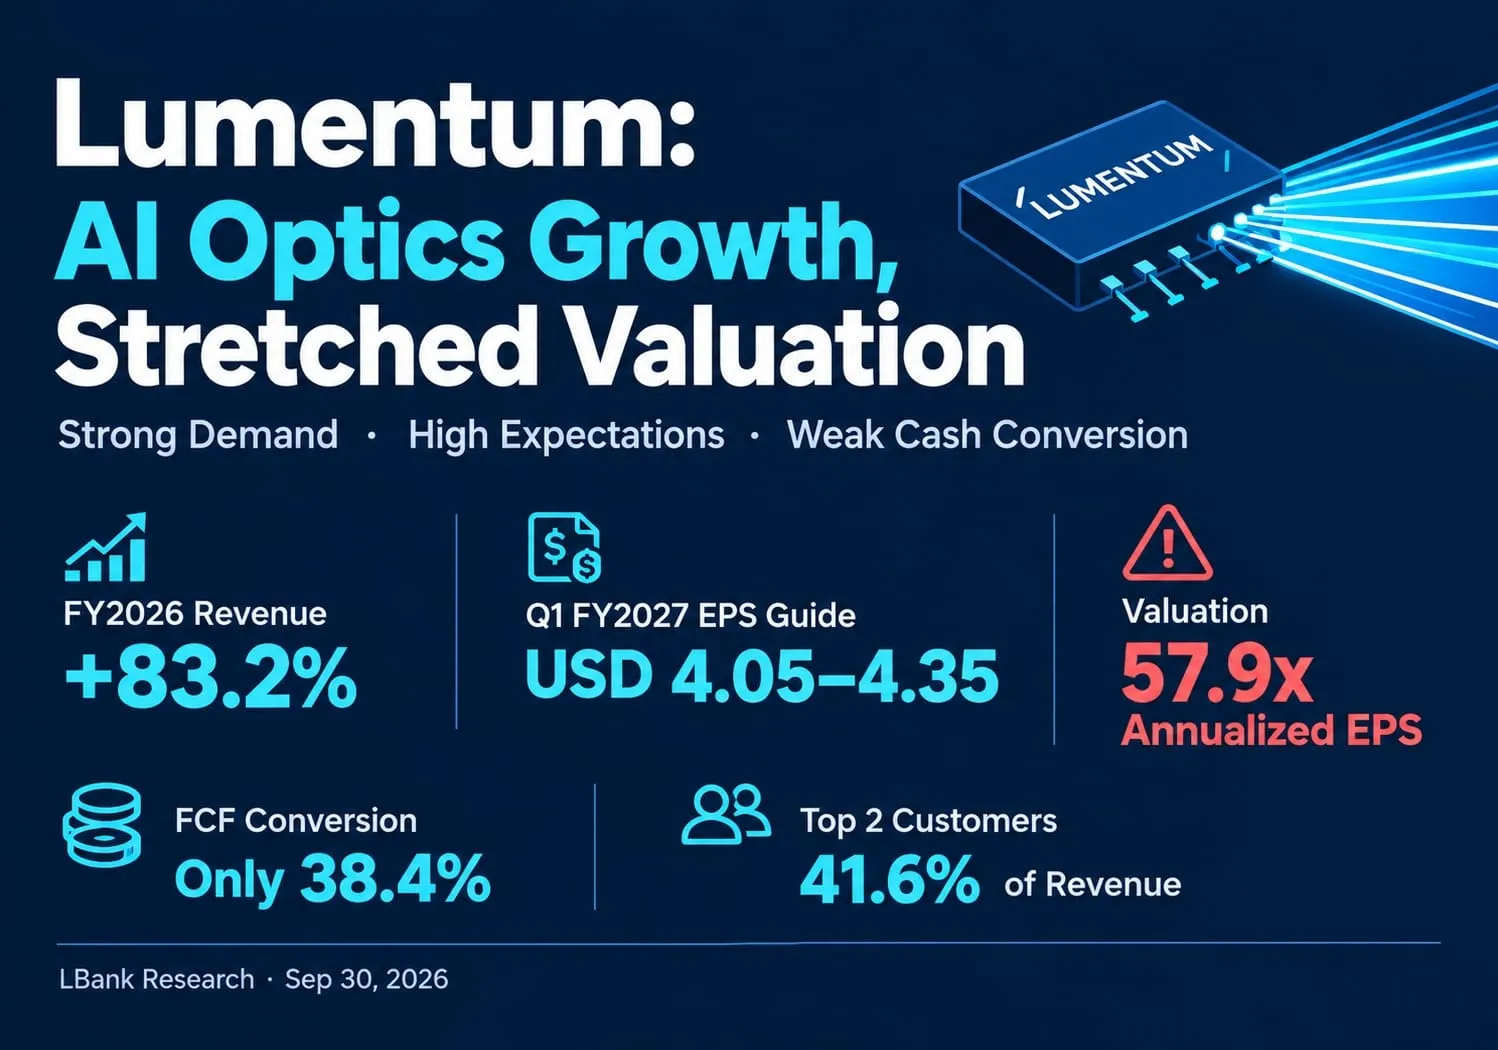
O crescimento sustenta um prêmio. A receita do ano fiscal de 2026 foi de USD 3,014 bilhões, alta de 83,2%; o crescimento no 4º trimestre atingiu 109,3%. Esta é uma expansão operacional relevante. Nossa interpretação é que os investidores devem atribuir à empresa um valor acima do de um fornecedor óptico maduro, embora ainda levando em conta os ciclos de compra dos clientes e a capacidade concorrente.
-
A barreira para os lucros no curto prazo já é elevada. A orientação para o 1º trimestre do ano fiscal de 2027 é de receita de USD 1,225–1,275 bilhão, margem operacional não-GAAP de 39,5%–40,5% e lucro por ação não-GAAP de USD 4,05–4,35. Os pontos médios implicam USD 500 milhões de lucro operacional trimestral e USD 16,80 de lucro por ação anualizado. A anualização é uma referência mecânica, não uma orientação anual da empresa nem o consenso dos analistas.
-
A ECOC adiciona oportunidades de produtos além da base de receita atual. Os anúncios de 21 de setembro abrangem um módulo DWDM ELSFP de oito comprimentos de onda, com disponibilidade inicial prevista para o primeiro semestre do ano-calendário de 2027, e uma demonstração de VCSEL de 1060 nm com a Qualcomm e a Corning. Esses fatores reforçam a tese tecnológica. Não atribuímos receita incremental a nenhuma das duas demonstrações sem evidências divulgadas de qualificação, volume e precificação.
-
O preço da ação exige crescimento além daquele já forte ritmo de execução. USD 973.49 dividido pelo EPS ajustado do FY2026 de USD 8.67 é 112.3 vezes; dividido por USD 16.80 é 57.9 vezes. Em um múltiplo ilustrativo de 45 vezes, manter esse preço exige EPS anual de USD 21.63, 28.8% acima do ritmo implícito na guidance. Essa é a lacuna central de expectativas, e não uma afirmação de que o negócio parou de crescer.
-
A conversão de caixa continua sendo a restrição à qualidade dos lucros. O fluxo de caixa operacional do AF2026 de USD 751,4 milhões menos capex de USD 451,3 milhões resulta em USD 300,1 milhões de FCF, ou 38,4% do lucro líquido ajustado. Atenuaríamos a visão negativa de valuation se a conversão exceder 50% enquanto os lucros diluídos continuarem a subir. O crescimento dos lucros financiado por necessidades de capital persistentemente maiores merece um múltiplo menor do que o crescimento que libera caixa.
Pesquise cenários, não preços-alvo nem consenso. Para separar execução de valuation, use um horizonte ilustrativo comum de reprecificação de 12 meses. Uma premissa pessimista de EPS de USD 12.96 a 35 vezes resulta em USD 453.60, ou 53.4% negativo em relação ao preço de referência. Uma premissa-base de USD 16.80 a 45 vezes resulta em USD 756.00, ou 22.3% negativo. Uma premissa otimista de USD 21.60 a 55 vezes resulta em USD 1,188.00, ou 22.0% positivo. Os primeiros e terceiros valores de EPS são sensibilidades escolhidas de forma independente, respectivamente 22.9% abaixo e 28.6% acima do ritmo de referência; não são projeções da administração. Nenhuma probabilidade nem preço-alvo ponderado por probabilidade é atribuída.
Os múltiplos expressam um julgamento sobre durabilidade: 35 vezes permite um ciclo mais fraco, 45 vezes preserva um prêmio de crescimento substancial, e 55 vezes pressupõe escassez tecnológica persistente. Eles não são múltiplos pela mediana dos pares. Um retorno exigido diferente ou uma duração de crescimento diferente os alteraria. A 45 vezes, apenas atingir a referência atual de lucros anualizados deixa espaço para queda; a 55 vezes, até mesmo uma expansão substancial dos lucros produz um retorno mais modesto do que a taxa de crescimento operacional. O cenário de alta é plausível, mas o preço de partida já depende fortemente dele.
Uma sensibilidade operacional reproduzível conecta a demanda à avaliação. Suponha que as unidades de remessa óptica qualificadas aumentem 20% e o ASP realizado caia 5%, com o mix mantido constante. A receita cresce em 1,20 × 0,95 − 1 = 14%. Aplicando essa premissa ao ponto médio do 1º trimestre, obtém-se uma receita trimestral de USD 1,425 bilhão. Mantendo a margem operacional non-GAAP em 40%, obtém-se USD 570 milhões de lucro operacional, versus USD 500 milhões no ponto de partida. Com impostos, itens não operacionais e ações diluídas mantidos constantes, o escalonamento proporcional do EPS de USD 4,20 resulta em USD 4,788 no trimestre e USD 19,152 anualizados. A 45 vezes, o valor implícito da ação é de USD 861,84, ainda 11,5% abaixo do preço de referência. Essas são premissas de sensibilidade, não uma orientação divulgada de remessas. Elas mostram por que uma demanda favorável do setor, por si só, não garante um retorno favorável para a ação.
A principal objeção à nossa avaliação cautelosa é que a anualização trimestral subestima um negócio que ainda está acelerando. Essa objeção é válida. É por isso que o cenário de alta permite explicitamente lucros maiores. O ônus da prova é o crescimento repetido e lucrativo das remessas, e não o número de demonstrações de produtos. A expansão de margens pode acrescentar mais potencial de alta, mas um modelo que, ao mesmo tempo, pressupõe unidades sustentadamente em rápido crescimento, precificação favorável, margens mais altas e nenhuma diluição incorpora vários sucessos correlacionados.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
A Lumentum é uma fornecedora de fotônica posicionada entre a fabricação de lasers com padrão de semicondutores e os sistemas de redes ópticas. Seus produtos permitem que os dados se movam dentro de clusters de IA, entre data centers, por redes metropolitanas e de longa distância, e por sistemas submarinos.
Os clientes incluem provedores de serviços de nuvem e rede, operadores de infraestrutura de IA e fabricantes de equipamentos de rede. A maior parte das vendas ocorre por meio de pedidos de compra, e não de compromissos vinculantes de volume de longo prazo, o que cria tanto uma rápida alta durante escassez de capacidade quanto um risco relevante de cancelamento ou de mudança no mix quando os clientes alteram suas arquiteturas.
O portfólio de Components inclui chips e conjuntos a laser, componentes de transmissão para datacom e telecom, e produtos que dão suporte a links intra-data center, DCI, de longa distância e submarinos. Nossa inferência é que este é o principal motor econômico, porque produtos de maior velocidade de 200G por pista, forte utilização fabril e a escassez de lasers de alta potência elevam o mix e a absorção. Components representou 66,5% da receita do FY2026 e gerou USD 889,3 milhões do aumento de receita year-over-year de USD 1,369 bilhão da empresa.
Sistemas combina transceptores ópticos para nuvem e produtos OCS. Os subsistemas de linha estão incluídos na discussão de transporte de dados de Componentes no relatório anual. A receita de transceptores para nuvem aumentou mais de 173% no ano fiscal de 2026, à medida que os volumes de remessa cresceram, embora preços médios de venda mais baixos tenham compensado parcialmente o crescimento. O OCS contribuiu com mais de USD 90 milhões em sua fase inicial de remessas. Esses sistemas dão à Lumentum mais conteúdo por arquitetura de IA, mas também a expõem à precificação de módulos, aos cronogramas de qualificação e ao risco de expansão da manufatura.
O lucro operacional separado por tipo de produto não é divulgado, portanto a composição da receita não deve ser apresentada como uma divisão de lucro mensurada. A empresa também atua em aplicações industriais e de tecnologia avançada por meio de lasers ultrarrápidos, processamento de materiais de precisão e emissores para sensoriamento 3D. A Lumentum não divulga mais isso como um segmento de receita reportável separado; as demonstrações financeiras são organizadas por Componentes e Sistemas. Essa estrutura de reporte limita a análise precisa de rentabilidade por mercado final, portanto o tipo de produto é a perspectiva de mix de negócios mais auditável.
|
Tipo de produto no FY2026
|
Produtos e clientes
|
Receita
|
Crescimento anual
|
Participação na receita
|
KPI principal
|
Julgamento da pesquisa
|
|
Componentes
|
Chips e conjuntos a laser; produtos de datacom, telecom, DCI, longa distância e submarinos vendidos a operadoras de nuvem e NEMs
|
USD 2,005.6m
|
79.7%
|
66.5%
|
Os produtos a laser impulsionaram 78% do crescimento em dólares de Componentes; o mix de faixas de 200G sustentou o ASP
|
Principal fosso competitivo e fonte de margem; maior exposição à escassez de lasers
|
|
Sistemas
|
Transceptores para nuvem, OCS e sistemas ópticos integrados
|
US$ 1.008,4m
|
90,7%
|
33,5%
|
Os transceptores para nuvem cresceram mais de 173%; o OCS superou US$ 90m
|
Expansão mais rápida em nível de sistema, com maior risco de precificação e de ramp-up
|
|
Total
|
Portfólio de fotônica integrada para aplicações em nuvem, IA, operadoras e industriais
|
US$ 3.014,0m
|
83,2%
|
100,0%
|
Margem bruta GAAP do FY2026 de 41,7%
|
Um ponto de inflexão genuíno em todo o portfólio, não um pico de um único produto
|
O melhor ativo é a plataforma de laser verticalmente integrada: ela participa de módulos conectáveis, OCS, fontes de laser para CPO e futuras implementações de NPO ou ELS. O ponto fraco é a visibilidade contratual. As previsões dos clientes não equivalem à carteira de pedidos firmes, e os dois maiores clientes representam mais de dois quintos da receita. A alta utilização cria alavancagem operacional hoje, mas pode se reverter rapidamente se uma arquitetura importante mudar ou se os clientes adotarem fornecimento duplo.
Principais métricas operacionais e mudanças
Esta atualização de 30 de setembro incorpora os anúncios de produtos da ECOC de 21 de setembro e o fechamento do mercado acionário de 29 de setembro. O período financeiro mais recente verificado continua sendo o 4T do ano fiscal de 2026, encerrado em 27 de junho, com resultados divulgados em 11 de agosto. Não foram identificados resultados trimestrais mais recentes nem orientação financeira corporativa revisada nos comunicados oficiais analisados. A ação subiu 5,66% em 29 de setembro e está 5,9% acima da referência de 16 de setembro usada em nossa cobertura anterior.
O anúncio do ELSFP é importante porque uma fonte de laser externa utilizável dá à Lumentum uma rota de entrada em arquiteturas CPO e NPO, mesmo com as mudanças de encapsulamento. Nossa inferência é que a portabilidade entre arquiteturas reduz a dependência de um único design de módulo. No entanto, a disponibilidade inicial em 2027 é um marco de engenharia; a implantação em larga escala ainda requer qualificação e aceitação econômica pelos clientes.
Não incorporamos essa receita potencial no trimestre de setembro.
A demonstração de VCSEL adiciona uma rota alternativa para a conectividade óptica de curto alcance. Sua relevância está na diversificação da exposição tecnológica, e não em evidência imediata de participação de mercado. Um fornecedor pode participar de múltiplas arquiteturas e ainda assim enfrentar pressão de preços em cada uma delas. Nenhum dos comunicados da ECOC apresenta um pedido comercial quantificado que justificaria elevar as premissas de lucro deste relatório.
|
Métrica ou evento
|
Valor mais recente
|
Comparação
|
Base
|
Significado para o investimento
|
|
Receita do 4T do FY2026
|
USD 1.006,3m
|
109,3% YoY; 24,5% QoQ
|
Receita reportada segundo GAAP
|
A ampla demanda por óptica para IA e a utilização da capacidade estão acelerando juntas
|
|
Margens do 4T
|
47,4% de margem bruta GAAP; 27,8% de margem operacional GAAP
|
Mais 1.410 bps e 2.950 bps YoY
|
GAAP
|
A absorção da fábrica e o mix transformaram o potencial de geração de lucro
|
|
Margens ajustadas do 4T
|
50,4% de margem bruta; 36,6% de margem operacional
|
Mais 1.260 bps e 2.160 bps YoY
|
Non-GAAP da empresa
|
A economia de curto prazo se assemelha mais a uma plataforma escassa de semicondutores do que à óptica legada
|
|
Guidance do 1T do FY2027
|
USD 1.225–1.275m de receita
|
24,2% QoQ no ponto médio
|
Perspectiva da empresa
|
O ponto médio implica uma taxa anualizada de receita de USD 5,0 bilhões
|
|
Orientação de lucratividade ajustada do 1º trimestre
|
39,5%–40,5% de margem operacional; USD 4,05–4,35 de EPS
|
Acima da margem operacional ajustada e do EPS do 4º trimestre
|
Perspectiva non-GAAP da empresa
|
Eleva a base de lucros, mas também estabelece uma barreira alta para os trimestres subsequentes
|
|
Fechamento de 29 de setembro
|
USD 973,49
|
Aumento diário de 5,66%
|
Dados do mercado secundário
|
A expansão de valuation, e não apenas o crescimento dos lucros, agora domina a sensibilidade de baixa
|
O prejuízo líquido GAAP de USD 7,2 bilhões no 4º trimestre não é evidência de colapso operacional. Ele reflete principalmente uma perda única, não monetária, de USD 7,8 bilhões com extinção de dívida, causada pela conversão em ações de notas conversíveis. O custo econômico ainda importa porque as ações ordinárias em circulação aumentaram para 88,6 milhões, de 69,8 milhões, e as 2,9 milhões de ações preferenciais da NVIDIA se convertem na proporção de uma para uma. Os lucros non-GAAP descrevem melhor as operações atuais, enquanto a avaliação por ação deve reconhecer a base acionária muito maior.
3. Qualidade Fundamental
|
Item
|
FY2024
|
FY2025
|
4º tri FY2026
|
FY2026
|
Julgamento de pesquisa
|
|
Receita
|
USD 1.359,2m
|
USD 1.645,0m
|
USD 1.006,3m
|
USD 3.014,0m
|
O crescimento é excepcionalmente forte e abrangente em toda a linha de produtos
|
|
Margem bruta GAAP
|
18,5%
|
28,0%
|
47,4%
|
41,7%
|
Utilização e mix criaram um salto com aparência estrutural
|
|
Margem operacional GAAP
|
Negativo 31,9%
|
Negativo 10,9%
|
27,8%
|
17,4%
|
A alavancagem de custos fixos é poderosa, mas cíclica
|
|
EPS não GAAP
|
Não utilizado
|
USD 2,06
|
USD 3,23
|
USD 8,67
|
Melhor medida da tendência atual dos lucros, mas exclui itens relevantes
|
|
Fluxo de caixa operacional
|
USD 24,7m
|
USD 126,3m
|
Não divulgado separadamente
|
USD 751,4m
|
Forte melhora, parcialmente absorvida pelo capital de giro
|
|
Fluxo de caixa livre
|
Negativo USD 108,3m
|
Negativo USD 104,7m
|
Não divulgado separadamente
|
USD 300,1m
|
Inflexão positiva, mas representa apenas 10,0% da receita
|
|
Despesas de capital
|
USD 133,0m
|
USD 231,0m
|
Não divulgado separadamente
|
USD 451,3m
|
Necessário para capacidade, mas aumenta o risco de caixa no pico do ciclo
|
|
Caixa mais investimentos de curto prazo / dívida
|
Não mostrado
|
USD 877,1m / USD 2.573,2m
|
USD 2.738,4m / USD 1.637,4m
|
USD 2.738,4m / USD 1.637,4m
|
O caixa líquido contábil melhorou, mas a diluição por conversíveis foi substancial
|
Nota: o FCF é igual ao fluxo de caixa operacional menos as aquisições de propriedades, instalações e equipamentos. O FCF de FY2024 e FY2025 é calculado na mesma base. As colunas de caixa e dívida do Q4 usam o balanço patrimonial de 27 de junho de 2026 porque detalhes separados do fluxo de caixa trimestral não foram fornecidos no comunicado.
Crescimento e margens. A qualidade da receita é forte porque ambas as categorias de produtos aceleraram, os produtos a laser impulsionaram a maior parte do crescimento de Componentes e os embarques de transceptores para nuvem expandiram-se acentuadamente. A margem bruta de FY2026 melhorou em 1.370 pontos-base. A empresa atribui cerca de 54% da melhora em dólares do lucro bruto ao menor custo de manufatura como percentual da receita, 29% ao mix favorável e 17% à menor amortização de intangíveis. Os dois primeiros fatores são operacionais; o terceiro está relacionado à contabilidade.
Fluxo de caixa e investimento. A geração de caixa melhorou dramaticamente, mas as contas a receber aumentaram USD 270,4 milhões e os estoques aumentaram USD 228,4 milhões, à medida que a empresa se preparava para a demanda. O capex quase dobrou, para USD 451,3 milhões. Isso é racional se o crescimento do 1T persistir, mas qualquer pausa dos clientes reduziria simultaneamente a receita, pressionaria a absorção da fábrica e deixaria estoques encalhados.
Balanço patrimonial e alocação de capital. Caixa mais investimentos de curto prazo excederam a dívida contabilizada em cerca de USD 1,10 bilhão no fim do ano. No entanto, essa melhora foi financiada em parte por meio de USD 2,0 bilhões em ações preferenciais vendidas à NVIDIA e novas notas conversíveis com vencimento em 2032. As ações ordinárias em circulação aumentaram 26,9% na comparação anual. O capital fortaleceu o fornecimento e reduziu o risco de liquidez no curto prazo, mas os detentores existentes pagaram por isso por meio de diluição e de uma reivindicação por ação mais complexa.
A dívida conversível complica as comparações de valor da empresa. O relatório anual classifica as notas como circulantes porque os detentores podem convertê-las, e as notas exigem liquidação em caixa do principal, enquanto o valor excedente da conversão pode envolver caixa ou ações. Em 14 de agosto, os pedidos cobriam USD 757,8 milhões em principal. Portanto, o caixa líquido contábil não significa que todo o caixa seja discricionário, e a dívida contábil subestima o valor econômico da opção embutida nas notas. Este relatório usa sensibilidades de lucro por ação explicitamente rotuladas em vez de apresentar um EV atual totalmente diluído aparentemente preciso. As futuras contagens de ações diluídas e as escolhas de financiamento continuam sendo relevantes para o resultado.
Conclusão fundamental. A qualidade fundamental é forte: crescimento, margens e liquidez melhoraram. A variável mais importante é se a estrutura de margem do 1º trimestre do AF2027 persiste à medida que novos programas OCS, 1.6T, CPO, ELS e NPO ganham escala. Na avaliação atual, estabilidade é insuficiente; uma valorização sustentada exige crescimento contínuo de volume sem que a histórica queda do ASP no setor óptico sobrepuje o mix.
4. Panorama do Setor e Cenário Competitivo
A Lumentum compete na cadeia de valor de conectividade óptica, de lasers e componentes fotônicos a transceptores e sistemas de comutação. Clusters de IA exigem maior largura de banda, menor consumo de energia por bit e alcance óptico crescente. O pool de lucro está migrando para capacidade escassa de laser, módulos de alta velocidade, empacotamento avançado e comutação óptica. Empresas de capital aberto divulgam composições diferentes, portanto o crescimento da receita e a margem bruta são mais confiáveis do que as participações de mercado alegadas.
|
Dimensão competitiva
|
Posição da Lumentum
|
Métrica de escala e limitação
|
Principais concorrentes ou substitutos
|
Implicação para o investimento
|
|
Demanda e clientes
|
Exposição direta a hyperscalers, provedores de infraestrutura de IA e NEMs
|
Os dois principais clientes representaram 41,6% da receita do FY2026; as identidades não são divulgadas
|
Coherent, Ciena, hyperscalers verticalmente integrados
|
Ganhos rápidos de qualificação criam escala, mas a concentração reduz a sustentabilidade
|
|
Tecnologia de laser e componentes
|
Lasers de alta potência, produtos de pista 200G, fontes de laser CPO, ELS e projetos NPO
|
A contribuição do crescimento de lasers é divulgada, mas o denominador de participação de mercado não é
|
Coherent e fornecedores asiáticos de fotônica
|
Escassez e integração vertical sustentam margens premium
|
|
Módulos e sistemas
|
Transceptores de nuvem e OCS
|
A receita de transceptores de nuvem cresceu mais de 173%; o OCS superou USD 90m
|
Coherent, Ciena e alternativas projetadas pelo cliente
|
Expande o conteúdo, mas traz risco de ASP e de execução
|
|
Capacidade de fabricação
|
Fabricação interna de lasers mais manufatura terceirizada
|
O capex do FY2026 foi de USD 451,3m; os dados de rendimento e capacidade não são divulgados separadamente
|
A escala da Coherent e a plataforma de manufatura terceirizada da Fabrinet
|
A capacidade é uma vantagem competitiva defensável apenas enquanto a demanda e o rendimento permanecerem altos
|
|
Contexto de valuation
|
Prêmio de escassez sustentado por forte crescimento dos lucros e opcionalidade da ECOC
|
112,3 vezes o EPS ajustado do FY2026; 57,9 vezes o EPS do ponto médio do Q1 anualizado
|
Pares ópticos mais amplos crescem rapidamente, mas são negociados com diferentes mix de produtos
|
A ação exige dominância de categoria, não apenas participação na indústria
|
|
Empresa
|
Período comparável mais recente
|
Receita ou KPI
|
Crescimento e margem
|
Status operacional e de investimento
|
Conclusão competitiva
|
|
Lumentum
|
Q4 do FY2026, encerrado em 27 de junho
|
Receita de USD 1.006,3m
|
109,3% YoY; 50,4% de margem bruta non-GAAP
|
Expandindo OCS, 1.6T, CPO, ELS e NPO; capex do FY2026 de USD 451,3m
|
Vencedora operacional com a melhor combinação divulgada de crescimento e margem
|
|
Coherent
|
Q4 do FY2026, encerrado em 30 de junho
|
Receita de USD 2.045,5m
|
33,8% YoY; 40,2% de margem bruta non-GAAP
|
Portfólio mais amplo de fotônica e expansão de capacidade; guidance do Q1 de USD 2,2–2,4bn
|
Vencedora em escala e rival estratégica direta mais forte
|
|
Ciena
|
Q3 do FY2026, encerrado em 1º de agosto
|
Receita de USD 1.671,1 mi
|
37,0% A/A; margem bruta ajustada de 46,4%
|
Líder em sistemas de rede; projeção de receita para o AF2026 elevada para o ponto médio de USD 6,42 bi
|
Em vantagem em sistemas ópticos, mas com menor exposição direta à escassez de lasers puros
|
|
Fabrinet
|
4T do AF2026, encerrado em 26 de junho
|
Receita de USD 1.315,8 mi
|
44,6% A/A; margem bruta non-GAAP de 12,2%
|
Plataforma avançada de manufatura óptica; projeção para o 1T de USD 1,375–1,425 bi
|
Vencedora em volume de manufatura, mas com economia estruturalmente de menor valor
|
Nota: Os períodos e os mixes de negócios diferem. Lumentum e Coherent vendem componentes e sistemas, a Ciena tem maior peso em sistemas e serviços de rede, e a Fabrinet é uma fornecedora de manufatura terceirizada. As comparações de margem bruta indicam captura de valor, não rentabilidade de produtos diretamente comparável.
A Lumentum é a vencedora operacional de curto prazo porque seu crescimento de 109,3% e sua margem bruta ajustada de 50,4% superam as combinações divulgadas dos pares selecionados. A Coherent continua sendo a concorrente estratégica mais forte porque sua escala trimestral de USD 2,05 bilhões, sua ampla plataforma de fotônica e seu crescimento de 34% podem sustentar mais programas de clientes. A Ciena está vencendo em sistemas de redes ópticas, validando que a demanda de largura de banda para IA vai além dos componentes intra-cluster. A Fabrinet também está ganhando em volumes, mas sua margem bruta non-GAAP de 12,2% indica menor captura de lucro bruto por dólar de receita. Ela é a retardatária relativa nesta métrica, não uma perdedora estabelecida em participação de mercado ou retornos aos acionistas. A rotatividade de manufatura e a eficiência de capital também importam; a margem bruta, sozinha, não pode classificar os retornos sobre o capital investido.
O setor tem múltiplos vencedores; nossa avaliação é que a Lumentum continua sendo uma beneficiária líquida da transição da indústria, com a assimetria de valuation sendo a principal preocupação para a ação. Seu papel já precifica a empresa como se sua liderança atual se tornasse uma dominância duradoura da categoria. Um concorrente ganhando rendimento de laser, um hyperscaler internalizando o design de módulos, ou quedas no ASP de pluggables podem reduzir o múltiplo da Lumentum antes que a receita recue.
5. Principais Riscos
-
Concentração de hyperscalers. Se qualquer um dos principais clientes reduzir compras em 10%, atrasar uma plataforma ou adicionar uma segunda fonte, a receita pode cair em dezenas de milhões de dólares antes de compensações. Um volume menor também reduziria a absorção da fábrica, fazendo o lucro operacional cair mais rapidamente do que a receita.
-
Compressão de valuation. A 57,9 vezes o EPS não-GAAP anualizado no ponto médio do 1º trimestre, um resultado que apenas cumpra a orientação ainda pode desencadear um múltiplo menor. A 45 vezes a mesma taxa de execução de USD 16,80, o valor cai para USD 756,00. Esse risco não exige queda nos lucros; exige apenas uma menor disposição para capitalizar o crescimento distante.
-
Reversão de capacidade e de capital de giro. O capex do FY2026 foi de USD 451,3 milhões, os estoques aumentaram USD 228,4 milhões e as contas a receber aumentaram USD 270,4 milhões. Se o timing da demanda escorregar, o FCF pode se tornar negativo enquanto a utilização e as margens caem juntas.
-
Transições tecnológicas e de precificação. Os programas de 1.6T, CPO, NPO, ELS e OCS podem ser adiados, redesenhados ou substituídos. Produtos ópticos legados normalmente enfrentam erosão de ASP; se volume e mix deixarem de compensar a queda de preço, a margem bruta não-GAAP pode cair abaixo do limite de monitoramento de 48%.
-
Diluição e complexidade dos conversíveis. As ações ordinárias aumentaram de 69,8 milhões para 88,6 milhões, a NVIDIA detém 2,9 milhões de ações preferenciais conversíveis, e as notas conversíveis mantêm valor sensível ao patrimônio. Novas conversões ou capacidade financiada por emissão de ações podem diluir o lucro por ação, mesmo enquanto o lucro empresarial cresce.
-
Controles comerciais e de exportação. A Lumentum obtém 79,2% da receita fora dos Estados Unidos e interrompeu os envios para a Huawei sob restrições de exportação. Controles mais amplos, tarifas ou limites de licenciamento podem restringir clientes ou insumos e gerar tanto perda de receita quanto capacidade ociosa.
6. Lista de monitoramento
-
Receita do 1º trimestre do AF2027: pelo menos USD 1,225 bilhão sustenta a tese operacional atual; abaixo do limite inferior enfraquece tanto os argumentos de crescimento quanto os de utilização.
-
Margem operacional non-GAAP: 40% ou mais confirma a economia-alvo; abaixo de 37% sugeriria deterioração de mix, rendimento ou precificação.
-
Margem bruta non-GAAP: 48% ou mais sustenta a tese de margem; abaixo de 48% a enfraquece. Compare esse limite apenas com a base non-GAAP do 4T de 50,4%, não com a base GAAP de 47,4%.
-
Receita de OCS e crescimento de transceptores para nuvem: o OCS deve subir materialmente acima da base do FY2026 de mais de USD 90 milhões, enquanto os módulos para nuvem devem sustentar forte crescimento de embarques sem diluição severa de ASP.
-
Concentração de clientes: uma queda na participação dos dois principais clientes de 41,6% para perto de 35% melhoraria a resiliência; maior concentração elevaria o risco de plataforma única.
-
Conversão de FCF: o FCF anualizado deve subir acima de 50% do lucro líquido non-GAAP à medida que o capital de giro se normaliza; a persistência perto dos 38,4% do FY2026 enfraqueceria a qualidade dos lucros.
-
Execução dos pares: compare a receita do 1T da Coherent com USD 2,2–2,4 bilhões, a receita do 4T da Ciena com USD 1,70–1,80 bilhão e a receita do 1T da Fabrinet com USD 1,375–1,425 bilhão. Superações amplas validam a demanda do setor; resultados abaixo do esperado específicos da Lumentum implicam perda de participação ou de execução.
-
Conversão do produto e contagem de ações: acompanhe a disponibilidade inicial do ELSFP no primeiro semestre do ano-calendário de 2027, as qualificações pagas subsequentes e as ações diluídas. O slippage sem vendas compensatórias enfraquece o cenário de alta; o crescimento do EPS impulsionado por embarques acima de USD 5,40 por trimestre se aproximaria de sua premissa de lucro anualizado de USD 21,60.
7. Fontes



 Transferência