Autor: Pesquisa da LBank Analista: Ludo
Aviso: Este relatório é compilado e analisado com base em informações publicamente disponíveis e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisas. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retorno. As operações da empresa, avaliações, preços de mercado e expectativas de consenso aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão principal
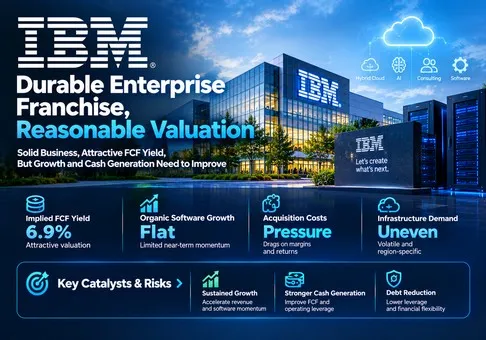
Avaliação geral: a IBM continua sendo uma empresa sólida no segmento corporativo, e sua avaliação é razoável, com uma modesta tendência positiva na relação risco-retorno; um prêmio sustentado exige a recuperação do crescimento orgânico de software e da geração de caixa ajustada pelo financiamento. No fechamento da NYSE em 20 de outubro, a USD 241,92, o valor patrimonial reportado era de USD 227,92 bilhões. Em comparação com os cerca de USD 15,7 bilhões de FCF de 2026 definido pela empresa e implícito nas projeções da administração, isso representa 14,5x o fluxo de caixa e um rendimento de fluxo de caixa de 6,9%. Isso sustenta uma tese de valor, mas mantém uma dependência substancial da execução até o fim do ano.
Esta é uma análise fundamentalista pré-divulgação de resultados, com corte de informações em 21 de outubro de 2026, às 12h10 no horário da China. A teleconferência de resultados do terceiro trimestre da IBM está programada para 21 de outubro, às 17h00 ET, ou 22 de outubro, às 5h00 no horário da China. Os resultados do terceiro trimestre não estão incluídos. A avaliação da ação refere-se à International Business Machines Corporation, NYSE: IBM; IBMON é o produto tokenizado da Ondo negociado separadamente. Sua cotação em bolsa não é utilizada na avaliação.
-
Os ganhos em caixa sustentam a avaliação, com reprecificação imediata limitada no cenário-base. A aplicação de um múltiplo de 15x assumido pela pesquisa a USD 15,7 mil milhões de FCF resulta num valor patrimonial de USD 235,5 mil milhões, ou aproximadamente USD 249,97 por ação, utilizando 942,13 milhões de ações. Isto está cerca de 3,3% acima do fecho de referência antes dos dividendos. O modelo sustenta uma perspetiva positiva moderada, em vez de um prémio de software de elevado crescimento.
-
A vantagem competitiva do software é mais forte do que a qualidade do crescimento indicada pelos números principais. O crescimento reportado do software foi de 5%, mas o crescimento orgânico foi nulo. A base recorrente ajuda a proteger a resiliência; as receitas adquiridas, por si só, não podem justificar a expansão do múltiplo. Um regresso ao crescimento orgânico positivo é o teste mais útil para determinar se as transações adiadas estão a ser recuperadas.
-
O fluxo de caixa operacional divulgado sobrestima a melhoria do desempenho subjacente de caixa. O fluxo de caixa operacional GAAP do 1.º semestre aumentou 27,9%, enquanto o FCF definido pela IBM caiu 1,0%. Os movimentos nas contas a receber de financiamento explicam grande parte da diferença. A avaliação deve recompensar uma economia de clientes duradoura, em vez de uma libertação temporária de ativos de financiamento.
-
O portfólio tem vários motores genuínos de crescimento, mas o ecossistema de mainframe continua sendo uma limitação. A Red Hat cresceu 11% em moeda constante, enquanto o Processamento de Transações caiu 9% na mesma base. Equipamentos e licenças associadas podem se mover em conjunto quando os orçamentos dos clientes mudam. A resiliência das assinaturas reduz os danos sem eliminar a exposição ao timing.
-
A alocação de capital é o segundo fator determinante dos retornos aos acionistas. As aquisições do primeiro semestre consumiram cerca de US$ 10,5 bilhões, e a dívida principal em junho era de US$ 48,9 bilhões. A integração, a redução da dívida e os retornos sobre novos investimentos importam mais do que o número de anúncios de IA. A recente atividade de produtos e empreendimentos merece atenção estratégica, mas não recebe uma avaliação especulativa separada neste relatório.
Os cenários de valuation são premissas explícitas de pesquisa, não consenso, orientação da empresa sobre valor patrimonial ou preços-alvo. Um cenário pessimista de FCF de US$ 13,0 bilhões a 13x resulta em aproximadamente US$ 179,38 por ação; um cenário construtivo de US$ 17,0 bilhões a 17x resulta em US$ 306,75. Ambos utilizam uma contagem constante de ações e ignoram distribuições de caixa intermediárias, mudanças na dívida e o timing. Esses cenários deliberadamente amplos mostram a sensibilidade à durabilidade do caixa e à confiança dos investidores. O cenário-base é mais crível do que o cenário construtivo porque o resultado mais recente de software orgânico ficou estável.
Uma ponte operacional reproduzível explica por que uma recuperação modesta do crescimento é relevante. Anualizar a receita de software do 2T resulta em 4 × USD 7,761 bilhões = USD 31,044 bilhões. Um adicional de 3 pontos percentuais de crescimento anual sobre essa base ilustrativa acrescenta USD 0,931 bilhão em receita. Considerando uma contribuição incremental antes de impostos de 35%, uma alíquota de imposto de 20% e uma conversão em caixa de 90% após necessidades incrementais de capital, obtém-se cerca de USD 0,235 bilhão em FCF anual incremental. A 15x, isso representa USD 3,52 bilhões em valor do capital próprio, ou cerca de USD 3,74 por ação. Trata-se de um cálculo de sensibilidade, não de uma previsão de receita; a sazonalidade, as aquisições e o custo de conquistar negócios podem alterar cada etapa de conversão.
2. Visão Geral da Empresa, Composição dos Negócios e Métricas Operacionais Essenciais
A IBM vende o software, a expertise de implementação e a infraestrutura de computação que grandes organizações usam para executar fluxos de trabalho críticos. Os clientes incluem empresas com sistemas legados complexos, dados regulamentados e requisitos rigorosos de disponibilidade. A receita vem de assinaturas e suporte recorrentes, consumo, licenças de software, contratos de consultoria, operações gerenciadas, equipamentos e financiamento. A tese de investimento depende de como essas fontes de receita se reforçam mutuamente e de quanto esforço adicional de vendas e entrega elas exigem.
A Red Hat fornece uma base de aplicações e infraestrutura em ambientes controlados pelo cliente e de nuvem pública. Automação e Dados abrangem a gestão de operações tecnológicas e informações corporativas. Processamento de Transações monetiza software de missão crítica, grande parte associado a cargas de trabalho de mainframe. A Consultoria ajuda a implementar e operar esses sistemas. Infraestrutura fornece IBM Z, Power, Storage e suporte. Financiamento facilita as compras dos clientes e é economicamente distinto do motor de caixa de software.
Estrutura de negócios
|
Negócio
|
Receita do 2º trimestre, US$ bilhões
|
Participação na receita
|
Margem de lucro do segmento
|
Modelo de negócios
|
|
Software
|
7.761
|
45.2%
|
32.2%
|
Red Hat, Automação, Dados e Processamento de Transações; assinaturas, consumo, licenças e suporte.
|
|
Consultoria
|
5.327
|
31.0%
|
12.1%
|
Estratégia e Tecnologia, além de Operações Inteligentes; execução de projetos e serviços gerenciados.
|
|
Infraestrutura
|
3.835
|
22.3%
|
21.8%
|
IBM Z, Power, Storage e suporte de infraestrutura; ciclos de equipamentos mais receitas recorrentes de serviços.
|
|
Financiamento
|
0.186
|
1.1%
|
58.0%
|
Financiamento de clientes; o lucro inclui itens entre empresas eliminados na consolidação.
|
|
Outros
|
0.052
|
0.3%
|
Não aplicável
|
Receita corporativa e outras; o arredondamento impede que as participações somem precisamente 100%.
|
As participações utilizam a receita consolidada de US$ 17,162 bilhões. O lucro do segmento é uma medida gerencial antes da reconciliação corporativa e não equivale ao lucro operacional consolidado. O financiamento inclui atividades entre empresas; sua margem não deve ser interpretada como um spread de crédito externo nem comparada diretamente à rentabilidade de software. O software gerou US$ 2,502 bilhões de lucro do segmento, versus US$ 0,647 bilhão em Consultoria e US$ 0,835 bilhão em Infraestrutura; sua importância para os lucros supera sua participação na receita.
A atração comercial está no acesso à base instalada. Um fornecedor que entende as dependências das aplicações, os controles de segurança e os requisitos de transação pode vender softwares adjacentes com menor risco de implementação. A restrição prática é a alocação orçamentária do cliente: uma carga de trabalho crítica pode permanecer em vigor enquanto o cliente adia uma atualização, um grande contrato de licenciamento ou um projeto de transformação. Portanto, a retenção técnica não garante uma receita trimestral estável.
Principais métricas operacionais e mudanças
|
Indicador
|
Observação verificada mais recente
|
Interpretação de investimento
|
|
Crescimento de software
|
+5% reportado; crescimento orgânico estável
|
As aquisições sustentaram a expansão; a qualidade da demanda exige melhora orgânica.
|
|
Software recorrente
|
Cerca de 80%; ARR de US$ 24,6 bilhões, +8%
|
O ARR anualiza a receita recorrente atual; a contribuição das aquisições impede uma leitura puramente orgânica.
|
|
Red Hat / Dados / Automação
|
+11% / +18% / +3% em moeda constante
|
Produtos fortes coexistem com uma amplitude de crescimento desigual.
|
|
Processamento de transações / IBM Z
|
−9% em câmbio constante / −42% reportado
|
O timing dos ELAs e o ciclo de equipamentos podem superar o momentum das assinaturas.
|
|
Perspectiva de receita / FCF para o ano fiscal de 2026
|
+4–5% em câmbio constante; FCF em alta de cerca de US$ 1 bilhão
|
Um FCF implícito de aproximadamente US$ 15,7 bilhões continua sendo uma expectativa da administração.
|
|
Catalisadores de outubro
|
Auto-hospedagem do Bob em 1º de outubro; investimento na Leena AI em 20 de outubro
|
O alcance dos produtos e a atividade do ecossistema oferecem oportunidade; não foi divulgada nenhuma ponte quantitativa para ganhos incrementais.
|
A principal distinção para o próximo resultado é entre monetização atrasada e demanda permanentemente mais fraca. A administração atribuiu grande parte da insuficiência do segundo trimestre a grandes transações que não foram concluídas dentro do prazo, à medida que os clientes priorizavam compras de infraestrutura limitada. Essa explicação é plausível, mas ainda é a explicação da administração. Evidências de recuperação devem aparecer na receita orgânica de software, nas conclusões de transações e na arrecadação de caixa, e não apenas nos comentários sobre o pipeline.
A receita recorrente também exige interpretação cuidadosa. A ARR da IBM é calculada anualizando a receita recorrente de software do trimestre atual. Não se trata de receita contratada em carteira, nem mede de forma independente a retenção líquida de clientes. A Confluent contribui para a base ampliada. A pergunta correta é se o crescimento das assinaturas permanece saudável após considerar as aquisições e se as vendas de novos produtos ampliam os gastos dos clientes sem descontos desproporcionais.
A opção auto-hospedada do IBM Bob, lançada em 1º de outubro, amplia o acesso para clientes que precisam de controle sobre o código e a implantação. O investimento da IBM Ventures na Leena AI, em 20 de outubro, adiciona exposição a agentes de back-office. Nenhum dos anúncios fornece uma ponte auditada suficiente entre receita e margem para sustentar uma elevação separada dos lucros. O tratamento correto no cenário-base é considerar o potencial de futuras vendas adicionais nas relações da IBM com clientes de software e consultoria, reconhecendo os custos e os requisitos de execução juntamente com essa oportunidade.
3. Qualidade dos Fundamentos
Avaliação de qualidade: forte economia da base instalada, crescimento atual misto, geração de caixa subjacente estável e um perfil alavancado de alocação de capital. A capacidade da IBM de financiar investimentos e distribuições está comprovada, mas os resultados mais recentes ainda não mostram a aceleração orgânica necessária para uma reprecificação agressiva.
|
Métrica
|
1S 2025
|
1S 2026
|
Variação / definição
|
|
Receita, US$ bilhões
|
31.519
|
33.079
|
+4.9%
|
|
Margem bruta GAAP
|
57.1%
|
57.0%
|
−0.1 ponto percentual
|
|
Margem antes de impostos GAAP
|
11.9%
|
11.7%
|
−0.2 ponto percentual
|
|
LPA diluído GAAP de operações continuadas, US$
|
3.43
|
3.55
|
+3.5%
|
|
Fluxo de caixa operacional GAAP, US$ bilhões
|
6.071
|
7.766
|
+27.9%
|
|
Contribuição de caixa de recebíveis de financiamento, US$ bilhões
|
0.606
|
2.264
|
Excluída do FCF da IBM
|
|
FCO excluindo recebíveis de financiamento, US$ bilhões
|
5.465
|
5.503
|
+0.7%
|
|
Despesa líquida de capital, US$ bilhões
|
0.657
|
0.743
|
+13.1%
|
|
FCF definido pela IBM, US$ bilhões
|
4.808
|
4.760
|
−1.0%
|
|
FCF / receita
|
15.3%
|
14.4%
|
Calculado a partir de valores não arredondados
|
Os valores seguem o comunicado de julho e o arquivamento na SEC; os índices são calculados. O investimento de capital líquido inclui ativos imobilizados, software capitalizado e receitas relacionadas à alienação. A tabela utiliza períodos comparáveis de seis meses; as margens arredondadas podem diferir ligeiramente das variações calculadas com base nos valores subjacentes.
A reconciliação de caixa é particularmente importante: USD 7,766 bilhões de OCF segundo GAAP − USD 2,264 bilhões de contribuição de contas a receber de financiamento − USD 0,743 bilhão de investimento de capital líquido = USD 4,759 bilhões, em comparação com o FCF divulgado de USD 4,760 bilhões devido ao arredondamento. Uma simples medida de OCF menos gastos com equipamentos produziria uma resposta materialmente diferente. A definição da IBM isola melhor a geração de caixa não relacionada a financiamento, mas o FCF continua sendo uma medida não-GAAP e exclui gastos com aquisições.
A administração manteve a expectativa de cerca de USD 1 bilhão a mais de FCF do que em 2025. Usando a base anual arredondada de USD 14,7 bilhões, isso implica aproximadamente USD 15,7 bilhões para 2026. Ao deduzir o FCF do primeiro semestre de USD 4,760 bilhões, restam USD 10,94 bilhões para o segundo semestre, ou 69,7% do valor implícito para o ano inteiro. A concentração de resultados da IBM no fim do ano torna isso possível, mas significa que o rendimento do ano inteiro não deve ser tratado como já realizado. Uma melhora no terceiro trimestre com uma dependência crescente do quarto trimestre seria uma evidência mais fraca do que um progresso mais amplo nas cobranças.
A rentabilidade melhorou de forma desigual. A margem do segmento de consultoria aumentou apesar do baixo crescimento da receita, mostrando que a produtividade pode sustentar os ganhos em um mercado lento. A margem bruta de software caiu, enquanto a margem do segmento aumentou, indicando que a disciplina operacional ajudou a compensar as pressões sobre produtos e investimentos. Essa combinação é útil, mas tem limites: reduções repetidas de custos não podem substituir indefinidamente o crescimento da receita sem enfraquecer o desenvolvimento de produtos, a capacidade de vendas ou a prestação de serviços.
O balanço patrimonial é uma restrição, e não uma crise. Em junho, o caixa, o caixa restrito e os títulos negociáveis somavam cerca de USD 8,2 bilhões, frente a uma dívida total de USD 62,0 bilhões. Dessa dívida, USD 13,0 bilhões estavam associados ao Financiamento; a apresentação informa USD 48,9 bilhões em dívida principal. A dívida principal aumentou em relação aos USD 46,2 bilhões no fim do ano. A dívida de financiamento possui ativos associados, portanto, subtrair toda a dívida de uma avaliação baseada apenas em software sem considerar os ativos de financiamento distorceria a comparação. Por outro lado, excluir a dívida de financiamento não faz desaparecer a alavancagem restante.
A alocação de capital deve ser avaliada após as aquisições. Os gastos com aquisições no 1º semestre excederam o FCF definido pela empresa no 1º semestre, enquanto os dividendos consumiram outros US$ 3,2 bilhões. As aquisições podem gerar valor estratégico duradouro, mas consomem caixa e introduzem custos de integração, amortização e execução. O múltiplo de FCF utilizado aqui é uma convenção de fluxo de caixa para acionistas aplicada à métrica divulgada pela IBM, não um múltiplo de valor da empresa nem uma afirmação de que todo o FCF possa ser imediatamente distribuído.
A variável mais importante é a receita orgânica de software convertendo-se em fluxo de caixa ajustado por financiamento. A melhoria da demanda orgânica validaria tanto a proposta de valor para o cliente quanto a economia do portfólio ampliado. Um aumento na receita reportada impulsionado principalmente por aquisições forneceria muito menos evidências. O cenário-base pressupõe melhoria gradual com manutenção dos investimentos, em vez de um retorno repentino ao crescimento elevado.
4. Panorama do Setor e Competitivo
A IBM opera em software empresarial, infraestrutura híbrida e serviços tecnológicos. Estes mercados partilham clientes, mas têm dinâmicas económicas diferentes. O consumo de cloud capta o crescimento da utilização, as suites de aplicações monetizam processos empresariais, o middleware gere a complexidade e a consultoria monetiza o esforço de implementação. A IA pode aumentar a procura em cada camada, ao mesmo tempo que desloca a despesa para a camada que proporciona o benefício imediato mais evidente.
|
Camada competitiva
|
Escala / evidência da IBM
|
Alternativas
|
Implicação para a avaliação
|
|
Ambiente de execução de aplicações híbridas
|
A Red Hat cresceu 11% a câmbio constante
|
Microsoft e alternativas nativas da cloud
|
A IBM beneficia quando os clientes mantêm flexibilidade de implementação; o consumo de cloud pública cresce mais rapidamente.
|
|
Dados e controlo empresariais
|
Os dados cresceram 18% a câmbio constante
|
SAP e plataformas de dados na cloud
|
Os ativos de dados adquiridos reforçam o alcance; a integração e a adoção complementar determinam os retornos económicos.
|
|
Implementação e operações de IA
|
A consultoria cresceu 1% a câmbio constante
|
Accenture e empresas especializadas
|
A IBM tem acesso à base instalada, mas o crescimento recente dos pares é mais forte.
|
|
Computação de missão crítica
|
Receita de infraestrutura de USD 3,835 mil milhões
|
Migração para a cloud e infraestrutura alternativa
|
Os elevados custos de mudança sustentam a retenção; o momento das compras continua a criar volatilidade nos lucros.
|
|
IA soberana e computação quântica
|
Bob autoalojado; concessão Anderon de até USD 1 mil milhão
|
Hiperscalers e plataformas especializadas
|
A escolha de implementação amplia a oportunidade; subvenções e investimentos de capital de risco não estabelecem lucro recorrente.
|
Este enquadramento utiliza a escala operacional divulgada, em vez de uma estimativa de quota de mercado sem suporte. A comparação não afirma que um ponto percentual de crescimento da cloud equivale a um ponto percentual de crescimento do software de mainframe. A IBM pode beneficiar de um orçamento empresarial crescente para IA e ainda assim perder quota relativa de carteira se outros fornecedores monetizarem a adoção mais rapidamente.
|
Empresa
|
Período de reporte
|
Receita / escala
|
Crescimento
|
Métrica de rentabilidade
|
KPI relevante
|
|
IBM
|
2.º trimestre de 2026, 30 de junho
|
USD 17,162 mil milhões
|
+1% reportado
|
Margem operacional pré-impostos não GAAP de 19,2%
|
ARR de software de US$ 24,6 bilhões; consultoria +1% em moeda constante
|
|
Microsoft
|
4º trimestre do exercício de 2026, 30 de junho
|
US$ 90,0 bilhões
|
+18% divulgado
|
Margem operacional GAAP de 45,1%, calculada
|
Azure e outros serviços de nuvem +43%; Intelligent Cloud US$ 39,3 bilhões
|
|
SAP SE
|
2º trimestre de 2026, 30 de junho
|
Receita total +9%; moeda mantida
|
Nuvem +22% divulgado / +24% em moeda constante
|
Lucro operacional IFRS +8%; margem não utilizada
|
Carteira atual de pedidos de nuvem de EUR 22,9 bilhões, +26% em moeda constante
|
|
Accenture plc
|
4º trimestre do exercício de 2026, 31 de agosto
|
US$ 18,7 bilhões
|
+6% divulgado / +7% em moeda local
|
Margem operacional GAAP de 15,3%
|
Reservas de US$ 22,2 bilhões; FCF trimestral de US$ 2,8 bilhões
|
Os períodos e as definições são comparações aproximadas. Microsoft e IBM abrangem o trimestre de junho; a Accenture abrange agosto. A margem da Microsoft é a receita operacional de US$ 40,6 bilhões dividida pela receita de US$ 90,0 bilhões. A margem pré-impostos não-GAAP da IBM inclui um conjunto diferente de ajustes e efeitos de financiamento. A SAP reporta sob as IFRS em EUR; o crescimento e a carteira de pedidos são mantidos nas unidades originais. Esses dados apoiam comparações empresariais, não uma tabela classificatória de margens ordenada mecanicamente.
A Microsoft é a vencedora mais clara na monetização atual de nuvem: o crescimento do Azure indica uma expansão muito mais rápida no consumo de infraestrutura do que a receita total da IBM. A SAP está se destacando na migração para a nuvem empresarial e no crescimento da carteira de pedidos. O crescimento mais recente da receita da Accenture é mais forte do que o da IBM Consulting, o que sugere que a oportunidade de implementação está disponível, mas que a execução recente da IBM ficou atrás desse parâmetro. Essas observações não comprovam movimentos de participação em mercados idênticos, pois as composições de negócios das empresas diferem.
Dentro da IBM, Red Hat e Dados são os atuais vencedores em crescimento, enquanto Processamento de Transações e IBM Z foram os perdedores de receita no 2º trimestre. Chamar estes últimos de estruturalmente obsoletos iria além das evidências; considerar seu declínio irrelevante também seria errado. Eles continuam economicamente importantes e podem influenciar os gastos dos clientes no restante do portfólio. Uma recuperação nas grandes transações teria, portanto, importância desproporcional para o debate geral sobre crescimento.
A IBM é uma beneficiária estratégica líquida da complexidade da IA híbrida, porque a governança, a escolha de implantação e a integração se adequam às suas capacidades. Atualmente, é uma beneficiária mais fraca do crescimento realizado do que os pares de nuvem e aplicativos de crescimento mais rápido. Sua rota mais forte para melhorar a economia é vender mais software dentro de um relacionamento existente, preservando ao mesmo tempo o controle do cliente em todos os ambientes. Seu principal risco competitivo é que um fornecedor de aplicativos ou uma plataforma de nuvem agregue orquestração e governança suficientes para reduzir a necessidade de outra camada paga.
A computação quântica exige uma análise separada. A concessão finalizada pelo Departamento de Comércio de até USD 1 bilhão à Anderon apoia o desenvolvimento de manufatura; ela não estabelece demanda comercial, lucro ou recebimento de recursos da subvenção no curto prazo, no trimestre atual. A opcionalidade de pesquisa pode se tornar valiosa, mas este relatório não atribui nenhum prêmio separado à computação quântica. O cenário de fluxo de caixa deve se sustentar na atual franquia empresarial.
5. Principais Riscos
-
Licenças atrasadas se tornam negócios perdidos. Se o crescimento orgânico de software permanecer estagnado ou negativo e o Processamento de Transações continuar profundamente negativo, a explicação baseada em timing se torna menos persuasiva. Uma menor absorção de receita restringiria o lucro e prejudicaria o múltiplo de FCF.
-
A recuperação de caixa continua sendo impulsionada por financiamento. Se o OCF segundo GAAP crescer enquanto a geração de caixa, excluindo contas a receber de financiamento, estagnar, a melhora da liquidez apresentada nos números principais não validaria a tese operacional. Um corte no FCF anual reduziria diretamente o denominador da avaliação.
-
A integração de aquisições enfraquece os retornos. Se as vendas cruzadas decepcionarem ou os gastos com retenção e integração aumentarem, o crescimento adquirido poderá consumir mais caixa do que o esperado. Uma dívida principal mais alta restringiria então os dividendos, a flexibilidade de investimento e futuras aquisições.
-
Os orçamentos de IA contornam as camadas pagas de software da IBM. Se os clientes consolidarem governança, desenvolvimento e agentes nos contratos de aplicações ou nuvem existentes, a adoção poderá crescer sem receita comparável para a IBM. A pressão sobre preços reduziria as margens incrementais na ponte operacional.
-
As medidas de produtividade prejudicam a capacidade de entrega. Se as reduções de despesas comprometerem a cobertura de vendas especializadas ou a execução de consultoria, os ganhos de margem no curto prazo poderão ser seguidos por reservas e renovações mais fracas. Isso reduziria a sustentabilidade da conversão de caixa presumida.
-
O ciclo de infraestrutura prolonga a desaceleração. Adiamentos adicionais no IBM Z e em contratos empresariais associados pressionariam simultaneamente hardware e software. A deterioração do mix trimestral poderia compensar o crescimento recorrente de assinaturas.
-
A opcionalidade intensiva em capital se expande antes da monetização. Investimentos em computação quântica ou novos compromissos que superem os retornos de caixa poderiam aumentar as necessidades de capital. O apoio governamental reduz parte do ônus de financiamento, mas não elimina o risco de execução ou comercialização.
6. Lista de verificação de monitoramento
Os itens a seguir são limiares de pesquisa, não orientações da empresa nem consenso de mercado verificado. Eles foram concebidos para tornar a tese falseável na divulgação do 3º trimestre e nas atualizações subsequentes.
-
Crescimento orgânico de software: acima de 3% fortaleceria o cenário de recuperação; estabilidade ou queda o enfraqueceria. Separe a contribuição de aquisições do crescimento comparável.
-
Demanda recorrente: crescimento sustentado de dois dígitos da Red Hat e crescimento de ARR acima dos mais recentes 8% seriam construtivos, desde que a ponte de aquisição seja divulgada. Uma base reportada maior com demanda subjacente mais fraca não se qualificaria.
-
Recuperação de transações: um movimento do crescimento de Processamento de Transações em moeda constante em direção a zero apoiaria a explicação de negócios adiados; outra queda próxima de 9% aumentaria a preocupação estrutural.
-
Progresso de caixa: manter o objetivo anual implícito de FCF de aproximadamente USD 15,7 bilhões e examinar a exigência restante do 4º trimestre. Um corte para menos de USD 15 bilhões enfraqueceria a margem de segurança da avaliação, mesmo que o LPA ajustado se mantenha.
-
Crescimento e margem de consultoria: crescimento da receita acima de 3% em moeda constante, com margem do segmento de pelo menos 12%, indicaria uma combinação mais saudável entre crescimento e lucratividade; ganhos de margem com receita em queda oferecem uma confirmação mais fraca.
-
Dívida principal: uma queda em relação aos USD 48,9 bilhões de junho apoiaria a disciplina de capital. Um aumento sem um caso transparente de aquisição ou retorno sobre investimento o enfraqueceria.
-
Monetização de IA e divulgação de investimentos: procure implementações de produção pagas identificáveis, renovações, receita incremental de software e custos associados para Bob e produtos de orquestração. Anúncios e participações em empresas de risco, por si só, não alteram o modelo de lucros.
Limite de informações relevantes: não estão incluídos resultados financeiros do 3º trimestre, consenso de lucros ao vivo verificado de forma independente ou movimento implícito pelas opções. As demonstrações financeiras públicas mais recentes são do 2º trimestre/1º semestre de 2026. Todos os cenários de avaliação e limites operacionais são premissas deste relatório. A próxima divulgação pode alterar materialmente a conclusão. O HTML oficial de negociação preenchido da LBank foi verificado por HTTP de linha de comando em 21 de outubro; ele estabelece a interface de mercado observada do token, não a profundidade executável nem a propriedade legal direta de ações da IBM.
7. Fontes
-
Negociação Spot IBMON/USDT | LBank (https://www.lbank.com/trade/ibmon_usdt) — 2026-10-21; interface de negociação preenchida arquivada; a cotação do token não é a cotação da ação da NYSE.
-
-
-
-
IBM DIVULGA RESULTADOS DO SEGUNDO TRIMESTRE (https://newsroom.ibm.com/2026-07-22-IBM-RELEASES-SECOND-QUARTER-RESULTS) — 2026-07-22; trimestre e seis meses encerrados em 2026-06-30; dados GAAP e não GAAP reconciliados.
-
-
-
-
Relatório anual da IBM de 2025 (https://www.ibm.com/downloads/documents/us-en/15db52348fc203a4) — Ano encerrado em 2025-12-31; referência anual de FCF e contexto contábil.
-
-
-
-
-
-
-



 Transferência