Autor: LBank Research Analista: Ludo
Aviso Legal: Este relatório é compilado e analisado com base em informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisas. Não constitui aconselhamento de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações da empresa, as avaliações, os preços de mercado e as expectativas de consenso aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão Principal
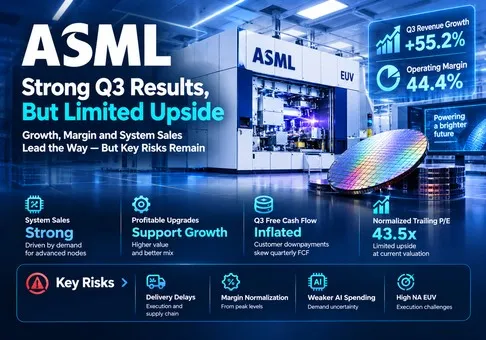
Julgamento geral: a ASML Holding N.V. é uma franquia excepcional de equipamentos para semicondutores, mas a ação já precifica uma execução substancial. A aproximadamente 43,5x os lucros dos últimos 12 meses, após um ajuste ilustrativo pelo ganho de reavaliação da Mistral AI, a avaliação está esticada e a relação risco/retorno no curto prazo exige cautela. A variável decisiva é a rapidez com que a demanda contratada dos clientes se transforma em capacidade de produção aceita e rentável.
-
A aceleração do crescimento é economicamente significativa. A receita do 3º trimestre subiu 55,2% em relação ao ano anterior, e a margem operacional atingiu 44,4%. Essa combinação sustenta uma base de lucros mais forte; também significa que os investidores devem avaliar se as atualizações incrementais e as entregas de equipamentos conseguem sustentar a melhora, em vez de extrapolar um único trimestre.
-
O EPS reportado superestima a melhora nos lucros recorrentes. Um ganho de EUR 509,7 milhões em investimentos de capital contribuiu com EUR 12,93 para o LPA diluído. A utilização da taxa efetiva de imposto trimestral de 16,1% como alocação ilustrativa resulta num ajuste de EUR 1,12 por ação. Esta é a nossa normalização analítica, não o LPA ajustado reportado pela empresa nem um resultado fiscal específico do investimento divulgado com precisão.
-
A entrada de caixa melhora a resiliência financeira, mas vem acompanhada de uma obrigação de entrega. O FCF do terceiro trimestre foi de EUR 11,3504 mil milhões. Os adiantamentos de clientes foram um importante motor, e os passivos contratuais não correntes aumentaram acentuadamente. A futura entrega de ferramentas consome a obrigação financiada por caixa; anualizar o FCF trimestral sobrestimaria materialmente o caixa distribuível sustentável.
-
As perspetivas melhoram, embora menos dramaticamente do que sugere o destaque dos resultados trimestrais. A previsão de vendas para o ano completo passa de EUR 43–45 mil milhões para EUR 44–45 mil milhões, um aumento de 1,1% no ponto médio. O limite inferior mais elevado reduz a incerteza quanto ao risco de queda. Isto não estabelece, por si só, um novo regime de avaliação plurianual.
-
Um prêmio é justificável; uma valorização fácil, não. O fechamento da Nasdaq em 14 de outubro, de USD 1,650.00, e a conversão pelo BCE no mesmo dia de EUR 1 = USD 1.1195 implicam 42.1x o EPS diluído reportado dos últimos 12 meses de EUR 35.00 e 43.5x nosso valor normalizado de EUR 33.88. A ação exige crescimento contínuo dos lucros mesmo após a queda no dia da divulgação dos resultados.
Nosso EPS diluído recorrente ilustrativo para o exercício de 2026 é de EUR 41.20. Ele combina o EPS diluído de nove meses com uma ponte operacional do 4T, usando receita de EUR 14.7 bilhões, margem bruta de 57%, despesas operacionais de EUR 1.6 bilhão, imposto de 17% e 383.5 milhões de ações diluídas, ao mesmo tempo em que remove a contribuição estimada da reavaliação no 3T. Assumimos zero de receita incremental de juros e de equivalência patrimonial no 4T. À taxa de câmbio informada, o preço é de cerca de 35.8x esse lucro modelado. Este é um cenário elaborado internamente, não uma orientação de EPS da administração nem consenso.
Para 2027, uma análise ilustrativa de sensibilidade de EPS/múltiplo torna a dependência concreta: EUR 45 a 30x traduz-se em USD 1.511, aproximadamente 8,4% abaixo do fechamento de referência; EUR 50 a 35x resulta em USD 1.959, cerca de 18,7% acima; EUR 60 a 40x resulta em USD 2.687, cerca de 62,8% acima. Estes são cenários aritméticos condicionais, excluem dividendos e pressupõem câmbio inalterado. O cenário superior exige tanto lucros excecionais como um prémio persistente. A interpretação base é a de uma empresa forte cuja avaliação deixa margem limitada para atrasos na produção ou margens mais fracas nas atualizações.
2. Visão Geral da Empresa, Mix de Negócios e Métricas Operacionais Principais
A ASML vende os equipamentos de litografia que transferem padrões de circuitos para wafers, além de software, equipamentos de medição, manutenção e atualizações. Seus clientes são fabricantes de semicondutores, e não clientes de nuvem que compram serviços de computação. Os gastos de desenvolvedores de IA chegam à ASML por meio da demanda por chips, da economia de fabricação, dos orçamentos de capital dos clientes, da prontidão das fábricas e da eventual aceitação dos equipamentos. Cada etapa intermediária pode alterar o momento do reconhecimento de receita.
A receita do sistema depende dos volumes de ferramentas, da configuração, da combinação de tecnologias e das condições de reconhecimento. A Gestão da Base Instalada monetiza os equipamentos já presentes nas fábricas por meio de opções de serviço e de campo. Portanto, o negócio gera receita tanto com nova capacidade de fabricação quanto com maior produção da capacidade existente. Esta última pode ser particularmente atrativa quando os clientes precisam de capacidade de processamento de wafers antes de uma nova fábrica estar pronta. O lucro operacional separado para EUV, DUV e serviços não é divulgado nos materiais utilizados aqui, portanto sua contribuição para o lucro não pode ser atribuída com precisão.
|
Negócio / exposição
|
Receita do 3º trimestre de 2026
|
Função e economia
|
|
Sistemas EUV
|
Cerca de EUR 4,1 bilhões
|
Padronização de lógica avançada e DRAM; inclui um sistema High NA; subcategoria das vendas de sistemas.
|
|
Sistemas não EUV
|
Cerca de EUR 4,3 bilhões
|
Vendas de sistemas DUV e outros sistemas não EUV; exposição mais ampla a nós tecnológicos e regiões geográficas.
|
|
Vendas líquidas de sistemas
|
EUR 8,3732 bilhões; 71,8% do total
|
Receita de equipamentos de capital; Lógica 54% / Memória 46%; a aceitação e o mix afetam o cronograma.
|
|
Gestão da Base Instalada
|
EUR 3,2888 bilhões; 28,2% do total
|
Serviços e opções de campo, incluindo atualizações de produtividade; o mix de atualizações de alta margem ajudou o 3º trimestre.
|
|
Litografia holística
|
Incluído acima; nenhum lucro segmentado separado divulgado
|
Metrologia, software e otimização de processos melhoram o rendimento e a integração dos clientes.
|
EUV e não EUV são componentes das vendas líquidas de sistemas; não devem ser adicionados novamente a esse subtotal. Seus valores arredondados são das declarações preparadas de 14 de outubro. As participações na receita utilizam as demonstrações financeiras. As porcentagens de Lógica e Memória referem-se às vendas de sistemas, não à receita consolidada. “Gestão da Base Instalada” inclui atualizações cujo cronograma e margens podem diferir substancialmente das taxas recorrentes de manutenção.
Principais métricas operacionais e variações
A comparação de resultados mais clara é com a própria orientação anterior da ASML. A receita do 3º trimestre superou o ponto médio de EUR 11,5 bilhões em EUR 162 milhões, ou 1,4%, enquanto a margem bruta excedeu o ponto médio de 56% em 1,5 ponto percentual. Isso demonstra uma melhoria real na execução, sem depender de números secundários de consenso conflitantes que misturam euros, dólares e LPA básico versus diluído. Não publicamos uma estimativa não verificada de superação/frustração do consenso.
|
Métrica / evento
|
Referência anterior
|
Observação atual
|
Interpretação de investimento
|
|
Vendas líquidas do 3º trimestre, EUR bilhões
|
2º trimestre de 2026: 9,3265
|
11,6620
|
Crescimento sequencial de 25,0%; 55,2% acima do 3º trimestre de 2025.
|
|
Vendas do 3º trimestre versus orientação anterior
|
EUR 11,0–12,0 bilhões
|
EUR 11,6620 bilhões
|
1,4% acima do ponto médio, abaixo do limite superior; compare com a orientação da empresa.
|
|
Margem bruta do 3º trimestre
|
Orientação anterior: 55–57%
|
57,5%
|
1,5 ponto percentual acima do ponto médio; o mix de atualizações é importante.
|
|
Orientação para vendas / margem bruta do 4º trimestre
|
Nova previsão de outubro
|
EUR 14,2–15,2 bilhões / cerca de 57%
|
O ponto médio exige aproximadamente 26,1% de crescimento sequencial da receita.
|
|
Orientação de receita para o exercício de 2026
|
EUR 43–45 bilhões
|
EUR 44–45 bilhões
|
Piso elevado; ponto médio sobe 1,1%; teto inalterado.
|
|
Orientação de margem bruta para o exercício de 2026
|
54–56%
|
Cerca de 56%
|
Maior rentabilidade anual esperada.
|
|
Retorno de capital
|
3º trimestre de 2026
|
Cerca de EUR 4,1 bilhões em recompras
|
Dividendo intermediário de EUR 1,88 pagável em 4 de novembro.
|
|
Roteiro de fornecimento
|
Intenção de expansão de capacidade em 2027
|
30% para EUV de baixa NA e imersão DUV
|
Capacidade, produção e vendas reconhecidas continuam sendo métricas diferentes.
|
O novo ponto médio para o 4º trimestre implica aproximadamente EUR 11,0 bilhões em receita de sistemas se a Gestão da Base Instalada atingir a expectativa da administração de cerca de EUR 3,7 bilhões. Isso exigiria um grande aumento nas vendas de sistemas. A faixa anual é consistente com um quarto trimestre forte, mas a importância relativa do momento da aceitação aumenta à medida que a meta de entregas de fim de ano cresce.
Para a seleção de pesquisa, os Futuros ASMLUSDT, o Spot AMDON/USDT e o Spot COSTON/USDT foram abertos antes de a empresa ser selecionada. Cada um exibiu uma interface de negociação; o mapeamento da entidade foi verificado em relação às informações de ações da LBank ou aos avisos oficiais de listagem. A ASML foi coberta pela última vez em 2 de julho, fora da janela de exclusão de 90 dias, enquanto a Costco foi coberta em 9 de outubro. A divulgação da ASML de 14 de outubro fornece o mais forte gatilho imediato de pesquisa específico da empresa neste grupo verificado. Nenhum navegador de desktop ou API da LBank foi utilizado.
O instrumento vinculado é um contrato perpétuo liquidado em USDT. Ele não confere propriedade acionária da ASML nem direitos a dividendos em dinheiro. Seu financiamento, alavancagem, mecanismos de liquidação e base podem gerar um retorno diferente do da ação subjacente. Utilizamos exclusivamente o fechamento das ações na Nasdaq para a avaliação; o preço de referência ao vivo indisponível na interface da LBank é omitido.
3. Qualidade Fundamental
A qualidade do crescimento é forte, a alavancagem operacional é substancial e a liquidez é confortável. Tanto o lucro líquido reportado quanto a conversão de caixa trimestral precisam de normalização. As vendas de sistemas e a Gestão da Base Instalada cresceram juntas, o que é um padrão mais saudável do que um crescimento dependente de um único produto novo. No entanto, atualizações excepcionalmente lucrativas e uma reavaliação de investimentos tornam a margem líquida uma medida isolada inadequada da economia ao longo do ciclo.
|
US GAAP, salvo indicação em contrário; milhões de EUR
|
3T 2025
|
2T 2026
|
3T 2026
|
9M 2026
|
|
Vendas líquidas
|
7,516.0
|
9,326.5
|
11,662.0
|
29,755.4
|
|
Margem bruta
|
51.6%
|
54.0%
|
57.5%
|
55.0%
|
|
Margem operacional
|
32.8%
|
37.1%
|
44.4%
|
39.6%
|
|
Lucro líquido
|
2,124.5
|
2,917.6
|
4,960.4
|
10,634.7
|
|
LPA diluído, EUR
|
5.48
|
7.58
|
12.93
|
27.64
|
|
Fluxo de caixa operacional
|
559.1
|
1,703.0
|
11,797.6
|
11,315.0
|
|
Imobilizado e aquisições de intangíveis
|
315.4
|
386.0
|
447.2
|
1,255.5
|
|
Fluxo de caixa livre, calculado não GAAP
|
243.7
|
1,317.0
|
11,350.4
|
10,059.5
|
|
Caixa e investimentos de curto prazo, final do período
|
5,128.2
|
7,581.5
|
12,735.1
|
12,735.1
|
|
Dívida de longo prazo, final do período; exclui a parcela circulante
|
2,704.7
|
1,984.4
|
1,963.0
|
1,963.0
|
Base da fonte: Demonstrações financeiras da ASML segundo US GAAP do 3º trimestre de 2026, páginas 2–9. O FCF equivale ao fluxo de caixa operacional menos as aquisições de imobilizado e ativos intangíveis. O caixa inclui investimentos de curto prazo. Os valores do balanço patrimonial na coluna final são os saldos de 27 de setembro, não as médias de nove meses. A linha de dívida refere-se apenas à dívida de longo prazo; não representa a dívida total e não é usada para afirmar uma posição líquida de caixa precisa.
Conversão de lucro. A margem operacional do 3º trimestre supera o nível do ano anterior em 11,6 pontos percentuais. O ganho com investimento em participação societária fica abaixo do lucro operacional, portanto não explica essa melhora operacional. Ainda assim, opções de campo de alta margem podem tornar temporariamente a margem operacional mais forte do que a que um mix normalizado proporcionaria. Nossa interpretação-base reconhece a melhora do negócio, mas espera uma rentabilidade incremental menos extrema à medida que a produção de hardware aumenta.
Capital de giro. As variações do 3º trimestre nos ativos e passivos contribuíram com EUR 7,0090 bilhões para o fluxo de caixa operacional. Os passivos contratuais não circulantes aumentaram de EUR 3,5703 bilhões no fim de junho para EUR 9,3006 bilhões. Esses são indicadores de apoio do financiamento por clientes e das obrigações futuras de entrega, não uma reconciliação completa de todos os adiantamentos: os passivos contratuais circulantes não são detalhados separadamente no balanço patrimonial resumido. As contas a receber também aumentaram, portanto, um financiamento mais forte por parte dos clientes não elimina o risco de cobrança e aceitação.
Uma verificação cruzada útil é a visão de nove meses. O FCF de EUR 10,0595 bilhões está abaixo do FCF do 3º trimestre porque o primeiro semestre consumiu caixa. Portanto, não é apropriado multiplicar o 3º trimestre por quatro. Mesmo uma simples remoção de toda a contribuição do capital de giro do 3º trimestre seria apenas um ajuste ilustrativo de timing, já que os ciclos normais de estoque, fornecedores e pagamentos de clientes devem permanecer em um modelo de caixa sustentável.
Alocação de capital. Recompras de grande porte reduzem o número de ações e aumentam a participação por ação nos lucros futuros. Seu valor econômico depende da avaliação da recompra e das necessidades futuras de caixa. Os pagamentos antecipados podem financiar a expansão, mas distribuir uma parcela excessiva deles antes da entrega reduziria a flexibilidade caso os clientes adiem os cronogramas. A liquidez deve ser avaliada em relação aos compromissos com fornecedores e às obrigações contratuais, bem como à dívida financeira.
Cadeia reprodutível de operações à avaliação
Comece com vendas de sistemas no T3 de EUR 8,3732 bilhões e Gestão da Base Instalada de EUR 3,2888 bilhões. Suponha, para uma sensibilidade autônoma do próximo trimestre, que a receita de sistemas aumente 20% com mix médio inalterado e que a receita da base instalada suba 10%. A receita passa a ser 8,3732 × 1,20 + 3,2888 × 1,10 = EUR 13,6655 bilhões. Com margem bruta de 56% e despesas operacionais de EUR 1,6 bilhão, o lucro operacional é de EUR 6,0527 bilhões. Com imposto de 17% e 383,5 milhões de ações diluídas, o LPA simplificado é de EUR 13,10, excluindo receitas de juros e investimentos.
Se essa capacidade de geração de lucros persistisse por quatro trimestres, o LPA anual seria de EUR 52,40. A 30x e com o câmbio inalterado, o valor patrimonial indicado seria de aproximadamente USD 1.760 por ação. Trata-se de uma sensibilidade, não de uma previsão: a premissa de receita está abaixo da nova projeção para o T4, e a sazonalidade trimestral impede a anualização automática. Seu objetivo é mostrar que um forte crescimento de volume ainda pode gerar uma valorização modesta das ações se o múltiplo se comprimir.
Para o fluxo de caixa, o mesmo trimestre simplificado gera um lucro líquido de 5,0237 mil milhões de EUR. Assuma depreciação e amortização de 0,26 mil milhões de EUR, compras de investimento de 0,45 mil milhões de EUR, nenhum outro ajustamento não monetário e variação líquida nula do capital circulante. O FCF ilustrativo é então de 4,8337 mil milhões de EUR. Uma saída de capital circulante de 2,0 mil milhões de EUR reduzi-lo-ia para 2,8337 mil milhões de EUR sem alterar o EPS. Isto explica diretamente por que os pagamentos antecipados e a cadência de entregas devem acompanhar o modelo de resultados.
A variável mais importante é a entrega de capacidade rentável e geradora de caixa. As contagens de ferramentas, por si só, não captam o mix de produtos; as encomendas, por si só, não captam a prontidão para entrega; o EPS, por si só, não capta o capital circulante financiado pelos clientes. A tese fortalece-se quando os três melhoram em conjunto ao longo de vários trimestres.
4. Panorama do Setor e Competitivo
O setor relevante é o de equipamentos de fabricação de wafers e suporte ao ciclo de vida. A litografia estabelece padrões; a deposição e a gravação constroem e removem materiais; a inspeção e a metrologia ajudam os fabricantes a alcançar rendimento. Essas etapas competem por orçamentos de capital, mas frequentemente são complementares. Comparar as vendas corporativas totais é útil para avaliar escala e exposição ao ciclo, mas não constitui um cálculo válido da participação no mercado de litografia.
|
Camada do setor
|
Posição / escala verificada
|
Concorrência relevante
|
Implicação para a avaliação
|
|
Litografia EUV
|
Liderança comercial em EUV; cerca de EUR 4,1 bilhões em vendas de sistemas no 3º trimestre
|
Nenhum comparador de EUV equivalente na tabela de pares
|
Sustenta um prêmio de escassez; a demanda precisa se converter em ferramentas aceitas.
|
|
Litografia DUV
|
Incluída em cerca de EUR 4,3 bilhões em vendas de sistemas não EUV
|
Canon e Nikon são concorrentes diretas em DUV
|
Os gastos com nós maduros e os preços podem enfraquecer independentemente da IA.
|
|
Base instalada e produtividade
|
Receita de EUR 3,2888 bilhões no 3º trimestre
|
Concorrência pelo orçamento dos clientes com novas ferramentas e outras melhorias de processo
|
Monetização robusta; as atualizações têm uma cadência diferente dos contratos de serviço.
|
|
Engenharia de materiais e gravação
|
A Applied Materials e a Lam Research são líderes em equipamentos em segmentos adjacentes
|
Diferentes etapas do processo; não são substitutos de EUV
|
Os gastos com IA podem sustentar vários fornecedores simultaneamente.
|
|
Controle de processos
|
Receita trimestral da KLA de US$ 3,658 bilhões
|
Inspeção, metrologia e orçamentos sobrepostos de otimização
|
A complexidade cria demanda complementar; não há uma afirmação generalizada sobre participação no mercado de equipamentos.
|
A posição mais atraente no setor pertence a um fornecedor cuja tecnologia se torna mais necessária à medida que a complexidade de fabricação dos clientes aumenta. A ASML se beneficia quando a Lógica avançada e a DRAM exigem maior intensidade litográfica. A exposição ao mercado de memória também cria ciclicalidade: preços mais fortes de semicondutores podem acelerar os planos de capacidade, enquanto uma correção de estoques pode adiá-los. Horizontes de planejamento mais longos melhoram a visibilidade da produção, mas não eliminam esse ciclo.
|
Empresa / período
|
Receita / crescimento
|
Rentabilidade, GAAP
|
Fluxo de caixa ou indicador operacional
|
|
ASML Holding N.V.; 3º trimestre encerrado em 27 de setembro de 2026
|
EUR 11,662 bilhões; +55,2% em relação ao ano anterior
|
Margem bruta de 57,5%; margem operacional de 44,4%
|
FCF de EUR 11,3504 bilhões; fortemente influenciado por adiantamentos.
|
|
Applied Materials, Inc.; 3º trimestre do exercício fiscal de 2026 encerrado em 26 de julho
|
USD 9,115 bilhões; +24,8% em relação ao ano anterior
|
Margem bruta de 50,3%; margem operacional de 33,7%
|
OCF de USD 3,04 bilhões; FCF de USD 2,330 bilhões.
|
|
Lam Research Corporation; trimestre encerrado em 28 de junho de 2026
|
USD 6,722238 bilhões; +30,0% em relação ao ano anterior
|
Margem bruta de 51,7%; margem operacional de 37,4%
|
Receita de suporte ao cliente e outras receitas de USD 2,472390 bilhões.
|
|
KLA Corporation; 4º trimestre do exercício fiscal de 2026 encerrado em 30 de junho
|
USD 3,658 bilhões; +15,2% em relação ao ano anterior
|
Lucro líquido de USD 1,363 bilhão; margem líquida de 37,3%
|
OCF de USD 906,4 milhões; FCF de USD 817,1 milhões.
|
Os dados das empresas comparáveis referem-se aos últimos trimestres divulgados identificados até 15 de outubro. Os períodos variam em até três meses e as moedas diferem. O crescimento é calculado com base no trimestre correspondente do ano anterior de cada empresa; as margens seguem o GAAP. A margem líquida da KLA não é comparável às margens operacionais das empresas comparáveis. As definições de FCF e os padrões de pré-pagamento dos clientes diferem; não são aplicados conversão cambial nem cálculo de participação na receita entre empresas.
Quem está vencendo? A ASML é uma beneficiária líquida da complexidade dos nós avançados e da monetização da base instalada. A Lam Research também se beneficia por meio de gravação, deposição e gastos com ciclo de vida; tanto sua receita de sistemas quanto de suporte aumentaram no trimestre de junho. A Applied Materials se beneficia da engenharia de materiais e do encapsulamento avançado, com receita recorde e margens mais robustas. A KLA monetiza o custo crescente dos erros de rendimento à medida que os processos se tornam mais complexos. Seus resultados corroboram um amplo ciclo de investimentos em equipamentos, em vez da tese de que todos os gastos incrementais revertem para a ASML.
Quem está perdendo? Nossa avaliação estrutural é que os fornecedores concentrados em ferramentas mais antigas e comoditizadas enfrentam o maior risco de perder participação relativa no orçamento quando os clientes priorizam a produtividade em nós avançados. Canon e Nikon competem diretamente em DUV, mas as evidências citadas não estabelecem que qualquer uma delas tenha perdido participação de mercado mensurada no 3º trimestre de 2026. Portanto, identificamos a categoria sob pressão e os concorrentes diretos sem inventar uma estatística atual de perda de participação. A própria exposição da ASML a nós maduros pode participar desse segmento mais fraco.
O fosso competitivo também contém uma dependência. Uma rede de fornecedores altamente especializados é difícil de replicar, mas também difícil de expandir rapidamente. A disponibilidade de óptica crítica pode limitar um fabricante de equipamentos que, de outra forma, seria dominante. Portanto, um plano de capacidade pode sustentar o poder de precificação e, simultaneamente, limitar as vendas no curto prazo. O prêmio de valuation correto recompensa uma economia durável e uma execução disciplinada; não deve tratar a demanda não atendida como lucro já reconhecido.
A EUV High NA adiciona oportunidade de produto de longo prazo e complexidade de execução. Qualificação, economia dos clientes, produtividade e adoção na produção importam mais do que marcos de demonstração. Os clientes podem melhorar a produtividade existente da Low NA enquanto avaliam a High NA, alterando a composição e o momento da receita da ASML. Isso pode ser economicamente atraente mesmo quando o cronograma de entrega de novas ferramentas em destaque muda.
5. Principais Riscos
-
A expansão da oferta fica atrás dos compromissos. Se óptica crítica, componentes ou mão de obra treinada impedirem o aumento planejado de capacidade, as entregas e aceitações atrasam. A receita é adiada, enquanto os gastos com P&D e infraestrutura continuam, reduzindo a alavancagem operacional e o múltiplo que os investidores pagarão por lucros distantes.
-
Os pré-pagamentos dos clientes deixam de aumentar ou se revertem. Uma pausa nos novos depósitos combinada com o cumprimento dos compromissos existentes pode reduzir acentuadamente o OCF, mesmo durante o crescimento da receita. Isso enfraquece a capacidade de recompra de ações e expõe avaliações baseadas no FCF anualizado do terceiro trimestre.
-
O mix de atualizações se normaliza. Se o crescimento da base instalada se tornar mais voltado a serviços ou se as atualizações de produtividade se tornarem menos rentáveis, a margem bruta poderá cair abaixo do novo patamar. Com uma avaliação elevada, uma mudança modesta na margem pode provocar uma reprecificação das ações maior do que a mudança na receita sugere.
-
Os gastos com IA desaceleram ou a capacidade de memória excede a demanda. Se os retornos dos clientes sobre a nova infraestrutura forem decepcionantes ou os estoques de memória voltarem a crescer, os compromissos com equipamentos poderão ser adiados. O caminho vai dos orçamentos das fábricas ao cronograma de pedidos, aos calendários de aceitação e às expectativas de lucros recorrentes.
-
As restrições à exportação se ampliam. A menor capacidade de entregar ou prestar manutenção em ferramentas restritas reduziria a receita acessível e a monetização da base instalada. O impacto depende do licenciamento e do escopo de produtos reais; este relatório não pressupõe uma nova restrição não verificada.
-
A comercialização de High NA demora mais. A qualificação tardia ou uma economia do cliente mais fraca adiariam a receita de produtos premium enquanto os gastos com desenvolvimento permanecem. Os produtos existentes podem amortecer o impacto, mas talvez não sustentem o mesmo múltiplo de crescimento de longo prazo.
-
A aparência financeira obscurece o desempenho operacional. Novas reavaliações de investimentos, mudanças na composição tributária, oscilações entre euro e dólar ou recompras agressivas podem movimentar o LPA independentemente da economia das ferramentas. Investidores que capitalizam esses efeitos como crescimento operacional permanente correm o risco de superestimar o poder intrínseco de geração de lucros.
6. Lista de Verificação de Monitoramento
-
Receita reconhecida no 4T: EUR 14,2–15,2 bilhões é a faixa da empresa. Uma entrega abaixo do limite inferior sem uma explicação estrutural compensatória enfraquece a confiança na execução.
-
Margem bruta e mix de atualizações: Cerca de 57% é a orientação para o 4T. Uma queda sustentada abaixo de 55%, nosso limite analítico de alerta, colocaria em xeque a tese de crescimento com altas margens.
-
Gestão da Base Instalada: Compare o 4T com a expectativa da administração de aproximadamente EUR 3,7 bilhões e diferencie upgrades de manutenção. O crescimento com rentabilidade estável reforça a durabilidade dos lucros.
-
Conversão de caixa ao longo de um ano móvel: Acompanhe conjuntamente o FCO, as compras de investimentos, as contas a receber e os passivos contratuais circulantes e não circulantes. Nosso gatilho de alerta é dois trimestres consecutivos de crescimento da receita acompanhados de FCF negativo, a menos que gastos de expansão divulgados expliquem a divergência.
-
Entrega de capacidade: Avalie o progresso em relação à intenção de expansão de 30% da capacidade até 2027 para EUV de baixa NA e imersão DUV. Rebaixamentos ou atrasos repetidos na aceitação enfraquecem o prêmio; capacidade não deve ser confundida com vendas contratadas.
-
EPS recorrente versus preço: Recalcule o múltiplo normalizado dos últimos 12 meses e a ponte do 4T após cada divulgação. O crescimento sustentado dos lucros pode tornar a avaliação atual mais razoável; um múltiplo acima de 40x com desaceleração do crescimento recorrente reforçaria a cautela.
-
Eventos com data definida: Pagamento de dividendos intermediários em 4 de novembro de 2026 e Dia do Mercado de Capitais em 10 de junho de 2027. O dividendo é um evento de ações e não implica pagamento aos detentores de contratos perpétuos. No Dia do Mercado de Capitais, o foco será a economia da capacidade e os requisitos de capital, bem como a oportunidade endereçável.
7. Fontes
Todas as fontes foram verificadas em 15 de outubro de 2026. Os dados financeiros estão em EUR, salvo quando USD for explicitamente indicado. Os períodos financeiros seguem o trimestre fiscal da ASML encerrado em 27 de setembro. Os cálculos utilizam dados não arredondados quando disponíveis. O fechamento da Nasdaq usa a StockAnalysis; a observação de USD 1.649,44 da ChartExchange é uma verificação cruzada da última negociação, uma diferença de 0,034% que não afeta a tese. A taxa de câmbio do BCE é uma conversão de referência dos lucros, não a taxa de câmbio histórica utilizada para gerar esses lucros.
Nenhum conjunto de dados de consenso pago ou transcrição completa de perguntas e respostas estava disponível. Consequentemente, o relatório compara os resultados com as projeções da empresa e identifica todas as sensibilidades de LPA futuro e de avaliação como premissas dos analistas. A ASML é uma emissora privada estrangeira que reporta sob o Formulário 20-F e divulga resultados intermediários; não se pressupõe um Formulário 10-Q de empresa doméstica dos EUA. A taxa de financiamento e o preço de marcação ao vivo da LBank não estavam disponíveis, portanto a análise da ação subjacente não pode determinar o custo de manutenção nem o valor executável de ASMLUSDT.
-
-
-
-
-
-
Relatório Anual de 2025 da ASML (https://www.asml.com/investors/annual-report/2025) — exercício fiscal de 2025; receitas e rentabilidade históricas segundo os US GAAP.
-
-
Formulário 20-F de 2025 da ASML (https://www.sec.gov/Archives/edgar/data/937966/000162828026011378/asml-20251231.htm) — exercício fiscal de 2025; arquivamento na SEC localizado; o HTML completo excede o limite de tamanho do leitor. A discussão sobre o negócio foi verificada em relação ao extrato oficial do relatório anual.
-
-
-
-
-
Preços históricos da ASML (https://chartexchange.com/symbol/nasdaq-asml/historical/) — Verificação cruzada secundária; última negociação exibida: US$ 1.649,44 às 15:59:58 EDT em 14 de outubro, distinta da convenção de preço de fechamento acima.
-
Taxas de câmbio de referência do euro (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html) — 14 de outubro de 2026; EUR 1 = USD 1,1195; conversão de referência, não uma taxa de transação.
-
Negociação de futuros ASMLUSDT | Futuros LBank (https://www.lbank.com/futures/asmlusdt) — Aberto em 15 de outubro de 2026 pelo leitor web e HTML de linha de comando; contrato perpétuo ASMLUSDT, controles de margem e interface Abrir Long/Abrir Short visíveis.
-
-
-
-
-



 Transferência