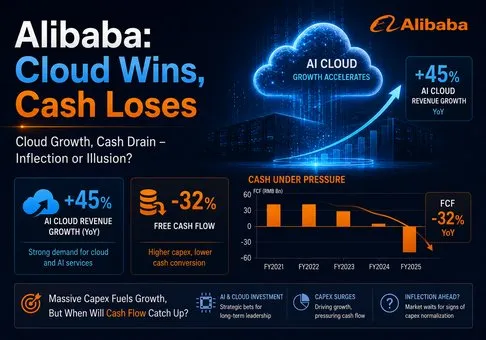
Autor: LBank Research Analista: Ludo
Par de Negociação: BABAUSDT(https://www.lbank.com/trade/babaon_usdt)
Aviso legal: Este relatório foi compilado e analisado com base em informações publicamente disponíveis e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisas. Não constitui conselho de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retorno. As operações, avaliações, preços de mercado e expectativas de consenso da empresa aqui discutidos podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão Principal
Julgamento geral: A Alibaba é uma franquia de comércio chinesa excepcional com um negócio de nuvem de IA genuinamente em aceleração, mas as ações são apenas moderadamente atraentes após o ajuste mais recente, porque as aplicações e a infraestrutura de IA estão consumindo mais caixa do que a nuvem está gerando até o momento; a variável decisiva é se os Serviços de Nuvem e Computação de IA conseguem sustentar um crescimento acima de 35%, enquanto as despesas de capital do grupo param de subir mais rápido do que o fluxo de caixa operacional.
-
A inflexão da nuvem é real e comercialmente significativa. A receita dos Serviços de Computação e Nuvem de IA aumentou 45% em relação ao ano anterior, atingindo RMB 48,4 bilhões no trimestre de junho de 2026, enquanto o EBITA ajustado do segmento cresceu 133%, alcançando RMB 5,6 bilhões, e a margem expandiu de 7,2% para 11,6%. A receita de produtos relacionados à IA atingiu RMB 12,4 bilhões, registrando crescimento de três dígitos pelo décimo segundo trimestre consecutivo. Isto já não é uma mera história de demonstração de modelos: a nuvem adicionou RMB 15,0 bilhões em receita trimestral e RMB 3,2 bilhões em EBITA ajustado em relação ao ano anterior, representando uma margem incremental de 21,4%.
-
O grupo não converteu o sucesso da nuvem em melhores resultados econômicos agregados. A receita consolidada aumentou 9%, mas o EBITA ajustado caiu 30% para RMB 27,3 bilhões e a margem operacional GAAP comprimiu de 14% para 6%. A principal ponte é visível: a melhoria de RMB 3,2 bilhões no EBITA de nuvem foi superada por um aumento de RMB 10,6 bilhões nos prejuízos do AI Labs and Applications, enquanto a categoria "Todos os Outros" passou de um pequeno lucro para um prejuízo de RMB 3,3 bilhões. A tese de investimento, portanto, depende da monetização além da infraestrutura, e não apenas de uma demanda de computação mais rápida.
-
A conversão de caixa é a fraqueza central. O fluxo de caixa operacional aumentou 11% para RMB 22,9 bilhões, mas as despesas de capital aumentaram 75% para RMB 67,7 bilhões, gerando uma saída de fluxo de caixa livre de RMB 44,7 bilhões. Em uma base de doze meses acumulados atualizada de forma mecânica, o fluxo de caixa operacional foi de cerca de RMB 78,5 bilhões, as despesas de capital de cerca de RMB 155,1 bilhões e o fluxo de caixa livre definido pela empresa de aproximadamente RMB 72,5 bilhões negativos. O balanço patrimonial pode financiar esta fase, mas o perfil de lucros atual não.
-
A colocação de HK$ 80 bilhões é estrategicamente racional, mas economicamente onerosa para os atuais detentores. A Alibaba precificou 710 milhões de novas ações ordinárias a HK$ 112,70, equivalente a cerca de 3,8% da média ponderada básica de ações ordinárias do trimestre de junho, e destinou todos os recursos líquidos para IA full-stack. O montante arrecadado equivale a apenas 1,18 trimestre das despesas de capital do trimestre de junho. Captar recursos via emissão de ações após recomprar ações e mantendo uma liquidez substancial sinaliza que a gestão espera que as necessidades de infraestrutura de IA permaneçam excepcionalmente pesadas, além de transferir parte desse risco de execução para os acionistas por meio da diluição.
-
O valuation não é caro em relação às vendas, mas é exigente quanto aos lucros de caixa atuais. No fechamento do ADR de 21 de agosto a 119,34 e com o número básico de ações do trimestre de junho, o valor patrimonial calculado mecanicamente foi de cerca de 278,5 bilhões. Após subtrair aproximadamente 30,6 bilhões de investimentos líquidos, o valor da empresa (enterprise value) foi de cerca de 247,9 bilhões, ou 1,6 vez a receita acumulada atualizada mecanicamente. No entanto, isso equivaleu a aproximadamente 26 vezes o EBITA ajustado acumulado e 40 vezes o lucro líquido não-GAAP acumulado, enquanto o fluxo de caixa livre acumulado foi negativo. Uma perspectiva favorável se fortalece se o crescimento da nuvem permanecer acima de 35%, a margem EBITA de nuvem exceder 15% e as despesas de capital trimestrais caírem abaixo de RMB 55 bilhões; ela enfraquece se o crescimento da nuvem cair abaixo de 30% antes que as perdas com aplicações de IA diminuam de forma relevante.
Os cálculos de valuation utilizam o fechamento do ADR de 21 de agosto de 2026, a contagem média ponderada oficial de ações do trimestre de junho, o balanço patrimonial de 30 de junho e uma atualização mecânica retroativa que substitui o trimestre de junho de 2025 nos resultados do ano fiscal de 2026 pelo trimestre de junho de 2026. Eles são ferramentas de observação, e não preços-alvo.
2. Visão Geral da Empresa, Mix de Negócios e Métricas Operacionais Principais: O Comércio Financia o Stack de IA, mas o Ônus do Financiamento Está Aumentando
O Alibaba Group é uma empresa global de tecnologia focada em comércio e inteligência artificial full-stack. Suas plataformas de comércio conectam consumidores e comerciantes por meio do Taobao, Tmall, AliExpress, Lazada, Trendyol, marketplaces de atacado, supermercado e entrega sob demanda. A empresa gera receita com taxas de gestão de clientes, comissões, vendas diretas, logística e serviços. O ecossistema de comércio fornece tráfego, relacionamento com comerciantes, dados de transações e geração de caixa.
A AI Cloud and Compute Services combina a Alibaba Cloud com a T-Head Semiconductor. Ela vende capacidade de nuvem pública, infraestrutura de aceleradores de IA, modelos, bancos de dados e software de orquestração para empresas e desenvolvedores. A integração abrange chips proprietários, clusters de computação heterogêneos e o ecossistema de modelos Qwen. A Alibaba reportou uma participação de 38,1% no mercado de nuvem de IA da China em 2025 com base na Omdia, mas essa estimativa é uma definição de mercado de terceiros, e não uma participação em todos os gastos com nuvem na China.
A AI Labs and Applications contém os laboratórios de modelos Qwen, o aplicativo de consumo Qwen e o agente empresarial QwenWork. É estrategicamente importante porque aplicações bem-sucedidas podem criar demanda de inferência para a Alibaba Cloud e alimentar o desenvolvimento de modelos com base no uso no mundo real. Economicamente, continua sendo um portfólio de incubação: a receita do trimestre de junho foi de apenas RMB 3,3 bilhões contra um prejuízo de EBITA ajustado de RMB 13,9 bilhões, refletindo o investimento em modelos e o custo de inferência do Qwen.
Todos os Outros inclui Alibaba Health, mídia digital e entretenimento, Amap, jogos e outros negócios de tecnologia. Adiciona opcionalidade, mas atualmente dilui a lucratividade. A nova estrutura de segmentos torna a escolha de alocação central mais clara do que antes: o lucro do comércio maduro está financiando tanto a expansão lucrativa da nuvem quanto as aplicações de IA deficitárias.
|
Segmento do trimestre de junho de 2026
|
Produtos e clientes
|
Receita
|
YoY
|
Participação na receita consolidada
|
EBITA ajustado / margem
|
Parecer da análise
|
|
Alibaba E-commerce Group
|
Marketplaces domésticos e internacionais, vendas diretas, quick commerce, logística e atacado
|
RMB 205,9 bi
|
4%
|
76,5%
|
RMB 39,7 bi / 19,3%
|
Fonte de lucro duradoura; a fraca atividade de transações na China é compensada pela escala do quick commerce e pela eficiência internacional
|
|
Serviços de Nuvem de IA e Computação
|
Nuvem pública, computação de IA, orquestração e chips T-Head para empresas e desenvolvedores
|
RMB 48,4 bi
|
45%
|
18,0%
|
RMB 5,6 bi / 11,6%
|
Melhor ativo de crescimento e a fonte mais clara de valor corporativo incremental
|
|
Laboratórios e Aplicações de IA
|
Modelos Qwen, app Qwen e QwenWork
|
RMB3,3 bi
|
16%
|
1,2%
|
RMB13,9 bi negativo / 415% negativo
|
Estrategicamente coerente, mas a economia atual de inferência e desenvolvimento destrói o lucro do grupo
|
|
Todos os outros
|
Saúde, entretenimento, Amap, jogos e outros ativos de tecnologia
|
RMB28,8 bi
|
1%
|
10,7%
|
RMB3,3 bi negativo / 11,6% negativo
|
A opcionalidade do portfólio continua sendo um obstáculo e traz risco de impairment
|
|
Não alocados e eliminações
|
Itens corporativos e transações intersegmentos
|
RMB17,5 bi negativo
|
N/M
|
6,5% negativo
|
RMB0,8 bi negativo
|
Reconciliação necessária; as participações dos segmentos não somam 100% antes das eliminações
|
|
Consolidado
|
Comércio mais plataforma de IA full-stack
|
RMB269,0 bi
|
9%
|
100%
|
RMB27,3 bi / 10,2%
|
O crescimento melhorou, mas o retorno consolidado sobre o investimento incremental se deteriorou
|
O ativo mais valioso do grupo continua sendo o flywheel de comércio para nuvem. Aproximadamente 64 milhões de membros 88VIP representam uma base de clientes domésticos de alto consumo, enquanto 250 milhões de usuários usaram recursos de compras com IA por meio do Qwen. A Alibaba pode distribuir agentes em fluxos de trabalho de compras, operações de comerciantes e DingTalk sem pagar taxas a plataformas de terceiros. Essa vantagem de distribuição é difícil de ser replicada por um laboratório de modelos independente.
A limitação é que o próprio comércio não está acelerando. A receita de e-commerce na China caiu 8%; a receita de gestão de clientes caiu 7%, ou cresceu apenas 1% excluindo a contra-receita de um novo programa de desenvolvimento de negócios. O Quick Commerce na China cresceu 45% para RMB 53,3 bilhões e melhorou seus unit economics, mas o forte crescimento aqui reflete, em parte, um mix de receita mais intensivo em capital e logística. O e-commerce internacional caiu 1%, embora o AliExpress tenha alcançado lucro operacional. O comércio continua resiliente, mas sem reaceleração.
Principais Métricas Operacionais e Mudanças
O gatilho imediato é a combinação dos resultados do trimestre de junho da Alibaba, divulgados em 20 de agosto, e seus anúncios de colocação de ações de 23 e 24 de agosto. Os resultados estabeleceram o crescimento de nuvem mais rápido entre os pares de plataformas chinesas selecionados, enquanto a colocação revelou que a administração não está disposta a limitar o investimento em infraestrutura ao fluxo de caixa livre de curto prazo gerado internamente.
|
Métrica ou evento
|
Último valor
|
Comparação YoY / histórica
|
Base contábil ou estatística
|
Implicação
|
|
Receita consolidada
|
RMB 269,0 bilhões
|
Alta de 9%
|
Divulgação da empresa em U.S. GAAP
|
A nuvem e o comércio rápido mais do que compensaram a receita mais fraca do mercado chinês e do comércio internacional
|
|
Serviços de Computação e Nuvem de IA
|
RMB 48,4 bilhões de receita; RMB 5,6 bilhões de EBITA ajustado
|
Receita em alta de 45%; EBITA ajustado em alta de 133%
|
Segmento reformulado; lucro não GAAP
|
Uma margem EBITA incremental de 21,4% mostra que a escala de infraestrutura pode ser lucrativa
|
|
Receita de produtos relacionados à IA
|
RMB 12,4 bilhões
|
Crescimento de três dígitos por 12 trimestres consecutivos
|
Receita de produtos definida pela empresa
|
A demanda é ampla o suficiente para sustentar uma tese de aceleração da nuvem de vários trimestres
|
|
Lucro operacional GAAP
|
RMB 15,2 bi; margem de 6%
|
Queda de 57%; margem caiu de 14%
|
U.S. GAAP
|
Os gastos com IA, um impairment de goodwill e uma provisão para multa da Comissão Europeia superaram o crescimento da receita
|
|
Fluxo de caixa operacional / fluxo de caixa livre
|
RMB 22,9 bi / RMB 44,7 bi negativo
|
Fluxo de caixa operacional em alta de 11%; saída de FCF piorou em RMB 25,9 bi
|
O FCF é igual ao fluxo de caixa operacional menos compras de capital especificadas e ajustes de proteção ao comprador
|
A qualidade dos lucros é fraca porque a construção da infraestrutura absorve mais do que toda a geração de caixa operacional
|
|
Despesas de capital
|
RMB 67,7 bi
|
Alta de 75% em relação a RMB 38,7 bi
|
Divulgação da empresa
|
A taxa de execução do trimestre de junho excede os recursos da nova captação em cinco meses
|
|
Investimentos líquidos / obrigações semelhantes a dívidas
|
RMB 474,5 bi / cerca de RMB 266,5 bi
|
Investimentos líquidos com queda sequencial de RMB 46,3 bi
|
Obrigações semelhantes a dívidas incluem empréstimos bancários, notas seniores, notas conversíveis e bônus permutáveis
|
A liquidez líquida continua substancial, mas a dívida e o capital próprio externo estão financiando cada vez mais o crescimento
|
|
Colocação de ações
|
HK$ 80 bilhões; 710 milhões de novas ações a HK$ 112,70
|
Cerca de 3,8% das ações ordinárias médias ponderadas básicas
|
Fechamento pendente em 26 de agosto
|
Prolonga o fôlego para investimentos em IA, mas dilui a participação por ação e eleva o patamar de exigência para comprovação
|
A mudança mais importante nos lucros a curto prazo é a alavancagem operacional da nuvem. A receita aumentou RMB 15,0 bilhões e o EBITA ajustado aumentou RMB 3,2 bilhões, proporcionando uma margem incremental replicável de 21,4%. Se o segmento crescesse mais 35% a partir da base do trimestre de junho, com uma margem incremental de 20%, somaria aproximadamente RMB 16,9 bilhões à receita trimestral e RMB 3,4 bilhões ao EBITA ajustado. Isso ainda cobriria menos de um terço do prejuízo trimestral atual de RMB 13,9 bilhões do AI Labs. Portanto, a camada de aplicação deve monetizar mais rapidamente ou reduzir os custos de inferência antes que o crescimento da nuvem possa elevar os lucros consolidados de forma relevante.
A colocação também altera a mensagem de alocação de capital. A Alibaba recomprou apenas 162 milhões de ADSs no trimestre de junho e, em seguida, levantou o equivalente a aproximadamente 10,2 bilhões por meio de novas ações. A transação é grande o suficiente para apoiar a expansão da infraestrutura, mas pequena em relação a uma taxa de execução de despesas de capital trimestral de RMB 67,7 bilhões. Ela deve ser interpretada como evidência da confiança da administração na demanda e, ao mesmo tempo, de sua preocupação com a intensidade do financiamento.
3. Qualidade Fundamental: O Balanço Patrimonial é Forte, mas a Qualidade do Fluxo de Caixa Livre se Deteriorou
|
Item
|
FY2024
|
FY2025
|
FY2026
|
Trimestre de junho de 2026 / período acumulado atualizado mecanicamente
|
Parecer da análise
|
|
Receita
|
RMB 941,2 bi
|
RMB 996,3 bi
|
RMB 1.023,7 bi
|
Trimestre de RMB 269,0 bi; RMB 1.045,0 bi acumulados
|
O crescimento reacelerou, liderado pela nuvem de IA e pelo comércio rápido
|
|
Margem operacional GAAP
|
N/A
|
14%
|
5%
|
6% no trimestre de junho versus 14% no ano anterior
|
A alavancagem operacional do grupo é negativa, apesar do crescimento mais rápido da receita
|
|
Lucro líquido
|
RMB 71,3 bi
|
RMB 126,0 bi
|
RMB 102,1 bi
|
Trimestre de RMB 10,4 bi; RMB 70,2 bi acumulados
|
Ganhos de investimentos, impairments e provisões tornam o lucro GAAP uma métrica fraca para a capacidade operacional
|
|
Lucro líquido não GAAP
|
RMB157,5bi
|
RMB158,1bi
|
RMB60,7bi
|
RMB20,7bi no trimestre; RMB47,9bi acumulados
|
Os lucros principais caíram muito mais rápido do que a receita, enfraquecendo o suporte para o valuation atual
|
|
Fluxo de caixa operacional
|
RMB182,6bi
|
RMB163,5bi
|
RMB76,2bi
|
RMB22,9bi no trimestre; RMB78,5bi acumulados
|
A geração de caixa continua positiva, mas é inferior à metade do nível do FY2024
|
|
Fluxo de caixa livre definido pela empresa
|
RMB156,2bi
|
RMB73,9bi
|
RMB46,6bi negativos
|
RMB44,7bi negativos no trimestre; RMB72,5bi negativos acumulados
|
A construção da infraestrutura de IA eliminou a antiga vantagem de retorno de caixa
|
|
Despesas de capital
|
RMB32,1bi
|
RMB86,0bi
|
RMB126,1bi
|
RMB67,7bi no trimestre; RMB155,1bi acumulados
|
A intensidade de capital está aumentando mais rápido do que a receita e a geração interna de caixa
|
|
Investimentos líquidos / obrigações semelhantes a dívidas
|
N/A
|
N/A
|
RMB520,8bi líquidos em março de 2026
|
RMB474,5bi líquidos / RMB266,5bi em obrigações semelhantes a dívidas em junho de 2026
|
A liquidez líquida é forte, mas a reserva está sendo consumida antes do fechamento da colocação
|
Os valores acumulados atualizados mecanicamente equivalem aos resultados do ano fiscal de 2026 menos o trimestre de junho de 2025 mais o trimestre de junho de 2026. O fluxo de caixa livre segue a definição não GAAP do Alibaba. As obrigações semelhantes a dívidas incluem empréstimos bancários circulantes e não circulantes, notas seniores, notas seniores conversíveis e títulos permutáveis; os passivos de arrendamento estão excluídos.
Crescimento e margens. A qualidade da receita é mista. O crescimento da nuvem é de alto valor porque o segmento está expandindo a margem enquanto cresce 45%. O crescimento do quick-commerce é menos valioso por unidade de receita porque a intensidade de fulfillment e de subsídios é estruturalmente maior. A relação custo-receita consolidada subiu de 55,1% para 61,8%, em parte devido ao mix de nuvem e tecnologia e em parte porque os subsídios migraram de despesas de marketing para contra-receita. Essa apresentação contábil reduziu as despesas de marketing relatadas como porcentagem da receita e significa que a aparente melhoria na eficiência de vendas não deve ser interpretada isoladamente.
Fluxo de caixa e despesas de capital. A conversão de caixa é fraca por qualquer medida prática. Uma empresa que gera RMB 22,9 bilhões em caixa operacional trimestral não pode financiar indefinidamente RMB 67,7 bilhões em despesas de capital trimestrais sem consumir liquidez ou emitir capital. A colocação garante tempo, não prova de retorno. O ponto positivo é que a empresa está comprando ativos atrelados a uma demanda de nuvem visível, em vez de apenas financiar prejuízos operacionais; o ponto negativo é que os prejuízos do AI Labs e o investimento em infraestrutura estão ocorrendo simultaneamente.
Balanço patrimonial e alocação de capital. Os investimentos líquidos de junho de RMB 474,5 bilhões superaram as obrigações semelhantes a dívidas de aproximadamente RMB 266,5 bilhões em cerca de RMB 208,0 bilhões, ou US$ 30,6 bilhões à taxa de conversão de fim de trimestre da empresa. A adição da colocação reabasteceria grande parte do declínio de liquidez do trimestre. No entanto, a emissão de 3,8% mais ações logo após um período de recompras torna a estrutura de retorno de capital menos crível. Os investidores devem valorizar o programa de recompra apenas quando as recompras superarem a emissão de ações e a remuneração em ações ao longo de um ano inteiro.
Conclusão fundamental. A qualidade dos ativos do Alibaba é forte e seu balanço patrimonial permanece essencialmente com grau de investimento, mas sua qualidade financeira atual é fraca porque o lucro consolidado e o fluxo de caixa livre estão caindo enquanto a receita aumenta. A variável individual mais importante é a relação entre o fluxo de caixa operacional acumulado e as despesas de capital: uma recuperação acima de 1,0 vez mostraria que a demanda por IA está se autofinanciando; a relação atualizada mecanicamente é de apenas cerca de 0,51 vez.
4. Cenário de Competitividade e do Setor: Alibaba lidera em escala de nuvem de IA na China, enquanto a Tencent lidera na distribuição de IA financiada por caixa
A Alibaba compete em dois setores que se sobrepõem. No comércio, ela compete pelo tempo do consumidor, pelos orçamentos dos comerciantes e pela economia de fulfillment com a JD.com, PDD Holdings, Meituan e plataformas de vídeos curtos. Em infraestrutura e aplicativos de IA, ela compete com a Tencent, Baidu, Huawei e outros provedores de nuvem e modelos por cargas de trabalho de computação, desenvolvedores e implantações corporativas. Nenhum denominador único de participação na receita captura ambos os mercados, de modo que as evidências mais úteis são o crescimento operacional, a escala do segmento, a margem e a intensidade de capital.
|
Dimensão competitiva
|
Posição verificável da Alibaba
|
Base de participação / escala e limitações
|
Principais concorrentes
|
Implicação
|
|
Demanda de comércio na China
|
Aproximadamente 64 milhões de membros 88VIP; receita de e-commerce na China caiu 8%
|
A adesão de membros não é participação de GMV; a receita de gestão de clientes foi afetada por contra-receita
|
Comércio da JD, PDD, Meituan e Douyin
|
Forte base de clientes de alto valor, mas o ímpeto de transações não é líder
|
|
Infraestrutura de nuvem de IA
|
Receita trimestral do segmento de RMB 48,4 bilhões, alta de 45%
|
O segmento agora inclui o T-Head; a participação de 38,1% da Omdia refere-se ao mercado de nuvem de IA de 2025 da China
|
Tencent Cloud, Baidu AI Cloud, Huawei Cloud
|
A Alibaba é a líder em escala e crescimento entre as métricas de nuvem de IA da China divulgadas publicamente
|
|
Modelos e aplicações de IA
|
Família Qwen, QwenWork e 250 milhões de primeiras experiências de compras com IA
|
O uso é cumulativo e não equivale a usuários pagos ativos
|
Tencent Hy/WorkBuddy, Baidu DuMate, laboratórios de modelos independentes
|
A vantagem de distribuição é real; a monetização está muito atrás do custo de inferência
|
|
Computação proprietária
|
Serviços de chip Zhenwu usados por mais de 650 clientes externos em mais de 20 setores
|
A contagem de clientes não revela a participação na carga de trabalho ou a economia unitária
|
Huawei Ascend, Baidu Kunlun, aquisição heterogênea da Tencent
|
A integração vertical pode reduzir o risco de fornecimento, mas exige capital e execução contínuos
|
|
Intensidade de capital
|
Capex trimestral de RMB 67,7 bi, alta de 75%; FCF negativo de RMB 44,7 bi
|
Os ciclos de aquisição podem tornar as comparações trimestrais voláteis
|
Capex da Tencent de RMB 52,8 bi; capex da JD de RMB 5,5 bi
|
A Alibaba está gastando em hiperescala sem o suporte de margem consolidada semelhante ao da Tencent
|
|
Empresa
|
Último período comparável
|
Receita ou métrica operacional chave
|
Crescimento / margem / fluxo de caixa
|
Status operacional e de capital
|
Conclusão competitiva
|
|
Alibaba
|
Trimestre de junho de 2026
|
Receita de RMB 269,0 bi; RMB 48,4 bi em Computação e Nuvem de IA
|
Receita do grupo +9%; nuvem +45%; margem EBITA ajustada de 10%; FCF negativo de RMB 44,7 bi
|
Capex de RMB 67,7 bi; captação de recursos próprios de HK$ 80 bi para IA
|
Vencedora em nuvem, mas ainda não uma vencedora em fluxo de caixa por ação
|
|
Tencent
|
T2 de 2026
|
Receita de RMB 204,8 bi; RMB 60,3 bi em FinTech e Serviços de Negócios
|
Receita +11%; margem operacional não-IFRS de 37%; FCF negativo de RMB 13,8 bi, ou RMB 37,6 bi excluindo pré-pagamentos de computação
|
Capex de RMB 52,8 bi, +176%; caixa líquido de RMB 58,2 bi; recompras contínuas
|
Distribuidora de IA mais bem financiada; estrutura financeira do grupo mais forte que a da Alibaba
|
|
JD.com
|
T2 de 2026
|
Receita de RMB 346,4 bi; lucro operacional da JD Retail de RMB 13,5 bi
|
Receita -2,9%; margem da JD Retail de 4,6%; FCF de RMB 31,8 bi
|
Capex de RMB 5,5 bi; recomprou 2,5% das ações no primeiro semestre
|
Vencedor em eficiência de comércio, mas com plataforma mais fraca e menor opcionalidade de nuvem de IA
|
|
Baidu
|
Q2 de 2026
|
RMB 7,3 bi em Infra de Nuvem de IA; RMB 12,5 bi no negócio principal baseado em IA
|
Nuvem de IA +50%; margem operacional do grupo de 10%; fluxo de caixa operacional de RMB 3,4 bi
|
RMB 283,1 bi em caixa e investimentos; declínio de 23% nos negócios legados
|
Desafiador rápido em nuvem, mas a escala está muito abaixo da Alibaba e a erosão dos negócios legados é severa
|
Os números dos concorrentes utilizam as métricas operacionais públicas mais próximas e não são totalmente comparáveis. A Tencent não divulga a receita de nuvem separadamente; seu segmento de FinTech e Serviços Corporativos inclui pagamentos. A definição de Infraestrutura de Nuvem de IA da Baidu é mais restrita do que a de Serviços de Computação e Nuvem de IA da Alibaba. A JD é primariamente uma empresa de varejo próprio e logística, portanto sua receita é registrada de forma mais bruta.
A Alibaba está liderando a corrida da nuvem de IA chinesa graças à combinação de escala divulgada e crescimento. A Baidu cresceu sua infraestrutura de nuvem de IA em um ritmo ligeiramente mais rápido, de 50%, mas sua receita trimestral de RMB 7,3 bilhões representou apenas cerca de 15% do segmento de nuvem e computação da Alibaba. A Tencent possui uma distribuição de consumo superior e uma lucratividade consolidada muito maior, no entanto, não fornece um número líquido de receita externa de nuvem. Portanto, a Alibaba merece o prêmio de plataforma de nuvem mais claro do grupo.
A Tencent está vencendo a disputa mais ampla pela adoção de IA autofinanciada. Sua margem operacional não-IFRS foi de 37%, em comparação com a margem EBITA ajustada de 10% da Alibaba, e seu fluxo de caixa livre negativo foi amplamente explicado por adiantamentos de computação; excluindo esses adiantamentos, a Tencent registrou RMB 37,6 bilhões em fluxo de caixa livre positivo. O déficit de caixa da Alibaba, por outro lado, reflete compras de capital que permanecem no balanço patrimonial, além de perdas com aplicações. A JD está vencendo na geração disciplinada de caixa no comércio, enquanto a Baidu está perdendo na transição do legado para a IA, pois o crescimento de 50% na nuvem não compensou uma queda de 23% nos negócios legados.
A Alibaba é, portanto, uma beneficiária líquida da demanda por infraestrutura de IA, mas uma perdedora líquida temporária na economia de caixa por ação. O pool de lucros da nuvem está migrando para ela; o pool de retorno aos acionistas está migrando para empresas que conseguem financiar a IA por meio do caixa operacional atual. Sustentar o crescimento da nuvem e, ao mesmo tempo, cortar perdas com aplicações de IA reverteria essa segunda conclusão.
5. Principais Riscos
-
A demanda de nuvem se normaliza antes que a base de infraestrutura seja absorvida. Se o crescimento de Nuvem de IA e Computação cair abaixo de 30% enquanto as despesas de capital trimestrais permanecerem acima de RMB 60 bilhões, a pressão de depreciação e utilização desaceleraria a expansão da margem do segmento e faria com que a alocação parecesse defensiva, em vez de propulsora de crescimento.
-
As aplicações de IA falham em monetizar. Os Laboratórios e Aplicações de IA perderam RMB 13,9 bilhões em EBITA ajustado sobre RMB 3,3 bilhões em receita. Se o prejuízo permanecer acima de RMB 10 bilhões por mais dois trimestres sem evidências de usuários pagos ou agentes corporativos, o crescimento do lucro da nuvem continuará sendo consumido na camada de aplicação.
-
Os fundos de comércio tornam-se menos confiáveis. A receita de gestão de clientes em base comparável cresceu apenas 1%, e a receita de e-commerce na China caiu 8%. Uma queda nos membros 88VIP, gastos mais fracos dos comerciantes ou uma nova concorrência de subsídios poderiam reduzir o EBITA de comércio que financia o investimento em IA.
-
A emissão de ações torna-se recorrente. A colocação atual adiciona cerca de 3,8% à base acionária básica. Outra captação comparável antes que o fluxo de caixa operacional cubra as despesas de capital geraria uma diluição composta e reduziria o potencial de valorização por ação, mesmo que o valor da empresa cresça.
-
O fornecimento de chips e os controles de exportação comprometem a implementação. A Alibaba está utilizando chips proprietários e chips heterogêneos de terceiros. Um acesso mais restrito a aceleradores avançados, componentes de rede ou capacidade de fabricação poderia elevar o custo de capital, reduzir a eficiência de treinamento e enfraquecer a competitividade de preços da Alibaba Cloud.
-
Os custos regulatórios continuam relevantes. O trimestre de junho incluiu uma provisão de 550 milhões de euros relacionada a uma multa da Comissão Europeia nos termos da Lei de Serviços Digitais. Novas regulamentações de concorrência, dados, plataformas ou transfronteiriças poderiam reduzir diretamente o lucro operacional e limitar a integração do ecossistema.
-
A reorganização de segmentos ofusca a continuidade das tendências. A nova estrutura combina nuvem com a T-Head e reorganiza as aplicações de comércio e IA. Embora os valores do período anterior tenham sido reformulados, a alteração das alocações internas pode fazer com que a evolução da margem pareça melhor ou pior, sem uma alteração econômica equivalente.
-
Os ganhos de investimento distorcem a avaliação baseada em lucros. O lucro GAAP acumulado inclui efeitos voláteis de marcação a mercado e de desinvestimento. Se os investidores capitalizarem esses ganhos como lucro recorrente, o múltiplo de lucros aparente subestimará a avaliação do negócio operacional.
6. Checklist de Monitoramento
-
Crescimento da receita de Nuvem de IA e Computação: Acima de 35% reforçaria a liderança da plataforma; abaixo de 30% enfraqueceria a tese antes que a nova capacidade gerasse um retorno adequado.
-
Margem EBITA ajustada da Nuvem: Acima de 15% demonstraria uma alavancagem operacional significativa; abaixo de 10% após os próximos dois trimestres indicaria que a precificação ou a depreciação estão absorvendo os benefícios de escala.
-
Prejuízo EBITA ajustado de Laboratórios e Aplicações de IA: Uma queda abaixo de RMB 10 bilhões por trimestre apoiaria a melhoria do unit economics; outro trimestre acima de RMB 13 bilhões enfraqueceria a tese de monetização do aplicativo.
-
Capex trimestral: Abaixo de RMB 55 bilhões indicaria a normalização das aquisições; acima de RMB 70 bilhões sem uma receita de nuvem mais rápida prolongaria o fluxo de caixa livre negativo.
-
Relação entre fluxo de caixa operacional e capex: Uma recuperação acima de 0,8 vezes seria construtiva, e acima de 1,0 vez validaria o autofinanciamento; a relação acumulada atualizada mecanicamente é de cerca de 0,51 vezes.
-
Saúde do comércio na China: O crescimento comparável na gestão de clientes acima de 5% e o crescimento contínuo de dois dígitos do 88VIP fortaleceriam a base de financiamento; uma contração em ambos a enfraqueceria.
-
Número de ações e retorno de capital: Uma redução líquida nas ações diluídas em um período de doze meses restauraria a credibilidade das recompras; novas emissões primárias antes da recuperação do fluxo de caixa livre seriam negativas.
-
Sinais dos pares: Acompanhe os gastos de computação da Tencent e o fluxo de caixa livre ex-pré-pagamentos, o crescimento da infraestrutura de nuvem de IA da Baidu versus o declínio do legado, e a margem e o FCF da JD Retail. O caso relativo do Alibaba melhora se a empresa mantiver uma escala de nuvem superior enquanto reduz a lacuna de conversão de caixa.
7. Fontes