Autor: LBank Research Analista: Ludo
Aviso de Isenção de Responsabilidade: Este relatório é compilado e analisado a partir de informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e discussão de pesquisa. Não constitui conselho de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retorno. As operações, avaliações, preços de mercado e expectativas de consenso da empresa aqui discutidas podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão Principal
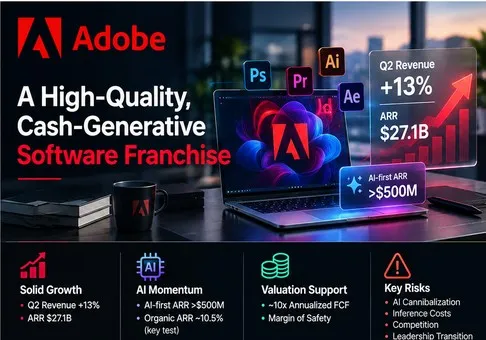
Visão geral: A Adobe é uma franquia de software de alta qualidade e geradora de caixa cujas ações estão subvalorizadas se o crescimento orgânico de dois dígitos da ARR sobreviver à transição para a aquisição freemium de IA. A relação risco-retorno é favorável a aproximadamente 10,4 vezes o EPS não GAAP projetado para o ano fiscal de 2026 e cerca de 10 vezes o FCF anualizado do primeiro semestre, mas a variável decisiva é se os produtos focados prioritariamente em IA criam ARR paga incremental, em vez de apenas subsidiar o uso que antes teria ocorrido por meio de assinaturas do Creative Cloud ou do Acrobat.
-
O negócio é mais forte do que a narrativa de disrupção sugere. A receita do Q2 do ano fiscal de 2026 aumentou 13% para USD 6,62 bilhões, a receita total de assinaturas do grupo de clientes aumentou 14% para USD 6,39 bilhões e a ARR Total da Adobe atingiu USD 27,10 bilhões, uma alta de 12,5%. A remoção de aproximadamente USD 480 milhões de ARR adquirida da Semrush deixa cerca de USD 26,62 bilhões, ou um crescimento de 10,5% em relação à base reavaliada do ano anterior. A implicação para os investimentos é que a Adobe ainda não é uma franquia do tipo "cubo de gelo em derretimento"; o ônus da prova é menor e se concentra em sustentar o crescimento orgânico acima de 10%.
-
A monetização de IA agora é mensurável, embora ainda seja pequena demais para encerrar o debate. O ARR focado em IA mais do que triplicou em relação ao ano anterior, superando os USD 500 milhões no Q2, o ARR final do Firefly aproximou-se de USD 300 milhões após subir cerca de 50% sequencialmente, o ARR final do GenStudio cresceu mais de 25% e os ativos gerados pelo Firefly aumentaram mais de quatro vezes. Ainda assim, o ARR focado em IA permaneceu abaixo de 2% do ARR total da Adobe. O Q3 deve, portanto, mostrar uma monetização sequencial contínua e conversão paga, e não apenas tráfego, uso ou lançamentos de produtos.
-
A transição para o freemium troca deliberadamente a eficiência do ARR de curto prazo por um funil maior. A administração afirmou que buscaria adquirir usuários de forma mais agressiva por meio de experiências gratuitas do Acrobat e do Firefly, reduzindo as expectativas de crescimento da ARR do segundo semestre para assinantes individuais. Isso é estrategicamente racional porque o tráfego do Adobe.com cresceu mais de 40% no Q2 e os novos recursos do Acrobat alcançam os usuários através do ChatGPT, Claude, WhatsApp, Edge e Chrome. Também eleva o risco de que os custos de inferência e o uso gratuito surjam antes da conversão. A ação só deve passar por uma reavaliação (rerate) se o engajamento se converter em consumo de créditos pagos, assinaturas ou contratos corporativos, sem um declínio material na margem bruta.
-
O valuation agora oferece uma margem de segurança de fluxo de caixa significativa. No fechamento de 9 de setembro, a USD 254,86 e 397,5 milhões de ações, o valor de mercado era de aproximadamente USD 101,3 bilhões. O preço equivale a cerca de 14,2 vezes o ponto médio da projeção de LPA GAAP para o ano fiscal de 2026 de USD 17,95 e 10,4 vezes o ponto médio não GAAP de USD 24,40. O fluxo de caixa operacional do primeiro semestre de USD 5,12 bilhões, menos USD 95 milhões de capex, gerou USD 5,03 bilhões de FCF; uma anualização simples implica cerca de USD 10,06 bilhões, ou aproximadamente 10,1 vezes o valor de mercado. Um múltiplo baixo não pode evitar uma queda no dia da divulgação de resultados, mas reduz drasticamente a premissa de crescimento exigida para a criação de valor a longo prazo.
-
O Q3 possui limiares explícitos de falsificação. A perspectiva positiva se fortalece se a receita superar a faixa de USD 6,67–6,72 bilhões projetada pela empresa, o crescimento orgânico do ARR permanecer em pelo menos 10%, o ARR focado em IA (AI-first) subir significativamente acima de USD 500 milhões e a margem operacional não-GAAP se mantiver próxima à meta de 44%. Ela se enfraquece se a receita cair abaixo de USD 6,67 bilhões, o ARR orgânico recuar para menos de 10%, a meta de crescimento do ARR para o FY2026 for reduzida ou a margem bruta cair abaixo de 88% sem uma aceleração correspondente na receita de IA paga. A transição de CEO para Anil Chakravarthy em 1º de dezembro torna a estrutura para o FY2027 tão importante quanto o trimestre reportado.
A cadeia entre operação e avaliação é reproduzível. O ponto médio da receita do Q3 de USD 6,695 bilhões implica um crescimento de 11,8% em relação à receita de USD 5,988 bilhões do Q3 do ano fiscal de 2025. A aplicação da margem operacional não-GAAP projetada de 44% gera cerca de USD 2,95 bilhões de lucro operacional não-GAAP trimestral. Se o FCF anualizado do primeiro semestre simplesmente permanecer próximo a USD 10,06 bilhões, o valor patrimonial de 9 de setembro implica um rendimento de FCF de aproximadamente 9,9%. A Adobe não precisa de um retorno ao crescimento de 20% para justificar o preço atual; ela precisa de provas de que o crescimento recorrente na faixa de dois dígitos baixos e as margens operacionais ajustadas em torno de meados de 40% são sustentáveis.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
A Adobe vende software por assinatura para criação de conteúdo, produtividade de documentos e orquestração de experiência do cliente. Os produtos Creative Cloud, como Photoshop, Illustrator, Premiere Pro, Lightroom e After Effects, atendem a criadores profissionais, agências, profissionais de marketing e empresas. Acrobat, Acrobat Studio, Adobe Express e AI Assistant atendem a profissionais de negócios, consumidores, estudantes e equipes. Os produtos Experience — incluindo Adobe Experience Platform, Adobe Experience Manager, Analytics, Commerce, GenStudio e os recursos adquiridos da Semrush — ajudam as empresas a criar, gerenciar, personalizar, distribuir e mensurar conteúdo e jornadas do cliente.
O modelo comercial é predominantemente recorrente. A receita de assinaturas é geralmente reconhecida de forma linear ao longo do prazo do contrato, enquanto uma parcela menor das ofertas baseadas em uso é reconhecida conforme o consumo ocorre. Os acordos corporativos adicionam visibilidade de RPO e receita diferida; os produtos para pessoas físicas e PMEs utilizam cada vez mais a integração freemium, seguida por monetização por assinatura ou créditos generativos. A partir do FY2026, a Adobe combinou seus antigos segmentos de Mídia Digital, Experiência Digital e Publicação e Publicidade em um único segmento reportável, pois as vendas e o desenvolvimento de produtos estão se integrando. A divulgação por grupo de clientes é, portanto, mais útil para a tomada de decisões do que a antiga divisão de segmentos.
|
Grupo de negócios / clientes
|
Receita ou KPI do Q2 FY2026
|
Crescimento
|
Produtos, compradores e modelo econômico
|
Visão de pesquisa
|
|
Profissionais de Criação e Marketing
|
USD 4,54 bilhões em receita de assinaturas
|
13% YoY; 11% CC
|
Creative Cloud, Firefly, GenStudio, AEP e AEM vendidos para criadores, agências, profissionais de marketing e empresas por meio de assentos, contratos e créditos.
|
Maior pool de lucros; os fluxos de trabalho profissionais permanecem resilientes, enquanto Figma, Canva e ferramentas de IA geral pressionam a criação de entrada.
|
|
Profissionais de Negócios & Consumidores
|
USD 1,85 bilhão em receita de assinaturas
|
16% YoY; 15% CC
|
Acrobat, Acrobat Studio, Express, AI Assistant e serviços de PDF vendidos para indivíduos, equipes, estudantes e empresas.
|
Grupo de clientes com crescimento mais rápido divulgado; o Productivity Agent pode expandir o Acrobat de um utilitário de PDF para uma plataforma de trabalho de conhecimento.
|
|
Outras assinaturas
|
USD 26 milhões
|
Queda de cerca de 4% YoY
|
Ofertas legadas e outras ofertas recorrentes fora dos dois principais grupos de clientes.
|
Imaterial para a tese.
|
|
Produto, serviços e outros
|
USD 202 milhões
|
Queda de cerca de 13% YoY
|
Licenças perpétuas, consultoria, treinamento, manutenção, suporte e publicidade.
|
O declínio é gerenciável porque o mix representa apenas cerca de 3% da receita do grupo.
|
|
Total da Adobe
|
USD 6,62 bilhões
|
13% YoY; 11% CC
|
97% de receita de assinatura; produto unificado e dinâmica de vendas.
|
Modelo recorrente de alta qualidade com conversão de IA, e não o declínio de licenças legadas, determinando o próximo regime de valuation.
|
Nota: A receita de assinatura do grupo de clientes cruza os antigos segmentos de Digital Media e Digital Experience. O crescimento e o mix utilizam as divulgações da empresa e cálculos arredondados. CC significa moeda constante.
O ativo mais valioso da Adobe é o fluxo de trabalho conectado: um profissional pode criar na Creative Cloud, gerar ou editar com o Firefly, gerenciar ativos no Experience Manager, ativar campanhas por meio da Experience Platform e medir resultados através do Analytics e GenStudio. Esta integração aumenta os custos de mudança e dá à Adobe um contexto proprietário para uma IA comercialmente segura. A camada mais vulnerável é a criação casual, onde o Canva e modelos generativos de uso geral podem atender a tarefas mais simples a preços mais baixos.
O Acrobat é o segundo motor de crescimento mais claro. A Adobe afirma que mais de 400 bilhões de PDFs são abertos no Acrobat anualmente. O Productivity Agent agora converte documentos em relatórios visuais, apresentações, podcasts e insights estruturados, enquanto a Base de Conhecimento empresarial e o Analyzer conectam repositórios compartilhados. O produto pode aumentar a disposição a pagar e expandir o fluxo de trabalho endereçável, mas o Q3 ainda não demonstrará uma viabilidade econômica madura, pois vários recursos foram anunciados apenas em 9 de setembro.
Principais Métricas Operacionais e Mudanças
O gatilho imediato é a teleconferência de resultados do Q3 do AF2026, agendada para 10 de setembro às 14h00, horário do Pacífico. A divulgação ocorre após o anúncio de sucessão em 3 de setembro: o presidente de Customer Experience Orchestration, Anil Chakravarthy, assumirá como presidente e CEO em 1º de dezembro, enquanto Shantanu Narayen se tornará presidente executivo do conselho. Essa escolha define um operador interno com experiência corporativa e de go-to-market, mas também torna a teleconferência do Q3 a primeira oportunidade para conectar a execução atual com a estratégia para o AF2027.
|
Métrica / evento
|
Valor mais recente
|
Comparação
|
Base
|
Significado para o investimento
|
|
Receita do Q2
|
USD 6,618 bilhões
|
13% YoY; 11% CC
|
GAAP; trimestre encerrado em 29 de maio
|
A demanda principal permaneceu resiliente antes do Q3.
|
|
ARR total da Adobe
|
USD 27,10 bilhões
|
12,5% YoY
|
ARR da empresa; inclui cerca de USD 480 milhões da Semrush
|
O crescimento aproximado ex-Semrush de 10,5% mantém a tese orgânica intacta.
|
|
ARR focado em IA / ARR do Firefly
|
Acima de USD 500 milhões / aproximando-se de USD 300 milhões
|
Mais de 3x YoY / cerca de 50% QoQ
|
ARR final definido pela empresa
|
A monetização está acelerando a partir de uma base pequena; a divulgação sequencial é essencial.
|
|
Meta de receita do Q3
|
USD 6,67–6,72 bilhões
|
11,4%–12,2% implícito YoY
|
Orientação da empresa; inclui Semrush
|
Um resultado abaixo do intervalo prejudicaria a tese de crescimento de dois dígitos baixos.
|
|
Meta de LPA não GAAP / margem do Q3
|
USD 6,05–6,10 / cerca de 44%
|
Crescimento do LPA de cerca de 13%–14%
|
Definição não GAAP da empresa
|
Testa se a inferência de IA e os gastos com aquisição continuam compatíveis com fundamentos econômicos sólidos.
|
|
Transição de CEO
|
Com efeito a partir de 1 de dezembro de 2026
|
Sucessor interno
|
Anúncio do conselho em 3 de setembro
|
Reduz a incerteza da busca, mas eleva a importância da estrutura operacional do FY2027.
|
Nota: O crescimento orgânico aproximado do ARR de 10,5% é calculado como (USD 27,10 bilhões menos USD 0,48 bilhão) dividido por USD 24,08 bilhões, menos um. Não é uma métrica orgânica divulgada pela empresa. O crescimento implícito do Q3 compara a orientação com a receita do Q3 do FY2025 de USD 5,988 bilhões.
A configuração de lucros de referência utiliza as projeções da empresa (guidance) em vez de um "whisper number" não verificável. Uma prévia de estimativa secundária disponível antes da divulgação concentra-se em aproximadamente USD 6,7 bilhões de receita e USD 6,09 de LPA ajustado, correspondendo efetivamente às projeções. Portanto, a maior fonte de surpresa provavelmente será o ARR final, o ARR focado em IA, o consumo pago do Firefly, as metas para o FY2026 e os comentários sobre o FY2027, em vez de uma pequena superação do LPA gerada por recompras de ações.
3. Qualidade Fundamental
|
Métrica
|
FY2023
|
FY2024
|
FY2025
|
H1 FY2026
|
Visão da pesquisa
|
|
Receita
|
USD 19,41 bilhões
|
USD 21,51 bilhões
|
USD 23,77 bilhões
|
USD 13,02 bilhões
|
Trajetória de dois dígitos em três anos; o H1 cresceu 12%.
|
|
Margem bruta GAAP
|
87,9%
|
89,0%
|
89,3%
|
89,4%
|
A inferência de IA ainda não prejudicou a economia bruta ao nível de software.
|
|
Lucro operacional / margem GAAP
|
USD 6,65 bilhões / 34,3%
|
USD 6,74 bilhões / 31,3%
|
USD 8,71 bilhões / 36,6%
|
USD 4,66 bilhões / 35,8%
|
O FY2024 incluiu a taxa de rescisão da Figma de USD 1,0 bilhão; a lucratividade normalizada é durável.
|
|
Lucro líquido GAAP
|
USD 5,43 bilhões
|
USD 5,56 bilhões
|
USD 7,13 bilhões
|
USD 3,60 bilhões
|
O crescimento do lucro se beneficia da alavancagem operacional e de uma base acionária em redução.
|
|
Fluxo de caixa operacional
|
USD 7,30 bilhões
|
USD 8,06 bilhões
|
USD 10,03 bilhões
|
USD 5,12 bilhões
|
A geração de caixa excede consistentemente o lucro líquido GAAP.
|
|
FCF / capex
|
USD 6,94 bilhões / USD 360 milhões
|
USD 7,87 bilhões / USD 183 milhões
|
USD 9,85 bilhões / USD 179 milhões
|
USD 5,03 bilhões / USD 95 milhões
|
O modelo capital-light apoia recompras e aquisições.
|
|
Caixa mais investimentos / dívida
|
Não exibido
|
USD 7,89 bilhões / USD 5,63 bilhões
|
USD 6,60 bilhões / USD 6,21 bilhões
|
USD 5,63 bilhões / USD 6,65 bilhões
|
Dívida líquida modesta após a Semrush; a alavancagem não é um risco para a tese.
|
Nota: O FCF equivale ao fluxo de caixa operacional menos as compras de propriedades e equipamentos. Os valores do H1 FY2026 cobrem o semestre encerrado em 29 de maio. A dívida é o valor contábil; o FY2024 inclui a dívida de curto e longo prazo. As porcentagens são calculadas a partir das demonstrações GAAP e podem diferir ligeiramente devido a arredondamentos.
Crescimento e margens. A qualidade do crescimento da Adobe é forte porque a receita de assinaturas representou 97% das vendas do Q2 e o RPO aumentou 13% para USD 22,27 bilhões. O crescimento da receita ainda superou o crescimento dos custos de receita em dólares absolutos, mantendo a margem bruta próxima de 89%. A ressalva importante é a contribuição de aquisições: a Semrush adicionou cerca de USD 40 milhões à receita de assinaturas do Q2 e USD 480 milhões ao ARR final. O ARR orgânico em torno de 10,5% permanece saudável, mas uma desaceleração adicional validaria a preocupação de que substitutos gratuitos de IA estão enfraquecendo o crescimento de licenças e preços.
Fluxo de caixa e intensidade de capital. O FCF do H1 foi de aproximadamente USD 5,03 bilhões, alta de cerca de 9% em relação aos USD 4,60 bilhões do ano anterior. Essa é uma margem de FCF de 38,6%, apesar de a aquisição em dinheiro da Semrush por USD 1,56 bilhão ter sido classificada no fluxo de caixa de investimento em vez de no FCF. A remuneração baseada em ações de USD 1,04 bilhão representou 20% do fluxo de caixa operacional, portanto o FCF não é economicamente isento de custos; no entanto, as recompras reduziram o número de ações diluídas de 433 milhões no H1 do FY2025 para 407 milhões no H1 do FY2026.
Balanço patrimonial e alocação de capital. O caixa somado aos investimentos de curto prazo de USD 5,63 bilhões se compara com USD 6,65 bilhões em dívidas no Q2. A modesta posição de dívida líquida é administrável frente a um FCF anualizado próximo de USD 10 bilhões. A Adobe gastou USD 4,59 bilhões em recompras no H1 e autorizou um novo programa de USD 25 bilhões em abril. Comprar ações a cerca de 10 vezes o fluxo de caixa pode criar valor se o ARR orgânico permanecer em dois dígitos; recompras financiadas por dívida se tornariam menos atraentes se o crescimento caísse para a faixa média de um dígito.
Conclusão fundamental. A qualidade é alta: a Adobe combina crescimento recorrente de dois dígitos, margem bruta de aproximadamente 89%, margem operacional GAAP no patamar superior dos 30% e baixo capex. A variável isolada mais importante é a conversão paga de IA expressa através do ARR ex-aquisições. O crescimento do uso sem um ARR orgânico de pelo menos 10% indicaria que o novo funil está canibalizando em vez de expandir a franquia.
4. Setor e Panorama Competitivo
A Adobe abrange três mercados sobrepostos em vez de um setor claramente mensurável: software criativo profissional, produtividade de documentos e software de experiência do cliente corporativo. As estimativas de participação de mercado não são diretamente comparáveis porque os fornecedores misturam licenças, usuários mensais, receita e produtos específicos de cada categoria. Portanto, este relatório utiliza a escala operacional auditada ou reportada pela empresa como proxy para o dinamismo competitivo, sem reivindicar uma participação de mercado consolidada precisa.
|
Dimensão competitiva
|
Posição verificável da Adobe
|
Proxy de escala e limitações
|
Principais concorrentes / substitutos
|
Implicação na avaliação
|
|
Criação profissional
|
Os principais aplicativos do Creative Cloud sustentam fluxos de trabalho de alto nível em imagem, vídeo, ilustração e publicação.
|
A antiga receita de Digital Media no FY2025 foi de USD 17,65 bilhões; inclui o Acrobat e não é uma medida pura da participação de criação.
|
Canva, Figma, Autodesk, Apple, Blackmagic Design e ferramentas nativas de IA.
|
A profundidade do fluxo de trabalho sustenta a retenção, mas a criação mais simples está se tornando comoditizada.
|
|
Produtividade documental
|
A Adobe inventou o PDF; mais de 400 bilhões de PDFs são abertos no Acrobat anualmente.
|
Aberturas de documentos medem uso, não assentos pagos nem receita.
|
Microsoft, Google, Docusign, ChatGPT, Claude, ferramentas de navegador.
|
O Productivity Agent amplia o caso de uso, enquanto a distribuição da plataforma reduz as barreiras de troca.
|
|
Experiência do cliente
|
AEP, AEM, GenStudio, Analytics, Commerce e Semrush conectam a criação de conteúdo com ativação e mensuração.
|
A antiga receita de Digital Experience no FY2025 foi de USD 5,86 bilhões; a Adobe não a reporta mais como um segmento separado.
|
Salesforce, HubSpot, ServiceNow, Oracle, SAP e fornecedores especializados de martech.
|
Conteúdo integrado somado a dados é um diferencial, mas os orçamentos de plataformas corporativas são disputados.
|
|
IA Generativa
|
O Firefly suporta modelos da Adobe e de terceiros com governança corporativa e fluxos de trabalho comercialmente seguros.
|
O ARR focado em IA superou USD 500 milhões, abaixo de 2% do ARR total da Adobe.
|
OpenAI, Google, Anthropic, Microsoft, Midjourney, Runway, Canva e Figma.
|
A escolha do modelo reduz o risco de substituição; o custo de inferência e a diferenciação fraca podem comprimir as margens.
|
|
Distribuição e ecossistema
|
O Acrobat e os produtos criativos estendem-se ao ChatGPT, Claude, WhatsApp, Edge, Chrome e repositórios corporativos.
|
O alcance da distribuição é divulgado, mas a economia de conversão não.
|
Plataformas de sistema operacional, navegador, colaboração e modelo.
|
Um alcance maior aumenta o funil, mas pode deslocar o poder de barganha para as plataformas.
|
|
Empresa
|
Último período comparável
|
Receita / KPI principal
|
Crescimento e rentabilidade
|
Posição operacional e de IA
|
Conclusão competitiva
|
|
Adobe
|
Q2 do AF2026
|
USD 6,62 bilhões de receita; ARR de USD 27,10 bilhões
|
13% de crescimento de receita; margem operacional GAAP de 33,8%
|
ARR focado em IA (AI-first) acima de USD 500 milhões; a mais forte suíte profissional cross-media e presença de documentos.
|
Beneficiário líquido se a IA expandir a demanda de fluxo de trabalho; o valuation já desconta uma disrupção substancial.
|
|
Figma
|
Q2 de 2026
|
USD 370 milhões de receita; NDR de 136%
|
48% de crescimento; margem operacional GAAP negativa de 32%
|
A monetização de créditos de IA, o design agêntico e a tela colaborativa estão expandindo o escopo do produto.
|
Ganha participação de mercado em design de produto colaborativo, mas é muito menor e menos lucrativo que a Adobe.
|
|
Canva
|
AF2025
|
USD 3,5 bilhões de receita; 260 milhões de MAU
|
Lucratividade não comparável publicamente
|
O Sistema Operacional Criativo e a ampla distribuição freemium dominam a comunicação visual casual.
|
Vencedor claro na ampla aquisição de usuários e a maior ameaça à Adobe abaixo do nível profissional.
|
|
Autodesk
|
Q2 do AF2027
|
USD 2,05 bilhões de receita; RPO de USD 7,43 bilhões
|
16% de crescimento; margem operacional GAAP de 29%
|
O contexto confiável de design 2D e 3D apoia a IA em arquitetura, engenharia e manufatura.
|
Vencendo em fluxos de trabalho de design físico especializado; a sobreposição com a Adobe é limitada, mas significativa em mídia e 3D.
|
|
Salesforce
|
Q2 FY2027
|
USD 11,3 bilhões em receita; USD 33,5 bilhões em cRPO
|
11% de crescimento; margem operacional GAAP de 20,5%
|
O ARR do Agentforce e do Data 360 se aproximou de USD 3,9 bilhões, com aquisições adicionando escala.
|
Vencendo a corrida de plataformas de agentes corporativos e pressionando a participação da Adobe no orçamento de experiência do cliente.
|
|
HubSpot
|
Q2 2026
|
USD 912 milhões em receita; 306.446 clientes
|
20% de crescimento; margem operacional GAAP de 4,8%
|
A plataforma de cliente agentiva e a precificação mais simples visam empresas em expansão.
|
Conquistando participação de PMEs mais rapidamente do que a Adobe, embora sem o fosso de criação de conteúdo da Adobe.
|
Nota: Períodos, escopos de produtos, ARR, RPO, cRPO, NDR, MAU e definições de margem diferem. Os números do Canva são informados pela empresa, mas não auditados, e carecem de uma margem operacional comparável. A margem operacional do Q2 da Adobe é calculada a partir do lucro operacional GAAP de USD 2,238 bilhões. As métricas dos concorrentes são proxies operacionais, não participações de mercado diretas.
Os vencedores são diferenciados por camada. O Canva vence na aquisição de mercado de massa, o Figma vence na expansão colaborativa de design de produto, a Autodesk vence no contexto de design físico especializado e a Salesforce vence na escala de agentes corporativos e plataformas de dados. A Adobe ainda vence na amplitude e profundidade profissional dos fluxos de trabalho de criação à ativação. A posição mais fraca não é a suíte profissional principal da Adobe; é o funil de entrada, onde ferramentas gratuitas abundantes reduzem a necessidade de começar com uma assinatura da Adobe.
A Adobe é uma beneficiária líquida do crescente volume de conteúdo, pois cada ativo gerado por IA ainda precisa de edição, controle de marca, gestão de direitos, distribuição e mensuração. Ela se torna uma perdedora líquida apenas se os provedores de modelos e plataformas absorverem esses fluxos de trabalho antes que a Adobe converta sua base instalada e contexto proprietário em agentes pagos. O valuation implica que o mercado já atribui uma alta probabilidade a esse desfecho adverso. O Q3 não precisa provar dominância, mas deve mostrar que a monetização de IA está escalando mais rápido do que o ARR orgânico desacelera.
5. Principais Riscos
-
Canibalização do freemium. Se o número de usuários gratuitos do Firefly, Express ou Acrobat crescer enquanto o ARR ex-Semrush cair abaixo de 10%, os custos de aquisição e as despesas de inferência aumentarão antes da monetização. O crescimento da receita e a margem bruta enfraqueceriam juntos, validando um múltiplo estruturalmente mais baixo.
-
Deslocamento do fluxo de trabalho profissional. Se o Figma, o Canva ou ferramentas nativas de IA se expandirem da ideação para vídeo, imagem, layout e governança de nível de produção, o crescimento de licenças e a precificação da Creative Cloud podem desacelerar. Uma queda no crescimento de assinaturas de Profissionais de Criação e Marketing abaixo de 10% seria um sinalizador precoce.
-
Pressão de custos de IA. Os custos de hospedagem de assinaturas e data centers já incluem despesas de inferência. Uma margem bruta GAAP abaixo de 88% sem a aceleração do ARR de IA paga indicaria que a viabilidade econômica do uso está se deteriorando e reduziria a conversão de FCF.
-
Risco de execução corporativa e de aquisição. A Semrush adicionou US$ 1,18 bilhão em goodwill e um ARR significativo, enquanto a Topaz Labs adiciona outra tarefa de integração. Se o crescimento do GenStudio cair abaixo de 20%, o crescimento do RPO cair abaixo de 10% ou o cross-selling falhar, o capital de aquisição não gerará um retorno adequado.
-
Transição de liderança. As transições de CEO, CFO e de planejamento estratégico se sobrepõem. Se o guidance para o ano fiscal de 2027 for adiado, as reorganizações interromperem as vendas ou o novo CEO priorizar o crescimento por meio de preços mais baixos e maiores gastos, a margem e a confiança no curto prazo podem cair, apesar de uma franquia estável.
-
Risco de alocação de capital. A Adobe recomprou USD 4,59 bilhões em ações no primeiro semestre, enquanto migrava para uma dívida líquida modesta. As recompras só geram valor a múltiplos baixos se os lucros forem duráveis; um crescimento orgânico abaixo de um dígito alto tornaria menos atraentes novas recompras financiadas por dívida.
-
Dependência de plataforma, regulamentação e propriedade intelectual. A distribuição por meio de modelos, navegadores, lojas de aplicativos e plataformas de colaboração amplia o alcance, mas também cria o risco de gatekeeper. Regras de direitos autorais, dados de treinamento, privacidade ou resultados de IA podem aumentar os custos de conformidade ou restringir recursos de produtos, resultando em uma adoção mais lenta e margens menores.
6. Checklist de Monitoramento
-
Receita do 3º trimestre: acima de USD 6,72 bilhões fortalece a visão; abaixo de USD 6,67 bilhões a enfraquece porque a empresa definiu a faixa após incorporar a Semrush.
-
Crescimento orgânico do ARR: pelo menos 10% após a remoção do ARR adquirido apoia a tese de franquia; abaixo de 10% é o sinal negativo mais importante.
-
ARR focado em IA e ARR do Firefly: progresso sequencial relevante acima de USD 500 milhões e quase USD 300 milhões, respectivamente, indica conversão paga; a divulgação apenas de uso seria insuficiente.
-
Crescimento de assinaturas de Profissionais de Criação e Marketing: 10% ou mais sugere que a demanda profissional permanece resiliente; uma taxa de um único dígito fortaleceria a tese de substituição.
-
Crescimento de assinaturas de Profissionais de Negócios e Consumidores: 14% ou mais mostraria que o Acrobat e o Express continuam sendo um segundo motor; uma desaceleração abaixo de 12% colocaria em dúvida a estratégia freemium.
-
Margem bruta GAAP e margem operacional não GAAP: pelo menos 88% e perto de 44%, respectivamente, demonstram que os custos de IA permanecem controlados. Um resultado abaixo do esperado sem um ARR mais rápido enfraqueceria essa visão.
-
Estrutura para o FY2026 e FY2027: manter ou elevar a receita do FY2026 de USD 26,50–26,60 bilhões, o crescimento total do ARR final da Adobe de 10,2% e o EPS não-GAAP de USD 24,35–24,45; esclarecer se o FY2027 pode sustentar um ARR orgânico de dois dígitos sob o novo CEO.
-
Momentum dos concorrentes: monitorar o NDR do Figma de 136%, os 260 milhões de MAU do Canva, o crescimento de 14% em moeda constante da Autodesk, o crescimento do cRPO da Salesforce de 14% e o crescimento em moeda constante da HubSpot de 17%. A aceleração entre esses pares, juntamente com a desaceleração da Adobe, sinalizaria perda de participação de mercado.
7. Fontes