Autor: LBank Research Analista: Ludo
Aviso de isenção de responsabilidade: Este relatório foi compilado e analisado a partir de informações disponíveis publicamente e destina-se exclusivamente ao compartilhamento de informações e à discussão de pesquisas. Não constitui conselho de investimento, recomendação de valores mobiliários, instrução de negociação ou qualquer garantia de retornos. As operações, avaliações, preços de mercado e expectativas de consenso da empresa aqui discutidas podem mudar ao longo do tempo. Os leitores devem verificar os dados de forma independente e tomar suas próprias decisões.
1. Conclusão Principal
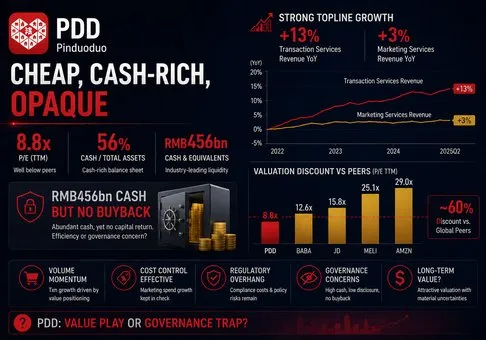
Avaliação geral: A PDD Holdings continua a ser uma plataforma de comércio de alta qualidade e rica em caixa, e seu capital próprio parece subvalorizado com um viés positivo de risco-recompensa a cerca de 8,8 vezes os lucros GAAP acumulados; a variável dominante é se o investimento em conformidade da Temu pode preservar o crescimento das transações sem transformar um modelo estruturalmente leve em ativos em uma plataforma de custo permanentemente mais elevado.
-
A franquia operacional é melhor do que sugere a queda no lucro nominal. A receita do segundo trimestre cresceu 8,1% em relação ao ano anterior, para RMB 112,4 bilhões, o lucro operacional aumentou 7,6%, para RMB 27,8 bilhões, e o fluxo de caixa operacional subiu 18,6%, para RMB 25,7 bilhões. O lucro líquido GAAP caiu 11,6%, para RMB 27,2 bilhões, mas o declínio foi impulsionado principalmente abaixo do lucro operacional por uma outra perda de RMB 7,4 bilhões e uma carga tributária mais alta, em vez de um colapso na economia principal da plataforma. A implicação de investimento é que o poder de geração de lucros atual está prejudicado na margem, não quebrado.
-
Os serviços de transação, o indicador divulgado mais próximo da atividade de marketplace e da monetização relacionada ao fulfillment, são o verdadeiro motor de crescimento. A receita de serviços de transação cresceu 13,3% para RMB 54,7 bilhões e contribuiu com 77% da receita incremental do trimestre, enquanto os serviços de marketing online subiram apenas 3,5% para RMB 57,6 bilhões. Com o atual mix de receita de 48,7%, cada mudança de um ponto percentual no crescimento dos serviços de transação altera o crescimento do grupo em cerca de 0,49 ponto percentual antes dos efeitos de mix. A PDD está, portanto, cada vez mais dependente da sustentação da intensidade das transações transfronteiriças e domésticas, em vez de extrair mais rendimento publicitário.
-
A qualidade do caixa permanece excepcionalmente forte para uma plataforma de crescimento global. O fluxo de caixa operacional do segundo trimestre de RMB 25,7 bilhões superou o do período do ano anterior em RMB 4,0 bilhões, enquanto as despesas de capital de 2025 foram de apenas RMB 1,1 bilhão contra RMB 106,9 bilhões de fluxo de caixa operacional. O caixa, equivalentes de caixa e investimentos de curto prazo atingiram RMB 456,4 bilhões, ou USD 67,3 bilhões, em 30 de junho, excluindo o caixa restrito e a maioria dos ativos financeiros de prazo mais longo. Este balanço patrimonial pode absorver remediações regulatórias e suporte aos comerciantes, mas a ausência de uma recompra relevante ou dividendos significa que os acionistas minoritários ainda não controlam o momento da realização de valor.
-
O valuation desconta muito mais do que uma desaceleração normal do crescimento. Utilizando o fechamento de 27 de agosto de USD 84,69, uma capitalização de mercado de aproximadamente USD 120,0 bilhões e o lucro líquido GAAP acumulado calculado mecanicamente de RMB 92,1 bilhões, ou cerca de USD 13,6 bilhões à taxa de conversão do final do trimestre, a PDD é negociada a cerca de 8,8 vezes os lucros acumulados. O caixa e os investimentos de curto prazo equivalem a cerca de 56% da capitalização de mercado; subtrair apenas esses ativos implica um valor de firma próximo a USD 52,7 bilhões. A ação não exige um crescimento heroico de receita para ser barata, mas exige que o caixa permaneça economicamente acessível e que os custos regulatórios não reajustem as margens normalizadas para baixo.
-
O cenário de alta é a resiliência operacional somada a uma reavaliação de confiança; o cenário de fracasso é uma espiral de custos regulatórios. A Comissão Europeia impôs uma multa de 200 milhões de euros sob a Lei de Serviços Digitais e exigiu que a Temu apresentasse um plano de ação até 28 de agosto de 2026. A multa imediata é pequena em relação ao caixa da PDD, mas os controles exigidos, a verificação de vendedores, os testes de produtos e o fulfillment localizado podem ser recorrentes. A tese positiva enfraqueceria se o crescimento dos serviços de transação caísse abaixo de 5%, enquanto as despesas com vendas e marketing permanecessem acima de 26% da receita, pois essa combinação reduziria o crescimento do grupo para perto de 4% e sinalizaria que os gastos com conformidade não estão gerando um volume duradouro.
2. Visão Geral da Empresa, Mix de Negócios e Principais Métricas Operacionais
A PDD Holdings é um grupo de comércio multinacional organizado em torno da Pinduoduo na China e da Temu internacionalmente. A empresa não divulga receitas ou lucros separadamente para essas plataformas. Economicamente, ambos os negócios conectam consumidores a comerciantes e monetizam a demanda resultante por meio de publicidade, posicionamento promovido, taxas de transação e tarifas de serviço. Este é um modelo liderado pelo marketplace: os comerciantes geralmente possuem o estoque e prestadores de serviços terceirizados realizam a maior parte da logística, permitindo que a PDD gere um caixa substancial com propriedades e equipamentos relatados modestos.
O modelo doméstico da Pinduoduo utiliza a descoberta guiada por recomendações, compras em grupo e concorrência direta entre comerciantes para oferecer preços baixos. Os comerciantes adquirem serviços de marketing online para melhorar o tráfego e a conversão, enquanto os serviços de transação monetizam os pedidos concluídos e as funções associadas da plataforma. A principal vantagem da plataforma é a agregação de demanda entre consumidores conscientes do valor; sua limitação central é a necessidade de equilibrar preços baixos com a viabilidade econômica dos comerciantes, a qualidade dos produtos e as expectativas regulatórias.
A Temu estende a mesma proposta de fornecimento e valor em todos os mercados internacionais. A plataforma dependia originalmente de forma pesada de remessas internacionais da China, mas tarifas, a reforma de minimis, regras de segurança dos produtos e a necessidade de entregas mais rápidas estão a direcioná-la para vendedores locais, armazéns locais e uma governança mais intensiva. Essa transição pode expandir a oferta endereçável e reduzir a concentração de políticas, embora também aumente os custos de verificação, logística e atendimento ao cliente. Como a PDD não divulga a receita, o GMV, os usuários ou a margem de contribuição da Temu, o crescimento dos serviços de transação e os índices de despesas consolidadas são os melhores sinais operacionais públicos.
|
Fluxo de receitas do Q2 de 2026
|
Serviço e cliente
|
Receita
|
Crescimento YoY
|
Mix
|
Avaliação da pesquisa
|
|
Serviços de marketing online e outros
|
Listagens promovidas e aquisição de tráfego de comerciantes nas plataformas
|
RMB 57,6 bilhões
|
3,5%
|
51,3%
|
Ainda é a maior parcela, mas o crescimento implica uma expansão limitada do rendimento de anúncios no curto prazo
|
|
Serviços de transação
|
Taxas e serviços vinculados a transações no marketplace, incluindo atividades transfronteiriças
|
RMB 54,7 bi
|
13,3%
|
48,7%
|
Principal motor de crescimento e o principal indicador de intensidade de transações
|
|
Total do grupo
|
Pinduoduo e Temu consolidados sem divulgação ao nível da plataforma
|
RMB 112,4 bi
|
8,1%
|
100,0%
|
Resiliente, mas materialmente mais lento do que os concorrentes de marketplace global mais rápidos
|
O mix quase convergiu: os serviços de transação representaram 49,6% da receita de 2025 e 48,7% no último trimestre, contra apenas 38,0% em 2023. Essa mudança mostra que a economia da PDD não é mais principalmente uma história de publicidade. O ativo mais valioso é a rede de demanda e de mercadores que converte preços baixos em transações repetidas. A fraqueza mais importante é a divulgação: os investidores não conseguem separar diretamente a margem doméstica madura do Pinduoduo do fardo dos investimentos internacionais do Temu.
Principais Métricas Operacionais e Alterações
O gatilho imediato da pesquisa é a combinação dos resultados da PDD de 24 de agosto e o prazo de 28 de agosto da Temu para enviar um plano de remediação à Comissão Europeia. O trimestre mostrou que a plataforma ainda pode expandir a receita e o fluxo de caixa operacional ao mesmo tempo em que absorve custos de governança mais elevados, mas também revelou um crescimento de marketing mais fraco e um lucro líquido menor.
|
Métrica ou evento
|
Valor mais recente
|
Comparação
|
Base
|
Implicação para o investimento
|
|
Receita
|
RMB 112,4 bi
|
8,1% a/a
|
US GAAP, T2 2026
|
O crescimento continua positivo, mas a empresa passou do hipercrescimento para um crescimento composto guiado pela execução
|
|
Margem bruta
|
57,3%
|
+1,4 pp a/a
|
Receita menos custo da receita
|
O mix de serviços e a economia da plataforma continuam robustos, apesar do investimento em conformidade
|
|
Margem operacional GAAP
|
24,7%
|
Praticamente estável a/a
|
US GAAP
|
A margem bruta mais elevada absorveu os maiores gastos com marketing, administração e P&D
|
|
Lucro líquido GAAP
|
RMB 27,2 bi
|
-11,6% a/a
|
Inclui outras perdas de RMB 7,4 bi
|
A queda no número principal exagera a deterioração subjacente, mas a volatilidade não operacional é real
|
|
Fluxo de caixa operacional
|
RMB 25,7 bi
|
+18,6% YoY
|
Fluxo de caixa reportado
|
A conversão de caixa melhorou, mesmo com a queda no lucro líquido
|
|
Remediação do DSA da UE
|
Multa de EUR 200 mi
|
Plano de ação previsto para 2026-08-28
|
Decisão da Comissão Europeia
|
O custo de controle recorrente importa mais do que a multa única
|
A ponte de receita do trimestre é replicável. Os serviços de transação adicionaram RMB 6,4 bilhões em comparação ao ano anterior e o marketing adicionou RMB 1,9 bilhão, gerando RMB 8,4 bilhões de receita incremental. O custo de receita aumentou RMB 2,2 bilhões e as despesas operacionais subiram RMB 4,2 bilhões, deixando o lucro operacional com alta de RMB 2,0 bilhões. Essa cadeia de transmissão — da atividade de transação para a receita de serviços, depois despesas de conformidade e suporte ao lojista, e então lucro operacional e fluxo de caixa — explica por que a qualidade do volume, e não apenas o GMV, determinará o valuation.
3. Qualidade Fundamental
|
Métrica
|
FY2024
|
FY2025
|
H1 2025
|
H1 2026
|
Avaliação da análise
|
|
Receita
|
RMB 393,8 bi
|
RMB 431,8 bi
|
RMB 199,7 bi
|
RMB 218,6 bi
|
O crescimento desacelerou para 9,5% no H1, mas permaneceu positivo apesar das disrupções nas políticas
|
|
Lucro operacional GAAP
|
RMB 108,0 bi
|
RMB 105,7 bi
|
RMB 41,9 bi
|
RMB 47,3 bi
|
A alavancagem operacional do S1 recuperou-se apesar do maior investimento no ecossistema
|
|
Lucro líquido GAAP
|
RMB 112,4 bi
|
RMB 97,8 bi
|
RMB 45,5 bi
|
RMB 39,7 bi
|
O declínio reflete uma contribuição não operacional mais fraca e o peso dos investimentos
|
|
Fluxo de caixa operacional
|
RMB 121,9 bi
|
RMB 106,9 bi
|
RMB 37,2 bi
|
RMB 42,1 bi
|
A geração de caixa do S1 cresceu 13,3% e superou a tendência do lucro líquido
|
|
Despesas de capital
|
RMB 1,0 bi
|
RMB 1,1 bi
|
Não divulgado separadamente
|
Não divulgado separadamente
|
O reporte leve em ativos (asset-light) continua sendo uma grande vantagem para o fluxo de caixa
|
|
Caixa e investimentos de curto prazo
|
Não utilizado
|
RMB 422,3 bi
|
Não utilizado
|
RMB 456,4 bi
|
Liquidez excepcional; o caixa restrito e as contas a pagar a lojistas estão excluídos desta métrica
|
Crescimento e margens. A qualidade fundamental da PDD continua forte porque um aumento de 9,5% na receita do primeiro semestre gerou um crescimento de 13,0% no lucro operacional. A margem bruta expandiu no segundo trimestre, mas despesas mais elevadas com vendas e marketing, gerais e administrativas, e pesquisa absorveram a maior parte desse benefício. A empresa está deliberadamente trocando alguma margem de curto prazo pela durabilidade do ecossistema. Isso só é racional se o crescimento das transações permanecer claramente acima do crescimento de marketing e se a demanda recorrente reduzir a intensidade de aquisição futura.
Fluxo de caixa e intensidade de capital. O fluxo de caixa operacional reportado é o sinal de qualidade mais convincente. O fluxo de caixa operacional acumulado calculado mecanicamente atingiu cerca de RMB 111,9 bilhões, contra um lucro líquido acumulado de RMB 92,1 bilhões. O momento do capital de giro — incluindo contas a pagar de lojistas — pode tornar a conversão trimestral volátil, de modo que a comparação do ano inteiro é mais informativa do que a de um único trimestre. Ainda assim, as despesas de capital de 2025 consumiram apenas 1% do fluxo de caixa operacional, preservando um grande excedente de caixa.
Balanço patrimonial e alocação de capital. A PDD não tinha dívida convencional relevante após o vencimento de suas notas conversíveis em 2025. O caixa e os investimentos de curto prazo aumentaram RMB 34,1 bilhões durante o primeiro semestre de 2026. Isso é estrategicamente útil durante disrupções regulatórias e comerciais, mas a alocação de capital é desfavorável aos acionistas em um aspecto: o acúmulo de caixa sem uma estrutura de retorno definida pode continuar a ser descontado. O valuation, portanto, merece um desconto de governança e acessibilidade, embora o risco de solvência seja insignificante.
Conclusão fundamental. O negócio é financeiramente forte, com altas margens operacionais, conversão de caixa positiva e liquidez extraordinária. A variável mais importante de todas é o spread entre o crescimento dos serviços de transação e o crescimento das despesas de conformidade somadas ao suporte ao comerciante. Um spread positivo sustentado provaria que a plataforma consegue monetizar a confiança; um spread negativo revelaria uma erosão estrutural de margem.
4. Setor e Cenário Competitivo
A PDD compete em dois mercados sobrepostos: o comércio de plataforma chinês por meio do Pinduoduo e o comércio de valor internacional por meio do Temu. A cadeia de valor inclui a aquisição de vendedores, agregação de demanda, publicidade, pagamento, governança de vendedores, coordenação de logística e serviço pós-venda. Não existe um denominador comum de participação de mercado pública que abranja essas geografias, e a PDD não publica o seu GMV. O crescimento da receita, a receita de transações, o GMV do marketplace onde divulgado e as margens do segmento são, portanto, os indicadores comparáveis mais próximos.
|
Dimensão competitiva
|
Posição verificável da PDD
|
Proxy de escala e limitação
|
Principais alternativas
|
Implicação no valuation
|
|
Demanda orientada ao valor
|
Pinduoduo e Temu agregam demanda sensível ao preço por meio de descoberta guiada por recomendações
|
Sem divulgação atual de GMV ou de compradores ativos
|
JD, Taobao, AliExpress, Shopee, Amazon
|
Posicionamento forte, mas a opacidade na divulgação justifica um desconto
|
|
Monetização de vendedores
|
Receita de RMB 112,4 bilhões no 2º trimestre dividida quase igualmente entre serviços de marketing e de transações
|
A receita não é equivalente ao GMV ou à take rate
|
Alibaba CMR, serviços de marketplace da JD, receita de marketplace da Shopee
|
A monetização diversificada apoia a resiliência da margem
|
|
Modelo de fulfillment
|
Principalmente marketplace e logística de terceiros, com o aumento da localização na Temu
|
Nenhuma despesa de fulfillment em nível de plataforma divulgada
|
JD e Amazon possuem infraestrutura logística mais pesada; a Shopee combina serviços de marketplace e logística
|
O fluxo de caixa asset-light é uma vantagem até que a localização eleve os custos fixos
|
|
Confiança e conformidade
|
A Temu enfrenta um programa de remediação da DSA da UE após uma multa de EUR 200 milhões
|
O custo de remediação recorrente não é divulgado separadamente
|
Todos os marketplaces globais enfrentam fiscalização de vendedores e de segurança de produtos
|
O risco de execução é o principal motivo pelo qual o múltiplo baixo pode persistir
|
|
Intensidade de capital
|
O capex do FY2025 foi de RMB 1,1 bilhão
|
A infraestrutura de terceiros transfere parte dos custos para as despesas operacionais
|
Amazon e JD são estruturalmente mais intensivas em capital
|
Apoia um rendimento de caixa mais elevado se a governança melhorar
|
|
Empresa
|
Último período comparável
|
Receita ou escala operacional
|
Sinal de crescimento e margem
|
Estado de investimento e operacional
|
Conclusão competitiva
|
|
PDD Holdings
|
2º Trimestre de 2026
|
Receita de RMB 112,4 bi
|
Crescimento de 8,1%; margem operacional GAAP de 24,7%
|
Rica em caixa e leve em ativos; gastos com lojistas, governança e localização
|
Vencedora em lucratividade, mas mais lenta e menos transparente que os concorrentes mais rápidos
|
|
Alibaba
|
Trimestre de junho de 2026
|
Receita de RMB 269,0 bi
|
Crescimento de 9%; EBITA ajustado em queda de 30%
|
CMR de comércio na China em queda de 7%; crescimento de nuvem de IA de 45%; gastos pesados em infraestrutura
|
Vencedora em IA e nuvem, mas a monetização de comércio é mais fraca e o fluxo de caixa está pressionado
|
|
JD.com
|
2º Trimestre de 2026
|
Receita de RMB 346,4 bi
|
Crescimento de -2,9%; margem operacional GAAP de 1,3%
|
Margem varejista resiliente; despesas de fulfillment subiram para 7,1% da receita
|
Vencedora em qualidade de logística, mas perdendo ritmo de faturamento
|
|
Sea Limited
|
2º Trimestre de 2026
|
Receita de USD 7,8 bi; GMV da Shopee de USD 38,3 bi
|
Crescimento de receita de 48,1%; EBITDA da Shopee de USD 255 mi
|
Receita do marketplace da Shopee em alta de 48,9%; marketing cresceu 64,5% no nível do grupo
|
Claro vencedor de crescimento no Sudeste Asiático, mas com lucratividade comercial muito menor
|
O placar competitivo é assimétrico. A PDD está vencendo em lucratividade consolidada e eficiência de capital: nem a JD nem a Sea se aproximam de sua margem operacional, enquanto o fluxo de caixa atual do Alibaba está sendo consumido pela infraestrutura de IA. A Sea está vencendo no crescimento divulgado de marketplace, com o GMV da Shopee em alta de 28,4% e a receita do marketplace principal com alta de 65,6%. A JD está perdendo fôlego no faturamento, apesar de uma sólida franquia de logística. O Alibaba está reconstruindo sua vantagem em torno de IA e nuvem, em vez de demonstrar uma monetização mais forte do comércio chinês.
A PDD é uma beneficiária líquida da busca por valor por parte dos consumidores e do desejo dos comerciantes por demanda incremental. Ela é uma perdedora líquida com a transição global em direção à responsabilidade das plataformas, testes de produtos e fulfillment local. O valuation atual precifica a segunda força com maior peso. Isso parece excessivo se a margem operacional estável do 2º trimestre se provar replicável; parece justificado se a remediação da Temu fizer com que as despesas de vendas, marketing e governança cresçam mais rápido do que os serviços de transação.
5. Principais Riscos
-
A remediação da Temu torna-se uma redefinição estrutural de custos. Se a Comissão Europeia rejeitar o plano de ação de 28 de agosto ou exigir controles materialmente mais amplos, a verificação de vendedores e os testes de produtos poderão aumentar as despesas operacionais e desacelerar o ritmo de listagens. O caminho vai de menos listagens ou listagens mais caras a uma menor conversão, crescimento mais lento da receita de transações, margens mais fracas e um desconto persistente no valuation.
-
O crescimento das transações desacelera abaixo da base de despesas da plataforma. Se o crescimento dos serviços de transações cair abaixo de 5% enquanto vendas e marketing permanecerem acima de 26% da receita, o crescimento da receita do grupo poderá se aproximar de 4% e a alavancagem operacional poderá se reverter. Isso enfraqueceria a tese de que os gastos com conformidade estão gerando um volume de maior qualidade.
-
A política comercial corrói a vantagem de preço da Temu. Tarifas, taxas sobre encomendas de baixo valor, restrições de "de minimis" ou localização forçada podem elevar o custo final de entrega (landed cost). Se os vendedores não puderem absorver esses custos, os preços ao consumidor sobem; se a PDD os subsidiar, o lucro bruto e o fluxo de caixa caem. Qualquer um dos resultados reduz o valor da rede de fornecimento transfronteiriça da Temu.
-
A concorrência doméstica força subsídios mais altos. Alibaba, JD e plataformas de vídeos curtos podem usar logística, quick commerce, conteúdo ou ferramentas de vendedores para competir pelos mesmos usuários focados em custo-benefício. Um aumento sustentado no suporte aos vendedores e nos subsídios aos consumidores sem uma monetização de transações mais rápida comprimiria a atual margem operacional de 24,7% da PDD.
-
O caixa sofre desconto porque a alocação de capital permanece opaca. O balanço patrimonial é uma fonte de segurança, mas os acionistas minoritários têm visibilidade limitada sobre recompras, dividendos ou acessibilidade ao caixa offshore. A acumulação contínua sem uma estrutura de retorno pode deixar as ações negociadas com um desconto de conglomerado rico em caixa.
-
O risco de divulgação e de estrutura corporativa prejudica a verificação. A PDD não divulga a receita ao nível da plataforma, o GMV, compradores ativos, take rate ou a margem de contribuição da Temu, e os investidores detêm um ADR offshore atrelado a uma estrutura em Cayman com exposição a entidades de interesse variável chinesas. Um choque de política ou de auditoria poderia reduzir o múltiplo, mesmo que os lucros consolidados permaneçam estáveis.
-
Os resultados não operacionais continuam voláteis. O Q2 incluiu 13,5 bilhões de RMB em receitas de juros e investimentos e outra perda de 7,4 bilhões de RMB. Uma reversão nos retornos de investimentos, câmbio ou marcações de avaliação pode fazer com que o lucro líquido GAAP divirja materialmente do desempenho operacional, complicando o sinal de P/L aparentemente baixo.
6. Checklist de monitoramento
-
Crescimento dos serviços de transação: acima de 10% reforçaria a tese; abaixo de 5% indicaria que o motor principal de volume está estagnado.
-
Crescimento do marketing online: uma recuperação acima de 8% sem custos de aquisição de comerciantes mais elevados mostraria uma melhora na monetização doméstica; a continuidade de um crescimento de dígito único baixo confirmaria a maturidade.
-
Proporção de vendas e marketing: abaixo de 26% da receita, enquanto o crescimento das transações permanece em dois dígitos, demonstraria disciplina operacional; acima de 30% sugeriria escalada de custos de subsídio ou conformidade.
-
Margem operacional GAAP: acima de 24% apoiaria a visão de que a remediação é absorvível; abaixo de 20% por dois trimestres enfraqueceria a postura positiva.
-
Conversão de fluxo de caixa operacional: o fluxo de caixa operacional acumulado acima do lucro líquido acumulado confirmaria a qualidade do caixa; uma queda abaixo de 80% do lucro líquido sinalizaria efeitos adversos de capital de giro ou de liquidação de lojistas.
-
Marcos de remediação da UE: a aceitação do plano de 28 de agosto sem grandes sanções adicionais reduziria o risco de cauda; a rejeição, penalidades periódicas ou restrições de serviço enfraqueceriam materialmente a tese.
-
Momento dos pares: acompanhar o GMV da Shopee (da Sea) e a receita de marketplace, a margem da JD Retail e a receita de gestão de clientes do Alibaba. A PDD deve manter uma liderança clara de lucratividade, evitando ao mesmo tempo um aumento na lacuna de crescimento.
-
Alocação de capital: um programa relevante de recompras ou dividendos liberaria o desconto de caixa; a acumulação contínua acima de RMB 500 bilhões sem uma política de retorno deixaria o catalisador de valuation incompleto.
7. Fontes