Penulis: LBank Research Analis: Ludo
Penafian: Laporan ini disusun dan dianalisis dari informasi yang tersedia untuk publik dan ditujukan semata-mata untuk berbagi informasi dan diskusi penelitian. Ini bukan merupakan saran investasi, rekomendasi sekuritas, instruksi perdagangan, atau jaminan keuntungan apa pun. Operasi perusahaan, valuasi, harga pasar, dan ekspektasi konsensus yang dibahas di sini dapat berubah seiring waktu. Pembaca harus memverifikasi data secara independen dan membuat keputusan mereka sendiri.
1. Kesimpulan Utama
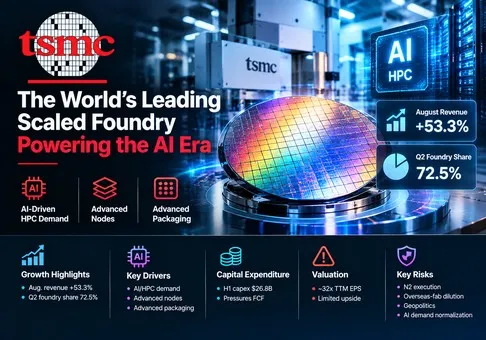
Tinjauan keseluruhan: Taiwan Semiconductor Manufacturing Company Limited adalah foundry berskala dengan kualitas tertinggi di industri semikonduktor, tetapi ADR TSM yang terdaftar di NYSE telah dinilai sepenuhnya dengan skew risiko-imbalan negatif pada sekitar 32 kali EPS TTM yang dihitung secara mekanis. Pendapatan bulan Agustus dan 72,5% pangsa pasar foundry Q2 mengonfirmasi bahwa parit ekonomi (moat) semakin melebar; variabel penentunya adalah apakah N2, pengemasan canggih, dan kapasitas luar negeri dapat mempertahankan margin dan konversi kas seiring pasar yang sudah memperhitungkan supremasi yang berkelanjutan.
-
Pendapatan bulan Agustus memvalidasi mesin pertumbuhan yang luar biasa. Pendapatan bulan Agustus yang belum diaudit mencapai rekor NTD 514,81 miliar, naik 53,3% secara tahunan, sementara pendapatan Januari–Agustus meningkat 39,3% menjadi NTD 3,387 triliun. Ini bukanlah lonjakan akibat satu produk saja: HPC Q2 menyumbang 66% pendapatan, smartphone 22%, dan teknologi 7nm ke bawah menyumbang 77% dari pendapatan wafer. Implikasi investasinya adalah bahwa akselerator AI, XPU kustom, CPU, silikon jaringan, dan smartphone premium memperkuat kumpulan kapasitas teknologi terdepan (leading-edge) yang sama.
-
TSMC memenangkan pangsa pasar baik dari segi volume maupun nilai. Pengiriman wafer Q2 naik 16,6% secara tahunan, pendapatan naik 36,0%, dan margin kotor meningkat 9,1 poin persentase menjadi 67,7%. Oleh karena itu, pendapatan tumbuh sekitar dua kali lebih cepat daripada volume pengiriman, yang membuktikan bauran node yang lebih kaya, penetapan harga, dan utilisasi yang lebih baik. TrendForce memperkirakan bahwa TSMC menguasai 72,5% pendapatan dari sepuluh besar foundry pada Q2, naik dari 70,2% pada tahun sebelumnya, sementara Samsung Foundry hanya memegang 5,9%. Parit pertahanan bisnis (moat) ini menghasilkan leverage operasi yang terukur, alih-alih sekadar narasi teknologi belaka.
-
Kualitas laba kuat, tetapi FCF mulai menjadi kendala. Arus kas operasional Q2 mencapai NTD 783,36 miliar dan FCF sebesar NTD 287,36 miliar setelah capex senilai NTD 496,00 miliar. FCF naik 43,8% secara tahunan (yoy) tetapi turun 17,5% secara kuartalan karena capex meningkat lebih cepat daripada perolehan kas. Capex H1 mencapai USD 26,8 miliar dibandingkan panduan setahun penuh sebesar USD 52–56 miliar. TSMC dapat mendanai sendiri ekspansinya dan memegang cadangan kas bersih sebesar NTD 2,486 triliun, namun setiap penambahan fab kini menyerap lebih banyak keunggulan laba sebelum sampai ke tangan pemegang saham.
-
Harga saham sudah memperhitungkan dominasi kategori yang berkelanjutan. Pada penutupan tanggal 11 September di angka USD 433,19 dan sekitar 5,186 miliar saham setara ADR, nilai ekuitas adalah sekitar USD 2,25 triliun. EPS terdilusi TTM yang dihitung secara mekanis adalah sekitar USD 13,53 per ADR, yang mengimplikasikan 32,0 kali laba TTM. Menyetahunkan FCF H1 menghasilkan sekitar USD 40,2 miliar dan imbal hasil FCF sebesar 1,8%. Kenaikan saham sebesar 42,6% sejak awal tahun (YTD) dan kenaikan 67% dalam satu tahun menyisakan sedikit ruang untuk perlambatan siklis biasa, meskipun bisnis itu sendiri layak mendapatkan premi.
-
Tesis ini bersikap positif terhadap perusahaan dan berhati-hati terhadap sahamnya, dengan kondisi pembalikan yang eksplisit. Kekhawatiran valuasi akan mereda jika pendapatan Q3 mendekati titik tengah panduan sebesar USD 45,2 miliar, pendapatan September melampaui NTD 464 miliar, margin kotor tetap pada atau di atas 66%, dan FCF tahunan naik di atas USD 50 miliar tanpa peningkatan capex lagi. Kondisi ini akan memburuk jika utilitas node tingkat lanjut melemah, margin kotor turun di bawah 64%, hari persediaan tetap di atas 90, atau ADR tetap di atas 30 kali EPS TTM sementara pertumbuhan melambat di bawah 25%.
Rantai operasional-ke-valuasi ini dapat direplikasi. Total pendapatan Juli dan Agustus mencapai NTD 982,39 miliar. Mencapai titik tengah pendapatan Q3 sebesar USD 45,2 miliar dengan asumsi manajemen sebesar NTD 32 per USD membutuhkan sekitar NTD 1,446 triliun, menyisakan sekitar NTD 464,0 miliar untuk bulan September. Angka tersebut 9,9% di bawah rekor level Agustus tetapi masih cukup untuk memenuhi panduan. Menerapkan titik tengah margin operasional 57% menghasilkan sekitar NTD 824,4 miliar laba operasional kuartalan. Oleh karena itu, rilis bulan Agustus mendukung kuartal sesuai panduan; pertanyaan valuasinya adalah apakah run rate ini dapat menghasilkan pertumbuhan majemuk yang cukup lama untuk membenarkan valuasi sekitar 32 kali trailing earnings dan yield FCF tahunan di bawah 2%.
2. Ikhtisar Perusahaan, Bauran Bisnis, dan Metrik Operasional Utama
TSMC adalah foundry semikonduktor khusus: pelanggan merancang chip, dan TSMC memproduksinya menggunakan teknologi proses, sistem pabrik, pengaktifan desain, dan pengemasan yang kian canggih. TSMC tidak bersaing dengan sebagian besar pelanggannya dengan menjual prosesor bermerek. Netralitas tersebut, dikombinasikan dengan kepemimpinan teknologi dan hasil manufaktur, memungkinkan pelanggan seperti perancang chip fabless dan perusahaan sistem untuk memercayakan desain mereka yang paling berharga kepada TSMC. Fabrikasi wafer menghasilkan sekitar 86% dari pendapatan tahun 2025; pengemasan dan pengujian, pembuatan mask, layanan desain, serta royalti menghasilkan sisanya.
Perusahaan memperoleh pendapatan melalui volume wafer, penetapan harga node proses, bauran produk, utilisasi kapasitas, dan layanan terkait. Node mutakhir memiliki biaya pengembangan dan peralatan yang tinggi, tetapi juga menawarkan harga yang lebih baik serta menarik aplikasi dengan pertumbuhan tercepat. Pengemasan tingkat lanjut seperti CoWoS dan 3DFabric® memberikan nilai tambah setelah fabrikasi wafer dan dapat memperkuat permintaan front-end karena akselerator AI membutuhkan komputasi, memori, dan interkoneksi yang terintegrasi. Pelanggan umumnya mengajukan pesanan manufaktur mendekati waktu produksi, meskipun beberapa membayar tanda terima sementara untuk memesan kapasitas.
TSMC melaporkan bauran platform alih-alih segmen operasi terpisah. HPC kini menggerakkan aspek ekonomi perusahaan. Di K2, HPC menyumbang 66% dari pendapatan dan tumbuh 20% secara kuartalan, sementara pendapatan ponsel pintar turun 4% secara kuartalan dan menyumbang 22%. Otomotif, IoT, dan DCE memberikan diversifikasi tetapi terlalu kecil untuk mengimbangi koreksi AI. Secara geografis, pelanggan yang berkantor pusat di Amerika Utara menghasilkan 78% dari pendapatan K2, yang menyelaraskan perusahaan dengan permintaan AI terkuat tetapi juga mengonsentrasikan paparan komersial dan kebijakan.
|
Platform / layanan
|
Bauran pendapatan K2 2026
|
Perubahan kuartalan
|
Produk, pelanggan, dan aspek ekonomi
|
Pandangan riset
|
|
HPC
|
66%
|
naik 20%
|
Akselerator AI, XPU kustom, CPU, silikon jaringan dan pusat data; node terdepan dan pengemasan canggih mendorong nilai.
|
Sumber pertumbuhan dan laba yang dominan; skalanya menjadikan TSMC sebagai pemasok terluas untuk arsitektur AI yang bersaing.
|
|
Ponsel pintar
|
22%
|
turun 4%
|
Prosesor aplikasi, modem, dan silikon konektivitas untuk perangkat seluler premium, terkonsentrasi pada peningkatan produksi perangkat unggulan musiman.
|
Masih menjadi jangkar pemanfaatan yang besar, tetapi secara struktural kurang penting dibandingkan HPC dan sensitif terhadap keterjangkauan konsumen.
|
|
IoT
|
5%
|
naik 4%
|
Pengontrol perangkat terhubung, prosesor edge, dan chip khusus di berbagai basis pelanggan yang luas.
|
Diversifikasi yang berguna dengan kekuatan penentuan harga yang lebih rendah dan kontribusi grup yang moderat.
|
|
Otomotif
|
4%
|
naik 15%
|
ADAS, infotainment, mikrokontroler, dan perangkat terkait daya dengan siklus kualifikasi yang panjang.
|
Bisnis yang sedang pulih dan memiliki retensi pelanggan yang tinggi, tetapi terlalu kecil untuk mendorong laba grup dalam jangka pendek.
|
|
DCE dan lainnya
|
3%
|
naik sekitar 5%
|
Elektronik konsumen serta pengemasan, pengujian, masker, layanan desain, dan royalti yang tidak tercakup oleh platform utama.
|
Mendukung secara strategis; pengemasan canggih lebih penting daripada yang ditunjukkan oleh bauran residual yang dilaporkan.
|
Catatan: Bauran platform dan perubahan berurutan adalah pengungkapan perusahaan. DCE berarti Digital Consumer Electronics. TSMC tidak mengungkapkan margin operasi pada tingkat platform.
Bauran proses menjelaskan mengapa pendapatan melampaui pengiriman unit. N2 menyumbang 3% dari pendapatan wafer Q2 pada kuartal pertama yang dilaporkannya, N3 menyumbang 30%, N5 33%, dan N7 11%. Gabungan bauran node canggih sebesar 77% adalah tiga poin persentase di atas Q2 2025. Memindahkan pelanggan ke node yang lebih kecil meningkatkan ASP dan menciptakan lebih banyak permintaan untuk pengaktifan desain dan pengemasan, tetapi biaya peningkatan kapasitas awal menurunkan margin sebelum yield matang.
Aset yang paling berharga bukanlah satu fab saja. Melainkan sistem yang dapat direplikasi yang menghubungkan R&D proses, kit desain pelanggan, pembelajaran yield, pembelian skala besar, dan eksekusi yang tepercaya. Hambatan paling penting adalah intensitas modal: TSMC harus mengalokasikan peralatan bertahun-tahun sebelum menghasilkan pendapatan, sementara diversifikasi global membuat fab tahap awal secara struktural kurang menguntungkan dibandingkan kapasitas Taiwan yang sudah matang.
Metrik Operasi Utama dan Perubahan
Pemicu langsungnya adalah rilis bulanan tanggal 10 September. Pendapatan bulan Agustus adalah NTD 514,81 miliar, 10,1% di atas bulan Juli dan 53,3% di atas tahun sebelumnya. Delapan bulan pertama mencapai NTD 3,387 triliun, naik 39,3%. Hasil ini menyusul pendapatan Q2 yang berada di batas atas proyeksi dan mendukung titik tengah Q3 tanpa memerlukan rekor bulanan baru.
|
Metrik / peristiwa
|
Nilai terbaru
|
Perbandingan
|
Basis
|
Makna investasi
|
|
Pendapatan Agustus
|
NTD 514,81 miliar
|
naik 53,3% YoY; naik 10,1% MoM
|
Pendapatan bulanan konsolidasi TIFRS yang belum diaudit
|
Rekor bulanan mengonfirmasi bahwa AI dan peningkatan musiman ponsel pintar sedang memenuhi kapasitas terdepan.
|
|
Pendapatan Januari–Agustus
|
NTD 3,387 triliun
|
naik 39,3% YoY
|
Pendapatan bulanan kumulatif yang belum diaudit
|
Pertumbuhan mendekati prospek setahun penuh dalam USD dari manajemen yang sedikit di atas 40% meskipun ada perbedaan mata uang.
|
|
Pendapatan Q2
|
USD 40,20 miliar
|
naik 33,7% YoY; naik 12,0% QoQ
|
TIFRS; konversi USD perusahaan
|
Mencapai batas atas proyeksi dan menetapkan basis yang tinggi untuk Q3.
|
|
Margin kotor / operasional
|
67,7% / 60,3%
|
naik 9,1 / 10,7 poin YoY
|
Pengungkapan konsolidasi perusahaan
|
Penetapan harga, bauran, dan utilisasi lebih dari cukup untuk mengompensasi dilusi fab luar negeri pada Q2.
|
|
Bauran N2 / N3 / N5 / N7
|
3% / 30% / 33% / 11%
|
Gabungan 77%
|
Pangsa pendapatan wafer
|
Node terdepan adalah sumber utama keunggulan ASP, pangsa pasar, dan margin.
|
|
OCF / capex / FCF Q2
|
NTD 783,36 / 496,00 / 287,36 miliar
|
FCF naik 43,8% YoY; turun 17,5% QoQ
|
FCF sama dengan OCF dikurangi capex
|
Generasi kas sangat baik, tetapi peningkatan investasi menyerap bagian yang terus meningkat darinya.
|
|
Panduan Q3
|
USD 44,6–45,8 miliar
|
11%–14% di atas Q2
|
Mengasumsikan NTD 32 per USD
|
Juli dan Agustus menyiratkan pendapatan September mendekati NTD 464 miliar pada titik tengah.
|
Catatan: Pertumbuhan MoM dihitung dari angka bulanan perusahaan. Rentang sekuensial Q3 dihitung terhadap pendapatan Q2 sebesar USD 40,20 miliar. Perbandingan poin persentase menggunakan pengungkapan perusahaan yang tidak dibulatkan.
Laba bersih yang dilaporkan pada Q2 naik 77,4%, tetapi keuntungan pelepasan dan mark-to-market atas saham VIS sebesar NTD 63,20 miliar menggelembungkan pendapatan non-operasional. Pendapatan operasional tetap naik 65,4%, sehingga hasil dasarnya tetap kuat bahkan setelah mengecualikan keuntungan tersebut. Perubahan prospektif yang lebih penting adalah margin: manajemen memperkirakan peningkatan skala N2 akan mendilusi margin kotor paruh kedua sebesar tiga hingga empat poin persentase dan fab luar negeri akan mendilusi margin kotor sebesar dua hingga tiga poin pada awalnya, lalu melebar menjadi tiga hingga empat poin kemudian.
Hari persediaan naik dari 76 menjadi 87 dari tahun ke tahun, terutama karena peningkatan skala N2, sementara hari piutang naik dari 23 menjadi 29. Kenaikan ini masih dapat dikelola di samping pertumbuhan pendapatan sebesar 36% dan kas bersih sebesar NTD 2,486 triliun, tetapi hal tersebut menunjukkan di mana titik balik kelebihan pasokan pertama kali akan muncul. Pendapatan bulanan yang kuat saat ini menunjukkan bahwa penumpukan persediaan bersifat produktif alih-alih spekulatif.
3. Kualitas Fundamental
|
Metrik
|
2023
|
2024
|
2025
|
H1 2026
|
Pandangan riset
|
|
Pendapatan
|
NTD 2,162 triliun
|
NTD 2,894 triliun
|
NTD 3,809 triliun
|
NTD 2,404 triliun
|
Pertumbuhan dipercepat dari 33,9% pada 2024 menjadi 31,6% pada 2025 dan 35,6% pada H1 2026.
|
|
Margin kotor
|
54,4%
|
56,1%
|
59,9%
|
67,0%
|
Bauran node, utilisasi, dan penetapan harga menghasilkan nilai ekonomi inkremental yang luar biasa.
|
|
Margin operasional
|
42,6%
|
45,7%
|
50,8%
|
59,3%
|
Leverage operasional adalah bukti paling jelas bahwa TSMC berhasil menangkap kumpulan keuntungan AI.
|
|
Laba bersih yang dapat diatribusikan kepada entitas induk
|
NTD 851,74 miliar
|
NTD 1,158 triliun
|
NTD 1,698 triliun
|
NTD 1,279 triliun
|
Pertumbuhan H1 sebesar 68,3% mencakup keuntungan VIS pada Q2, tetapi masih tertinggal secara material dari kualitas laba operasional.
|
|
Arus kas operasional
|
NTD 1,242 triliun
|
NTD 1,826 triliun
|
NTD 2,275 triliun
|
NTD 1,482 triliun
|
Generasi kas meningkat sejalan dengan laba meskipun kebutuhan modal kerja lebih tinggi.
|
|
Capex / FCF
|
NTD 949,82 / 292,15 miliar
|
NTD 956,01 / 870,17 miiliar
|
NTD 1,272 / 1,003 triliun
|
NTD 846,77 / 635,58 miliar
|
FCF tetap positif, tetapi intensitas capex H1 meningkat menjadi 35,2% dari pendapatan.
|
|
Kas dan surat berharga / utang berbunga
|
Tidak ditampilkan
|
NTD 2,422 triliun / tidak ditampilkan
|
NTD 3,069 / 1,033 triliun
|
NTD 3,518 / 1,032 triliun
|
Neraca kas bersih memberikan perlindungan strategis dan siklikal yang substansial.
|
Catatan: Data tahunan menggunakan TIFRS sebagaimana dilaporkan dalam Formulir 20-F 2025. H1 2026 belum diaudit. FCF sama dengan arus kas operasional dikurangi belanja modal. Kas, sekuritas, dan utang H1 adalah saldo per 30 Juni, bukan arus periode.
Pertumbuhan dan margin. Kualitas fundamental sangat luar biasa. Dari tahun 2023 hingga 2025, pendapatan meningkat 76%, margin operasi melonjak 8,2 poin persentase, dan laba bersih yang dapat diatribusikan kepada entitas induk hampir dua kali lipat. H1 2026 menaikkan margin operasi sebesar 8,5 poin lagi secara year-over-year. Ini adalah kombinasi yang diinginkan investor dari aset langka: volume yang kuat, kenaikan nilai per wafer, dan leverage operasi.
Arus kas dan belanja modal. Konversi kas tergolong baik secara absolut tetapi lebih lemah dari yang tersirat pada margin akuntansi. OCF H1 setara dengan 61,6% dari pendapatan, sedangkan capex menyerap 35,2%, menyisakan FCF sebesar 26,4% dari pendapatan. Menyetahunkan FCF H1 menghasilkan sekitar NTD 1,271 triliun, atau USD 40,2 miliar pada kurs NTD 31,6 per USD. Terhadap nilai ekuitas yang mendekati USD 2,25 triliun, imbal hasil implisit hanya sebesar 1,8%. Investor membayar untuk pengembalian kapasitas masa depan sebelum fab tersebut berkontribusi penuh.
Neraca dan alokasi modal. Kas dan surat berharga pada bulan Juni melampaui utang berbunga sebesar NTD 2,486 triliun. Perusahaan dapat mendanai program capex yang diproyeksikan sebesar USD 52–56 miliar dari operasional dan masih tetap membayar dividen. Berbeda dengan foundry yang lebih lemah, TSMC tidak membutuhkan modal eksternal untuk membuktikan node baru. Oleh karena itu, alokasi modal secara strategis dinilai sehat, tetapi hurdle rate yang tertanam dalam harga saham cukup menuntut.
Kesimpulan fundamental. Bisnis ini sangat kuat. Satu-satunya variabel paling penting adalah pengembalian kas pada N2, pengemasan canggih, dan fab luar negeri: pertumbuhan pendapatan harus tetap cukup tinggi agar yield awal dan dilusi lokasi tidak menyeret margin kotor ke bawah pertengahan 60-an atau menahan yield FCF di bawah 2%.
4. Industri dan Lanskap Kompetitif
Industri yang relevan adalah foundry wafer komersial, bukan seluruh pasar semikonduktor. Perbandingan pangsa pendapatan mencakup penjualan foundry eksternal dan dapat berbeda dalam perlakuan pengemasan, wafer internal, dan mata uang. Kerangka kerja pendapatan sepuluh foundry teratas dari TrendForce adalah penyebut terdekat saat ini; laporan resmi perusahaan menyediakan data margin dan modal yang lebih andal. Keunggulan TSMC paling besar dalam logika terdepan dan pengemasan canggih, sedangkan UMC dan GlobalFoundries lebih fokus pada teknologi matang dan khusus. Intel sedang membangun bisnis foundry eksternal tetapi masih memproduksi sebagian besar untuk grup produknya sendiri.
|
Dimensi kompetitif
|
Posisi TSMC yang dapat diverifikasi
|
Proksi dan batasan skala
|
Kompetitor / substitusi utama
|
Implikasi pertumbuhan dan valuasi
|
|
Skala foundry
|
TrendForce mengestimasi 72,5% dari pendapatan foundry sepuluh besar di Q2.
|
Pangsa pendapatan, bukan volume wafer atau pangsa kapasitas node terdepan.
|
Samsung Foundry, SMIC, UMC, GlobalFoundries, dan Intel Foundry.
|
Skala menyebarkan R&D dan pembelajaran peralatan ke seluruh basis permintaan terluas.
|
|
Node terdepan
|
N2 memasuki produksi massal pada tahun 2025 dan menyumbang 3% dari pendapatan wafer Q2 2026; N3 menyumbang 30%.
|
Bauran pendapatan tidak mengungkapkan kapasitas absolut atau yield pelanggan.
|
Samsung SF2 dan Intel 18A; pelanggan dapat menunda migrasi atau menggunakan node yang lebih tua.
|
Peningkatan produksi yang sukses mempertahankan ASP dan mengamankan desain generasi berikutnya.
|
|
Pengemasan tingkat lanjut
|
CoWoS dan 3DFabric® menghubungkan permintaan akselerator, HBM, dan interkoneksi ke wafer front-end.
|
TSMC tidak mengungkapkan secara terpisah pendapatan atau margin pengemasan kuartalan.
|
Penawaran terintegrasi Samsung, Intel EMIB/Foveros, penyedia OSAT, dan alternatif yang dirancang pelanggan.
|
Pengemasan memperluas pangsa belanja pelanggan tetapi menambah hambatan kapasitas baru.
|
|
Kepercayaan pelanggan dan ekosistem
|
Netralitas foundry khusus, pemberdayaan desain OIP, dukungan IP dan EDA yang luas, serta eksekusi multi-node.
|
Sepuluh pelanggan teratas menyumbang 78% dari pendapatan tahun 2025; dua yang terbesar masing-masing menyumbang 19% dan 17%.
|
Samsung dan Intel menggabungkan operasi produk dan foundry; pesaing di segmen mature-node bersaing dalam hal biaya dan ketersediaan.
|
Netralitas mendukung pangsa pasar, sementara konsentrasi memperbesar dampak siklus pelanggan besar.
|
|
Kapasitas dan biaya global
|
Skala Taiwan ditambah ekspansi di Arizona, Jepang, dan Eropa; 13 fab tercanggih (leading-edge) dan pengemasan direncanakan di Taiwan selama beberapa tahun ke depan.
|
Peningkatan kapasitas di luar negeri diperkirakan akan mengikis margin kotor sebesar dua hingga empat poin tergantung pada tahapannya.
|
Kapasitas bersubsidi dari AS, Korea, Tiongkok, Jepang, dan Eropa.
|
Ketahanan geografis meningkat, tetapi biaya struktural naik dan eksekusi menjadi lebih sulit.
|
|
Perusahaan / bisnis
|
Periode pembanding terbaru
|
Pendapatan / skala
|
Pertumbuhan / margin
|
Konteks produksi dan modal
|
Kesimpulan kompetitif
|
|
TSMC
|
Q2 2026
|
USD 40,20 miliar; 72,5% pangsa foundry
|
Pertumbuhan pendapatan YoY sebesar 33,7%; margin kotor 67,7%
|
Capex H1 sebesar USD 26,8 miliar; N2 pada 3% dan node tingkat lanjut pada 77% dari pendapatan wafer.
|
Pemenang yang jelas: tumbuh lebih cepat daripada pasar sembari memperluas margin dan pangsa pasar.
|
|
Samsung Foundry
|
Q2 2026
|
Sekitar USD 3,26 miliar; 5,9% pangsa foundry
|
naik 1,8% QoQ; margin tidak diungkapkan secara terpisah
|
Meningkatkan produksi produk seluler 2nm generasi kedua serta produk LPU dan base-die 4nm; menargetkan pertumbuhan H2 dua digit.
|
Penantang teknologi, tetapi kehilangan pangsa pendapatan relatif meskipun pendapatan foundry membaik.
|
|
Intel Foundry
|
Q2 2026
|
Pendapatan segmen sebesar USD 5,77 miliar; USD 0,29 miliar eksternal
|
Pertumbuhan YoY sebesar 31%; margin operasi negatif 36%
|
Intel 18A-P memasuki fase produksi risiko; sebagian besar aktivitas segmen tetap bersifat internal dan kerugian Q2 mencapai USD 2,09 miliar.
|
Kemajuan proses memang nyata, tetapi skala eksternal dan keekonomiannya masih jauh di belakang TSMC.
|
|
UMC
|
Q2 2026
|
Pendapatan sebesar USD 2,18 miliar
|
Pertumbuhan YoY sebesar 17,0%; margin kotor 32,5%
|
utilisasi 85%; 22/28nm menyumbang 37% dari pendapatan; capex 2026 dinaikkan menjadi USD 2,0 miliar.
|
Pemenang mature-node dengan peningkatan utilisasi, tetapi bukan pengganti langsung untuk leading-edge.
|
|
GlobalFoundries
|
Q2 2026
|
pendapatan USD 1,79 miliar
|
pertumbuhan 6% YoY; margin kotor 28,3%
|
Manufaktur khusus dan regional; OCF Q2 adalah USD 405 juta dan FCF yang disesuaikan adalah negatif USD 3 juta.
|
Eksposur khusus yang menguntungkan, tetapi pertumbuhan dan imbal hasil kas tertinggal dari model yang didorong oleh AI milik TSMC.
|
Catatan: Periode dan definisi berbeda. Pendapatan dan pangsa pasar Samsung Foundry adalah estimasi TrendForce; Samsung tidak mengungkapkan laporan laba rugi foundry yang terpisah. Intel Foundry mencakup USD 5,48 miliar eliminasi antarsegmen dan tidak dapat dibandingkan dengan penjualan merchant. UMC dan GlobalFoundries fokus pada bauran node yang berbeda. Margin kotor TSMC dikonsolidasikan, bukan hanya untuk foundry, karena perusahaan ini sebagian besar adalah foundry.
TSMC adalah pemenang mutlak. Pendapatan Q2-nya lebih dari 12 kali lipat dari perkiraan pendapatan Samsung Foundry, sementara pangsa pasarnya meningkat dan marginnya melebar. Samsung membuat kemajuan teknis dan komersial dalam proses 2nm dan base die HBM, tetapi pangsa pasar sebesar 5,9% menunjukkan bahwa kemajuan tersebut belum mengubah dinamika ekonomi industri. Pencapaian penting 18A Intel memiliki arti penting secara strategis, namun hanya USD 293 juta dari pendapatan Foundry Q2 yang berasal dari eksternal dan segmen tersebut mengalami kerugian sebesar USD 2,09 miliar. Model merchant yang netral, cakupan pelanggan yang luas, dan sistem yield yang matang milik TSMC tetap unggul secara signifikan.
UMC juga unggul dalam segmen mature node: utilitas 85%, pertumbuhan 17%, dan capex yang lebih tinggi menunjukkan peningkatan permintaan. GlobalFoundries menghasilkan laba dan relevan secara strategis untuk pasokan khusus dan regional. Keduanya bukanlah pengganti sebanding untuk kapasitas teknologi terdepan milik TSMC. Oleh karena itu, akumulasi keuntungan di pasar foundry menjadi lebih terkonsentrasi bahkan ketika berbagai pemerintah mensubsidi kapasitas lokal.
TSMC adalah penerima manfaat bersih dari belanja infrastruktur AI karena hampir setiap akselerator utama dan arsitektur komputasi kustom dapat menjadi pelanggan. Risikonya adalah dominasi tersebut menciptakan beban valuasi sekaligus kebijakan: pelanggan akan mendanai alternatif, pemerintah akan menuntut diversifikasi geografis, dan investor akan mengkapitalisasi margin puncak seolah-olah margin tersebut bersifat permanen.
5. Risiko Utama
-
Normalisasi permintaan AI. Jika penyedia cloud memperlambat penerapan akselerator atau silikon kustom dan pertumbuhan HPC turun di bawah 20%, utilisasi teknologi terdepan (leading-edge) akan menurun. Pertumbuhan pendapatan akan melambat lebih cepat daripada depresiasi, sehingga menekan margin kotor dan kelipatan laba premium.
-
Risiko peningkatan kapasitas (ramp) dan hasil produksi (yield) N2. Jika peningkatan hasil produksi (yield) membutuhkan waktu lebih lama atau desain pelanggan tertunda, inventaris dan depresiasi akan meningkat sebelum pendapatan, sehingga menekan margin kotor di bawah panduan kisaran pertengahan 60-an.
-
Ekonomi pabrik (fab) luar negeri. TSMC memperkirakan ekspansi kapasitas di luar negeri akan mendilusi margin kotor sebesar dua hingga tiga poin pada awalnya dan tiga hingga empat poin di kemudian hari. Kerugian terkait tenaga kerja, konstruksi, pemasok, dan tingkat utilisasi dapat memperbesar dilusi tersebut, sehingga mengurangi pengembalian kas atas pembangunan di Arizona, Jepang, dan Eropa.
-
Konsentrasi pelanggan. Sepuluh pelanggan terbesar menghasilkan 78% dari pendapatan tahun 2025; dua yang terbesar menghasilkan 19% dan 17%. Penundaan produk, keputusan insourcing, koreksi inventaris, atau pergeseran daya tawar pada pelanggan utama akan memengaruhi tingkat utilisasi dan bauran produk sebelum permintaan semikonduktor yang lebih luas berubah.
-
Paparan geopolitik dan perdagangan. Sebagian besar produksi dan manajemen tercanggih tetap berada di Taiwan, sementara 78% pendapatan Q2 berasal dari pelanggan yang berkantor pusat di Amerika Utara. Konflik, blokade, sanksi, kontrol ekspor, atau pembatasan pelanggan yang didorong oleh kebijakan dapat mengganggu produksi atau menurunkan kelipatan valuasi bahkan tanpa adanya penurunan laba secara langsung.
-
Persaingan dan pencarian sumber alternatif (second-sourcing) oleh pelanggan. Samsung dan Intel dapat menerima imbal hasil jangka pendek yang lebih rendah untuk membangun ekosistem 2nm atau 18A. Jika salah satu dari keduanya mencapai yield yang kompetitif dan skala eksternal, pelanggan dapat mengalihkan desain marginal demi ketahanan, sehingga melemahkan penetapan harga dan pangsa pasar TSMC.
-
Intensitas modal dan kompresi FCF. Capex H1 menghabiskan 35,2% dari pendapatan. Jika capex tahunan bergerak di atas USD 56 miliar sementara FCF yang disetahunkan tetap di bawah USD 40 miliar, yield FCF saat ini yang di bawah 2% akan menjadi fitur struktural alih-alih efek peningkatan sementara.
-
Kompresi valuasi. Pada sekitar 32 kali EPS TTM setelah imbal hasil 12 bulan yang kuat, ADR memerlukan pertumbuhan dan margin yang berkelanjutan. Perlambatan di bawah 25%, margin kotor di bawah 64%, atau kenaikan umum pada tingkat diskonto ekuitas dapat mendorong kompresi kelipatan bahkan jika TSMC tetap menjadi pemimpin industri.
6. Checklist Pemantauan
-
Pendapatan September: NTD 464 miliar atau lebih akan mendukung titik tengah panduan Q3; di bawah NTD 440 miliar akan menyiratkan hasil akhir di dekat batas bawah kecuali terbantu oleh faktor mata uang.
-
Pendapatan dan margin Q3: pendapatan mendekati atau di atas USD 45,2 miliar dan margin kotor pada atau di atas 66% memperkuat tesis. Margin kotor di bawah 64% akan mengindikasikan dilusi N2 atau luar negeri yang lebih besar.
-
Pertumbuhan bulanan: pertumbuhan tahun-ke-tahun yang berkelanjutan di atas 30% mengonfirmasi bahwa permintaan AI mengimbangi kelemahan konsumen. Penurunan di bawah 20% selama dua bulan berturut-turut akan menandakan normalisasi.
-
Bauran dan yield N2: bauran pendapatan N2 yang meningkat di atas 5% dengan margin kotor bertahan di kisaran pertengahan 60-an akan menunjukkan peningkatan yang sehat. Bauran yang meningkat dengan margin di bawah 64% akan memperlemah nilai ekonomisnya.
-
Bauran dan pertumbuhan HPC: HPC yang tetap berada di atas 65% dari pendapatan dan tumbuh setidaknya 15% secara sekuensial akan memperkuat peran TSMC sebagai bottleneck AI yang luas.
-
Persediaan dan piutang: hari persediaan yang kembali di bawah 85 dan hari piutang di bawah 28 akan meningkatkan kualitas kas. Persediaan di atas 90 yang disertai dengan penjualan bulanan yang lebih lambat akan menjadi peringatan.
-
Capex dan FCF: capex setahun penuh dalam kisaran USD 52–56 miliar dan FCF yang disetahunkan di atas USD 50 miliar akan mendukung valuasi. FCF di bawah USD 40 miliar dengan capex yang lebih tinggi akan melemahkannya.
-
Pangsa foundry: pangsa pasar TrendForce sebesar atau di atas 72% mengonfirmasi kepemimpinan; penurunan di bawah 70% yang dibarengi dengan keuntungan eksternal Samsung atau Intel akan menantang narasi moat.
-
Ekonomi kompetitor: pantau sinyal profitabilitas terpisah Samsung Foundry, pendapatan eksternal dan kerugian operasional Intel Foundry, utilisasi UMC, dan margin kotor GlobalFoundries. TSMC harus terus tumbuh lebih cepat dengan keunggulan margin kotor setidaknya 30 poin atas kompetitor mature-node.
-
Valuasi: multiple trailing di bawah 27 kali dengan momentum operasi yang tidak berubah akan meningkatkan risk-reward. Di atas 32 kali saat pertumbuhan melambat di bawah 30% akan membuat saham ini semakin bergantung pada ekspansi multiple.
7. Sumber
-
-
-
-
Rilis Pendapatan TSMC 2Q26 (https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/a80d7933be643644081584087731f73b22ea5a2c/2Q26%20EarningsRelease.pdf)
-
Laporan Manajemen TSMC 2Q26 (https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/6f49632674bd2d0fd48cb65aaf89ec6ab510b559/2Q26%20ManagementReport.pdf)
-
Laporan Keuangan TSMC 2026Q2 (https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/114aaca0fea2050e96b91fffbab9ed04ba09cd92/FS.pdf)
-
-
-
-
-
-
-
-
-
-
-