Penulis: LBank Research Analis: Ludo
Penafian: Laporan ini disusun dan dianalisis dari informasi yang tersedia secara publik dan ditujukan semata-mata untuk berbagi informasi dan diskusi penelitian. Ini bukan merupakan saran investasi, rekomendasi sekuritas, instruksi perdagangan, atau jaminan imbal hasil apa pun. Operasi, valuasi, harga pasar, dan ekspektasi konsensus perusahaan yang dibahas di sini dapat berubah seiring waktu. Pembaca harus memverifikasi data secara mandiri dan membuat keputusan sendiri.
1. Kesimpulan Utama
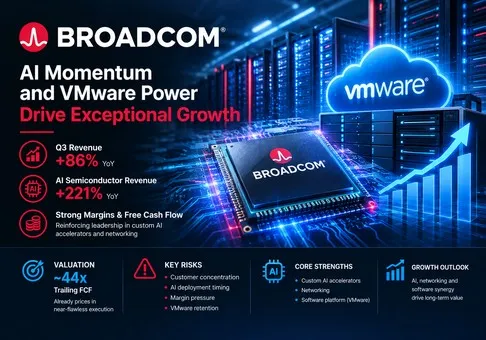
Penilaian keseluruhan: Broadcom adalah perusahaan infrastruktur yang luar biasa dengan peningkatan semikonduktor AI dan mesin kas VMware yang kini saling memperkuat, namun ekuitasnya tetap dihargai untuk eksekusi yang hampir tanpa cela; oleh karena itu, bias risiko-imbalan agak negatif pada sekitar 45 kali arus kas bebas historis (trailing free cash flow), dengan konversi pendapatan akselerator AI kustom sebagai variabel penentu.
-
Hasil operasionalnya sangat luar biasa, tetapi ekspektasi yang ada sudah luar biasa tinggi. Pendapatan kuartal ketiga fiskal 2026 naik 86% secara tahunan menjadi USD 29,6 miliar, laba operasional GAAP meningkat 171% menjadi USD 16,0 miliar, dan arus kas bebas hampir berlipat ganda menjadi USD 13,7 miliar. Namun, sahamnya turun 2,7% pada 3 September setelah manajemen memberikan panduan pendapatan kuartal keempat fiskal sekitar USD 34,8 miliar, sedikit di bawah konsensus sekunder yang dikutip oleh laporan pasar. Implikasi investasinya jelas: melampaui angka yang dilaporkan tidak lagi cukup; Broadcom harus terus meningkatkan tren pertumbuhan pendapatan AI ke depan.
-
Semikonduktor AI telah menjadi inti dari perusahaan ini, bukan sekadar pilihan pertumbuhan. Pendapatan semikonduktor AI pada Q3 mencapai USD 16,7 miliar, naik 221% secara tahunan (YoY) dan 54% secara sekuensial, mewakili sekitar 56% dari pendapatan konsolidasi dan 80% dari pendapatan segmen semikonduktor. Manajemen memperkirakan USD 21,7 miliar pada Q4, yang akan meningkatkan bauran AI menjadi sekitar 62% dari proyeksi pendapatan grup. Konsentrasi ini menciptakan leverage laba yang kuat, namun juga membuat waktu penerapan oleh pelanggan dan durabilitas design-win sebagai risiko valuasi utama.
-
VMware menjalankan tugasnya sebagai penyeimbang margin dan arus kas. Pendapatan perangkat lunak infrastruktur tumbuh 29% menjadi USD 8,8 miliar, sementara solusi semikonduktor tumbuh 127% menjadi USD 20,8 miliar. Meskipun bauran semikonduktor jauh lebih dominan, margin operasi non-GAAP tetap berada di kisaran 68% pada Q3 dan diproyeksikan sekitar 66% pada Q4. Oleh karena itu, perangkat lunak melindungi keekonomian grup sementara akselerator kustom dan jaringan mendorong pertumbuhan; perlambatan material dalam pembaruan VMware Cloud Foundation akan menghilangkan penyangga tersebut.
-
Konversi kas sangat baik, tetapi saham tersebut masih mendiskon beberapa tahun penskalaan yang sukses. Arus kas bebas Q3 setara dengan 46% dari pendapatan, dan arus kas bebas sembilan bulan adalah USD 31,9 miliar. Pada penutupan 8 September sebesar USD 368,66 dan estimasi nilai ekuitas mendekati USD 1,75 triliun, arus kas bebas trailing adalah sekitar USD 39,4 miliar, yang mengimplikasikan imbal hasil arus kas bebas mendekati 2,3%, atau sekitar 44 kali arus kas bebas trailing. Hal tersebut hanya dapat dibenarkan jika peningkatan pendapatan AI tetap pesat dan margin tetap tinggi secara struktural.
-
Tesis ini dapat dibuktikan salah pada ambang batas operasional tertentu. Pandangan bisnis yang konstruktif menguat jika pendapatan semikonduktor AI Q4 mencapai setidaknya USD 21,7 miliar, pendapatan konsolidasi mencapai sekitar USD 34,8 miliar, dan margin operasional non-GAAP bertahan di dekat 66%. Pandangan tersebut melemah jika pendapatan AI meleset dari target perusahaan lebih dari 5%, margin arus kas bebas grup turun di bawah 40%, atau pertumbuhan perangkat lunak infrastruktur turun di bawah 15%. Pandangan ekuitas akan menjadi lebih menarik melalui laba kas yang secara material lebih tinggi atau valuasi yang lebih rendah, bukan melalui ekspansi narasi saja.
Rantai transmisi utama dapat dihitung secara langsung. Memindahkan pendapatan semikonduktor AI dari USD 16,7 miliar pada Q3 ke panduan sebesar USD 21,7 miliar pada Q4 menambahkan USD 5,0 miliar secara berurutan. Mempertahankan pendapatan non-AI pada tingkat Q3 akan menghasilkan sekitar USD 34,6 pendapatan grup, mendekati panduan USD 34,8 miliar. Menerapkan margin operasi non-GAAP terpandu sebesar 66% menghasilkan sekitar USD 23,0 miliar laba operasional kuartalan. Oleh karena itu, peningkatan operasional ini cukup besar untuk membenarkan pertumbuhan laba, tetapi valuasi saat ini mengharuskan jembatan ini berlanjut melampaui satu kuartal.
2. Ikhtisar Perusahaan, Bauran Bisnis, dan Metrik Operasional Utama
Broadcom merancang semikonduktor dan perangkat lunak infrastruktur untuk komputasi dan komunikasi mission-critical. Portofolio semikonduktornya mencakup akselerator AI kustom, silikon switching dan routing Ethernet, kartu antarmuka jaringan, komponen lapisan optik dan fisik, akses broadband, konektivitas nirkabel, konektivitas penyimpanan, dan aplikasi industri. Perusahaan ini umumnya menjual perangkat dengan kompleksitas tinggi dan kekayaan intelektual ke dalam siklus produk yang panjang, sering kali mengembangkan silikon kustom bersama dengan sejumlah kecil pelanggan hyperscale.
Perangkat lunak infrastruktur menggabungkan VMware Cloud Foundation dengan mainframe, keamanan siber, otomatisasi perusahaan, dan produk storage-area-network Fibre Channel. Pelanggan membayar melalui langganan, lisensi berjangka, pemeliharaan, dan pengaturan dukungan. Basis perangkat lunak ini kurang siklikal dibandingkan pengiriman semikonduktor dan telah menjadi sumber utama Broadcom untuk ekonomi berulang, leverage pembaruan, dan stabilitas margin.
|
Bisnis Q3 FY2026
|
Produk dan pelanggan
|
Pendapatan
|
Tahun-ke-tahun
|
Bauran pendapatan
|
Penilaian riset
|
|
Solusi semikonduktor
|
Akselerator AI kustom, jaringan Ethernet dan optik, konektivitas, penyimpanan, pita lebar, nirkabel, dan silikon industri yang dijual kepada hyperscaler dan produsen peralatan
|
USD 20,84 miliar
|
127%
|
70%
|
Mesin pertumbuhan; kian didominasi oleh program pelanggan AI
|
|
Perangkat lunak infrastruktur
|
Cloud privat VMware, mainframe, keamanan, perangkat lunak enterprise, dan jaringan Fibre Channel untuk organisasi besar
|
USD 8,75 miliar
|
29%
|
30%
|
Penyokong margin berulang, tetapi retensi pelanggan harus menjustifikasi model penetapan harga pasca-akuisisi
|
|
Total
|
Platform semikonduktor dan perangkat lunak infrastruktur terintegrasi
|
USD 29,59 miliar
|
86%
|
100%
|
Platform AI dengan pertumbuhan tinggi dengan konversi kas yang luar biasa kuat
|
Pergeseran bauran ini sangat dramatis. Solusi semikonduktor menyumbang 57% dari pendapatan satu tahun sebelumnya dan 70% pada Q3 FY2026. Di dalam segmen tersebut, pendapatan semikonduktor AI sebesar USD 16,7 miliar mewakili sekitar empat perlima dari pendapatan segmen. Dengan demikian, Broadcom kurang terdiversifikasi secara marjinal dibandingkan yang ditunjukkan oleh presentasi dua segmen. VMware dan waralaba semikonduktor warisan tetap penting, tetapi pertumbuhan jangka pendek, revisi laba, dan kelipatan valuasi kini diatur oleh penerapan akselerator kustom dan jaringan.
Metrik Operasional Utama dan Perubahan
Rilis laporan keuangan tanggal 2 September adalah pemicu riset langsung. Laporan ini mengonfirmasi bahwa prospek semikonduktor AI Q3 sebesar USD 16,0 miliar yang diberikan pada bulan Juni telah terlampaui, tetapi penurunan harga saham pada tanggal 3 September menunjukkan bahwa investor lebih fokus pada akselerasi inkremental berikutnya daripada hasil yang melampaui ekspektasi tersebut.
|
Metrik atau peristiwa
|
Nilai terbaru
|
Perbandingan
|
Basis
|
Makna investasi
|
|
Pendapatan
|
USD 29,59 miliar
|
86% dari tahun ke tahun; 33% secara berurutan
|
GAAP, Q3 FY2026
|
Pengiriman AI mendorong peningkatan tajam lainnya pada basis pendapatan
|
|
Pendapatan semikonduktor AI
|
USD 16,7 miliar
|
221% secara tahunan; 54% secara berurutan
|
Kategori yang ditentukan perusahaan
|
Broadcom telah menjadi eksposur AI kustom dan jaringan yang terkonsentrasi
|
|
Pendapatan operasional GAAP / non-GAAP
|
USD 15,96 miliar / USD 20,10 miliar
|
171% / 92% secara tahunan
|
Non-GAAP tidak termasuk amortisasi, kompensasi saham, restrukturisasi, dan pos lainnya
|
Leverage yang kuat, tetapi ukuran yang disesuaikan tidak termasuk kompensasi saham kuartalan sebesar USD 2,0 miliar
|
|
Arus kas operasi / arus kas bebas
|
USD 14,20 miliar / USD 13,67 miliar
|
98% / 95% secara tahunan
|
Arus kas bebas sama dengan arus kas operasi dikurangi belanja modal sebesar USD 0,53 miliar
|
Margin arus kas bebas sebesar 46% memvalidasi model hemat aset (asset-light)
|
|
Prospek Q4
|
Pendapatan USD 34,8 miliar; margin operasional non-GAAP sebesar 66%
|
Pertumbuhan pendapatan sebesar 93%
|
Panduan perusahaan untuk kuartal yang berakhir pada 1 November 2026
|
Mengimplikasikan pendapatan operasional non-GAAP sekitar USD 23,0 miliar
|
|
Reaksi pasar
|
Penurunan sebesar 2,7% pada tanggal 3 September
|
Penutupan USD 357,16 berbanding penutupan sebelumnya USD 367,24
|
Data pasar sekunder tertanggal
|
Mengonfirmasi hurdle rate yang meningkat meskipun pertumbuhan yang dilaporkan sangat baik
|
Broadcom memberikan hasil yang lebih dari sekadar melampaui estimasi rutin. Pendapatan AI Q3 melampaui prospek sebelumnya sebesar USD 16,0 miliar dengan selisih sekitar USD 0,7 miliar, sementara panduan Q4 memperkirakan kenaikan sekuensial sebesar USD 5,0 miliar lagi. Namun, panduan tersebut hanya sedikit di bawah konsensus non-primer yang dikutip setelah rilis tersebut. Oleh karena itu, reaksi saham mencerminkan masalah valuasi alih-alih penurunan bisnis: fundamental yang dilaporkan mengalami akselerasi, sementara ekspektasi meningkat hampir sama cepatnya.
3. Kualitas Fundamental
|
Item
|
FY2025
|
Q3 FY2025
|
Q3 FY2026
|
Sembilan bulan FY2026
|
Penilaian riset
|
|
Pendapatan
|
USD 63,89 miliar
|
USD 15,95 miliar
|
USD 29,59 miliar
|
USD 71,09 miliar
|
AI telah mengatur ulang skala pendapatan dan tingkat pertumbuhan
|
|
Margin kotor GAAP
|
Sekitar 68%
|
67,1%
|
69,1%
|
69,0%
|
Tekanan bauran telah lebih dari sekadar diimbangi oleh skala dan keekonomian perangkat lunak
|
|
Pendapatan operasional GAAP
|
USD 25,47 miliar
|
USD 5,89 miliar
|
USD 15,96 miliar
|
USD 35,31 miliar
|
Leverage operasi itu nyata bahkan sebelum penyesuaian
|
|
EPS terdilusi GAAP
|
USD 4,77
|
USD 0,85
|
USD 2,68
|
USD 6,09
|
Laba mengejar valuasi dengan cepat
|
|
Arus kas operasi
|
USD 27,54 miliar
|
USD 7,17 miliar
|
USD 14,20 miliar
|
USD 32,95 miliar
|
Pertumbuhan kas secara luas mengonfirmasi pertumbuhan laba yang dilaporkan
|
|
Arus kas bebas
|
USD 26,91 miliar
|
USD 7,02 miliar
|
USD 13,67 miliar
|
USD 31,94 miliar
|
Konversi yang luar biasa, meskipun modal kerja menjadi lebih besar
|
|
Belanja modal
|
USD 0,62 miliar
|
USD 0,14 miliar
|
USD 0,53 miliar
|
USD 1,01 miliar
|
Masih minim aset, tetapi komitmen rak dan sistem berekspansi di luar neraca
|
|
Kas / utang kotor
|
|
USD 10,72 miliar / tidak ditampilkan
|
USD 23,98 miliar / USD 59,42 miliar
|
Tidak berlaku
|
Utang bersih telah turun menjadi sekitar USD 35,4 miliar dan dapat dikelola terhadap pembentukan kas
|
Catatan: Margin kotor dihitung sebagai margin kotor yang dilaporkan dibagi dengan pendapatan. Arus kas bebas adalah ukuran perusahaan untuk arus kas operasi dikurangi pembelian properti, pabrik, dan peralatan. Utang kotor FY2025 menggabungkan utang jangka pendek dan jangka panjang. Utang kotor Q3 FY2026 adalah USD 2,25 miliar utang jangka pendek ditambah USD 57,17 miliar utang jangka panjang.
Pertumbuhan dan margin. Kualitas pertumbuhan Broadcom luar biasa tinggi karena akselerasi pendapatan disertai dengan peningkatan profitabilitas GAAP. Margin kotor GAAP Q3 mencapai sekitar 69,1%, di atas 67,1% pada tahun sebelumnya, bahkan ketika bauran semikonduktor meningkat sebesar 13 poin persentase. Hasil tersebut menunjukkan bahwa skala, nilai produk, dan profitabilitas perangkat lunak mengimbangi margin struktural perangkat keras yang lebih rendah. Namun, konsentrasi semikonduktor AI berarti pertumbuhan kuartalan akan menjadi kurang mulus karena program pelanggan individu berpindah antara pengembangan, kualifikasi, dan penerapan massal.
Arus kas dan intensitas modal. Perusahaan mengonversi 46% dari pendapatan Q3 menjadi arus kas bebas. Piutang meningkat menjadi USD 13,7 miliar dan inventaris berlipat ganda dari tingkat akhir tahun fiskal menjadi USD 4,5 miliar, selaras dengan basis pengiriman yang jauh lebih besar tetapi juga perlu dipantau. Pengeluaran modal langsung Broadcom tetap rendah karena foundry eksternal dan mitra pengemasan menanggung sebagian besar aset manufaktur. Pengajuan kuartal Juni juga mengungkapkan kesepakatan di mana mitra investor akan membeli rak AI tertentu dan menandatangani sewa pelanggan, dengan Broadcom menjamin kewajiban sewa pelanggan tersebut. Struktur tersebut dapat mempertahankan efisiensi modal yang dilaporkan sekaligus menciptakan risiko kontinjensi yang tidak tercakup dalam capex sederhana.
Neraca keuangan dan alokasi modal. Kas meningkat sebesar USD 7,8 miliar selama sembilan bulan pertama sementara utang kotor turun sekitar USD 5,7 miliar dari akhir tahun fiskal. Utang bersih yang mendekati USD 35,4 miliar adalah kurang dari seperempat dari arus kas operasi Q3 yang disetahunkan. Oleh karena itu, neraca keuangan cukup kuat untuk mendukung dividen dan pembayaran utang. Namun, kompensasi berbasis saham selama sembilan bulan sebesar USD 6,3 miliar dan pembelian kembali senilai USD 8,45 miliar berarti bahwa pembelian kembali utama tidak boleh disalahartikan sebagai penciptaan nilai per saham yang setara.
Kesimpulan fundamental. Kualitas fundamental sangat kuat. Satu-satunya variabel masa depan yang paling penting bukanlah pertumbuhan pendapatan grup secara terpisah; melainkan apakah program akselerator AI kustom dan jaringan dapat mempertahankan pertumbuhan yang sangat tinggi tanpa konsentrasi pelanggan, struktur pembiayaan, atau bauran perangkat keras bermargin lebih rendah yang menurunkan konversi arus kas bebas.
4. Lanskap Industri dan Persaingan
Broadcom bersaing di beberapa pasar yang saling terhubung, alih-alih dalam satu kategori semikonduktor saja. NVIDIA mendominasi akselerator AI merchant dan ekosistem perangkat lunak di sekitarnya. AMD sedang meningkatkan skala platform GPU dan rak merchant alternatif. Marvell bersaing langsung dalam silikon kustom, konektivitas pusat data, dan DSP optik. Arista menjual sistem Ethernet berkinerja tinggi yang sering kali menggunakan silikon merchant, termasuk chip Broadcom, sekaligus bersaing dalam kendali arsitektur jaringan. Di bidang perangkat lunak, VMware bersaing dengan cloud publik, Nutanix, Red Hat, Microsoft, serta platform virtualisasi dan kontainer sumber terbuka.
|
Dimensi kompetitif
|
Posisi Broadcom yang dapat diverifikasi
|
Pengukuran skala dan batasan
|
Pesaing atau substitusi
|
Implikasi valuasi
|
|
Komputasi AI kustom
|
Pendapatan semikonduktor AI Kuartal 3 sebesar USD 16,7 miliar mencakup akselerator kustom dan jaringan
|
Perusahaan tidak memisahkan pendapatan akselerator dari jaringan atau mengungkapkan unit di tingkat pelanggan
|
GPU komersial NVIDIA, AMD Instinct, silikon kustom Marvell, tim hyperscaler internal
|
Kemenangan desain dapat menghasilkan pendapatan multi-tahun, tetapi konsentrasi meningkatkan risiko durasi laba
|
|
Jaringan AI
|
Portofolio luas di berbagai switch Ethernet, perutean, NIC, PHY, dan konektivitas optik
|
Tidak ada denominator pangsa pasar publik yang seragam
|
InfiniBand dan Ethernet NVIDIA, sistem Arista, konektivitas Marvell, Cisco
|
Adopsi Ethernet memperluas nilai Broadcom per klaster AI
|
|
Perangkat lunak cloud privat
|
VMware Cloud Foundation adalah produk inti, didukung oleh portofolio mainframe dan keamanan
|
Pendapatan perangkat lunak infrastruktur sebesar USD 8,75 bahari lebih luas daripada VMware saja
|
Microsoft, cloud publik, Nutanix, Red Hat, virtualisasi sumber terbuka
|
Retensi dan penetapan harga menentukan apakah perangkat lunak layak mendapatkan premi pendapatan berulang
|
|
Rantai pasok
|
Model hemat aset bergantung pada foundry, pengemasan canggih, memori, optik, dan mitra sistem
|
Capex langsung menilai terlalu rendah modal ekosistem yang dibutuhkan untuk pertumbuhan pengiriman
|
Pelanggan yang bersaing untuk kapasitas TSMC, packaging, HBM, substrat, dan optik
|
Capex yang rendah mendukung arus kas, tetapi kelangkaan dapat mengganggu konversi pendapatan
|
|
Aspek ekonomi pelanggan
|
Produk kustom menurunkan biaya spesifik beban kerja dan meningkatkan kontrol pelanggan
|
Tidak ada margin kotor tingkat pelanggan atau ekonomi unit yang diungkapkan
|
Fleksibilitas GPU serbaguna versus efisiensi silikon kustom
|
Broadcom unggul jika skala membenarkan kustomisasi; GPU merchant unggul jika fleksibilitas mendominasi
|
|
Perusahaan
|
Periode pembanding terbaru
|
Pendapatan atau KPI utama
|
Pertumbuhan / margin
|
Status operasi dan investasi
|
Kesimpulan kompetitif
|
|
Broadcom
|
Q3 FY2026 berakhir 2 Agustus
|
Pendapatan USD 29,6 miliar; pendapatan semikonduktor AI USD 16,7 miliar
|
Pertumbuhan pendapatan 86%; margin kotor GAAP 69,1%
|
Akselerator kustom, jaringan Ethernet, dan VMware berkembang bersama
|
Pemenang bersih dalam AI kustom dan jaringan, dengan valuasi sebagai kendala utama
|
|
NVIDIA
|
Q2 FY2027 berakhir 26 Juli
|
Pendapatan USD 96,2 miliar; pendapatan Pusat Data USD 89,0 miliar
|
Pertumbuhan pendapatan 106%; margin kotor GAAP 75,0%
|
Rubin berada dalam tahap produksi; komputasi dan jaringan full-stack tetap menjadi pemimpin skala
|
Pemenang infrastruktur AI secara keseluruhan dan pengganti terkuat Broadcom dalam komputasi
|
|
AMD
|
Q2 2026 berakhir pada 27 Juni
|
Pendapatan USD 11,5 miliar; pendapatan Pusat Data USD 6,7 miliar
|
Pertumbuhan pendapatan 50%; margin kotor GAAP 54%
|
Helios, EPYC, Instinct, dan Pensando memperluas penawaran skala rak
|
Alternatif merchant yang kian membaik, tetapi masih tertinggal dari NVIDIA dalam ekosistem dan Broadcom dalam skala kustom
|
|
Marvell
|
Q2 FY2027 berakhir pada 1 Agustus
|
Pendapatan USD 2,74 miliar
|
Pertumbuhan pendapatan 37%; margin kotor GAAP 53,1%
|
Silikon kustom dan konektivitas infrastruktur data berkembang dari basis yang lebih kecil
|
Penantang langsung yang kredibel, tetapi Broadcom unggul dalam skala dan konversi pendapatan saat ini
|
|
Arista Networks
|
Q2 2026 berakhir pada 30 Juni
|
Kuartal pertama di atas pendapatan USD 3,0 miliar
|
Pertumbuhan EPS non-GAAP 40%
|
Sistem AI Ethernet diuntungkan dari pembangunan jaringan hyperscale
|
Pemenang di lapisan sistem dan sering kali bersifat komplementer terhadap silikon Broadcom
|
Catatan: Kalender fiskal dan definisi bisnis berbeda. Pendapatan semikonduktor AI Broadcom menggabungkan akselerator kustom dan jaringan, sementara pendapatan Pusat Data NVIDIA dan AMD mencakup portofolio komputasi dan jaringan yang lebih luas. Judul rilis Arista memberikan penanda skala saat ini yang paling mendekati, alih-alih metrik segmen yang sepenuhnya sebanding.
NVIDIA memenangkan pusat keuntungan AI absolut terbesar karena platform merchant miliknya memadukan akselerator, jaringan, sistem terkemuka, serta ekosistem perangkat lunak yang mendalam. Broadcom memenangkan pusat nilai silikon kustom dan Ethernet seiring langkah para hyperscaler mencari aspek ekonomi khusus beban kerja dan kontrol arsitektur yang lebih besar. AMD mulai mendapatkan relevansi tetapi tetap menjadi penantang; Marvell memiliki teknologi yang kredibel namun saat ini mengonversi basis pendapatan yang jauh lebih kecil. Arista juga menang, tetapi terutama di lapisan sistem jaringan dan perangkat lunak, di mana pertumbuhannya dapat melengkapi permintaan untuk silikon switching Broadcom.
Oleh karena itu, Broadcom adalah penerima manfaat bersih dari siklus infrastruktur AI. Keunggulannya bukanlah karena ASIC kustom mengeliminasi GPU. Sebaliknya, total pasar menjadi cukup besar bagi kluster GPU komersial dan akselerator spesifik pelanggan untuk berdampingan. Broadcom menangkap nilai ketika beban kerja stabil, volume sangat tinggi, dan pelanggan dapat menjustifikasi biaya pengembangan. Sisi negatifnya adalah model ini mengikat pendapatan pada sejumlah kecil peta jalan pelanggan, membuat penundaan desain apa pun menjadi lebih terlihat dibandingkan dengan bisnis produk komersial yang terdiversifikasi.
5. Risiko Utama
-
Konsentrasi pelanggan dan waktu penerapan. Jika hyperscaler utama menunda akselerator kustom, mengubah pemasok, atau mengurangi rencana penerapannya, kerugian pendapatan langsung akan diperbesar oleh rendahnya permintaan jaringan dan optik. Hasil semikonduktor AI Q4 di bawah sekitar USD 20,6 miliar, lebih dari 5% di bawah panduan, akan menjadi peringatan dini.
-
Kompresi ekspektasi dan valuasi. Pada kisaran 44 kali trailing free cash flow dan sekitar 17 kali estimasi pendapatan FY2026 berdasarkan enterprise value, saham ini membutuhkan pertumbuhan yang jauh melampaui kuartal berikutnya. Sekadar memenuhi panduan tanpa memperpanjang trajektori FY2027 dan FY2028 dapat menyusutkan kelipatan (multiple) tersebut bahkan saat laba meningkat.
-
Dilusi margin dari bauran perangkat keras. Solusi semikonduktor meningkat menjadi 70% dari pendapatan dari sebelumnya 57% pada tahun lalu. Jika margin operasional non-GAAP turun di bawah 63% atau margin arus kas bebas turun di bawah 40% sementara pendapatan AI meningkat, pasar mungkin menyimpulkan bahwa skala pendapatan diperoleh dengan kondisi ekonomi yang lebih lemah.
-
Pembaruan VMware dan risiko ekosistem. Pelanggan mungkin menolak konsolidasi kontrak, harga yang lebih tinggi, atau bundling produk dan memigrasikan beban kerja ke public cloud, Nutanix, Red Hat, atau stack open-source. Pertumbuhan software infrastruktur di bawah 15% akan menunjukkan bahwa penyeimbang arus kas (cash-flow ballast) sedang melemah.
-
Risiko rantai pasok dan pembiayaan kontinjensi. Broadcom bergantung pada foundry eksternal, pengemasan canggih, HBM, substrat, optik, dan mitra rak. Kendala kapasitas dapat menunda pendapatan, sementara penjaminan sewa (lease backstops) atau struktur pembiayaan mitra lainnya dapat menciptakan kewajiban yang tidak terlihat dalam capex langsung.
-
Penyesuaian akuntansi dan risiko dilusi. Pendapatan operasional non-GAAP Q3 melampaui pendapatan operasional GAAP sebesar USD 4,1 miliar, dan kompensasi saham sembilan bulan mencapai USD 6,3 miliar. Jika pembelian kembali gagal mengimbangi penerbitan saham atau metrik yang disesuaikan menyimpang lebih jauh dari nilai tunai per saham, pertumbuhan non-GAAP yang dilaporkan akan melebih-lebihkan ekonomi pemegang saham.
-
Utang, regulasi, dan warisan akuisisi. Utang kotor sekitar USD 59,4 miliar saat ini masih dapat dikelola, tetapi biaya bunga yang lebih tinggi, perubahan pajak, upaya penyelesaian regulasi VMware, atau akuisisi besar lainnya dapat mengalihkan kas dari pengurangan utang dan pemegang saham.
6. Daftar Periksa Pemantauan
-
Pendapatan semikonduktor AI Q4 FY2026: setidaknya USD 21,7 miliar memperkuat tesis; di bawah USD 20,6 miliar melemahkannya secara material.
-
Pendapatan konsolidasi Q4: sekitar USD 34,8 miliar adalah indikator eksekusi bersih minimum; meleset lebih dari 2% akan mengisyaratkan pelemahan pengiriman atau non-AI.
-
Margin operasi Non-GAAP: sekitar 66% mengonfirmasi skala ekonomi; di bawah 63% akan mengindikasikan tekanan bauran perangkat keras atau penetapan harga.
-
Margin arus kas bebas: di atas 42% mendukung premi kualitas; di bawah 40% akan menantang kerangka kerja valuasi saat ini.
-
Pertumbuhan perangkat lunak infrastruktur: di atas 20% mendukung retensi dan penetapan harga VMware; di bawah 15% menunjukkan bahwa mesin penghasil kas kehilangan momentum.
-
Piutang dan inventaris: pertumbuhan yang secara material lebih cepat daripada pendapatan selama dua kuartal berturut-turut akan menunjukkan penagihan yang lebih lemah atau ketidakcocokan permintaan.
-
Pengungkapan NVIDIA, AMD, Marvell, dan Arista: pertumbuhan pusat data tiga digit yang berkelanjutan dan peningkatan adopsi Ethernet memvalidasi ekspansi pasar; perlambatan penerapan hyperscaler di beberapa vendor akan menandakan puncak siklus.
-
Utang bersih dan jumlah saham: pengurangan utang bersih lebih lanjut dengan jumlah saham dilusian yang stabil akan mengonfirmasi disiplin modal; dilusi baru atau leverage yang didanai akuisisi akan memperlemahnya.
7. Sumber
Batasan data: Broadcom telah menyampaikan hasil Q3 pada Formulir 8-K, tetapi Formulir 10-Q Q3 yang lengkap tidak tersedia dalam kumpulan sumber yang ditinjau per 9 September 2026. Oleh karena itu, rincian neraca dan arus kas menggunakan tabel rilis laba perusahaan, sementara pengaturan rak AI kontinjensi mengandalkan Formulir 10-Q dari kuartal sebelumnya. Periode pembanding dan definisi segmen tidak identik dan digunakan sebagai perbandingan operasional terarah.