Penulis: LBank Research Analis: Ludo
Jenis Cakupan: Laporan perusahaan tunggal terkait kontrak berjangka yang diotorisasi pengguna. ZSUSDT adalah kontrak berjangka, bukan pasangan spot terverifikasi.
Penafian: Laporan ini disusun dan dianalisis dari informasi yang tersedia untuk umum dan ditujukan semata-mata untuk berbagi informasi dan diskusi penelitian. Ini bukan merupakan saran investasi, rekomendasi sekuritas, instruksi perdagangan, atau jaminan imbal hasil apa pun. Operasi perusahaan, valuasi, harga pasar, dan ekspektasi konsensus yang dibahas di sini dapat berubah seiring waktu. Pembaca harus memverifikasi data secara independen dan membuat keputusan sendiri.
1. Kesimpulan Utama
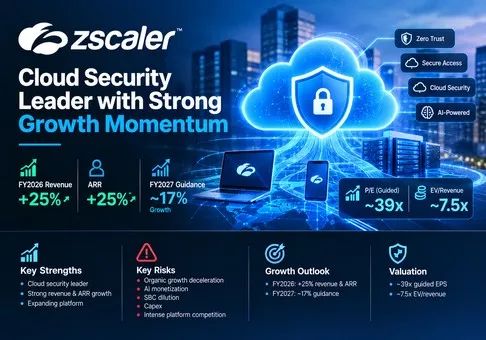
Tinjauan keseluruhan: Zscaler adalah perusahaan keamanan cloud berkualitas tinggi, namun sahamnya sudah sepenuhnya dihargai (fully valued) dan rasio risiko-imbalan jangka pendeknya agak negatif setelah reli keamanan siber pada 14 September. Pendapatan dan ARR tahun fiskal 2026 masing-masing tumbuh 25%, namun pertumbuhan organik adalah sekitar 20% setelah mengecualikan Red Canary, sementara panduan tahun fiskal 2027 mengisyaratkan pertumbuhan sekitar 17%. Pada harga terakhir yang tersedia pada 14 September sebesar USD 191,36, saham tersebut diperdagangkan sekitar 39 kali dari proyeksi EPS non-GAAP tahun fiskal 2027 dan nilai perusahaan adalah sekitar 7,5 kali dari proyeksi pendapatan. Variabel penentunya adalah ARR baru neto organik, bukan intensitas narasi keamanan AI.
-
Platform utama masih terus tumbuh secara majemuk, tetapi tajuk utama tersebut mengaburkan kontribusi dari akuisisi. Pendapatan kuartal keempat mencapai USD 898,2 juta dan ARR mencapai USD 3,771 miliar, keduanya naik 25%. Mengecualikan Red Canary, pendapatan adalah sebesar USD 3,209 miliar untuk tahun fiskal 2026 dan ARR mencapai USD 3,630 miliar, keduanya sekitar 20% lebih tinggi; ARR bersih baru organik tumbuh 17% di Q4. Implikasi investasinya adalah bahwa Zscaler tetap menjadi perusahaan dengan pertumbuhan yang tangguh, tetapi lintasan organik saat ini saja tidak membenarkan menganggap 25% sebagai run rate ke depan.
-
Permukaan produk berkembang melampaui kursi karyawan ke beban kerja, kantor cabang, data, dan agen AI. Perusahaan Zero Trust Everywhere meningkat dari lebih dari 350 pada akhir tahun fiskal 2025 menjadi lebih dari 950 di Q4 tahun fiskal 2026. Pemesanan Keamanan untuk AI tumbuh lebih dari 50% secara berurutan di Q4, dan 70% dari kesepakatan tersebut mencakup Keamanan Data. Ini memperluas wallet share dan mengurangi ketergantungan pada jumlah pengguna, tetapi beberapa produk baru tetap berada di tahap awal dan diperkirakan akan berkembang skalanya terutama pada paruh kedua tahun fiskal 2027.
-
Penghasilan kas memang nyata, tetapi profitabilitas ekonomi lebih lemah daripada yang diimplikasikan oleh margin yang disesuaikan. Arus kas operasi tahun fiskal 2026 adalah USD 1,130 miliar dan FCF adalah USD 779,1 juta, dengan margin 23%. Namun, kompensasi berbasis saham dan pajak penggajian terkait adalah USD 841,6 juta, sekitar 25% dari pendapatan dan USD 62,5 juta di atas FCF yang dilaporkan. Margin operasi GAAP tetap negatif 4%. Bisnis ini mendanai dirinya sendiri dengan nyaman, namun dilusi dan kompensasi merupakan klaim material terhadap nilai ekonomi pemegang saham.
-
Harga terkini kembali membutuhkan reakselerasi. Menggunakan USD 191,36 dan 163,055 juta saham akhir tahun fiskal, nilai ekuitas adalah sekitar USD 31,2 miliar. Setelah kas dan investasi jangka pendek sebesar USD 3,474 miliar serta surat utang konvertibel sebesar USD 1,696 miliar, nilai perusahaan (enterprise value) adalah sekitar USD 29,4 miliar. Terhadap panduan pendapatan tahun fiskal 2027 sebesar USD 3,908–3,938 miliar, panduan EPS non-GAAP sebesar USD 4,86–4,90, dan nilai tengah FCF tersirat mendekati USD 912 juta, saham ini dinilai sekitar 7,5 kali EV/Pendapatan, 39,2 kali EPS yang disesuaikan, dan 34,2 kali FCF sesuai panduan. Kelipatan tersebut hanya dapat dipertahankan jika ARR organik stabil di atas tingkat panduan dan produk AI baru menjadi material.
-
Zscaler unggul dalam zero trust terfokus, tetapi para kompetitor menetapkan standar kecepatan yang menuntut. CrowdStrike melaporkan pertumbuhan ARR sebesar 25% dan margin FCF kuartalan sebesar 26%; Fortinet melaporkan pertumbuhan pendapatan sebesar 26% dan margin operasional non-GAAP sebesar 38%; Palo Alto Networks melaporkan pertumbuhan pendapatan sebesar 34%, meskipun efek akuisisi mempersulit perbandingan. Zscaler memiliki arsitektur cloud inline yang terdiferensiasi dan kepemimpinan SASE/SSE yang diakui, tetapi ia bukanlah kompetitor dengan pertumbuhan tercepat yang diungkapkan maupun pemimpin margin kas. Tesis ini menjadi lebih positif jika ARR baru bersih organik kembali di atas 20%, pertumbuhan pendapatan tahun fiskal 2027 melebihi 18%, dan margin FCF bertahan di atas 23% meskipun ada peningkatan capex.
Jembatan operasional-ke-valuasi ini dapat direplikasi. Pendapatan organik tahun fiskal 2026 sebesar USD 3,209 miliar yang tumbuh 17% akan menghasilkan sekitar USD 3,755 miliar. Menambahkan kontribusi setahun penuh dari Red Canary dan pendapatan akuisisi lainnya mempersempit sebagian besar kesenjangan menuju titik tengah panduan tahun fiskal 2027 sebesar USD 3,923 miliar. Menerapkan titik tengah margin FCF sebesar 23,25% yang ditargetkan menghasilkan sekitar USD 912 juta FCF. Pada nilai ekuitas 14 September, investor membayar sekitar 34 kali lipat dari arus kas tersebut. Untuk mengurangi kelipatan menjadi 30 kali tanpa penurunan harga saham, FCF harus melebihi USD 1,04 miliar, yang membutuhkan margin mendekati 26,5% pada proyeksi pendapatan atau pertumbuhan pendapatan yang jauh lebih cepat. Manajemen sebaliknya memberikan panduan sebesar 23,0%–23,5% karena capex akan tetap tinggi. Oleh karena itu, harga saat ini mencakup peningkatan yang belum ada dalam prospek resmi.
2. Ikhtisar Perusahaan, Bauran Bisnis, dan Metrik Operasional Utama
Zscaler menjual langganan keamanan berbasis cloud melalui Zero Trust Exchange. Alih-alih menempatkan pengguna, perangkat, dan aplikasi pada jaringan bersama, platform ini membuat koneksi berbasis identitas dan kebijakan ke aplikasi yang diotorisasi. Arsitektur ini dirancang untuk mengurangi permukaan serangan yang menghadap ke internet dan mencegah pergerakan lateral setelah terjadinya kompromi. Langganan biasanya berdurasi satu hingga lima tahun dan pendapatan diakui secara merata; penentuan harga terutama dilakukan per pengguna atau berdasarkan penggunaan terukur. Langganan dan dukungan menghasilkan sekitar 98% dari pendapatan tahun fiskal 2026, sementara layanan profesional tidak material.
Zscaler melaporkan satu segmen operasi, sehingga tampilan berikut merupakan peta ekonomi-produk dan bukan pendapatan segmen yang dilaporkan. Zero Trust Users mencakup Zscaler Internet Access, Zscaler Private Access, dan kemampuan pengalaman digital. Ini tetap menjadi mesin basis terinstal (installed-base), yang sebagian besar dijual kepada perusahaan besar dan organisasi sektor publik untuk menggantikan secure web gateway, VPN, dan sebagian dari keamanan jaringan warisan (legacy).
Zero Trust Cloud dan Zero Trust Branch memperluas model kebijakan yang sama ke beban kerja (workload), pabrik, gudang, perangkat IoT/OT, dan lalu lintas antar-cloud (cloud-to-cloud). Penawaran ini semakin banyak menggunakan sistem ekonomi berbasis beban kerja, perangkat, atau konsumsi, alih-alih lisensi per karyawan. Data Security dan Security for AI memeriksa aliran data, prompt dan respons, mendeteksi shadow AI, serta mengatur akses model dan agen. Agentic SecOps menggabungkan telemetri Zscaler dengan kemampuan MDR Red Canary untuk mengotomatiskan investigasi dan remediasi.
|
Area bisnis
|
Produk dan pelanggan
|
Model komersial / proksi skala
|
Bukti pertumbuhan
|
Pandangan riset
|
|
Pengguna Zero Trust
|
ZIA, ZPA, dan ZDX untuk akses pengguna, perangkat, dan aplikasi perusahaan.
|
Terutama langganan per pengguna; strategi "land and expand" pada basis terpasang inti.
|
Lebih dari 50% dari Fortune 500 dan lebih dari 40% dari Global 2000 adalah pelanggan.
|
Lini bisnis terbesar yang terbukti, tetapi pertumbuhan lisensi (seat) mulai matang dan persaingan paket (bundling) sangat ketat.
|
|
Zero Trust Cloud
|
Komunikasi beban kerja, segmentasi, dan keamanan cloud di seluruh cloud privat dan publik.
|
Monetisasi berorientasi beban kerja dan penggunaan; tersedia melalui ekosistem cloud utama.
|
Manajemen menyebutkan momentum yang berkelanjutan dan ekspansi multi-cloud.
|
Vektor pertumbuhan non-lisensi yang penting dengan kesesuaian arsitektur yang kuat.
|
|
Zero Trust Branch
|
Kantor cabang, pabrik, gudang, dan lingkungan IoT/OT.
|
Ekonomi yang dikaitkan dengan perangkat, situs, dan peranti (appliance).
|
Bagian dari peningkatan ke lebih dari 950 perusahaan Zero Trust Everywhere.
|
Memperluas potensi belanja yang dapat dijangkau tetapi meningkatkan intensitas perangkat keras dan infrastruktur.
|
|
Keamanan Data dan Keamanan untuk AI
|
DLP, DSPM, penemuan aset AI, inspeksi prompt, red teaming AI, dan kebijakan agen.
|
Peluang upsell platform dan langganan logo baru (new-logo).
|
Pemesanan Keamanan untuk AI tumbuh lebih dari 50% QoQ; 70% transaksi mencakup Keamanan Data.
|
Opsi pertumbuhan inkremental terbaik, meskipun pendapatan saat ini tidak diungkapkan secara terpisah.
|
|
SecOps / MDR Agentic
|
SOC Agentic, manajemen eksposur, dan deteksi serta respons terkelola Red Canary.
|
Perangkat lunak ditambah layanan terkelola; ARR Red Canary adalah USD 141 juta pada Q4.
|
Meluncurkan SOC Agentic pada 9 September setelah akuisisi Red Canary senilai USD 651,4 juta.
|
Koheren secara strategis, tetapi integrasi dan pertumbuhan yang diakuisisi harus sebanding dengan harga pembelian.
|
|
Layanan profesional
|
Implementasi, desain jaringan, pemetaan, dan pelatihan.
|
Sekitar 2% dari pendapatan
|
Bukan pendorong pertumbuhan material yang dilaporkan.
|
Mendukung adopsi alih-alih membentuk pusat keuntungan terpisah.
|
Aset paling berharga adalah cloud inline bersama dan telemetrinya. Zscaler menyatakan bahwa platform tersebut memproses lebih dari 750 miliar transaksi setiap hari di lebih dari 200 pusat data publik. Pelanggan yang mengadopsi akses pengguna, keamanan beban kerja, segmentasi cabang, kontrol data, dan tata kelola agen AI dapat menggunakan kembali infrastruktur kebijakan dan pemeriksaan, sehingga mengurangi hambatan integrasi dan meningkatkan biaya peralihan. Keterbatasannya adalah Zscaler harus menjaga ketersediaan dan efikasi yang tinggi di seluruh portofolio yang berkembang pesat.
Metrik Operasional Utama dan Perubahan
Rilis tahun fiskal 2026 dan laporan 10-K pada tanggal 3 September merupakan pemicu keuangan utama. Peluncuran Agentic SOC pada tanggal 9 September kemudian mengubah akuisisi Red Canary menjadi proposisi produk yang nyata. Secara terpisah, manajemen memulai restrukturisasi yang berdampak pada sekitar 3% karyawan, dengan perkiraan biaya sebesar USD 30–33 juta, sembari mengalokasikan kembali sumber daya ke arah AI dan pertumbuhan.
|
Metrik / peristiwa
|
Nilai terbaru
|
Perbandingan
|
Basis
|
Implikasi investasi
|
|
Pendapatan Q4
|
USD 898,2 juta
|
naik 25% YoY
|
Pendapatan GAAP
|
Di atas panduan perusahaan sebelumnya; permintaan yang kuat, dengan kontribusi akuisisi.
|
|
ARR / ARR organik
|
USD 3,771 miliar / USD 3,630 miliar
|
naik 25% / naik 20%
|
KPI Perusahaan; organik tidak termasuk Red Canary
|
Kesenjangan lima poin adalah ukuran paling jelas dari pertumbuhan hasil akuisisi.
|
|
ARR baru bersih
|
USD 246 juta; USD 232 juta organik
|
naik 24% / naik 17%
|
KPI perusahaan Q4
|
Akselerasi organik bernilai positif, tetapi masih di bawah tingkat utama.
|
|
RPO
|
USD 7,365 miliar
|
naik 27% YoY
|
Harga transaksi yang dikontrakkan; 45% diperkirakan dalam 12 bulan
|
Sekitar 2,2 kali lipat dari pendapatan tahun fiskal 2026, mendukung visibilitas.
|
|
Pelanggan besar
|
785 di atas USD 1 juta ARR; 4.182 di atas USD 100.000
|
naik 18% / naik 20%
|
Jumlah akhir Q4
|
Ekspansi korporat tetap luas alih-alih hanya bergantung pada pelanggan baru.
|
|
Profitabilitas dan FCF Q4
|
Margin operasi non-GAAP 24,3%; USD 60,8 juta FCF
|
Margin FCF turun menjadi 7% dari 24%
|
Definisi non-GAAP dan FCF perusahaan
|
Leverage operasi membaik, tetapi percepatan pembelian infrastruktur menekan konversi kas.
|
|
Panduan FY2027
|
pendapatan USD 3,908–3,938 miliar; ARR USD 4,396–4,426 miliar
|
pertumbuhan sekitar 17%
|
Prospek perusahaan
|
Perlambatan nyata yang membuat eksekusi organik menjadi ujian bagi valuasi.
|
Kuartal ini lebih baik daripada panduan perusahaan sebelumnya, tetapi tren ke depan lebih penting. RPO tumbuh lebih cepat daripada ARR organik, jumlah pelanggan besar tumbuh sekitar 20%, dan pemesanan Z-Flex melampaui USD 770 juta dengan pertumbuhan sekuensial lebih dari 60%. Indikator-indikator ini mendukung adopsi platform yang berkelanjutan. Namun, panduan tahun fiskal 2027 dimulai di bawah laju organik tahun fiskal 2026, sebagian karena manajemen mengantisipasi efek musiman dan masih berada di tahap awal dalam memonetisasi produk-produk baru.
Lonjakan harga saham sebesar 16,3% pada tanggal 14 September merupakan bagian dari rotasi luas sektor keamanan siber dan perangkat lunak perusahaan yang terkait dengan meningkatnya kekhawatiran tentang ancaman AI otonom serta peralihan dari perangkat keras AI. Langkah tersebut memperkuat narasi strategis tetapi tidak mengubah panduan perusahaan. Pertanyaan operasionalnya adalah apakah Security for AI dan Agentic SecOps dapat menghasilkan ARR inkremental, alih-alih sekadar memperkuat alasan pengeluaran platform yang sudah ada.
3. Kualitas Fundamental
|
Metrik
|
FY2024
|
FY2025
|
FY2026
|
Pandangan riset
|
|
Pendapatan
|
USD 2,168 miliar
|
USD 2,673 miliar
|
USD 3,353 miliar
|
CAGR tiga tahun sekitar 24%; pertumbuhan organik FY2026 sekitar 20%.
|
|
Margin kotor GAAP
|
78,0%
|
76,9%
|
76,8%
|
Ekonomi SaaS berkualitas tinggi, dengan tekanan infrastruktur dan akuisisi yang moderat.
|
|
Rugi operasional / margin GAAP
|
negatif USD 121,5 juta / negatif 5,6%
|
negatif USD 128,5 juta / negatif 4,8%
|
negatif USD 133,3 juta / negatif 4,0%
|
Margin membaik, tetapi tidak ada laba operasional GAAP.
|
|
Pendapatan operasional Non-GAAP
|
USD 442,2 juta
|
USD 580,1 juta
|
USD 767,1 juta
|
Leverage operasi terlihat sebelum penyesuaian SBC dan akuisisi.
|
|
Arus kas operasi
|
USD 779,8 juta
|
USD 972,5 juta
|
USD 1,130 miliar
|
Penagihan yang kuat dan pendapatan ditangguhkan mendukung pembentukan kas.
|
|
FCF / margin
|
USD 585,0 juta / 27%
|
USD 726,7 juta / 27%
|
USD 779,1 juta / 23%
|
FCF tumbuh 7%, lebih lambat dari pendapatan karena investasi infrastruktur meningkat.
|
|
Capex ditambah perangkat lunak untuk penggunaan internal
|
USD 194,9 juta
|
USD 245,8 juta
|
USD 350,5 juta
|
Naik 43%; capex peralatan tahun fiskal 2027 dipandu ke angka belasan persen yang rendah sebagai proporsi pendapatan.
|
|
SBC dan pajak gaji terkait
|
USD 549,1 juta
|
USD 685,5 juta
|
USD 841,6 juta
|
Sekitar 25% dari pendapatan di setiap tahun; diskon kualitas pusat.
|
|
Kas dan investasi jangka pendek / surat utang
|
tidak digunakan
|
USD 3,572 miliar / USD 1,701 miliar
|
USD 3,474 miliar / USD 1,696 miliar
|
Likuiditas bersih sangat memadai bahkan setelah akuisisi.
|
Pertumbuhan dan margin. Pertumbuhan pendapatan semakin meluas dari pengguna ke produk non-seat, namun kontribusi akuisisi tahun fiskal 2026 cukup material. Margin kotor tetap sangat baik, dan margin operasional non-GAAP naik menjadi 23% untuk tahun tersebut. Kemajuan GAAP lebih lambat karena SBC, amortisasi aset takberwujud yang diakuisisi, dan restrukturisasi merupakan biaya ekonomi riil atau biaya yang terkait dengan akuisisi.
Arus kas dan intensitas modal. FCF adalah kas riil, tetapi diuntungkan oleh SBC dan penagihan pendapatan ditangguhkan. Pembelian properti, peralatan, dan aset lainnya pada tahun fiskal 2026 meningkat 69% menjadi USD 277,3 juta, sementara investasi perangkat lunak untuk penggunaan internal adalah USD 73,2 juta. Pengeluaran Q4 luar biasa dimajukan di awal karena komponen tersedia. Manajemen memperkirakan capex peralatan tahun fiskal 2027 berada di kisaran belasan persen rendah sebagai persentase dari pendapatan, dengan harga memori, penyimpanan, dan prosesor yang tinggi. Hal ini menjaga panduan margin FCF mendekati 23% meskipun ada leverage operasi yang disesuaikan.
Neraca keuangan dan alokasi modal. Kas dan investasi jangka pendek melebihi surat utang konvertibel sekitar USD 1,78 miliar. Likuiditas bukan merupakan risiko. Alokasi modal lebih beragam: Red Canary berbiaya USD 651,4 juta dan total goodwill naik menjadi USD 1,218 miliar dari USD 417,7 juta. Red Canary menyumbang USD 141 juta ARR pada akhir tahun, yang mengimplikasikan harga pembelian mendekati 4,6 kali lipat dari ARR tersebut sebelum mempertimbangkan penghargaan retensi dan integrasi. Kesepakatan ini memiliki logika strategis, tetapi imbal hasil bergantung pada cross-selling Agentic SecOps alih-alih sekadar mempertahankan pendapatan yang diakuisisi.
Kesimpulan fundamental. Kualitas fundamental Zscaler sangat kuat karena pendapatan berulang, RPO, penetrasi perusahaan, dan perolehan kas saling memperkuat satu sama lain. Satu-satunya variabel yang paling penting adalah net new ARR organik. Ini mengukur apakah adopsi produk baru dan produktivitas penjualan dapat mengimbangi pematangan lisensi (seat maturation) tanpa mengandalkan akuisisi.
4. Industri dan Lanskap Kompetitif
Zscaler bersaing di seluruh Security Service Edge, SASE, akses jaringan zero-trust, secure web gateway, keamanan beban kerja cloud, keamanan data, dan kian meningkat pada otomatisasi SOC. Tidak ada satu pun denominator pangsa pasar publik yang mencakup seluruh cakupan ini. Definisi ARR vendor juga berbeda: ARR Zscaler mencakup pendapatan langganan 12 bulan ke depan; CrowdStrike melaporkan ARR langganan platform; NGS ARR Palo Alto Networks mengecualikan perangkat keras dan penawaran terlampir lawas; Fortinet menekankan pendapatan dan penagihan. Oleh karena itu, perbandingan ini bersifat indikatif.
|
Dimensi kompetitif
|
Posisi Zscaler yang dapat diverifikasi
|
Proksi skala dan batasan
|
Pesaing utama / substitusi
|
Implikasi pertumbuhan dan valuasi
|
|
SSE dan akses zero-trust
|
Diakui oleh Gartner sebagai Pemimpin tahun 2026 baik dalam Platform SASE maupun SSE.
|
Penetapan posisi pihak ketiga, bukan pangsa pasar yang diaudit.
|
Palo Alto Networks, Netskope, Cisco, Fortinet, dan Microsoft.
|
Kepemimpinan mendukung penetapan harga premium; suite produk dapat menekannya.
|
|
Skala cloud dan telemetri
|
Lebih dari 750 miliar transaksi harian di lebih dari 200 pusat data publik.
|
Skala pemrosesan yang diungkapkan perusahaan; pesaing menggunakan definisi yang berbeda.
|
Kontrol bawaan hyperscaler dan cloud keamanan global.
|
Lebih banyak lalu lintas meningkatkan konteks deteksi, tetapi memerlukan investasi infrastruktur yang berkelanjutan.
|
|
Distribusi perusahaan
|
Sekitar 11.000 pelanggan; lebih dari 50% dari Fortune 500 dan 40% dari Global 2000.
|
Jumlah pelanggan tidak setara dengan wallet share.
|
Bundling Microsoft, platformisasi PANW, CRWD Falcon Flex, dan Fortinet yang digerakkan oleh channel.
|
Penetrasi yang mendalam memungkinkan upsell tetapi menyisakan lebih sedikit logo mega-enterprise yang belum tersentuh.
|
|
Keamanan AI dan data
|
Bookings untuk Keamanan AI tumbuh lebih dari 50% QoQ; ARR Keamanan Data melebihi USD 500 juta pada sesi investor bulan Juni.
|
Bookings dan ARR adalah alat ukur yang berbeda; pendapatan produk tidak diungkapkan.
|
PANW, CRWD, Microsoft, Fortinet, dan vendor spesialis DSPM / keamanan-AI.
|
Opsionalitas terbesar, tetapi valuasi saat ini sudah mengasumsikan monetisasi.
|
|
SOC dan respons
|
Agentic SOC mengintegrasikan penegakan kebijakan inline dengan Red Canary MDR.
|
Baru diluncurkan; tidak ada pengungkapan pendapatan atau retensi yang berdiri sendiri.
|
CRWD Falcon / Next-Gen SIEM, PANW Cortex, dan Microsoft Sentinel.
|
Remediasi closed-loop dapat meningkatkan wallet share jika integrasi terbukti lebih unggul.
|
|
Perusahaan
|
Periode pembanding terbaru
|
Pendapatan / skala berulang
|
Pertumbuhan / profitabilitas
|
Konteks operasional dan investasi
|
Kesimpulan kompetitif
|
|
Zscaler
|
Q4 FY2026
|
Pendapatan USD 898 juta; ARR USD 3,771 miliar
|
Pertumbuhan pendapatan dan ARR 25%; margin operasi non-GAAP 24%; margin FCF 7%
|
Pertumbuhan ARR organik sebesar 20%; capex Q4 dipercepat.
|
Pemenang zero-trust yang terfokus, tetapi bukan pemimpin margin kas saat ini.
|
|
CrowdStrike
|
Q2 FY2027
|
Pendapatan USD 1,47 miliar; ARR USD 5,84 miliar
|
Pertumbuhan ARR 25%; margin operasi non-GAAP 25%; margin FCF 26%
|
ARR Falcon Flex melampaui USD 2,29 miliar dan tumbuh 101%.
|
Pemenang momentum dalam operasi endpoint, identitas, dan keamanan.
|
|
Palo Alto Networks
|
Q4 FY2026
|
Pendapatan USD 3,41 miliar; ARR NGS USD 9,10 miliar
|
34% pendapatan; 63% NGS ARR; sekitar 29% margin operasi non-GAAP
|
Akuisisi secara material memengaruhi pertumbuhan dan komparabilitas; margin FCF yang disesuaikan untuk FY2026 adalah 38,4%.
|
Pemenang skala platform yang luas, dengan risiko integrasi.
|
|
Fortinet
|
Q2 2026
|
pendapatan USD 2,05 miliar; billings USD 2,37 miliar
|
26% pendapatan; 33% billings; 38% margin operasi non-GAAP
|
Ekonomi ASIC dan appliance mendukung konvergensi jaringan aman.
|
Pemenang profitabilitas, terutama ketika perangkat keras dan jaringan sangat penting.
|
Catatan: Periode fiskal, bauran produk, dan definisi KPI berbeda. NGS ARR PANW mencakup bisnis yang diakuisisi dan tidak dapat dibandingkan dengan ARR Zscaler. Fortinet menjual perangkat keras dan melaporkan billings, bukan ARR. FCF kuartalan bersifat musiman; margin FCF tahun fiskal penuh 2026 Zscaler adalah 23%.
CrowdStrike saat ini memenangkan kontes momentum terbersih: ARR tumbuh 25%, net new ARR terakselerasi 51%, dan margin FCF mencapai 26%. Palo Alto Networks memenangkan cakupan platform dan skala kontrak, tetapi efek akuisisi membuat pertumbuhan NGS ARR sebesar 63% tidak cocok sebagai tolok ukur organik. Fortinet unggul dalam profitabilitas GAAP dan profitabilitas yang disesuaikan. Zscaler memenangkan arsitektur SSE dan zero-trust yang terfokus sambil merambah ke data, kantor cabang, dan AI, tetapi perusahaan tersebut harus membuktikan bahwa cakupan produk tersebut dapat dikonversi menjadi pertumbuhan organik.
Vendor point-product tanpa telemetri eksklusif atau distribusi adalah pihak yang kalah secara struktural saat pelanggan melakukan konsolidasi platform. Zscaler adalah penerima manfaat bersih dari konsolidasi tersebut karena basis terpasangnya dapat menyerap lebih banyak modul. Zscaler menjadi pihak yang relatif kalah jika Microsoft, PANW, atau CRWD membundel kapabilitas yang berdekatan dengan harga inkremental yang lebih rendah, atau jika produk SOC dan endpoint baru milik Zscaler gagal menyamai kedalaman spesialis.
5. Risiko Utama
-
Perlambatan organik. Jika pertumbuhan ARR organik turun di bawah 17% atau pertumbuhan ARR bersih baru berhenti berakselerasi, pendapatan tahun fiskal 2027 bisa meleset dari target di kisaran belasan persen tinggi. Dengan harga saham mendekati 39 kali dari panduan EPS yang disesuaikan, tingkat pertumbuhan yang lebih rendah akan menekan ekspektasi laba sekaligus kelipatan valuasinya.
-
Monetisasi AI terealisasi lebih lambat daripada narasinya. Zero Trust Exchange for Agents dan Endpoint AI Security diperkirakan akan meningkatkan skalanya terutama pada paruh kedua tahun fiskal 2027. Jika pemesanan Security for AI gagal dikonversi menjadi ARR atau tetap dibundel, penilaian ulang pada bulan September akan kekurangan sumber pendapatan tambahan.
-
SBC dan dilusi. SBC tahun fiskal 2026 dan pajak gaji terkait setara dengan sekitar 25% dari pendapatan dan melebihi FCF yang dilaporkan. Jika jumlah saham beredar terus meningkat mendekati 3% per tahun tanpa profitabilitas GAAP, penciptaan nilai per saham akan tertinggal dari perolehan arus kas utama.
-
Intensitas modal dan inflasi komponen. Manajemen memperkirakan capex peralatan berada di kisaran belasan persen awal (low-teens) sebagai persentase dari pendapatan tahun fiskal 2027 karena tingginya biaya memori, penyimpanan, dan prosesor. Jika capex naik di atas 13% sementara margin FCF turun di bawah 22%, anggapan keunggulan model cloud yang hemat aset (asset-light) akan melemah.
-
Risiko akuisisi dan goodwill. Goodwill naik menjadi USD 1,218 miliar, dan Red Canary menyumbang USD 141 juta ARR setelah pembelian tunai senilai USD 651,4 juta. Retensi yang lemah atau penjualan silang yang terbatas akan mengurangi pertumbuhan organik, memicu risiko penurunan nilai (impairment), serta merusak keekonomian Agentic SecOps.
-
Persaingan platform dan bundling. PANW, CRWD, Fortinet, dan Microsoft dapat menggabungkan modul keamanan dengan kontrak yang lebih luas. Jika Zscaler harus memberikan diskon untuk Z-Flex or mengeluarkan lebih banyak biaya untuk penjualan demi mempertahankan pembaruan, margin kotor dan produktivitas penjualan akan memburuk sebelum jumlah pelanggan menunjukkan pelemahan.
-
Kegagalan keamanan atau ketersediaan. Zscaler berada di jalur langsung (inline) dengan lalu lintas pelanggan. Pemadaman signifikan, serangan yang lolos, atau kerentanan platform dapat memicu kredit layanan, penundaan perpanjangan, dan kerusakan reputasi, yang secara langsung mengganggu ARR dan kelipatan premium.
-
Eksekusi selama restrukturisasi. Pengurangan tenaga kerja sebesar 3% dapat meningkatkan alokasi sumber daya, tetapi gangguan pada tim teknik atau go-to-market dapat menunda peluncuran produk baru. Sinyal peringatan yang perlu diwaspadai adalah net new ARR organik yang lebih lemah yang disertai dengan kenaikan biaya Litbang (R&D) atau penjualan.
-
Risiko basis kontrak berjangka versus ekuitas. Instrumen LBank yang dikutip adalah ZSUSDT Futures, bukan saham biasa Nasdaq atau token spot LBank yang terverifikasi. Pendanaan, leverage, likuiditas, dan pelacakan dapat menyebabkan imbal hasil menyimpang dari ekuitas dasar yang dibahas dalam laporan ini.
6. Checklist Pemantauan
-
Pendapatan Q1 fiskal 2027: USD 939 juta atau lebih akan mendukung pertumbuhan yang lebih baik dari panduan; di bawah USD 935 juta akan melemahkan tesis.
-
Pertumbuhan ARR organik: 20% atau lebih tinggi akan menunjukkan stabilisasi dan memperkuat dukungan valuasi; di bawah 17% akan mengonfirmasi perlambatan yang lebih cepat.
-
ARR baru bersih organik: pertumbuhan di atas 20% selama dua kuartal akan memvalidasi produktivitas penjualan dan produk baru; di bawah 15% akan menantang tesis reakselerasi.
-
Keamanan untuk konversi AI: pertumbuhan pemesanan yang berkelanjutan di atas 30% secara berurutan dan kontribusi ARR yang diungkapkan akan memperkuat kasus AI; pertumbuhan pemesanan tanpa pengungkapan ARR tetap tidak mencukupi.
-
Perusahaan Zero Trust Everywhere: pertumbuhan dari lebih dari 950 menjadi setidaknya 1.150 pada pertengahan tahun fiskal 2027 akan mengonfirmasi ekspansi non-seat; stagnasi di bawah 1.050 akan memperlemahnya.
-
Margin dan capex: margin operasi non-GAAP sebesar atau di atas 24% dengan margin FCF di atas 23% akan menunjukkan leverage. Capex peralatan di atas 13% dari pendapatan atau margin FCF di bawah 22% akan berdampak negatif.
-
SBC: penurunan di bawah 22% dari pendapatan akan meningkatkan kualitas ekonomi; tetap berada di dekat 25% membuat dilusi tetap menjadi penyeimbang utama bagi FCF.
-
Momentum kompetitor sejenis: bandingkan ARR organik dan margin FCF Zscaler dengan CRWD, PANW, dan FTNT. Zscaler membutuhkan setidaknya pertumbuhan organik yang sebanding atau peningkatan pangsa produk yang lebih jelas untuk mempertahankan kelipatannya.
-
Valuasi: di bawah 32 kali EPS non-GAAP tahun fiskal 2027 dengan panduan yang tidak berubah akan meningkatkan risk-reward; di atas 40 kali tanpa ARR organik di atas 20% akan mengindikasikan overekstensi yang didorong oleh narasi.
-
Basis kontrak LBank: pantau funding, likuiditas, dan pelacakan ZSUSDT versus Nasdaq ZS, karena kesimpulan riset membahas fundamental ekuitas Zscaler alih-alih mikrostruktur kontrak dengan leverage.
7. Sumber