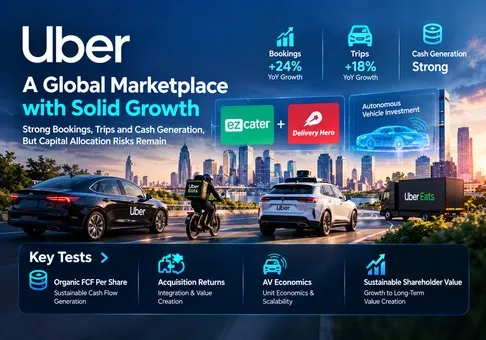
Penulis: Riset LBank Analis: Ludo
Penafian: Laporan ini disusun dan dianalisis berdasarkan informasi yang tersedia untuk umum serta dimaksudkan semata-mata untuk berbagi informasi dan diskusi riset. Laporan ini bukan merupakan nasihat investasi, rekomendasi sekuritas, instruksi perdagangan, maupun jaminan atas imbal hasil. Operasi perusahaan, valuasi, harga pasar, dan ekspektasi konsensus yang dibahas di sini dapat berubah seiring waktu. Pembaca harus memverifikasi data secara mandiri dan membuat keputusan sendiri.
1. Kesimpulan Utama
Penilaian keseluruhan: Uber Technologies, Inc. adalah operator marketplace yang kuat, dan sahamnya tampak sedikit undervalued berdasarkan kemampuan menghasilkan kas secara mandiri; pandangan risiko-imbalan kami positif, dengan alokasi modal sebagai variabel penentu. Perjanjian ezCater pada 6 Oktober menjadikan ini ujian yang tepat waktu untuk melihat apakah keberhasilan operasional berujung pada nilai pemegang saham. Akuisisi dan komitmen kendaraan otonom dapat menghabiskan diskon valuasi yang terlihat bahkan ketika FCF yang dilaporkan tetap sehat.
-
Waralaba operasional telah memperoleh penilaian kualitas yang positif. Pertumbuhan Bookings sebesar 24% dan pertumbuhan Trips sebesar 18% pada Q2 menunjukkan permintaan yang meningkat, bukan ketergantungan pada harga semata. Implikasi investasinya adalah bahwa jaringan yang ada layak memperoleh nilai bisnis berkelanjutan terlepas dari keberhasilan robotaxi.
-
Valuasi arus kas menawarkan bantalan yang berguna, dengan satu kualifikasi penting. Pada penutupan sesi reguler 7 Oktober di USD 68,45, data pasar sekunder menempatkan kapitalisasi ekuitas pada USD 139,81 miliar. Dibandingkan dengan FCF TTM manajemen sebesar USD 10,1 miliar, nilainya adalah 13,84x dan imbal hasil 7,22%, berdasarkan perhitungan. Ini mendukung nilai, tetapi FCF tidak mencakup imbalan akuisisi dan tidak menghilangkan biaya dilusi.
-
ezCater koheren secara strategis, tetapi imbal hasil akuisisinya belum terbukti. USD 2,3 miliar dibagi lebih dari USD 2,5 miliar dalam pemesanan TTM berada di bawah 0,92x pemesanan. Pemesanan adalah pengeluaran pelanggan, bukan pendapatan atau laba, sehingga rasio ini tidak dapat membuktikan bahwa aset tersebut murah. Laporan ini tidak menetapkan nilai sinergi yang terukur tanpa dasar laba yang diungkapkan.
-
Delivery Hero menciptakan hambatan alokasi modal yang lebih besar. Nilai ekuitas yang diumumkan sebesar USD 13,7 miliar, disesuaikan dengan pembelian saham sebelumnya, setara dengan 1,36x FCF TTM Uber. Ini adalah perbandingan skala, bukan proyeksi pendanaan pada saat penutupan. Pemegang saham memerlukan bukti bahwa laba yang diakuisisi dan penghematan integrasi mengimbangi biaya pendanaan serta risiko eksekusi.
-
Distribusi AV dapat dipercaya, sementara imbal hasil AV bagi pemegang saham tetap tidak pasti. Manajemen merencanakan lebih dari USD 10 miliar komitmen modal selama beberapa tahun. Perbedaan antara kepemilikan ekuitas, belanja infrastruktur, dan penyerapan kendaraan penting: masing-masing memiliki waktu arus kas dan risiko yang berbeda. Posisi distribusi yang baik layak mendapatkan opsionalitas; ekonomi unit AV yang tidak diungkapkan tidak membenarkan premi besar.
Sensitivitas valuasi kami sengaja dibuat transparan. Dengan mempertahankan jumlah saham saat ini tetap, penerapan multiple ilustratif 15–18x pada FCF tahunan sebesar USD 10,1 miliar menghasilkan nilai ekuitas sebesar USD 151,5–181,8 miliar, setara dengan sekitar USD 74,17–89,01 per saham menggunakan 2,0425 miliar saham yang tersirat dari kuotasi dan kapitalisasi pasar. Ini adalah asumsi sensitivitas yang dipilih analis, bukan konsensus atau target harga. Jika FCF yang dinormalisasi turun 20% menjadi USD 8,08 miliar dan investor hanya membayar 12x, nilai ekuitas turun menjadi USD 96,96 miliar, atau sekitar USD 47,47 per saham. Risiko penurunannya material meskipun imbal hasil awalnya menarik. Tidak ada pembiayaan akuisisi, laba yang diakuisisi, atau imbal hasil AV yang dimasukkan dalam sensitivitas mandiri ini.
2. Gambaran Umum Perusahaan, Komposisi Bisnis, dan Metrik Operasional Inti
Uber memonetisasi jaringan yang menghubungkan konsumen, pengemudi, kurir, dan pedagang. Ekonominya bergantung pada kemudahan transaksi yang cukup untuk menjadi kebiasaan, sambil menyisakan pendapatan yang memadai bagi para mitra untuk menjaga ketersediaan layanan. Pencocokan perjalanan, komisi pengantaran, layanan pedagang, dan monetisasi terkait menciptakan beberapa cara untuk menghasilkan nilai dari hubungan konsumen yang sama. Freight melayani pelanggan logistik yang berbeda serta memiliki dinamika akuntansi dan persaingan yang berbeda.
Bagi investor, perbedaan krusial terletak antara nilai transaksi dan pendapatan yang diakui. Perubahan dalam apakah suatu pengaturan dicatat secara bruto atau neto dapat mengubah pendapatan yang dilaporkan tanpa perubahan setara dalam aktivitas konsumen. Oleh karena itu, pemesanan, frekuensi transaksi, dan laba per unit aktivitas perlu diperhatikan secara bersamaan. Menganggap pendapatan yang dibagi dengan pemesanan sebagai tingkat komisi universal akan mencampurkan bisnis dan perlakuan akuntansi yang berbeda.
Struktur bisnis
|
Bisnis
|
Pendapatan Q2, USD juta
|
Pemesanan Q2, juta USD
|
Laba operasional segmen Q2, juta USD
|
Peran ekonomi
|
|
Mobilitas
|
7,363
|
28,988
|
2,215
|
Pencocokan perjalanan; mesin laba utama
|
|
Pengantaran
|
5,245
|
27,463
|
1,055
|
Makanan, bahan makanan, dan ritel; frekuensi serta monetisasi pedagang
|
|
Angkutan barang
|
1,583
|
1,571
|
-24
|
Pialang angkutan barang; akuntansi bruto mencegah perbandingan take rate
|
|
G&A Korporat / Litbang Platform
|
—
|
—
|
-1,103
|
Biaya overhead bersama dikurangkan dari laba segmen
|
Laba operasional segmen adalah metrik manajemen, bukan laba operasional GAAP konsolidasian. Jumlah segmen dan overhead bersama berjumlah 2.143 juta USD, sesuai dengan laba operasional non-GAAP. Pendapatan angkutan barang dapat melebihi pemesanan karena definisi dan pengakuan bruto berbeda; rasio tersebut bukan take rate marketplace yang bermakna.
Metrik operasional utama dan perubahan
|
Indikator operasional
|
Q2 2025
|
Q2 2026 / peristiwa terbaru
|
Interpretasi
|
|
MAPC, juta
|
180
|
208
|
Jangkauan konsumen
|
|
Perjalanan, juta
|
3,268
|
3,867
|
Volume permintaan
|
|
Pemesanan Bruto, juta USD
|
46,756
|
58,022
|
Aktivitas mendasar
|
|
Perjanjian ezCater
|
—
|
6 Oktober; 2,3 miliar USD tunai
|
Tertunda; tidak termasuk dalam Q2
|
|
Panduan Q3 / tanggal pengumuman laba
|
—
|
Pemesanan senilai USD 58,25–60,25 miliar; 4 November
|
Panduan manajemen; bukan konsensus
|
Peluang komersial utama adalah meningkatkan keterlibatan tanpa berulang kali membayar untuk mengakuisisi kembali pelanggan yang sama. Katering perusahaan menambahkan hubungan pengadaan, pesanan terjadwal, dan persyaratan layanan yang berbeda dari pengantaran makanan individu. Uber berpotensi menghubungkan hubungan tersebut ke saluran konsumen dan bisnisnya yang sudah ada, tetapi pesanan besar juga memerlukan persiapan, transportasi, dan jendela pengiriman yang andal serta terkoordinasi. Nilai pesanan yang lebih tinggi tidak secara otomatis berarti pengembalian modal yang diinvestasikan lebih tinggi.
Ekspansi Costco pada September menghadirkan hampir 600 lokasi di 47 negara bagian ke Uber Eats, dibandingkan cakupan sebelumnya di 17 negara bagian. Inferensi kami adalah bahwa pilihan yang lebih luas dapat mengurangi kebutuhan konsumen untuk beralih aplikasi saat membeli bahan makanan. Diskon keanggotaan dapat membantu adopsi, tetapi juga menimbulkan biaya akuisisi; pengujian yang tepat adalah pesanan yang dipertahankan dan kontribusi setelah promosi berakhir.
Nilai pesanan rata-rata ezCater yang diungkapkan melebihi USD 400 dan jaringannya mencakup lebih dari 140.000 restoran. Transaksi tersebut diperkirakan akan selesai dalam beberapa bulan mendatang, dengan tunduk pada persetujuan dan persyaratan umum. Profitabilitas operasional non-GAAP yang diumumkannya mendukung kelayakan strategis, tetapi tidak ada jumlah laba atau angka pendapatan yang diungkapkan dalam rilis akuisisi. Oleh karena itu, kami menghindari penyusunan P/E pembelian, kelipatan pendapatan, atau peningkatan EPS yang presisi.
Panduan manajemen untuk pemesanan Q3 merupakan tolok ukur jangka pendek yang relevan. Akuisisi baru yang diumumkan pada Oktober tidak dapat menjelaskan pertumbuhan transaksi organik Q3, dan pertumbuhan utama dari grup terkonsolidasi di kemudian hari memerlukan rekonsiliasi antara bisnis yang diakuisisi dan bisnis yang sudah ada. Rilis laba November harus dievaluasi secara terpisah berdasarkan permintaan yang ada, konversi laba, dan rencana pendanaan.
3. Kualitas Fundamental
|
Metrik keuangan
|
Q2 2025
|
Q2 2026
|
Penilaian
|
|
Pendapatan, juta USD
|
12,651
|
14,191
|
Pertumbuhan 12.2%, dihitung
|
|
Laba usaha GAAP, juta USD
|
1,450
|
1,890
|
Margin pendapatan terbaru 13.32%, dihitung
|
|
Laba bersih GAAP / EPS terdilusi
|
USD 1,355 juta / USD 0.63
|
USD 2,394 juta / USD 1.17
|
Penilaian investasi mendistorsi laba berulang
|
|
EPS non-GAAP
|
USD 0.60
|
USD 0.81
|
Pertumbuhan 35%
|
|
Arus kas operasi, juta USD
|
2,564
|
2,862
|
Laba kas tetap substansial
|
|
Belanja modal, juta USD
|
89
|
70
|
Dihitung sebagai arus kas operasi dikurangi FCF
|
|
FCF, juta USD
|
2,475
|
2,792
|
Pertumbuhan 12.8%, dihitung
|
|
Kas ditambah investasi jangka pendek, juta USD
|
7.633 per 31 Desember 2025
|
5.391 per 30 Juni 2026
|
Saldo yang dibatasi tidak termasuk
|
|
Nilai tercatat utang, juta USD
|
10.521 per 31 Desember 2025
|
12.723 per 30 Juni 2026
|
Mencakup utang jangka pendek dan jangka panjang
|
Perbandingan historis menggunakan kuartal yang sebanding untuk hasil operasional dan tanggal neraca yang diberi label secara terpisah. FCF sama dengan arus kas operasi dikurangi pembelian properti dan peralatan. Semua rasio yang dihitung menggunakan angka yang diungkapkan; pertumbuhan utama yang dibulatkan dapat sedikit berbeda. Angka GAAP dan non-GAAP menjawab pertanyaan yang berbeda dan tidak dapat dipertukarkan.
Kualitas pertumbuhan kuat; konversi kas baik; neraca memadai tetapi menghadapi tuntutan yang meningkat; alokasi modal merupakan titik lemah dalam visibilitas tesis investasi. Skala marketplace menjadi berharga ketika permintaan inkremental mendukung tingkat utilisasi, ketersediaan mitra, dan keterlibatan berulang. Manfaat ekonominya dapat hilang jika setiap perjalanan tambahan memerlukan peningkatan yang sepadan dalam insentif atau biaya dukungan pelanggan.
Rantai transmisi bisnis-ke-nilai yang dapat direproduksi
Mulailah dengan 3,867 miliar Perjalanan pada Q2 dan pemesanan sebesar USD 58,022 miliar. Rata-rata yang dihitung adalah USD 15,004 per Perjalanan. Asumsikan, semata-mata untuk sensitivitas, bahwa Perjalanan meningkat 10% dan rata-rata pemesanan per Perjalanan tetap. Tambahan pemesanan kuartalan akan menjadi USD 5,8022 miliar. Dengan mempertahankan rasio pendapatan yang diakui secara konsolidasian terhadap pemesanan pada 14,191 / 58,022 = 24,458%, tambahan pendapatan akan menjadi USD 1,4191 miliar.
Asumsikan bahwa pemesanan tambahan tersebut menghasilkan FCF inkremental sebesar 3–5% dari pemesanan, suatu kisaran yang sengaja konservatif dan berada di bawah atau mendekati rasio FCF terhadap pemesanan konsolidasian Q2 yang dihitung sebesar 4,812%. FCF kuartalan inkremental menjadi USD 174,1–290,1 juta; tingkat tahunan berdasarkan empat kuartal adalah USD 696,3–1.160,4 juta. Pada kelipatan FCF ilustratif tetap sebesar 15x, hal itu mendukung tambahan nilai ekuitas sebesar USD 10,44–17,41 miliar, sekitar 7,5–12,4% dari kapitalisasi saat ini. Ini merupakan sensitivitas analitis, bukan proyeksi: ini mengasumsikan bauran, akuntansi, modal kerja, jumlah saham, dan kebutuhan modal yang stabil, serta tidak mencakup biaya akuisisi.
Rantai ini mengidentifikasi apa yang perlu dipantau. Transaksi yang lebih tinggi menciptakan nilai hanya jika monetisasi tetap memadai dan margin kas inkremental bertahan dari persaingan. FCF organik per saham setelah modal yang diperlukan untuk mempertahankan posisi kompetitif adalah variabel tunggal yang paling penting. Pertumbuhan yang diperoleh melalui akuisisi tidak boleh menggantikan pengukuran tersebut.
Kas yang tersedia bagi pemegang saham
Arus kas operasi H1 adalah USD 5,213 miliar dan capex USD 135 juta, menghasilkan FCF sebesar USD 5,078 miliar. SBC H1 adalah USD 1,023 miliar. Pengurangan ilustratif atas SBC menghasilkan USD 4,055 miliar, sekitar 20% di bawah FCF yang dilaporkan; ini merupakan sensitivitas dilusi ekonomi, bukan ukuran arus kas yang ditetapkan perusahaan. Pembelian kembali saham dan penerbitan saham harus dianalisis bersama, alih-alih menganggap belanja pembelian kembali sebagai bukti penciptaan nilai per saham.
Likuiditas tak terbatas pada Juni sebesar USD 5,391 miliar berhadapan dengan nilai tercatat utang sebesar USD 12,723 miliar. Aset asuransi yang dibatasi tidak dapat begitu saja dialihkan untuk mendanai akuisisi. Beban capex yang dilaporkan rendah membuat model operasi saat ini menarik, tetapi investasi dan pembayaran akuisisi berada di bagian lain dalam laporan arus kas. Peralihan ke instrumen pembiayaan atau dukungan terhadap infrastruktur otonom dapat mengubah profil tersebut tanpa langsung terlihat sebagai margin operasi marketplace yang lebih lemah.
Sebagai sensitivitas pendanaan terpisah, USD 2,3 miliar untuk ezCater setara dengan sekitar 22,8% dari FCF TTM. Rasio ini mengukur keterjangkauan, bukan imbal hasil. Jika kebutuhan pendanaan hipotetis sebesar USD 10 miliar menanggung biaya bunga tunai tahunan 5–7%, hal itu akan mengonsumsi USD 500–700 juta sebelum pajak, atau sekitar 5,0–6,9% dari basis FCF TTM saat ini. Baik jumlah pendanaan maupun tingkat bunga bukanlah proyeksi. Arus kas operasi dari akuisisi dapat mengimbangi beban tersebut; penyertaannya memerlukan jembatan pendanaan dan laba konsolidasian yang terdokumentasi.
Imbalan Delivery Hero, pembelian saham sebelumnya, dan komitmen AV multi-tahun tidak boleh secara sembarangan dijumlahkan menjadi satu tagihan kas yang segera jatuh tempo. Cakupan, waktu, dan kemungkinan tumpang tindihnya berbeda. Namun demikian, keberadaan semuanya secara bersamaan berarti keputusan alokasi manajemen kini sama pentingnya dengan pertumbuhan marketplace yang ada.
4. Lanskap Industri dan Persaingan
Industri yang relevan adalah perantaraan dan pemenuhan transaksi lokal. Permintaan dibatasi oleh keterjangkauan rumah tangga, ekonomi pedagang, ketersediaan kurir, dan regulasi lokal. Pencocokan digital dapat membuat sumber daya tersebut lebih produktif, tetapi teknologi tidak menghilangkan biaya pengiriman fisik. Rantai nilai mencakup akuisisi permintaan, pembayaran, penugasan, pemenuhan, serta, semakin meningkat, teknologi otonom dan pembiayaan armada.
Efek jaringan bersifat lokal: basis pengguna global yang besar tidak menjamin penjemputan cepat di lingkungan tertentu. Mekanisme ekonomi terkuat adalah kepadatan yang memadai di kedua sisi marketplace untuk meningkatkan layanan sekaligus menyebarkan biaya tetap. Itulah sebabnya ekspansi geografis dan keluasan produk harus dievaluasi melalui ekonomi unit, bukan jumlah negara.
|
Arena
|
Skala / bukti terverifikasi
|
Mekanisme persaingan
|
Implikasi valuasi
|
|
Distribusi mobilitas
|
Nilai pemesanan Uber Mobility USD 28,988 miliar; Lyft USD 5,5 miliar
|
Kepadatan lokal, ketersediaan, dan permintaan perusahaan
|
Distribusi luas dapat mempertahankan relevansi dengan pasokan AV
|
|
Marketplace pengantaran
|
Pemesanan Uber Delivery sebesar USD 27,463 miliar; GOV DoorDash sebesar USD 33,078 miliar
|
Pilihan, keanggotaan, iklan, dan keandalan pemenuhan
|
Skala tidak membuktikan margin yang setara
|
|
Asia Tenggara
|
GMV Grab On-Demand sebesar USD 6,5 miliar
|
Ekosistem regional dan eksekusi lokal
|
Jejak yang diakuisisi tidak dapat dianggap sebagai pertumbuhan tanpa persaingan
|
|
Pasokan otonom
|
Peluncuran Wayve dengan pengawasan di London; Apollo Go tanpa pengemudi di Dubai
|
Pemilik teknologi dan distributor menegosiasikan aspek ekonomi
|
Jumlah mitra tidak dapat membuktikan tingkat komisi yang berkelanjutan
|
|
Makanan di tempat kerja
|
Pemesanan TTM ezCater di atas USD 2,5 miliar
|
Pengadaan perusahaan, makanan berulang, dan keandalan layanan
|
Imbal hasil akuisisi harus melampaui biaya pendanaan dan integrasi
|
Tidak ada persentase pangsa pasar global terpadu yang dapat disimpulkan dari angka-angka ini. Total pemesanan Uber mencakup Mobility, Delivery, dan Freight; definisi pesaing serta cakupan geografis berbeda. Tabel ini menunjukkan skala dan mekanisme yang dapat diamati, bukan peringkat pangsa yang dapat dibandingkan secara langsung.
Tiga pesaing dibandingkan dengan target
|
Perusahaan / cakupan, Q2 2026
|
Pendapatan, juta USD
|
Nilai transaksi, miliar USD
|
Pertumbuhan nilai, YoY yang dilaporkan
|
Metrik laba / keterbandingan
|
|
Uber, konsolidasian
|
14,191
|
58.022
|
24%
|
EBITDA Disesuaikan USD 2,819 juta; 4,86% dari pemesanan, dihitung
|
|
Lyft, konsolidasian
|
sekitar 1,800
|
sekitar 5.5
|
23%
|
EBITDA Disesuaikan USD 177,2 juta; 3,2% dari pemesanan
|
|
DoorDash, konsolidasian
|
4,454
|
33.078
|
36%
|
EBITDA Disesuaikan USD 914 juta; 2,76% dari GOV, dihitung
|
|
Grab, grup / On-Demand
|
997
|
sekitar 6.5
|
21%
|
EBITDA Disesuaikan Grup USD 168 juta; perbankan termasuk dalam hasil grup
|
Semua periode adalah Q2 2026, tetapi keterbandingan tetap bersifat perkiraan. Perjalanan Lyft, pesanan DoorDash, dan Perjalanan Uber berbeda. GMV On-Demand Grab mengecualikan sebagian cakupan pendapatan grup dan laba grupnya. EBITDA Disesuaikan juga mengecualikan pos-pos khusus perusahaan, sehingga perbandingan margin bersifat deskriptif, bukan bukti imbal hasil ternormalisasi yang lebih unggul. Pertumbuhan DoorDash mencakup jejak hasil akuisisi yang diperluas, sehingga kenaikan utama sebesar 36% tidak secara otomatis merupakan ukuran perolehan pangsa organik.
Uber merupakan penerima manfaat bersih dari konsolidasi marketplace dan ekspansi produk dalam skenario dasar, tetapi Uber tidak memenangkan setiap pasar. DoorDash unggul dalam skala pengiriman dan peluang monetisasi; nilai transaksinya berarti Uber tidak dapat memperlakukan perdagangan lokal sebagai perluasan yang tidak tertandingi. Grab unggul dalam keterlibatan regional dan perkembangan profitabilitas, menunjukkan mengapa pemain lokal yang mapan tetap tangguh. Lyft membaik dan tetap layak, tetapi kalah dalam hal jangkauan global relatif dan daya ungkit lintas produk dibandingkan Uber. Itu merupakan kelemahan strategis, bukan prediksi kesulitan keuangan.
Hasil AV sangat bergantung pada daya tawar. Pemasok teknologi dengan layanan yang terdiferensiasi dan distribusi konsumennya sendiri dapat menuntut porsi ekonomi yang lebih besar. Uber menyediakan agregasi permintaan dan pengiriman; pemasok menyediakan kapabilitas otonom yang langka serta kendaraan. Keduanya dapat menambah nilai. Pertanyaan investasinya adalah apakah Uber mempertahankan laba yang menarik setelah memberikan kompensasi kepada pemilik dan penyandang dana aset-aset tersebut.
Layanan Wayve di London diluncurkan dengan pengemudi terlatih di dalam kendaraan. Peluncuran Apollo Go di Dubai sepenuhnya tanpa pengemudi di area-area tertentu. Ini merupakan tahap komersialisasi yang berbeda; peluncuran dengan pengawasan tidak boleh dianggap sebagai bukti bahwa biaya pengemudi telah hilang. Skenario dasar kami mempertahankan laba kas Mobility yang ada dan memberikan nilai AV tambahan yang terbatas hingga imbal hasil yang dikontrak, utilisasi, dan alokasi liabilitas menjadi terlihat.
Bagi ezCater, potensi keunggulannya adalah integrasi alur kerja perusahaan dan pemenuhan pesanan kelompok yang andal. Pihak yang berpotensi dirugikan adalah perantara mandiri yang harus terus membeli permintaan, sementara platform yang lebih luas melakukan penjualan silang kepada relasi yang sudah ada. Ini adalah inferensi strategis kami, bukan hasil pangsa pasar yang terverifikasi. Uber masih harus menjaga kualitas layanan dan ekonomi merchant sambil mengintegrasikan produk yang diakuisisi.
5. Risiko Utama
-
Kekuatan tawar-menawar AV menggerus ekonomi Mobility. Pemicu: mitra otonom menuntut porsi pendapatan yang lebih besar atau memprioritaskan distribusi mereka sendiri. Transmisi: laba ditahan per pemesanan yang lebih rendah dan jaminan tambahan mengurangi FCF, menyebabkan multiple ekuitas yang lebih rendah meskipun Perjalanan meningkat.
-
Imbal hasil akuisisi tertinggal dari biaya modal. Pemicu: biaya integrasi, retensi yang lemah, atau penundaan menghalangi laba yang diakuisisi untuk menutup beban pembiayaan dan amortisasi. Transmisi: pendapatan konsolidasian tumbuh sementara imbal hasil ekonomi per saham melemah; deleveraging bersaing dengan pembelian kembali saham.
-
FCF yang dilaporkan melebih-lebihkan laba pemilik yang berkelanjutan. Pemicu: dilusi SBC berlanjut atau manfaat kas dari asuransi dan modal kerja berbalik. Transmisi: kas yang tersedia setelah mempertahankan jumlah saham dan menyelesaikan kewajiban turun di bawah FCF utama, sehingga imbal hasil 7,22% yang tampak menjadi kurang menarik.
-
Konsumen merespons tekanan keterjangkauan. Pemicu: pertumbuhan pemesanan turun di bawah batas bawah proyeksi meskipun ada belanja promosi. Transmisi: frekuensi yang lebih rendah melemahkan kepadatan dan menyebarkan biaya dukungan serta teknologi ke lebih sedikit transaksi, sehingga menekan konversi laba.
-
Biaya tenaga kerja, asuransi, atau regulasi meningkat. Pemicu: perubahan yang mengikat pada perlakuan kontraktor, persyaratan cadangan, atau kewajiban liabilitas. Transmisi: biaya langsung meningkat, pasokan mitra menjadi lebih mahal, dan kenaikan harga dapat melemahkan permintaan. Diversifikasi geografis tidak mencegah guncangan lokal yang terkonsentrasi.
-
Persaingan pengiriman memaksa subsidi kembali diberikan. Pemicu: insentif bagi pedagang atau konsumen melampaui laba bruto inkremental. Transmisi: pilihan yang diperoleh dan keluasan kategori bahan makanan gagal menghasilkan kontribusi yang memadai; kualitas laba memburuk sebelum angka utama pemesanan.
-
Perubahan waktu transaksi mengubah kebutuhan modal. Pemicu: upaya perbaikan regulasi, jadwal penawaran yang direvisi, atau memburuknya pasar pendanaan mengubah persyaratan akuisisi. Transmisi: waktu penerimaan kas, biaya bunga, dan sinergi yang diharapkan berubah, sehingga membatalkan asumsi valuasi mandiri. 5 November adalah tenggat penerimaan, bukan tanggal penyelesaian kas yang telah dikonfirmasi.
Kegagalan valuasi utama akan berupa kerusakan struktural pada kas yang dipertahankan per transaksi. Penurunan harga saham saja tidak membatalkan tesis, sementara pengumuman akuisisi yang menjadi sorotan saja tidak memperkuatnya. Bukti harus menghubungkan kemajuan operasional dengan pembentukan kas ekonomis per saham.
6. Daftar Periksa Pemantauan
Ambang batas ini adalah aturan pemantauan yang ditetapkan analis kecuali diidentifikasi sebagai panduan manajemen; ambang batas ini bukan prediksi.
-
Hasil Q3 pada 4 November: pemesanan sebesar atau di atas USD 58,25 miliar akan memenuhi batas bawah manajemen saat ini; angka di bawahnya akan melemahkan penilaian permintaan. Bandingkan hasilnya dengan cakupan dan basis mata uang yang sama.
-
EPS Non-GAAP: kisaran USD 0,84–0,88 dari manajemen menyediakan uji konversi laba. Di bawah USD 0,84 di tengah pertumbuhan pemesanan yang berkelanjutan akan mengalihkan perhatian ke tekanan biaya; rekonsiliasi lebih penting daripada sekadar melampaui ekspektasi utama.
-
Konversi FCF kuartalan: mempertahankan FCF/pemesanan di atas 4% akan mendukung tesis kas; di bawah 3% selama dua kuartal akan memerlukan peninjauan modal kerja, asuransi, dan belanja modal. Jangan menyetahunkan satu kuartal yang menguntungkan tanpa memeriksa musiman.
-
Alokasi modal dan pembiayaan: memerlukan pengungkapan terpisah atas pembayaran akuisisi, utang tambahan, beban bunga, dan komitmen kendaraan. Utang yang secara material melampaui target leverage bruto di bawah 2x yang dinyatakan manajemen untuk transaksi Delivery Hero akan melemahkan argumen pembiayaan, dengan tunduk pada penyebut yang pada akhirnya ditetapkan.
-
Batas waktu penerimaan Delivery Hero pada 5 November: pantau status tender dan kemajuan regulasi; ekspektasi penyelesaian yang dinyatakan adalah H2 2027. Lewatnya tenggat waktu tidak berarti bisnis telah dikonsolidasikan atau imbalan telah dibayarkan.
-
integrasi dan imbal hasil ezCater: cermati pendapatan, laba operasional, dan biaya integrasi yang diungkapkan. Hingga data tersebut tersedia, jangan masukkan sinergi numerik dalam skenario dasar. Bukti peningkatan margin setelah biaya layanan berulang akan memperkuat rasionalenya.
-
komersialisasi AV: pantau pemanfaatan, laba yang dipertahankan, dan jaminan pendanaan seiring dengan tonggak penerapan. Target akhir tahun hingga 15 kota membantu mengukur peluncuran, tetapi jumlah kota yang lebih besar dengan ekonomi unit yang melemah tidak akan mendukung valuasi yang lebih tinggi.
-
ekonomi per saham: penurunan jumlah saham dan pertumbuhan kas harus dinilai secara bersamaan. Dilusi di atas 2% per tahun tanpa pertumbuhan kas yang mengompensasi akan melemahkan kesimpulan nilai, bahkan jika laba total grup meningkat.
Batasan data material: laporan keuangan terperinci ezCater dan model pengembalian transaksi tidak diungkapkan dalam rilis tersebut. Kontrak mitra AV dan ekonomi unit tidak tersedia dalam sumber yang dikutip. Valuasi saham menggunakan data pasar sekunder tanggal 7 Oktober; halaman perdagangan LBank digunakan untuk memverifikasi cakupan, dan kuotasi token tersimpannya bukan harga ekuitas langsung yang terverifikasi. Tidak ada konsensus analis, peringkat formal, atau instruksi perdagangan yang dipersonalisasi yang digunakan.
7. Sumber
-
-
Uber Mengumumkan Hasil untuk Kuartal Kedua 2026 (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — 5 Agustus 2026; kuartal berakhir pada 30 Juni; GAAP dan non-GAAP diidentifikasi secara terpisah.
-
Formulir 10-Q Uber — 30 Juni 2026 (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — pengajuan utama SEC; arus kas semester pertama, neraca, dan pemeriksaan akuntansi.
-
Pernyataan yang Disiapkan Q2 2026 (https://investor.uber.com/files/doc_earnings/2026/q2/transcript/Uber-Q2-26-Prepared-Remarks.pdf) — 5 Agustus 2026; pandangan manajemen dan rencana permodalan, bukan jaminan.
-
-
-
-
-
-
-
Lyft Melaporkan Hasil Q2 2026 yang Kuat (https://investor.lyft.com/news-events-presentations/press-releases/detail/202/lyft-reports-strong-q2-2026-results) — Kuartal berakhir pada 30 Juni 2026; pemesanan dan EBITDA Disesuaikan.
-
-
-
-
-
-
Perdagangan Spot UBERON/USDT | LBank (https://www.lbank.com/trade/uberon_usdt) — Dibuka 8 Oktober 2026; grafik, pasangan, dan kontrol Beli/Jual terlihat; kuotasi cache tidak disertakan dalam valuasi saham.
-
-
-
-