Penulis: LBank Research Analis: Ludo
Penafian: Laporan ini disusun dan dianalisis dari informasi yang tersedia untuk umum dan ditujukan semata-mata untuk berbagi informasi dan diskusi penelitian. Laporan ini bukan merupakan saran investasi, rekomendasi sekuritas, instruksi perdagangan, atau jaminan keuntungan apa pun. Operasi perusahaan, valuasi, harga pasar, dan ekspektasi konsensus yang dibahas di sini dapat berubah seiring waktu. Pembaca harus memverifikasi data secara independen dan membuat keputusan sendiri.
1. Kesimpulan Utama
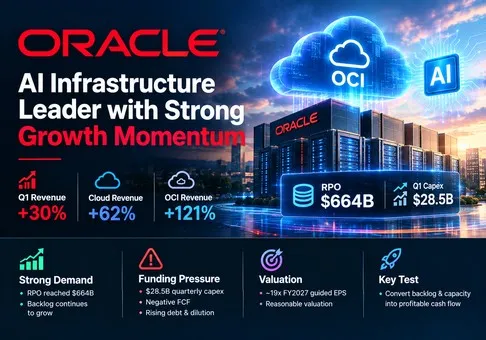
Pandangan keseluruhan: Oracle kini menjadi perusahaan infrastruktur AI dengan pertumbuhan tinggi yang melekat pada waralaba database dan aplikasi yang tangguh, dan ekuitasnya tampak dinilai secara wajar dengan bias risiko-imbalan yang positif setelah disesuaikan kembali menjadi sekitar 19 kali panduan EPS non-GAAP FY2027. Variabel penentunya bukanlah permintaan—pendapatan OCI Q1 FY2027 tumbuh 121%—melainkan apakah pendanaan pelanggan, utilisasi, dan laba operasional dapat mengimbangi program modal yang membutuhkan capex kuartalan sebesar USD 28,5 miliar dan ekuitas biasa baru sebesar USD 20 miliar.
-
Akselerasi cloud ini nyata dan berdampak besar secara ekonomi. Pendapatan Q1 naik 30% menjadi USD 19,35 miliar, pendapatan cloud tumbuh 62% menjadi USD 11,61 miliar, dan pendapatan OCI melonjak 121% menjadi USD 7,39 miliar. Oracle menghadirkan tambahan kapasitas pusat data sebesar 850MW dan lebih dari 300.000 GPU selama kuartal tersebut. OCI menambahkan USD 4,04 miliar pendapatan dari tahun ke tahun—lebih besar dari total basis OCI kuartalan tahun sebelumnya yang ditambahkan kembali—sehingga Oracle tidak lagi sekadar menjanjikan transisi cloud-AI. Skala ini mendukung kelipatan pertumbuhan yang lebih tinggi daripada yang dihasilkan oleh bisnis basis data warisan (legacy).
-
Backlog sangat luar biasa, namun kualitasnya lebih penting daripada ukuran nominal yang tertera di tajuk utama. RPO mencapai USD 664 miliar, naik USD 209 miliar dari tahun ke tahun, setelah lebih dari USD 30 miliar kontrak cloud AI baru dibukukan pada Q1. Backlog tersebut setara dengan 9,9 kali pendapatan FY2026, namun pengakuan pendapatan bergantung pada pengiriman pusat data, kesiapan pelanggan, durasi kontrak, dan kredit pelanggan. Implikasi investasinya adalah bahwa eksekusi pasokan dan keekonomian kontrak, alih-alih permintaan pelanggan baru, kini menentukan laju pertumbuhan pendapatan dan imbal hasil.
-
Arus kas yang dilaporkan melebih-lebihkan keekonomian pendanaan mandiri. Arus kas operasional mencapai USD 23,10 miliar, tetapi USD 11,36 miliar berasal dari pembayaran di muka pelanggan dengan komponen pembiayaan yang signifikan. Capex adalah sebesar USD 28,50 miliar, menghasilkan FCF yang dilaporkan negatif sebesar USD 5,40 miliar. Menghapus pembayaran di muka yang serupa dengan pembiayaan tersebut menyisakan sekitar USD 11,74 miliar arus kas operasional dasar dan arus kas negatif sebesar USD 16,76 miliar setelah capex. Pengeluaran kas bersih tambahan Oracle untuk capex adalah USD 17,97 miliar setelah pembayaran di muka pelanggan dan pembiayaan jangka pendek. Pertumbuhan didanai dengan lebih cerdas daripada yang tersirat dari angka capex utama, tetapi belum mandiri secara organik.
-
Valuasi telah disesuaikan ke level yang mengompensasi risiko eksekusi, tetapi leverage menghalangi untuk menyebut saham ini benar-benar murah. Menggunakan referensi luar jam bursa tanggal 10 September sebesar USD 153,50 dan saham dilusian Q1 sebesar 3,00 miliar mengimplikasikan nilai ekuitas mendekati USD 460,5 miliar. Menambahkan sekitar USD 88,3 miliar utang bersih menghasilkan nilai perusahaan mendekati USD 548,8 miliar, atau sekitar 6,1 kali target pendapatan minimum FY2027 dari manajemen sebesar USD 90 miliar. Harga yang sama adalah sekitar 19,0 kali dari proyeksi EPS non-GAAP FY2027 sebesar USD 8,10. Nilai tersebut menarik untuk pertumbuhan pendapatan jangka pendek sebesar 30% lebih, tetapi hanya jika depresiasi, bunga, dan dilusi tidak menyerap potensi kenaikan operasional.
-
Tesis positif ini memiliki titik falsifikasi yang jelas. Ini akan menguat jika pertumbuhan pendapatan Q2 mencapai atau berada di atas titik tengah 32%, pertumbuhan cloud mencapai setidaknya titik tengah 68%, margin operasional GAAP tetap di atas 33%, dan pengeluaran kas bersih untuk capex turun di bawah capex yang dilaporkan seiring dengan perluasan pendanaan pelanggan. Ini akan melemah jika pertumbuhan OCI turun di bawah 100% sebelum kendala kapasitas mereda, pertumbuhan RPO mandek tanpa konversi yang lebih cepat, saham terdilusi naik di atas 3,1 miliar, atau pengeluaran kas bersih kuartalan tetap di atas USD 20 miliar. Oracle harus mengubah kapasitas menjadi pemanfaatan yang menguntungkan sebelum pasar modal menjadi model bisnis permanen.
Rantai operasional-ke-valuasi ini dapat direproduksi. Pendapatan OCI Q1 meningkat sebesar USD 4,04 miliar secara tahun-ke-tahun, sementara total pendapatan cloud meningkat sebesar USD 4,42 miliar dan laba operasional GAAP meningkat sebesar USD 2,45 miliar. Untuk Q2, titik tengah dari panduan total pendapatan mengimplikasikan sekitar USD 21,20 miliar, yang dihitung dari pendapatan Q2 FY2026 sebesar USD 16,06 miliar dikalikan 1,32. Titik tengah panduan cloud mengimplikasikan sekitar USD 13,40 miliar, yang dihitung dari USD 7,98 miliar dikalikan 1,68. Mempertahankan margin operasional GAAP Q1 sebesar 34,8% akan menghasilkan sekitar USD 7,38 miliar laba operasional kuartalan. Pada nilai perusahaan (enterprise value) mendekati USD 548,8 miliar, pasar membayar sekitar 6,1 kali lipat dari panduan pendapatan minimum FY2027; oleh karena itu, skenario penilaian kembali (rerating) memerlukan konversi pertumbuhan menjadi kas, bukan sekadar tajuk utama backlog yang lebih tinggi.
2. Ikhtisar Perusahaan, Bauran Bisnis, dan Metrik Operasional Utama
Oracle menjual teknologi basis data mission-critical, aplikasi enterprise, dan infrastruktur cloud. Basis dukungan perangkat lunak dan basis data terinstal miliknya menghasilkan arus kas berulang dan akses istimewa ke data enterprise. Fusion Cloud ERP, NetSuite, HCM, dan aplikasi industri dijual terutama melalui langganan. OCI menjual kapasitas komputasi, penyimpanan, jaringan, basis data, kluster GPU, serta pelatihan dan inferensi AI melalui konsumsi dan kontrak komitmen. Perangkat keras mencakup engineered systems dan server, sedangkan Layanan mencakup pekerjaan konsultasi dan dukungan pelanggan yang membantu penerapan produk Oracle.
Model komersial bergeser dengan cepat. Cloud mewakili 60% dari pendapatan Q1, naik dari 48% pada tahun sebelumnya, sementara perangkat lunak turun dari 38% menjadi 29%. Aplikasi cloud memberikan nilai ekonomi langganan yang lebih stabil; OCI adalah mesin pertumbuhan yang padat modal. Dukungan perangkat lunak tetap sangat menguntungkan dan membantu mendanai transisi ini, meskipun migrasi menekan pendapatan lisensi dan dukungan.
|
Bisnis
|
Pendapatan Q1 FY2027
|
Pertumbuhan YoY
|
Komposisi
|
Produk, pelanggan, dan nilai ekonomi
|
Pandangan riset
|
|
Cloud
|
USD 11,61 miliar
|
62%
|
60%
|
OCI ditambah Fusion, NetSuite, HCM, database, dan SaaS industri; kontrak konsumsi dan langganan.
|
Pendorong pertumbuhan dan valuasi yang dominan; skala OCI meningkat lebih cepat daripada lapisan aplikasi.
|
|
Perangkat Lunak
|
USD 5,55 miliar
|
negatif 3%
|
29%
|
Lisensi on-premises dan dukungan untuk database, middleware, dan aplikasi.
|
Sumber kas dari basis terinstal yang tahan lama, tetapi migrasi membuat pertumbuhan yang dilaporkan secara struktural bernilai negatif.
|
|
Perangkat Keras
|
USD 0,77 miliar
|
15%
|
4%
|
Sistem terkayasa, server, penyimpanan, dan dukungan terkait yang dijual kepada perusahaan dan pemerintah.
|
Kecil, berguna secara strategis untuk sistem terintegrasi, dan tidak menjadi inti dari penilaian valuasi.
|
|
Layanan
|
USD 1,41 miliar
|
5%
|
7%
|
Konsultasi, implementasi, edukasi, dan dukungan pelanggan tingkat lanjut.
|
Mendukung adopsi tetapi memiliki skalabilitas yang lebih rendah daripada pendapatan langganan dan konsumsi.
|
|
Total Oracle
|
USD 19,35 miliar
|
30%
|
100%
|
Aplikasi, basis data, dan tumpukan infrastruktur terintegrasi.
|
Kualitas bisnis membaik seiring ekspansi OCI, tetapi intensitas modal juga meningkat kembali.
|
Catatan: Bauran pendapatan dihitung dari pendapatan GAAP yang dilaporkan perusahaan dan mungkin tidak berjumlah pas karena pembulatan. Cloud menggabungkan IaaS dan SaaS.
Dalam cloud, perbedaan antara aplikasi dan infrastruktur sangatlah krusial. Pendapatan aplikasi cloud Q1 adalah sebesar USD 4,22 miliar, naik 10%, sementara pendapatan OCI mencapai USD 7,39 miliar, naik 121%. Dengan demikian, OCI mewakili sekitar 64% dari pendapatan cloud dibandingkan dengan 47% pada tahun sebelumnya. Kehadiran database Oracle merupakan suatu keunggulan karena pelanggan dapat menempatkan database dekat dengan aplikasi dan model AI, termasuk melalui pengaturan multicloud. Kendala kini telah bergeser dari pembangkitan permintaan ke pengiriman powered-shell, ketersediaan GPU, kecepatan komisioning, dan utilisasi beban kerja.
Penurunan perangkat lunak legacy tidak secara otomatis merupakan penghancuran nilai. Pelanggan yang beralih dari lisensi on-premises ke Oracle Cloud dapat mengurangi pendapatan perangkat lunak sebelum menciptakan aliran cloud yang lebih panjang. Namun, biaya cloud naik 77% dibandingkan dengan pertumbuhan pendapatan cloud sebesar 62%, menunjukkan bahwa bauran baru ini belum menghasilkan ekonomi hyperscale yang matang. Beban penjualan dan pemasaran turun 12%, R&D turun 4%, dan beban restrukturisasi turun 77%, memungkinkan margin operasional GAAP grup meningkat menjadi 34,8%. Leverage operasional ini sebagian mengimbangi biaya pembangunan infrastruktur yang akan muncul kemudian melalui depresiasi dan bunga.
Metrik Operasi Inti dan Perubahan
Pemicu langsungnya adalah rilis Q1 FY2027 Oracle pada 10 September. Rilis tersebut mengonfirmasi pertumbuhan OCI tiga digit dan pengiriman kapasitas, menaikkan panduan EPS non-GAAP setahun penuh menjadi USD 8,10, dan mempertahankan pendapatan setidaknya USD 90 miliar. Kuartal ini juga menyelesaikan program saham biasa ATM senilai USD 20 miliar. Ini adalah konflik sentralnya: pertumbuhan dan margin mengalahkan profil legacy, sementara pemegang saham mendanai secara langsung kapasitas yang dibutuhkan untuk mewujudkannya.
|
Metrik / peristiwa
|
Nilai terbaru
|
Perbandingan
|
Basis
|
Makna investasi
|
|
Pendapatan Q1
|
USD 19,35 miliar
|
naik 30% YoY
|
GAAP; kuartal yang berakhir pada 31 Agustus 2026
|
Pertumbuhan terakselerasi dari tingkat 17% di FY2026 dan memvalidasi peningkatan kapasitas.
|
|
Pendapatan OCI
|
USD 7,39 miliar
|
naik 121% YoY
|
Definisi IaaS perusahaan
|
Oracle memperoleh skala cloud dengan cepat dari basis yang lebih kecil dibandingkan dengan pesaing hyperscale.
|
|
RPO
|
USD 664 miliar
|
naik USD 209 miliar YoY
|
Kewajiban kinerja yang dikontrakkan
|
Visibilitas permintaan sangat luar biasa; waktu konversi dan kualitas pelanggan adalah risiko yang sebenarnya.
|
|
Pengiriman kapasitas
|
850MW dan lebih dari 300.000 GPU
|
Pengiriman GPU hampir 3x Q4 FY2026
|
Pengungkapan operasional perusahaan
|
Pengiriman fisik menjelaskan akselerasi pendapatan dan meningkatkan risiko eksekusi utilisasi.
|
|
Margin operasional GAAP / non-GAAP
|
34,8% / 42,1%
|
naik 6,1 poin / secara umum datar
|
Non-GAAP tidak termasuk SBC, amortisasi, dan restrukturisasi
|
Disiplin pengeluaran melindungi laba, tetapi ekspansi margin cloud yang matang belum terbukti.
|
|
OCF / capex / FCF
|
USD 23,10 / 28,50 / negatif 5,40 miliar
|
OCF naik 184%; capex naik 235%
|
OCF dan capex GAAP perusahaan; definisi FCF perusahaan
|
Pembayaran di muka pelanggan mendukung likuiditas, tetapi pengembalian kas masih tertinggal dari laba akuntansi.
|
|
Panduan Q2 / FY2027
|
Pertumbuhan pendapatan 30%–34%; EPS FY USD 8,10
|
Pertumbuhan cloud sebesar 65%–71% dalam USD
|
Panduan masa depan perusahaan; EPS non-GAAP
|
Batas bawah pertumbuhan yang tinggi mendukung valuasi, sementara eksekusi harus menyerap kenaikan biaya depresiasi dan pembiayaan.
|
Catatan: FCF sama dengan arus kas operasi dikurangi capex. Pertumbuhan capex sebesar 235% dihitung dari USD 28,50 miliar versus USD 8,50 miliar. Perubahan poin persentase dibulatkan.
Kualitas laba Q1 terpantau beragam, bukan lemah. Laba operasional GAAP tumbuh 57% menjadi USD 6,73 miliar dan laba bersih GAAP tumbuh 63% menjadi USD 4,76 miliar. Namun, beban bunga tetap meningkat 55% menjadi USD 1,43 miliar, yang telah menyerap 21% dari laba operasional. Saham dilusian tertimbang meningkat 3% menjadi 3,00 miliar. Mesin pertumbuhan saat ini mampu melampaui berbagai hambatan ini, namun struktur modal mulai menjadi bagian dari keekonomian produk.
Panduan mengimplikasikan akselerasi lain dalam nilai dolar absolut. Pada titik tengah, total pendapatan Q2 akan naik sekitar USD 5,14 miliar dari tahun ke tahun dan pendapatan cloud sekitar USD 5,42 miliar. Perbedaan ini menunjukkan bahwa pendapatan non-cloud tetap stagnan hingga menurun, menjadikan OCI sebagai sumber utama laba inkremental. Jika pendapatan cloud tumbuh tanpa mempertahankan setidaknya margin operasional GAAP grup di kisaran rendah 30-an, pasar akan menyimpulkan bahwa Oracle memenangkan kontrak dengan menerima imbal hasil jangka panjang yang lebih lemah.
3. Kualitas Fundamental
|
Metrik
|
FY2024
|
FY2025
|
FY2026
|
Q1 FY2027
|
Pandangan riset
|
|
Pendapatan
|
USD 52,96 miliar
|
USD 57,40 miliar
|
USD 67,36 miliar
|
USD 19,35 miliar
|
Pertumbuhan berakselerasi dari 8% menjadi 17% hingga 30% seiring dengan beroperasinya kapasitas OCI.
|
|
Laba operasional / margin GAAP
|
USD 15,35 miliar / 29,0%
|
USD 17,68 miliar / 30,8%
|
USD 20,61 miliar / 30,6%
|
USD 6,73 miliar / 34,8%
|
Leverage operasional saat ini kuat; depresiasi di masa mendatang adalah ujian margin utama.
|
|
Laba bersih GAAP
|
USD 10,47 miliar
|
USD 12,44 miliar
|
USD 17,09 miliar
|
USD 4,76 miliar
|
Pertumbuhan laba kuat, meskipun FY2026 mencakup keuntungan non-operasional.
|
|
Arus kas operasional
|
USD 18,67 miliar
|
USD 20,82 miliar
|
USD 31,98 miliar
|
USD 23,10 miliar
|
Q1 didorong oleh pembayaran di muka pelanggan yang serupa dengan pembiayaan sebesar USD 11,36 miiliar.
|
|
Capex / FCF
|
USD 6,87 / 11,81 miliar
|
USD 21,22 / negatif 0,39 miliar
|
USD 55,66 / negatif 23,69 miiliar
|
USD 28,50 / negatif 5,40 miliar
|
Konversi kas anjlok seiring ekspansi infrastruktur AI yang lebih cepat daripada perolehan kas operasional.
|
|
Kas plus sekuritas / utang
|
Tidak ditampilkan
|
Tidak ditampilkan
|
USD 31,89 / 129,54 miliar
|
USD 37,08 / 125,34 miiliar
|
Utang bersih membaik secara sekuensial setelah pendanaan ekuitas tetapi tetap berjumlah besar.
|
|
EPS Terdilusi
|
USD 3,71
|
USD 4,34
|
USD 5,83
|
USD 1,56
|
Laba mengalami pertumbuhan majemuk, tetapi basis saham yang lebih besar mengurangi perolehan per saham.
|
Catatan: Angka tahunan adalah GAAP dan menggunakan tahun fiskal yang berakhir pada 31 Mei. FCF setara dengan arus kas operasional dikurangi capex. Utang FY2026 menggabungkan pinjaman lancar dan tidak lancar; Q1 FY2027 menggunakan definisi yang sama. Nilai Q1 adalah kuartalan dan tidak disetahunkan.
Pertumbuhan dan margin. Kualitas fundamental Oracle telah membaik karena pertumbuhan kini berasal dari bisnis infrastruktur terkontrak yang besar, alih-alih rekayasa keuangan. Cloud menjadi 60% dari pendapatan, dan peningkatan OCI tahun-ke-tahun sebesar USD 4,04 miliar disertai dengan kenaikan laba operasional GAAP sebesar USD 2,45 miliar. Penjualan dan pemasaran serta R&D turun sebesar USD 342 juta meskipun ada pertumbuhan pendapatan sebesar 30%, menunjukkan leverage operasional dalam organisasi legacy. Hal yang perlu diwaspadai adalah masalah waktu: capex memengaruhi kas secara langsung, sementara depresiasi masuk ke laporan laba rugi saat aset mulai beroperasi. Depresiasi Q1 meningkat lebih dari dua kali lipat menjadi USD 3,16 miliar, dan penyediaan kapasitas lebih lanjut akan membuat beban tersebut terus meningkat.
Arus kas dan belanja modal. OCF yang dilaporkan adalah 4,85 kali laba bersih GAAP, yang biasanya mengindikasikan konversi yang luar biasa. Di sini, rasio tersebut menyesatkan karena pembayaran dimuka pelanggan dengan komponen pembiayaan menyumbang sebesar USD 11,36 miliar. Tanpa memperhitungkan hal tersebut, OCF adalah sekitar USD 11,74 miliar, masih tergolong sehat tetapi jauh di bawah capex. Ukuran pengeluaran kas bersih Oracle mengurangi capex dari pendanaan pelanggan dan pembiayaan jangka pendek menjadi USD 17,97 miliar; ini merupakan ukuran likuiditas yang lebih bersih, tetapi tidak menghapus kewajiban untuk memberikan layanan di masa mendatang atas pembayaran dimuka tersebut. Aspek ekonomi baru membaik ketika utilisasi dan laba kotor mengamortisasi biaya infrastruktur selama masa kontrak.
Neraca dan alokasi modal. Kas dan surat berharga meningkat menjadi USD 37,08 miliar, sementara utang turun sedikit menjadi USD 125,34 miliar, menyisakan sekitar USD 88,26 miliar utang bersih. ATM menambahkan kas bersih sebesar USD 19,91 miliar, sementara Oracle melunasi pinjaman sebesar USD 4,20 miilar dan membayar dividen sebesar USD 1,57 miliar. Ini merupakan pendanaan yang rasional untuk peningkatan kapasitas yang dikontrakkan, namun hal ini mengalihkan sebagian risiko proyek kepada pemegang saham biasa. Jumlah saham dilusian kuartalan meningkat 3%, dan dividen preferen muncul setelah pembiayaan konvertibel wajib Oracle. Alokasi modal dapat diterima hanya jika kapasitas tersebut menghasilkan imbal hasil di atas biaya utang dan dilusi.
Kesimpulan fundamental. Oracle kuat secara finansial pada tingkat operasional tetapi hanya berkualitas sedang dalam konversi kas. Basis perangkat lunak terinstal, pendapatan cloud yang dipercepat, dan margin GAAP yang melebar mendukung bisnis ini. FCF negatif, utang bersih di atas USD 88 miliar, dan penerbitan ekuitas mencegah pertumbuhan akuntansi diperlakukan sebagai nilai pemegang saham yang terealisasi sepenuhnya. Satu-satunya variabel terpenting adalah capex kas bersih setelah dikurangi pendanaan pelanggan relatif terhadap laba kotor OCI inkremental.
4. Lanskap Industri dan Persaingan
Oracle bersaing di berbagai infrastruktur cloud hyperscale, database enterprise, aplikasi SaaS, dan ekosistem implementasi. Tidak ada satu pun denominator pangsa pasar teraudit yang secara rapi menggabungkan lapisan-lapisan ini. Tingkat pertumbuhan perusahaan cloud juga berbeda karena Microsoft menyertakan layanan Azure, Alphabet menggabungkan GCP dan Workspace dalam Google Cloud, dan Oracle memisahkan OCI dari aplikasi cloud. Oleh karena itu, laporan ini membandingkan skala pendapatan, pertumbuhan, margin, backlog, dan intensitas modal sebagai proksi operasi alih-alih menegaskan pangsa pasar yang tepat.
|
Dimensi kompetitif
|
Posisi Oracle yang dapat diverifikasi
|
Proksi dan batasan skala
|
Pesaing utama / pengganti
|
Implikasi pertumbuhan dan valuasi
|
|
Infrastruktur AI
|
OCI mengirimkan 850MW dan lebih dari 300.000 GPU pada Q1; permintaan terus melampaui pasokan.
|
Pendapatan OCI triwulanan sebesar USD 7,39 miar; lebih kecil dari hyperscaler terkemuka dan bukan merupakan angka pangsa pasar.
|
AWS, Microsoft Azure, Google Cloud, CoreWeave, dan kluster milik pelanggan.
|
Pertumbuhan tercepat yang diungkapkan mendukung peningkatan pangsa pasar, namun skala dan pendanaan tetap lebih lemah dibandingkan dengan para pesaing Big Tech.
|
|
Database dan platform data
|
Basis terinstal yang besar, beban kerja mission-critical, Autonomous Database, dan layanan database multicloud.
|
Dukungan perangkat lunak mencapai USD 19,80 miliar pada FY2026; ini mencakup lebih dari sekadar database saja.
|
Microsoft, AWS, Google, IBM, SAP, Snowflake, Databricks, dan database open-source.
|
Data terinstal menciptakan biaya peralihan dan penarikan beban kerja ke OCI.
|
|
Aplikasi enterprise
|
Fusion, NetSuite, HCM, rantai pasok, dan aplikasi industri membentuk suite SaaS yang luas.
|
Pendapatan aplikasi cloud kuartalan sebesar USD 4,22 miliar; margin kategori tidak diungkapkan secara terpisah.
|
SAP, Microsoft, Salesforce, Workday, ServiceNow, dan vendor SaaS spesialis.
|
Pertumbuhan sepuluh persen bersifat tangguh tetapi tidak lagi menjadi penggerak utama rerating.
|
|
Backlog dan permintaan terkontrak
|
RPO sebesar USD 664 miliar mencakup kontrak AI besar dan struktur peralatan yang didanai pelanggan.
|
RPO mencakup durasi yang berbeda-beda dan tidak dapat dibandingkan secara langsung dengan backlog cloud pada kompetitor.
|
RPO komersial Microsoft sebesar USD 678 miliar dan backlog Google Cloud di atas USD 500 miliar.
|
Oracle memiliki visibilitas utama yang sebanding meskipun pendapatan saat ini jauh lebih rendah, meningkatkan risiko upside sekaligus risiko konsentrasi.
|
|
Akses modal
|
Pembayaran di muka pelanggan, utang, obligasi konversi wajib, dan penyelesaian perluasan dana ATM senilai USD 20 miliar.
|
Pengeluaran kas bersih Q1 untuk capex adalah USD 17,97 miliar setelah offset pembiayaan.
|
Kompetitor Big Tech mendanai investasi AI dari mesin kas yang lebih besar dan terdiversifikasi.
|
Oracle dapat bersaing dalam hal kapasitas, tetapi biaya pendanaannya yang lebih tinggi layak mendapatkan diskon valuasi.
|
|
Perusahaan / platform
|
Periode terbaru
|
Pendapatan / KPI
|
Pertumbuhan / margin
|
Konteks modal dan backlog
|
Kesimpulan kompetitif
|
|
Oracle
|
Q1 FY2027
|
USD 7,39 miliar OCI; USD 664 miliar RPO
|
Pertumbuhan OCI 121%; margin operasi GAAP grup 34,8%
|
USD 28,50 miliar capex; USD 11,36 miliar pembayaran di muka pelanggan; USD 20 miliar ATM.
|
Pertumbuhan tercepat dan peraih pangsa pasar bersih, tetapi yang paling terlihat bergantung pada pembiayaan.
|
|
Microsoft Azure
|
Q4 FY2026
|
Azure melampaui pendapatan FY sebesar USD 100 miliar; RPO komersial sebesar USD 678 miliar
|
Pertumbuhan Azure sebesar 43%; margin operasi GAAP grup sebesar 45,1%
|
Capex perusahaan pada Q4 sekitar USD 41 miliar; arus kas perangkat lunak yang terdiversifikasi mendanai investasi.
|
Pemimpin skala dan distribusi korporat; menang sembari mempertahankan kapasitas pendanaan yang unggul.
|
|
AWS
|
Q2 2026
|
Pendapatan sebesar USD 42,23 miliar; pendapatan operasional sebesar USD 16,62 miliar
|
Pertumbuhan 37%; margin operasi segmen sebesar 39,4%
|
Amazon memperkirakan sekitar USD 220 miliar capex tunai tahun 2026 untuk AI dan investasi lainnya.
|
Pemimpin pendapatan dan kumpulan laba (profit-pool); Oracle tumbuh lebih cepat tetapi ukurannya tetap jauh lebih kecil.
|
|
Google Cloud
|
Q2 2026
|
Pendapatan sebesar USD 24,77 miliar; pendapatan operasional sebesar USD 8,81 miliar
|
Pertumbuhan 82%; margin operasi segmen sebesar 35,6%
|
Backlog cloud berada di atas USD 500 miliar; Alphabet juga menghimpun ekuitas dan utang dalam jumlah besar untuk infrastruktur AI.
|
Kombinasi terkuat antara pertumbuhan hyperscale dan profitabilitas segmen yang dilaporkan.
|
|
IBM
|
Q2 2026
|
Pendapatan perangkat lunak sebesar USD 7,76 miliar; total pendapatan sebesar USD 17,2 miliar
|
Pertumbuhan perangkat lunak sebesar 5%; margin segmen perangkat lunak sebesar 32,2%
|
Pendapatan Hybrid Cloud tumbuh 11%; FCF setahun penuh diperkirakan naik sekitar USD 1 miliar.
|
Perusahaan petahana enterprise yang menghasilkan kas, tetapi kehilangan relevansi pertumbuhan dibandingkan dengan platform AI hyperscale.
|
Catatan: Periode dan definisi berbeda. Pertumbuhan pendapatan Azure mengecualikan jumlah pendapatan kuartalan yang diungkapkan secara langsung; RPO komersial Microsoft mencakup lebih dari Azure. Google Cloud mencakup Workspace. RPO Oracle mencakup cloud dan kontrak lainnya. Margin AWS sama dengan laba operasional dibagi dengan penjualan segmen. Angka modal memiliki cakupan yang berbeda dan bersifat perkiraan jika perusahaan menggunakan definisi yang lebih luas.
Google Cloud adalah pemenang saat ini yang paling jelas karena berhasil memadukan pertumbuhan 82% dengan margin operasi segmen sebesar 35,6% pada pendapatan yang lebih dari tiga kali lipat pendapatan OCI kuartalan Oracle. Microsoft tetap menjadi pemimpin dalam distribusi perusahaan dan neraca keuangan, sementara AWS mempertahankan pendapatan cloud dan profit pool terbesar yang dilaporkan. Namun demikian, Oracle terus mengejar: pertumbuhan OCI sebesar 121%, penambahan kapasitas kuartalan sebesar 850MW, dan RPO yang hampir setara dengan RPO komersial Microsoft adalah bukti bahwa Oracle telah menjadi platform hyperscale keempat yang kredibel, alih-alih sekadar host database niche.
Diferensiasi Oracle terletak pada lokasi beban kerja dan nilai ekonomisnya. Lingkungan basis datanya, klaster latensi rendah, arsitektur bare-metal, dan kehadiran basis data multicloud dapat memenangkan beban kerja pelatihan AI, inferensi, serta beban kerja yang berdekatan dengan data yang tidak memerlukan stack perangkat lunak vendor tunggal. Kelemahannya adalah struktur modal. Microsoft, Amazon, dan Alphabet dapat mendanai infrastruktur dengan periklanan, perdagangan, produktivitas, dan arus kas cloud yang ada saat ini. Oracle harus lebih bergantung pada pembayaran di muka dan modal eksternal, sehingga pertumbuhan pendapatan yang sama menghasilkan nilai per saham jangka pendek yang lebih rendah.
IBM adalah pihak yang relatif kalah dalam perbandingan ini. Pendapatan perangkat lunaknya tumbuh 5% dan Hybrid Cloud tumbuh 11%, cukup baik untuk bisnis yang sudah matang tetapi jauh tertinggal dari permintaan AI hyperscale. Oracle adalah penerima manfaat bersih dari pergeseran industri saat ini karena pertumbuhan infrastruktur melampaui penurunan perangkat lunak warisan. Ia akan tetap menjadi penerima manfaat bersih hanya jika utilisasi kapasitas menghasilkan laba kotor yang kompetitif sebelum depresiasi dan biaya pembiayaan menyusul.
5. Risiko Utama
-
Konsentrasi pelanggan dan kontrak. Jika satu atau lebih pelanggan AI besar menunda penerapan, menegosiasikan ulang kapasitas, atau mengalami tekanan pembiayaan, konversi RPO dapat melambat sementara Oracle tetap berkomitmen pada pusat data dan peralatan. Pendapatan akan meleset dari panduan, utilisasi akan turun, serta depresiasi dan bunga akan menekan margin.
-
Intensitas modal dan FCF negatif. Jika capex yang dilaporkan setiap kuartal tetap mendekati USD 28,5 miliar tanpa pendanaan pelanggan yang setara, Oracle akan membutuhkan utang atau ekuitas tambahan. Beban bunga yang lebih tinggi dan dilusi akan menyerap laba per saham bahkan jika pendapatan OCI terus tumbuh.
-
Kualitas pembayaran di muka. Pembayaran di muka pelanggan meningkatkan OCF sebesar USD 11,36 miliar, tetapi pembayaran tersebut merupakan pembiayaan yang terikat pada layanan di masa mendatang. Jika keekonomisan kontrak lemah atau biaya pengiriman meningkat, kas yang diterima di muka dapat menyamarkan kewajiban berimbal hasil rendah alih-alih meningkatkan profitabilitas jangka panjang.
-
Eksekusi kapasitas. Daya, perizinan, jaringan, konstruksi, pasokan akselerator, dan commissioning dapat menunda pendapatan. Penambahan kapasitas kuartalan yang secara material di bawah 850MW sementara permintaan tetap kuat akan menghambat konversi RPO dan melemahkan jalur pendapatan FY2027.
-
Persaingan dan penetapan harga hyperscaler. AWS, Azure, Google Cloud, dan cloud GPU khusus dapat menurunkan harga, membundel model, atau menggunakan silikon khusus untuk mengurangi biaya. Jika pertumbuhan OCI Oracle turun di bawah 100% sebelum skala ekonomisnya membaik, pasar mungkin menyimpulkan bahwa pertumbuhan tersebut bersifat khusus kontrak alih-alih perolehan pangsa pasar yang berkelanjutan.
-
Lag margin dari depresiasi dan bunga. Depresiasi Q1 naik 134% dan beban bunga naik 55%. Jika margin operasi GAAP turun di bawah 33% atau bunga melebihi seperempat dari pendapatan operasional, valuasi EPS saat ini akan menilai terlalu rendah biaya ekonomi dari pengembangan tersebut.
-
Dilusi dan alokasi modal. Oracle menyelesaikan ATM senilai USD 20 miliar dan telah memiliki surat berharga preferen konversi wajib. Jumlah saham terdilusi di atas 3,1 miar atau penggalangan ekuitas besar lainnya tanpa konversi kas yang lebih baik akan mengurangi partisipasi per saham dalam pertumbuhan.
-
Migrasi legacy dan persaingan aplikasi. Pendapatan perangkat lunak turun 3% sementara aplikasi cloud tumbuh 10%. Jika pertumbuhan aplikasi turun di bawah angka satu digit yang tinggi dan penurunan perangkat lunak semakin cepat, basis sistem lama akan berhenti menyangga investasi OCI dan margin grup akan menjadi lebih fluktuatif.
6. Daftar Periksa Pemantauan
-
Pertumbuhan total pendapatan Q2: 32% atau lebih baik memperkuat pandangan tersebut; di bawah 30% akan meleset dari target kisaran perusahaan dan melemahkan keyakinan pada konversi kapasitas.
-
Pertumbuhan cloud dan OCI Q2: pertumbuhan cloud pada atau di atas 68% dan OCI di atas 100% akan mengonfirmasi kelanjutan peningkatan pangsa pasar. OCI di bawah 100% sebelum kendala pasokan mereda adalah sebuah peringatan.
-
Konversi RPO: RPO dapat tumbuh lebih lambat jika pendapatan meningkat, tetapi penurunan RPO berturut-turut yang dikombinasikan dengan pendapatan di bawah proyeksi akan mengindikasikan adanya penundaan kontrak atau permintaan yang lebih lemah.
-
Kapasitas dan utilisasi: penambahan kapasitas substansial lainnya, yang dibarengi dengan pertumbuhan pendapatan dan margin yang stabil, mendukung tesis tersebut. Penambahan kapasitas tanpa konversi pendapatan OCI akan mengindikasikan utilisasi yang rendah.
-
Margin operasi dan depresiasi GAAP: margin di atas 33% meskipun depresiasi meningkat memperkuat argumen ekonomi; di bawah 33% menunjukkan bahwa program modal masuk ke laporan laba rugi lebih cepat daripada matangnya pendapatan.
-
Pengeluaran kas bersih untuk capex: di bawah USD 18 miliar per kuartal atau penurunan rasio terhadap pendapatan OCI akan meningkatkan kualitas pendanaan. Di atas USD 20 miliar selama beberapa kuartal akan meningkatkan risiko pembiayaan.
-
Pembayaran di muka pelanggan dan FCF: pembayaran di muka harus mendukung, bukan sepenuhnya menjelaskan, OCF. OCF dasar di luar pembayaran di muka yang bersifat pembiayaan harus meningkat mendekati capex seiring dengan penskalaan OCI.
-
Utang, bunga, dan jumlah saham: utang bersih di bawah USD 90 miliar, bunga di bawah 25% dari laba operasional, dan saham dilusian di bawah 3,1 miliar mendukung pandangan positif. Melanggar dua dari ambang batas ini akan memperlemah nilai ekonomis per saham.
-
Momentum kompetitor: bandingkan tren pertumbuhan dan margin OCI Oracle dengan Azure sebesar 43%, AWS sebesar 37% dengan margin 39,4%, dan Google Cloud sebesar 82% dengan margin 35,6%. Oracle membutuhkan pertumbuhan yang lebih cepat untuk mengompensasi skala yang lebih rendah dan ketergantungan pendanaan yang lebih besar.
7. Sumber