Penulis: Riset LBank Analis: Ludo
Penafian: Laporan ini disusun dan dianalisis berdasarkan informasi yang tersedia untuk umum serta dimaksudkan semata-mata untuk berbagi informasi dan diskusi riset. Laporan ini bukan merupakan nasihat investasi, rekomendasi sekuritas, instruksi perdagangan, atau jaminan imbal hasil. Operasi perusahaan, valuasi, harga pasar, dan ekspektasi konsensus yang dibahas di sini dapat berubah seiring waktu. Pembaca harus memverifikasi data secara independen dan membuat keputusan sendiri.
1. Kesimpulan Utama
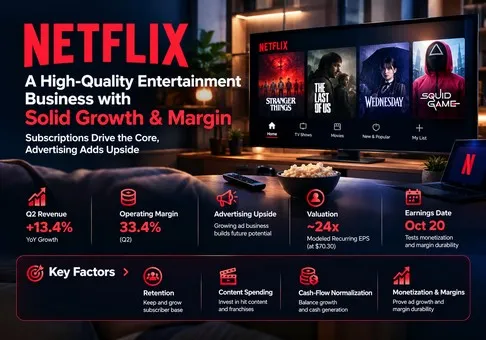
Penilaian keseluruhan: Netflix adalah bisnis hiburan berlangganan berkualitas tinggi; pada penutupan saham 9 Oktober sebesar USD 70,30, valuasinya tergolong wajar, bukan jelas undervalued, dengan kecenderungan rasio risiko/imbal hasil yang sedikit positif. Variabel penentunya adalah pertumbuhan monetisasi tanpa merusak retensi atau efisiensi kas konten.
-
Profitabilitas tetap menjadi keunggulan kompetitif. Kuartal terbaru menggabungkan pertumbuhan pendapatan 13,4% dengan margin operasional 33,4%. Hal itu mendukung premi dibandingkan platform video yang lebih lemah, tetapi sedikit penurunan margin dari tahun ke tahun menjadi peringatan agar tidak mengasumsikan leverage operasional yang mudah tercapai.
-
Peluang periklanan bersifat material, tetapi masih merupakan pelengkap. Proyeksi periklanan tahunan sekitar 5,9% dari titik tengah pendapatan. Oleh karena itu, bahkan jika berlipat dua, ekonomi langganan tetap menjadi pusat tesis investasi. Imbal hasil iklan yang lebih baik dan pelanggan tambahan lebih penting daripada persentase pertumbuhan yang dramatis dari basis yang kecil.
-
Arus kas yang dilaporkan melebihkan kemampuan laba berulang tahun ini. Proyeksi FCF manajemen sebesar USD 12,5 miliar mencakup penerimaan penghentian merger. Sensitivitas mekanis kami yang disesuaikan dengan biaya adalah USD 9,7–10,3 miliar sebelum penyesuaian terpisah untuk pajak yang tidak biasa. Pada proksi nilai ekuitas saham terdilusi sebesar USD 299,5 miliar, hal itu mengimplikasikan arus kas sekitar 29–31x, alih-alih 24x yang menjadi angka utama.
-
Penyesuaian ulang harga menciptakan ruang untuk eksekusi, bukan bukti adanya kesalahan penetapan harga. Model riset yang menggunakan titik tengah proyeksi pendapatan manajemen dan prospek margin, asumsi beban bersih nonoperasional tahunan sebesar USD 0,5 miliar, tarif pajak 20%, dan 4,261 miliar saham terdilusi menghasilkan EPS berulang sekitar USD 2,93. Saham tersebut diperdagangkan sekitar 24 kali estimasi itu. Ini adalah model kami, bukan panduan perusahaan atau konsensus analis.
-
Katalis berikutnya harus menjawab kualitas pendapatan. Laporan laba pada 20 Oktober seharusnya menguji proyeksi internal perusahaan untuk pendapatan Q3 sebesar USD 12,860 miliar dan margin operasional 33,2%; laporan tenaga kerja pada 9 Oktober menambahkan pertanyaan terkait biaya. PHK saja tidak akan membenarkan multiple laba yang lebih tinggi. Hasil positif akan menggabungkan monetisasi yang berkelanjutan, kualitas layanan yang tetap terjaga, dan jembatan arus kas berulang yang kredibel.
Perhitungan valuasi menggunakan harga saham NASDAQ pada sesi reguler 9 Oktober dan jumlah saham rata-rata tertimbang terdilusi kuartalan terbaru yang dilaporkan. USD 70,30 × 4,261 miliar = USD 299,548 miliar merupakan proksi valuasi yang transparan, bukan kapitalisasi pasar terkini yang terverifikasi. Penyebut dijaga konstan dalam setiap skenario; pembelian kembali, penerbitan, dan perubahan dilusi selanjutnya dapat mengubah hasil aktual per saham. NFLXON adalah instrumen tertokenisasi terpisah dan harga token yang ditampilkan tidak disertakan.
Sensitivitas operasional kami dimulai dengan USD 51,2 miliar × 31,5% = USD 16,128 miliar laba operasional 2026. Mengurangi asumsi beban bersih nonoperasional sebesar USD 0,5 miliar dan menerapkan pajak 20% menghasilkan laba bersih berulang sebesar USD 12,502 miliar, atau USD 2,934 per saham terdilusi. Kelipatan ilustratif 24x menghasilkan USD 70,42, mendekati harga saham yang diamati. Ini menjadi landasan penilaian nilai wajar tanpa memperlakukan pendapatan transaksi kuartal pertama sebagai pendapatan yang dapat berulang.
Untuk sensitivitas tahun 2027, pertumbuhan pendapatan sebesar 12% dan margin 32,5% menghasilkan laba operasi USD 18,637 miliar dan EPS USD 3,405 dengan menggunakan asumsi pembiayaan, pajak, dan jumlah saham yang sama. Pada 24x, nilai ilustratifnya adalah USD 81,72, sekitar 16,2% di atas harga acuan. Jalur pertumbuhan yang lebih lambat sebesar 6% dengan margin 30% menghasilkan EPS USD 2,963; pada 20x, USD 59,26 sekitar 15,7% di bawahnya. Ini adalah sensitivitas riset bersyarat, bukan target harga, probabilitas, atau proyeksi manajemen. Bias positif berasal dari jalur operasional dasar, sementara perhitungan laba tahun berjalan mendukung klasifikasi valuasi wajar.
2. Gambaran Umum Perusahaan, Komposisi Bisnis, dan Metrik Operasional Inti
Netflix, Inc. menjual akses ke layanan hiburan global. Langganan bulanan menciptakan pendapatan berulang, sementara iklan pada paket yang memenuhi syarat melengkapi penerimaan langganan. Program orisinal dan berlisensi menarik pelanggan, mengurangi pembatalan, dan memungkinkan penetapan harga.
Distribusi, teknologi rekomendasi, dan pustaka konten bersama memungkinkan satu investasi melayani banyak negara, meskipun lokalisasi, hak, dan preferensi pelanggan menghambat produk global yang seragam.
Perusahaan melaporkan satu segmen operasi. Wilayah merupakan pengungkapan pendapatan, bukan pusat laba yang dinilai secara independen. Iklan tercakup dalam pendapatan konsolidasian dan bukan bisnis triwulanan yang diungkapkan secara terpisah dengan margin publik. Gim, program langsung, dan pengalaman terkait harus dinilai sebagai alat untuk akuisisi, retensi, dan monetisasi hingga bukti keuangan terpisah mendukung perlakuan lain. Memberikan valuasi independen yang besar pada aktivitas ini akan menghitung manfaat dua kali jika manfaat tersebut sudah tercermin dalam pertumbuhan langganan.
|
Bisnis / wilayah
|
Pendapatan Q2 2026, miliar USD
|
Pangsa pendapatan
|
Peran ekonomi
|
|
UCAN
|
5.432
|
43,2%
|
Langganan dan iklan; basis pendapatan regional terbesar
|
|
EMEA
|
4.034
|
32,1%
|
Langganan dan iklan; peluang lokalisasi yang luas
|
|
LATAM
|
1.584
|
12,6%
|
Langganan dan periklanan; keterjangkauan dan sensitivitas FX
|
|
APAC
|
1.510
|
12.0%
|
Langganan dan periklanan; penetapan harga serta pasar konten yang beragam
|
|
Periklanan, global
|
Tidak diungkapkan secara terpisah untuk Q2
|
Termasuk di atas
|
Proyeksi manajemen 2026: sekitar USD 3 miliar; bukan segmen tambahan
|
Angka regional dibulatkan dari Form 10-Q per 30 Juni; pangsa menggunakan pendapatan konsolidasian sebagai penyebut dan mungkin tidak berjumlah tepat karena pembulatan. Tidak ada pembagian laba operasional regional yang disimpulkan. Pendapatan periklanan sudah termasuk dalam wilayah-wilayah tersebut.
Metrik operasional utama dan perubahan
|
Indikator
|
Pembacaan / proyeksi terbaru
|
Interpretasi riset
|
|
Pertumbuhan pendapatan Q2
|
13.4%; 12% netral FX
|
Pertumbuhan yang luas; harga dan iklan harus mendukung retensi yang berkelanjutan
|
|
Proyeksi internal Q3
|
USD 12.860 miliar; marjin operasional 33.2%
|
Ambang laba, bukan hasil Q3 yang dilaporkan atau konsensus
|
|
Prospek manajemen 2026
|
USD 51.0–51.4 miliar; marjin operasional 31.5%
|
Model menggunakan titik tengah USD 51.2 miliar
|
|
Disiplin kas dan konten
|
Sekitar 1,1x pengeluaran / amortisasi, proyeksi 2026
|
Margin operasional harus diuji terhadap investasi kas
|
|
Wawancara laba berikutnya
|
2026-10-20
|
Katalis utama jangka pendek
|
|
Laporan tenaga kerja
|
Sekitar 5%; Reuters/Puck, 9 Oktober; belum dikonfirmasi
|
Tidak ada penghematan atau biaya restrukturisasi yang diasumsikan
|
Rantai pendorong bisnis adalah: hiburan yang lebih bermanfaat dan penemuan yang lebih baik → hubungan berbayar yang dipertahankan dan penetapan harga berkelanjutan → pendapatan berulang → laba operasional setelah amortisasi konten → arus kas setelah pembayaran konten aktual dan pajak → nilai ekuitas. Periklanan menambahkan rantai kedua melalui ketersediaan audiens, tingkat penjualan inventaris iklan, dan yield. Audiens yang didukung iklan lebih besar tidak secara otomatis menghasilkan ekonomi yang lebih baik jika pelanggan beralih ke paket yang lebih menguntungkan atau jika biaya penayangan iklan meningkat.
Sensitivitas periklanan yang dapat direproduksi menggambarkan poin tersebut. Berangkat dari proyeksi iklan tahunan sebesar USD 3 miliar, asumsikan pertumbuhan 20% pada audiens yang dapat dimonetisasi dan pertumbuhan 10% pada pendapatan terealisasi per unit audiens. Pendapatan akan menjadi USD 3 miliar × 1,20 × 1,10 = USD 3,96 miliar, atau tambahan USD 0,96 miliar. Dengan margin operasional inkremental yang secara eksplisit diasumsikan sebesar 40% dan tarif pajak 20%, laba inkremental akan menjadi USD 0,307 miliar, atau USD 0,072 per saham terdilusi. Pada laba 24x, kontribusi aritmetisnya adalah USD 1,73 per saham. Ini mengisolasi satu pendorong; angka ini tidak ditambahkan lagi ke skenario perusahaan secara keseluruhan untuk 2027, di mana periklanan sudah termasuk dalam pertumbuhan pendapatan.
Model ini menunjukkan mengapa retensi merupakan kendala utama. Rencana monetisasi yang meningkatkan pendapatan per rumah tangga sekaligus menyebabkan lebih banyak pembatalan dapat kehilangan penerimaan langganan masa depan dan inventaris iklan pada saat yang bersamaan. Sebaliknya, paket awal yang menarik dapat memperluas basis pelanggan yang dapat dijangkau. Pengungkapan publik tidak mendukung dekomposisi yang tepat atas pertumbuhan pendapatan saat ini menjadi jumlah pelanggan, harga, dan iklan; tidak ada seri pelanggan atau ARPU yang hilang yang direkayasa.
3. Kualitas Fundamental
|
Metrik
|
Q2 2025
|
Q2 2026
|
Makna
|
|
Pendapatan, miliar USD
|
11.079
|
12.560
|
Pertumbuhan mendukung skala
|
|
Margin operasional
|
34,1%
|
33,4%
|
Waktu konten berpengaruh
|
|
Laba bersih, miliar USD
|
3.125
|
3.401
|
GAAP; pertumbuhan di bawah pendapatan
|
|
EPS terdilusi, USD
|
0,72
|
0,80
|
Disesuaikan untuk pemecahan saham
|
|
Arus kas operasional, miliar USD
|
2.423
|
1.744
|
Pajak kas dan waktu membatasi konversi
|
|
Belanja modal, miliar USD
|
0.156
|
0.219
|
Properti/peralatan; tidak termasuk belanja konten
|
|
FCF, miliar USD
|
2.267
|
1.525
|
OCF dikurangi pembelian properti/peralatan; non-GAAP
|
|
Kas dan setara kas, miliar USD
|
9.034 per 31 Desember 2025
|
9.099
|
Perbandingan neraca menggunakan basis akhir tahun
|
|
Nilai tercatat utang, USD miliar
|
14.463 per 31 Desember 2025
|
14.309
|
Pokok bruto sekitar USD 14,4 miliar
|
Perbandingan pendapatan dan arus kas menggunakan kuartal Juni; basis neraca secara eksplisit per 31 Desember 2025. Jumlah dibulatkan. Belanja modal dihitung sebagai OCF dikurangi FCF dari rekonsiliasi perusahaan. Pembayaran konten sudah termasuk dalam OCF dan tidak boleh dikurangkan untuk kedua kalinya. EPS mencerminkan pemecahan saham sepuluh banding satu pada November 2025.
Kualitas pertumbuhan kuat; konversi kas memerlukan normalisasi. Hubungan penagihan bulanan berulang menawarkan visibilitas yang lebih besar dibandingkan perilisan film bioskop individual. Diversifikasi geografis membuat basis pendapatan kurang bergantung pada satu portofolio konten atau satu perekonomian lokal, tetapi tidak menghilangkan tekanan harga. Uji kualitas yang tepat adalah apakah perilaku perpanjangan dan ekonomi kas tetap bertahan saat monetisasi ditingkatkan. Pendapatan dapat tumbuh sementara proposisi nilai pelanggan yang mendasarinya melemah, sehingga hasil keuangan harus dievaluasi bersama bukti yang sensitif terhadap retensi.
Kualitas margin kuat, tetapi terpapar akuntansi konten. Amortisasi konten memengaruhi laba operasional, sementara pembayaran produksi dan lisensi secara kas mengikuti jadwalnya sendiri. Angka belanja modal peralatan yang rendah tidak berarti Netflix dapat mempertahankan layanannya tanpa investasi ulang yang substansial. Padanan ekonomis dari mempertahankan kapasitas produktif mencakup pengisian kembali perpustakaan konten. Meningkatnya laba akuntansi saat pengeluaran kas bertambah cepat akan mengurangi nilai setiap dolar laba yang dilaporkan.
Penurunan FCF kuartalan merupakan alasan untuk menelaah konversi, bukan bukti yang cukup bahwa bisnisnya bermasalah. Waktu pembayaran pajak, produksi, dan pembayaran dapat menggeser arus kas kuartalan secara tajam. Pada saat yang sama, angka kas semester pertama yang menguntungkan tidak boleh diekstrapolasi secara mekanis: biaya penghentian sebesar USD 2,8 miliar merupakan penerimaan satu kali yang dicatat di bawah laba operasional dan dimasukkan dalam arus kas operasional. Mengecualikan biaya tersebut secara analitis berbeda dengan mengecualikan investasi operasional yang diperlukan untuk mempertahankan pelanggan.
Sensitivitas kas konservatif kami mengurangkan seluruh penerimaan sebesar USD 2,8 miliar dari proyeksi USD 12,5 miliar, sehingga menjadi USD 9,7 miliar. Asumsi terpisah berupa pajak tunai 20% atas penerimaan tersebut menghasilkan manfaat setelah pajak sebesar USD 2,24 miliar dan angka yang disesuaikan sebesar USD 10,26 miliar. Perusahaan belum memberikan rekonsiliasi FCF berulang yang presisi dalam istilah ini. Waktu pembayaran pajak aktual dan pembayaran nonrutin lainnya dapat mengubah hasil; rentang tersebut merupakan sensitivitas normalisasi riset, bukan metrik perusahaan. Imbal hasil arus kas proksi yang sesuai adalah 3,2% dan 3,4%. Proyeksi yang tidak disesuaikan menghasilkan 4,2%, yang menjelaskan mengapa angka utama dapat membuat saham tersebut tampak lebih murah daripada yang dibenarkan oleh ekonomi berkelanjutannya.
Kualitas neraca memadai hingga kuat. Selisih antara utang bruto dan kas dapat dikelola dibandingkan dengan laba operasional tahunan yang dimodelkan. Hal itu mendukung fleksibilitas keuangan, tetapi kas juga diperlukan untuk komitmen konten, akuisisi, dan pembiayaan kembali. Valuasi tidak seharusnya memperlakukan setiap dolar di neraca sebagai dana yang dapat langsung didistribusikan. Selain itu, model laba ekuitas mencakup asumsi pembiayaan bersih; mengurangkan utang bersih sekali lagi dari valuasi laba ekuitas tersebut akan mencampurkan pendekatan nilai perusahaan dan ekuitas.
Alokasi modal seharusnya meningkatkan nilai ekonomi per saham hanya ketika pembelian kembali saham dilakukan secara disiplin. Membeli kembali saham di bawah nilai yang berkelanjutan mengalihkan lebih banyak laba masa depan kepada pemegang saham yang tetap bertahan. Namun, otorisasi dalam jumlah besar adalah izin untuk membelanjakan dana, bukan bukti adanya imbal hasil yang menarik. Model kami mempertahankan jumlah saham tetap untuk menghindari asumsi bahwa pembelian kembali saham di masa depan secara otomatis meningkatkan EPS. Keputusan dewan harus dinilai berdasarkan kas yang tersisa setelah mendanai program konten dan berdasarkan nilai ekonomi yang diperoleh dari akuisisi.
Satu-satunya variabel yang paling penting adalah monetisasi yang disesuaikan dengan retensi: penetapan harga inkremental dan pendapatan iklan setelah kerugian akibat churn, migrasi paket, dan reinvestasi konten. Ukuran ini menghubungkan produk secara langsung dengan kemampuan menghasilkan pendapatan. Perbaikan yang bertahan setelah seluruh pengurangan tersebut akan memperkuat valuasi premium; ekspansi margin yang hanya didorong oleh penundaan investasi tidak akan demikian.
4. Industri dan Lanskap Kompetitif
Industri yang relevan adalah hiburan video berbayar dan yang didukung iklan, dalam persaingan yang lebih luas untuk memperebutkan waktu konsumen. Rantai nilainya membentang dari talenta kreatif dan pemegang hak, melalui produksi dan distribusi, hingga penagihan dan permintaan iklan. Layanan berlangganan bersaing memperebutkan anggaran rumah tangga, sementara tingkat layanannya yang didukung iklan juga bersaing memperebutkan perhatian pemasar dan hasil yang terukur. Pasar-pasar ini saling tumpang tindih, tetapi bukan ukuran pangsa pasar yang dapat saling dipertukarkan.
|
Lapisan kompetitif
|
Skala / posisi yang dapat diamati
|
Pemenang dan titik tekanan
|
Implikasi valuasi
|
|
Video premium berbayar
|
Pendapatan Netflix Q2 USD 12,560 miliar; margin SVOD Disney 12,9%
|
Netflix memimpin kelompok sejawat ini dalam profitabilitas operasional video yang diungkapkan; Disney membaik
|
Premi dibenarkan oleh ekonomi berulang, bukan jumlah judul
|
|
Periklanan dan perhatian
|
Iklan YouTube Q2 USD 11,055 miliar; tidak ada margin operasional mandiri
|
YouTube unggul dalam skala iklan; Netflix memiliki ruang monetisasi yang lebih kecil
|
Jangan mengkapitalisasi setiap dolar iklan sebagai laba murni
|
|
Waralaba premium
|
WBD Streaming mencatat pendapatan di atas USD 3 miliar, Adjusted EBITDA USD 512 juta
|
HBO Max memperkuat persaingan konten premium
|
Persaingan penawaran konten dapat menyerap manfaat skala
|
|
Distribusi lama
|
Kontras struktural: paket kabel versus distribusi sesuai permintaan
|
Distribusi linear lama adalah pihak yang kalah secara struktural dalam kerangka kami; Netflix adalah penerima manfaat bersih
|
Migrasi industri tidak menjamin imbal hasil pemegang saham pada harga berapa pun
|
Metrik skala di atas menggambarkan kumpulan pendapatan yang berbeda. Metrik tersebut bukan estimasi pangsa pasar streaming global. Kesimpulan tentang distribusi legacy merupakan inferensi riset struktural, bukan klaim kerugian persentase saat ini bagi perusahaan individu.
|
Perusahaan / unit pembanding
|
Periode
|
Pendapatan / pertumbuhan
|
Profitabilitas
|
Keterbandingan
|
|
Netflix, Inc.
|
Q2 2026
|
USD 12.560 miliar; +13,4%
|
Marjin operasional GAAP 33,4%
|
Bisnis streaming terkonsolidasi
|
|
The Walt Disney Company / Entertainment SVOD
|
Q3 TA2026, 27 Juni
|
Pendapatan +11%; USD 5,519 miliar tersirat dari marjin yang dibulatkan
|
USD 712 juta laba operasional; 12,9%
|
SVOD non-GAAP; tidak mencakup Hulu Live TV/Fubo; perkiraan pendapatan
|
|
Warner Bros. Discovery, Inc. / Streaming
|
Q2 2026
|
Di atas USD 3 miliar; distribusi +11% tidak termasuk dampak valas
|
USD 512 juta EBITDA Disesuaikan; hampir 17%
|
EBITDA berbeda dari laba operasional; pertumbuhan distribusi bukan pertumbuhan total
|
|
Alphabet Inc. / iklan YouTube
|
Q2 2026
|
USD 11,055 miliar; +13%
|
Marjin YouTube tidak diungkapkan; Alphabet terkonsolidasi 34%
|
Hanya iklan; tidak termasuk langganan YouTube; margin induk bukan proksi
|
Perkiraan pendapatan Disney adalah USD 0,712 miliar / 12,9% = USD 5,519 miliar; pembulatan menghalangi perlakuannya sebagai pendapatan yang dilaporkan secara tepat. Metrik WBD yang hampir 17% adalah margin EBITDA Disesuaikan, bukan margin operasional GAAP. Pendapatan iklan YouTube tidak mencakup penerimaan langganan; margin konsolidasian Alphabet ditampilkan semata-mata untuk menjelaskan batas pengungkapan induk. Perbedaan unit dan ukuran akuntansi menghalangi pemeringkatan langsung atas keempat margin tersebut.
Netflix adalah penerima manfaat bersih dari pergeseran menuju hiburan sesuai permintaan dalam kerangka kami. Basis distribusinya yang berulang dapat menyebarkan judul yang sukses ke audiens yang luas dan menghasilkan kas tanpa harus mempertahankan infrastruktur jaringan warisan. Hal itu mendukung ketahanan model operasionalnya. Namun, ini tidak berarti setiap pesaing streaming tambahan akan kalah: pelanggan dapat membeli beberapa layanan, dan pesaing yang lebih baik dapat memperluas pasar sambil menekan daya penetapan harga Netflix.
Disney meningkatkan profitabilitas dalam kelompok sejawat layanan berlangganan, dan waralabanya menawarkan proposisi akuisisi serta retensi yang berbeda. HBO Max milik WBD memperkuat persaingan konten premium. YouTube menjadi pemenang dalam skala periklanan di antara bisnis video yang diungkapkan di sini. Netflix memimpin profitabilitas operasional yang diungkapkan dari unit-unit berlangganan, sementara distribusi linear lama merupakan model yang secara struktural merugi. Penilaian ini membedakan posisi operasional dari kinerja saham; tidak ada klaim tanpa dukungan bahwa saham pesaing tidak menarik.
Tekanan persaingan yang paling signifikan adalah pilihan untuk menghabiskan waktu tanpa membeli langganan premium lainnya. Hal ini dapat membatasi penetapan harga bahkan ketika pesaing video langsung Netflix memiliki margin yang lebih rendah. Dalam periklanan, pembeli dapat mengalihkan anggaran ke platform dengan pengukuran yang lebih baik atau inventaris yang lebih murah. Netflix harus menunjukkan proposisi audiens yang terdiferensiasi dan hasil ekonomi, alih-alih mengandalkan daya tarik iklan televisi secara umum.
Konsolidasi industri juga memiliki dua jalur transmisi yang mungkin. Lebih sedikit pemasok dapat menaikkan harga hak konten; pesaing gabungan yang lebih kuat dapat meningkatkan persaingan untuk mendapatkan rumah tangga. Keputusan Netflix untuk tidak melanjutkan transaksi WBD menghindari biaya integrasi dari kombinasi tersebut, tetapi tidak menghilangkan tekanan persaingan dari pembeli lain. Oleh karena itu, kasus riset ini mendukung pelaksanaan organik yang berkelanjutan daripada memberikan nilai pada peluang akuisisi yang bersifat spekulatif.
5. Risiko Utama
-
Penetapan harga merusak retensi pelanggan. Pertumbuhan pendapatan di bawah 10% disertai keterlibatan yang lemah atau komentar negatif terkait perpanjangan langganan akan menunjukkan bahwa kenaikan harga menguras kesediaan pelanggan untuk membayar. Pelanggan yang hilang mengurangi pendapatan langganan dan inventaris iklan yang tersedia, sehingga melemahkan laba dan multiple yang dapat dibenarkan secara bersamaan.
-
Iklan mengkanibalisasi langganan. Audiens iklan yang lebih besar dengan imbal hasil lemah atau banyak pelanggan yang turun paket dapat menggantikan langganan bernilai tinggi dengan total pendapatan yang lebih rendah. Penurunan pendapatan per hubungan berbayar akan melemahkan sensitivitas terhadap iklan, bahkan jika pertumbuhan iklan yang dilaporkan tetap mengesankan.
-
Investasi konten melampaui monetisasi. Rasio pengeluaran kas/amortisasi yang secara konsisten di atas 1,2x, tanpa pertumbuhan pendapatan yang lebih cepat, akan menunjukkan bahwa margin akuntansi tidak beralih menjadi imbal hasil kas berulang. Multiple arus kas akan meningkat seiring penurunan kas yang dapat didistribusikan.
-
Kas transaksi mendistorsi valuasi. Memperlakukan penerimaan penghentian sebagai berulang dapat melebihkan basis laba dan mendukung penilaian ulang yang tidak beralasan. Waktu pajak kas yang tidak menguntungkan atau pembayaran nonrutin lainnya juga dapat membuat rentang normalisasi kami tidak akurat. Risikonya adalah estimasi analitis yang berlebihan atas imbal hasil berkelanjutan, bukan pembalikan penerimaan yang telah dicatat.
-
Restrukturisasi mengganggu eksekusi. Jika rencana tenaga kerja yang dilaporkan dikonfirmasi, pesangon dan hilangnya kapabilitas dapat mendahului penghematan. Kerusakan pada keputusan konten, operasi periklanan, atau penyampaian produk akan melemahkan mesin pendapatan. Laporan ini tidak memasukkan manfaat biaya terkuantifikasi sebelum pengungkapan perusahaan.
-
Pesaing menaikkan biaya akuisisi dan hak. Paket pesaing yang lebih efektif atau penawaran agresif untuk konten dapat memaksa peningkatan pengeluaran sambil membatasi penetapan harga. Sebuah layanan dapat mempertahankan pemirsa tetapi menghasilkan pengembalian yang lebih rendah untuk setiap dolar konten, sehingga menekan FCF dan valuasi.
-
Valas dan kelipatan valuasi bergerak merugikan. Pelemahan mata uang dapat mengurangi pendapatan yang dikonversi, sementara imbal hasil ekuitas yang disyaratkan lebih tinggi menurunkan kelipatan yang dapat diterima investor. Sensitivitas pertumbuhan kami yang lebih lambat menggambarkan kombinasi laba yang lebih lemah dan kelipatan 20x; kelipatan yang lebih rendah dapat menciptakan risiko penurunan tambahan bahkan dengan operasi yang stabil.
6. Daftar Periksa Pemantauan
-
Hasil Q3 pada 20 Oktober: bandingkan pendapatan dengan USD 12,860 miliar dan margin operasional dengan 33,2%, sesuai proyeksi internal yang ada. Pencapaian keduanya mendukung skenario dasar; kegagalan yang disertai panduan ke depan yang lebih lemah akan melemahkannya.
-
Prospek 2026: mempertahankan pendapatan setidaknya USD 51,0 miliar dan margin operasional 31,5% mendukung daya laba tahun berjalan. Penurunan akibat churn atau pelemahan iklan lebih penting daripada sekadar waktu.
-
Periklanan: pertahankan proyeksi 2026 sekitar USD 3 miliar, sambil mencari bukti atas yield dan monetisasi pelanggan secara keseluruhan. Kekurangan pencapaian atau kanibalisasi melemahkan jembatan laba inkremental.
-
Investasi kas untuk konten: belanja kas sekitar 1,1x amortisasi mendukung konversi. Bertahan di atas 1,2x tanpa pertumbuhan yang sepadan akan mengurangi keyakinan terhadap FCF berulang.
-
Rekonsiliasi FCF: carilah bridge perusahaan yang memisahkan penerimaan penghentian, pajak kas, dan pembayaran tidak biasa lainnya. Kas berulang di sekitar atau di atas kisaran riset USD 9,7–10,3 miliar mendukung valuasi; hasil yang sebanding dan secara material lebih rendah akan menantangnya.
-
Retensi dan keterlibatan: bukti sebanding mengenai penurunan konsumsi atau pembatalan terkait harga melemahkan keberlanjutan monetisasi. Jangan menyamakan ketiadaan pengungkapan pelanggan kuartalan dengan pertumbuhan pelanggan nol atau mengasumsikan bahwa total jam saja menentukan nilai.
-
Alokasi modal dan restrukturisasi: tinjau biaya, penghematan, dilusi saham, dan komitmen konten yang telah dikonfirmasi. Jumlah saham yang lebih rendah dengan kas berulang yang stabil dapat meningkatkan EPS; pengurangan jumlah karyawan tanpa pendapatan yang berkelanjutan tidak membuktikan penciptaan nilai.
Ambang batas ini adalah penanda riset, bukan komitmen manajemen di luar panduan yang secara eksplisit diidentifikasi. Periode referensi keuangan adalah Q2 2026; hasil Q3 belum dirilis pada tanggal laporan. Tidak ada seri konsensus waktu nyata atau agregasi target harga pihak ketiga yang digunakan. Estimasi pajak, biaya pendanaan, jumlah saham, dan multiple terpilih merupakan asumsi yang diungkapkan serta secara material memengaruhi valuasi. Rencana tenaga kerja tetap merupakan laporan dari sumber sekunder, bukan tindakan perusahaan yang telah dikonfirmasi.
7. Sumber
-
-
Perdagangan Spot NFLXON/USDT | LBank (https://www.lbank.com/trade/nflxon_usdt) — 2026-10-10; pasangan yang dirender Safari, tag Saham, identitas token, grafik, dan kontrol order telah diverifikasi; kuotasi token tidak digunakan untuk valuasi saham.
-
Surat kepada Pemegang Saham Q2 2026 (https://s22.q4cdn.com/959853165/files/doc_financials/2026/q2/FINAL-Q2-26-Shareholder-Letter.pdf) — 2026-07-16; realisasi Q2 dan proyeksi manajemen.
-
-
Acara Investor Netflix (https://ir.netflix.net/investor-news-and-events/investor-events/default.aspx?ShowNotify=175786) — diperiksa pada 2026-10-10; wawancara Q3 dijadwalkan pada 20 Oktober.
-
Riwayat Harga Saham Netflix (NFLX) (https://stockanalysis.com/stocks/nflx/history/) — penutupan sesi reguler 2026-10-09; distributor data pasar sekunder, atribusi S&P Global.
-
-
-
-