लेखक: LBank रिसर्च विश्लेषक: लूडो
कवरेज का प्रकार: उपयोगकर्ता-अधिकृत फ्यूचर्स-लिंक्ड सिंगल-कंपनी रिपोर्ट। ZSUSDT एक फ्यूचर्स कॉन्ट्रैक्ट है, कोई सत्यापित स्पॉट पेयर नहीं।
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी के आधार पर संकलित और विश्लेषित की गई है और इसका उद्देश्य केवल सूचना साझा करना और शोध चर्चा है। यह निवेश सलाह, प्रतिभूति सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की किसी गारंटी का प्रतिनिधित्व नहीं करता है। इस रिपोर्ट में चर्चा की गई कंपनी के संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा को सत्यापित करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
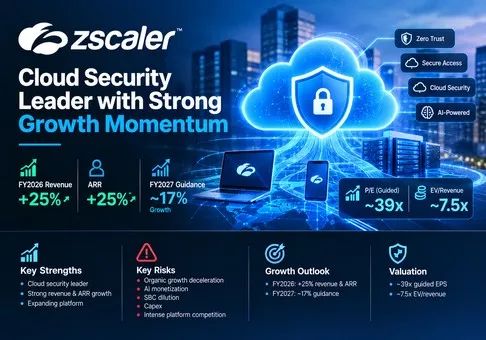
कुल मिलाकर दृष्टिकोण: ज़ीस्केलर (Zscaler) एक उच्च-गुणवत्ता वाली क्लाउड-सुरक्षा कंपनी है, लेकिन स्टॉक का मूल्यांकन पूरी तरह से हो चुका है और 14 सितंबर की साइबर-सुरक्षा तेजी (cybersecurity rally) के बाद निकट अवधि का जोखिम-इनाम (risk-reward) मध्यम रूप से नकारात्मक है। वित्तीय वर्ष 2026 के राजस्व और एआरआर (ARR) प्रत्येक में 25% की वृद्धि हुई, फिर भी रेड कैनरी (Red Canary) को बाहर करने के बाद जैविक विकास (organic growth) लगभग 20% था, जबकि वित्तीय वर्ष 2027 का मार्गदर्शन लगभग 17% वृद्धि का संकेत देता है। 14 सितंबर की नवीनतम उपलब्ध 191.36 अमेरिकी डॉलर की कीमत पर, शेयर निर्देशित वित्तीय वर्ष 2027 के गैर-जीएएपी ईपीएस (non-GAAP EPS) के लगभग 39 गुना पर कारोबार कर रहे हैं और एंटरप्राइज मूल्य निर्देशित राजस्व का लगभग 7.5 गुना है। निर्णायक कारक जैविक शुद्ध नया एआरआर (organic net new ARR) है, न कि एआई-सुरक्षा नैरेटिव की तीव्रता।
-
कोर प्लेटफॉर्म अभी भी कंपाउंड कर रहा है, लेकिन सुर्खियां अधिग्रहण से मिली मदद को छिपाती हैं। चौथी तिमाही का राजस्व 898.2 मिलियन अमेरिकी डॉलर और ARR 3.771 बिलियन अमेरिकी डॉलर तक पहुंच गया, दोनों में 25% की वृद्धि हुई। रेड कैनरी (Red Canary) को छोड़कर, वित्तीय वर्ष 2026 के लिए राजस्व 3.209 बिलियन अमेरिकी डॉलर और ARR 3.630 बिलियन अमेरिकी डॉलर था, दोनों लगभग 20% अधिक थे; चौथी तिमाही में ऑर्गेनिक नेट न्यू ARR 17% बढ़ा। निवेश का निहितार्थ यह है कि ज़ेडस्केलर (Zscaler) एक टिकाऊ विकास करने वाली कंपनी बनी हुई है, लेकिन इसका वर्तमान ऑर्गेनिक प्रक्षेपवक्र अपने आप में 25% को भविष्य की रन रेट (forward run rate) मानने का औचित्य साबित नहीं करता है।
-
उत्पाद का दायरा कर्मचारियों की सीटों से आगे बढ़कर वर्कलोड, शाखाओं, डेटा और एआई एजेंटों तक फैल रहा है। "ज़ीरो ट्रस्ट एवरीव्हेयर" (Zero Trust Everywhere) उद्यमों की संख्या वित्तीय वर्ष 2025 के अंत में 350 से अधिक से बढ़कर वित्तीय वर्ष 2026 की चौथी तिमाही में 950 से अधिक हो गई। चौथी तिमाही में एआई (AI) बुकिंग के लिए सुरक्षा में क्रमिक रूप से 50% से अधिक की वृद्धि हुई, और उन सौदों में से 70% में डेटा सुरक्षा (Data Security) शामिल थी। यह वॉलेट शेयर को बढ़ाता है और उपयोगकर्ताओं की संख्या पर निर्भरता को कम करता है, लेकिन कई नए उत्पाद अभी भी शुरुआती चरण में हैं और मुख्य रूप से वित्तीय वर्ष 2027 की दूसरी छमाही में उनके बड़े पैमाने पर बढ़ने की उम्मीद है।
-
नकद सृजन वास्तविक है, लेकिन आर्थिक लाभप्रदता उससे कमजोर है जो समायोजित मार्जिन दर्शाते हैं। वित्त वर्ष 2026 का परिचालन नकदी प्रवाह 1.130 बिलियन अमेरिकी डॉलर था और FCF 779.1 मिलियन अमेरिकी डॉलर था, जो कि 23% मार्जिन है। हालांकि, स्टॉक-आधारित मुआवजा और संबंधित पेरोल कर 841.6 मिलियन अमेरिकी डॉलर थे, जो राजस्व का लगभग 25% और रिपोर्ट किए गए FCF से 62.5 मिलियन अमेरिकी डॉलर अधिक थे। GAAP परिचालन मार्जिन नकारात्मक 4% बना रहा। व्यवसाय खुद को आसानी से वित्तपोषित करता है, फिर भी डाइल्यूशन और मुआवजा शेयरधारक अर्थशास्त्र पर महत्वपूर्ण दावे हैं।
-
नवीनतम कीमत को फिर से गति पकड़ने की आवश्यकता है। USD 191.36 और 163.055 मिलियन वित्त वर्ष के अंत के शेयरों का उपयोग करते हुए, इक्विटी मूल्य लगभग USD 31.2 बिलियन है। USD 3.474 बिलियन की नकदी और अल्पकालिक निवेश और USD 1.696 बिलियन के परिवर्तनीय नोट (convertible notes) के समायोजन के बाद, एंटरप्राइज मूल्य लगभग USD 29.4 बिलियन है। वित्त वर्ष 2027 के USD 3.908–3.938 बिलियन के राजस्व मार्गदर्शन (revenue guidance), USD 4.86–4.90 के गैर-GAAP EPS मार्गदर्शन और लगभग USD 912 मिलियन के निहित FCF मध्यबिंदु के मुकाबले, स्टॉक का मूल्यांकन लगभग 7.5 गुना EV/Revenue, 39.2 गुना समायोजित EPS और 34.2 गुना निर्देशित FCF पर है। ये मल्टीपल्स केवल तभी सही ठहराए जा सकते हैं जब ऑर्गेनिक ARR मार्गदर्शन दर से ऊपर स्थिर हो जाए और नए AI उत्पाद महत्वपूर्ण योगदान देने लगें।
-
Zscaler केंद्रित जीरो ट्रस्ट में जीत हासिल कर रहा है, लेकिन इसके प्रतिस्पर्धी एक कठिन गति तय कर रहे हैं। क्राउडस्ट्राइक ने 25% ARR वृद्धि और 26% त्रैमासिक FCF मार्जिन की रिपोर्ट दी; फॉर्टिनेट ने 26% राजस्व वृद्धि और 38% गैर-GAAP परिचालन मार्जिन की रिपोर्ट दी; पालो ऑल्टो नेटवर्क्स ने 34% राजस्व वृद्धि की रिपोर्ट दी, हालांकि अधिग्रहण के प्रभाव तुलना को जटिल बनाते हैं। ज़स्केलर के पास एक विशिष्ट इनलाइन क्लाउड आर्किटेक्चर और मान्यता प्राप्त SASE/SSE नेतृत्व है, लेकिन यह न तो सबसे तेजी से बढ़ने वाला घोषित समकक्ष है और न ही कैश-मार्जिन लीडर है। यह थीसिस और अधिक सकारात्मक हो जाती है यदि ऑर्गेनिक नेट न्यू ARR 20% से ऊपर वापस आता है, वित्तीय वर्ष 2027 का राजस्व 18% से अधिक बढ़ता है, और बढ़े हुए पूंजीगत व्यय (capex) के बावजूद FCF मार्जिन 23% से ऊपर बना रहता है।
ऑपरेटिंग-टू-वैल्यूएशन ब्रिज को दोहराया जा सकता है। वित्त वर्ष 2026 का 3.209 बिलियन अमेरिकी डॉलर का ऑर्गेनिक राजस्व 17% की दर से बढ़कर लगभग 3.755 बिलियन अमेरिकी डॉलर हो जाएगा। पूरे वर्ष के रेड कैनरी (Red Canary) योगदान और अन्य अधिग्रहीत राजस्व को जोड़ने से वित्त वर्ष 2027 के मार्गदर्शन के 3.923 बिलियन अमेरिकी डॉलर के मध्य बिंदु का अंतर काफी हद तक कम हो जाता है। निर्देशित 23.25% FCF-मार्जिन मध्य बिंदु को लागू करने से लगभग 912 मिलियन अमेरिकी डॉलर का FCF प्राप्त होता है। 14 सितंबर के इक्विटी मूल्य पर, निवेशक उस कैश फ्लो के लगभग 34 गुना का भुगतान कर रहे हैं। शेयर की कीमत कम किए बिना मल्टीपल को घटाकर 30 गुना करने के लिए, FCF को 1.04 बिलियन अमेरिकी डॉलर से अधिक होना होगा, जिसके लिए निर्देशित राजस्व पर लगभग 26.5% का मार्जिन या काफी तेज राजस्व वृद्धि की आवश्यकता होगी। प्रबंधन इसके बजाय 23.0%–23.5% का मार्गदर्शन देता है क्योंकि कैपेक्स उच्च स्तर पर बना रहेगा। इसलिए वर्तमान मूल्य में एक ऐसा सुधार शामिल है जो अभी तक औपचारिक दृष्टिकोण में मौजूद नहीं है।
2. कंपनी अवलोकन, बिजनेस मिक्स और मुख्य परिचालन मेट्रिक्स
Zscaler ज़ीरो ट्रस्ट एक्सचेंज (Zero Trust Exchange) के माध्यम से क्लाउड-डिलीवर सुरक्षा सब्सक्रिप्शन बेचता है। उपयोगकर्ताओं, डिवाइसों और एप्लिकेशनों को एक सामान्य नेटवर्क पर रखने के बजाय, यह प्लेटफॉर्म अधिकृत एप्लिकेशनों से पहचान- और नीति-आधारित कनेक्शन बनाता है। यह आर्किटेक्चर इंटरनेट-सामना करने वाले हमले के क्षेत्रों (internet-facing attack surfaces) को कम करने और सुरक्षा में सेंधमारी के बाद लैटरल मूवमेंट (lateral movement) को रोकने के लिए डिज़ाइन किया गया है। सब्सक्रिप्शन आमतौर पर एक से पांच साल के होते हैं और राजस्व को आनुपातिक रूप से (ratably) दर्ज किया जाता है; मूल्य निर्धारण मुख्य रूप से प्रति उपयोगकर्ता या उपयोग की मात्रा (metered usage) पर आधारित होता है। सब्सक्रिप्शन और सपोर्ट से वित्तीय वर्ष 2026 के राजस्व का लगभग 98% प्राप्त हुआ, जबकि पेशेवर सेवाएं नगण्य थीं।
Zscaler केवल एक ऑपरेटिंग सेगमेंट की रिपोर्ट करता है, इसलिए निम्नलिखित दृश्य रिपोर्ट किए गए सेगमेंट राजस्व के बजाय एक उत्पाद-अर्थशास्त्र (product-economics) मानचित्र है। ज़ीरो ट्रस्ट यूज़र्स (Zero Trust Users) में Zscaler इंटरनेट एक्सेस, Zscaler प्राइवेट एक्सेस और डिजिटल-अनुभव क्षमताएं शामिल हैं। यह स्थापित-आधार (installed-base) इंजन बना हुआ है, जिसे मुख्य रूप से सुरक्षित वेब गेटवे, वीपीएन और लीगेसी नेटवर्क सुरक्षा के हिस्सों को बदलने वाले बड़े उद्यमों और सार्वजनिक-क्षेत्र के संगठनों को बेचा जाता है।
ज़ीरो ट्रस्ट क्लाउड (Zero Trust Cloud) और ज़ीरो ट्रस्ट ब्रांच (Zero Trust Branch) इसी नीति मॉडल को वर्कलोड, कारखानों, गोदामों, IoT/OT उपकरणों और क्लाउड-टू-क्लाउड ट्रैफ़िक तक विस्तारित करते हैं। ये पेशकशें कर्मचारी सीटों के बजाय तेजी से वर्कलोड, डिवाइस या उपभोग-आधारित अर्थशास्त्र का उपयोग करती हैं। डेटा सुरक्षा और एआई के लिए सुरक्षा (Data Security and Security for AI) डेटा प्रवाह, प्रॉम्प्ट और प्रतिक्रियाओं की जांच करती हैं, शैडो एआई का पता लगाती हैं, और मॉडल व एजेंट की पहुंच को नियंत्रित करती हैं। एजेंटिक सेकऑप्स (Agentic SecOps) जांच और समाधान को स्वचालित करने के लिए Zscaler टेलीमेट्री को Red Canary की MDR क्षमताओं के साथ जोड़ता है।
|
व्यावसायिक क्षेत्र
|
उत्पाद और ग्राहक
|
वाणिज्यिक मॉडल / स्केल प्रॉक्सी
|
विकास के प्रमाण
|
अनुसंधान दृष्टिकोण
|
|
ज़ीरो ट्रस्ट उपयोगकर्ता
|
एंटरप्राइज़ उपयोगकर्ताओं, डिवाइसों और एप्लिकेशन एक्सेस के लिए ZIA, ZPA और ZDX।
|
मुख्य रूप से प्रति-उपयोगकर्ता सदस्यताएँ; मुख्य स्थापित-आधारित 'लैंड और एक्सपैंड' रणनीति।
|
फॉर्च्यून 500 के 50% से अधिक और ग्लोबल 2000 के 40% से अधिक ग्राहक हैं।
|
सबसे बड़ी प्रमाणित फ्रैंचाइज़ी, लेकिन सीट वृद्धि परिपक्व हो रही है और बंडलिंग प्रतिस्पर्धा तीव्र है।
|
|
ज़ीरो ट्रस्ट क्लाउड
|
निजी और सार्वजनिक क्लाउड पर वर्कलोड कम्युनिकेशंस, सेगमेंटेशन और क्लाउड सुरक्षा।
|
वर्कलोड और उपयोग-उन्मुख मुद्रीकरण; प्रमुख क्लाउड इकोसिस्टम के माध्यम से उपलब्ध।
|
प्रबंधन निरंतर गति और मल्टी-क्लाउड विस्तार का हवाला देता है।
|
मजबूत आर्किटेक्चर फिट के साथ महत्वपूर्ण गैर-सीट विकास वेक्टर।
|
|
ज़ीरो ट्रस्ट ब्रांच
|
शाखाएँ, कारखाने, गोदाम और IoT/OT वातावरण।
|
डिवाइस, साइट और उपकरण-लिंक्ड अर्थशास्त्र।
|
950 से अधिक ज़ीरो ट्रस्ट एवरीव्हेयर उद्यमों की वृद्धि का हिस्सा।
|
संबोधित करने योग्य खर्च का विस्तार करता है लेकिन हार्डवेयर और बुनियादी ढांचे की तीव्रता को बढ़ाता है।
|
|
डेटा सुरक्षा और एआई के लिए सुरक्षा
|
DLP, DSPM, AI एसेट खोज, प्रॉम्ट निरीक्षण, AI रेड टीमिंग और एजेंट नीति।
|
प्लेटफॉर्म अपसेल और नए-लोगो सदस्यता अवसर।
|
AI बुकिंग के लिए सुरक्षा तिमाही-दर-तिमाही (QoQ) 50% से अधिक बढ़ी; 70% सौदों में डेटा सुरक्षा शामिल थी।
|
सर्वोत्तम वृद्धिशील विकास विकल्प, हालांकि वर्तमान राजस्व का अलग से खुलासा नहीं किया गया है।
|
|
एजेंटिक सेकऑप्स / एमडीआर
|
एजेंटिक एसओसी, एक्सपोजर प्रबंधन और रेड कैनरी प्रबंधित डिटेक्शन एंड रिस्पांस।
|
सॉफ्टवेयर प्लस प्रबंधित सेवा; चौथी तिमाही में रेड कैनरी का ARR 141 मिलियन अमेरिकी डॉलर था।
|
651.4 मिलियन अमेरिकी डॉलर के रेड कैनरी अधिग्रहण के बाद 9 सितंबर को एजेंटिक एसओसी लॉन्च किया गया।
|
रणनीतिक रूप से सुसंगत, लेकिन एकीकरण और अधिग्रहित विकास को खरीद मूल्य को सही ठहराना होगा।
|
|
व्यावसायिक सेवाएं
|
कार्यान्वयन, नेटवर्क डिज़ाइन, मैपिंग और प्रशिक्षण।
|
राजस्व का लगभग 2%
|
विकास का कोई महत्वपूर्ण रिपोर्ट किया गया कारक नहीं।
|
एक अलग लाभ पूल बनाने के बजाय अपनाने का समर्थन करता है।
|
सबसे मूल्यवान संपत्ति साझा इनलाइन क्लाउड और इसकी टेलीमेट्री है। ज़ेडस्केलर का कहना है कि यह प्लेटफॉर्म 200 से अधिक सार्वजनिक डेटा केंद्रों पर प्रतिदिन 750 बिलियन से अधिक लेनदेन को प्रोसेस करता है। एक ग्राहक जो उपयोगकर्ता पहुंच, वर्कलोड सुरक्षा, शाखा विभाजन, डेटा नियंत्रण और एआई-एजेंट गवर्नेंस को अपनाता है, वह नीति और निरीक्षण बुनियादी ढांचे का पुनः उपयोग कर सकता है, जिससे एकीकरण का घर्षण कम होता है और स्विचिंग लागत बढ़ती है। सीमा यह है कि ज़ेडस्केलर को तेजी से बढ़ते पोर्टफोलियो में उच्च उपलब्धता और प्रभावकारिता बनाए रखनी होगी।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
3 सितंबर की वित्तीय वर्ष 2026 की विज्ञप्ति और 10-K प्राथमिक वित्तीय ट्रिगर हैं। इसके बाद 9 सितंबर को "एजेंटिक एसओसी" के लॉन्च ने रेड कैनरी के अधिग्रहण को एक स्पष्ट उत्पाद प्रस्ताव में बदल दिया। अलग से, प्रबंधन ने लगभग 3% कर्मचारियों को प्रभावित करने वाले पुनर्गठन की शुरुआत की, जिसमें 30–33 मिलियन अमरीकी डालर के अनुमानित खर्च शामिल हैं, साथ ही संसाधनों को एआई और विकास की ओर पुनः आवंटित किया गया।
|
मेट्रिक / इवेंट
|
नवीनतम मूल्य
|
तुलना
|
आधार
|
निवेश निहितार्थ
|
|
चौथी तिमाही (Q4) का राजस्व
|
USD 898.2 मिलियन
|
YoY 25% अधिक
|
GAAP राजस्व
|
कंपनी के पिछले मार्गदर्शन से अधिक; मजबूत मांग, अधिग्रहण के योगदान के साथ।
|
|
ARR / ऑर्गेनिक ARR
|
USD 3.771 बिलियन / USD 3.630 बिलियन
|
25% अधिक / 20% अधिक
|
कंपनी KPI; ऑर्गेनिक में रेड कैनरी (Red Canary) शामिल नहीं है
|
पांच अंकों का अंतर अधिग्रहीत विकास का सबसे सटीक माप है।
|
|
नेट नया ARR
|
USD 246 मिलियन; USD 232 मिलियन ऑर्गेनिक
|
24% अधिक / 17% अधिक
|
Q4 कंपनी KPI
|
ऑर्गेनिक गति सकारात्मक है, लेकिन फिर भी हेडलाइन दर से कम है।
|
|
RPO
|
USD 7.365 बिलियन
|
YoY 27% अधिक
|
अनुबंधित लेनदेन मूल्य; 12 महीनों के भीतर 45% अपेक्षित
|
वित्त वर्ष 2026 के राजस्व का लगभग 2.2 गुना, जो दृश्यता का समर्थन करता है।
|
|
बड़े ग्राहक
|
USD 1 मिलियन ARR से ऊपर 785; USD 100,000 से ऊपर 4,182
|
18% अधिक / 20% अधिक
|
Q4 के अंत की संख्या
|
एंटरप्राइज विस्तार केवल नए ग्राहकों (लोगो) पर निर्भर रहने के बजाय व्यापक बना हुआ है।
|
|
Q4 लाभप्रदता और FCF
|
24.3% गैर-GAAP ऑपरेटिंग मार्जिन; USD 60.8 मिलियन FCF
|
FCF मार्जिन 24% से गिरकर 7% पर आ गया
|
कंपनी की गैर-GAAP और FCF परिभाषाएं
|
ऑपरेटिंग लीवरेज में सुधार हुआ, लेकिन बुनियादी ढांचे की त्वरित खरीद ने कैश कन्वर्शन को कम कर दिया।
|
|
वित्त वर्ष 2027 का मार्गदर्शन
|
USD 3.908–3.938 बिलियन राजस्व; USD 4.396–4.426 बिलियन ARR
|
लगभग 17% वृद्धि
|
कंपनी का आउटलुक
|
एक स्पष्ट मंदी जो ऑर्गेनिक निष्पादन को मूल्यांकन की कसौटी बनाती है।
|
तिमाही कंपनी के पिछले मार्गदर्शन से बेहतर थी, लेकिन आगे का रुख अधिक महत्वपूर्ण है। RPO, ऑर्गेनिक ARR की तुलना में तेजी से बढ़ा, बड़े ग्राहकों की संख्या लगभग 20% बढ़ी, और Z-Flex बुकिंग 60% से अधिक की क्रमिक वृद्धि के साथ USD 770 मिलियन से अधिक हो गई। ये संकेतक प्लेटफॉर्म को लगातार अपनाए जाने का समर्थन करते हैं। फिर भी वित्त वर्ष 2027 का मार्गदर्शन वित्त वर्ष 2026 की ऑर्गेनिक गति से नीचे शुरू होता है, आंशिक रूप से इसलिए क्योंकि प्रबंधन को मौसमी उतार-चढ़ाव की उम्मीद है और नए उत्पादों से कमाई करने के मामले में वह अभी शुरुआती चरण में है।
14 सितंबर को शेयर की कीमत में 16.3% की उछाल साइबर सुरक्षा और एंटरप्राइज-सॉफ्टवेयर रोटेशन का हिस्सा थी, जो स्वायत्त एआई (AI) खतरों के बारे में बढ़ी चिंता और एआई हार्डवेयर से हटते ध्यान से जुड़ी थी। यह कदम रणनीतिक विमर्श को तो मजबूत करता है लेकिन कंपनी के गाइडेंस को नहीं बदलता है। परिचालन का मुख्य सवाल यह है कि क्या Security for AI और Agentic SecOps केवल मौजूदा प्लेटफॉर्म खर्च के औचित्य को मजबूत करने के बजाय अतिरिक्त ARR उत्पन्न कर सकते हैं।
3. मौलिक गुणवत्ता
|
मैट्रिक
|
FY2024
|
FY2025
|
FY2026
|
रिसर्च दृष्टिकोण
|
|
राजस्व
|
2.168 बिलियन USD
|
2.673 बिलियन USD
|
3.353 बिलियन USD
|
तीन-वर्षीय CAGR लगभग 24%; FY2026 ऑर्गेनिक ग्रोथ लगभग 20%।
|
|
GAAP ग्रॉस मार्जिन
|
78.0%
|
76.9%
|
76.8%
|
मामूली बुनियादी ढांचे और अधिग्रहण के दबाव के साथ, उच्च-गुणवत्ता वाले SaaS इकोनॉमिक्स।
|
|
GAAP परिचालन हानि / मार्जिन
|
ऋणात्मक 121.5 मिलियन USD / ऋणात्मक 5.6%
|
ऋणात्मक 128.5 मिलियन USD / ऋणात्मक 4.8%
|
ऋणात्मक 133.3 मिलियन USD / ऋणात्मक 4.0%
|
सुधरता हुआ मार्जिन, लेकिन कोई GAAP परिचालन लाभ नहीं।
|
|
गैर-GAAP परिचालन आय
|
442.2 मिलियन USD
|
USD 580.1 मिलियन
|
USD 767.1 मिलियन
|
SBC और अधिग्रहण समायोजन से पहले ऑपरेटिंग लीवरेज दिखाई दे रहा है।
|
|
परिचालन नकदी प्रवाह
|
USD 779.8 मिलियन
|
USD 972.5 मिलियन
|
USD 1.130 बिलियन
|
मजबूत संग्रह और आस्थगित राजस्व नकदी सृजन का समर्थन करते हैं।
|
|
FCF / मार्जिन
|
USD 585.0 मिलियन / 27%
|
USD 726.7 मिलियन / 27%
|
USD 779.1 मिलियन / 23%
|
इन्फ्रास्ट्रक्चर निवेश बढ़ने के कारण FCF में 7% की वृद्धि हुई, जो राजस्व की तुलना में धीमी है।
|
|
कैपेक्स (Capex) और आंतरिक-उपयोग सॉफ्टवेयर
|
USD 194.9 मिलियन
|
USD 245.8 मिलियन
|
USD 350.5 मिलियन
|
43% ऊपर; वित्तीय वर्ष 2027 के उपकरण कैपेक्स (Capex) को राजस्व के हिस्से के रूप में निम्न दहाई अंक (low teens) में रहने का अनुमान है।
|
|
SBC और संबंधित पेरोल कर
|
USD 549.1 मिलियन
|
USD 685.5 मिलियन
|
USD 841.6 मिलियन
|
प्रत्येक वर्ष में राजस्व का लगभग 25%; केंद्रीय गुणवत्ता छूट।
|
|
नकद और अल्पकालिक निवेश / नोट्स
|
उपयोग नहीं किया गया
|
USD 3.572 बिलियन / USD 1.701 बिलियन
|
USD 3.474 बिलियन / USD 1.696 बिलियन
|
अधिग्रहण के बाद भी शुद्ध तरलता पर्याप्त है।
|
विकास और मार्जिन। राजस्व वृद्धि उपयोगकर्ताओं से इतर गैर-सीट (non-seat) उत्पादों की ओर बढ़ रही है, लेकिन वित्त वर्ष 2026 के अधिग्रहण का योगदान महत्वपूर्ण है। ग्रॉस मार्जिन उत्कृष्ट बना हुआ है, और वर्ष के लिए नॉन-GAAP ऑपरेटिंग मार्जिन बढ़कर 23% हो गया है। GAAP प्रगति धीमी है क्योंकि SBC, अधिग्रहित-अमूर्त परिशोधन (acquired-intangible amortization) और पुनर्गठन (restructuring) वास्तविक आर्थिक या अधिग्रहण से संबंधित लागतें हैं।
कैश फ्लो और पूंजी गहनता। FCF वास्तविक नकदी है, लेकिन इसे SBC और आस्थगित-राजस्व संग्रह (deferred-revenue collections) का लाभ मिलता है। वित्त वर्ष 2026 में संपत्ति, उपकरण और अन्य परिसंपत्तियों की खरीद 69% बढ़कर 277.3 मिलियन अमेरिकी डॉलर हो गई, जबकि आंतरिक-उपयोग सॉफ्टवेयर निवेश 73.2 मिलियन अमेरिकी डॉलर था। चौथी तिमाही (Q4) का खर्च असामान्य रूप से शुरुआत में ही अधिक कर लिया गया था क्योंकि पुर्जे (components) उपलब्ध थे। प्रबंधन को उम्मीद है कि राजस्व के प्रतिशत के रूप में वित्त वर्ष 2027 का उपकरण पूंजीगत व्यय (capex) 11 से 14 प्रतिशत (low teens) के बीच रहेगा, जबकि मेमोरी, स्टोरेज और प्रोसेसर की कीमतें ऊंची बनी रहेंगी। यह समायोजित परिचालन उत्तोलन (adjusted operating leverage) के बावजूद अनुमानित FCF मार्जिन को 23% के करीब रखता है।
बैलेंस शीट और पूंजी आवंटन। नकदी और अल्पकालिक निवेश परिवर्तनीय नोटों से लगभग 1.78 बिलियन USD अधिक थे। तरलता कोई जोखिम नहीं है। पूंजी आवंटन अधिक मिला-जुला है: रेड कैनरी की लागत 651.4 मिलियन USD थी और कुल गुडविल 417.7 मिलियन USD से बढ़कर 1.218 बिलियन USD हो गई। रेड कैनरी ने वर्ष के अंत में ARR में 141 मिलियन USD का योगदान दिया, जिसका अर्थ है कि प्रतिधारण पुरस्कारों (retention awards) और एकीकरण पर विचार करने से पहले खरीद मूल्य उस ARR के लगभग 4.6 गुना के करीब था। इस सौदे का रणनीतिक तर्क है, लेकिन रिटर्न केवल अर्जित राजस्व को बनाए रखने के बजाय एजेंटिक सेकऑप्स (Agentic SecOps) की क्रॉस-सेलिंग पर निर्भर करता है।
बुनियादी निष्कर्ष। ज़स्केलर (Zscaler) की बुनियादी गुणवत्ता मजबूत है क्योंकि आवर्ती राजस्व (recurring revenue), RPO, उद्यम पैठ (enterprise penetration) और नकदी सृजन (cash generation) एक-दूसरे को सुदृढ़ करते हैं। सबसे महत्वपूर्ण चर ऑर्गेनिक नेट न्यू ARR (organic net new ARR) है। यह मापता है कि क्या नए उत्पाद को अपनाना और बिक्री उत्पादकता, अधिग्रहणों पर भरोसा किए बिना सीट परिपक्वता (seat maturation) की भरपाई कर सकती है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
Zscaler सुरक्षा सेवा एज (SSE), SASE, ज़ीरो-ट्रस्ट नेटवर्क एक्सेस, सिक्योर वेब गेटवे, क्लाउड वर्कलोड सुरक्षा, डेटा सुरक्षा और तेजी से बढ़ते SOC ऑटोमेशन के क्षेत्रों में प्रतिस्पर्धा करता है। कोई भी एकल सार्वजनिक बाजार-हिस्सेदारी संकेतक इस पूरे क्षेत्र को कवर नहीं करता है। वेंडर ARR की परिभाषाएं भी भिन्न हैं: Zscaler ARR अगले-12-महीने के सब्सक्रिप्शन राजस्व को कवर करता है; CrowdStrike प्लेटफॉर्म सब्सक्रिप्शन ARR की रिपोर्ट करता है; Palo Alto Networks NGS ARR में हार्डवेयर और लेगेसी से जुड़े उत्पाद शामिल नहीं हैं; Fortinet राजस्व और बिलिंग पर जोर देता है। इसलिए तुलनाएं केवल दिशात्मक हैं।
|
प्रतिस्पर्धात्मक आयाम
|
Zscaler की सत्यापन योग्य स्थिति
|
स्केल प्रॉक्सी और सीमाएं
|
मुख्य प्रतिस्पर्धी / विकल्प
|
विकास और मूल्यांकन निहितार्थ
|
|
SSE और ज़ीरो-ट्रस्ट एक्सेस
|
Gartner द्वारा SASE प्लेटफॉर्म और SSE दोनों में 2026 लीडर के रूप में मान्यता प्राप्त।
|
थर्ड-पार्टी पोजीशनिंग, न कि ऑडिटेड मार्केट शेयर।
|
Palo Alto Networks, Netskope, Cisco, Fortinet और Microsoft।
|
नेतृत्व प्रीमियम मूल्य निर्धारण का समर्थन करता है; सुइट्स इसे संकुचित कर सकते हैं।
|
|
क्लाउड स्केल और टेलीमेट्री
|
200 से अधिक सार्वजनिक डेटा केंद्रों में प्रतिदिन 750 बिलियन से अधिक ट्रांजैक्शन।
|
कंपनी द्वारा घोषित प्रोसेसिंग पैमाना; प्रतिस्पर्धी अलग परिभाषाओं का उपयोग करते हैं।
|
हाइपरस्केलर-नेटिव नियंत्रण और वैश्विक सुरक्षा क्लाउड।
|
अधिक ट्रैफ़िक डिटेक्शन संदर्भ को बेहतर बनाता है, लेकिन इसके लिए निरंतर बुनियादी ढांचा निवेश की आवश्यकता होती है।
|
|
एंटरप्राइज वितरण
|
लगभग 11,000 ग्राहक; फॉर्च्यून 500 के 50% से अधिक और ग्लोबल 2000 के 40% से अधिक।
|
ग्राहकों की संख्या वॉलेट शेयर के बराबर नहीं है।
|
Microsoft बंडलिंग, PANW प्लेटफ़ॉर्माइजेशन, CRWD फ़ाल्कन फ़्लेक्स और चैनल-संचालित Fortinet।
|
गहरी पैठ अपसेल को सक्षम बनाती है लेकिन बहुत कम अछूते मेगा-एंटरप्राइज़ ग्राहकों को छोड़ती है।
|
|
एआई और डेटा सुरक्षा
|
एआई बुकिंग के लिए सुरक्षा में तिमाही-दर-तिमाही (QoQ) 50% से अधिक की वृद्धि हुई; जून के निवेशक सत्र में डेटा सुरक्षा ARR 500 मिलियन अमरीकी डालर से अधिक हो गया।
|
बुकिंग और ARR अलग-अलग पैमाने हैं; उत्पाद राजस्व का खुलासा नहीं किया गया है।
|
PANW, CRWD, Microsoft, Fortinet और विशेषज्ञ DSPM / एआई-सुरक्षा विक्रेता।
|
सबसे बड़ी वैकल्पिकता, लेकिन वर्तमान मूल्यांकन में पहले से ही मुद्रीकरण को मान लिया गया है।
|
|
SOC और प्रतिक्रिया
|
एजेंटिक SOC इनलाइन पॉलिसी प्रवर्तन को रेड कैनरी MDR के साथ एकीकृत करता है।
|
हाल ही में लॉन्च किया गया; कोई स्टैंड-अलोन राजस्व या प्रतिधारण प्रकटीकरण नहीं।
|
CRWD Falcon / Next-Gen SIEM, PANW Cortex और Microsoft Sentinel।
|
यदि एकीकरण बेहतर साबित होता है, तो क्लोज्ड-लूप समाधान वॉलेट शेयर बढ़ा सकता है।
|
|
कंपनी
|
नवीनतम तुलनीय अवधि
|
राजस्व / आवर्ती पैमाना
|
विकास / लाभप्रदता
|
परिचालन और निवेश संदर्भ
|
प्रतिस्पर्धी निष्कर्ष
|
|
Zscaler
|
Q4 FY2026
|
USD 898 मिलियन राजस्व; USD 3.771 बिलियन ARR
|
25% राजस्व और ARR वृद्धि; 24% गैर-GAAP परिचालन मार्जिन; 7% FCF मार्जिन
|
ऑर्गेनिक ARR वृद्धि 20% थी; Q4 capex में तेजी लाई गई थी।
|
फोकस्ड ज़ीरो-ट्रस्ट विजेता, लेकिन वर्तमान कैश-मार्जिन लीडर नहीं।
|
|
CrowdStrike
|
Q2 FY2027
|
USD 1.47 बिलियन राजस्व; USD 5.84 बिलियन ARR
|
25% ARR वृद्धि; 25% गैर-GAAP परिचालन मार्जिन; 26% FCF मार्जिन
|
Falcon Flex ARR USD 2.29 बिलियन से अधिक हो गया और इसमें 101% की वृद्धि हुई।
|
एंडपॉइंट, आइडेंटिटी और सुरक्षा संचालन में मोमेंटम विजेता।
|
|
Palo Alto Networks
|
Q4 FY2026
|
USD 3.41 बिलियन राजस्व; USD 9.10 बिलियन NGS ARR
|
34% राजस्व; 63% NGS ARR; लगभग 29% गैर-GAAP ऑपरेटिंग मार्जिन
|
अधिग्रहण विकास और तुलनीयता को महत्वपूर्ण रूप से प्रभावित करते हैं; वित्त वर्ष 2026 का समायोजित FCF मार्जिन 38.4% था।
|
एकीकरण जोखिम के साथ, व्यापक प्लेटफॉर्म-पैमाने का विजेता।
|
|
Fortinet
|
Q2 2026
|
USD 2.05 बिलियन राजस्व; USD 2.37 बिलियन बिलिंग्स
|
26% राजस्व; 33% बिलिंग्स; 38% गैर-GAAP ऑपरेटिंग मार्जिन
|
ASIC और उपकरण अर्थशास्त्र सुरक्षित-नेटवर्किंग अभिसरण का समर्थन करते हैं।
|
लाभप्रदता विजेता, विशेष रूप से जहां हार्डवेयर और नेटवर्किंग मायने रखते हैं।
|
नोट: वित्तीय अवधि, उत्पाद मिश्रण और KPI परिभाषाएं भिन्न हैं। PANW के NGS ARR में अधिग्रहित व्यवसाय शामिल हैं और यह Zscaler ARR के साथ तुलनीय नहीं है। Fortinet हार्डवेयर बेचता है और ARR के बजाय बिलिंग्स की रिपोर्ट करता है। त्रैमासिक FCF मौसमी है; Zscaler का पूरे वर्ष का वित्तीय वर्ष 2026 FCF मार्जिन 23% था।
CrowdStrike वर्तमान में सबसे स्पष्ट मोमेंटम (momentum) की रेस जीत रहा है: ARR 25% बढ़ा, नेट न्यू ARR में 51% की तेज़ी आई, और FCF मार्जिन 26% तक पहुंच गया। Palo Alto Networks प्लेटफॉर्म की व्यापकता और कॉन्ट्रैक्ट स्केल में जीत रहा है, लेकिन अधिग्रहण के प्रभावों के कारण इसकी 63% NGS ARR वृद्धि एक ऑर्गैनिक बेंचमार्क के रूप में अनुपयुक्त है। Fortinet GAAP और समायोजित लाभप्रदता पर जीत रहा है। Zscaler डेटा, शाखाओं और AI में विस्तार करते हुए फोकस्ड SSE और ज़ीरो-ट्रस्ट आर्किटेक्चर में जीत हासिल कर रहा है, लेकिन कंपनी को यह प्रदर्शित करना होगा कि उत्पाद की व्यापकता ऑर्गैनिक ग्रोथ में बदलती है।
बिना किसी प्रोप्रायटरी टेलीमेट्री या डिस्ट्रीब्यूशन के पॉइंट-प्रोडक्ट वेंडर्स संरचनात्मक रूप से नुकसान में हैं क्योंकि ग्राहक प्लेटफॉर्मों का समेकन (consolidation) कर रहे हैं। Zscaler इस समेकन का शुद्ध लाभार्थी (net beneficiary) है क्योंकि इसका इंस्टॉल्ड बेस अधिक मॉड्यूल को समाहित कर सकता है। यह तुलनात्मक रूप से नुकसान में रहेगा यदि Microsoft, PANW या CRWD कम वृद्धिशील कीमतों पर आसन्न क्षमताओं (adjacent capabilities) को बंडल करते हैं, या यदि Zscaler के नए SOC और एंडपॉइंट उत्पाद विशेषज्ञों की गहराई से मेल खाने में विफल रहते हैं।
5. मुख्य जोखिम
-
ऑर्गैनिक मंदी (Organic deceleration)। यदि ऑर्गेनिक ARR विकास 17% से नीचे गिर जाता है या नेट नया ARR बढ़ना बंद हो जाता है, तो वित्त वर्ष 2027 का राजस्व "हाई-टीन्स" योजना से पीछे रह सकता है। निर्देशित समायोजित EPS के लगभग 39 गुना पर स्टॉक होने के कारण, कम विकास दर कमाई की उम्मीदों और मल्टीपल दोनों को संकुचित कर देगी।
-
एआई (AI) मुद्रीकरण नैरेटिव की तुलना में बाद में आता है। एजेंटों के लिए ज़ीरो ट्रस्ट एक्सचेंज और एंडपॉइंट एआई सिक्योरिटी के मुख्य रूप से वित्त वर्ष 2027 की दूसरी छमाही में बड़े पैमाने पर बढ़ने की उम्मीद है। यदि एआई के लिए सुरक्षा बुकिंग ARR में बदलने में विफल रहती है या बंडल ही बनी रहती है, तो सितंबर के पुनर्मूल्यांकन में अतिरिक्त राजस्व स्रोत की कमी होगी।
-
SBC और डाइल्यूशन। वित्त वर्ष 2026 का SBC और संबंधित पेरोल टैक्स राजस्व के लगभग 25% के बराबर था और रिपोर्ट किए गए FCF से अधिक था। यदि बकाया शेयर GAAP लाभप्रदता के बिना सालाना लगभग 3% की दर से बढ़ते रहे, तो प्रति-शेयर मूल्य सृजन हेडलाइन कैश जनरेशन से पीछे रह जाएगा।
-
पूंजी की तीव्रता और घटकों की मुद्रास्फीति। प्रबंधन को उम्मीद है कि उपकरण कैपेक्स (capex) वित्त वर्ष 2027 के राजस्व के प्रतिशत के रूप में 10-15% (low teens) के दायरे में रहेगा क्योंकि मेमोरी, स्टोरेज और प्रोसेसर की लागतें बढ़ी हुई हैं। यदि कैपेक्स 13% से ऊपर जाता है जबकि FCF मार्जिन 22% से नीचे गिर जाता है, तो क्लाउड मॉडल का कथित एसेट-लाइट (asset-light) लाभ कमजोर हो जाएगा।
-
अधिग्रहण और गुडविल जोखिम। गुडविल बढ़कर 1.218 बिलियन USD हो गई, और Red Canary ने 651.4 मिलियन USD की नकद खरीद के बाद ARR में 141 मिलियन USD का योगदान दिया। कमजोर रिटेंशन या सीमित क्रॉस-सेल से ऑर्गेनिक ग्रोथ कम होगी, इम्पेयरमेंट (impairment) जोखिम पैदा होगा और एजेंटिक सेकऑप्स (Agentic SecOps) का अर्थशास्त्र कमजोर होगा।
-
प्लेटफॉर्म प्रतिस्पर्धा और बंडलिंग। PANW, CRWD, Fortinet और Microsoft सुरक्षा मॉड्यूल को व्यापक अनुबंधों के साथ जोड़ सकते हैं। यदि नवीनीकरण को बचाने के लिए Zscaler को Z-Flex पर छूट देनी पड़ती है या बिक्री पर अधिक खर्च करना पड़ता है, तो ग्राहकों की संख्या में कमजोरी दिखने से पहले सकल मार्जिन (gross margin) और बिक्री उत्पादकता प्रभावित होगी।
-
सुरक्षा या उपलब्धता की विफलता। Zscaler ग्राहक ट्रैफ़िक के इनलाइन कार्य करता है। एक महत्वपूर्ण आउटेज, छूटा हुआ हमला या प्लेटफ़ॉर्म भेद्यता सर्विस क्रेडिट, विलंबित नवीनीकरण और प्रतिष्ठा को नुकसान पहुँचा सकती है, जिससे सीधे तौर पर ARR और प्रीमियम मल्टीपल प्रभावित हो सकते हैं।
-
पुनर्गठन के दौरान निष्पादन। कार्यबल में 3% की कटौती संसाधन आवंटन में सुधार कर सकती है, लेकिन इंजीनियरिंग या गो-टू-मार्केट टीमों में व्यवधान नए उत्पादों में देरी कर सकता है। चेतावनी का संकेत बढ़ते हुए R&D या बिक्री खर्च के साथ-साथ कमजोर ऑर्गेनिक नेट न्यू ARR होगा।
-
फ्यूचर्स-बनाम-इक्विटी बेसिस रिस्क। संदर्भित LBank इंस्ट्रूमेंट ZSUSDT फ्यूचर्स है, न कि नैस्डैक कॉमन स्टॉक या कोई सत्यापित LBank स्पॉट टोकन। फंडिंग, लेवरेज, लिक्विडिटी और ट्रैकिंग के कारण रिटर्न इस रिपोर्ट में चर्चा की गई अंतर्निहित इक्विटी से भिन्न हो सकते हैं।
6. निगरानी चेकलिस्ट
-
वित्त वर्ष 2027 की पहली तिमाही का राजस्व: 939 मिलियन USD या उससे अधिक का राजस्व अनुमान से बेहतर विकास का समर्थन करेगा; 935 मिलियन USD से नीचे रहने पर यह थीसिस कमजोर हो जाएगी।
-
ऑर्गेनिक ARR ग्रोथ: 20% या उससे अधिक स्थिरता दर्शाएगा और मूल्यांकन समर्थन को मजबूत करेगा; 17% से कम होने पर मंदी के और तेज होने की पुष्टि होगी।
-
ऑर्गेनिक नेट न्यू ARR: दो तिमाहियों तक 20% से अधिक की वृद्धि बिक्री उत्पादकता और नए उत्पादों को मान्य करेगी; 15% से कम वृद्धि पुनः तेजी (reacceleration) के सिद्धांत को चुनौती देगी।
-
AI रूपांतरण के लिए सुरक्षा: तिमाही-दर-तिमाही 30% से अधिक निरंतर बुकिंग वृद्धि और घोषित ARR योगदान AI के पक्ष को मजबूत करेगा; ARR प्रकटीकरण के बिना बुकिंग वृद्धि अपर्याप्त बनी रहेगी।
-
ज़ीरो ट्रस्ट एवरीव्हेयर उद्यम: मध्य-वित्तीय वर्ष 2027 तक 950 से बढ़कर कम से कम 1,150 होना नॉन-सीट विस्तार की पुष्टि करेगा; 1,050 से नीचे स्थिरता (plateau) आने से यह कमजोर पड़ जाएगा।
-
मार्जिन और कैपेक्स: 23% से अधिक FCF मार्जिन के साथ 24% या उससे अधिक का नॉन-GAAP ऑपरेटिंग मार्जिन लीवरेज दर्शाएगा। राजस्व के 13% से अधिक उपकरण कैपेक्स या 22% से कम FCF मार्जिन नकारात्मक होगा।
-
SBC: राजस्व के 22% से नीचे की गिरावट आर्थिक गुणवत्ता में सुधार करेगी; 25% के करीब बने रहने से डाइल्यूशन FCF को प्रभावित करने वाला एक बड़ा कारक बना रहेगा।
-
पीयर मोमेंटम: CRWD, PANW और FTNT के साथ Zscaler के ऑर्गेनिक ARR और FCF मार्जिन की तुलना करें। Zscaler को अपने मल्टीपल का बचाव करने के लिए कम से कम तुलनीय ऑर्गेनिक ग्रोथ या अधिक स्पष्ट प्रोडक्ट-शेयर बढ़त की आवश्यकता है।
-
मूल्यांकन: अपरिवर्तित गाइडेंस के साथ वित्त वर्ष 2027 के गैर-GAAP EPS के 32 गुना से नीचे होने से रिस्क-रिवॉर्ड में सुधार होगा; 20% से अधिक ऑर्गेनिक ARR के बिना 40 गुना से ऊपर होना नैरेटिव-संचालित अति-विस्तार को दर्शाएगा।
-
LBank कॉन्ट्रैक्ट बेसिस: Nasdaq ZS की तुलना में ZSUSDT फंडिंग, लिक्विडिटी और ट्रैकिंग की निगरानी करें, क्योंकि शोध का निष्कर्ष लीवरेज्ड-कॉन्ट्रैक्ट माइक्रोस्ट्रक्चर के बजाय Zscaler इक्विटी फंडामेंटल्स को संबोधित करता है।
7. स्रोत