लेखक: LBank रिसर्च विश्लेषक: लूडो
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी के आधार पर संकलित और विश्लेषित की गई है तथा केवल सूचना साझा करने और शोध चर्चा के उद्देश्य से है। यह निवेश सलाह, प्रतिभूति अनुशंसा, ट्रेडिंग निर्देश या रिटर्न की किसी गारंटी का गठन नहीं करती। इसमें चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को डेटा का स्वतंत्र रूप से सत्यापन करना चाहिए और अपने स्वयं के निर्णय लेने चाहिए।
1. मुख्य निष्कर्ष
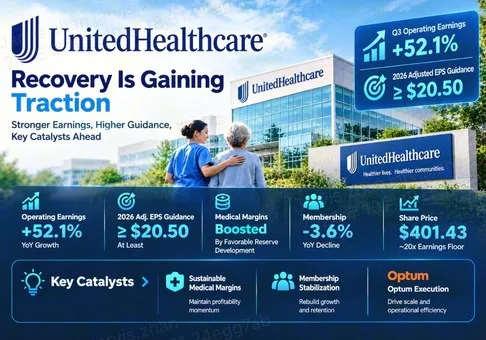
समग्र निर्णय: यूनाइटेडहेल्थ ग्रुप के पास एक मूल्यवान एकीकृत स्वास्थ्यसेवा फ्रैंचाइज़ है और इसकी नकदी प्रवाह रिकवरी विश्वसनीय है। USD 401.43 पर, मूल्यांकन स्पष्ट रूप से सस्ता होने के बजाय उचित से पूर्ण है; जोखिम/प्रतिफल का रुझान सतर्क है क्योंकि अद्यतन आय-न्यूनतम के लगभग 20 गुना में पहले ही यह मान लिया गया है कि चिकित्सा मार्जिन सुधरे हुए बने रह सकते हैं। निर्णायक कारक अनुकूल रिज़र्व विकास को आवर्ती दावों के प्रदर्शन से अलग करने के बाद की चिकित्सा लाभप्रदता है।
-
उच्च आय-न्यूनतम कारोबारी तर्क का समर्थन करता है, लेकिन तत्काल मूल्यांकन वृद्धि की सीमित गुंजाइश छोड़ता है। प्रबंधन ने 2026 के समायोजित EPS मार्गदर्शन को USD 19.50–20.00 से बढ़ाकर कम-से-कम USD 20.50 कर दिया। 16 अक्टूबर के शेयर बंद भाव के आधार पर यह न्यूनतम 19.6 गुना और USD 19.50 के GAAP न्यूनतम का 20.6 गुना है। ये मार्गदर्शन-न्यूनतम गुणक हैं, न कि पिछले P/E या सर्वसम्मति पूर्वानुमान; यदि आय न्यूनतम से अधिक रहती है, तो वास्तविक गुणक कम होंगे।
-
चिकित्सा मार्जिन में सुधार हुआ, जिसमें अनुमान का एक सार्थक योगदान रहा। Q3 MCR 89.9% से घटकर 88.4% हो गया, जबकि 2026 की सेवा तिथियों से संबंधित पूर्व-अवधि आरक्षित विकास के अनुकूल USD 610 मिलियन ने परिणाम में मदद की। यह राशि तिमाही प्रीमियम राजस्व के लगभग 70 आधार अंक के बराबर है। इसे हटाने पर यांत्रिक रूप से MCR लगभग 89.1% बनता है, जो फिर भी पिछले वर्ष से बेहतर है, लेकिन मुख्य आंकड़े की तुलना में कम प्रभावशाली है।
-
नकदी वसूली पर्याप्त है और बैलेंस शीट की मरम्मत का समर्थन करती है। नौ महीने का USD 25.087 बिलियन CFO, जिसमें से संपत्ति, उपकरण और पूंजीकृत सॉफ्टवेयर खरीद के USD 2.421 बिलियन घटाने पर, USD 22.666 बिलियन का विश्लेषक FCF प्रॉक्सी प्राप्त होता है। यह USD 11.201 बिलियन के लाभांश और पुनर्खरीद से अधिक है। यह प्रॉक्सी स्वतंत्र रूप से वितरित किए जा सकने वाले मूल कंपनी के नकद का प्रतिनिधित्व नहीं करता, लेकिन इस निष्कर्ष का समर्थन करता है कि सुधार केवल लेखांकन प्रस्तुति से अधिक है।
-
लाभप्रदता कम सदस्यता आधार पर उबर रही है। UnitedHealthcare ने 48.300 मिलियन चिकित्सा सदस्यों को सेवा दी, जबकि एक वर्ष पहले यह संख्या 50.125 मिलियन थी, जो 3.6% की गिरावट है। चुनिंदा निकास और मूल्य निर्धारण अंडरराइटिंग में सुधार कर सकते हैं, लेकिन बार-बार का संकुचन अंततः स्थिर लागतों के अवशोषण और क्रॉस-सेलिंग को सीमित करता है। अगले चरण में केवल कमजोर अनुबंधों को हटाने के बजाय लाभप्रद सदस्य प्रतिधारण प्रदर्शित होना चाहिए।
-
Optum में सुधार हो रहा है, लेकिन पूरे प्लेटफ़ॉर्म पर एक समान प्रीमियम लगाना अभी समयपूर्व है। Optum Health ने USD 735 मिलियन की परिचालन आय अर्जित की, जबकि उसकी समायोजित परिचालन आय USD 588 मिलियन थी। Optum Rx ने 393 मिलियन समायोजित प्रिस्क्रिप्शन संसाधित किए, जबकि एक वर्ष पहले यह 414 मिलियन था। सेवा व्यवसाय विविधीकरण को समर्थन देते हैं; रिपोर्ट की गई रिकवरी को अभी भी सामान्यीकरण और टिकाऊ ग्राहक मांग के प्रमाण की आवश्यकता है।
हमारी स्पष्ट मूल्यांकन संवेदनशीलता विश्लेषक की मान्यताओं का उपयोग करती है, न कि ब्रोकर लक्ष्य का। USD 20.50 पर 18x–20x लागू करने से USD 369–410 प्राप्त होता है, जो वितरणों से पहले संदर्भ मूल्य की तुलना में लगभग 8.1% गिरावट से 2.1% वृद्धि तक है। 20x पर USD 24.00 के टिकाऊ वार्षिक EPS का एक मजबूत परिदृश्य USD 480 देता है, जो लगभग 19.6% वृद्धि है। 16x पर USD 18.00 का एक तनावपूर्ण परिदृश्य USD 288 देता है, जो लगभग 28.3% गिरावट है। बाद के दोनों EPS स्तर परिदृश्य हैं, प्रकाशित मार्गदर्शन नहीं। वर्तमान मूल्य हमारे स्थिरीकरण बैंड के ऊपरी छोर के करीब है, जो परिचालन में सुधार के बावजूद सतर्क निष्कर्ष को स्पष्ट करता है।
यहाँ शामिल ट्रेडिंग रूट है UNHON/USDT स्पॉट, ओन्डो टोकनकृत-स्टॉक साधन। LBank के स्पॉट मार्केट में UNHON खोजें और ऊपर दिए गए सत्यापित लिंक का उपयोग करें। UNHON और NYSE में सूचीबद्ध UNH अलग-अलग साधन हैं; कंपनी के मूल्यांकन के लिए उपयोग किया गया स्टॉक संदर्भ USD 401.43 है, टोकन कोट नहीं। यह रिपोर्ट टोकन रिडेम्प्शन शर्तें, प्रत्यक्ष शेयरधारक अधिकार या खाता-विशिष्ट पात्रता स्थापित नहीं करती।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और प्रमुख परिचालन मेट्रिक्स
UnitedHealth स्वास्थ्य बीमा को देखभाल वितरण, प्रौद्योगिकी और फार्मेसी सेवाओं के साथ जोड़ता है। UnitedHealthcare जोखिम-वहन योजनाओं के लिए प्रीमियम और सेवा व्यवस्थाओं के लिए प्रशासन शुल्क एकत्र करता है। लाभ कीमतों और लाभ डिज़ाइन को देखभाल की लागत के साथ संरेखित करने पर निर्भर करता है। Optum समूह के भीतर और बाहर दोनों जगह सेवाएँ बेचता है, जिससे कंपनी को सभी राजस्व को आर्थिक रूप से समान बनाए बिना स्वास्थ्य सेवा खर्च में भाग लेने के कई तरीके मिलते हैं।
|
व्यवसाय / Q3 2026
|
राजस्व, USD अरब
|
परिचालन आय, USD अरब
|
व्यवसाय मॉडल और आर्थिक बाधा
|
|
UnitedHealthcare
|
86.330
|
2.831
|
नियोक्ता, मेडिकेयर और मेडिकेड लाभ; प्रीमियम और सेवा शुल्क अर्जित करता है; चिकित्सा दावे जोखिम-वहन मार्जिन को प्रभावित करते हैं।
|
|
ऑप्टम हेल्थ
|
22.910
|
0.735
|
देखभाल प्रदायगी और मूल्य-आधारित व्यवस्थाएं; रोगी मिश्रण और स्थानीय प्रदाता घनत्व इकाई अर्थशास्त्र निर्धारित करते हैं।
|
|
ऑप्टम इनसाइट
|
5.474
|
1.279
|
प्रौद्योगिकी, डेटा, भुगतान और प्रशासनिक सेवाएं; सॉफ्टवेयर और सेवा दक्षता उच्च मार्जिन का समर्थन करती है।
|
|
ऑप्टम आरएक्स
|
39.927
|
1.718
|
फार्मेसी लाभ और फार्मेसी सेवाएं; खरीद, मिश्रण और ग्राहक मूल्य-निर्धारण केवल सकल दवा राजस्व से अधिक महत्वपूर्ण हैं।
|
स्रोत आधार: 13 अक्टूबर की विज्ञप्ति, व्यवसाय और पूरक अनुसूचियां। आंकड़े GAAP के अनुसार हैं और यहां तीन दशमलव तक पूर्णांकित किए गए हैं। यूनाइटेडहेल्थकेयर और ऑप्टम के राजस्व को सीधे नहीं जोड़ा जा सकता: कॉर्पोरेट उन्मूलन USD 40.519 बिलियन हैं, जबकि आंतरिक ऑप्टम उन्मूलन USD 1.428 बिलियन हैं। ऑप्टम का समेकित राजस्व USD 66.883 बिलियन है और उसकी परिचालन आय USD 3.732 बिलियन है। आंतरिक हस्तांतरणों को स्वतंत्र मांग के रूप में कभी भी दो बार नहीं गिना जाना चाहिए।
प्रमुख परिचालन मेट्रिक्स और परिवर्तन
|
परिचालन परीक्षण
|
नवीनतम सत्यापित परिणाम
|
निवेश निहितार्थ
|
|
राजस्व और लाभप्रदता
|
Q3 राजस्व USD 112.694 बिलियन, -0.4%; परिचालन आय USD 6.563 बिलियन, +52.1%।
|
सुधार मार्जिन-आधारित है; यह नए सिरे से शुरू हुआ मात्रा-वृद्धि चक्र नहीं है।
|
|
चिकित्सा देखभाल अनुपात (MCR)
|
88.4%, जबकि एक वर्ष पहले 89.9% और Q2 में 86.7% था।
|
वर्ष-दर-वर्ष सुधार वास्तविक है, जबकि मौसमी क्रमिक दबाव बना हुआ है।
|
|
रिज़र्व योगदान
|
2026 की सेवा तिथियों से संबंधित पूर्व-अवधि विकास से USD 610 मिलियन का अनुकूल प्रभाव।
|
वर्तमान-वर्ष के अनुमान संशोधन को आवर्ती वर्तमान-तिमाही दावों के प्रदर्शन से अलग समझें।
|
|
सेवा प्राप्त लोग
|
UnitedHealthcare के चिकित्सा सदस्य: 48.300 मिलियन, जबकि एक वर्ष पहले 50.125 मिलियन थे।
|
चयनात्मक निकास मूल्य निर्धारण में मदद करते हैं, लेकिन मात्रा आधार को घटाते हैं।
|
|
आउटलुक संशोधन
|
2026 समायोजित EPS कम-से-कम USD 20.50; पूर्व सीमा USD 19.50–20.00।
|
उच्च आय न्यूनतम स्तर उत्साहजनक है; यह कोई गारंटीकृत बिंदु पूर्वानुमान नहीं है।
|
|
नकदी और लीवरेज
|
वर्ष-से-तारीख तक CFO 25.087 अरब अमेरिकी डॉलर; ऋण-से-पूंजी 41.7%, जबकि Q2 में 41.2% था।
|
नकद वित्तपोषण में सुधार; मूल कंपनी की पूंजीगत लचीलापन पर अभी भी निगरानी आवश्यक है।
|
स्रोत आधार: Q3 और Q2 2026 की आधिकारिक आय विज्ञप्तियां। परिचालन आय GAAP का उपयोग करती है; समायोजित EPS गैर-GAAP है। चिकित्सा सदस्यता, Optum द्वारा सेवा प्राप्त सभी उपभोक्ताओं से भिन्न है। ऋण-से-पूंजी अनुपात कंपनी की परिभाषा का अनुसरण करता है, जिसे समायोजन के बिना किसी भिन्न हर से प्रतिस्थापित नहीं किया जाना चाहिए।
परिचालन संबंधी प्रश्न यह है कि क्या जानबूझकर की गई छंटाई शेष पोर्टफोलियो के अर्थशास्त्र में सुधार करती है। एक छोटा, उच्च-गुणवत्ता वाला पोर्टफोलियो विस्तार करते हुए कम-मूल्यांकित पोर्टफोलियो की तुलना में अधिक मूल्य सृजित कर सकता है। हालांकि, इस परिकल्पना के लिए दो अवलोकनों का एक साथ होना आवश्यक है: पर्याप्त मार्जिन और सदस्यता की ऐसी दिशा जो अंततः स्थिर हो जाए। राजस्व में कमी को स्वतः विफलता के रूप में वर्गीकृत नहीं किया जाना चाहिए, न ही इसे पूरी तरह रणनीतिक मान लेना चाहिए।
ऑप्टम एक अलग परीक्षण जोड़ता है। दवा मिश्रण के कारण फार्मेसी राजस्व को समर्थन मिल सकता है, भले ही प्रिस्क्रिप्शन की संख्या घटे, और अलाभकारी भौगोलिक क्षेत्रों से बाहर निकलने पर देखभाल-प्रदान राजस्व घट सकता है। इसलिए निवेशकों को राजस्व के साथ-साथ सेवा मात्रा और सामान्यीकृत योगदान पर भी नज़र रखनी चाहिए। समूह का ऊर्ध्वाधर एकीकरण समन्वय के अवसर पैदा करता है, लेकिन यह मार्जिन के निर्धारण को भी जटिल बनाता है और कई व्यवसायों को समान रोगी-लागत परिवेश के संपर्क में लाता है।
3. मौलिक गुणवत्ता
|
EPS को छोड़कर मीट्रिक / USD अरब
|
9M 2025
|
9M 2026
|
|
राजस्व
|
334.352
|
336.447
|
|
GAAP परिचालन आय
|
18.584
|
23.544
|
|
GAAP परिचालन मार्जिन, गणना किया गया
|
5.6%
|
7.0%
|
|
सामान्य शेयरधारकों की शुद्ध आय
|
12.046
|
15.874
|
|
GAAP डाइल्यूटेड EPS, USD
|
13.21
|
17.50
|
|
समायोजित डाइल्यूटेड EPS, USD
|
14.22
|
18.30
|
|
परिचालनों से नकदी प्रवाह
|
18.589
|
25.087
|
|
संपत्ति, उपकरण और पूंजीकृत सॉफ्टवेयर की खरीद
|
2.674
|
2.421
|
|
CFO में से उन खरीदों को घटाने पर, विश्लेषक FCF प्रॉक्सी
|
15.915
|
22.666
|
|
नकद और समकक्ष, अवधि के अंत में
|
27.210
|
25.845
|
|
नकद और अल्पकालिक निवेश, बैलेंस-शीट संदर्भ
|
31 दिसंबर, 2025 को 28.121
|
30 सितंबर, 2026 को 28.549
|
|
अल्पकालिक और दीर्घकालिक ऋण, बैलेंस शीट संदर्भ
|
31 दिसंबर, 2025 को 78.389
|
30 सितंबर, 2026 को 74.331
|
स्रोत आधार: अनऑडिटेड Q3 रिलीज़ के वित्तीय शेड्यूल। पहली दस पंक्तियाँ प्रत्येक वर्ष में 30 सितंबर को समाप्त नौ महीनों की तुलना करती हैं। अंतिम दो पंक्तियाँ स्पष्ट रूप से सितंबर 2026 की तुलना दिसंबर 2025 से करती हैं और सितंबर-से-सितंबर वृद्धि दर नहीं हैं। FCF प्रॉक्सी हमारी गणना है, न कि कंपनी द्वारा रिपोर्ट किया गया गैर-GAAP माप।
नकदी सृजन और खर्च अनुशासन के माध्यम से बुनियादी गुणवत्ता में सुधार हो रहा है, जबकि आवर्ती चिकित्सा लाभप्रदता अभी भी कमजोर कड़ी बनी हुई है। लगभग स्थिर राजस्व पर नौ-महीने का परिचालन मार्जिन लगभग 5.6% से बढ़कर 7.0% हो गया। यह सुधार की थीसिस का समर्थन करता है। हालांकि, यह अभी तक टिकाऊ वृद्धि प्रीमियम की वापसी स्थापित नहीं करता, क्योंकि सदस्यता, रिज़र्व अनुमान और पोर्टफोलियो समायोजन महत्वपूर्ण बने हुए हैं।
GAAP और समायोजित आय के बीच का अंतर दोनों दिशाओं में महत्वपूर्ण है। Q3 की GAAP परिचालन आय USD 6.563 बिलियन थी, जबकि पोर्टफोलियो और पुनर्गठन समायोजनों के बाद समायोजित परिचालन आय कम होकर USD 6.265 बिलियन रही। EPS स्तर पर, अमॉर्टाइजेशन और अन्य मदों को हटाने पर USD 4.56 GAAP की तुलना में USD 4.69 समायोजित प्राप्त होता है। समायोजित का अर्थ यह नहीं है कि हर लाभ को बाहर कर दिया गया है, और परिचालन समायोजन की दिशा शुद्ध EPS समायोजन से भिन्न है।
रिज़र्व संवेदनशीलता शेष अनिश्चितता को ठोस रूप देती है। तिमाही के रिपोर्ट किए गए कर व्यय को कर-पूर्व आय से विभाजित करने पर लगभग 22.2% की कर दर प्राप्त होती है। इस दर को USD 610 मिलियन के अनुकूल विकास पर लागू करने और 902 मिलियन पतलेीकृत शेयरों से विभाजित करने पर प्रति शेयर लगभग USD 0.53 प्राप्त होता है। इसे समायोजित EPS से घटाने पर लगभग USD 4.16 मिलता है। यह एक निदानात्मक गणना है, पुनर्निर्धारित परिणाम नहीं: यह अन्य सभी मदों को सामान्यीकृत नहीं करती और न ही यह दावा करती है कि अनुकूल विकास अनुचित है। यह मापती है कि तिमाही का कितना हिस्सा पूर्व दावों के पुनर्मूल्यांकन पर निर्भर हो सकता है।
नकदी अधिक मजबूत समर्थन प्रदान करती है। FCF प्रॉक्सी गणना USD 25.087 बिलियन माइनस USD 2.421 बिलियन = USD 22.666 बिलियन है, जबकि एक वर्ष पहले यह USD 15.915 बिलियन थी। USD 6.170 बिलियन के लाभांश और USD 5.031 बिलियन की पुनर्खरीद मिलाकर USD 11.201 बिलियन होते हैं। शुद्ध उधारी नकदी प्रवाह USD 3.075 बिलियन के पुनर्भुगतान को दर्शाते हैं। यह संयोजन केवल अतिरिक्त ऋण से वित्तपोषित वितरणों के बजाय शेयरधारक प्रतिफल और ऋण-भार घटाने, दोनों के अनुरूप है।
हालांकि, बीमा नकदी को औद्योगिक कंपनी की अतिरिक्त नकदी के समान नहीं माना जा सकता। दावा दायित्व, वैधानिक पूंजी, विनियमित सहायक कंपनियों की लाभांश सीमाएं और निवेश आवश्यकताएं महत्वपूर्ण हैं। परिचालन परिसंपत्तियों और देनदारियों में रिपोर्ट किया गया USD 4.327 बिलियन का अनुकूल परिवर्तन भी नौ-महीने के CFO को समर्थन देता है और यह दोहराया नहीं जा सकता। हम ऋण से सभी नकदी और निवेशित परिसंपत्तियों को घटाकर शेष को अप्रतिबंधित उद्यम लीवरेज नहीं कहते हैं।
पुनरुत्पाद्य व्यवसाय-से-मूल्यांकन संचरण
Q3 की USD 87.078 बिलियन प्रीमियम आय और USD 76.982 बिलियन चिकित्सा लागत से शुरुआत करें। उनका अनुपात लगभग 88.4% है। प्रीमियम वॉल्यूम, लाभ मिश्रण और प्रशासनिक व्यय को स्थिर रखते हुए, MCR में 50 बेसिस-पॉइंट की कमी से कर-पूर्व परिचालन आय में USD 435.39 मिलियन की वृद्धि होती है। उसी अनुमानित कर दर और डाइल्यूटेड शेयर संख्या का उपयोग करने पर उस तिमाही के लिए लगभग USD 0.38 का अतिरिक्त EPS मिलता है। इसी परिमाण की गिरावट से प्रभाव की दिशा उलट जाती है।
यदि यह सुधार चार तुलनीय तिमाहियों तक बना रहता, तो सांकेतिक EPS प्रभाव वार्षिक रूप से लगभग USD 1.50 और अनुमानित 20x गुणक पर प्रति शेयर लगभग USD 30 होता। यह एक नियंत्रित संवेदनशीलता विश्लेषण है, पूर्वानुमान नहीं: मौसमी प्रभाव, प्रीमियम का पुनर्मूल्य निर्धारण, सदस्य मिश्रण, अल्पांश हित और देखभाल-प्रदान संबंधी अंतःक्रियाएं परिणाम को बदल सकती हैं। अतिरिक्त कर-पश्चात लाभ समय के साथ परिचालन नकदी को समर्थन दे सकता है, लेकिन दावों के भुगतान का समय और रिजर्व फंडिंग तत्काल एक-के-बदले-एक नकदी रूपांतरण को रोकते हैं।
यह श्रृंखला सबसे महत्वपूर्ण एकल चर की पहचान करती है: रिज़र्व-अनुमान प्रभावों के बाद टिकाऊ मेडिकल मार्जिन। केवल राजस्व वृद्धि अपर्याप्त मूल्य निर्धारण के माध्यम से खरीदी जा सकती है; केवल लेखांकन मार्जिन अनुमान संशोधनों से कृत्रिम रूप से बेहतर दिखाया जा सकता है। एक टिकाऊ निवेश तर्क के लिए प्रीमियम पर्याप्तता, स्थिर दावों के विकास और नकदी सृजन का एकमत होना आवश्यक है। यह केवल साल-दर-साल EPS में बड़ी प्रतिशत वृद्धि को दोहराने की तुलना में अधिक कठिन कसौटी है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
प्रासंगिक प्रतिस्पर्धी स्वास्थ्य लाभों को फार्मेसी, क्लिनिकल या प्रशासनिक सेवाओं के साथ अलग-अलग अनुपात में जोड़ते हैं। वे नियोक्ताओं, सरकारी कार्यक्रमों के सदस्यों, प्रदाता संबंधों और सेवा अनुबंधों के लिए प्रतिस्पर्धा करते हैं। चिकित्सा मुद्रास्फीति और उपयोगिता साझा दबाव हैं, लेकिन वाणिज्यिक, मेडिकेयर और मेडिकेड के अलग-अलग मिश्रण का अर्थ है कि केवल MCR की तुलना हामीदारी कौशल की रैंकिंग नहीं कर सकती। फार्मेसी राजस्व में दवाओं की पर्याप्त पास-थ्रू राशियां भी शामिल होती हैं, जिससे समेकित राजस्व आर्थिक बाजार हिस्सेदारी का अविश्वसनीय संकेतक बन जाता है।
|
प्रतिस्पर्धी परिदृश्य
|
साक्ष्य और पैमाना
|
कौन जीत रहा है / हार रहा है
|
UNH के लिए निहितार्थ
|
|
जोखिम-वहन करने वाले स्वास्थ्य लाभ
|
UNH की चिकित्सा सदस्यता साल-दर-साल 3.6% घटी; MCR में 150 बेसिस पॉइंट का सुधार हुआ।
|
UNH सदस्यता के पैमाने को खोते हुए फिर से लाभप्रदता हासिल कर रहा है।
|
लाभदायक सदस्य-प्रतिधारण को अंततः बार-बार होने वाले सदस्य-बहिर्गमन का स्थान लेना होगा।
|
|
एकीकृत बीमा सुधार
|
CVS का Q2 हेल्थ केयर बेनिफिट्स MBR 87.4% रहा, जो 89.9% से नीचे है।
|
Aetna भी उबर रहा है; मार्जिन सुधार पर UNH का एकाधिकार नहीं है।
|
प्रीमियम के लिए अधिक टिकाऊ परिचालन परिणाम आवश्यक है।
|
|
नियोक्ता स्वास्थ्य और सेवाएं
|
सिग्ना की Q2 हेल्थकेयर समायोजित कर-पूर्व मार्जिन 10.9%; समूह राजस्व +7%।
|
सिग्ना ने वाणिज्यिक आय की गति में बढ़त हासिल की; इसका MCR फिर भी बढ़ा।
|
विविधीकरण मदद करता है, लेकिन चिकित्सा मुद्रास्फीति के जोखिम को समाप्त नहीं करता।
|
|
स्वास्थ्य लाभ और कैरलॉन
|
एलेवांस की Q2 समायोजित EPS USD 7.45 में लगभग USD 0.80 का शुद्ध गैर-परिचालन लाभ शामिल है।
|
रिपोर्ट की गई आय में सुधार हुआ; आवर्ती परिचालन नेतृत्व अभी भी अप्रमाणित है।
|
शीर्षक-स्तरीय अनुमान-पार आकार नहीं, सामान्यीकृत आय की तुलना करें।
|
स्रोत आधार: कंपनी विज्ञप्तियां। ये दिशात्मक प्रतिस्पर्धी आकलन हैं, किसी समान बाजार-हिस्सेदारी हर के आधार पर मापे गए परिवर्तन नहीं। जब मूल्य-निर्धारण और अनुबंध चयन बेहतर होते हैं, तो सदस्यता में गिरावट बेहतर अर्थशास्त्र के साथ सह-अस्तित्व में रह सकती है।
|
कंपनी / अवधि
|
राजस्व और वृद्धि
|
आय / चिकित्सा-लागत साक्ष्य
|
तुलनीयता सीमा
|
|
यूनाइटेडहेल्थ ग्रुप इन्कॉरपोरेटेड (UNH), Q3 2026
|
USD 112.694 बिलियन; -0.4%।
|
समायोजित EPS USD 4.69; MCR 88.4%; 48.300 मिलियन चिकित्सा सदस्य।
|
एकीकृत बीमा और Optum; अनुकूल रिज़र्व विकास शामिल है।
|
|
CVS Health Corporation (CVS), Q2 2026
|
USD 106.096 बिलियन; +7.3%।
|
समायोजित EPS USD 2.58; हेल्थ केयर बेनिफिट्स MBR 87.4%।
|
बीमा, फार्मेसी सेवाएं और रिटेल; MBR बीमा खंड पर लागू होता है।
|
|
The Cigna Group (CI), Q2 2026
|
USD 71.668 बिलियन; लगभग +7%।
|
समायोजित EPS USD 7.78; Cigna Healthcare MCR 84.5%।
|
नियोक्ता मिश्रण और Evernorth, UNH के Medicare और Medicaid एक्सपोज़र से भिन्न हैं।
|
|
Elevance Health, Inc. (ELV), Q2 2026
|
परिचालन राजस्व USD 49.8 बिलियन; +0.8%।
|
समायोजित EPS USD 7.45; GAAP EPS USD 6.71।
|
परिचालन राजस्व, समूह के कुल राजस्व से भिन्न है; गैर-परिचालन लाभ EPS को समर्थन देता है।
|
स्रोत आधार: UNH Q3 2026; CVS, Cigna और Elevance Q2 2026। ये लगभग तुलनीय संकेतक हैं, न कि समकालिक तिमाही परिणाम। समायोजित परिभाषाएं और लागत-अनुपात के हर भिन्न हैं। किसी समकक्ष मूल्यांकन रैंकिंग का दावा नहीं किया गया है, और EPS स्तरों की तुलना ऐसे नहीं की जानी चाहिए मानो वे कंपनी के आकार या स्टॉक के पूर्ण आकर्षण को मापते हों।
UNH अधिक अनुशासित बीमा पोर्टफोलियो और व्यापक सेवा मंच का शुद्ध लाभार्थी है, लेकिन सदस्यता पैमाने के मामले में यह वर्तमान में पिछड़ रहा है। CVS की Aetna की रिकवरी दर्शाती है कि मार्जिन में सुधार केवल UNH तक सीमित नहीं है। Cigna का नियोक्ता व्यवसाय अलग जोखिम मिश्रण के साथ अधिक मजबूत परिचालन गति प्रदान करता है, जबकि इसका बढ़ता MCR दिखाता है कि वाणिज्यिक विविधीकरण लागत दबाव को समाप्त नहीं करता। Elevance का घोषित गैर-परिचालन लाभ नेतृत्व के बारे में निष्कर्ष निकालने से पहले उसके EPS को सामान्यीकृत करने का कारण है।
क्षेत्र की रणनीतिक दिशा अधिक स्पष्ट मूल्य निर्धारण और मापनीय सेवा मूल्य की ओर है। UNH की घोषणा में जनवरी 2028 तक निर्माता दवा रिबेट छूटों को ग्राहकों तक पूरी तरह हस्तांतरित करने की प्रतिबद्धता और पारदर्शी शुल्क-आधारित फार्मेसी देखभाल पर चर्चा शामिल है। यह दिशा ग्राहकों के भरोसे की रक्षा कर सकती है, साथ ही आय अर्जित करने के आर्थिक तरीके को बदल सकती है। इससे यह मान लेना उचित नहीं ठहरता कि ऐतिहासिक स्प्रेड या रिबेट अर्थशास्त्र बिना बदलाव के बने रहेंगे। आकर्षक परिणाम मजबूत प्रतिधारण के साथ टिकाऊ सेवा आय है; प्रतिकूल परिणाम पर्याप्त परिचालन बचत के बिना कम मूल्य निर्धारण है।
वर्तमान मूल्यांकन पर, पैमाना मूल्य निर्धारण शक्ति के पर्याप्त प्रमाण के बजाय एक शुरुआती लाभ है। एक समर्थनीय प्रीमियम ग्राहकों के लिए बेहतर परिणामों, पर्याप्त अंडरराइटिंग और सहायक कंपनियों से विश्वसनीय नकद प्रेषण से उभरना चाहिए। साक्ष्य परिचालन सुधार के पक्ष में है, जबकि स्टॉक पहले से ही निवेशकों से स्थायित्व की एक महत्वपूर्ण मात्रा को स्वीकार करने को कहता है।
5. प्रमुख जोखिम
-
दावों की प्रवृत्ति मूल्य निर्धारण से आगे निकल जाती है। यदि उपयोग या उपचार लागत प्रीमियम के पुनर्मूल्य निर्धारण की तुलना में तेज़ी से बढ़ती है, तो MCR जल्दी पलट सकता है। ऊपर दी गई प्रीमियम संवेदनशीलता दिखाती है कि मामूली प्रतिशत परिवर्तन भी EPS को उल्लेखनीय रूप से घटा सकते हैं और रिकवरी मल्टीपल को कमजोर कर सकते हैं।
-
अनुकूल रिज़र्व विकास अस्थायी साबित होता है। यदि पूर्व अवधि के अनुमान जारी होना बंद हो जाएँ या बाद में खराब हो जाएँ, तो प्रतीत होने वाला चिकित्सा-मार्जिन सुधार समर्थन खो देगा। मौजूदा वर्ष के रिज़र्व रिलीज़ को आवर्ती त्रैमासिक बचत कार्यक्रम के रूप में नहीं मानना चाहिए।
-
छंटाई संरचनात्मक संकुचन में बदल जाती है। सदस्यता या फार्मेसी प्रिस्क्रिप्शन में लगातार होने वाली हानियाँ वितरण पहुंच और स्थिर-लागत अवशोषण को कमजोर करेंगी। यदि राजस्व, लागत हटाए जाने की गति से अधिक तेज़ी से घटता है, तो बेहतर चुने गए अनुबंध भी समूह आय में सुधार लाने में विफल हो सकते हैं।
-
नीति और निगरानी अर्थशास्त्र को बदल देती हैं। सरकारी प्रतिपूर्ति, जोखिम-समायोजन प्रवर्तन, गुणवत्ता-आधारित भुगतान या फार्मेसी पारिश्रमिक में बदलाव राजस्व और अनुपालन खर्च को प्रभावित कर सकते हैं। कंपनी के प्रकट कानूनी और नियामकीय जोखिम की निगरानी की जानी चाहिए, लेकिन अनसुलझे आरोप को सिद्ध दायित्व नहीं मानना चाहिए।
-
आवश्यकता पड़ने पर नकदी मूल कंपनी तक नहीं पहुंच पाती। मजबूत समेकित परिचालन नकदी प्रवाह वैधानिक पूंजी आवश्यकताओं, दावों के दायित्वों या सहायक कंपनियों से वितरण पर प्रतिबंधों के साथ सह-अस्तित्व में हो सकता है। यदि चिकित्सा-लागत चक्र बिगड़ता है, तो अत्यधिक शेयर पुनर्खरीद लचीलेपन को कम कर देगी।
-
ऑप्टम का निष्पादन और प्रणालियां निराश करती हैं। देखभाल-प्रदान में सुधार, पारदर्शी फार्मेसी मूल्य-निर्धारण और प्रशासनिक प्रौद्योगिकी के लिए विश्वसनीय निष्पादन आवश्यक है। खराब सेवा, साइबर व्यवधान या लागत बचत में विफलता ग्राहक प्रतिधारण को घटा सकती है और अतिरिक्त नकद खर्च पैदा कर सकती है।
-
आय में सुधार के बावजूद मूल्यांकन घटता है। यदि निवेशक नियामकीय या रिज़र्व संबंधी अनिश्चितता के लिए कम गुणक की मांग करते हैं, तो उच्च EPS के बावजूद शेयर मूल्य गिर सकता है। तनाव संवेदनशीलता स्पष्ट करती है कि एक मजबूत रिपोर्टेड तिमाही भी पूंजी के नकारात्मक जोखिम को समाप्त नहीं करती।
6. निगरानी चेकलिस्ट
निम्नलिखित विश्लेषक-परिभाषित परीक्षण हैं, कंपनी के लक्ष्य नहीं। ये निर्दिष्ट करते हैं कि कौन-सी बातें उचित-से-पूर्ण मूल्यांकन संबंधी निर्णय को मजबूत या कमजोर करेंगी।
-
असामान्य रूप से अनुकूल विकास के बिना MCR: रिपोर्ट किए गए MCR और रिज़र्व योगदान को अलग-अलग ट्रैक करें। 89.0% से नीचे का अनुमान-तटस्थ तुलनीय-तिमाही MCR सुधार के मामले को मजबूत करेगा; 90.0% से ऊपर इसे कमजोर करेगा। मौसमी अंतर को स्पष्ट रूप से ध्यान में रखें।
-
सदस्यता स्थिरीकरण: चिकित्सा मार्जिन बने रहने पर 0.5% से कम की क्रमिक गिरावट लाभदायक प्रतिधारण का समर्थन करेगी। प्रति तिमाही 1.0% से अधिक की निरंतर हानि इस विचार को चुनौती देगी कि निकास एक सीमित सुधारात्मक कदम हैं।
-
Optum Health की गुणवत्ता: Q3 के 2.6% आधार के मुकाबले समायोजित परिचालन मार्जिन पर नज़र रखें। परिसंपत्ति-विक्रय लाभ पर निर्भरता के बिना 3.0% से ऊपर निरंतर सुधार प्लेटफ़ॉर्म के पक्ष को मजबूत करेगा; नए सिरे से होने वाले घाटे इसे अमान्य कर देंगे।
-
Optum Rx की मांग: समायोजित प्रिस्क्रिप्शनों की तुलना घोषित 393 मिलियन से करें। बरकरारी या ग्राहक अर्थशास्त्र बनाए रखते हुए वर्ष-दर-वर्ष नई वृद्धि सहायक होगी; 5% से अधिक का लगातार संकुचन विविधीकरण के तर्क को कमजोर करेगा।
-
नकदी और लीवरेज: वार्षिक CFO से पूंजीगत खरीद और वितरणों का समर्थन अपेक्षित है, जबकि ऋण-से-पूंजी अनुपात घोषित लगभग 40.0% के वर्षांत लक्ष्य की ओर बढ़े। बायबैक जारी रहने के साथ 43.0% से ऊपर का अनुपात कमजोर पूंजी अनुशासन का संकेत देगा।
-
दृष्टिकोण और मौसमीपन: पूर्ण-वर्ष के परिणाम की तुलना कम-से-कम USD 20.50 के समायोजित EPS से करें। नौ-महीने का USD 18.30 का समायोजित EPS न्यूनतम स्तर तक पहुंचने के लिए लगभग USD 2.20 शेष छोड़ता है, लेकिन यह गणना Q4 के लिए प्रबंधन का पूर्वानुमान नहीं है। Q3 को यांत्रिक रूप से वार्षिकीकृत करने की तुलना में दावों की मौसमीता में बदलाव अधिक महत्वपूर्ण है।
-
प्रीमियम के लिए आवश्यक साक्ष्य: बेहतर सामान्यीकृत MCR, प्रतिधारण और Optum मार्जिन के बिना आय के 22x से ऊपर का निरंतर मूल्यांकन जोखिम/प्रतिफल को कम आकर्षक बना देगा। इसके विपरीत, स्थिर नकदी और दावों के विकास के साथ कम गुणक मूल्यांकन के लिए अधिक सुरक्षा-मार्जिन प्रदान करेगा।
7. स्रोत
अनुसंधान कटऑफ: 19 अक्टूबर 2026, एशिया/शंघाई। इक्विटी संदर्भ 16 अक्टूबर के NYSE नियमित-सत्र के बंद भाव, USD 401.43, का है, जिसे दो द्वितीयक बाजार स्रोतों से सत्यापित किया गया है। सभी परिचालन निष्कर्ष सार्वजनिक कंपनी या SEC सामग्रियों पर आधारित हैं; किसी स्वामित्वाधीन सर्वसम्मति, ब्रोकर रेटिंग या प्रबंधन के मूल्य लक्ष्य का दावा नहीं किया गया है।
चयन से पहले यूनिवर्स सत्यापन किया गया। आधिकारिक LBank लिस्टिंग लिंक के माध्यम से UNHON, IBMON और AMDON स्पॉट इंटरफेस खोजे गए, कैनोनिकल रीडायरेक्ट के माध्यम से उनका अनुसरण किया गया और उन्हें 19 अक्टूबर को खोला गया। प्रत्येक में ट्रेडिंग नियंत्रणों के साथ एक इंस्ट्रूमेंट नाम, गैर-शून्य मूल्य, दैनिक रेंज और USDT टर्नओवर प्रदर्शित था। आधिकारिक UNHON लिस्टिंग स्पष्ट रूप से UnitedHealth Group Incorporated की पहचान करती है। समर्पित डीलिस्टिंग खोजों में UNHON से मेल खाती कोई सूचना नहीं मिली; खोज में अनुपस्थिति को उपलब्धता के प्रमाण के रूप में नहीं माना गया है। भरा हुआ ट्रेडिंग पृष्ठ और संग्रहीत वर्तमान HTTP कैप्चर सकारात्मक साक्ष्य हैं। प्लेसहोल्डर कोट्स वाले ऐतिहासिक फ्यूचर्स शेल्स को बाहर रखा गया। UNHON को सेवानिवृत्त PEP कॉन्ट्रैक्ट या केवल अंतर्निहित NYSE टिकर के बजाय स्पॉट के अंतर्गत खोजें।
पिछले 90 दिनों में UNH का कोई वैध कवरेज रिकॉर्ड नहीं था। चयन का ट्रिगर 13 अक्टूबर की आय रिलीज़ है। यह इश्यू वापस लिए गए PEP चयन का स्थान लेता है; वापस ली गई फाइलें और ऑडिट रिकॉर्ड उसी रूप में चिह्नित रहते हैं।
-
-
-
-
-
30 जून, 2026 के लिए यूनाइटेडहेल्थ ग्रुप फॉर्म 10-Q (https://www.sec.gov/Archives/edgar/data/731766/000073176626000197/unh-20260630.htm) — EDGAR पर Q2 अंतरिम फाइलिंग की पहचान की गई; प्रत्यक्ष स्थानीय फ़ेच अवरुद्ध है। इस रिपोर्ट में Q3 खाते कथित Q3 फॉर्म 10-Q के बजाय सत्यापित 13 अक्टूबर की रिलीज़ का उपयोग करते हैं।
-
-
-
-
यूनाइटेडहेल्थ ग्रुप स्टॉक मूल्य इतिहास (https://stockanalysis.com/stocks/unh/history/) — द्वितीयक बाजार स्रोत; 16 अक्टूबर, 2026 का नियमित-सत्र समापन मूल्य 401.43 अमेरिकी डॉलर। किसी सर्वसम्मति अनुमान का उपयोग नहीं किया गया।
-
-
-
UNHON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/unhon_usdt) — 2026-10-19 को आधिकारिक घोषणा और कैनोनिकल रीडायरेक्ट के माध्यम से खोला गया; गैर-शून्य मूल्य, दैनिक उच्च/निम्न, USDT टर्नओवर और खरीद/बिक्री इंटरफ़ेस।
-
-
IBMON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/ibmon_usdt) — चयन से पहले 2026-10-19 को खोला गया; मूल्य, दैनिक रेंज और गैर-शून्य टर्नओवर दिखाई दे रहे हैं।
-
-
AMDON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/amdon_usdt) — चयन से पहले 2026-10-19 को खोला गया; मूल्य, दैनिक रेंज और गैर-शून्य टर्नओवर दिखाई दे रहे हैं।