लेखक: LBank रिसर्च विश्लेषक: लूडो
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है तथा केवल सूचना-साझाकरण और अनुसंधान चर्चा के उद्देश्य से है। यह निवेश सलाह, प्रतिभूति अनुशंसा, ट्रेडिंग निर्देश या प्रतिफल की कोई गारंटी नहीं है। यहां चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और सर्वसम्मति अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा का सत्यापन करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
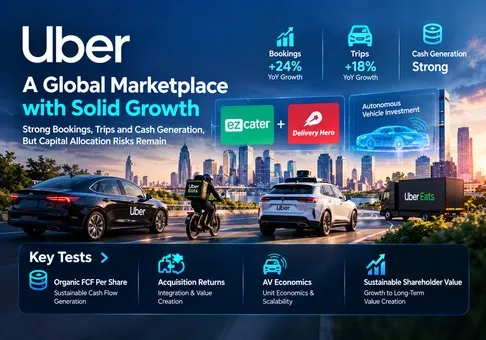
समग्र आकलन: Uber Technologies, Inc. एक मजबूत मार्केटप्लेस ऑपरेटर है, और स्वतंत्र नकद-सृजन आधार पर इसका इक्विटी मूल्यांकन मामूली रूप से कम प्रतीत होता है; हमारा जोखिम-प्रतिफल दृष्टिकोण सकारात्मक है, जिसमें पूंजी आवंटन निर्णायक कारक है। 6 अक्टूबर का ezCater समझौता इसे इस बात की समयोचित परीक्षा बनाता है कि क्या परिचालन सफलता शेयरधारक मूल्य में बदलती है। अधिग्रहण और स्वायत्त-वाहन प्रतिबद्धताएं स्पष्ट मूल्यांकन छूट को खत्म कर सकती हैं, भले ही रिपोर्ट किया गया FCF स्वस्थ बना रहे।
-
परिचालन फ्रैंचाइज़ ने सकारात्मक गुणवत्ता आकलन अर्जित किया है। Q2 में बुकिंग्स की 24% वृद्धि और ट्रिप्स की 18% वृद्धि केवल कीमत पर निर्भरता के बजाय बढ़ती मांग का संकेत देती है। निवेश का निहितार्थ यह है कि मौजूदा नेटवर्क सफल रोबोटैक्सी परिणाम से स्वतंत्र रूप से सतत-व्यवसाय मूल्य का हकदार है।
-
नकदी-प्रवाह मूल्यांकन एक उपयोगी सुरक्षा-मार्जिन प्रदान करता है, हालांकि एक महत्वपूर्ण शर्त के साथ। 7 अक्टूबर के नियमित सत्र के समापन पर USD 68.45 के मूल्य पर, द्वितीयक बाजार डेटा ने इक्विटी पूंजीकरण को USD 139.81 बिलियन बताया। प्रबंधन के USD 10.1 बिलियन TTM FCF के मुकाबले, यह गणना के अनुसार 13.84x और 7.22% प्रतिफल है। यह मूल्य का समर्थन करता है, लेकिन FCF अधिग्रहण प्रतिफल को शामिल नहीं करता और डाइल्यूशन लागतों को समाप्त नहीं करता।
-
ezCater रणनीतिक रूप से सुसंगत है, लेकिन इसके अधिग्रहण से मिलने वाला प्रतिफल अप्रमाणित है। TTM बुकिंग्स में USD 2.5 बिलियन से अधिक से विभाजित USD 2.3 बिलियन, बुकिंग्स के 0.92x से कम है। बुकिंग्स ग्राहक खर्च हैं, राजस्व या आय नहीं, इसलिए यह अनुपात यह स्थापित नहीं कर सकता कि परिसंपत्ति सस्ती है। रिपोर्ट किसी घोषित लाभ आधार के बिना किसी परिमाणित तालमेल मूल्य का निर्धारण नहीं करती।
-
Delivery Hero अधिक बड़ी पूंजी-आवंटन बाधा उत्पन्न करता है। पूर्व हिस्सेदारी खरीदों के समायोजन के बाद घोषित USD 13.7 बिलियन का इक्विटी मूल्य Uber के TTM FCF का 1.36x दर्शाता है। यह पैमाने की तुलना है, समापन वित्तपोषण का पूर्वानुमान नहीं। शेयरधारकों को प्रमाण चाहिए कि अधिग्रहित आय और एकीकरण से होने वाली बचत वित्तपोषण लागतों और निष्पादन जोखिम की भरपाई करती है।
-
AV वितरण विश्वसनीय है, जबकि AV से शेयरधारकों को मिलने वाला प्रतिफल अभी भी अनिश्चित है। प्रबंधन कई वर्षों में 10 अरब अमेरिकी डॉलर से अधिक की पूंजी प्रतिबद्धताओं की योजना बना रहा है। इक्विटी हिस्सेदारी, अवसंरचना खर्च और वाहन ऑफटेक के बीच का अंतर महत्वपूर्ण है: प्रत्येक में नकदी प्रवाह का समय और जोखिम अलग होता है। एक अच्छी वितरण स्थिति वैकल्पिकता की हकदार है; अघोषित एवी इकाई अर्थशास्त्र बड़े प्रीमियम को उचित नहीं ठहराते।
हमारा मूल्यांकन-संवेदनशीलता विश्लेषण जानबूझकर पारदर्शी है। वर्तमान शेयर आधार को स्थिर रखते हुए, USD 10.1 बिलियन के वार्षिक FCF पर उदाहरणार्थ 15–18x गुणक लागू करने से USD 151.5–181.8 बिलियन का इक्विटी मूल्य प्राप्त होता है, जो कोट और मार्केट कैपिटलाइज़ेशन से निहित 2.0425 बिलियन शेयरों का उपयोग करने पर लगभग USD 74.17–89.01 प्रति शेयर के बराबर है। ये विश्लेषक-चयनित संवेदनशीलता धारणाएं हैं, न कि सर्वसम्मति अनुमान या मूल्य लक्ष्य। यदि सामान्यीकृत FCF 20% गिरकर USD 8.08 बिलियन हो जाता है और निवेशक केवल 12x का भुगतान करते हैं, तो इक्विटी मूल्य घटकर USD 96.96 बिलियन, या लगभग USD 47.47 प्रति शेयर रह जाता है। आकर्षक प्रारंभिक प्रतिफल के बावजूद गिरावट का जोखिम महत्वपूर्ण है। इन स्वतंत्र संवेदनशीलताओं में कोई अधिग्रहण वित्तपोषण, खरीदी गई आय या AV रिटर्न शामिल नहीं है।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और प्रमुख परिचालन मेट्रिक्स
Uber उपभोक्ताओं, ड्राइवरों, कूरियरों और व्यापारियों को जोड़ने वाले नेटवर्क से आय अर्जित करता है। इसकी अर्थव्यवस्था लेन-देन को इतना सुविधाजनक बनाने पर निर्भर करती है कि वे आदतन बन जाएं, साथ ही साझेदारों के लिए सेवा उपलब्धता बनाए रखने हेतु पर्याप्त आय भी छोड़ी जाए। राइड मैचिंग, डिलीवरी कमीशन, मर्चेंट सेवाएं और संबंधित मुद्रीकरण एक ही उपभोक्ता संबंध से मूल्य निकालने के कई तरीके बनाते हैं। फ्रेट अलग लॉजिस्टिक्स ग्राहकों को सेवा देता है और इसकी लेखांकन तथा प्रतिस्पर्धी गतिशीलताएं भिन्न हैं।
निवेशकों के लिए, महत्वपूर्ण अंतर लेन-देन मूल्य और मान्यता प्राप्त राजस्व के बीच है। किसी व्यवस्था को सकल या शुद्ध आधार पर दर्ज करने के तरीके में बदलाव, उपभोक्ता गतिविधि में समान परिवर्तन के बिना भी रिपोर्ट किए गए राजस्व को बदल सकता है। इसलिए बुकिंग, लेन-देन की आवृत्ति और गतिविधि की प्रति इकाई लाभ पर संयुक्त रूप से ध्यान दिया जाना चाहिए। राजस्व को बुकिंग से विभाजित करके उसे सार्वभौमिक कमीशन दर मानना अलग-अलग व्यवसायों और लेखांकन व्यवहारों को मिला देगा।
व्यावसायिक संरचना
|
व्यवसाय
|
Q2 राजस्व, मिलियन अमेरिकी डॉलर
|
Q2 बुकिंग्स, USD मिलियन
|
Q2 सेगमेंट परिचालन आय, USD मिलियन
|
आर्थिक भूमिका
|
|
मोबिलिटी
|
7,363
|
28,988
|
2,215
|
राइड मैचिंग; मुख्य लाभ इंजन
|
|
डिलीवरी
|
5,245
|
27,463
|
1,055
|
भोजन, किराना और रिटेल; आवृत्ति और मर्चेंट मुद्रीकरण
|
|
फ्रेट
|
1,583
|
1,571
|
-24
|
फ्रेट ब्रोकरेज; सकल लेखांकन टेक-रेट की तुलना को रोकता है
|
|
कॉर्पोरेट G&A / प्लेटफ़ॉर्म R&D
|
—
|
—
|
-1,103
|
सेगमेंट लाभ से घटाया गया साझा ओवरहेड
|
सेगमेंट परिचालन आय एक प्रबंधन मीट्रिक है, समेकित GAAP परिचालन आय नहीं। सेगमेंट राशि और साझा ओवरहेड का योग USD 2,143 मिलियन है, जो गैर-GAAP परिचालन आय से मेल खाता है। परिभाषाओं और सकल मान्यता में अंतर के कारण फ्रेट राजस्व बुकिंग्स से अधिक हो सकता है; यह अनुपात कोई सार्थक मार्केटप्लेस टेक-रेट नहीं है।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
|
परिचालन संकेतक
|
Q2 2025
|
Q2 2026 / नवीनतम घटना
|
व्याख्या
|
|
MAPCs, मिलियन
|
180
|
208
|
उपभोक्ता पहुंच
|
|
ट्रिप्स, मिलियन
|
3,268
|
3,867
|
मांग की मात्रा
|
|
सकल बुकिंग्स, USD मिलियन
|
46,756
|
58,022
|
अंतर्निहित गतिविधि
|
|
ezCater समझौता
|
—
|
6 अक्टूबर; USD 2.3 बिलियन नकद
|
लंबित; Q2 में शामिल नहीं
|
|
Q3 मार्गदर्शन / आय की तिथि
|
—
|
USD 58.25–60.25 बिलियन की बुकिंग्स; 4 नवंबर
|
प्रबंधन का मार्गदर्शन; आम सहमति नहीं
|
मुख्य व्यावसायिक अवसर एक ही ग्राहक को पुनः प्राप्त करने के लिए बार-बार भुगतान किए बिना जुड़ाव बढ़ाना है। एंटरप्राइज़ कैटरिंग में खरीद संबंध, निर्धारित ऑर्डर और सेवा आवश्यकताएँ शामिल होती हैं, जो व्यक्तिगत भोजन डिलीवरी से अलग हैं। Uber संभावित रूप से इन संबंधों को अपने मौजूदा उपभोक्ता और व्यावसायिक चैनलों से जोड़ सकता है, लेकिन एक बड़े ऑर्डर के लिए समन्वित तैयारी, परिवहन और विश्वसनीय डिलीवरी समय-सीमाओं की भी आवश्यकता होती है। उच्च ऑर्डर मूल्य का अर्थ स्वतः ही निवेशित पूंजी पर अधिक प्रतिफल नहीं होता।
सितंबर में Costco के विस्तार से Uber Eats पर 47 राज्यों में लगभग 600 स्थान जुड़ गए, जबकि पहले केवल 17 राज्यों में कवरेज था। हमारा अनुमान है कि व्यापक चयन उपभोक्ताओं के लिए किराना खरीदारी हेतु ऐप बदलने की आवश्यकता कम कर सकता है। सदस्यता छूट अपनाने में मदद कर सकती है, लेकिन अधिग्रहण लागत भी पैदा करती है; उचित परीक्षण यह है कि प्रमोशन समाप्त होने के बाद कितने ऑर्डर बने रहते हैं और अंशदान कितना है।
ezCater का सार्वजनिक रूप से बताया गया औसत ऑर्डर मूल्य 400 अमेरिकी डॉलर से अधिक है और इसके नेटवर्क में 140,000 से अधिक रेस्तरां शामिल हैं। लेनदेन के आने वाले महीनों में पूरा होने की उम्मीद है, जो अनुमोदन और प्रथागत शर्तों के अधीन है। इसकी घोषित गैर-GAAP परिचालन लाभप्रदता रणनीतिक तर्कसंगतता का समर्थन करती है, लेकिन अधिग्रहण विज्ञप्ति में न तो लाभ की राशि और न ही राजस्व का आंकड़ा बताया गया। इसलिए हम खरीद P/E, राजस्व गुणक या EPS में सटीक वृद्धि का अनुमान लगाने से बचते हैं।
प्रबंधन का Q3 बुकिंग्स मार्गदर्शन निकट अवधि का प्रासंगिक मानदंड है। अक्टूबर में घोषित एक नया अधिग्रहण Q3 के जैविक लेनदेन वृद्धि की व्याख्या नहीं कर सकता, और बाद में समेकित समूह की शीर्षक वृद्धि के लिए अधिगृहीत बनाम मौजूदा व्यवसाय का स्पष्ट विभाजन आवश्यक होगा। नवंबर की आय विज्ञप्ति का मूल्यांकन मौजूदा मांग, लाभ रूपांतरण और फंडिंग योजनाओं के आधार पर अलग-अलग किया जाना चाहिए।
3. मौलिक गुणवत्ता
|
वित्तीय मापदंड
|
Q2 2025
|
Q2 2026
|
आकलन
|
|
राजस्व, USD मिलियन
|
12,651
|
14,191
|
12.2% वृद्धि, गणना की गई
|
|
GAAP परिचालन आय, USD मिलियन
|
1,450
|
1,890
|
13.32% नवीनतम राजस्व मार्जिन, गणना की गई
|
|
GAAP शुद्ध आय / पतला EPS
|
USD 1,355 मिलियन / USD 0.63
|
USD 2,394 मिलियन / USD 1.17
|
निवेश मूल्यांकन आवर्ती आय को विकृत करते हैं
|
|
गैर-GAAP EPS
|
USD 0.60
|
USD 0.81
|
35% वृद्धि
|
|
परिचालन नकदी प्रवाह, USD मिलियन
|
2,564
|
2,862
|
नकद आय पर्याप्त बनी हुई है
|
|
कैपेक्स, USD मिलियन
|
89
|
70
|
परिचालन नकदी प्रवाह में से FCF घटाकर गणना की गई
|
|
FCF, USD मिलियन
|
2,475
|
2,792
|
12.8% वृद्धि, गणना की गई
|
|
नकद तथा अल्पकालिक निवेश, USD मिलियन
|
31 दिसंबर, 2025 को 7,633
|
30 जून, 2026 को 5,391
|
प्रतिबंधित शेष राशियाँ शामिल नहीं हैं
|
|
ऋण का वहन मूल्य, मिलियन अमेरिकी डॉलर
|
31 दिसंबर, 2025 को 10,521
|
30 जून, 2026 को 12,723
|
इसमें चालू और गैर-चालू ऋण शामिल हैं
|
ऐतिहासिक तुलना परिचालन परिणामों के लिए समकक्ष तिमाहियों और अलग से चिह्नित बैलेंस-शीट तिथियों का उपयोग करती है। FCF परिचालन नकदी प्रवाह में से संपत्ति और उपकरण की खरीद घटाने के बराबर है। सभी गणना किए गए अनुपात प्रकटीकृत राशियों का उपयोग करते हैं; पूर्णांकित प्रमुख वृद्धि में थोड़ा अंतर हो सकता है। GAAP और गैर-GAAP आंकड़े अलग-अलग प्रश्नों का उत्तर देते हैं और परस्पर विनिमेय नहीं हैं।
वृद्धि की गुणवत्ता मजबूत है; नकदी रूपांतरण अच्छा है; बैलेंस शीट संतोषजनक है, लेकिन बढ़ती मांगों का सामना कर रही है; निवेश मामले की स्पष्टता में पूंजी आवंटन कमजोर बिंदु है। जब अतिरिक्त मांग उपयोग, साझेदार उपलब्धता और आवर्ती जुड़ाव का समर्थन करती है, तब मार्केटप्लेस का पैमाना मूल्यवान बनता है। यदि प्रत्येक अतिरिक्त यात्रा के लिए प्रोत्साहनों या ग्राहक सहायता लागतों में समान वृद्धि आवश्यक हो, तो आर्थिक लाभ समाप्त हो सकता है।
एक पुनरुत्पाद्य व्यवसाय-से-मूल्य संचरण शृंखला
Q2 के 3.867 बिलियन ट्रिप्स और USD 58.022 बिलियन बुकिंग्स से शुरू करें। गणना किया गया औसत प्रति ट्रिप USD 15.004 है। केवल संवेदनशीलता विश्लेषण के लिए मान लें कि ट्रिप्स 10% बढ़ती हैं और प्रति ट्रिप औसत बुकिंग्स स्थिर रहती हैं। अतिरिक्त तिमाही बुकिंग्स USD 5.8022 बिलियन होंगी। समेकित मान्यता-प्राप्त राजस्व-से-बुकिंग्स अनुपात को 14.191 / 58.022 = 24.458% पर स्थिर रखते हुए, अतिरिक्त राजस्व USD 1.4191 बिलियन होगा।
मान लें कि वे अतिरिक्त बुकिंग्स बुकिंग्स के 3–5% पर वृद्धिशील FCF उत्पन्न करती हैं, जो Q2 के गणना किए गए समेकित 4.812% FCF-से-बुकिंग्स अनुपात से नीचे या उसके निकट एक जानबूझकर रूढ़िवादी दायरा है। वृद्धिशील तिमाही FCF USD 174.1–290.1 मिलियन हो जाता है; चार-तिमाही रन रेट USD 696.3–1,160.4 मिलियन है। 15x FCF के एक स्थिर उदाहरणात्मक गुणक पर, यह USD 10.44–17.41 बिलियन के अतिरिक्त इक्विटी मूल्य का समर्थन करता है, जो वर्तमान बाजार पूंजीकरण का लगभग 7.5–12.4% है। यह एक विश्लेषणात्मक संवेदनशीलता है, पूर्वानुमान नहीं: यह स्थिर मिश्रण, लेखांकन, कार्यशील पूंजी, शेयर संख्या और पूंजी आवश्यकताओं को मानता है, तथा इसमें अधिग्रहण लागत शामिल नहीं है।
यह क्रम बताता है कि किन बातों की निगरानी करनी है। अधिक लेनदेन तभी मूल्य सृजित करते हैं जब मुद्रीकरण पर्याप्त बना रहे और वृद्धिशील नकद मार्जिन प्रतिस्पर्धा के बावजूद कायम रहें। प्रतिस्पर्धी स्थिति बनाए रखने के लिए आवश्यक पूंजी के बाद प्रति शेयर जैविक FCF सबसे महत्वपूर्ण एकल चर है। अधिग्रहित वृद्धि को इस माप के विकल्प के रूप में इस्तेमाल नहीं किया जाना चाहिए।
शेयरधारक के लिए उपलब्ध नकद
H1 परिचालन नकदी प्रवाह USD 5.213 बिलियन था और कैपेक्स USD 135 मिलियन, जिससे USD 5.078 बिलियन FCF उत्पन्न हुआ। H1 SBC USD 1.023 बिलियन था। SBC को उदाहरणात्मक रूप से घटाने पर USD 4.055 बिलियन प्राप्त होता है, जो रिपोर्ट किए गए FCF से लगभग 20% कम है; यह आर्थिक डाइल्यूशन संवेदनशीलता है, कंपनी द्वारा परिभाषित नकदी-प्रवाह माप नहीं। बायबैक और शेयर जारी करने की एक साथ जांच की जानी चाहिए, बजाय इसके कि पुनर्खरीद खर्च को प्रति-शेयर मूल्य सृजन के प्रमाण के रूप में गिना जाए।
जून की USD 5.391 बिलियन की अप्रतिबंधित तरलता, USD 12.723 बिलियन के ऋण वहन मूल्य के मुकाबले है। प्रतिबंधित बीमा परिसंपत्तियों को अधिग्रहणों के वित्तपोषण के लिए सीधे पुनर्नियोजित नहीं किया जा सकता। कम रिपोर्ट किया गया कैपेक्स भार वर्तमान परिचालन मॉडल को आकर्षक बनाता है, लेकिन निवेश और अधिग्रहण भुगतान नकदी-प्रवाह विवरण में अन्यत्र दर्ज होते हैं। वित्तपोषण वाहनों की ओर बदलाव या स्वायत्त अवसंरचना को समर्थन देने से यह प्रोफ़ाइल बदल सकती है, बिना इसके कि यह तुरंत कमजोर मार्केटप्लेस परिचालन मार्जिन के रूप में दिखाई दे।
एक अलग फंडिंग संवेदनशीलता के रूप में, ezCater के लिए USD 2.3 बिलियन TTM FCF का लगभग 22.8% है। यह अनुपात वहनीयता को मापता है, रिटर्न को नहीं। यदि USD 10 बिलियन की एक काल्पनिक फंडिंग आवश्यकता पर 5–7% वार्षिक नकद ब्याज लागत होती, तो यह कर-पूर्व USD 500–700 मिलियन, या वर्तमान TTM FCF आधार का लगभग 5.0–6.9% खर्च कर देती। न तो वित्तपोषण राशि और न ही दर कोई पूर्वानुमान है। अधिग्रहीत परिचालन नकदी प्रवाह इस बोझ की भरपाई कर सकते हैं; इन्हें शामिल करने के लिए एक प्रलेखित समेकित वित्तपोषण और आय सेतु आवश्यक है।
Delivery Hero प्रतिफल, पहले की हिस्सेदारी खरीद और बहुवर्षीय AV प्रतिबद्धताओं को अंधाधुंध जोड़कर एकल आसन्न नकद बिल नहीं माना जाना चाहिए। उनका दायरा, समय-निर्धारण और संभावित ओवरलैप अलग-अलग हैं। फिर भी, उनका सह-अस्तित्व यह दर्शाता है कि प्रबंधन के आवंटन संबंधी निर्णय अब मौजूदा मार्केटप्लेस की वृद्धि जितने ही महत्वपूर्ण हैं।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
संबंधित उद्योग स्थानीय लेनदेन मध्यस्थता और पूर्ति का है। मांग घरेलू वहनीयता, व्यापारी अर्थशास्त्र, कूरियर आपूर्ति और स्थानीय विनियमन से सीमित होती है। डिजिटल मिलान इन संसाधनों को अधिक उत्पादक बना सकता है, लेकिन प्रौद्योगिकी भौतिक डिलीवरी लागत को समाप्त नहीं करती। मूल्य शृंखला में मांग अधिग्रहण, भुगतान, डिस्पैच, पूर्ति और बढ़ते रूप में स्वायत्त प्रौद्योगिकी तथा बेड़ा वित्तपोषण शामिल हैं।
नेटवर्क प्रभाव स्थानीय होते हैं: एक बड़ा वैश्विक उपयोगकर्ता आधार किसी विशेष पड़ोस में त्वरित पिकअप की गारंटी नहीं देता। सबसे मजबूत आर्थिक तंत्र बाज़ार के दोनों पक्षों पर पर्याप्त घनत्व है, जिससे स्थिर लागतों को फैलाते हुए सेवा में सुधार होता है। यही कारण है कि भौगोलिक विस्तार और उत्पाद विविधता का मूल्यांकन देशों की संख्या के बजाय यूनिट अर्थशास्त्र के आधार पर किया जाना चाहिए।
|
क्षेत्र
|
सत्यापित पैमाना / साक्ष्य
|
प्रतिस्पर्धी तंत्र
|
मूल्यांकन निहितार्थ
|
|
मोबिलिटी वितरण
|
Uber Mobility बुकिंग्स USD 28.988 बिलियन; Lyft USD 5.5 बिलियन
|
स्थानीय घनत्व, उपलब्धता और उद्यम मांग
|
व्यापक वितरण AV आपूर्ति के साथ प्रासंगिकता बनाए रख सकता है
|
|
डिलीवरी मार्केटप्लेस
|
Uber Delivery बुकिंग्स USD 27.463 बिलियन; DoorDash GOV USD 33.078 बिलियन
|
चयन, सदस्यता, विज्ञापन और फुलफिलमेंट की विश्वसनीयता
|
पैमाना समकक्ष मार्जिन सिद्ध नहीं करता
|
|
दक्षिण-पूर्व एशिया
|
Grab ऑन-डिमांड GMV USD 6.5 बिलियन
|
क्षेत्रीय इकोसिस्टम और स्थानीय निष्पादन
|
अधिगृहीत उपस्थिति को निर्विवाद वृद्धि नहीं माना जा सकता
|
|
स्वायत्त आपूर्ति
|
लंदन में पर्यवेक्षित Wayve लॉन्च; दुबई में चालक-रहित Apollo Go
|
प्रौद्योगिकी मालिक और वितरक अर्थशास्त्र पर बातचीत करते हैं
|
भागीदारों की संख्या टिकाऊ टेक रेट्स स्थापित नहीं कर सकती
|
|
कार्यस्थल भोजन
|
ezCater की TTM बुकिंग्स USD 2.5 बिलियन से अधिक
|
उद्यम खरीद, आवर्ती भोजन, सेवा विश्वसनीयता
|
अधिग्रहण से प्राप्त प्रतिफल को वित्तपोषण और एकीकरण लागतों से अधिक होना चाहिए
|
इन आंकड़ों से कोई एकीकृत वैश्विक बाजार-हिस्सेदारी प्रतिशत नहीं निकाला जाता। कुल Uber बुकिंग में Mobility, Delivery और Freight शामिल हैं; प्रतिस्पर्धियों की परिभाषाएं और भौगोलिक पहुंच अलग-अलग हैं। तालिका प्रत्यक्ष रूप से तुलना योग्य हिस्सेदारी रैंकिंग नहीं, बल्कि देखे जा सकने वाले पैमाने और तंत्र स्थापित करती है।
लक्षित कंपनी के मुकाबले तीन प्रतिस्पर्धी
|
कंपनी / दायरा, Q2 2026
|
राजस्व, USD मिलियन
|
लेनदेन मूल्य, USD बिलियन
|
मूल्य वृद्धि, रिपोर्ट की गई वार्षिक तुलना
|
लाभ मापदंड / तुलनीयता
|
|
Uber, समेकित
|
14,191
|
58.022
|
24%
|
समायोजित EBITDA USD 2,819 मिलियन; बुकिंग का 4.86%, गणना किया गया
|
|
Lyft, समेकित
|
लगभग 1,800
|
लगभग 5.5
|
23%
|
समायोजित EBITDA USD 177.2 मिलियन; बुकिंग का 3.2%
|
|
DoorDash, समेकित
|
4,454
|
33.078
|
36%
|
समायोजित EBITDA USD 914 मिलियन; GOV का 2.76%, गणना किया गया
|
|
Grab, समूह / ऑन-डिमांड
|
997
|
लगभग 6.5
|
21%
|
समूह समायोजित EBITDA USD 168 मिलियन; समूह परिणामों में बैंकिंग शामिल है
|
सभी अवधियाँ Q2 2026 की हैं, लेकिन तुलनीयता अनुमानित ही बनी रहती है। Lyft राइड्स, DoorDash ऑर्डर और Uber ट्रिप्स अलग-अलग हैं। Grab का ऑन-डिमांड GMV उसके समूह राजस्व और समूह आय के दायरे के कुछ हिस्सों को शामिल नहीं करता। समायोजित EBITDA भी कंपनी-विशिष्ट मदों को बाहर रखता है, जिससे मार्जिन की तुलना बेहतर सामान्यीकृत रिटर्न के प्रमाण के बजाय वर्णनात्मक बन जाती है। DoorDash की वृद्धि में विस्तारित अधिग्रहित उपस्थिति शामिल है, इसलिए इसकी 36% की प्रमुख वृद्धि स्वतः जैविक बाजार हिस्सेदारी हासिल करने का माप नहीं है।
मूल परिदृश्य में Uber मार्केटप्लेस समेकन और उत्पाद विस्तार का शुद्ध लाभार्थी है, लेकिन वह हर बाजार में नहीं जीत रहा है। डोरडैश डिलीवरी पैमाने और मुद्रीकरण के अवसर में विजेता है; इसका लेनदेन मूल्य दर्शाता है कि उबर स्थानीय वाणिज्य को एक निर्विवाद विस्तार के रूप में नहीं देख सकता। ग्रैब क्षेत्रीय सहभागिता और लाभप्रदता में प्रगति का विजेता है, जो दिखाता है कि स्थानीय स्थापित कंपनियां क्यों मजबूत बनी रहती हैं। लिफ्ट में सुधार हो रहा है और वह व्यवहार्य बनी हुई है, लेकिन उबर की तुलना में वह वैश्विक व्यापकता और विभिन्न उत्पादों के बीच लाभ उठाने की क्षमता में पीछे रह जाती है। यह एक रणनीतिक नुकसान है, वित्तीय संकट की भविष्यवाणी नहीं।
एवी का परिणाम विशेष रूप से सौदेबाजी की शक्ति पर निर्भर है। विशिष्ट सेवा और अपना उपभोक्ता वितरण रखने वाला कोई प्रौद्योगिकी आपूर्तिकर्ता अर्थशास्त्र में बड़ा हिस्सा मांग सकता है। उबर मांग का एकत्रीकरण और डिस्पैच लाता है; आपूर्तिकर्ता दुर्लभ स्वायत्त क्षमता और वाहन लाता है। दोनों मूल्य जोड़ सकते हैं। निवेश का प्रश्न यह है कि क्या उन परिसंपत्तियों के मालिकों और वित्तपोषकों को भुगतान करने के बाद उबर आकर्षक लाभ बनाए रखता है।
लंदन वेव सेवा एक प्रशिक्षित ड्राइवर के साथ लॉन्च की गई। दुबई का अपोलो गो लॉन्च चयनित क्षेत्रों में पूरी तरह ड्राइवर-रहित है। ये व्यावसायीकरण के अलग-अलग चरण हैं; पर्यवेक्षित लॉन्चों को इस बात के प्रमाण के रूप में नहीं गिना जाना चाहिए कि ड्राइवर लागतें पहले ही समाप्त हो चुकी हैं। हमारा आधारभूत परिदृश्य मौजूदा मोबिलिटी नकद आय को बरकरार रखता है और अतिरिक्त एवी मूल्य सीमित रखता है, जब तक कि अनुबंधित प्रतिफल, उपयोग दर और देयता आवंटन स्पष्ट नहीं हो जाते।
ezCater के लिए संभावित लाभ एंटरप्राइज़ वर्कफ़्लो एकीकरण और विश्वसनीय समूह पूर्ति है। संभावित नुकसान उस स्वतंत्र मध्यस्थ को है जिसे बार-बार मांग खरीदनी पड़ती है, जबकि एक व्यापक प्लेटफ़ॉर्म मौजूदा संबंधों को क्रॉस-सेल करता है। यह हमारा रणनीतिक निष्कर्ष है, न कि सत्यापित बाजार-हिस्सेदारी परिणाम। अधिग्रहित उत्पाद को एकीकृत करते समय Uber को अभी भी सेवा गुणवत्ता और मर्चेंट अर्थशास्त्र बनाए रखना होगा।
5. प्रमुख जोखिम
-
एवी की सौदेबाजी शक्ति मोबिलिटी अर्थशास्त्र को कमजोर करती है। ट्रिगर: स्वायत्त साझेदार बड़े राजस्व हिस्से की मांग करते हैं या अपने स्वयं के वितरण को प्राथमिकता देते हैं। संचरण: प्रति बुकिंग कम रखे गए लाभ और अतिरिक्त गारंटियां FCF को घटाती हैं, जिससे Trips बढ़ने पर भी इक्विटी मल्टीपल कम होता है।
-
अधिग्रहण से प्राप्त रिटर्न पूंजी लागत से पीछे रह जाते हैं। ट्रिगर: एकीकरण लागत, कमजोर प्रतिधारण या देरी खरीदी गई आय को वित्तपोषण और अमोर्टाइजेशन के बोझ को कवर करने से रोकते हैं। संचरण: समेकित राजस्व बढ़ता है, जबकि प्रति-शेयर आर्थिक रिटर्न कमजोर होते हैं; कर्ज घटाना पुनर्खरीद के साथ प्रतिस्पर्धा करता है।
-
रिपोर्ट किया गया FCF टिकाऊ मालिकाना आय को बढ़ा-चढ़ाकर दर्शाता है। ट्रिगर: SBC से होने वाला डाइल्यूशन जारी रहता है या बीमा और कार्यशील पूंजी के नकद लाभ उलट जाते हैं। संचरण: शेयर संख्या बनाए रखने और दायित्वों का निपटान करने के बाद उपलब्ध नकद, घोषित FCF से नीचे गिरता है, जिससे स्पष्ट 7.22% यील्ड कम आकर्षक हो जाती है।
-
उपभोक्ता वहनीयता के दबाव पर प्रतिक्रिया देते हैं। ट्रिगर: प्रचार खर्च के बावजूद बुकिंग वृद्धि मार्गदर्शन की निचली सीमा से नीचे गिरती है। संचरण: कम आवृत्ति घनत्व को कमजोर करती है और समर्थन व प्रौद्योगिकी लागतों को कम लेनदेन में फैलाती है, जिससे लाभ रूपांतरण पर दबाव पड़ता है।
-
श्रम, बीमा या नियामकीय लागतें बढ़ती हैं। ट्रिगर: ठेकेदारों के व्यवहार, रिज़र्व आवश्यकताओं या देयता दायित्वों में बाध्यकारी परिवर्तन। संचरण: प्रत्यक्ष लागतें बढ़ती हैं, साझेदार आपूर्ति अधिक महंगी हो जाती है, और मूल्य वृद्धि मांग को कमजोर कर सकती है। भौगोलिक विविधीकरण किसी केंद्रित स्थानीय झटके को नहीं रोकता।
-
डिलीवरी प्रतिस्पर्धा नए सिरे से सब्सिडी देने के लिए मजबूर करती है। ट्रिगर: व्यापारी या उपभोक्ता प्रोत्साहन वृद्धिशील सकल लाभ से अधिक बढ़ जाते हैं। संचरण: अर्जित चयन और किराना उत्पादों की व्यापकता पर्याप्त योगदान उत्पन्न करने में विफल रहती है; प्रमुख बुकिंग आंकड़ों से पहले आय की गुणवत्ता बिगड़ती है।
-
लेनदेन समय-निर्धारण पूंजी आवश्यकताओं को बदलता है। ट्रिगर: नियामकीय उपाय, संशोधित प्रस्ताव समय-सारिणी या फंडिंग-बाज़ार में गिरावट किसी अधिग्रहण की शर्तों को बदल देती है। संचरण: नकदी का समय, ब्याज लागत और अपेक्षित तालमेल बदलते हैं, जिससे स्वतंत्र मूल्यांकन की धारणाएँ अमान्य हो जाती हैं। 5 नवंबर स्वीकृति की समय-सीमा है, पुष्टि की गई नकद निपटान तिथि नहीं।
मुख्य मूल्यांकन विफलता प्रति लेनदेन सुरक्षित रखी गई नकदी को संरचनात्मक क्षति होगी। केवल शेयर मूल्य में गिरावट थीसिस को अमान्य नहीं करती, जबकि केवल किसी अधिग्रहण की घोषणा सुर्खियों में आने से यह मजबूत नहीं होती। साक्ष्य को परिचालन प्रगति को प्रति शेयर आर्थिक नकदी सृजन से जोड़ना चाहिए।
6. निगरानी चेकलिस्ट
जब तक इन्हें प्रबंधन मार्गदर्शन के रूप में चिह्नित न किया जाए, ये सीमाएँ विश्लेषक-निर्धारित निगरानी नियम हैं; ये पूर्वानुमान नहीं हैं।
-
4 नवंबर के Q3 परिणाम: USD 58.25 बिलियन या उससे अधिक की बुकिंग्स प्रबंधन की वर्तमान निचली सीमा को पूरा करेंगी; इससे कम होने पर मांग का आकलन कमजोर होगा। परिणाम की तुलना समान दायरे और मुद्रा आधार पर करें।
-
गैर-GAAP EPS: प्रबंधन की USD 0.84–0.88 की सीमा आय रूपांतरण का परीक्षण प्रदान करती है। निरंतर बुकिंग वृद्धि के साथ USD 0.84 से नीचे रहने पर ध्यान लागत दबाव की ओर जाएगा; मुख्य शीर्षक में अपेक्षा से बेहतर प्रदर्शन की तुलना में मिलान अधिक महत्वपूर्ण है।
-
त्रैमासिक FCF रूपांतरण: FCF/बुकिंग्स का 4% से ऊपर बने रहना नकदी संबंधी धारणा का समर्थन करेगा; दो तिमाहियों तक 3% से नीचे रहने पर कार्यशील पूंजी, बीमा और पूंजीगत व्यय की समीक्षा आवश्यक होगी। मौसमी प्रभावों की जांच किए बिना एक अनुकूल तिमाही का वार्षिकीकरण न करें।
-
पूंजी आवंटन और वित्तपोषण: अधिग्रहण भुगतानों, अतिरिक्त ऋण, ब्याज व्यय और वाहन प्रतिबद्धताओं के अलग-अलग प्रकटीकरण की आवश्यकता है। Delivery Hero लेनदेन के लिए प्रबंधन की घोषित 2x से कम सकल लीवरेज की मंशा से ऋण का उल्लेखनीय रूप से अधिक होना वित्तपोषण के मामले को कमजोर करेगा, जो अंततः परिभाषित किए जाने वाले हर के अधीन है।
-
5 नवंबर Delivery Hero स्वीकृति की समय-सीमा: टेंडर की स्थिति और नियामकीय प्रगति की निगरानी करें; घोषित निपटान अपेक्षा 2027 की दूसरी छमाही है। समय-सीमा बीतने का अर्थ यह नहीं है कि व्यवसाय समेकित हो गया है या प्रतिफल का भुगतान कर दिया गया है।
-
ezCater एकीकरण और रिटर्न: प्रकट किए गए राजस्व, परिचालन आय और एकीकरण लागतों पर ध्यान दें। इनके उपलब्ध होने तक, आधार परिदृश्य में कोई संख्यात्मक सिनर्जी शामिल न करें। आवर्ती सेवा लागतों के बाद मार्जिन वृद्धि का प्रमाण तर्क को मजबूत करेगा।
-
AV व्यावसायीकरण: तैनाती के मील के पत्थरों के साथ उपयोग, बरकरार लाभ और वित्तपोषण गारंटियों को ट्रैक करें। वर्षांत तक अधिकतम 15 शहरों की आकांक्षा रोलआउट को मापने में मदद करती है, लेकिन कमजोर होती यूनिट अर्थव्यवस्था के साथ शहरों की अधिक संख्या उच्च मूल्यांकन का समर्थन नहीं करेगी।
-
प्रति-शेयर अर्थशास्त्र: शेयर-संख्या में कमी और नकदी वृद्धि का संयुक्त रूप से आकलन आवश्यक करें। प्रतिपूरक नकदी वृद्धि के बिना सालाना 2% से अधिक का कमजोर पड़ाव मूल्य निष्कर्ष को कमजोर करेगा, भले ही कुल समूह आय बढ़े।
महत्वपूर्ण डेटा सीमाएँ: ezCater के विस्तृत वित्तीय विवरण और लेनदेन प्रतिफल मॉडल का खुलासा विज्ञप्ति में नहीं किया गया था। AV साझेदार अनुबंध और इकाई अर्थशास्त्र उद्धृत स्रोतों में उपलब्ध नहीं हैं। स्टॉक मूल्यांकन 7 अक्टूबर के द्वितीयक बाज़ार डेटा का उपयोग करता है; कवरेज सत्यापित करने के लिए LBank ट्रेडिंग पृष्ठ का उपयोग किया गया है, और उसका कैश्ड टोकन कोट सत्यापित लाइव इक्विटी मूल्य नहीं है। किसी विश्लेषक सर्वसम्मति, औपचारिक रेटिंग या व्यक्तिगत ट्रेडिंग निर्देश का उपयोग नहीं किया गया है।
7. स्रोत
-
-
Uber ने 2026 की दूसरी तिमाही के परिणामों की घोषणा की (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — 5 अगस्त, 2026; तिमाही 30 जून को समाप्त हुई; GAAP और गैर-GAAP को अलग-अलग दर्शाया गया है।
-
उबर फॉर्म 10-Q — 30 जून, 2026 (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — SEC की प्राथमिक फाइलिंग; H1 नकदी प्रवाह, बैलेंस शीट और लेखांकन जांच।
-
Q2 2026 के लिए तैयार टिप्पणियां (https://investor.uber.com/files/doc_earnings/2026/q2/transcript/Uber-Q2-26-Prepared-Remarks.pdf) — 5 अगस्त, 2026; प्रबंधन का दृष्टिकोण और पूंजी संबंधी इरादे, गारंटी नहीं।
-
-
-
-
-
-
-
-
-
-
-
Uber Technologies स्टॉक मूल्य और अवलोकन (https://stockanalysis.com/stocks/uber/) — द्वितीयक बाजार डेटा; 7 अक्टूबर का समापन; बाजार पूंजीकरण USD 139.81 बिलियन; किसी सर्वसम्मति का उपयोग नहीं किया गया।
-
-
UBERON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/uberon_usdt) — 8 अक्टूबर, 2026 को खोला गया; चार्ट, जोड़ी और खरीद/बिक्री नियंत्रण दिखाई दे रहे हैं; कैश्ड कोट को स्टॉक मूल्यांकन से बाहर रखा गया।
-
-
-
-