लेखक: LBank रिसर्च विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी के आधार पर संकलित और विश्लेषित की गई है तथा इसका उद्देश्य केवल सूचना साझा करना और शोध चर्चा है। यह निवेश सलाह, प्रतिभूति संबंधी अनुशंसा, ट्रेडिंग निर्देश या रिटर्न की कोई गारंटी नहीं है। यहां चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और सर्वसम्मत अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को डेटा का स्वतंत्र रूप से सत्यापन करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
समग्र आकलन: गोल्डमैन सैक्स एक उच्च-गुणवत्ता वाली पूंजी-बाज़ार फ्रैंचाइज़ है, लेकिन 15 अक्टूबर के NYSE बंद भाव पर USD 891.28 में यह शेयर उचित से पूर्ण मूल्यांकन पर दिखता है। हमारा जोखिम/प्रतिफल आकलन सतर्क रूप से नकारात्मक है, क्योंकि 2.39x सामान्य बुक वैल्यू के लिए वर्ष-से-तारीख तक के असाधारण रूप से मजबूत स्तर के निकट निरंतर रिटर्न की आवश्यकता है। निर्णायक कारक यह है कि इक्विटी वित्तपोषण के विस्तार के साथ अतिरिक्त बैलेंस-शीट क्षमता पर कितना रिटर्न अर्जित होता है।
-
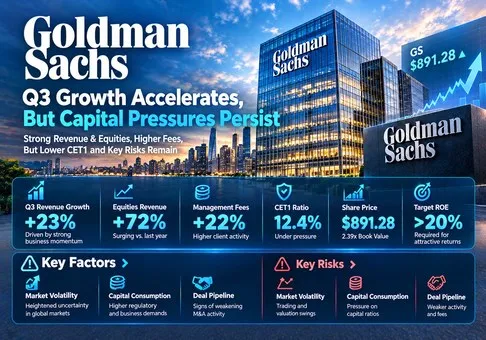
वृद्धि मजबूत है, लेकिन इसमें स्पष्ट संकेंद्रण है। तिमाही राजस्व 23% बढ़ा, जबकि इक्विटीज़ ने वर्ष-दर-वर्ष राजस्व वृद्धि के USD 3.495 बिलियन में से USD 2.705 बिलियन, अर्थात लगभग 77%, उत्पन्न किया। यह संकेंद्रण ग्राहक वित्तपोषण और डेरिवेटिव गतिविधि को आय की मुख्य संवेदनशीलता बनाता है।
-
फीस आधार में सुधार हो रहा है। प्रबंधन और अन्य शुल्क 22% बढ़कर USD 3.587 बिलियन हो गए। निवेश संबंधी निहितार्थ आवर्ती आय के लिए बेहतर समर्थन है, हालांकि प्रोत्साहन शुल्कों का मूल्यांकन चक्रीय आधार पर ही किया जाना चाहिए।
-
पूंजी परिनियोजन मुख्य आय की मजबूती को संतुलित करता है। मानकीकृत CET1 12.9% से घटकर 12.4% हो गया। राजस्व वृद्धि तभी प्रीमियम की हकदार है जब जोखिम-समायोजित लाभप्रदता उसे उत्पन्न करने के लिए आवश्यक पूंजी की भरपाई करे।
-
कम दिखने वाला आय गुणक भी कठोर अर्थशास्त्र के साथ सह-अस्तित्व में हो सकता है। Q3 EPS का चार गुना USD 68.04 के बराबर है, जो 13.10x आय का संकेत देता है। यह रन-रेट गणना है, अग्रिम पूर्वानुमान नहीं। वही मूल्य मूर्त बुक वैल्यू का 2.61x है, जिससे प्रतिफलों के सामान्य होने की गुंजाइश कम रह जाती है।
-
हमारा मूल्यांकन ढांचा धैर्य का समर्थन करता है। 11% इक्विटी लागत और 4% शाश्वत बुक वृद्धि मानते हुए, 18%, 20% और 22% का सतत ROE क्रमशः USD 745.28, USD 851.75 और USD 958.22 के सांकेतिक मूल्य उत्पन्न करता है। ये संवेदनशीलताएं हैं, मूल्य लक्ष्य या प्रबंधन मार्गदर्शन नहीं। 18–20% ROE पर आधार सीमा संदर्भ मूल्य से नीचे है।
मॉडल P/B = (ROE − g) / (इक्विटी की लागत − g) का उपयोग करता है, जिसे USD 372.64 के सामान्य बुक वैल्यू पर लागू किया गया है। इसके विपरीत, 891.28 / 372.64 = 2.3918x उन मान्यताओं के तहत 20.74% के टिकाऊ ROE को दर्शाता है। यह अवशिष्ट-आय ढांचा स्थिर रिटर्न, क्लीन-सर्प्लस बुक विकास और एक सुसंगत भुगतान नीति मानता है। ब्याज दरों, क्रेडिट जोखिम या प्रतिधारित वृद्धि में बदलाव परिणाम को महत्वपूर्ण रूप से बदल सकते हैं। यह किसी सटीक उचित मूल्य को स्थापित नहीं करता है।
GS को चुनने का कारण 13 अक्टूबर की Q3 रिलीज़ और 15 अक्टूबर की GSB लिस्टिंग है। खुला क्वालिफाइंग पूल GSB/USDT स्पॉट, TSMON/USDT स्पॉट और NVDAUSDT फ्यूचर्स से बना था। 90-दिवसीय दोहराव नियम के कारण TSM और NVDA को बाहर रखा गया; GS की कोई पूर्व प्रविष्टि नहीं है। GSB कंपनी से जुड़ा एक टोकनयुक्त प्रमाणपत्र है। इसका ट्रेडिंग-वेन्यू मूल्य और टोकनधारक अधिकार NYSE के सामान्य शेयर मूल्यांकन से अलग हैं; यह रिपोर्ट विशेष रूप से इक्विटी क्लोज़ का उपयोग करती है।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और प्रमुख परिचालन मेट्रिक्स
द गोल्डमैन सैक्स ग्रुप, इंक. निगमों, संस्थानों, सरकारों और संपन्न ग्राहकों को सेवाएं प्रदान करता है। इसका सबसे मजबूत आर्थिक संबंध सलाह, निष्पादन और वित्तपोषण के बीच है: एक सलाहकारी अधिदेश अंडरराइटिंग व्यवसाय उत्पन्न कर सकता है, संस्थागत निष्पादन प्राइम वित्तपोषण तक ले जा सकता है, और संस्थापक की तरलता घटना धन-प्रबंधन परिसंपत्तियां पैदा कर सकती है। यह परस्पर जुड़ा मॉडल ग्राहक संबंधों को गहरा कर सकता है, लेकिन कई राजस्व धाराएं फिर भी उसी पूंजी-बाजार चक्र के प्रति प्रतिक्रिया करती हैं।
ग्लोबल बैंकिंग एंड मार्केट्स लेनदेन शुल्क और स्प्रेड के साथ-साथ वित्तपोषण आय अर्जित करता है। सलाहकारी शुल्क पूर्ण हुए लेनदेन पर निर्भर करते हैं; अंडरराइटिंग इस बात पर निर्भर करती है कि जारीकर्ता पूंजी बाजारों तक पहुंचते हैं या नहीं। मध्यस्थता ग्राहक गतिविधि, मूल्य निर्धारण और निष्पादन पर निर्भर करती है, जबकि वित्तपोषण एक सतत आय संबंध जोड़ता है जो तरलता और नियामकीय पूंजी का उपयोग करता है। एसेट एंड वेल्थ मैनेजमेंट पर्यवेक्षित परिसंपत्तियों पर प्रबंधन शुल्क और प्रदर्शन-संबंधी शुल्क वसूलता है, जबकि ऋण और निवेश क्रेडिट तथा बाजार जोखिम बढ़ाते हैं। प्लेटफॉर्म सॉल्यूशंस मुख्यतः उपभोक्ता-संबंधित गतिविधियों से बाहर निकलने के अर्थशास्त्र के माध्यम से प्रासंगिक बना रहता है।
|
व्यवसाय
|
Q3 2026 शुद्ध राजस्व / हिस्सा
|
आर्थिक इंजन
|
गुणवत्ता आकलन
|
|
ग्लोबल बैंकिंग एंड मार्केट्स
|
USD 13.458bn / 72.0%
|
सलाहकारी और अंडरराइटिंग शुल्क; बाजार मध्यस्थता और वित्तपोषण
|
मजबूत फ्रैंचाइज़; गतिविधि और बैलेंस-शीट उपयोग के प्रति संवेदनशील
|
|
एसेट एंड वेल्थ मैनेजमेंट
|
USD 5.051bn / 27.0%
|
प्रबंधन शुल्क, प्रदर्शन शुल्क, ऋण और निवेश
|
अधिक आवर्ती शुल्क; प्रोत्साहन शुल्क परिवर्तनशील बने रहते हैं
|
|
प्लेटफ़ॉर्म समाधान
|
USD 0.170 अरब / 0.9%
|
शेष उपभोक्ता-संबंधित गतिविधियाँ और निकास जोखिम
|
राजस्व में छोटा योगदान; निष्पादन में निरंतर बाधा
|
व्यावसायिक हिस्सेदारी रिपोर्ट किए गए समेकित शुद्ध राजस्व के आधार पर गणना की जाती है; राउंडिंग के कारण कुल योग ठीक 100% नहीं होता। खंडीय लाभप्रदता समूह की लाभप्रदता के साथ विनिमेय नहीं है, क्योंकि पूंजी आवंटन और वित्तपोषण अलग-अलग होते हैं। बड़ा प्रश्न यह है कि क्या शुल्क वृद्धि, अधिग्रहण प्रीमियम या अत्यधिक खर्च के माध्यम से प्रतिफल से समझौता किए बिना, बाजार आय पर निर्भरता कम कर सकती है।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
इक्विटीज मध्यस्थता में गिरावट के बावजूद इक्विटीज फाइनेंसिंग में तिमाही-दर-तिमाही वृद्धि हुई। यह केवल ट्रेडिंग गतिविधि में उछाल पर आधारित व्याख्या की तुलना में राजस्व की अधिक टिकाऊ व्याख्या का समर्थन करता है। फिर भी, फाइनेंसिंग राजस्व ग्राहक लीवरेज, स्प्रेड, कोलेटरल की गुणवत्ता और फंडिंग लागत पर निर्भर करता है। प्रासंगिक प्रश्न यह है कि तनाव की स्थिति में पूंजी की प्रति इकाई राजस्व कितना है, न कि यह कि फाइनेंसिंग राजस्व को आवर्ती के रूप में वर्गीकृत किया गया है या नहीं।
एसेट मैनेजमेंट वृद्धि का एक अलग मार्ग प्रदान करता है: नए मैंडेट्स कम प्रत्यक्ष बैलेंस-शीट उपयोग के साथ शुल्क आधार का विस्तार करते हैं। दीर्घकालिक प्रवाहों का आकलन बाजार मूल्यवृद्धि और लिक्विडिटी-प्रोडक्ट प्रवाहों से अलग किया जाना चाहिए। प्रोत्साहन शुल्क, निवेश मूल्यांकन और प्राइवेट-बैंक लेंडिंग का अर्थ है कि पूरे AWM सेगमेंट का मूल्यांकन एक समान प्रबंधन-शुल्क वार्षिकी के रूप में नहीं किया जाना चाहिए।
|
परिचालन संकेतक
|
Q3 2026
|
परिवर्तन / व्याख्या
|
|
इक्विटीज राजस्व
|
USD 6.441bn
|
+72% वर्ष-दर-वर्ष; -13% तिमाही-दर-तिमाही
|
|
इक्विटीज फाइनेंसिंग
|
USD 3.365bn
|
+96% वर्ष-दर-वर्ष; +3% तिमाही-दर-तिमाही
|
|
इन्वेस्टमेंट बैंकिंग शुल्क
|
USD 3.224bn
|
+21% वर्ष-दर-वर्ष; बैकलॉग में तिमाही-दर-तिमाही गिरावट
|
|
प्रबंधन और अन्य शुल्क
|
USD 3.587 अरब
|
+22% वर्ष-दर-वर्ष; +7% तिमाही-दर-तिमाही
|
|
पर्यवेक्षणाधीन परिसंपत्तियां
|
USD 4.097 ट्रिलियन
|
USD 97 अरब की तिमाही दीर्घकालिक शुद्ध अंतर्वाह
|
|
तिमाही दक्षता अनुपात
|
60.5%
|
व्यय / शुद्ध राजस्व; वर्ष-आरंभ से अब तक 59.4%
|
|
साधारण शेयरधारकों को लौटाई गई पूंजी
|
USD 4.49 अरब
|
USD 3.00 अरब की पुनर्खरीद तथा USD 1.49 अरब के लाभांश
|
निवेश बैंकिंग प्रक्षेपण की जांच के लिए एक उपयोगी आधार प्रदान करती है। वर्तमान में पूर्ण हुए लेनदेन राजस्व बढ़ा सकते हैं, जबकि बैकलॉग घट सकता है, इसलिए मजबूत मान्य शुल्क स्वतः भविष्य के शुल्कों में तेजी का पूर्वानुमान नहीं देते। इसी प्रकार, पर्यवेक्षणाधीन परिसंपत्तियों में वृद्धि प्रबंधन शुल्कों को केवल उतनी ही सीमा तक सहारा देती है, जितनी परिसंपत्तियां शुल्क-आधारित हों और वास्तविक शुल्क दर मजबूत बनी रहे। हमारी मूल व्याख्या यह है कि फ्रैंचाइज़ की आय क्षमता में सुधार हुआ है, लेकिन इसके साथ अभी भी महत्वपूर्ण चक्रीयता जुड़ी हुई है।
3. मूलभूत गुणवत्ता
वृद्धि की गुणवत्ता अच्छी है, जिसमें पिछले वर्ष की तिमाही की तुलना में सार्थक परिचालन लीवरेज है, लेकिन क्रमिक लाभप्रदता कमजोर है। राजस्व-संवेदनशील खर्च बढ़ने के बाद भी कर-पूर्व मार्जिन पिछले वर्ष के स्तर से काफी ऊपर बना हुआ है। लागत संरचना में लचीला पारिश्रमिक और लेनदेन खर्च, तथा कम लचीले प्रौद्योगिकी, अधिभोग और सहायता कार्य शामिल हैं। इसलिए अनुकूल राजस्व मिश्रण किसी भी दिशा में आय में बड़े बदलाव उत्पन्न कर सकता है।
|
वित्तीय मीट्रिक
|
Q3 2025
|
Q2 2026
|
Q3 2026
|
|
शुद्ध राजस्व, USD bn
|
15.184
|
20.338
|
18.679
|
|
कर-पूर्व आय, USD bn
|
5.392
|
8.563
|
7.003
|
|
कर-पूर्व मार्जिन, गणना किया गया
|
35.5%
|
42.1%
|
37.5%
|
|
शुद्ध आय, USD bn
|
4.098
|
6.628
|
5.294
|
|
पतला EPS, USD
|
12.25
|
20.98
|
17.01
|
|
वार्षिकीकृत ROE
|
14.2%
|
23.5%
|
18.7%
|
|
नकद और समकक्ष, USD bn
|
यहां उपयोग नहीं किया गया
|
187
|
177
|
|
असुरक्षित उधारियां, USD bn
|
यहां उपयोग नहीं किया गया
|
438
|
444
|
|
मानकीकृत CET1
|
यहां उपयोग नहीं किया गया
|
12.9%
|
12.4%
|
|
परिचालन नकदी प्रवाह / कैपेक्स
|
H1 2025: USD -31.558bn / USD 0.975bn
|
H1 2026: USD -25.763bn / USD 1.067bn
|
Q3 आय सामग्री में नहीं है
|
|
FCF का व्यवहार
|
बैंक मूल्यांकन का मानदंड नहीं
|
बैंक मूल्यांकन का मानदंड नहीं
|
इसके बजाय पूंजी और तरलता का आकलन करें
|
त्रैमासिक P&L आंकड़े US GAAP के अनुसार हैं। कर-पूर्व मार्जिन, कर-पूर्व आय को शुद्ध राजस्व से विभाजित करने पर प्राप्त होता है। ROTE और मूर्त बुक वैल्यू कंपनी द्वारा परिभाषित गैर-GAAP मापदंड हैं। असुरक्षित उधारियों में अल्पकालिक और दीर्घकालिक शेष राशियां शामिल हैं। नकदी-प्रवाह पंक्तियों में त्रैमासिक P&L स्तंभों के विपरीत, स्पष्ट रूप से पहली छमाही की अवधियों का उपयोग किया गया है; Q3 नकदी प्रवाह का अनुमान नकदी में हुए बदलावों से नहीं लगाया गया है। आय सामग्री में Q3 बैलेंस-शीट और पूंजी संबंधी खुलासे प्रारंभिक अनुमान हैं।
बैंक के नकदी रूपांतरण का आकलन औद्योगिक-कंपनी के FCF मल्टीपल से नहीं किया जा सकता। ऋण, ट्रेडिंग के लिए रखी गई इन्वेंटरी, संपार्श्विक लेनदेन और जमा राशि राजस्व उत्पन्न करने का हिस्सा हैं। पहली छमाही में, परिचालन नकदी प्रवाह से कैपेक्स का यांत्रिक घटाव USD -26.830 बिलियन देता है, जबकि एक वर्ष पहले यह USD -32.533 बिलियन था। यह अंकगणित साधारण शेयरधारकों को वितरित की जा सकने वाली नकदी को नहीं मापता। नकारात्मक संख्या ग्राहक व्यवसाय के विस्तार को दर्शा सकती है, जबकि सकारात्मक परिचालन नकदी प्रवाह गिरावट के दौरान ऋण-भार कम करने को दर्शा सकता है। उपयुक्त परीक्षण तरलता, पूंजी सृजन और टिकाऊ वितरण हैं।
तरलता पर्याप्त प्रतीत होती है, लेकिन पूंजी की प्रवृत्ति पर बारीकी से ध्यान देने की आवश्यकता है। मानकीकृत RWA USD 791 बिलियन से बढ़कर USD 817 बिलियन हो गया, जबकि CET1 पूंजी USD 101.7 बिलियन से घटकर USD 101.4 बिलियन रह गई। यही कारण है कि मजबूत लेखांकन आय बढ़ते पूंजी अनुपात में परिवर्तित नहीं हुई। उदाहरण के लिए, अतिरिक्त USD 40 बिलियन के RWA के लिए केवल 12.4% अनुपात बनाए रखने हेतु USD 4.96 बिलियन पूंजी की आवश्यकता होगी। यह एक परिदृश्य है, पूर्वानुमान या नियामकीय न्यूनतम नहीं। यह वर्तमान तिमाही सामान्य आय के करीब है, जो दर्शाता है कि वृद्धि कितनी तेजी से वितरण क्षमता को अवशोषित कर सकती है।
एक पुनरुत्पाद्य आय-श्रृंखला परिचालन परिदृश्य को मूल्यांकन से जोड़ती है। मान लें कि इक्विटीज़ राजस्व USD 6.441 बिलियन से 10% गिरता है, अर्थात USD 644.1 मिलियन की कमी। मान लें कि खोए हुए राजस्व का 55% कम परिवर्तनीय व्यय से समायोजित हो जाता है, जिससे कर-पूर्व योगदान पर 45% का प्रभाव शेष रहता है। 24.4% की अनुमानित कर दर और 301.1 मिलियन पतलीकृत शेयरों पर, तिमाही EPS लगभग USD 0.73 घटता है: 644.1 × 45% × (1 − 24.4%) / 301.1। चार तिमाहियों तक यह स्थिति बने रहने पर वार्षिक आय लगभग USD 2.91 कम हो जाएगी; स्थिर उदाहरणात्मक 13x गुणक के आधार पर प्रति शेयर इक्विटी मूल्य लगभग USD 37.84 कम होगा। ये विश्लेषक संवेदनशीलताएं हैं, न कि प्रकट किए गए खंड मार्जिन या पूर्वानुमान। पूंजी विमोचन, अन्य व्यवसायों में बदलाव और बदलता बाजार गुणक परिणाम को संतुलित या बढ़ा सकते हैं।
पूंजी आवंटन मिश्रित है। पुनर्खरीद शेयरों की संख्या घटाती है और EPS बढ़ा सकती है, लेकिन बुक वैल्यू से ऊपर खरीदारी करने पर शेष प्रत्येक शेयर की बुक वैल्यू घट सकती है, भले ही आय में वृद्धि सकारात्मक हो। Q3 की पुनर्खरीद का औसत USD 1,048.73 रहा, जो यहां प्रयुक्त संदर्भ स्टॉक क्लोज से अधिक था। यह तुलना निष्पादन के समय का वर्णन करती है; यह अपने आप में साबित नहीं करती कि खरीद के समय शेयरों का मूल्यांकन गलत था। निवेश की कसौटी यह है कि क्या अपेक्षित प्रतिफल पूंजी के वैकल्पिक उपयोगों से अधिक था।
मुख्य सामान्यीकरण मुद्दा प्रतिफल की स्थिरता है। नौ-महीने के ROE में कर्मचारी शेयर-आधारित पुरस्कारों के कर निपटानों से लाभ शामिल हैं, जबकि Q3 में अतिरिक्त धर्मार्थ व्यय शामिल है। प्रतिकूल मद को समायोजित किए बिना अनुकूल मद को हटाना, या इसका उलटा करना, तर्क को पक्षपाती बना देगा। इसलिए हमारा ढांचा समायोजित तिमाही EPS संख्या को एक निश्चित पूर्वानुमान के रूप में प्रस्तुत करने के बजाय स्थायी ROE की सीमाएं निर्धारित करता है। सबसे महत्वपूर्ण एकल चर बाजार फ्रैंचाइज़ में वृद्धिशील पूंजी लाभप्रदता बना हुआ है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
प्रासंगिक प्रतिस्पर्धी बाजार में वैश्विक निवेश बैंकिंग, संस्थागत ट्रेडिंग और वित्तपोषण, परिसंपत्ति प्रबंधन तथा निजी संपत्ति प्रबंधन शामिल हैं। बाजार मात्रा, जारीकर्ताओं का विश्वास, सौदों की पूर्णता और ग्राहक लीवरेज पहली दो गतिविधियों को संचालित करते हैं; शुल्क-आधारित ग्राहक परिसंपत्तियां और निवेश प्रदर्शन बाद की दो गतिविधियों को संचालित करते हैं। व्यापक बैंक राजस्व रैंकिंग इनमें से किसी एक बाजार में हिस्सेदारी का सटीक माप नहीं है।
प्रवेश की बाधाओं में संबंध, निष्पादन प्रौद्योगिकी, वित्तपोषण क्षमता, संपार्श्विक प्रबंधन और नियामकीय अनुमतियां शामिल हैं। ये बाधाएं मौजूदा खिलाड़ियों के पक्ष में होती हैं, लेकिन पारिश्रमिक, बैलेंस-शीट क्षमता और मूल्य-निर्धारण के लिए प्रतिस्पर्धा को समाप्त नहीं करतीं। तेज वित्तपोषण वृद्धि बेहतर ग्राहक पहुंच, अधिक जोखिम लेने या दोनों का संकेत हो सकती है। इसलिए रिपोर्ट परिचालन वृद्धि और रिटर्न की तुलना एक साथ करती है, बिना यह मान लिए कि राजस्व वृद्धि जोखिम-समायोजित बाजार हिस्सेदारी में सुधार दर्शाती है।
|
प्रतिस्पर्धी परिदृश्य
|
साक्ष्य और स्थिति-निर्धारण
|
मूल्यांकन पर प्रभाव
|
|
परामर्श और अंडरराइटिंग
|
GS ने YTD घोषित/पूर्ण M&A और इक्विटी-संबंधित पेशकशों में नंबर 1 होने का खुलासा किया; JPM ने समग्र IB शुल्क वॉलेट हिस्सेदारी 9.2% बताई
|
मजबूत श्रेणीगत स्थितियां; रैंकिंग की परिभाषाएं अलग हैं
|
|
इक्विटी बाजार
|
GS +72% YoY, जबकि MS +41% और JPM +49%
|
GS सापेक्ष गति हासिल कर रहा है; केवल वृद्धि बाजार हिस्सेदारी नहीं होती
|
|
फिक्स्ड इनकम
|
GS -1% YoY; MS -7%; JPM -4%
|
कमजोर तिमाही में सापेक्ष लचीलापन
|
|
आवर्ती वेल्थ और परिसंपत्ति शुल्क
|
GS AWM राजस्व USD 5.051bn; MS वेल्थ राजस्व USD 9.065bn
|
MS का वेल्थ राजस्व आधार बड़ा है; GS को मिश्रण में बदलाव की आवश्यकता है
|
ऊपर दिए गए रैंकिंग दावे Dealogic का संदर्भ देने वाले कंपनी खुलासों पर आधारित हैं और इनमें उत्पाद कवरेज अलग-अलग है। वे परस्पर विरोधाभासी नहीं हैं और उन्हें एकल लीग तालिका में नहीं जोड़ा जाना चाहिए। तुलनीय रूप से प्रकट इक्विटी राजस्व अल्पकालिक गति की अधिक उपयोगी जांच प्रदान करते हैं, हालांकि उत्पाद मिश्रण और वित्तपोषण प्रस्तुति में अंतर बने रहते हैं।
|
कंपनी / अवधि
|
राजस्व और वृद्धि
|
प्रतिफल / पूंजी
|
प्रतिस्पर्धी आकलन
|
|
द गोल्डमैन सैक्स ग्रुप, इंक. / Q3 2026
|
USD 18.679bn; वर्ष-दर-वर्ष +23%
|
ROTE 20.5%; CET1 12.4%
|
इक्विटीज वृद्धि में विजेता; बाजारों में अधिक एकाग्रता
|
|
मॉर्गन स्टैनली / Q3 2026
|
USD 20.3bn; लगभग वर्ष-दर-वर्ष +11.5%
|
ROTCE 22.6%; CET1 14.9%
|
मजबूत वेल्थ सहारा; इक्विटी राजस्व USD 5.799bn
|
|
जेपीमॉर्गन चेज़ एंड कंपनी / Q3 2026
|
रिपोर्ट किया गया USD 50.2bn; प्रबंधित USD 50.9bn
|
ROTCE 20%; CET1 13.9%
|
विविधीकृत फंडिंग और व्यापक IB शुल्क नेतृत्व
|
|
सिटीग्रुप इंक. / Q3 2026
|
USD 23.845 बिलियन; वर्ष-दर-वर्ष +8%
|
RoTCE 11.5%; CET1 12.8%
|
समूह प्रतिफल कम; सर्विसेज़ अधिक मजबूत फ्रैंचाइज़ी है
|
सभी समकक्षों ने सितंबर 2026 तिमाही की रिपोर्ट दी है। मॉर्गन स्टैनली की राजस्व वृद्धि की गणना USD 20.3 बिलियन और USD 18.2 बिलियन के पूर्णांकित मूल्यों से की गई है। JPM का रिपोर्ट किया गया और प्रबंधित राजस्व अलग-अलग लेखांकन प्रस्तुतियां हैं; यहां दिखाया गया उसका ROTCE रिपोर्ट किया गया आंकड़ा है, न कि उसके प्रकट किए गए महत्वपूर्ण मद को छोड़कर 21% का आंकड़ा। कंपनियों के बीच प्रतिफल माप लगभग तुलनीय हैं, लेकिन समान नहीं हैं। GS ROTE, समकक्ष ROTCE और Citi RoTCE अलग-अलग कंपनी समायोजनों का उपयोग करते हैं। कंपनियों के बीच EPS रैंकिंग का उपयोग नहीं किया गया है क्योंकि शेयरों की संख्या मनमानी है।
विजेता और पिछड़ने वाले: इस तिमाही में GS, MS और JPM के बीच घोषित इक्विटी-मार्केट्स राजस्व में सापेक्ष वृद्धि का सबसे स्पष्ट विजेता GS है। MS के पास अधिक मजबूत वेल्थ-रेवेन्यू आधार और उच्च रिपोर्टेड समूह मूर्त रिटर्न है। JPM विविधीकृत आय और फंडिंग मॉडल बनाए रखता है तथा व्यापक निवेश-बैंकिंग शुल्क नेतृत्व का खुलासा करता है। मजबूत सर्विसेज फ्रैंचाइज़ के बावजूद Citi का समूह रिटर्न पीछे है; केवल इसलिए कि उसका कुल राजस्व GS से अधिक है, उसे समान रिटर्न-आधारित प्रीमियम नहीं मिलना चाहिए। ये परिचालन आकलन हैं, समकक्ष कंपनियों के शेयर संबंधी सिफारिशें नहीं।
GS सक्रिय पूंजी बाजारों और वित्तपोषण व सलाह की बढ़ती मांग का शुद्ध लाभार्थी है। चुनौती इस लाभ को अत्यधिक पूंजी खर्च किए बिना टिकाऊ शेयरधारक प्रतिफल में बदलने की है। हमारे आधारभूत परिदृश्य में, फ्रैंचाइज़ कम-प्रतिफल वाले बैंकों की तुलना में प्रीमियम की हकदार है, लेकिन मौजूदा बुक मल्टीपल पहले ही पर्याप्त सफलता को समाहित कर चुका है। हमने समकालिक समकक्ष इक्विटी मूल्य संकलित नहीं किए हैं, इसलिए यह निष्कर्ष किसी असत्यापित समकक्ष मल्टीपल माध्यिका की तुलना में GS के ऊपर या नीचे कारोबार करने के असमर्थित दावे के बजाय प्रतिफल अर्थशास्त्र पर आधारित है।
5. प्रमुख जोखिम
-
ग्राहक ऋण-घटाव: कम प्राइम-फाइनेंसिंग शेष, कम संपार्श्विक मूल्य या संकुचित स्प्रेड वित्तपोषण राजस्व को घटाएंगे और परिचालन उत्तोलन को कमजोर करेंगे। खंड 3 में आय संवेदनशीलता गिरावट का पूर्वानुमान लगाने के बजाय संचरण तंत्र को दर्शाती है।
-
पूंजी खपत: CET1 सृजन में समानुपातिक वृद्धि के बिना RWA की आगे की वृद्धि पुनर्खरीद को सीमित कर सकती है या कम-प्रतिफल वाली परिसंपत्तियों में कटौती की आवश्यकता पैदा कर सकती है। लगातार गिरता मानकीकृत अनुपात वृद्धि की गुणवत्ता के हमारे आकलन को कमजोर करेगा।
-
डील पाइपलाइन का समाप्त होना: निरंतर बैकलॉग में कमी, रद्दीकरण या विनियामकीय अनुमोदनों में देरी भविष्य की सलाहकार और अंडरराइटिंग आय को घटा सकती है, जबकि मजबूत पूर्ण लेनदेन पहले ही मान्यता प्राप्त कर चुके हैं।
-
ऋण और संपार्श्विक हानियां: क्षतिग्रस्त थोक ऋण या निजी बाजार के प्रतिकूल मूल्यांकन प्रावधानों को बढ़ाएंगे, संचित पूंजी का उपयोग करेंगे और प्रीमियम बुक मल्टीपल को चुनौती देंगे। सुरक्षित एक्सपोजर में अभी भी संपार्श्विक तरलता और गलत-दिशा जोखिम मौजूद है।
-
शुल्क-आधार का उलटाव: दीर्घकालिक ग्राहक बहिर्वाह या गिरते बाजार मूल्य शुल्क-अर्जक परिसंपत्तियों को कम करेंगे, जबकि अधिक प्रतिस्पर्धा प्रभावी शुल्कों को घटा सकती है। प्रोत्साहन शुल्क, प्रबंधन-शुल्क आधार के स्पष्ट रूप से घटने से पहले गिर सकते हैं।
-
वित्तपोषण और छूट दरें: उच्च जमा या असुरक्षित फंडिंग लागत वित्तपोषण स्प्रेड को संकुचित कर सकती है। अपेक्षित इक्विटी प्रतिफल में वृद्धि, रिपोर्टेड EPS स्थिर रहने पर भी, उचित बुक मल्टीपल को स्वतंत्र रूप से कम कर देगी।
-
निकास और अधिग्रहण निष्पादन: Apple Card के लिए और अधिक मूल्य-ह्रास या नए परिसंपत्ति-प्रबंधन व्यवसायों का महंगा एकीकरण प्रतिफलों को कमजोर कर सकता है। घोषित अधिग्रहण पूर्ण एकीकरण या प्राप्त तालमेल को स्थापित नहीं करते हैं।
-
हमारे सतर्क दृष्टिकोण के लिए सकारात्मक संभावना: 22% से अधिक का टिकाऊ ROE, बढ़ती आवर्ती फीस और स्थिर पूंजी एक उच्चतर मल्टीपल को उचित ठहरा सकते हैं। उस स्थिति में हमारी 18–20% सामान्यीकरण सीमा अत्यधिक रूढ़िवादी होगी; यह एक विशिष्ट शर्त है जो आधारभूत आकलन को अमान्य कर देगी।
6. निगरानी चेकलिस्ट
निम्नलिखित सीमाएं अनुसंधान निगरानी नियम हैं, कंपनी मार्गदर्शन या नियामकीय आवश्यकताएं नहीं। अगली तिमाही घोषणा और संबंधित फाइलिंग के समय आकलन करें; किसी असत्यापित आय घोषणा तिथि को मानकर नहीं चला गया है।
-
पूंजी: 12.4% या उससे अधिक पर स्थिर मानकीकृत CET1 अनुपात, लाभदायक वृद्धि के साथ, प्रबंधनीय पूंजी तैनाती के सिद्धांत का समर्थन करता है। 50 आधार अंकों या अधिक की एक और गिरावट इसे महत्वपूर्ण रूप से कमजोर कर देगी।
-
प्रतिफल की स्थिरता: कई तिमाहियों तक कम-से-कम 20% का ROE वर्तमान मूल्यांकन ढांचे का समर्थन करेगा। 18% से नीचे के बार-बार के आंकड़े सामान्यीकरण से होने वाले नकारात्मक जोखिम को बढ़ाएंगे। प्रत्येक बार कर और असामान्य व्यय के प्रभावों को अलग करें।
-
वित्तपोषण फ्रैंचाइज़: स्थिर पूंजी खपत के साथ USD 3.365 बिलियन या उससे अधिक का इक्विटीज़ वित्तपोषण स्थायित्व का समर्थन करेगा। बढ़ते ऋण घाटों के साथ 10% से अधिक की गिरावट इसे चुनौती देगी।
-
आवर्ती शुल्क: सकारात्मक दीर्घकालिक शुद्ध प्रवाह द्वारा समर्थित USD 3.587 बिलियन या उससे अधिक के प्रबंधन और अन्य शुल्क आय के आधार को मजबूत करेंगे। दीर्घकालिक बहिर्वाह की लगातार दो तिमाहियां उस आकलन को कमजोर करेंगी।
-
सौदों की पुनःपूर्ति: निवेश-बैंकिंग बैकलॉग में स्थिरीकरण या वृद्धि से आगे की दृश्यता में सुधार होगा। मान्यता प्राप्त शुल्कों में गिरावट के साथ और अधिक संकुचन कम सहायक पाइपलाइन का संकेत देगा।
-
लागत अनुशासन: आवर्ती शुल्कों में वृद्धि के दौरान 60% के आसपास या उससे कम दक्षता अनुपात परिचालन गुणवत्ता का समर्थन करेगा। स्पष्ट रूप से अस्थायी स्पष्टीकरण के बिना 63% से अधिक का अनुपात कमजोर आय रूपांतरण का संकेत देगा।
-
वितरण की गुणवत्ता: पुनर्खरीद कीमतों की समकालीन अपेक्षित प्रतिफलों से तुलना करें और बुक-वैल्यू के विकास की निगरानी करें। वितरणों के साथ CET1 का स्थिरीकरण और बढ़ती बुक वैल्यू केवल EPS वृद्धि की तुलना में अधिक ठोस होगा।
-
प्रकटीकरण संशोधन: प्रारंभिक Q3 बैलेंस-शीट, RWA और AUS डेटा का बाद के Form 10-Q से मिलान करें। पूंजी या वित्तपोषण एक्सपोज़र में महत्वपूर्ण संशोधन होने पर निष्कर्ष को फिर से खोलना आवश्यक होगा।
7. स्रोत
अनुसंधान कटऑफ: 16 अक्टूबर, 2026, एशिया/शंघाई। इक्विटी मूल्यांकन में 15 अक्टूबर के नियमित सत्र के बंद भाव का उपयोग किया गया है, न कि आफ्टर-आवर्स या LBank टोकन कीमतों का। नीचे दिए गए स्रोत रिपोर्ट किए गए तथ्यों को हमारी गणनाओं और मान्यताओं से अलग करते हैं। कोई सत्यापित समकालीन सर्वसम्मति डेटासेट या पूर्ण कॉल प्रतिलेख शामिल नहीं किया गया है; किसी बीट/मिस राशि, ब्रोकर लक्ष्य या सर्वसम्मति पूर्वानुमान का दावा नहीं किया गया है। Q3 रिलीज़ और दाखिल परिशिष्ट उपयोग किए गए नवीनतम आय-संबंधी साक्ष्य हैं; Q2 फॉर्म 10-Q ऐतिहासिक नकदी-प्रवाह संदर्भ प्रदान करता है। प्रारंभिक Q3 डेटा बाद की फाइलिंग में बदल सकता है।
-
-
-
-
-
-
-
3Q26 आय प्रेस विज्ञप्ति (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — 2026-10-13।
-
-
-
-
-
-
-
-