लेखक: LBank रिसर्च विश्लेषक: लूडो
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है तथा केवल सूचना साझा करने और शोध चर्चा के उद्देश्य से है। यह निवेश सलाह, प्रतिभूति संबंधी सिफारिश, ट्रेडिंग निर्देश या रिटर्न की कोई गारंटी नहीं है। यहां चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा का सत्यापन करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
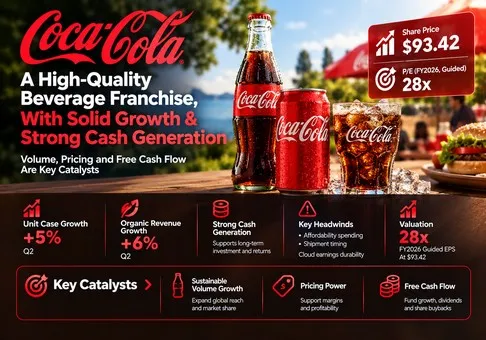
समग्र आकलन: द कोका-कोला कंपनी एक उच्च-गुणवत्ता वाली पेय फ्रैंचाइज़ी और प्रतिस्पर्धा से शुद्ध लाभ पाने वाली कंपनी है, लेकिन स्टॉक निर्देशित वित्त वर्ष 2026 की तुलनीय आय के लगभग 28.3–28.6 गुना पर महंगा है। 19 अक्टूबर के USD 93.42 के बंद भाव पर जोखिम/प्रतिफल मध्यम रूप से नकारात्मक है। निर्णायक कारक यह है कि क्या मात्रा में सुधार, वहनीयता पर खर्च और विपणन निवेश के बाद टिकाऊ नकद आय उत्पन्न करता है।
-
मांग में सुधार विश्वसनीय है। दूसरी तिमाही में यूनिट केस वृद्धि 5% रही, जिसके साथ 6% की जैविक राजस्व वृद्धि हुई। यह संयोजन केवल मुद्रास्फीति-प्रेरित राजस्व वृद्धि की तुलना में अधिक स्वस्थ फ्रैंचाइज़ का समर्थन करता है। हालांकि, खेल आयोजनों की सक्रियता और शिपमेंट समय-निर्धारण का अर्थ है कि नवीनतम तिमाही को दीर्घकालिक मांग की धारणा में अपरिवर्तित रूप से नहीं बढ़ाया जाना चाहिए।
-
वित्तीय सुधार मान्यता का पात्र है, हालांकि नकदी प्रवाह संबंधी एक शर्त के साथ। H1 का USD 7.543 बिलियन का परिचालन नकदी प्रवाह, USD 684 मिलियन के कैपेक्स को घटाने के बाद, USD 6.859 बिलियन का FCF रहा। पिछले वर्ष की तुलना में fairlife का आकस्मिक भुगतान शामिल है, इसलिए यह नाटकीय उछाल अंतर्निहित परिचालन त्वरण को बढ़ा-चढ़ाकर दर्शाता है। उचित परीक्षण वार्षिक मार्गदर्शन के अनुरूप प्रदर्शन और लाभांश के बाद उपलब्ध शेष नकदी है।
-
चैनल निष्पादन में सुधार हो रहा है, लेकिन KFC की जीत 2027 की है। 15 अक्टूबर का समझौता 3,600 अमेरिकी रेस्तरां को कवर करता है, जिसकी शुरुआत जनवरी में होगी और पूर्ण कार्यान्वयन वसंत तक अपेक्षित है। यह वितरण संबंधी निवेश तर्क को मजबूत करता है; यह Q3 2026 की बिक्री की व्याख्या नहीं करता और न ही किसी गढ़े हुए अनुबंध मूल्य को उचित ठहराता है। उपकरण, विपणन और प्रोत्साहन लागतें परिपक्व अनुबंध लाभों से पहले आ सकती हैं।
-
मूल्यांकन पहले ही सफल क्रियान्वयन की मांग करता है। जुलाई का मार्गदर्शन FY2025 के USD 3.00 के आधार और 9%–10% वृद्धि से गणना किए गए USD 3.27–3.30 के तुलनीय EPS का संकेत देता है। पारदर्शी इक्विटी-मूल्य प्रॉक्सी के रूप में लगभग 4.303 अरब Q2 औसत बेसिक शेयरों का उपयोग करने पर USD 402.0 अरब और 3.08% का निर्देशित FCF प्रतिफल प्राप्त होता है। शेयरों की संख्या अवधि का औसत है, इसलिए यह वास्तविक समय के मार्केट-कैप उद्धरण के बजाय एक अनुमान है।
-
केवल एक संतोषजनक तिमाही से मूल्यांकन को सीमित सुरक्षा मिल सकती है। विश्लेषक संवेदनशीलताएँ, मूल्य लक्ष्य नहीं, EPS USD 3.15 और 24 गुना आय पर USD 75.60, EPS USD 3.285 और 26 गुना पर USD 85.41, तथा EPS USD 3.45 और 29 गुना पर USD 100.05 दर्शाती हैं। लाभांश को छोड़कर, ये USD 93.42 की तुलना में लगभग −19.1%, −8.6% और +7.1% के अनुरूप हैं। तेजी के परिदृश्य के लिए वर्तमान मार्गदर्शन से अधिक आय आवश्यक है; आधार परिदृश्य कम गुणक के साथ मार्गदर्शन की प्राप्ति मानता है।
गुणक के विकल्प संवेदनशीलता प्रदर्शित करने के लिए उपयोग की गई शोध धारणाएँ हैं, न कि देखे गए ऐतिहासिक औसत या समकक्ष कंपनियों से प्राप्त उचित-मूल्य सीमा। गुणक में एक-टर्न का परिवर्तन आधार EPS पर मूल्य को USD 3.285 तक बदल देता है। वार्षिक जैविक वृद्धि में छोटे सुधार से होने वाले आय योगदान की तुलना में यह काफी महत्वपूर्ण है। इसलिए, मजबूत निष्पादन के साथ भी अतिरिक्त इक्विटी प्रतिफल आकर्षक न हो सकता है।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और मुख्य परिचालन मेट्रिक्स
कोका-कोला पेय ब्रांडों और फ़ॉर्मूलों का स्वामित्व रखकर, बॉटलिंग साझेदारों को कॉन्संट्रेट और सिरप बेचकर, तथा चुनिंदा व्यवसायों में तैयार उत्पाद बेचकर धन कमाती है। बॉटलर प्रणाली की अधिकांश भौतिक मात्रा का निर्माण, पैकेजिंग और वितरण करते हैं। मूल कंपनी विज्ञापन, श्रेणी विकास और ग्राहक संबंधों को भी समर्थन देती है। यह संरचना फ्रैंचाइज़ को व्यापक पहुंच प्रदान करती है, बिना इस आवश्यकता के कि हर बोतल, गोदाम और डिलीवरी ट्रक उसकी समेकित बैलेंस शीट में शामिल हो।
उत्पाद पोर्टफोलियो में कार्बोनेटेड शीतल पेय, जूस और मूल्य-वर्धित डेयरी, पानी, स्पोर्ट्स ड्रिंक, कॉफी और चाय शामिल हैं। राजस्व उपभोग के अवसरों और प्रत्येक अवसर से प्राप्त आर्थिक मूल्य, दोनों को दर्शाता है। पैक का आकार, पुन: उपयोग योग्य पैकेजिंग, चैनल और भौगोलिक क्षेत्र उस मूल्य प्राप्ति को प्रभावित करते हैं। एक किफायती पैकेज प्रति यूनिट केस राजस्व घटाते हुए भी उपभोक्ताओं की पहुंच बनाए रख सकता है; वहीं एक प्रीमियम उत्पाद मिश्रण में सुधार कर सकता है, जबकि उसका भौतिक मात्रा में योगदान अपेक्षाकृत कम हो सकता है।
परिचालन खंड भौगोलिक हैं, साथ ही बॉटलिंग निवेश भी शामिल है। ये उत्पाद-स्तरीय राजस्व प्रकटीकरण नहीं हैं। निम्न तालिका तृतीय-पक्ष राजस्व का उपयोग करती है, जिससे अंतर-खंड राजस्व की दोहरी गणना से बचा जाता है। खंड परिचालन आय में अंतर-खंड अर्थशास्त्र शामिल है; कॉर्पोरेट, खंड कुल को समेकित परिचालन आय से मिलान करता है।
|
Q2 2026 व्यवसाय
|
तृतीय-पक्ष राजस्व, USD मिलियन
|
परिचालन आय, USD मिलियन
|
आर्थिक भूमिका और बाधा
|
|
उत्तरी अमेरिका
|
5,405
|
1,695
|
सबसे बड़ा राजस्व पूल; कॉन्संट्रेट, फाउंटेन और तैयार पेय; सामर्थ्य और चैनल निष्पादन महत्वपूर्ण हैं।
|
|
यूरोप, मध्य पूर्व और अफ्रीका
|
3,087
|
1,309
|
ब्रांड/फ्रैंचाइज़ी अर्थशास्त्र; विपणन का समय और देश मिश्रण लाभ रूपांतरण को प्रभावित करते हैं।
|
|
लैटिन अमेरिका
|
1,839
|
1,177
|
मजबूत कॉन्संट्रेट अर्थशास्त्र; रिपोर्ट की गई वृद्धि मुद्राओं से काफी प्रभावित होती है।
|
|
एशिया प्रशांत
|
1,487
|
656
|
उच्च मात्रा का अवसर; कम कीमत वाले पैकेज और देश मिश्रण प्रति केस राजस्व को कम कर सकते हैं।
|
|
बॉटलिंग निवेश
|
1,525
|
91
|
|
|
कॉर्पोरेट / समायोजन
|
37
|
(256)
|
कॉर्पोरेट राजस्व और लागत; समेकित राजस्व 13,380 और परिचालन आय 4,672।
|
स्रोत आधार: 3 जुलाई, 2026 का फॉर्म 10-Q, नोट 16; आंकड़े USD मिलियन में। कॉर्पोरेट राजस्व छोटा है और समायोजन के लिए शामिल किया गया है। क्षेत्रीय संरचना किसी व्यक्तिगत ब्रांड को अघोषित लाभ योगदान आवंटित करने की तुलना में आर्थिक जोखिम को अधिक विश्वसनीय रूप से स्पष्ट करती है।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
|
मेट्रिक / घटना
|
सत्यापित अवलोकन
|
अनुसंधान व्याख्या
|
|
Q2 परिचालन मांग
|
यूनिट केस +5%; कंसंट्रेट बिक्री +4%; मूल्य/मिश्रण +2%
|
उपभोक्ता खपत को कंसंट्रेट शिपमेंट के समय से अलग करें।
|
|
Q2 श्रेणी विस्तार
|
ज़ीरो शुगर +16%; पानी/स्पोर्ट्स/कॉफी/चाय +6%; कॉफी −2%
|
मांग का व्यापक आधार उत्साहजनक है, लेकिन व्यक्तिगत व्यवसायों में अभी भी भिन्नता है।
|
|
Q2 लाभप्रदता
|
GAAP मार्जिन 34.9%; तुलनीय मार्जिन 35.6%; तुलनीय EPS USD 0.97
|
परिचालन गुणवत्ता मजबूत है; मुद्रा और समायोजन EPS को प्रभावित करते हैं।
|
|
वित्त वर्ष 2026 मार्गदर्शन
|
ऑर्गेनिक वृद्धि लगभग 5%; तुलनीय EPS +9%–10%; FCF लगभग 12.4 अरब अमेरिकी डॉलर
|
EPS, वित्त वर्ष 2025 के 3.00 अमेरिकी डॉलर के आधार के मुकाबले 3.27–3.30 अमेरिकी डॉलर दर्शाता है।
|
|
Q3 रिपोर्टिंग कार्यक्रम
|
27 अक्टूबर, NYSE खुलने से पहले; कॉल सुबह 8:30 बजे ET
|
इस रिपोर्ट की तिथि तक परिणाम जारी नहीं हुए हैं; KFC का योगदान 2027 से होगा।
|
|
बाहरी अपेक्षाएँ
|
TipRanks EPS 0.88 अमेरिकी डॉलर; The Right Trader 0.87 अमेरिकी डॉलर / राजस्व 12.9 अरब अमेरिकी डॉलर
|
द्वितीयक स्नैपशॉट 20 अक्टूबर को देखे गए; इन्हें मिलाकर सटीक आम सहमति न बनाएं।
|
कंपनी की वृद्धि प्रतिशत दरें पूर्णांकित हैं; ऑर्गेनिक वृद्धि, तुलनीय मार्जिन और तुलनीय EPS गैर-GAAP हैं। सिस्टम द्वारा बेचे गए तैयार पेयों का एक केस, मूल कंपनी द्वारा मान्यता प्राप्त कंसंट्रेट शिपमेंट के समान नहीं होता। जब इन्वेंटरी का समय उपभोग और रिपोर्ट किए गए राजस्व के बीच प्रत्यक्ष संबंध को बदल देता है, तब यह अंतर महत्वपूर्ण होता है।
आगामी रिपोर्ट वृद्धि की संरचना की परीक्षा है। मुद्रा या अस्थायी शिपमेंट कैच-अप से प्रेरित बड़ा राजस्व आंकड़ा, स्थिर अर्थशास्त्र के साथ व्यापक उपभोक्ता मांग की तुलना में कम मूल्यवान है। इसके विपरीत, यदि मूल्य/मिश्रण में सुधार होता है और परिचालन लाभ नकदी में परिवर्तित होता है, तो इकाई वृद्धि थोड़ी धीमी होने पर भी स्वीकार्य हो सकती है। एकल वृद्धि शीर्षक इन परिणामों के बीच अंतर नहीं कर सकता।
प्रकाशित अनुमान स्नैपशॉट्स में असहमति है: TipRanks Q3 EPS को USD 0.88 दर्शाता है, जबकि The Right Trader USD 0.87 और USD 12.9 बिलियन का राजस्व दिखाता है। दोनों 20 अक्टूबर को एक्सेस किए गए द्वितीयक स्रोत हैं, और बाद वाले पृष्ठ में पुराना सापेक्ष-तिथि पाठ शामिल है। वे संदर्भ प्रदान करते हैं, न कि कोई आधिकारिक लाइव मानदंड। रिपोर्ट सटीक सर्वसम्मति-पूर्वानुमान से बेहतर प्रदर्शन का दावा करने के बजाय, अपने निर्णय को आधिकारिक वार्षिक मार्गदर्शन और परिचालन सीमाओं पर आधारित करती है।
3. मौलिक गुणवत्ता
|
वित्तीय मापदंड
|
FY2025
|
H1 2025
|
H1 2026
|
|
राजस्व, USD मिलियन
|
47,941
|
23,664
|
25,852
|
|
GAAP परिचालन आय, USD मिलियन
|
13,762
|
7,939
|
9,031
|
|
GAAP परिचालन मार्जिन
|
28.71%
|
33.55%
|
34.93%
|
|
GAAP पतला EPS, USD
|
3.04
|
1.65
|
1.94
|
|
परिचालन नकदी प्रवाह, USD मिलियन
|
7,408
|
(1,391)
|
7,543
|
|
पूंजीगत व्यय, USD मिलियन
|
2,112
|
751
|
684
|
|
FCF: OCF में से कैपेक्स घटाकर, USD मिलियन
|
5,296
|
(2,142)
|
6,859
|
|
नकद और अल्पकालिक निवेश, USD मिलियन
|
13,872
|
उपयोग नहीं किया गया
|
13,529
|
|
सकल उधार, USD मिलियन
|
45,492
|
उपयोग नहीं किया गया
|
43,543
|
स्रोत आधार: FY2025 Form 10-K और H1 2026 Form 10-Q। वार्षिक और अर्ध-वार्षिक अवधियां सीधे तौर पर तुलनीय नहीं हैं; किसी अर्ध-वार्षिक वार्षिकीकरण का उपयोग नहीं किया गया है। मार्जिन और FCF की गणना की गई है। बैलेंस-शीट तुलना 31 दिसंबर, 2025 बनाम 3 जुलाई, 2026 की है। सकल उधार में देय ऋण/नोट, वर्तमान ऋण परिपक्वताएं और दीर्घकालिक ऋण शामिल हैं; नकद में अलग से वर्गीकृत विपणन योग्य प्रतिभूतियां शामिल नहीं हैं।
विकास की गुणवत्ता मजबूत है, लेकिन क्षेत्रीय मुद्रीकरण असमान है। ब्रांड और बॉटलर नेटवर्क खपत में मामूली सुधार को आकर्षक वृद्धिशील लाभ में बदल सकते हैं। फिर भी, अधिक मात्रा बेहतर अर्थशास्त्र की गारंटी नहीं देती। कम-मूल्य वाले देश या पैकेज मिश्रण से बड़े स्थापित उपभोक्ता आधार का लाभ निष्प्रभावी हो सकता है। सबसे मजबूत प्रमाण खपत, मूल्य अधिग्रहण और नकदी सृजन में एक साथ होने वाला सुधार है।
लाभप्रदता मजबूत है। नवीनतम अर्ध-वार्षिक GAAP परिचालन मार्जिन 35% के करीब है, और नवीनतम तिमाही का तुलनीय मार्जिन इससे अधिक है। ऐसे मार्जिन इस दृष्टिकोण का समर्थन करते हैं कि मूल कंपनी मूल्यवान ब्रांड अर्थशास्त्र को अपने पास रखती है। वे असीमित मूल्य-निर्धारण शक्ति का संकेत नहीं देते: उपभोक्ता वहनीयता, खुदरा विक्रेताओं के साथ बातचीत और बॉटलरों की लाभप्रदता इस प्रणाली से निकाले जा सकने वाले मूल्य को सीमित करती हैं। यदि विपणन में कटौती भविष्य की मांग को नुकसान पहुंचाती है, तो वह स्थायी मार्जिन विस्तार के लिए भी कमजोर आधार होगी।
नकदी रूपांतरण में सुधार हुआ है, हालांकि समय-संबंधी प्रभाव महत्वपूर्ण हैं। वित्त वर्ष 2025 में रिपोर्ट किया गया FCF 5.296 अरब अमेरिकी डॉलर था; 6.1 अरब अमेरिकी डॉलर के fairlife आकस्मिक भुगतान को छोड़कर कंपनी का राउंडेड FCF 11.4 अरब अमेरिकी डॉलर था। यह समायोजन बताता है कि रिपोर्ट की गई साल-दर-साल नकद वृद्धि एक स्वतंत्र परिचालन संकेतक के रूप में कमजोर है। भुगतान वास्तविक आर्थिक अधिग्रहण लागत था, भले ही वह आवर्ती वार्षिक खर्च के रूप में उपयुक्त न हो। पूर्वानुमान के लिए इसे सामान्यीकृत करना उपयोगी है, जबकि पूंजी आवंटन का मूल्यांकन करने के लिए इसे बनाए रखना आवश्यक है।
बैलेंस शीट मजबूत है, लेकिन लीवरेज्ड है। 43.543 अरब अमेरिकी डॉलर के सकल उधार, 13.529 अरब अमेरिकी डॉलर की नकदी और अल्पकालिक निवेशों से अधिक हैं, जिससे 30.014 अरब अमेरिकी डॉलर की सरलीकृत शुद्ध उधार स्थिति बनती है। इस गणना में विपणन योग्य प्रतिभूतियां, लीज़ और अन्य दावे शामिल नहीं हैं, इसलिए यह पूर्ण एंटरप्राइज-वैल्यू समायोजन नहीं है। आवर्ती आय ऋण-सेवा का समर्थन करती है, लेकिन बड़ी अप्रत्याशित कानूनी या कर भुगतानों को संभालने की कंपनी की स्वतंत्रता शुद्ध नकदी वाले व्यवसाय की तुलना में कम है।
पूंजी आवंटन को नकदी सृजन का समर्थन प्राप्त है। H1 में USD 4.562 बिलियन के लाभांश और USD 663 मिलियन के ट्रेजरी-शेयर खरीद ने मिलकर USD 5.225 बिलियन की खपत की। USD 6.859 बिलियन के FCF की तुलना में, अन्य निवेश और वित्तपोषण प्रवाहों से पहले लगभग USD 1.634 बिलियन शेष रहता है। पुनर्खरीद नकदी का उपयोग है, न कि परिचालन वृद्धि का इंजन, और उच्च मूल्यांकन प्रत्येक पुनर्खरीद किए गए शेयर के आर्थिक लाभ को कम करता है।
परिचालन से मूल्यांकन तक एक पुनरुत्पाद्य सेतु
मुख्य चर है प्रत्येक अतिरिक्त उपभोग अवसर पर नकद लाभ। एक पारदर्शी वार्षिक संवेदनशीलता के लिए, FY2025 के USD 47.941 बिलियन राजस्व को एक्सपोज़र आधार के रूप में उपयोग करें। राजस्व वृद्धि का एक अतिरिक्त प्रतिशत अंक USD 479.41 मिलियन जोड़ता है। यह मानते हुए कि अतिरिक्त राजस्व Q2 के तुलनीय 35.6% परिचालन मार्जिन अर्जित करता है, अतिरिक्त परिचालन लाभ USD 170.67 मिलियन है। 19.9% की निर्देशित अंतर्निहित कर दर लागू करने पर कर-पश्चात लगभग USD 136.71 मिलियन प्राप्त होते हैं, या 4.313 बिलियन डाइल्यूटेड शेयरों का उपयोग करने पर प्रति शेयर USD 0.0317।
80% की अनुमानित वृद्धिशील नकद रूपांतरण दर पर, यही बदलाव FCF में लगभग USD 109.37 मिलियन जोड़ता है। आय के 26 गुना के अनुमान पर, EPS में वृद्धि प्रति शेयर इक्विटी मूल्य में लगभग USD 0.82 के बराबर होती है। प्रत्येक मार्जिन, कर, शेयर और रूपांतरण संबंधी धारणा स्पष्ट है। यह एक स्थिर संवेदनशीलता विश्लेषण है, कंपनी का मार्गदर्शन नहीं: इसमें वित्तपोषण और शेयर संख्या को स्थिर रखा गया है, कार्यशील पूंजी की मौसमीता को शामिल नहीं किया गया है और औसत परिचालन मार्जिन को वृद्धिशील मार्जिन के अनुमान के रूप में माना गया है।
निष्कर्ष सीधे तौर पर निकलता है। वितरण में सफलता और जैविक वृद्धि आंतरिक आय-क्षमता को बढ़ाती हैं, लेकिन वृद्धि में छोटा-सा सकारात्मक आश्चर्य स्वतः ही मल्टीपल में संकुचन की भरपाई नहीं करता। एक टिकाऊ मूल्यांकन पुनर्मूल्यांकन के लिए इस बात के प्रमाण की आवश्यकता होगी कि वृद्धिशील अर्थशास्त्र इन धारणाओं से बेहतर या अधिक टिकाऊ हैं, न कि केवल फिजिकल केसों की अधिक संख्या।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
प्रासंगिक बाजार गैर-मादक रेडी-टू-ड्रिंक पेय पदार्थों का है, जिसमें कॉफी, एनर्जी और फंक्शनल ड्रिंक्स से निकटवर्ती प्रतिस्पर्धा है। उपभोक्ता अवसरों, मूल्य स्तरों और चैनलों के बीच चयन करते हैं; प्रतिस्पर्धा केवल कोला ब्रांड की पसंद से व्यापक है। मूल्य शृंखला ब्रांड स्वामित्व और कंसंट्रेट अर्थशास्त्र को विनिर्माण, वितरण, खुदरा पहुंच और फूडसर्विस उपकरणों से अलग करती है। इस विभाजन को ध्यान में रखे बिना किसी फ्रेंचाइज़र की सीधे एक समेकित बॉटलर से तुलना करने पर लाभप्रदता का गलत आकलन होगा।
|
प्रतिस्पर्धी परिदृश्य
|
सत्यापित साक्ष्य / पैमाना
|
किसे लाभ या हानि
|
मूल्यांकन निहितार्थ
|
|
अमेरिकी फूडसर्विस पहुंच
|
KFC अमेरिका: 3,600 रेस्तरां; परिवर्तन जनवरी 2027 से शुरू होगा
|
कोका-कोला नया खाता जीतता है; पेप्सीको यह खाता खोता है
|
वितरण लाभ मजबूत होता है; अघोषित अर्थशास्त्र EPS में परिमाणित वृद्धि का आकलन करने से रोकता है।
|
|
मुख्यधारा के उत्तर अमेरिकी पेय
|
KO की दूसरी तिमाही की यूनिट केस मात्रा +3%; PBNA की तीसरी तिमाही की पेय मात्रा −2%
|
KO अधिक मजबूत प्रकाशित गति दर्शाता है; अवधियां अलग हैं
|
एक साथ बाजार-हिस्सेदारी हस्तांतरण स्थापित किए बिना गुणवत्ता प्रीमियम का समर्थन करता है।
|
|
अमेरिकी ताज़गी प्रदान करने वाले पेय
|
KDP Q2 खंड राजस्व +10%; मात्रा/मिश्रण +6.5%
|
KDP मांग भी जीत रहा है
|
प्रतिस्पर्धा इस धारणा के पक्ष को सीमित करती है कि सभी श्रेणीगत वृद्धि KO को प्राप्त होती है।
|
|
ऊर्जा और कार्यात्मक उपभोग अवसर
|
Monster Q2 बिक्री +20.2%; FX-समायोजित +17.9%
|
Monster श्रेणीगत वृद्धि हासिल करता है; KO अपने निवेश और वितरण संबंध के माध्यम से भाग लेता है
|
KO प्रणाली की व्यापकता का शुद्ध लाभार्थी है; Monster की वृद्धि KO का समेकित राजस्व नहीं है।
|
|
उभरते बाजारों में वहनीयता
|
KO एशिया प्रशांत केस +8%, मूल्य/मिश्रण −9%, मूल्य-हिस्सेदारी में कमी
|
मात्रा में सुधार ने अभी तक व्यापक क्षेत्रीय आर्थिक सुधार प्रदान नहीं किया है
|
प्रीमियम गुणक के लिए प्रति उपभोग अवसर राजस्व और लाभ में सुधार आवश्यक है।
|
स्रोत आधार: कंपनी की आय विज्ञप्तियां और 15 अक्टूबर की KFC घोषणा। कोई स्वतंत्र रूप से सत्यापित संख्यात्मक वैश्विक बाजार हिस्सेदारी नहीं मानी गई है। प्रबंधन द्वारा प्रकट किए गए मूल्य-हिस्सेदारी लाभ दिशात्मक हैं और सटीक हिस्सेदारी प्रतिशत स्थापित नहीं करते हैं।
|
कंपनी / अवधि
|
राजस्व का पैमाना
|
वृद्धि / परिचालन KPI
|
लाभप्रदता और तुलना का आधार
|
|
द कोका-कोला कंपनी / Q2 2026
|
USD 13.380 बिलियन
|
रिपोर्टेड +7%; ऑर्गेनिक +6%; यूनिट केस +5%
|
GAAP परिचालन मार्जिन 34.9%; तुलनीय 35.6%.
|
|
पेप्सीको, इंक. / Q3 2026
|
USD 25.274 बिलियन समेकित
|
ऑर्गेनिक +3.1%; PBNA ऑर्गेनिक लगभग स्थिर और पेय मात्रा −2%
|
समेकित GAAP परिचालन मार्जिन 16.86%; PBNA कोर मुद्रा-तटस्थ लाभ +4%.
|
|
क्यूरिग डॉ. पेपर इंक. / Q2 2026
|
USD 7.3 बिलियन समेकित; USD 2.9 बिलियन यू.एस. रिफ्रेशमेंट बेवरेजेज
|
लीगेसी KDP बिक्री +7.3%; रिफ्रेशमेंट सेगमेंट +10.0%
|
रिफ्रेशमेंट समायोजित परिचालन मार्जिन 29.9%; अधिग्रहण समेकित वृद्धि को विकृत करता है।
|
|
मॉन्स्टर बेवरेज कॉरपोरेशन / Q2 2026
|
USD 2.54 बिलियन
|
रिपोर्टेड +20.2%; FX-समायोजित +17.9%
|
परिचालन आय USD 740.4 मिलियन; व्युत्पन्न GAAP मार्जिन लगभग 29.1%.
|
अवधियाँ और लेखांकन परिभाषाएँ अलग-अलग हैं। PepsiCo की Q3 में 5 सितंबर को समाप्त 12 सप्ताह शामिल हैं और इसमें महत्वपूर्ण खाद्य परिचालन शामिल हैं; अन्य अवलोकन Q2 के हैं। KDP के अधिग्रहित कॉफी परिचालनों के कारण समेकित वृद्धि पेय-मांग की तुलना के लिए अनुपयुक्त हो जाती है। सेगमेंट मार्जिन, KO के समेकित फ्रैंचाइज़ मॉडल के अनुमानित तुलनात्मक संकेतक हैं। Monster, उपभोग के अवसरों के लिए एक प्रतिस्पर्धी होने के साथ-साथ Coca-Cola का रणनीतिक निवेश/वितरण साझेदार भी है। इसकी बिक्री को KO के समेकित राजस्व में नहीं जोड़ा जाना चाहिए।
प्रतिस्पर्धी विजेता हैं: अमेरिकी फूडसर्विस में Coca-Cola, रिफ्रेशमेंट पेयों में KDP, और ऊर्जा-आधारित वृद्धि में Monster। PepsiCo का उत्तरी अमेरिकी पेय व्यवसाय, घोषित मात्रा प्रदर्शन के लिहाज से कमजोर है और KFC खाता खो देता है। यह आकलन उद्धृत व्यवसायों और अवधियों से संबंधित है; यह दावा नहीं है कि PepsiCo की पूरी वैश्विक फ्रैंचाइज़ संरचनात्मक रूप से कमजोर है। इसका अंतरराष्ट्रीय पेय प्रदर्शन उत्तरी अमेरिकी कमजोरी के विरुद्ध संतुलनकारी कारक बना हुआ है।
Coca-Cola एक है शुद्ध लाभार्थी क्योंकि उसका ब्रांड पोर्टफोलियो और बाज़ार तक पहुँच उसे कई मांग समूहों में भागीदारी करने की अनुमति देते हैं। महत्वपूर्ण शर्त यह है कि एक मजबूत नेटवर्क को भी निवेश और स्थानीय सामर्थ्य की आवश्यकता होती है। KDP का निष्पादन दर्शाता है कि प्रतिस्पर्धा सक्रिय है, जबकि एशिया प्रशांत में मात्रा वृद्धि और नकारात्मक मूल्य/मिश्रण का संयोजन तत्काल मुद्रीकरण सुधार के बिना उपभोग बढ़ाने की लागत को दर्शाता है।
KFC समझौता रणनीतिक रूप से महत्वपूर्ण है, क्योंकि यह प्रमाण है कि एक बड़ा खाद्यसेवा ग्राहक पोर्टफोलियो और प्रणाली को महत्व देता है। आर्थिक योगदान का खुलासा नहीं किया गया है। मूल कंपनी का कंसंट्रेट राजस्व, बॉटलर राजस्व और रेस्तरां पेय प्राप्तियां मूल्य श्रृंखला के अलग-अलग हिस्सों का प्रतिनिधित्व करते हैं; रेस्तरां की संख्या को खुदरा पेय खर्च से गुणा करने पर मूल कंपनी के संभावित राजस्व का अनुमान अधिक हो जाएगा। इसलिए अनुसंधान प्रकरण इस समझौते को गुणात्मक समर्थन देता है और विशेष रूप से मॉडल किए गए EPS लाभ को शून्य मानता है।
27 अक्टूबर परिदृश्य ढांचा
A तेजी वाला परिचालन प्रदर्शन इसमें कम-से-कम 6% जैविक वृद्धि, कम-से-कम 4% वैश्विक यूनिट केस, लगभग USD 0.91 या अधिक का Q3 तुलनीय EPS, और इस बात के प्रमाण शामिल होंगे कि कमजोर नकदी परिदृश्य के बिना वार्षिक EPS USD 3.30 से अधिक हो सकता है। USD 3.45 की पूर्ण-वर्षीय ऊपरी संवेदनशीलता के लिए इस एकल-तिमाही सीमा से अधिक की आवश्यकता है और इसे स्वचालित अनुमान-विस्तार नहीं, बल्कि आय का एक महत्वाकांक्षी परिणाम माना जाना चाहिए।
यह आधार परिदृश्य 4%–5% की जैविक वृद्धि, सकारात्मक केस वृद्धि, लगभग USD 0.87–0.89 का Q3 तुलनीय EPS और लगभग USD 12.4 बिलियन FCF के साथ USD 3.27–3.30 के भीतर वार्षिक EPS की प्राप्ति है। मंदी वाला परिचालन परिदृश्य 4% से कम जैविक वृद्धि, स्थिर या नकारात्मक केस, लगभग USD 0.84 या उससे कम का Q3 तुलनीय EPS, या नकदी-प्रवाह मार्गदर्शन में कटौती है। ये विश्लेषकों की निगरानी के परिदृश्य हैं, प्रबंधन के पूर्वानुमान या बाजार अपेक्षाओं के सत्यापित वितरण नहीं। कोई विकल्प-निहित चाल या ऐतिहासिक प्रतिक्रिया संभावना नहीं मानी गई है।
5. प्रमुख जोखिम
-
वहनीयता मुद्रीकरण को कमजोर करती है। यदि वैश्विक मूल्य/मिक्स नकारात्मक हो जाता है या प्रचार खर्च के बावजूद उत्तरी अमेरिका में केस वृद्धि शून्य पर आ जाती है, तो प्रति उपभोग अवसर राजस्व प्राप्ति खराब हो जाती है। इससे वृद्धिशील लाभ कम होगा और प्रीमियम मूल्यांकन कमजोर पड़ेगा, भले ही शीर्षक स्तर पर सिस्टम वॉल्यूम सकारात्मक बना रहे।
-
इवेंट-प्रेरित वॉल्यूम वृद्धि का प्रभाव समाप्त हो जाता है। यदि फीफा विश्व कप सक्रियण के बाद केस वृद्धि तेजी से सामान्य हो जाती है, तो कंसंट्रेट शिपमेंट शुरू में खपत की मंदी को छिपा सकते हैं। इसके बाद इन्वेंटरी समायोजन से मूल कंपनी का राजस्व घट सकता है और तिमाही आय में अस्थिरता बढ़ सकती है।
-
इनपुट और वितरण लागत मूल्य निर्धारण से अधिक बढ़ जाती हैं। पैकेजिंग, माल ढुलाई, स्वीटनर या डेयरी लागत में निरंतर वृद्धि, सीमित खुदरा मूल्य निर्धारण लचीलेपन के साथ मिलकर, कंपनी और बॉटलर की अर्थव्यवस्था पर दबाव डालेगी। साझेदारों की कम लाभप्रदता से रूट निवेश और सेवा गुणवत्ता भी प्रभावित हो सकती है।
-
मुद्रा और पोर्टफोलियो परिवर्तन परिचालन प्रदर्शन को अस्पष्ट करते हैं। यदि मुद्रा से मिलने वाले अनुकूल प्रभाव उलट जाते हैं या अफ्रीका बॉटलिंग विनिवेश का समय जुलाई की धारणाओं से भिन्न होता है, तो रिपोर्ट किया गया राजस्व और EPS जैविक प्रदर्शन से अलग हो सकते हैं। बदली हुई समेकित परिधि की पिछले वर्ष से तुलना एक अनुचित वृद्धि या मार्जिन कथा उत्पन्न कर सकती है।
-
नकदी की वसूली अपेक्षा से कम आवर्ती साबित होती है। यदि कार्यशील पूंजी उलट जाती है या उच्च परिचालन नकदी प्रवाह के बिना कैपेक्स तेज हो जाता है, तो वार्षिक FCF 12.4 अरब अमेरिकी डॉलर से कम रह सकता है। तब लाभांश और ऋण-सेवा दायित्व उपलब्ध नकदी का बड़ा हिस्सा अवशोषित करेंगे, जिससे पूंजी-आवंटन की लचीलापन घटेगी।
-
कर मुकदमेबाजी से महत्वपूर्ण नकदी मांग उत्पन्न होती है। IRS के ट्रांसफर-प्राइसिंग विवाद में प्रतिकूल घटनाक्रम भुगतान, वित्तपोषण आवश्यकताओं या भविष्य के करों के संबंध में अनिश्चितता बढ़ा सकता है। परिचालन आय गुणक केवल वर्तमान तिमाही के EPS की साधारण तुलना के माध्यम से उस जोखिम को नहीं दर्शाता।
-
फूडसर्विस में लाभ में देरी होती है या उनकी आर्थिक स्थिति कमजोर रहती है। केएफसी कार्यान्वयन लागत, ग्राहक प्रोत्साहन या धीमा रोलआउट योगदान को टाल सकते हैं। अतिरिक्त वितरण सफलताएं आवश्यक रूप से आकर्षक प्रतिफल नहीं देंगी, यदि अधिग्रहण और सहायता लागत बहुत अधिक हों।
-
गुणवत्ता प्रीमियम सिमटता है। वर्तमान निर्देशित आय गुणक से 26 गुना की ओर बढ़ने से मूल्य कम हो जाएगा, भले ही कंपनी अपनी लाभ योजना पूरी कर ले। उच्च छूट दरें या तेज वृद्धि के लिए बाजार की प्राथमिकता, परिचालन विफलता के बिना भी, इस परिणाम को उत्पन्न कर सकती हैं।
6. निगरानी चेकलिस्ट
-
27 अक्टूबर के परिणाम और सुबह 8:30 बजे ET कॉन्फ्रेंस कॉल: कम से कम 5% की जैविक वृद्धि परिचालन थीसिस का समर्थन करती है; 4% से नीचे इसे कमजोर करती है। परिणाम की तुलना केवल रिपोर्ट किए गए राजस्व आंकड़े से नहीं, बल्कि अंतर्निहित मांग से करें।
-
वैश्विक यूनिट केस और कॉन्संट्रेट शिपमेंट: कम से कम 3% केस वृद्धि, जिसमें लगातार शिपमेंट का बेहतर प्रदर्शन न हो, विश्वास को मजबूत करती है; तेज शिपमेंट के साथ स्थिर केस, उपभोग वृद्धि के बजाय संभावित इन्वेंटरी समय-निर्धारण का संकेत देते हैं।
-
उत्तर अमेरिकी मांग और मूल्य निर्धारण: अधिक प्रमोशनों के बावजूद सकारात्मक मामलों के साथ सकारात्मक मूल्य/मिक्स टिकाऊ मूल्य अर्जन का समर्थन करते हैं। शून्य या नकारात्मक मामले प्रीमियम-गुणवत्ता के पक्ष को कमजोर करेंगे।
-
एशिया प्रशांत मुद्रीकरण: Q2 के −9% से मूल्य/मिक्स गिरावट का कम होना, सकारात्मक मामलों और बेहतर तुलनीय मुद्रा-तटस्थ लाभ के साथ मिलकर, सुधार का समर्थन करता है। लगातार नकारात्मक मिक्स और स्थिर लाभ इसे कमजोर करते हैं।
-
मार्जिन की स्थिरता: 35% के आसपास या उससे अधिक का तुलनीय परिचालन मार्जिन परिचालन लीवरेज का समर्थन करता है; स्पष्ट अस्थायी निवेश स्पष्टीकरण के बिना 34% से नीचे रहने पर वृद्धिशील-लाभ संबंधी धारणाओं पर सवाल उठता है। ये विश्लेषक सीमाएं हैं, कंपनी का तिमाही मार्गदर्शन नहीं।
-
वार्षिक आय और नकदी परिदृश्य: EPS को USD 3.27–3.30 और FCF को लगभग USD 12.4 बिलियन पर आधारभूत अनुमान के रूप में बनाए रखें। दोनों में निरंतर वृद्धि, मुख्यतः मुद्रा या कर प्रभावों से प्रेरित EPS वृद्धि की तुलना में अधिक विश्वसनीय है।
-
KFC विस्तार और पोर्टफोलियो दायरा: जनवरी 2027 की शुरुआत, वसंत ऋतु में पूर्णता और घोषित आर्थिक विवरणों की निगरानी करें; अलग से अफ्रीका बॉटलिंग विनिवेश के समय को ट्रैक करें। अघोषित अनुबंध लाभों को दर्ज न करें या विनिवेश आय को आवर्ती FCF के बराबर न मानें।
-
मूल्यांकन अनुशासन: अपडेट किए गए तुलनीय EPS से विभाजित मूल्य की पुनर्गणना करें। 29 गुना से ऊपर के लिए स्थायित्व का अधिक मजबूत तर्क आवश्यक है; 26 गुना या उससे नीचे, स्थिर आय और नकदी मार्गदर्शन के साथ, जोखिम/प्रतिफल में सुधार होगा। ये खरीद/बिक्री निर्देशों के बजाय मूल्यांकन सीमाएँ हैं।
7. स्रोत
-
KOON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/koon_usdt) — कमांड-लाइन HTTP के माध्यम से 20 अक्टूबर, 2026 को प्राप्त; मूल्य, दैनिक सीमा, शून्येतर USDT कारोबार और खरीद/बिक्री नियंत्रण शामिल किए गए; HTML संग्रहीत किया गया। स्नैपशॉट टोकन कोट को इक्विटी मूल्यांकन से बाहर रखा गया।
-
-
AMDON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/amdon_usdt) — चयन से पहले 20 अक्टूबर को प्राप्त; भरा हुआ ट्रेडिंग इंटरफ़ेस; उम्मीदवार की जाँच की गई, 90-दिन कवरेज नियम के कारण बाहर रखा गया।
-
-
COSTON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/coston_usdt) — चयन से पहले 20 अक्टूबर को प्राप्त; भरा हुआ ट्रेडिंग इंटरफ़ेस; उम्मीदवार की जाँच की गई, 90-दिन कवरेज नियम के कारण बाहर रखा गया।
-
-
-
-
-
-
-
-
-
-
-
-
-
-