लेखक: LBank रिसर्च विश्लेषक: लूडो
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है और इसका उद्देश्य केवल सूचना साझा करना और अनुसंधान चर्चा है। यह निवेश सलाह, प्रतिभूति सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की किसी भी गारंटी का गठन नहीं करता है। इसमें चर्चा किए गए कंपनी के संचालन, मूल्यांकन, बाजार मूल्य और सर्वसम्मति की उम्मीदें समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा को सत्यापित करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
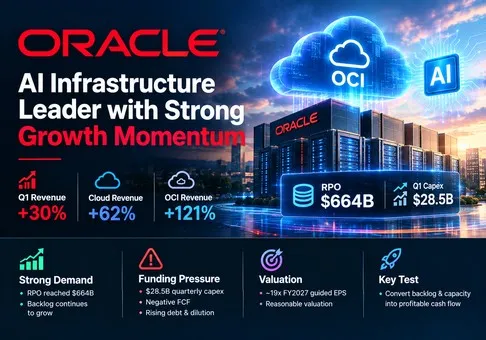
समग्र दृष्टिकोण: ओरेकल अब एक टिकाऊ डेटाबेस और एप्लिकेशन फ्रैंचाइज़ी से जुड़ी एक उच्च-विकास वाली एआई इन्फ्रास्ट्रक्चर कंपनी है, और वित्त वर्ष 2027 के निर्देशित गैर-जीएएपी ईपीएस के लगभग 19 गुना पर रीसेट होने के बाद इक्विटी सकारात्मक जोखिम-इनाम झुकाव के साथ उचित रूप से मूल्यवान दिखती है। निर्णायक कारक मांग नहीं है—वित्त वर्ष 2027 की पहली तिमाही में ओसीआई राजस्व 121% बढ़ा—बल्कि यह है कि क्या ग्राहक फंडिंग, उपयोग और परिचालन लाभ उस पूंजी कार्यक्रम की बराबरी कर सकते हैं जिसके लिए 28.5 बिलियन अमेरिकी डॉलर के त्रैमासिक पूंजीगत व्यय (capex) और 20 बिलियन अमेरिकी डॉलर की नई सामान्य इक्विटी की आवश्यकता थी।
-
क्लाउड त्वरण वास्तविक और आर्थिक रूप से बड़ा है। पहली तिमाही (Q1) का राजस्व 30% बढ़कर 19.35 बिलियन अमेरिकी डॉलर हो गया, क्लाउड राजस्व 62% बढ़कर 11.61 बिलियन अमेरिकी डॉलर हो गया, और OCI राजस्व 121% बढ़कर 7.39 बिलियन अमेरिकी डॉलर पर पहुंच गया। Oracle ने तिमाही के दौरान 850MW की अतिरिक्त डेटासेंटर क्षमता और 300,000 से अधिक GPU डिलीवर किए। OCI ने साल-दर-साल राजस्व में 4.04 बिलियन अमेरिकी डॉलर जोड़े—जो कि पिछले वर्ष के पूरे तिमाही OCI बेस से भी अधिक है—इसलिए Oracle अब केवल AI-क्लाउड ट्रांज़िशन का महज़ वादा नहीं कर रहा है। यह पैमाना इसके पुराने (legacy) डेटाबेस व्यवसाय की तुलना में अधिक विकास गुणक (growth multiple) का समर्थन करता है।
-
बैकलॉग असाधारण है, लेकिन इसकी गुणवत्ता इसके हेडलाइन आकार से अधिक मायने रखती है। Q1 में USD 30 बिलियन से अधिक के नए AI क्लाउड अनुबंधों के बुक होने के बाद RPO 664 बिलियन USD पर पहुंच गया, जो साल-दर-साल 209 बिलियन USD अधिक है। बैकलॉग FY2026 के राजस्व का 9.9 गुना है, फिर भी राजस्व मान्यता (revenue recognition) डेटासेंटर डिलीवरी, ग्राहक की तैयारी, अनुबंध की अवधि और ग्राहक क्रेडिट पर निर्भर करती है। निवेश का निहितार्थ यह है कि नए ग्राहकों की मांग के बजाय, अब आपूर्ति निष्पादन (supply execution) और अनुबंध अर्थशास्त्र ही राजस्व और रिटर्न के ढलान (slope) को निर्धारित करते हैं।
-
रिपोर्ट किया गया कैश फ्लो स्व-वित्तपोषित अर्थशास्त्र (self-funded economics) को बढ़ा-चढ़ाकर पेश करता है। परिचालन नकदी प्रवाह 23.10 बिलियन अमरीकी डॉलर तक पहुंच गया, लेकिन 11.36 बिलियन अमरीकी डॉलर ग्राहकों के अग्रिम भुगतान से आया, जिसमें एक महत्वपूर्ण वित्तपोषण घटक शामिल था। पूंजीगत व्यय (Capex) 28.50 बिलियन अमरीकी डॉलर था, जिससे रिपोर्ट किया गया फ्री कैश फ्लो (FCF) नकारात्मक 5.40 बिलियन अमरीकी डॉलर रहा। उस वित्तपोषण जैसे अग्रिम भुगतान को हटाने पर लगभग 11.74 बिलियन अमरीकी डॉलर का अंतर्निहित परिचालन नकदी प्रवाह और पूंजीगत व्यय के बाद नकारात्मक 16.76 बिलियन अमरीकी डॉलर का नकदी प्रवाह बचता है। ग्राहकों के अग्रिम भुगतान और अल्पकालिक वित्तपोषण के बाद पूंजीगत व्यय के लिए ओरेकल (Oracle) का पूरक शुद्ध नकद परिव्यय 17.97 बिलियन अमरीकी डॉलर था। विकास को मुख्य पूंजीगत व्यय (headline capex) के सुझाव की तुलना में अधिक समझदारी से वित्तपोषित किया गया है, लेकिन यह अभी तक जैविक रूप से आत्मनिर्भर नहीं है।
-
मूल्यांकन एक ऐसे स्तर पर रीसेट हो गया है जो निष्पादन जोखिम (execution risk) की भरपाई करता है, लेकिन लेवरेज इस स्टॉक को स्पष्ट रूप से सस्ता कहने से रोकता है। 10 सितंबर के कारोबारी घंटों के बाद के USD 153.50 के संदर्भ मूल्य और पहली तिमाही (Q1) के 3.00 बिलियन डाइल्यूटेड शेयरों का उपयोग करने से इक्विटी मूल्य लगभग USD 460.5 बिलियन होने का संकेत मिलता है। लगभग USD 88.3 बिलियन का शुद्ध कर्ज (net debt) जोड़ने पर एंटरप्राइज मूल्य लगभग USD 548.8 बिलियन हो जाता है, जो कि प्रबंधन के वित्त वर्ष 2027 के न्यूनतम राजस्व लक्ष्य USD 90 बिलियन का लगभग 6.1 गुना है। यही कीमत वित्त वर्ष 2027 के निर्देशित non-GAAP EPS (USD 8.10) की लगभग 19.0 गुना है। यह 30% से अधिक की निकट-अवधि की राजस्व वृद्धि के लिए आकर्षक है, लेकिन केवल तभी जब मूल्यह्रास (depreciation), ब्याज और डाइल्यूशन इसके परिचालन लाभ (operating upside) को समाप्त न कर दें।
-
इस सकारात्मक थीसिस के स्पष्ट खंडन बिंदु (falsification points) हैं। यह तब मजबूत होता है जब Q2 राजस्व वृद्धि 32% के मध्य बिंदु पर या उससे ऊपर रहती है, क्लाउड वृद्धि कम से कम 68% के मध्य बिंदु तक पहुंचती है, GAAP ऑपरेटिंग मार्जिन 33% से ऊपर रहता है, और ग्राहक वित्तपोषण बढ़ने के साथ capex के लिए शुद्ध नकद परिव्यय रिपोर्ट किए गए capex से नीचे गिर जाता है। यह तब कमजोर होता है जब क्षमता की बाधाएं कम होने से पहले OCI वृद्धि 100% से नीचे गिर जाती है, तेजी से रूपांतरण के बिना RPO वृद्धि रुक जाती है, डाइल्यूटेड शेयर 3.1 बिलियन से ऊपर बढ़ जाते हैं, या तिमाही शुद्ध नकद परिव्यय 20 बिलियन अमेरिकी डॉलर से ऊपर बना रहता है। ओरेकल को पूंजी बाजारों के स्थायी बिजनेस मॉडल बनने से पहले क्षमता को लाभदायक उपयोग में बदलना होगा।
ऑपरेटिंग-टू-वैल्यूएशन श्रृंखला दोहराने योग्य है। Q1 OCI राजस्व में साल-दर-साल 4.04 बिलियन अमेरिकी डॉलर की वृद्धि हुई, जबकि कुल क्लाउड राजस्व 4.42 बिलियन अमेरिकी डॉलर और GAAP परिचालन आय 2.45 बिलियन अमेरिकी डॉलर बढ़ी। Q2 के लिए, कुल-राजस्व मार्गदर्शन का मध्यबिंदु लगभग 21.20 बिलियन अमेरिकी डॉलर दर्शाता है, जिसकी गणना Q2 FY2026 के 16.06 बिलियन अमेरिकी डॉलर के राजस्व को 1.32 से गुणा करके की गई है। क्लाउड मार्गदर्शन का मध्यबिंदु लगभग 13.40 बिलियन अमेरिकी डॉलर दर्शाता है, जिसकी गणना 7.98 बिलियन अमेरिकी डॉलर को 1.68 से गुणा करके की गई है। Q1 के 34.8% GAAP परिचालन मार्जिन को बनाए रखने से लगभग 7.38 बिलियन अमेरिकी डॉलर की त्रैमासिक परिचालन आय प्राप्त होगी। लगभग 548.8 बिलियन अमेरिकी डॉलर के उद्यम मूल्य पर, बाजार न्यूनतम निर्देशित FY2027 राजस्व के लगभग 6.1 गुना का भुगतान करता है; इसलिए रीरेटिंग मामले के लिए विकास को नकदी में बदलने की आवश्यकता है, न कि किसी उच्च बैकलॉग हेडलाइन की।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और मुख्य परिचालन मेट्रिक्स
ओरेकल मिशन-क्रिटिकल डेटाबेस तकनीक, एंटरप्राइज एप्लिकेशन और क्लाउड इंफ्रास्ट्रक्चर बेचता है। इसका सॉफ्टवेयर सपोर्ट बेस और स्थापित डेटाबेस एस्टेट आवर्ती कैश जेनरेशन और एंटरप्राइज डेटा तक विशेषाधिकार प्राप्त पहुंच प्रदान करते हैं। फ्यूजन क्लाउड ईआरपी, नेटसूट, एचसीएम और इंडस्ट्री एप्लिकेशन्स मुख्य रूप से सब्सक्रिप्शन के माध्यम से बेचे जाते हैं। ओसीआई खपत और प्रतिबद्ध अनुबंधों के माध्यम से कंप्यूट, स्टोरेज, नेटवर्किंग, डेटाबेस, जीपीयू क्लस्टर्स और एआई ट्रेनिंग व इन्फरेंस क्षमता बेचता है। हार्डवेयर में इंजीनियरड सिस्टम और सर्वर शामिल हैं, जबकि सर्विसेज में कंसल्टिंग और कस्टमर सपोर्ट कार्य शामिल हैं जो ओरेकल उत्पादों को लागू करने में मदद करते हैं।
व्यावसायिक मॉडल तेजी से बदल रहा है। क्लाउड ने पहली तिमाही के राजस्व का 60% प्रतिनिधित्व किया, जो एक साल पहले के 48% से अधिक है, जबकि सॉफ्टवेयर 38% से गिरकर 29% हो गया। क्लाउड एप्लिकेशन अधिक स्थिर सब्सक्रिप्शन अर्थशास्त्र प्रदान करते हैं; OCI पूंजी-गहन विकास इंजन है। सॉफ्टवेयर सपोर्ट अत्यधिक लाभदायक बना हुआ है और इस बदलाव को वित्तपोषित करने में मदद करता है, हालांकि माइग्रेशन से लाइसेंस और सपोर्ट राजस्व पर दबाव पड़ता है।
|
व्यवसाय
|
वित्त वर्ष 2027 की पहली तिमाही का राजस्व
|
साल-दर-साल वृद्धि
|
मिश्रण
|
उत्पाद, ग्राहक और अर्थशास्त्र
|
शोध दृष्टिकोण
|
|
क्लाउड
|
11.61 बिलियन USD
|
62%
|
60%
|
OCI प्लस Fusion, NetSuite, HCM, डेटाबेस और उद्योग SaaS; उपभोग और सब्सक्रिप्शन अनुबंध।
|
प्रमुख विकास और मूल्यांकन चालक; OCI का पैमाना एप्लिकेशन लेयर की तुलना में तेजी से बढ़ रहा है।
|
|
सॉफ्टवेयर
|
5.55 बिलियन USD
|
नकारात्मक 3%
|
29%
|
डेटाबेस, मिडलवेयर और एप्लिकेशन्स के लिए ऑन-प्रिमाइसेस लाइसेंस और सपोर्ट।
|
एक टिकाऊ इंस्टॉल्ड-बेस कैश पूल, लेकिन माइग्रेशन रिपोर्ट की गई वृद्धि को संरचनात्मक रूप से नकारात्मक बनाता है।
|
|
हार्डवेयर
|
0.77 बिलियन USD
|
15%
|
4%
|
उद्यमों और सरकारों को बेचे जाने वाले इंजीनियर्ड सिस्टम, सर्वर, स्टोरेज और संबंधित सपोर्ट।
|
छोटा, एकीकृत प्रणालियों (इंटीग्रेटेड सिस्टम्स) के लिए रणनीतिक रूप से उपयोगी, और मूल्यांकन के दृष्टिकोण से मुख्य नहीं।
|
|
सेवाएं
|
1.41 बिलियन USD
|
5%
|
7%
|
कंसल्टिंग, कार्यान्वयन, शिक्षा और उन्नत ग्राहक सहायता।
|
यह अपनाने में सहायता करता है लेकिन सब्सक्रिप्शन और उपभोग (कंजम्पशन) राजस्व की तुलना में इसकी स्केलेबिलिटी कम है।
|
|
ओरेकल कुल
|
19.35 बिलियन USD
|
30%
|
100%
|
इंटीग्रेटेड एप्लीकेशन्स, डेटाबेस और इंफ्रास्ट्रक्चर स्टैक।
|
OCI के विस्तार के साथ बिजनेस की गुणवत्ता में सुधार हो रहा है, लेकिन पूंजी की आवश्यकता (कैपिटल इंटेंसिटी) भी ऊपर की ओर बढ़ रही है।
|
नोट: रेवेन्यू मिक्स की गणना कंपनी द्वारा रिपोर्ट किए गए GAAP रेवेन्यू से की जाती है और राउंडिंग के कारण इसका कुल योग बिल्कुल सटीक नहीं हो सकता है। क्लाउड में IaaS और SaaS दोनों शामिल हैं।
क्लाउड के भीतर, एप्लिकेशन्स और इन्फ्रास्ट्रक्चर के बीच का अंतर महत्वपूर्ण है। Q1 क्लाउड एप्लिकेशन्स का राजस्व 4.22 बिलियन अमेरिकी डॉलर था, जो 10% अधिक है, जबकि OCI का राजस्व 7.39 बिलियन अमेरिकी डॉलर था, जो 121% अधिक है। इसलिए OCI ने क्लाउड राजस्व के लगभग 64% का प्रतिनिधित्व किया, जबकि एक साल पहले यह 47% था। ओरेकल की डेटाबेस उपस्थिति एक लाभ है क्योंकि ग्राहक मल्टीक्लाउड व्यवस्थाओं सहित, एप्लिकेशन्स और एआई (AI) मॉडलों के करीब डेटाबेस रख सकते हैं। बाधा अब मांग सृजन से स्थानांतरित होकर पावर्ड-शेल डिलीवरी, GPU उपलब्धता, कमीशनिंग गति और वर्कलोड उपयोग पर आ गई है।
लीगेसी सॉफ़्टवेयर में गिरावट का मतलब स्वचालित रूप से मूल्य का नुकसान नहीं है। ऑन-प्रिमाइसेस लाइसेंस से ओरेकल क्लाउड पर जाने वाला ग्राहक लंबी अवधि का क्लाउड प्रवाह बनाने से पहले सॉफ़्टवेयर राजस्व को कम कर सकता है। हालांकि, 62% क्लाउड राजस्व वृद्धि के मुकाबले क्लाउड लागत 77% बढ़ गई, जिससे पता चलता है कि नया मिश्रण अभी तक परिपक्व हाइपरस्केल अर्थशास्त्र का निर्माण नहीं कर रहा है। बिक्री और विपणन व्यय में 12% की गिरावट आई, आरएंडडी (R&D) में 4% की गिरावट आई, और पुनर्गठन व्यय में 77% की गिरावट आई, जिससे समूह का GAAP परिचालन मार्जिन बढ़कर 34.8% हो गया। यह परिचालन लाभ आंशिक रूप से बुनियादी ढांचे के निर्माण की लागतों की भरपाई करता है जो बाद में मूल्यह्रास और ब्याज के माध्यम से दिखाई देंगे।
मुख्य परिचालन मेट्रिक्स और बदलाव
तात्कालिक कारण 10 सितंबर को ओरेकल की पहली तिमाही वित्त वर्ष 2027 (Q1 FY2027) की रिपोर्ट है। इसने तीन अंकों की OCI वृद्धि और क्षमता वितरण की पुष्टि की, पूरे वर्ष के गैर-GAAP EPS मार्गदर्शन को बढ़ाकर 8.10 USD कर दिया, और कम से कम 90 बिलियन USD का राजस्व बनाए रखा। इस तिमाही में 20 बिलियन USD का ATM कॉमन-स्टॉक कार्यक्रम भी पूरा हुआ। यही मुख्य संघर्ष है: विकास और मार्जिन पारंपरिक प्रोफाइल से बेहतर रहे, जबकि शेयरधारकों ने इसे वितरित करने के लिए आवश्यक क्षमता को सीधे वित्तपोषित किया।
|
मीट्रिक / घटना
|
नवीनतम मूल्य
|
तुलना
|
आधार
|
निवेश का अर्थ
|
|
पहली तिमाही (Q1) का राजस्व
|
19.35 बिलियन USD
|
सालाना 30% अधिक
|
GAAP; 31 अगस्त, 2026 को समाप्त तिमाही
|
विकास दर वित्त वर्ष 2026 (FY2026) के 17% की दर से तेज हुई है और क्षमता वृद्धि को सही साबित करती है।
|
|
OCI राजस्व
|
7.39 बिलियन USD
|
सालाना 121% अधिक
|
कंपनी की IaaS परिभाषा
|
ओरेकल हाइपरस्केल प्रतिस्पर्धियों की तुलना में छोटे आधार से तेजी से क्लाउड पैमाना हासिल कर रहा है।
|
|
RPO
|
664 बिलियन USD
|
सालाना 209 बिलियन USD अधिक
|
अनुबंधित प्रदर्शन दायित्व
|
मांग की दृश्यता असाधारण है; रूपांतरण का समय और ग्राहकों की गुणवत्ता ही वास्तविक जोखिम हैं।
|
|
क्षमता वितरण
|
850MW और 300,000 से अधिक GPU
|
GPU डिलीवरी वित्त वर्ष 2026 की चौथी तिमाही से लगभग 3 गुना
|
कंपनी का परिचालन प्रकटीकरण
|
भौतिक डिलीवरी राजस्व में तेजी को स्पष्ट करती है और उपयोग निष्पादन जोखिम को बढ़ाती है।
|
|
GAAP / गैर-GAAP परिचालन मार्जिन
|
34.8% / 42.1%
|
6.1 अंक ऊपर / मोटे तौर पर स्थिर
|
गैर-GAAP में SBC, अमॉर्टाइजेशन और पुनर्गठन शामिल नहीं है
|
व्यय अनुशासन ने कमाई को सुरक्षित रखा, लेकिन परिपक्व क्लाउड मार्जिन विस्तार अभी तक सिद्ध नहीं हुआ है।
|
|
OCF / capex / FCF
|
USD 23.10 / 28.50 / ऋणात्मक 5.40 बिलियन
|
OCF 184% ऊपर; capex 235% ऊपर
|
कंपनी GAAP OCF और capex; कंपनी FCF परिभाषा
|
ग्राहकों का अग्रिम भुगतान तरलता का समर्थन करता है, लेकिन नकदी रिटर्न अभी भी लेखांकन लाभ से पीछे है।
|
|
Q2 / वित्त वर्ष 2027 मार्गदर्शन
|
30%–34% राजस्व वृद्धि; USD 8.10 वित्त वर्ष EPS
|
USD में 65%–71% क्लाउड वृद्धि
|
कंपनी का अग्रगामी मार्गदर्शन; गैर-GAAP EPS
|
एक उच्च विकास स्तर मूल्यांकन का समर्थन करता है, जबकि निष्पादन को बढ़ते मूल्यह्रास और वित्तपोषण लागतों को समाहित करना होगा।
|
नोट: FCF ऑपरेटिंग कैश फ्लो में से कैपेक्स घटाने के बराबर है। 235% कैपेक्स वृद्धि की गणना USD 8.50 बिलियन के मुकाबले USD 28.50 बिलियन से की गई है। प्रतिशत-अंक बदलावों को राउंड ऑफ किया गया है।
Q1 की कमाई की गुणवत्ता कमजोर होने के बजाय मिली-जुली है। GAAP ऑपरेटिंग इनकम 57% बढ़कर USD 6.73 बिलियन हो गई और GAAP नेट इनकम 63% बढ़कर USD 4.76 बिलियन हो गई। इसके बावजूद, ब्याज खर्च 55% बढ़कर USD 1.43 बिलियन हो गया, जो पहले से ही ऑपरेटिंग इनकम का 21% हिस्सा खा रहा है। वेटेड डाइल्यूटेड शेयर 3% बढ़कर 3.00 बिलियन हो गए। ग्रोथ इंजन आज इन विपरीत परिस्थितियों से आगे निकल रहा है, लेकिन कैपिटल स्ट्रक्चर प्रोडक्ट इकोनॉमिक्स का हिस्सा बनता जा रहा है।
मार्गदर्शन (Guidance) पूर्ण डॉलर मूल्य में एक और तेजी का संकेत देता है। मध्यबिंदु पर, Q2 का कुल राजस्व साल-दर-साल लगभग USD 5.14 बिलियन और क्लाउड राजस्व लगभग USD 5.42 बिलियन बढ़ेगा। यह अंतर दर्शाता है कि गैर-क्लाउड राजस्व लगभग सपाट से लेकर गिरावट में बना हुआ है, जिससे OCI अतिरिक्त आय का मुख्य स्रोत बन गया है। यदि क्लाउड राजस्व कम से कम 30% के शुरुआती स्तर (low-30s) के समूह GAAP परिचालन मार्जिन को बनाए रखे बिना बढ़ता है, तो बाजार यह निष्कर्ष निकालेगा कि Oracle ने कमजोर दीर्घकालिक रिटर्न स्वीकार करके अनुबंध हासिल किए हैं।
3. बुनियादी गुणवत्ता
|
मीट्रिक
|
FY2024
|
FY2025
|
FY2026
|
Q1 FY2027
|
शोध दृष्टिकोण
|
|
राजस्व
|
USD 52.96 बिलियन
|
USD 57.40 बिलियन
|
USD 67.36 बिलियन
|
USD 19.35 बिलियन
|
OCI क्षमता के ऑनलाइन आने के साथ विकास दर 8% से बढ़कर 17% और फिर 30% हो गई।
|
|
GAAP परिचालन आय / मार्जिन
|
USD 15.35 बिलियन / 29.0%
|
USD 17.68 बिलियन / 30.8%
|
USD 20.61 बिलियन / 30.6%
|
USD 6.73 बिलियन / 34.8%
|
वर्तमान ऑपरेटिंग लीवरेज मजबूत है; भविष्य का मूल्यह्रास (depreciation) मुख्य मार्जिन परीक्षण है।
|
|
GAAP शुद्ध आय
|
USD 10.47 बिलियन
|
USD 12.44 बिलियन
|
USD 17.09 बिलियन
|
USD 4.76 बिलियन
|
मुनाफा वृद्धि मजबूत है, हालांकि वित्त वर्ष 2026 में गैर-परिचालन लाभ शामिल थे।
|
|
परिचालन नकदी प्रवाह
|
USD 18.67 बिलियन
|
USD 20.82 बिलियन
|
USD 31.98 बिलियन
|
USD 23.10 बिलियन
|
Q1 को वित्तपोषण जैसे ग्राहक अग्रिम भुगतानों के USD 11.36 बिलियन से बढ़ावा मिला था।
|
|
Capex / FCF
|
USD 6.87 / 11.81 बिलियन
|
USD 21.22 / नकारात्मक 0.39 बिलियन
|
USD 55.66 / नकारात्मक 23.69 बिलियन
|
USD 28.50 / नकारात्मक 5.40 बिलियन
|
कैश कन्वर्जन में भारी गिरावट आई क्योंकि एआई बुनियादी ढांचे का विस्तार परिचालन नकदी सृजन की तुलना में अधिक तेजी से हुआ।
|
|
नकद और प्रतिभूतियां / ऋण
|
दर्शाया नहीं गया
|
दर्शाया नहीं गया
|
USD 31.89 / 129.54 बिलियन
|
USD 37.08 / 125.34 बिलियन
|
इक्विटी फंडिंग के बाद शुद्ध ऋण में क्रमिक रूप से सुधार हुआ, लेकिन यह अभी भी काफी अधिक बना हुआ है।
|
|
डाइल्यूटेड ईपीएस
|
USD 3.71
|
USD 4.34
|
USD 5.83
|
USD 1.56
|
कमाई चक्रवृद्धि (compound) हो रही है, लेकिन बड़ा शेयर आधार प्रति-शेयर लाभ को कम करता है।
|
नोट: वार्षिक आंकड़े GAAP के अनुसार हैं और 31 मई को समाप्त होने वाले वित्तीय वर्षों का उपयोग करते हैं। FCF का अर्थ परिचालन नकदी प्रवाह में से capex घटाना है। वित्त वर्ष 2026 के ऋण में वर्तमान और गैर-वर्तमान उधारी दोनों शामिल हैं; Q1 वित्त वर्ष 2027 में भी इसी परिभाषा का उपयोग किया गया है। Q1 के मूल्य तिमाही हैं और इन्हें वार्षिक नहीं किया गया है।
वृद्धि और मार्जिन। ओरेकल की बुनियादी गुणवत्ता में सुधार हुआ है क्योंकि विकास अब वित्तीय इंजीनियरिंग के बजाय एक बड़े, अनुबंधित बुनियादी ढांचा (इन्फ्रास्ट्रक्चर) व्यवसाय से आ रहा है। क्लाउड राजस्व का 60% हो गया, और OCI में साल-दर-साल होने वाली 4.04 बिलियन अमेरिकी डॉलर की वृद्धि के साथ GAAP परिचालन आय में 2.45 बिलियन अमेरिकी डॉलर की वृद्धि देखी गई। 30% राजस्व वृद्धि के बावजूद बिक्री एवं विपणन और आरएंडडी (R&D) में 342 मिलियन अमेरिकी डॉलर की गिरावट आई, जो इसके पारंपरिक संगठन में परिचालन उत्तोलन (ऑपरेटिंग लीवरेज) को प्रदर्शित करता है। इसमें सावधानी का विषय समय का है: पूंजीगत व्यय (कैपेक्स) नकदी को तुरंत प्रभावित करता है, जबकि मूल्यह्रास (डेप्रिसिएशन) आय विवरण (इनकम स्टेटमेंट) में तब दर्ज होता है जब संपत्तियां सेवा में आती हैं। पहली तिमाही (Q1) का मूल्यह्रास दोगुने से अधिक होकर 3.16 बिलियन अमेरिकी डॉलर हो गया, और आगे क्षमता का विस्तार होने से यह खर्च बढ़ता रहेगा।
नकदी प्रवाह और पूंजीगत व्यय। रिपोर्ट किया गया OCF, GAAP शुद्ध आय का 4.85 गुना था, जो आमतौर पर बेहतरीन कन्वर्जन का संकेत देता है। यहाँ यह अनुपात भ्रामक है क्योंकि फाइनेंसिंग घटक वाले ग्राहक प्रीपेमेंट (अग्रिम भुगतान) ने 11.36 बिलियन अमेरिकी डॉलर का योगदान दिया। उन्हें छोड़कर, OCF लगभग 11.74 बिलियन अमेरिकी डॉलर था, जो अभी भी बेहतर है लेकिन कैपेक्स से काफी कम है। ओरेकल का शुद्ध नकद परिव्यय (net cash outlay) उपाय ग्राहक फंडिंग और अल्पकालिक वित्तपोषण द्वारा कैपेक्स को घटाकर 17.97 बिलियन अमेरिकी डॉलर कर देता है; यह अधिक स्पष्ट लिक्विडिटी (तरलता) माप है, लेकिन यह अग्रिम भुगतान के बदले भविष्य की सेवा प्रदान करने के दायित्व को समाप्त नहीं करता है। अर्थशास्त्र में सुधार केवल तभी होता है जब उपयोग और सकल लाभ अनुबंध अवधि के दौरान बुनियादी ढांचे की लागत को अमॉर्टाइज़ (परिशोधित) करते हैं।
बैलेंस शीट और पूंजी आवंटन। नकद और विपणन योग्य प्रतिभूतियां बढ़कर 37.08 बिलियन USD हो गईं, जबकि ऋण मामूली रूप से घटकर 125.34 बिलियन USD रह गया, जिससे लगभग 88.26 बिलियन USD का शुद्ध ऋण बचा। एटीएम ने 19.91 बिलियन USD की शुद्ध नकदी जोड़ी, जबकि ओरेकल ने 4.20 बिलियन USD का उधार चुकाया और 1.57 बिलियन USD के लाभांश का भुगतान किया। यह अनुबंधित क्षमता वृद्धि के लिए तर्कसंगत वित्तपोषण था, फिर भी इसने परियोजना जोखिम का एक हिस्सा सामान्य शेयरधारकों को हस्तांतरित कर दिया। तिमाही डाइल्यूटेड शेयरों की संख्या 3% बढ़ गई, और ओरेकल के अनिवार्य परिवर्तनीय वित्तपोषण के बाद पसंदीदा लाभांश दिखाई दिए। पूंजी आवंटन केवल तभी स्वीकार्य है जब क्षमता ऋण की लागत और डाइल्यूशन से अधिक रिटर्न अर्जित करे।
मौलिक निष्कर्ष। ओरेकल परिचालन स्तर पर वित्तीय रूप से मजबूत है लेकिन कैश कन्वर्जन के मामले में केवल मध्यम गुणवत्ता का है। स्थापित सॉफ्टवेयर बेस, बढ़ती क्लाउड आय और विस्तार पाता GAAP मार्जिन व्यवसाय को सहारा देते हैं। नकारात्मक FCF, 88 बिलियन अमरीकी डॉलर से अधिक का शुद्ध ऋण और इक्विटी जारी करना, अकाउंटिंग ग्रोथ को पूरी तरह से प्राप्त शेयरधारक मूल्य के रूप में मानने से रोकते हैं। सबसे महत्वपूर्ण कारक वृद्धिशील OCI सकल लाभ के सापेक्ष ग्राहक फंडिंग को घटाकर बचा शुद्ध नकद पूंजीगत व्यय (cash capex) है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
ओरेकल (Oracle) हाइपरस्केल क्लाउड इंफ्रास्ट्रक्चर, एंटरप्राइज डेटाबेस, SaaS एप्लीकेशन्स और इम्प्लीमेंटेशन इकोसिस्टम्स में प्रतिस्पर्धा करता है। ऐसा कोई भी एकल ऑडिटेड बाजार-हिस्सेदारी (मार्केट-शेयर) भाजक नहीं है जो इन परतों को स्पष्ट रूप से जोड़ता हो। क्लाउड कंपनियों की विकास दरें भी भिन्न होती हैं क्योंकि माइक्रोसॉफ्ट में Azure सेवाएं शामिल हैं, अल्फाबेट Google क्लाउड में GCP और Workspace को जोड़ता है, और ओरेकल OCI को क्लाउड एप्लीकेशन्स से अलग रखता है। इसलिए, यह रिपोर्ट सटीक बाजार हिस्सेदारी का दावा करने के बजाय राजस्व पैमाने, विकास, मार्जिन, बैकलॉग और पूंजीगत तीव्रता की परिचालन प्रॉक्सी के रूप में तुलना करती है।
|
प्रतिस्पर्धी आयाम
|
ओरेकल की सत्यापन योग्य स्थिति
|
पैमाना प्रॉक्सी और सीमा
|
मुख्य प्रतिस्पर्धी / विकल्प
|
विकास और मूल्यांकन के निहितार्थ
|
|
एआई (AI) इंफ्रास्ट्रक्चर
|
OCI ने पहली तिमाही (Q1) में 850MW और 300,000 से अधिक GPUs वितरित किए; मांग लगातार आपूर्ति से अधिक बनी हुई है।
|
7.39 बिलियन अमेरिकी डॉलर का त्रैमासिक OCI राजस्व; जो प्रमुख हाइपरस्केलर्स से छोटा है और यह बाजार-हिस्सेदारी का आंकड़ा नहीं है।
|
AWS, Microsoft Azure, Google Cloud, CoreWeave, और ग्राहकों के स्वामित्व वाले क्लस्टर।
|
सबसे तेज़ घोषित वृद्धि शेयर लाभ का समर्थन करती है, लेकिन पैमाना और फंडिंग बिग टेक प्रतिस्पर्धियों की तुलना में कमजोर बनी हुई है।
|
|
डेटाबेस और डेटा प्लेटफॉर्म
|
बड़ा इंस्टॉल्ड बेस, मिशन-क्रिटिकल वर्कलोड, ऑटोनॉमस डेटाबेस और मल्टीक्लाउड डेटाबेस सेवाएं।
|
वित्त वर्ष 2026 में सॉफ्टवेयर सपोर्ट 19.80 बिलियन अमेरिकी डॉलर था; इसमें अकेले डेटाबेस से कहीं अधिक शामिल है।
|
Microsoft, AWS, Google, IBM, SAP, Snowflake, Databricks, और ओपन-सोर्स डेटाबेस।
|
इंस्टॉल किया गया डेटा स्विचिंग लागत और OCI में वर्कलोड पुल-थ्रू बनाता है।
|
|
एंटरप्राइज एप्लिकेशन्स
|
Fusion, NetSuite, HCM, सप्लाई-चेन और इंडस्ट्री एप्लिकेशन्स एक व्यापक SaaS सूट का निर्माण करते हैं।
|
4.22 बिलियन अमेरिकी डॉलर का त्रैमासिक क्लाउड एप्लिकेशन राजस्व; श्रेणी मार्जिन का अलग से खुलासा नहीं किया गया है।
|
SAP, Microsoft, Salesforce, Workday, ServiceNow, और विशेषज्ञ SaaS विक्रेता।
|
दस प्रतिशत की वृद्धि टिकाऊ है लेकिन अब यह प्राथमिक रीरेटिंग इंजन नहीं है।
|
|
बैकलॉग और अनुबंधित मांग
|
664 बिलियन अमेरिकी डॉलर के RPO में बड़े AI अनुबंध और ग्राहक-वित्त पोषित उपकरण संरचनाएं शामिल हैं।
|
RPO विभिन्न अवधियों में फैला हुआ है और समकक्षों के क्लाउड बैकलॉग के साथ सीधे तुलनीय नहीं है।
|
माइक्रोसॉफ्ट का कमर्शियल RPO 678 बिलियन USD है और गूगल क्लाउड का बैकलॉग 500 बिलियन USD से अधिक है।
|
काफी कम वर्तमान राजस्व के बावजूद ओरेकल की हेडलाइन दृश्यता तुलनीय है, जिससे अपसाइड और कंसंट्रेशन जोखिम दोनों बढ़ जाते हैं।
|
|
पूंजी तक पहुंच
|
ग्राहकों के अग्रिम भुगतान, ऋण, अनिवार्य परिवर्तनीय और एक पूरा हो चुका 20 बिलियन USD का एटीएम (ATM) फंड विस्तार।
|
वित्तपोषण ऑफसेट के बाद कैपेक्स (capex) के लिए पहली तिमाही (Q1) का शुद्ध नकद परिव्यय 17.97 बिलियन USD था।
|
बिग टेक समकक्ष बड़े विविधीकृत कैश इंजनों से एआई (AI) निवेश को वित्तपोषित करते हैं।
|
ओरेकल क्षमता पर प्रतिस्पर्धा कर सकता है, लेकिन इसकी उच्च वित्तपोषण लागत मूल्यांकन में छूट की हकदार है।
|
|
कंपनी / प्लेटफॉर्म
|
नवीनतम अवधि
|
राजस्व / KPI
|
विकास / मार्जिन
|
पूंजी और बैकलॉग संदर्भ
|
प्रतिस्पर्धी निष्कर्ष
|
|
ओरेकल
|
Q1 FY2027
|
7.39 बिलियन USD OCI; 664 बिलियन USD RPO
|
121% OCI विकास; 34.8% समूह GAAP परिचालन मार्जिन
|
28.50 बिलियन USD capex; 11.36 बिलियन USD ग्राहक अग्रिम भुगतान; 20 बिलियन USD ATM।
|
सबसे तेज़ वृद्धि करने वाला और शुद्ध हिस्सेदारी हासिल करने वाला, लेकिन स्पष्ट रूप से वित्तपोषण पर सबसे अधिक निर्भर।
|
|
माइक्रोसॉफ्ट एज़्योर (Microsoft Azure)
|
Q4 FY2026
|
एज़्योर का वार्षिक राजस्व 100 अरब USD से अधिक रहा; 678 अरब USD व्यावसायिक RPO
|
43% एज़्योर वृद्धि; 45.1% समूह GAAP परिचालन मार्जिन
|
चौथी तिमाही में कंपनी का कैपेक्स लगभग 41 अरब USD था; विविध सॉफ्टवेयर कैश फ्लो निवेश को वित्तपोषित करता है।
|
स्केल और एंटरप्राइज वितरण में अग्रणी; अपनी बेहतर वित्तपोषण क्षमता को बनाए रखते हुए बढ़त हासिल करना।
|
|
एडब्ल्यूएस (AWS)
|
Q2 2026
|
42.23 अरब USD राजस्व; 16.62 अरब USD परिचालन आय
|
37% वृद्धि; 39.4% खंड परिचालन मार्जिन
|
अमेज़न को एआई और अन्य निवेशों में वर्ष 2026 के लिए लगभग 220 अरब USD के कैश कैपेक्स की उम्मीद है।
|
राजस्व और लाभ-पूल में अग्रणी; ऑरेकल अधिक तेज़ी से बढ़ रहा है लेकिन अभी भी बहुत छोटा है।
|
|
गूगल क्लाउड (Google Cloud)
|
Q2 2026
|
24.77 अरब USD राजस्व; 8.81 अरब USD परिचालन आय
|
82% वृद्धि; 35.6% खंड परिचालन मार्जिन
|
क्लाउड बैकलॉग 500 अरब USD से अधिक था; अल्फाबेट ने एआई बुनियादी ढांचे के लिए पर्याप्त इक्विटी और ऋण भी जुटाया।
|
हाइपरस्केल ग्रोथ और रिपोर्ट की गई सेगमेंट लाभप्रदता का सबसे मजबूत संयोजन।
|
|
IBM
|
Q2 2026
|
7.76 बिलियन USD सॉफ्टवेयर राजस्व; 17.2 बिलियन USD कुल राजस्व
|
5% सॉफ्टवेयर ग्रोथ; 32.2% सॉफ्टवेयर सेगमेंट मार्जिन
|
हाइब्रिड क्लाउड राजस्व में 11% की वृद्धि हुई; पूरे वर्ष के FCF में लगभग 1 बिलियन USD की वृद्धि होने की उम्मीद है।
|
कैश-जेनरेटिंग स्थापित उद्यम, लेकिन हाइपरस्केल एआई प्लेटफॉर्म की तुलना में विकास की प्रासंगिकता खो रहा है।
|
नोट: अवधियां और परिभाषाएं भिन्न हैं। एज़्योर (Azure) राजस्व वृद्धि में सीधे तौर पर घोषित त्रैमासिक राजस्व राशि शामिल नहीं है; माइक्रोसॉफ्ट का कमर्शियल RPO एज़्योर से अधिक को कवर करता है। गूगल क्लाउड में वर्कस्पेस शामिल है। ओरैकल RPO क्लाउड और अन्य अनुबंधों को कवर करता है। AWS मार्जिन सेगमेंट बिक्री से विभाजित परिचालन आय के बराबर है। पूंजीगत आंकड़ों के विभिन्न दायरे हैं और जहां कंपनियां व्यापक परिभाषाओं का उपयोग करती हैं, वहां वे अनुमानित हैं।
गूगल क्लाउड वर्तमान में सबसे स्पष्ट विजेता है क्योंकि इसने ओरेकल के तिमाही ओसीआई (OCI) राजस्व के तीन गुना से अधिक पर 35.6% सेगमेंट ऑपरेटिंग मार्जिन के साथ 82% की वृद्धि दर्ज की है। माइक्रोसॉफ्ट एंटरप्राइज डिस्ट्रीब्यूशन और बैलेंस-शीट लीडर बना हुआ है, जबकि एडब्ल्यूएस (AWS) के पास सबसे बड़ा रिपोर्ट किया गया क्लाउड राजस्व और लाभ पूल है। इसके बावजूद ओरेकल बढ़त बना रहा है: 121% ओसीआई वृद्धि, 850 मेगावाट की तिमाही क्षमता वृद्धि, और माइक्रोसॉफ्ट के कमर्शियल आरपीओ (RPO) के लगभग बराबर आरपीओ इस बात का प्रमाण हैं कि यह एक विशिष्ट डेटाबेस होस्ट के बजाय एक विश्वसनीय चौथा हाइपरस्केल प्लेटफॉर्म बन गया है।
ओरेकल की विशिष्टता वर्कलोड का स्थान और उसका आर्थिक पहलू है। इसका डेटाबेस एस्टेट, लो-लेटेंसी क्लस्टर्स, बेयर-मेटल आर्किटेक्चर और मल्टीक्लाउड डेटाबेस उपस्थिति उन एआई ट्रेनिंग, इन्फ्रेंस और डेटा-समीपस्थ (data-adjacent) वर्कलोड को हासिल कर सकती है जिन्हें सिंगल-वेंडर सॉफ़्टवेयर स्टैक की आवश्यकता नहीं होती है। इसकी कमी इसकी पूंजी संरचना है। माइक्रोसॉफ्ट, अमेज़ॅन और अल्फाबेट विज्ञापन, कॉमर्स, उत्पादकता और मौजूदा क्लाउड कैश फ्लो के माध्यम से अपने बुनियादी ढांचे को फंड कर सकते हैं। ओरेकल को अग्रिम भुगतान और बाहरी पूंजी पर अधिक निर्भर रहना पड़ता है, इसलिए समान राजस्व वृद्धि से कम निकट-अवधि प्रति-शेयर मूल्य का निर्माण होता है।
इस तुलना में IBM तुलनात्मक रूप से पिछड़ गया है। इसका सॉफ्टवेयर राजस्व 5% बढ़ा और हाइब्रिड क्लाउड 11% बढ़ा, जो एक स्थापित फ्रैंचाइज़ी के लिए सम्मानजनक है लेकिन हाइपरस्केल AI मांग से काफी पीछे है। Oracle वर्तमान उद्योग बदलाव का शुद्ध लाभार्थी है क्योंकि इंफ्रास्ट्रक्चर की वृद्धि विरासत सॉफ्टवेयर की गिरावट से कहीं अधिक है। यह केवल तभी शुद्ध लाभार्थी बना रहेगा जब क्षमता उपयोग मूल्यह्रास और वित्तपोषण लागतों के बढ़ने से पहले प्रतिस्पर्धी सकल लाभ उत्पन्न करे।
5. प्रमुख जोखिम
-
ग्राहक और अनुबंध संकेंद्रण। यदि एक या अधिक बड़े AI ग्राहक डिप्लॉयमेंट में देरी करते हैं, क्षमता के लिए फिर से बातचीत करते हैं, या वित्तीय तनाव का सामना करते हैं, तो RPO कन्वर्जन धीमा हो सकता है जबकि Oracle डेटासेंटर और उपकरणों के लिए प्रतिबद्ध रहेगा। राजस्व अनुमान से कम रहेगा, उपयोग में गिरावट आएगी, और मूल्यह्रास तथा ब्याज मार्जिन पर दबाव डालेंगे।
-
पूंजी गहनता और नकारात्मक FCF। यदि तिमाही रिपोर्ट किया गया पूंजीगत व्यय (capex) तुलनीय ग्राहक वित्तपोषण के बिना 28.5 बिलियन अमेरिकी डॉलर के करीब बना रहता है, तो ओरेकल (Oracle) को अतिरिक्त ऋण या इक्विटी की आवश्यकता होगी। उच्च ब्याज व्यय और डाइल्यूशन (dilution) प्रति-शेयर आय को कम कर देंगे, भले ही OCI राजस्व लगातार बढ़ रहा हो।
-
अग्रिम भुगतान (Prepayment) की गुणवत्ता। ग्राहकों के अग्रिम भुगतान ने OCF में 11.36 बिलियन अमेरिकी डॉलर का सुधार किया, लेकिन वे भविष्य की सेवा से जुड़े वित्तपोषण हैं। यदि अनुबंध की वित्तीय स्थिति कमजोर होती है या वितरण लागत बढ़ती है, तो अग्रिम रूप से प्राप्त नकदी जीवनकाल की लाभप्रदता में सुधार करने के बजाय कम-रिटर्न वाले दायित्व को छिपा सकती है।
-
क्षमता निष्पादन। बिजली, परमिट, नेटवर्किंग, निर्माण, एक्सीलेटर आपूर्ति और कमीशनिंग राजस्व में देरी कर सकते हैं। मजबूत मांग के बावजूद, 850MW से काफी कम की तिमाही क्षमता वृद्धि RPO रूपांतरण को आगे बढ़ा देगी और वित्त वर्ष 2027 के राजस्व पथ को कमजोर कर देगी।
-
हाइपरस्केलर प्रतिस्पर्धा और मूल्य निर्धारण। AWS, Azure, Google Cloud, और विशिष्ट GPU क्लाउड कीमतें कम कर सकते हैं, मॉडलों को बंडल कर सकते हैं, या लागत कम करने के लिए कस्टम सिलिकॉन का उपयोग कर सकते हैं। यदि Oracle की OCI वृद्धि उसके स्केल इकोनॉमिक्स में सुधार होने से पहले 100% से नीचे गिरती है, तो बाजार यह निष्कर्ष निकाल सकता है कि यह वृद्धि टिकाऊ बाजार हिस्सेदारी हासिल करने के बजाय केवल अनुबंध-विशिष्ट थी।
-
मूल्यह्रास और ब्याज के कारण मार्जिन अंतराल (Margin lag)। Q1 में मूल्यह्रास 134% बढ़ा और ब्याज व्यय 55% बढ़ा। यदि GAAP ऑपरेटिंग मार्जिन 33% से नीचे गिरता है या ब्याज परिचालन आय के एक-चौथाई से अधिक हो जाता है, तो वर्तमान EPS मूल्यांकन इस निर्माण (buildout) की आर्थिक लागत को कम आंकेगा।
-
डाइल्यूशन (dilution) और पूंजी आवंटन। Oracle ने 20 बिलियन अमेरिकी डॉलर का ATM पूरा कर लिया है और उसके पास पहले से ही अनिवार्य परिवर्तनीय पसंदीदा प्रतिभूतियां (mandatory convertible preferred securities) हैं। बेहतर नकदी रूपांतरण (cash conversion) के बिना 3.1 बिलियन से अधिक की डाइल्यूटेड शेयर संख्या या एक और बड़ा इक्विटी जुटाना विकास में प्रति-शेयर भागीदारी को कम कर देगा।
-
लीगेसी माइग्रेशन और एप्लिकेशन प्रतिस्पर्धा। सॉफ़्टवेयर राजस्व में 3% की गिरावट आई जबकि क्लाउड एप्लिकेशन में 10% की वृद्धि हुई। यदि एप्लिकेशन की वृद्धि उच्च एकल अंक से नीचे गिरती है और सॉफ़्टवेयर में गिरावट तेज़ होती है, तो विरासत आधार (legacy base) OCI निवेश को सहारा देना बंद कर देगा और समूह मार्जिन अधिक अस्थिर हो जाएगा।
6. निगरानी चेकलिस्ट
-
Q2 कुल राजस्व वृद्धि: 32% या उससे बेहतर इस दृष्टिकोण को मजबूत करता है; 30% से कम कंपनी के अनुमानित दायरे से चूक जाएगा और क्षमता रूपांतरण में विश्वास को कमजोर करेगा।
-
Q2 क्लाउड और OCI वृद्धि: 68% या उससे अधिक पर क्लाउड वृद्धि और 100% से ऊपर OCI बाजार हिस्सेदारी में निरंतर बढ़त की पुष्टि करेगा। आपूर्ति बाधाएं कम होने से पहले OCI का 100% से नीचे रहना एक चेतावनी है।
-
RPO रूपांतरण: यदि राजस्व में तेजी आती है तो RPO अधिक धीमी गति से बढ़ सकता है, लेकिन मार्गदर्शन (guidance) से कम राजस्व के साथ RPO में क्रमिक गिरावट अनुबंध के टलने या कमजोर मांग का संकेत देगी।
-
क्षमता और उपयोग: राजस्व वृद्धि और स्थिर मार्जिन के साथ एक और पर्याप्त क्षमता वृद्धि, इस सिद्धांत का समर्थन करती है। OCI राजस्व रूपांतरण के बिना क्षमता वृद्धि कम उपयोग (underutilization) का संकेत देगी।
-
GAAP परिचालन मार्जिन और मूल्यह्रास: बढ़ते मूल्यह्रास के बावजूद 33% से अधिक का मार्जिन आर्थिक मामले को मजबूत करता है; 33% से नीचे का स्तर यह संकेत देता है कि पूंजी कार्यक्रम राजस्व परिपक्व होने की तुलना में अधिक तेजी से आय विवरण तक पहुंच रहा है।
-
कैपेक्स (capex) के लिए शुद्ध नकद परिव्यय: प्रति तिमाही 18 बिलियन अमेरिकी डॉलर से कम या OCI राजस्व के अनुपात में गिरावट से फंडिंग की गुणवत्ता में सुधार होगा। कई तिमाहियों तक 20 बिलियन अमेरिकी डॉलर से ऊपर रहने से वित्तीय जोखिम बढ़ जाएगा।
-
ग्राहक अग्रिम भुगतान (prepayments) और FCF: अग्रिम भुगतानों को OCF का समर्थन करना चाहिए, न कि पूरी तरह से इसे स्पष्ट करना चाहिए। वित्तपोषण जैसे अग्रिम भुगतानों को छोड़कर अंतर्निहित OCF को OCI के बढ़ने के साथ-साथ कैपेक्स की ओर बढ़ना चाहिए।
-
कर्ज, ब्याज और शेयरों की संख्या: 90 बिलियन अमेरिकी डॉलर से कम का शुद्ध कर्ज, परिचालन आय के 25% से कम का ब्याज और 3.1 बिलियन से कम के डाइल्यूटेड शेयर सकारात्मक दृष्टिकोण का समर्थन करते हैं। इनमें से दो सीमाओं को पार करने से प्रति-शेयर अर्थशास्त्र कमजोर होगा।
-
पीयर मोमेंटम (प्रतिस्पर्धियों की गति): Oracle के OCI विकास और मार्जिन रुझान की तुलना 43% पर Azure, 39.4% मार्जिन के साथ 37% पर AWS, और 35.6% मार्जिन के साथ 82% पर Google Cloud से करें। Oracle को कम पैमाने और अधिक फंडिंग निर्भरता की भरपाई करने के लिए तेजी से विकास की आवश्यकता है।
7. स्रोत