लेखक: LBank रिसर्च विश्लेषक: लूडो
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है तथा केवल जानकारी साझा करने और अनुसंधान चर्चा के उद्देश्य से है। यह निवेश सलाह, प्रतिभूति अनुशंसा, ट्रेडिंग निर्देश या रिटर्न की किसी गारंटी का गठन नहीं करती। यहां चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और सर्वसम्मत अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा का सत्यापन करना चाहिए और अपने स्वयं के निर्णय लेने चाहिए।
1. मुख्य निष्कर्ष
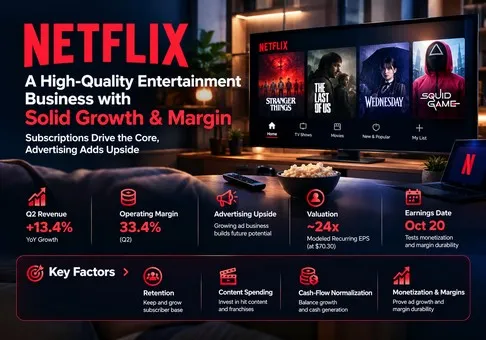
समग्र आकलन: Netflix एक उच्च-गुणवत्ता वाला आवर्ती मनोरंजन व्यवसाय है; 9 अक्टूबर के USD 70.30 के शेयर बंद भाव पर इसका मूल्यांकन स्पष्ट रूप से कम आंका गया नहीं, बल्कि उचित है, जिसमें जोखिम/प्रतिफल का झुकाव मामूली रूप से सकारात्मक है। निर्णायक कारक यह है कि ग्राहक प्रतिधारण या कंटेंट पर नकद खर्च की दक्षता को नुकसान पहुंचाए बिना मुद्रीकरण वृद्धि हासिल की जाए।
-
लाभप्रदता एक प्रतिस्पर्धात्मक लाभ बनी हुई है। नवीनतम तिमाही में 13.4% राजस्व वृद्धि और 33.4% परिचालन मार्जिन का संयोजन है। यह कमजोर वीडियो प्लेटफॉर्मों की तुलना में प्रीमियम को समर्थन देता है, लेकिन साल-दर-साल मार्जिन में मामूली गिरावट सहज परिचालन लीवरेज मान लेने के प्रति सावधान करती है।
-
विज्ञापन का अवसर महत्वपूर्ण है, लेकिन अभी भी पूरक है। वार्षिक विज्ञापन पूर्वानुमान राजस्व मध्यबिंदु का लगभग 5.9% है। इसलिए दोगुना होने पर भी निवेश तर्क में सब्सक्रिप्शन अर्थशास्त्र केंद्रीय बना रहता है। छोटे आधार से नाटकीय वृद्धि प्रतिशत की तुलना में बेहतर विज्ञापन प्रतिफल और अतिरिक्त ग्राहक अधिक मायने रखते हैं।
-
रिपोर्ट किया गया नकदी प्रवाह इस वर्ष की आवर्ती आय क्षमता को बढ़ा-चढ़ाकर दर्शाता है। प्रबंधन के USD 12.5 bn के FCF पूर्वानुमान में विलय समाप्ति से प्राप्त राशि शामिल है। असामान्य करों के लिए किसी अलग समायोजन से पहले, हमारी यांत्रिक शुल्क-समायोजित संवेदनशीलता USD 9.7–10.3 bn है। USD 299.5 bn के पतले शेयरों पर आधारित इक्विटी-मूल्य प्रॉक्सी पर, इसका अर्थ शीर्षक 24x के बजाय लगभग 29–31x नकदी प्रवाह है।
-
कीमत का पुनर्संतुलन निष्पादन के लिए जगह बनाता है, गलत मूल्यांकन का प्रमाण नहीं। प्रबंधन के राजस्व मध्यबिंदु और मार्जिन परिदृश्य, अनुमानित USD 0.5 bn वार्षिक शुद्ध गैर-परिचालन व्यय, 20% कर दर और 4.261 bn पतला शेयरों का उपयोग करने वाला एक शोध मॉडल लगभग USD 2.93 का आवर्ती EPS देता है। स्टॉक उस अनुमान के लगभग 24 गुना पर है। यह हमारा मॉडल है, मार्गदर्शन या विश्लेषक सर्वसम्मति नहीं।
-
अगले उत्प्रेरक को राजस्व की गुणवत्ता स्पष्ट करनी होगी। 20 अक्टूबर की आय रिपोर्ट को कंपनी के USD 12.860 bn राजस्व और 33.2% परिचालन-मार्जिन वाले Q3 आंतरिक पूर्वानुमान की परीक्षा लेनी चाहिए; 9 अक्टूबर की कार्यबल रिपोर्ट लागत से जुड़ा प्रश्न जोड़ती है। केवल छंटनियां उच्च आय गुणक को उचित नहीं ठहराएंगी। एक सकारात्मक परिणाम में निरंतर मुद्रीकरण, बरकरार सेवा गुणवत्ता और विश्वसनीय आवर्ती नकदी-प्रवाह सेतु का संयोजन होगा।
मूल्यांकन गणना 9 अक्टूबर के नियमित-सत्र NASDAQ स्टॉक मूल्य और नवीनतम रिपोर्ट की गई तिमाही पतला भारित-औसत शेयर संख्या का उपयोग करती है। USD 70.30 × 4.261 bn = USD 299.548 bn एक पारदर्शी मूल्यांकन प्रॉक्सी है, सत्यापित वर्तमान बाजार पूंजीकरण नहीं. हर परिदृश्य में हर को स्थिर रखा गया है; बाद की पुनर्खरीद, निर्गम और डाइल्यूशन में बदलाव वास्तविक प्रति-शेयर परिणामों को बदल सकते हैं। NFLXON एक अलग टोकनयुक्त साधन है और इसकी प्रदर्शित टोकन कीमत को शामिल नहीं किया गया है।
हमारी परिचालन संवेदनशीलता USD 51.2 बिलियन × 31.5% = USD 16.128 बिलियन के 2026 परिचालन लाभ से शुरू होती है। अनुमानित USD 0.5 बिलियन के शुद्ध गैर-परिचालन व्यय को घटाने और 20% कर लागू करने पर USD 12.502 बिलियन की आवर्ती शुद्ध आय, या प्रति डाइल्यूटेड शेयर USD 2.934 प्राप्त होती है। 24x का एक उदाहरणात्मक गुणक USD 70.42 देता है, जो देखी गई शेयर कीमत के करीब है। यह पहली तिमाही की लेनदेन आय को दोहराने योग्य माने बिना उचित-मूल्य निर्णय को आधार देता है।
2027 संवेदनशीलता के लिए, 12% राजस्व वृद्धि और 32.5% मार्जिन से समान वित्तपोषण, कर और शेयर मान्यताओं का उपयोग करते हुए USD 18.637 bn का परिचालन लाभ और USD 3.405 EPS प्राप्त होता है। 24x पर, सांकेतिक मूल्य USD 81.72 है, जो संदर्भ मूल्य से लगभग 16.2% अधिक है। 30% मार्जिन के साथ 6% की धीमी वृद्धि पथ से USD 2.963 EPS प्राप्त होता है; 20x पर, USD 59.26 उससे लगभग 15.7% कम है। ये सशर्त अनुसंधान संवेदनशीलताएं हैं, मूल्य लक्ष्य, संभावनाएं या प्रबंधन पूर्वानुमान नहीं। सकारात्मक झुकाव आधारभूत परिचालन पथ से आता है, जबकि चालू-वर्ष की आय गणना उचित मूल्यांकन वर्गीकरण का समर्थन करती है।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और प्रमुख परिचालन मेट्रिक्स
Netflix, Inc. एक वैश्विक मनोरंजन सेवा तक पहुंच बेचती है। मासिक सदस्यताएं आवर्ती राजस्व उत्पन्न करती हैं, जबकि पात्र योजनाओं पर विज्ञापन सदस्यता प्राप्तियों को पूरक बनाते हैं। मूल और लाइसेंस प्राप्त प्रोग्रामिंग ग्राहकों को आकर्षित करती है, रद्दीकरण कम करती है और मूल्य निर्धारण को सक्षम बनाती है।
वितरण, अनुशंसा प्रौद्योगिकी और एक साझा कंटेंट लाइब्रेरी एक निवेश को कई देशों में उपयोगी बनाते हैं, हालांकि स्थानीयकरण, अधिकार और ग्राहकों की प्राथमिकताएँ एक समान वैश्विक उत्पाद को रोकती हैं।
कंपनी एक परिचालन खंड की रिपोर्ट करती है। क्षेत्र राजस्व प्रकटीकरण हैं, स्वतंत्र रूप से मूल्यांकित लाभ केंद्र नहीं। विज्ञापन समेकित राजस्व में शामिल है और सार्वजनिक मार्जिन के साथ अलग से प्रकट किया गया तिमाही व्यवसाय नहीं है। गेमिंग, लाइव प्रोग्रामिंग और संबद्ध अनुभवों का मूल्यांकन अधिग्रहण, प्रतिधारण और मुद्रीकरण के साधनों के रूप में किया जाना चाहिए, जब तक कि अलग वित्तीय साक्ष्य किसी अन्य व्यवहार का समर्थन न करे। इन गतिविधियों को बड़े स्वतंत्र मूल्यांकन देना लाभों की दोहरी गणना होगी, यदि वे लाभ पहले से ही सदस्यता वृद्धि में शामिल हैं।
|
व्यवसाय / क्षेत्र
|
Q2 2026 राजस्व, USD अरब
|
राजस्व हिस्सा
|
आर्थिक भूमिका
|
|
UCAN
|
5.432
|
43.2%
|
सदस्यता और विज्ञापन; सबसे बड़ा क्षेत्रीय राजस्व आधार
|
|
EMEA
|
4.034
|
32.1%
|
सदस्यता और विज्ञापन; व्यापक स्थानीयकरण का अवसर
|
|
LATAM
|
1.584
|
12.6%
|
सदस्यता और विज्ञापन; वहनीयता और FX संवेदनशीलता
|
|
APAC
|
1.510
|
12.0%
|
सदस्यता और विज्ञापन; विविध मूल्य निर्धारण और कंटेंट बाजार
|
|
विज्ञापन, वैश्विक
|
Q2 के लिए अलग से प्रकट नहीं किया गया
|
ऊपर शामिल
|
2026 प्रबंधन पूर्वानुमान: लगभग USD 3 bn; अतिरिक्त खंड नहीं
|
क्षेत्रीय आंकड़े 30 जून के Form 10-Q से पूर्णांकित किए गए हैं; हिस्से समेकित राजस्व को हर के रूप में उपयोग करते हैं और पूर्णांकन के कारण सटीक रूप से जोड़ नहीं हो सकते। कोई क्षेत्रीय परिचालन-लाभ विभाजन अनुमानित नहीं है। विज्ञापन राजस्व पहले से ही क्षेत्रों में शामिल है।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
|
संकेतक
|
नवीनतम रीडिंग / पूर्वानुमान
|
अनुसंधान व्याख्या
|
|
Q2 राजस्व वृद्धि
|
13.4%; 12% FX-तटस्थ
|
व्यापक वृद्धि; मूल्य निर्धारण और विज्ञापनों को टिकाऊ प्रतिधारण का समर्थन करना चाहिए
|
|
Q3 आंतरिक पूर्वानुमान
|
USD 12.860 bn; 33.2% परिचालन मार्जिन
|
आय की एक बाधा, रिपोर्ट किया गया Q3 परिणाम या सर्वसम्मति नहीं
|
|
2026 प्रबंधन दृष्टिकोण
|
USD 51.0–51.4 bn; 31.5% परिचालन मार्जिन
|
मॉडल USD 51.2 bn के मध्यबिंदु का उपयोग करता है
|
|
नकद और कंटेंट अनुशासन
|
लगभग 1.1x खर्च / परिशोधन, 2026 पूर्वानुमान
|
परिचालन मार्जिन का परीक्षण नकद निवेश के मुकाबले किया जाना चाहिए
|
|
अगला आय साक्षात्कार
|
2026-10-20
|
प्रमुख निकट-अवधि उत्प्रेरक
|
|
कार्यबल रिपोर्ट
|
लगभग 5%; Reuters/Puck, 9 अक्टूबर; अपुष्ट
|
कोई बचत या पुनर्गठन शुल्क नहीं माना गया है
|
व्यवसाय प्रेरक श्रृंखला है: अधिक उपयोगी मनोरंजन और बेहतर खोज → बनाए रखे गए सशुल्क संबंध और टिकाऊ मूल्य-निर्धारण → आवर्ती राजस्व → सामग्री परिशोधन के बाद परिचालन लाभ → वास्तविक सामग्री भुगतानों और करों के बाद नकदी प्रवाह → इक्विटी मूल्य। विज्ञापन, दर्शक उपलब्धता, बिकवाली और प्रतिफल के माध्यम से दूसरी श्रृंखला जोड़ता है। यदि ग्राहक अधिक लाभदायक योजनाओं से डाउनग्रेड करते हैं या विज्ञापन वितरण लागत बढ़ती है, तो विज्ञापन-समर्थित दर्शकों का बड़ा आधार स्वतः बेहतर अर्थशास्त्र उत्पन्न नहीं करता।
एक पुनरुत्पाद्य विज्ञापन संवेदनशीलता इस बिंदु को स्पष्ट करती है। USD 3 bn के वार्षिक विज्ञापन पूर्वानुमान से शुरुआत करते हुए, मुद्रीकरण योग्य दर्शक-वर्ग में 20% वृद्धि और प्रति दर्शक इकाई प्राप्त राजस्व में 10% वृद्धि मानें। राजस्व USD 3 bn × 1.20 × 1.10 = USD 3.96 bn होगा, अर्थात USD 0.96 bn की अतिरिक्त वृद्धि। स्पष्ट रूप से माने गए 40% के वृद्धिशील परिचालन मार्जिन और 20% की कर दर पर, अतिरिक्त आय USD 0.307 bn होगी, या प्रति पतला शेयर USD 0.072। आय के 24x पर, अंकगणितीय योगदान प्रति शेयर USD 1.73 है। यह एक कारक को अलग करता है; इसे पूर्ण-कंपनी के 2027 परिदृश्य में फिर से नहीं जोड़ा गया है, जहां विज्ञापन पहले से ही राजस्व वृद्धि में शामिल है।
मॉडल दिखाता है कि प्रतिधारण पहली बाध्यता क्यों है। ऐसी मुद्रीकरण योजना जो प्रति परिवार राजस्व बढ़ाती है लेकिन अधिक रद्दीकरण का कारण बनती है, वह भविष्य की सदस्यता प्राप्तियों और विज्ञापन इन्वेंटरी दोनों को एक साथ खो सकती है। इसके विपरीत, एक आकर्षक प्रवेश योजना संबोधित किए जा सकने वाले ग्राहक आधार का विस्तार कर सकती है। सार्वजनिक प्रकटीकरण वर्तमान राजस्व वृद्धि को ग्राहक संख्या, मूल्य निर्धारण और विज्ञापन में सटीक रूप से विभाजित करने का समर्थन नहीं करते; कोई भी अनुपलब्ध सब्सक्राइबर या ARPU श्रृंखला गढ़ी नहीं गई है।
3. मूलभूत गुणवत्ता
|
मापदंड
|
Q2 2025
|
Q2 2026
|
अर्थ
|
|
राजस्व, USD bn
|
11.079
|
12.560
|
वृद्धि पैमाने का समर्थन करती है
|
|
परिचालन मार्जिन
|
34.1%
|
33.4%
|
कंटेंट का समय महत्वपूर्ण है
|
|
शुद्ध आय, USD bn
|
3.125
|
3.401
|
GAAP; वृद्धि राजस्व से कम
|
|
पतला EPS, USD
|
0.72
|
0.80
|
स्टॉक विभाजन-समायोजित
|
|
परिचालन नकदी प्रवाह, USD bn
|
2.423
|
1.744
|
नकद कर और समय-निर्धारण रूपांतरण को सीमित करते हैं
|
|
पूंजीगत व्यय, USD bn
|
0.156
|
0.219
|
संपत्ति/उपकरण; कंटेंट खर्च शामिल नहीं
|
|
FCF, USD bn
|
2.267
|
1.525
|
OCF में से संपत्ति/उपकरण खरीद घटाकर; गैर-GAAP
|
|
नकद और नकद समकक्ष, USD bn
|
31 दिसंबर, 2025 को 9.034
|
9.099
|
बैलेंस शीट तुलना वर्ष-अंत आधाररेखा का उपयोग करती है
|
|
ऋण का वहन मूल्य, USD अरब
|
31 दिसंबर, 2025 को 14.463
|
14.309
|
सकल मूलधन लगभग USD 14.4 अरब
|
आय और नकदी प्रवाह की तुलनाएं जून तिमाहियों का उपयोग करती हैं; बैलेंस शीट की आधाररेखाएं स्पष्ट रूप से 31 दिसंबर, 2025 की हैं। राशियों को राउंड किया गया है। पूंजीगत व्यय की गणना कंपनी के मिलान से OCF में से FCF घटाकर की गई है। सामग्री भुगतान पहले से ही OCF में शामिल हैं और उन्हें दूसरी बार नहीं घटाया जाना चाहिए। EPS नवंबर 2025 के दस-के-बदले-एक स्टॉक विभाजन को दर्शाता है।
वृद्धि की गुणवत्ता मजबूत है; नकदी रूपांतरण के लिए सामान्यीकरण आवश्यक है। आवर्ती मासिक बिलिंग संबंध, व्यक्तिगत थिएटर रिलीज़ की तुलना में अधिक दृश्यता प्रदान करता है। भौगोलिक विविधीकरण राजस्व आधार को किसी एक स्लेट या एक स्थानीय अर्थव्यवस्था पर कम निर्भर बनाता है, लेकिन यह मूल्य निर्धारण के दबाव को समाप्त नहीं करता। उपयुक्त गुणवत्ता परीक्षण यह है कि क्या उच्च मुद्रीकरण के बावजूद नवीनीकरण व्यवहार और नकदी अर्थशास्त्र कायम रहते हैं। राजस्व बढ़ सकता है जबकि अंतर्निहित ग्राहक प्रस्ताव कमजोर होता जाए, इसलिए किसी वित्तीय परिणाम का मूल्यांकन प्रतिधारण-संवेदनशील साक्ष्य के साथ किया जाना चाहिए।
मार्जिन की गुणवत्ता मजबूत है, लेकिन यह कंटेंट लेखांकन के प्रभाव के प्रति संवेदनशील है। कंटेंट अमॉर्टाइजेशन परिचालन लाभ को प्रभावित करता है, जबकि नकद उत्पादन और लाइसेंसिंग भुगतान अपने अलग-अलग कार्यक्रमों के अनुसार होते हैं। कम उपकरण-पूंजीगत व्यय का आंकड़ा यह नहीं दर्शाता कि नेटफ्लिक्स पर्याप्त पुनर्निवेश के बिना अपनी सेवा को बनाए रख सकता है। उत्पादक क्षमता बनाए रखने के आर्थिक समकक्ष में लाइब्रेरी की पुनःपूर्ति शामिल है। यदि लेखांकन लाभ बढ़े जबकि नकद खर्च तेज़ी से बढ़ रहा हो, तो रिपोर्ट की गई आय के प्रत्येक डॉलर का मूल्य कम हो जाएगा।
त्रैमासिक FCF में गिरावट रूपांतरण की जांच का कारण है, किसी टूटे हुए व्यवसाय का पर्याप्त प्रमाण नहीं। करों, उत्पादन और भुगतानों का समय त्रैमासिक नकदी प्रवाह को तेज़ी से बदल सकता है। साथ ही, पहली छमाही के अनुकूल नकदी आंकड़ों को यांत्रिक रूप से आगे नहीं बढ़ाया जाना चाहिए: USD 2.8 बिलियन का समाप्ति शुल्क एकमुश्त प्राप्ति है, जिसे परिचालन आय के नीचे दर्ज किया गया है और परिचालन नकदी प्रवाह में शामिल किया गया है। शुल्क को बाहर रखना, ग्राहकों को बनाए रखने के लिए आवश्यक परिचालन निवेश को बाहर रखने से विश्लेषणात्मक रूप से अलग है।
हमारी रूढ़िवादी नकद-संवेदनशीलता USD 12.5 bn के आउटलुक से USD 2.8 bn की पूरी प्राप्ति घटाती है, जिससे USD 9.7 bn प्राप्त होता है। उस प्राप्ति पर अलग से अनुमानित 20% नकद कर लगाने पर कर-पश्चात लाभ USD 2.24 bn और समायोजित USD 10.26 bn होता है। कंपनी ने इन शर्तों में कोई सटीक आवर्ती FCF ब्रिज प्रदान नहीं किया है। वास्तविक कर-समय और अन्य गैर-नियमित भुगतान परिणाम को बदल सकते हैं; यह रेंज एक शोध सामान्यीकरण संवेदनशीलता है, कंपनी का मेट्रिक नहीं। संबंधित प्रॉक्सी नकद-प्रवाह प्रतिफल 3.2% और 3.4% हैं। असमायोजित आउटलुक 4.2% देता है, जो बताता है कि मुख्य आंकड़ा स्टॉक को उसकी निरंतर आर्थिक स्थिति की तुलना में सस्ता दिखा सकता है।
बैलेंस-शीट की गुणवत्ता पर्याप्त से मजबूत है। सकल ऋण और नकदी के बीच का अंतर मॉडल किए गए वार्षिक परिचालन लाभ की तुलना में प्रबंधनीय है। यह वित्तीय लचीलापन प्रदान करता है, लेकिन सामग्री संबंधी प्रतिबद्धताओं, अधिग्रहणों और पुनर्वित्तपोषण के लिए भी नकदी की आवश्यकता होती है। मूल्यांकन में बैलेंस शीट के प्रत्येक डॉलर को तुरंत वितरित किए जाने योग्य नहीं माना जाना चाहिए। इसके अतिरिक्त, इक्विटी आय मॉडल में शुद्ध वित्तपोषण की एक धारणा शामिल है; उस इक्विटी आय मूल्यांकन से शुद्ध ऋण को फिर से घटाने पर एंटरप्राइज और इक्विटी दृष्टिकोण आपस में मिल जाएंगे।
पूंजी आवंटन से प्रति-शेयर अर्थशास्त्र में सुधार तभी होना चाहिए, जब पुनर्खरीद अनुशासित हो। स्थायी मूल्य से नीचे शेयरों की पुनर्खरीद भविष्य की आय का बड़ा हिस्सा बने रहने वाले धारकों को हस्तांतरित करती है। हालांकि, बड़ा प्राधिकरण आकर्षक रिटर्न का प्रमाण नहीं, बल्कि खर्च करने की अनुमति होता है। हमारा मॉडल शेयरों को स्थिर रखता है ताकि यह स्वतः न मान लिया जाए कि भविष्य की बायबैक से EPS में सुधार होगा। बोर्ड के निर्णयों का आकलन प्रोग्रामिंग के वित्तपोषण के बाद बची नकदी और अधिग्रहणों के बदले प्राप्त आर्थिक मूल्य के आधार पर किया जाना चाहिए।
सबसे महत्वपूर्ण एकल चर है प्रतिधारण-समायोजित मुद्रीकरण: ग्राहक छोड़ने, योजना परिवर्तन और सामग्री में पुनर्निवेश से होने वाली हानियों के बाद की क्रमिक मूल्य निर्धारण और विज्ञापन आय। यह माप उत्पाद को सीधे आय अर्जित करने की क्षमता से जोड़ता है। ऐसा सुधार जो इन सभी कटौतियों के बाद भी बना रहे, प्रीमियम मूल्यांकन को मजबूत करेगा; केवल निवेश को टालने से प्रेरित मार्जिन विस्तार ऐसा नहीं करेगा।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
प्रासंगिक उद्योग सशुल्क और विज्ञापन-समर्थित वीडियो मनोरंजन है, जो उपभोक्ताओं के समय के लिए व्यापक प्रतिस्पर्धा के भीतर आता है। इसकी मूल्य शृंखला रचनात्मक प्रतिभा और अधिकार धारकों से शुरू होकर उत्पादन और वितरण के माध्यम से बिलिंग तथा विज्ञापन मांग तक जाती है। एक सदस्यता सेवा घरेलू बजट के लिए प्रतिस्पर्धा करती है, जबकि उसका विज्ञापन स्तर विपणक के ध्यान और मापनीय परिणामों के लिए भी प्रतिस्पर्धा करता है। ये बाजार एक-दूसरे से आच्छादित हैं, लेकिन बाजार हिस्सेदारी के परस्पर विनिमेय माप नहीं हैं।
|
प्रतिस्पर्धी स्तर
|
दृश्य पैमाना / स्थिति
|
विजेता और दबाव बिंदु
|
मूल्यांकन निहितार्थ
|
|
सशुल्क प्रीमियम वीडियो
|
Netflix की Q2 आय USD 12.560 bn; Disney का SVOD मार्जिन 12.9%
|
प्रकट की गई वीडियो परिचालन लाभप्रदता में Netflix इस समकक्ष समूह का नेतृत्व करता है; Disney में सुधार हो रहा है
|
प्रीमियम का औचित्य आवर्ती अर्थशास्त्र से है, शीर्षकों की संख्या से नहीं
|
|
विज्ञापन और ध्यान
|
YouTube की Q2 विज्ञापन आय USD 11.055 bn; कोई स्वतंत्र परिचालन मार्जिन नहीं
|
YouTube विज्ञापन पैमाने में आगे है; Netflix के पास मुद्रीकरण की अपेक्षाकृत छोटी संभावनाएं हैं
|
हर विज्ञापन डॉलर को शुद्ध लाभ मानकर पूंजीकृत न करें
|
|
प्रीमियम फ्रैंचाइज़
|
WBD Streaming की आय USD 3 bn से अधिक, समायोजित EBITDA USD 512 mn
|
HBO Max प्रीमियम-कंटेंट प्रतिस्पर्धा को मजबूत करता है
|
कंटेंट के लिए बोली पैमाने के लाभों को अवशोषित कर सकती है
|
|
पारंपरिक वितरण
|
संरचनात्मक अंतर: केबल बंडल बनाम ऑन-डिमांड वितरण
|
हमारे ढांचे में पारंपरिक रैखिक वितरण संरचनात्मक रूप से पिछड़ने वाला है; Netflix को शुद्ध लाभार्थी माना जाता है
|
उद्योग का बदलाव किसी भी कीमत पर शेयरधारक प्रतिफल की गारंटी नहीं देता
|
ऊपर दिए गए पैमाने के मेट्रिक्स अलग-अलग राजस्व पूलों का वर्णन करते हैं। वे वैश्विक स्ट्रीमिंग बाज़ार हिस्सेदारी का अनुमान नहीं हैं। लेगेसी वितरण के बारे में निष्कर्ष एक संरचनात्मक शोध-आधारित अनुमान है, किसी व्यक्तिगत कंपनी के लिए दावा किया गया वर्तमान प्रतिशत नुकसान नहीं।
|
कंपनी / तुलनीय इकाई
|
अवधि
|
राजस्व / वृद्धि
|
लाभप्रदता
|
तुलनीयता
|
|
Netflix, Inc.
|
Q2 2026
|
USD 12.560 bn; +13.4%
|
33.4% GAAP परिचालन मार्जिन
|
समेकित स्ट्रीमिंग व्यवसाय
|
|
The Walt Disney Company / Entertainment SVOD
|
Q3 FY2026, 27 जून
|
राजस्व +11%; राउंड किए गए मार्जिन से अनुमानित USD 5.519 bn
|
USD 712 mn परिचालन आय; 12.9%
|
SVOD गैर-GAAP; Hulu Live TV/Fubo शामिल नहीं; राजस्व अनुमानित
|
|
Warner Bros. Discovery, Inc. / Streaming
|
Q2 2026
|
USD 3 bn से अधिक; वितरण +11% ex-FX
|
USD 512 mn समायोजित EBITDA; लगभग 17%
|
EBITDA परिचालन लाभ से भिन्न है; वितरण वृद्धि कुल वृद्धि नहीं है
|
|
Alphabet Inc. / YouTube विज्ञापन
|
Q2 2026
|
USD 11.055 bn; +13%
|
YouTube मार्जिन का खुलासा नहीं; Alphabet का समेकित मार्जिन 34%
|
केवल विज्ञापन; YouTube सदस्यताएँ शामिल नहीं; मूल कंपनी का मार्जिन, प्रॉक्सी नहीं
|
Disney के राजस्व का अनुमान USD 0.712 bn / 12.9% = USD 5.519 bn है; राउंडिंग इसे सटीक रिपोर्ट किए गए राजस्व के रूप में मानने से रोकती है। WBD का लगभग 17% मेट्रिक Adjusted EBITDA मार्जिन है, GAAP ऑपरेटिंग मार्जिन नहीं। YouTube विज्ञापन राजस्व में सदस्यता प्राप्तियाँ शामिल नहीं हैं; Alphabet का समेकित मार्जिन केवल मूल कंपनी की प्रकटीकरण-सीमा समझाने के लिए दिखाया गया है। अलग-अलग इकाइयाँ और लेखांकन मापदंड सभी चार मार्जिनों की प्रत्यक्ष रैंकिंग को असंभव बनाते हैं।
हमारे आकलन में, ऑन-डिमांड मनोरंजन की ओर बदलाव का शुद्ध लाभार्थी Netflix है। इसका आवर्ती वितरण आधार किसी सफल शीर्षक को व्यापक दर्शक वर्ग तक पहुँचा सकता है और पुरानी नेटवर्क अवसंरचना को बनाए रखे बिना नकदी उत्पन्न कर सकता है। यह इसके परिचालन मॉडल की स्थायित्व क्षमता को समर्थन देता है। इसका अर्थ यह नहीं है कि हर अतिरिक्त स्ट्रीमिंग प्रतिस्पर्धी नुकसान में रहेगा: ग्राहक कई सेवाएँ खरीद सकते हैं, और एक बेहतर प्रतिद्वंद्वी Netflix की मूल्य निर्धारण शक्ति पर दबाव डालते हुए बाजार का विस्तार कर सकता है।
डिज़्नी सब्सक्रिप्शन समकक्ष समूह में लाभप्रदता में सुधार करने वाली कंपनी है, और इसकी फ्रैंचाइज़ियाँ अधिग्रहण तथा प्रतिधारण के लिए एक अलग प्रस्ताव प्रदान करती हैं। WBD का HBO Max प्रीमियम-कंटेंट प्रतिस्पर्धा को मजबूत करता है। यहाँ प्रकट की गई वीडियो कंपनियों में YouTube विज्ञापन-पैमाने का विजेता है। Netflix सब्सक्रिप्शन इकाइयों की प्रकट परिचालन लाभप्रदता में अग्रणी है, जबकि पारंपरिक रैखिक वितरण संरचनात्मक रूप से घाटे वाला मॉडल है। ये आकलन परिचालन स्थिति को स्टॉक प्रदर्शन से अलग करते हैं; किसी प्रतिद्वंद्वी की इक्विटी के अनाकर्षक होने का कोई असमर्थित दावा नहीं किया गया है।
सबसे महत्वपूर्ण प्रतिस्पर्धी दबाव बिना कोई अन्य प्रीमियम सदस्यता खरीदे समय बिताने का विकल्प है। यह मूल्य निर्धारण को सीमित कर सकता है, भले ही नेटफ्लिक्स के प्रत्यक्ष वीडियो प्रतिस्पर्धियों के मार्जिन कम हों। विज्ञापन में, कोई खरीदार बेहतर मापन या सस्ती इन्वेंटरी वाले प्लेटफॉर्मों की ओर बजट मोड़ सकता है। नेटफ्लिक्स को सामान्य रूप से टेलीविजन विज्ञापन के आकर्षण पर निर्भर रहने के बजाय एक विशिष्ट दर्शक प्रस्ताव और आर्थिक प्रतिफल प्रदर्शित करना होगा।
उद्योग समेकन के भी दो संभावित प्रभाव-मार्ग हैं। कम आपूर्तिकर्ता कंटेंट अधिकारों की कीमतें बढ़ा सकते हैं; एक मजबूत संयुक्त प्रतिद्वंद्वी घरेलू ग्राहकों के लिए प्रतिस्पर्धा बढ़ा सकता है। WBD लेनदेन को आगे न बढ़ाने का नेटफ्लिक्स का निर्णय उस विशेष संयोजन की एकीकरण लागतों से बचाता है, लेकिन यह किसी अन्य खरीदार से उत्पन्न प्रतिस्पर्धी दबाव को समाप्त नहीं करता। इसलिए अनुसंधान का मामला सट्टात्मक अधिग्रहण अवसरों को मूल्य देने के बजाय निरंतर जैविक निष्पादन का समर्थन करता है।
5. प्रमुख जोखिम
-
मूल्य वृद्धि ग्राहक प्रतिधारण को नुकसान पहुँचाती है। कमज़ोर जुड़ाव या प्रतिकूल नवीनीकरण टिप्पणियों के साथ 10% से कम राजस्व वृद्धि यह संकेत देगी कि मूल्य वृद्धि ग्राहकों की भुगतान करने की इच्छा को समाप्त कर रही है। खोए हुए ग्राहक सदस्यता राजस्व और उपलब्ध विज्ञापन इन्वेंट्री को कम करते हैं, जिससे आय और उचित गुणक दोनों कमजोर होते हैं।
-
विज्ञापन सदस्यताओं को प्रतिस्थापित करता है। कम प्रतिफल या भारी डाउनग्रेडिंग वाला बड़ा विज्ञापन दर्शक वर्ग उच्च-मूल्य वाली सदस्यताओं को कम कुल राजस्व से प्रतिस्थापित कर सकता है। प्रति भुगतान संबंध राजस्व में गिरावट विज्ञापन संवेदनशीलता को कमजोर कर देगी, भले ही रिपोर्ट की गई विज्ञापन वृद्धि प्रभावशाली बनी रहे।
-
कंटेंट निवेश मुद्रीकरण से आगे निकल जाता है। तेज़ राजस्व वृद्धि के बिना, लगातार 1.2x से ऊपर का नकद-व्यय/परिशोधन अनुपात यह दर्शाएगा कि लेखांकन मार्जिन आवर्ती नकद प्रतिफल में परिवर्तित नहीं हो रहे हैं। वितरित किए जा सकने वाले नकद में गिरावट के साथ नकद-प्रवाह गुणक बढ़ेगा।
-
लेनदेन नकद मूल्यांकन को विकृत करता है। समापन प्राप्ति को आवर्ती मानने से आय आधार बढ़ा-चढ़ाकर दिख सकता है और अनुचित पुनर्मूल्यांकन को समर्थन मिल सकता है। प्रतिकूल नकद-कर समय-निर्धारण या अन्य गैर-नियमित भुगतान भी हमारी सामान्यीकरण सीमा को गलत बना सकते हैं। जोखिम टिकाऊ प्रतिफल के विश्लेषणात्मक अति-आकलन का है, पहले से दर्ज प्राप्ति के उलटफेर का नहीं।
-
पुनर्गठन क्रियान्वयन को बाधित करता है। यदि रिपोर्ट की गई कार्यबल योजना की पुष्टि होती है, तो बचत से पहले सेवरेन्स भुगतान और क्षमताओं की हानि हो सकती है। कंटेंट निर्णयों, विज्ञापन संचालन या उत्पाद वितरण को नुकसान राजस्व इंजन को कमजोर करेगा। कंपनी के खुलासे से पहले रिपोर्ट में कोई परिमाणित लागत लाभ शामिल नहीं है।
-
प्रतिस्पर्धी अधिग्रहण और अधिकारों की लागत बढ़ाते हैं। अधिक प्रभावी प्रतिद्वंद्वी बंडल या आक्रामक कंटेंट बोली-प्रक्रिया, मूल्य निर्धारण सीमित करते हुए खर्च बढ़ाने के लिए मजबूर कर सकती है। कोई सेवा दर्शकों को बनाए रख सकती है, फिर भी कंटेंट पर खर्च किए गए प्रत्येक डॉलर से कम प्रतिफल उत्पन्न कर सकती है, जिससे FCF और मूल्यांकन दोनों घटते हैं।
-
FX और मूल्यांकन गुणक प्रतिकूल रूप से बदलते हैं। मुद्रा की कमजोरी रिपोर्ट किए गए राजस्व को घटा सकती है, जबकि अपेक्षित इक्विटी रिटर्न बढ़ने से निवेशकों द्वारा स्वीकार किया जाने वाला मल्टीपल कम हो जाता है। हमारी धीमी-विकास संवेदनशीलता कमजोर आय और 20x मल्टीपल के संयोजन को दर्शाती है; स्थिर परिचालन के बावजूद कम मल्टीपल और गिरावट पैदा कर सकता है।
6. निगरानी चेकलिस्ट
-
20 अक्टूबर के Q3 परिणाम: राजस्व की तुलना USD 12.860 bn और परिचालन मार्जिन की 33.2% से करें, जो मौजूदा आंतरिक पूर्वानुमान हैं। दोनों को हासिल करना आधारभूत परिदृश्य का समर्थन करता है; कमजोर भविष्य मार्गदर्शन के साथ चूक इसे कमजोर कर देगी।
-
2026 परिदृश्य: कम-से-कम USD 51.0 bn का राजस्व और 31.5% का परिचालन मार्जिन बनाए रखना वर्तमान-वर्ष की आय क्षमता का समर्थन करता है। ग्राहक पलायन या विज्ञापन कमजोरी के कारण की गई कटौती केवल समय-निर्धारण से अधिक महत्वपूर्ण है।
-
विज्ञापन: यील्ड और कुल ग्राहक मुद्रीकरण के प्रमाण तलाशते हुए, लगभग USD 3 bn की 2026 प्रक्षेपवक्र बनाए रखें। कमी या कैनिबलाइज़ेशन वृद्धिशील आय सेतु को कमजोर करता है।
-
नकद सामग्री निवेश: परिशोधन की तुलना में लगभग 1.1x नकद व्यय रूपांतरण का समर्थन करता है। समान वृद्धि के बिना लगातार 1.2x से ऊपर रहने पर आवर्ती FCF में विश्वास कम होगा।
-
FCF सामंजस्य: कंपनी से ऐसा ब्रिज विवरण मांगें जो समाप्ति प्राप्ति, नकद करों और अन्य असामान्य भुगतानों को अलग करे। अनुसंधान की USD 9.7–10.3 bn सीमा के आसपास या उससे ऊपर का आवर्ती नकद मूल्यांकन का समर्थन करता है; तुलनीय परिणाम का काफी कम होना इसे चुनौती देगा।
-
प्रतिधारण और जुड़ाव: घटती खपत या मूल्य-निर्धारण से संबंधित रद्दीकरण का कोई भी तुलनीय साक्ष्य मुद्रीकरण की स्थिरता को कमजोर करता है। तिमाही ग्राहक प्रकटीकरण की अनुपस्थिति को शून्य ग्राहक वृद्धि के बराबर न मानें और न ही यह मानें कि केवल कुल घंटे ही मूल्य निर्धारित करते हैं।
-
पूंजी आवंटन और पुनर्गठन: पुष्ट शुल्कों, बचत, शेयर पतलेपन और कंटेंट प्रतिबद्धताओं की समीक्षा करें। स्थिर आवर्ती नकद के साथ कम शेयर संख्या EPS में सुधार कर सकती है; निरंतर राजस्व के बिना कम कर्मचारियों की संख्या मूल्य सृजन सिद्ध नहीं करती।
ये सीमाएँ शोध संकेतक हैं, स्पष्ट रूप से पहचाने गए मार्गदर्शन से परे प्रबंधन की प्रतिबद्धताएँ नहीं। वित्तीय संदर्भ अवधि Q2 2026 है; रिपोर्ट तिथि तक Q3 के परिणाम अभी जारी नहीं किए गए हैं। किसी रीयल-टाइम सर्वसम्मति श्रृंखला या तृतीय-पक्ष लक्ष्य-मूल्य समेकन का उपयोग नहीं किया गया है। अनुमानित कर, वित्तपोषण लागत, शेयर हर और चयनित गुणक प्रकट की गई धारणाएँ हैं और मूल्यांकन को महत्वपूर्ण रूप से प्रभावित करते हैं। कार्यबल योजना एक द्वितीयक-स्रोत रिपोर्ट बनी हुई है, कंपनी की पुष्टि की गई कार्रवाई नहीं।
7. स्रोत
-
-
NFLXON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/nflxon_usdt) — 2026-10-10; Safari-रेंडर किया गया जोड़ा, Stocks टैग, टोकन पहचान, चार्ट और ऑर्डर नियंत्रण सत्यापित; स्टॉक मूल्यांकन के लिए टोकन कोट का उपयोग नहीं किया गया।
-
Q2 2026 शेयरधारकों के नाम पत्र (https://s22.q4cdn.com/959853165/files/doc_financials/2026/q2/FINAL-Q2-26-Shareholder-Letter.pdf) — 2026-07-16; दूसरी तिमाही के वास्तविक आंकड़े और प्रबंधन के पूर्वानुमान।
-
-
Netflix निवेशक कार्यक्रम (https://ir.netflix.net/investor-news-and-events/investor-events/default.aspx?ShowNotify=175786) — 2026-10-10 को जांचा गया; 20 अक्टूबर के लिए तीसरी तिमाही का साक्षात्कार निर्धारित।
-
Netflix (NFLX) स्टॉक मूल्य इतिहास (https://stockanalysis.com/stocks/nflx/history/) — 2026-10-09 नियमित सत्र का समापन; द्वितीयक बाजार-डेटा वितरक, S&P Global एट्रिब्यूशन।
-
-
Warner Bros. Discovery का 2Q26 शेयरधारक पत्र (https://s201.q4cdn.com/336605034/files/doc_financials/2026/q2/WBD-2Q26-Shareholder-Letter-08-06-26.pdf) — 2026-08-06; तिमाही 30 जून को समाप्त हुई; स्ट्रीमिंग समायोजित EBITDA।
-
-