लेखक: LBank Research विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी के आधार पर संकलित और विश्लेषित की गई है और इसका उद्देश्य केवल सूचना साझा करना और शोध चर्चा करना है। यह निवेश सलाह, प्रतिभूति अनुशंसा, ट्रेडिंग निर्देश, या रिटर्न की किसी गारंटी का गठन नहीं करती। यहां चर्चा की गई कंपनी की परिचालन स्थिति, मूल्यांकन, बाजार मूल्य और आम सहमति की अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को डेटा का स्वतंत्र रूप से सत्यापन करना चाहिए और अपने स्वयं के निर्णय लेने चाहिए।
1. मुख्य निष्कर्ष
समग्र निर्णय: Lumentum Holdings Inc. AI ऑप्टिकल कनेक्टिविटी का एक मजबूत लाभार्थी है, लेकिन इसका मूल्यांकन अत्यधिक खिंचा हुआ है और 29 सितंबर के USD 973.49 के समापन मूल्य पर जोखिम-प्रतिफल नकारात्मक है। निर्णायक चर यह है कि क्या नई ऑप्टिकल आर्किटेक्चर वर्तमान मार्गदर्शन रन रेट से आगे निरंतर डाइल्यूटेड EPS वृद्धि प्रदान करती हैं, जबकि नकद रूपांतरण में सुधार होता है।
-
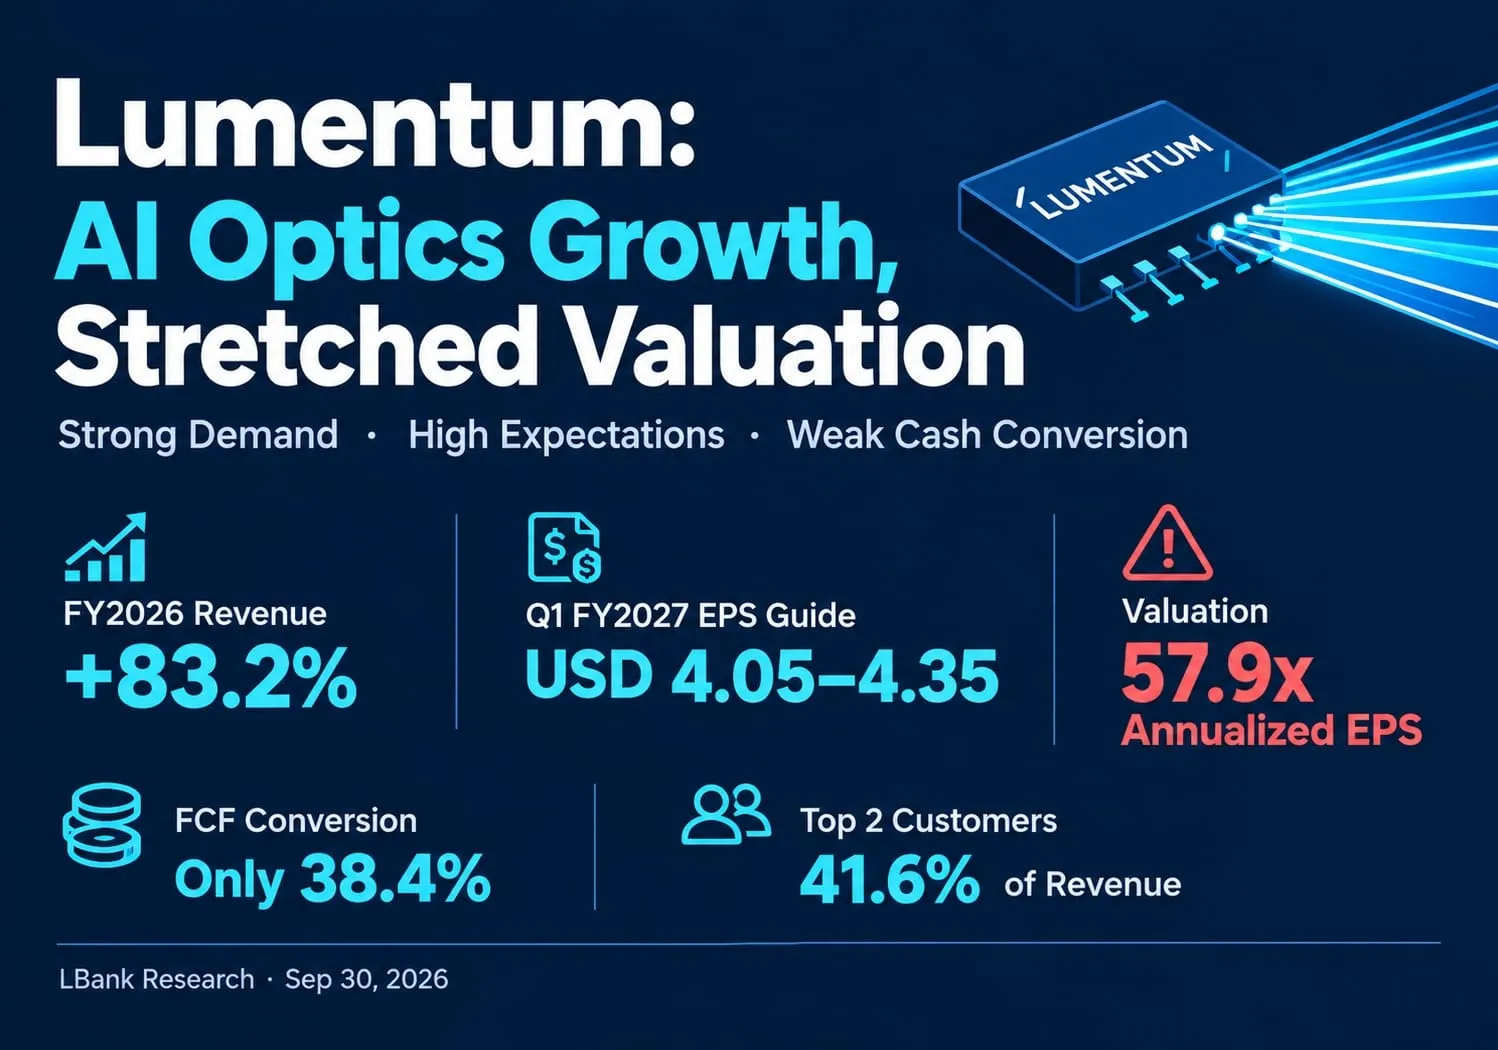
वृद्धि प्रीमियम का समर्थन करती है। वित्त वर्ष 2026 का राजस्व USD 3.014 बिलियन था, जो 83.2% अधिक है; Q4 वृद्धि 109.3% तक पहुंच गई। यह परिचालन विस्तार का एक महत्वपूर्ण संकेत है। हमारी व्याख्या यह है कि निवेशकों को इस व्यवसाय का मूल्यांकन एक परिपक्व ऑप्टिकल सप्लायर से ऊपर करना चाहिए, जबकि ग्राहक खरीद चक्रों और प्रतिस्पर्धी क्षमता को भी ध्यान में रखना चाहिए।
-
निकट अवधि में आय संबंधी चुनौती पहले से ही ऊंची है। वित्त वर्ष 2027 की Q1 गाइडेंस USD 1.225–1.275 बिलियन राजस्व, 39.5%–40.5% non-GAAP परिचालन मार्जिन और USD 4.05–4.35 non-GAAP EPS की है। मध्य-बिंदु यह संकेत देते हैं कि त्रैमासिक परिचालन लाभ USD 500 मिलियन और वार्षिकीकृत EPS USD 16.80 हो सकता है। वार्षिकीकरण एक यांत्रिक संदर्भ है, न कि कंपनी का पूरे वर्ष का मार्गदर्शन या विश्लेषकों की सर्वसम्मति।
-
ECOC मौजूदा राजस्व आधार से परे उत्पाद अवसर जोड़ता है। 21 सितंबर की घोषणाएँ एक आठ-तरंगदैर्ध्य DWDM ELSFP मॉड्यूल को कवर करती हैं, जिसकी शुरुआती उपलब्धता कैलेंडर 2027 की पहली छमाही में अपेक्षित है, और Qualcomm तथा Corning के साथ 1060 nm VCSEL डेमोन्स्ट्रेशन को भी। ये तकनीकी थीसिस को मजबूत करते हैं। हम किसी भी डेमोन्स्ट्रेशन के लिए, जब तक योग्यता, वॉल्यूम और मूल्य निर्धारण के साक्ष्य सार्वजनिक न हों, कोई अतिरिक्त राजस्व नहीं मानते।
-
शेयर मूल्य को पहले से ही मजबूत रन रेट से आगे की वृद्धि की आवश्यकता है। USD 973.49 को FY2026 adjusted EPS USD 8.67 से विभाजित करने पर 112.3 गुना मिलता है; और USD 16.80 से विभाजित करने पर 57.9 गुना। एक उदाहरणात्मक 45 गुना मल्टिपल पर, इस मूल्य को बनाए रखने के लिए वार्षिक EPS USD 21.63 होना आवश्यक है, जो गाइडेंस रन रेट से 28.8% अधिक है। यही अपेक्षाओं का केंद्रीय अंतर है, न कि यह दावा कि व्यवसाय ने बढ़ना बंद कर दिया है।
-
कैश कन्वर्ज़न आय की गुणवत्ता पर बना रहने वाला प्रतिबंध है। वित्त वर्ष 2026 में USD 751.4 मिलियन का परिचालन नकदी प्रवाह, जिसमें से USD 451.3 मिलियन का पूंजीगत व्यय घटाने पर, USD 300.1 मिलियन का FCF बनता है, जो समायोजित शुद्ध आय का 38.4% है। यदि रूपांतरण 50% से ऊपर जाता है और साथ ही पतला प्रति-शेयर लाभ बढ़ता रहता है, तो हम नकारात्मक मूल्यांकन दृष्टिकोण को कुछ नरम करेंगे। लगातार अधिक पूंजी आवश्यकताओं से वित्तपोषित आय वृद्धि, नकदी मुक्त करने वाली वृद्धि की तुलना में कम गुणक की हकदार है।
मूल्य लक्ष्यों या सर्वसम्मति नहीं, परिदृश्यों पर शोध करें। निष्पादन को मूल्यांकन से अलग करने के लिए, एक समान उदाहरणात्मक 12-महीने की पुनर्मूल्य निर्धारण अवधि का उपयोग करें। USD 12.96 के निचले EPS अनुमान पर 35 गुना लगाने से USD 453.60 प्राप्त होता है, या संदर्भ मूल्य की तुलना में नकारात्मक 53.4%। USD 16.80 के आधारभूत अनुमान पर 45 गुना लगाने से USD 756.00 प्राप्त होता है, या नकारात्मक 22.3%। USD 21.60 के ऊपरी EPS अनुमान पर 55 गुना लगाने से USD 1,188.00 प्राप्त होता है, या सकारात्मक 22.0%। पहला और तीसरा EPS इनपुट स्वतंत्र रूप से चुनी गई संवेदनशीलताएँ हैं, जो क्रमशः संदर्भ रन रेट से 22.9% कम और 28.6% अधिक हैं; ये प्रबंधन के पूर्वानुमान नहीं हैं। कोई संभाव्यता या संभाव्यता-भारित लक्ष्य निर्दिष्ट नहीं किया गया है।
ये गुणक स्थायित्व के बारे में एक आकलन व्यक्त करते हैं: 35 गुना एक अपेक्षाकृत कमजोर चक्र की अनुमति देता है, 45 गुना एक महत्वपूर्ण वृद्धि प्रीमियम बनाए रखता है, और 55 गुना निरंतर प्रौद्योगिकी दुर्लभता को मानकर चलता है। ये समकक्ष-माध्यिका गुणक नहीं हैं। अपेक्षित रिटर्न या वृद्धि की अवधि अलग होने पर ये बदल जाएंगे। 45 गुना पर, केवल वर्तमान वार्षिकीकृत आय संदर्भ को पूरा करना भी गिरावट का जोखिम छोड़ता है; 55 गुना पर, पर्याप्त आय विस्तार भी परिचालन वृद्धि दर की तुलना में अधिक सीमित रिटर्न उत्पन्न करता है। उर्ध्वमुखी परिदृश्य संभाव्य है, लेकिन शुरुआती कीमत पहले से ही उस पर काफी हद तक निर्भर करती है।
एक पुनरुत्पादित की जा सकने वाली परिचालन संवेदनशीलता मांग को मूल्यांकन से जोड़ती है। मान लीजिए कि योग्य ऑप्टिकल शिपमेंट यूनिट्स 20% बढ़ती हैं और वास्तविक ASP 5% घटता है, जबकि मिक्स स्थिर रखा जाता है। तब राजस्व 1.20 × 0.95 − 1 = 14% बढ़ता है। इस धारणा को Q1 मिडपॉइंट पर लागू करने से तिमाही राजस्व USD 1.425 बिलियन होता है। non-GAAP ऑपरेटिंग मार्जिन को 40% पर स्थिर रखने से USD 570 मिलियन का ऑपरेटिंग इनकम मिलता है, जबकि शुरुआती स्तर पर यह USD 500 मिलियन था। कर, non-operating मदों और diluted shares को स्थिर मानते हुए, USD 4.20 EPS का अनुपातिक स्केलिंग करने पर तिमाही EPS USD 4.788 और वार्षिकीकृत EPS USD 19.152 होता है। 45 गुना पर, निहित शेयर मूल्य USD 861.84 बनता है, जो अभी भी संदर्भ मूल्य से 11.5% कम है। ये संवेदनशीलता-आधारित धारणाएँ हैं, घोषित शिपमेंट मार्गदर्शन नहीं। ये दिखाती हैं कि केवल उद्योग में अनुकूल मांग होने से अनुकूल इक्विटी रिटर्न की गारंटी नहीं मिलती।
हमारे सतर्क मूल्यांकन पर मुख्य आपत्ति यह है कि तिमाही के आधार पर वार्षिकीकरण ऐसे व्यवसाय को कम करके दिखाता है जो अभी भी तेज़ी से बढ़ रहा है। यह आपत्ति उचित है। इसी कारण उर्ध्वगामी परिदृश्य में स्पष्ट रूप से अधिक आय की अनुमति दी गई है। प्रमाण का भार लाभदायक शिपमेंट वृद्धि की लगातार पुनरावृत्ति पर है, न कि उत्पाद प्रदर्शनों की संख्या पर। मार्जिन विस्तार अतिरिक्त उर्ध्वगामी संभावना जोड़ सकता है, लेकिन ऐसा मॉडल जो एक साथ निरंतर तेज़ यूनिट वृद्धि, अनुकूल मूल्य निर्धारण, उच्च मार्जिन और बिना डाइल्यूशन मान लेता है, कई परस्पर संबद्ध सफलताओं को अंतर्निहित कर लेता है।
2. कंपनी अवलोकन, व्यवसाय मिश्रण, और मुख्य परिचालन मेट्रिक्स
Lumentum एक फोटोनिक्स आपूर्तिकर्ता है, जो सेमीकंडक्टर-ग्रेड लेज़र निर्माण और ऑप्टिकल-नेटवर्क सिस्टम्स के बीच स्थित है। इसके उत्पाद AI क्लस्टरों के भीतर, डेटा केंद्रों के बीच, मेट्रो और लंबी दूरी के नेटवर्कों में, तथा पनडुब्बी प्रणालियों के माध्यम से डेटा के संचरण को सक्षम बनाते हैं।
ग्राहकों में क्लाउड और नेटवर्क सेवा प्रदाता, एआई इन्फ्रास्ट्रक्चर ऑपरेटर, और नेटवर्क उपकरण निर्माता शामिल हैं। अधिकांश बिक्री बाध्यकारी दीर्घकालिक वॉल्यूम प्रतिबद्धताओं के बजाय खरीद आदेशों के माध्यम से होती है, जिससे क्षमता की कमी के दौरान तेज़ बढ़त की संभावना बनती है, और जब ग्राहक आर्किटेक्चर बदलते हैं तब महत्वपूर्ण रद्दीकरण या प्रोडक्ट-मिक्स जोखिम भी उत्पन्न होता है।
कॉम्पोनेंट्स पोर्टफोलियो में लेज़र चिप्स और असेंबलीज़, डाटाकॉम और टेलीकॉम ट्रांसमिशन कॉम्पोनेंट्स, तथा इंट्रा-डेटा-सेंटर, DCI, लॉन्ग-हॉल, और अंडरसी लिंक का समर्थन करने वाले उत्पाद शामिल हैं। हमारा निष्कर्ष है कि यही मुख्य आर्थिक इंजन है, क्योंकि प्रति-लेन उच्च-गति 200G उत्पाद, मजबूत फैक्टरी उपयोग, और दुर्लभ उच्च-शक्ति लेज़र प्रोडक्ट-मिक्स और एब्जॉर्प्शन को बढ़ाते हैं। कॉम्पोनेंट्स ने FY2026 के राजस्व का 66.5% प्रतिनिधित्व किया और कंपनी के USD 1.369 बिलियन के वर्ष-दर-वर्ष राजस्व वृद्धि में से USD 889.3 मिलियन उत्पन्न किए।
सिस्टम्स में क्लाउड ऑप्टिकल ट्रांसीवर्स और OCS उत्पाद शामिल हैं। वार्षिक फाइलिंग में लाइन सबसिस्टम्स को Components data-transport चर्चा में शामिल किया गया है। FY2026 में क्लाउड ट्रांसीवर राजस्व 173% से अधिक बढ़ा क्योंकि शिपमेंट वॉल्यूम बढ़े, हालांकि कम औसत विक्रय मूल्य ने वृद्धि को आंशिक रूप से संतुलित किया। OCS ने अपने प्रारंभिक शिपमेंट चरण में USD 90 मिलियन से अधिक का योगदान दिया। ये सिस्टम्स Lumentum को प्रत्येक AI आर्किटेक्चर पर अधिक कंटेंट देते हैं, लेकिन साथ ही इसे मॉड्यूल प्राइसिंग, क्वालिफिकेशन शेड्यूल्स और मैन्युफैक्चरिंग-रैम्प जोखिम के संपर्क में भी लाते हैं।
अलग-अलग उत्पाद-प्रकार के परिचालन लाभ का खुलासा नहीं किया जाता, इसलिए राजस्व मिश्रण को मापे गए लाभ विभाजन के रूप में प्रस्तुत नहीं किया जाना चाहिए। कंपनी अल्ट्राफास्ट लेज़र, प्रिसीजन मटेरियल्स प्रोसेसिंग और 3D-सेंसिंग एमिटर्स के माध्यम से औद्योगिक और उन्नत-प्रौद्योगिकी अनुप्रयोगों में भी भाग लेती है। Lumentum अब इसे एक अलग रिपोर्ट करने योग्य राजस्व खंड के रूप में प्रकट नहीं करता; वित्तीय विवरण Components और Systems के अनुसार व्यवस्थित हैं। यह रिपोर्टिंग संरचना अंतिम-बाज़ार लाभप्रदता के सटीक विश्लेषण को सीमित करती है, इसलिए उत्पाद-प्रकार व्यवसाय-मिश्रण का सबसे अधिक ऑडिट-योग्य दृष्टिकोण है।
|
FY2026 उत्पाद प्रकार
|
उत्पाद और ग्राहक
|
राजस्व
|
YoY वृद्धि
|
राजस्व में हिस्सेदारी
|
मुख्य KPI
|
अनुसंधान निर्णय
|
|
Components
|
लेज़र चिप्स और असेंबलीज़; क्लाउड ऑपरेटरों और NEMs को बेचे जाने वाले डेटाकॉम, टेलीकॉम, DCI, लॉन्ग-हॉल और अंडरसी उत्पाद
|
USD 2,005.6m
|
79.7%
|
66.5%
|
लेज़र उत्पादों ने Components की डॉलर वृद्धि का 78% संचालित किया; 200G लेन मिश्रण ने ASP को समर्थन दिया
|
प्रमुख प्रतिस्पर्धात्मक बढ़त और मार्जिन पूल; लेज़र की कमी के प्रति सबसे मजबूत एक्सपोज़र
|
|
Systems
|
क्लाउड ट्रांसीवर, OCS, और एकीकृत ऑप्टिकल सिस्टम
|
USD 1,008.4m
|
90.7%
|
33.5%
|
क्लाउड ट्रांसीवर 173% से अधिक बढ़े; OCS ने USD 90m को पार किया
|
सबसे तेज़ सिस्टम-स्तरीय विस्तार, साथ में अधिक मूल्य निर्धारण और रैंप जोखिम
|
|
कुल
|
क्लाउड, AI, कैरियर और औद्योगिक अनुप्रयोगों में एकीकृत फोटॉनिक्स पोर्टफोलियो
|
USD 3,014.0m
|
83.2%
|
100.0%
|
FY2026 GAAP सकल मार्जिन 41.7%
|
वास्तव में पूरे पोर्टफोलियो में मोड़ का बिंदु, न कि किसी एक उत्पाद की उछाल
|
सबसे बेहतर परिसंपत्ति ऊर्ध्वाधर रूप से एकीकृत लेज़र प्लेटफ़ॉर्म है: यह प्लग करने योग्य मॉड्यूल, OCS, CPO लेज़र स्रोतों, और भविष्य के NPO या ELS परिनियोजन में शामिल है। कमजोर बिंदु संविदात्मक दृश्यता है। ग्राहक पूर्वानुमान प्रतिबद्ध बैकलॉग के समान नहीं हैं, और दो सबसे बड़े ग्राहक राजस्व के दो-पांचवें से अधिक के लिए जिम्मेदार हैं। उच्च उपयोग आज परिचालन लीवरेज बनाता है, लेकिन यदि कोई प्रमुख आर्किटेक्चर बदलता है या ग्राहक द्वि-स्रोत रणनीति अपनाते हैं, तो यह जल्दी उलट सकता है।
मुख्य परिचालन मीट्रिक्स और परिवर्तन
30 सितंबर का यह अपडेट 21 सितंबर की ECOC उत्पाद घोषणाओं और 29 सितंबर के इक्विटी क्लोज़ को शामिल करता है। सत्यापित नवीनतम वित्तीय अवधि Q4 FY2026 ही बनी हुई है, जो 27 जून को समाप्त हुई थी, और जिसके परिणाम 11 अगस्त को जारी किए गए थे। समीक्षा की गई आधिकारिक विज्ञप्तियों में कोई नए तिमाही परिणाम या कंपनी के वित्तीय मार्गदर्शन में संशोधन नहीं मिले। 29 सितंबर को शेयर 5.66% बढ़ा और हमारी पिछली कवरेज में उपयोग किए गए 16 सितंबर के संदर्भ स्तर से 5.9% ऊपर है।
ELSFP की घोषणा महत्वपूर्ण है क्योंकि एक उपयोगी बाहरी लेज़र स्रोत Lumentum को CPO और NPO आर्किटेक्चर में प्रवेश का मार्ग देता है, भले ही पैकेजिंग बदलती रहे। हमारा निष्कर्ष है कि विभिन्न आर्किटेक्चर में पोर्टेबिलिटी एक ही मॉड्यूल डिज़ाइन पर निर्भरता को कम करती है। हालांकि, 2027 में प्रारंभिक उपलब्धता एक इंजीनियरिंग मील का पत्थर है; व्यापक तैनाती के लिए अभी भी ग्राहकों द्वारा योग्यता परीक्षण और आर्थिक स्वीकृति आवश्यक है।
हम इस संभावित राजस्व को सितंबर तिमाही में शामिल नहीं करते हैं।
VCSEL प्रदर्शन शॉर्ट-रीच ऑप्टिकल कनेक्टिविटी में एक वैकल्पिक मार्ग जोड़ता है। इसकी प्रासंगिकता तत्काल बाज़ार हिस्सेदारी के प्रमाण के बजाय प्रौद्योगिकी एक्सपोज़र के विविधीकरण में है। एक सप्लायर कई आर्किटेक्चर में भाग ले सकता है, जबकि प्रत्येक के भीतर मूल्य निर्धारण के दबाव का सामना भी कर सकता है। किसी भी ECOC रिलीज़ में ऐसा मात्रात्मक वाणिज्यिक ऑर्डर नहीं दिया गया है जो इस रिपोर्ट की आय संबंधी मान्यताओं को बढ़ाने का औचित्य सिद्ध करे।
|
मीट्रिक या घटना
|
नवीनतम मूल्य
|
तुलना
|
आधार
|
निवेश का अर्थ
|
|
Q4 FY2026 राजस्व
|
USD 1,006.3m
|
वर्ष-दर-वर्ष 109.3%; तिमाही-दर-तिमाही 24.5%
|
GAAP रिपोर्टेड राजस्व
|
व्यापक AI-ऑप्टिक्स मांग और क्षमता उपयोग साथ-साथ तेज़ हो रहे हैं
|
|
Q4 मार्जिन
|
47.4% GAAP GM; 27.8% GAAP OM
|
वर्ष-दर-वर्ष 1,410 bps और 2,950 bps अधिक
|
GAAP
|
फैक्टरी एब्जॉर्प्शन और मिक्स ने आय अर्जित करने की क्षमता को बदल दिया है
|
|
Q4 समायोजित मार्जिन
|
50.4% GM; 36.6% OM
|
वर्ष-दर-वर्ष 1,260 bps और 2,160 bps अधिक
|
कंपनी non-GAAP
|
निकट-अवधि की अर्थव्यवस्था पारंपरिक ऑप्टिक्स की तुलना में एक दुर्लभ सेमीकंडक्टर प्लेटफ़ॉर्म जैसी अधिक दिखती है
|
|
Q1 FY2027 मार्गदर्शन
|
USD 1,225–1,275m राजस्व
|
मिडपॉइंट पर तिमाही-दर-तिमाही 24.2%
|
कंपनी का दृष्टिकोण
|
मध्य बिंदु USD 5.0bn की वार्षिकीकृत राजस्व रन रेट का संकेत देता है
|
|
Q1 समायोजित लाभप्रदता मार्गदर्शन
|
39.5%–40.5% OM; USD 4.05–4.35 EPS
|
Q4 समायोजित OM और EPS से ऊपर
|
कंपनी का non-GAAP दृष्टिकोण
|
यह आय के आधार को बढ़ाता है, लेकिन साथ ही आगामी तिमाहियों के लिए एक ऊँची बाधा भी स्थापित करता है
|
|
29 सितंबर का बंद
|
USD 973.49
|
दैनिक 5.66% वृद्धि
|
द्वितीयक बाज़ार डेटा
|
अब केवल आय वृद्धि ही नहीं, बल्कि मूल्यांकन विस्तार भी गिरावट-संवेदनशीलता पर हावी है
|
Q4 का USD 7.2 billion का GAAP शुद्ध घाटा परिचालन पतन का प्रमाण नहीं है। यह मुख्य रूप से कन्वर्टिबल नोट्स को इक्विटी में बदलने के कारण हुए USD 7.8 billion के एकमुश्त, गैर-नकद ऋण-समापन घाटे को दर्शाता है। आर्थिक लागत फिर भी महत्वपूर्ण है क्योंकि प्रचलित सामान्य शेयर 69.8 million से बढ़कर 88.6 million हो गए, और NVIDIA के 2.9 million प्रिफर्ड शेयर एक-के-बदले-एक में परिवर्तित होते हैं। Non-GAAP आय वर्तमान परिचालन का बेहतर वर्णन करती है, जबकि प्रति-शेयर मूल्यांकन में कहीं बड़े इक्विटी आधार को मान्यता देनी चाहिए।
3. मौलिक गुणवत्ता
|
मद
|
FY2024
|
FY2025
|
Q4 FY2026
|
FY2026
|
अनुसंधान निर्णय
|
|
राजस्व
|
USD 1,359.2m
|
USD 1,645.0m
|
USD 1,006.3m
|
USD 3,014.0m
|
वृद्धि असाधारण रूप से मजबूत है और पूरे उत्पाद पोर्टफोलियो में फैली हुई है
|
|
GAAP सकल मार्जिन
|
18.5%
|
28.0%
|
47.4%
|
41.7%
|
उपयोग और मिश्रण ने संरचनात्मक दिखने वाली बढ़त पैदा की
|
|
GAAP परिचालन मार्जिन
|
नकारात्मक 31.9%
|
नकारात्मक 10.9%
|
27.8%
|
17.4%
|
स्थिर-लागत लीवरेज शक्तिशाली है, लेकिन चक्रीय है
|
|
गैर-GAAP EPS
|
प्रयुक्त नहीं
|
USD 2.06
|
USD 3.23
|
USD 8.67
|
वर्तमान आय प्रवृत्ति का सर्वोत्तम माप, लेकिन महत्वपूर्ण मदों को बाहर रखता है
|
|
परिचालन नकदी प्रवाह
|
USD 24.7m
|
USD 126.3m
|
अलग से प्रकट नहीं किया गया
|
USD 751.4m
|
मजबूत सुधार, जिसका कुछ हिस्सा कार्यशील पूंजी ने अवशोषित कर लिया
|
|
मुक्त नकदी प्रवाह
|
नकारात्मक USD 108.3m
|
नकारात्मक USD 104.7m
|
अलग से प्रकट नहीं किया गया
|
USD 300.1m
|
सकारात्मक मोड़, लेकिन राजस्व का केवल 10.0%
|
|
पूंजीगत व्यय
|
USD 133.0m
|
USD 231.0m
|
अलग se प्रकट नहीं किया गया
|
USD 451.3m
|
क्षमता के लिए आवश्यक, लेकिन चरम-चक्र नकदी जोखिम बढ़ाता है
|
|
नकद प्लस अल्पकालिक निवेश / ऋण
|
दिखाया नहीं गया
|
USD 877.1m / USD 2,573.2m
|
USD 2,738.4m / USD 1,637.4m
|
USD 2,738.4m / USD 1,637.4m
|
लेखांकन के आधार पर शुद्ध नकदी में सुधार हुआ, लेकिन कन्वर्टिबल डाइल्यूशन काफी अधिक था
|
नोट: FCF का अर्थ है परिचालन नकदी प्रवाह में से संपत्ति, संयंत्र और उपकरण की खरीद घटाने के बाद की राशि। FY2024 और FY2025 का FCF समान आधार पर गणना किया गया है। Q4 के नकदी और ऋण कॉलम 27 जून, 2026 की बैलेंस शीट का उपयोग करते हैं क्योंकि रिलीज़ में अलग तिमाही नकदी-प्रवाह विवरण प्रदान नहीं किया गया था।
वृद्धि और मार्जिन। राजस्व की गुणवत्ता मजबूत है क्योंकि दोनों उत्पाद श्रेणियों में तेजी आई, लेज़र उत्पादों ने कंपोनेंट वृद्धि का अधिकांश हिस्सा संचालित किया, और क्लाउड ट्रांसीवर शिपमेंट में तेज़ विस्तार हुआ। FY2026 का सकल मार्जिन 1,370 बेसिस पॉइंट सुधरा। कंपनी के अनुसार सकल-लाभ डॉलर में सुधार का लगभग 54% राजस्व के प्रतिशत के रूप में कम विनिर्माण लागत, 29% अनुकूल मिश्रण, और 17% कम अमूर्त संपत्ति अमोर्टाइज़ेशन के कारण है। पहले दो कारक परिचालन संबंधी हैं; तीसरा लेखांकन-संबंधी है।
नकदी प्रवाह और निवेश। नकदी सृजन में नाटकीय रूप से सुधार हुआ, लेकिन कंपनी ने मांग के लिए तैयारी करते हुए प्राप्य राशि USD 270.4 मिलियन और इन्वेंटरी USD 228.4 मिलियन बढ़ा दी। Capex लगभग दोगुना होकर USD 451.3 मिलियन हो गया। यदि Q1 की वृद्धि बनी रहती है तो यह तर्कसंगत है, लेकिन ग्राहकों की ओर से किसी भी विराम की स्थिति में एक साथ राजस्व घटेगा, फैक्टरी अवशोषण पर दबाव पड़ेगा, और इन्वेंटरी फंसी रह जाएगी।
बैलेंस शीट और पूंजी आवंटन। वर्षांत पर नकदी और अल्पकालिक निवेश, दर्ज ऋण से लगभग USD 1.10 बिलियन अधिक थे। हालांकि, इस सुधार का वित्तपोषण आंशिक रूप से NVIDIA को बेचे गए USD 2.0 बिलियन के प्रेफर्ड स्टॉक और 2032 में परिपक्व होने वाले नए कन्वर्टिबल नोट्स के माध्यम से किया गया। प्रचलित सामान्य शेयरों की संख्या वर्ष-दर-वर्ष 26.9% बढ़ी। इस पूंजी ने आपूर्ति को मजबूत किया और निकट अवधि की तरलता जोखिम को कम किया, लेकिन मौजूदा धारकों ने इसका मूल्य dilution और प्रति-शेयर दावे के अधिक जटिल होने के रूप में चुकाया।
परिवर्तनीय ऋण एंटरप्राइज़-वैल्यू की तुलना को जटिल बना देता है। वार्षिक फाइलिंग इन नोट्स को चालू के रूप में वर्गीकृत करती है क्योंकि धारक इन्हें परिवर्तित कर सकते हैं, और नोट्स में मूलधन का नकद निपटान आवश्यक है, जबकि अतिरिक्त रूपांतरण मूल्य में नकद या शेयर शामिल हो सकते हैं। 14 अगस्त तक, अनुरोध USD 757.8 million मूलधन को कवर कर रहे थे। इसलिए लेखांकन के अनुसार शुद्ध नकद का अर्थ यह नहीं है कि सारा नकद विवेकाधीन है, और बही-खाते का ऋण नोट्स में निहित आर्थिक विकल्प मूल्य को कम करके दिखाता है। यह रिपोर्ट सतही रूप से सटीक दिखने वाले वर्तमान पूर्णतः डायल्यूटेड EV को प्रस्तुत करने के बजाय, स्पष्ट रूप से लेबल की गई प्रति-शेयर आय संवेदनशीलताओं का उपयोग करती है। भविष्य में डायल्यूटेड शेयर गणना और वित्तपोषण संबंधी विकल्प परिणाम के लिए महत्वपूर्ण बने रहेंगे।
मौलिक निष्कर्ष। मौलिक गुणवत्ता मजबूत है: वृद्धि, मार्जिन और तरलता—तीनों में सुधार हुआ है। सबसे महत्वपूर्ण एकल चर यह है कि क्या Q1 FY2027 की मार्जिन संरचना तब भी बनी रहती है जब नए OCS, 1.6T, CPO, ELS और NPO कार्यक्रम स्केल होते हैं। आज के वैल्यूएशन पर केवल स्थिरता पर्याप्त नहीं है; निरंतर ऊपर की संभावनाओं के लिए वॉल्यूम वृद्धि का जारी रहना आवश्यक है, बिना इसके कि ऑप्टिकल-इंडस्ट्री में ASP की ऐतिहासिक गिरावट प्रोडक्ट मिक्स पर हावी हो जाए।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
Lumentum ऑप्टिकल कनेक्टिविटी वैल्यू चेन में प्रतिस्पर्धा करता है, जिसमें लेज़र और फोटोनिक कॉम्पोनेंट्स से लेकर ट्रांसीवर्स और स्विचिंग सिस्टम्स तक शामिल हैं। AI क्लस्टर्स को अधिक बैंडविड्थ, प्रति बिट कम ऊर्जा खपत, और बढ़ती ऑप्टिकल रीच की आवश्यकता होती है। लाभ पूल दुर्लभ लेज़र क्षमता, हाई-स्पीड मॉड्यूल्स, उन्नत पैकेजिंग, और ऑप्टिकल स्विचिंग की ओर स्थानांतरित हो रहा है। सार्वजनिक कंपनियाँ अलग-अलग प्रोडक्ट मिक्स का खुलासा करती हैं, इसलिए दावा किए गए मार्केट शेयर की तुलना में राजस्व वृद्धि और सकल मार्जिन अधिक विश्वसनीय हैं।
|
प्रतिस्पर्धी आयाम
|
Lumentum की स्थिति
|
स्केल मेट्रिक और सीमा
|
मुख्य प्रतिस्पर्धी या विकल्प
|
निवेश निहितार्थ
|
|
मांग और ग्राहक
|
हाइपरस्केलर्स, AI इन्फ्रास्ट्रक्चर प्रदाताओं, और NEMs के प्रति प्रत्यक्ष एक्सपोज़र
|
शीर्ष दो ग्राहकों से FY2026 राजस्व का 41.6% आया; उनकी पहचान उजागर नहीं की गई है
|
Coherent, Ciena, वर्टिकली इंटीग्रेटेड हाइपरस्केलर्स
|
तेज़ क्वालिफिकेशन जीतें स्केल बनाती हैं, लेकिन उच्च ग्राहक एकाग्रता स्थायित्व को कम करती है
|
|
लेज़र और घटक प्रौद्योगिकी
|
हाई-पावर लेज़र, 200G लेन उत्पाद, CPO लेज़र स्रोत, ELS, और NPO एंगेजमेंट्स
|
लेज़र वृद्धि का योगदान प्रकट किया गया है, लेकिन बाज़ार-हिस्सेदारी का हर (denominator) प्रकट नहीं किया गया है
|
Coherent और एशियाई फोटोनिक्स आपूर्तिकर्ता
|
कमी और वर्टिकल इंटीग्रेशन प्रीमियम मार्जिन का समर्थन करते हैं
|
|
मॉड्यूल और सिस्टम
|
क्लाउड ट्रांसीवर्स और OCS
|
क्लाउड ट्रांसीवर राजस्व 173% से अधिक बढ़ा; OCS USD 90m से अधिक रहा
|
Coherent, Ciena, और ग्राहक-डिज़ाइन किए गए विकल्प
|
कंटेंट का विस्तार करता है, लेकिन ASP और निष्पादन जोखिम लाता है
|
|
विनिर्माण क्षमता
|
आंतरिक लेज़र विनिर्माण के साथ कॉन्ट्रैक्ट मैन्युफैक्चरिंग
|
FY2026 capex USD 451.3m था; यील्ड और क्षमता डेटा अलग से प्रकट नहीं किए गए हैं
|
कोहेरेंट का पैमाना और फैब्रिनेट का आउटसोर्स्ड मैन्युफैक्चरिंग प्लेटफ़ॉर्म
|
क्षमता तभी तक एक रक्षात्मक बढ़त है जब तक मांग और यील्ड ऊँची बनी रहती हैं
|
|
मूल्यांकन संदर्भ
|
मजबूत आय वृद्धि और ECOC वैकल्पिकता से समर्थित दुर्लभता प्रीमियम
|
FY2026 समायोजित EPS का 112.3 गुना; Q1 मिडपॉइंट EPS का वार्षिकीकृत 57.9 गुना
|
वृहद ऑप्टिकल समकक्ष तेज़ी से बढ़ते हैं, लेकिन अलग उत्पाद मिश्रणों पर ट्रेड करते हैं
|
इस स्टॉक के लिए केवल उद्योग में भागीदारी नहीं, बल्कि श्रेणी में प्रभुत्व आवश्यक है
|
|
कंपनी
|
नवीनतम तुलनीय अवधि
|
राजस्व या KPI
|
वृद्धि और मार्जिन
|
संचालन और निवेश की स्थिति
|
प्रतिस्पर्धी निष्कर्ष
|
|
ल्यूमेंटम
|
Q4 FY2026, 27 जून को समाप्त
|
USD 1,006.3m राजस्व
|
109.3% YoY; 50.4% non-GAAP GM
|
OCS, 1.6T, CPO, ELS और NPO का विस्तार; FY2026 capex USD 451.3m
|
प्रकटीकृत वृद्धि-मार्जिन संयोजन के साथ परिचालन रूप से विजेता
|
|
कोहेरेंट
|
Q4 FY2026, 30 जून को समाप्त
|
USD 2,045.5m राजस्व
|
33.8% YoY; 40.2% non-GAAP GM
|
वृहद फोटोनिक्स पोर्टफोलियो और क्षमता विस्तार; Q1 गाइड USD 2.2–2.4bn
|
पैमाने का विजेता और सबसे मजबूत प्रत्यक्ष रणनीतिक प्रतिद्वंद्वी
|
|
सिएना
|
Q3 FY2026, 1 अगस्त को समाप्त
|
USD 1,671.1m राजस्व
|
वर्ष-दर-वर्ष 37.0%; 46.4% समायोजित GM
|
नेटवर्क सिस्टम्स में अग्रणी; FY2026 राजस्व मार्गदर्शन बढ़ाकर USD 6.42bn मध्यबिंदु किया गया
|
ऑप्टिकल सिस्टम्स में बढ़त, लेकिन शुद्ध लेज़र कमी के जोखिम का एक्सपोज़र कम
|
|
Fabrinet
|
Q4 FY2026, 26 जून को समाप्त
|
USD 1,315.8m राजस्व
|
वर्ष-दर-वर्ष 44.6%; 12.2% non-GAAP GM
|
उन्नत ऑप्टिकल विनिर्माण प्लेटफ़ॉर्म; Q1 मार्गदर्शन USD 1.375–1.425bn
|
विनिर्माण-वॉल्यूम में विजेता, लेकिन संरचनात्मक रूप से कम-मूल्य अर्थशास्त्र
|
नोट: अवधियाँ और व्यावसायिक मिश्रण अलग हैं। Lumentum और Coherent कंपोनेंट्स और सिस्टम्स बेचते हैं, Ciena का झुकाव नेटवर्किंग सिस्टम्स और सेवाओं की ओर है, और Fabrinet एक आउटसोर्स्ड विनिर्माण प्रदाता है। सकल-मार्जिन की तुलना मूल्य अधिग्रहण को दर्शाती है, न कि समान-से-समान उत्पाद लाभप्रदता को।
Lumentum निकट-अवधि का परिचालन विजेता है क्योंकि इसकी 109.3% वृद्धि और 50.4% समायोजित सकल मार्जिन चुने गए समकक्षों के लिए प्रकट संयुक्त आंकड़ों से अधिक हैं। Coherent सबसे मजबूत रणनीतिक प्रतिस्पर्धी बना हुआ है क्योंकि इसका USD 2.05 billion का त्रैमासिक पैमाना, व्यापक फोटोनिक्स स्टैक, और 34% वृद्धि अधिक ग्राहक कार्यक्रमों का समर्थन कर सकती है। Ciena ऑप्टिकल नेटवर्किंग प्रणालियों में जीत रहा है, जिससे यह पुष्टि होती है कि AI बैंडविड्थ की मांग इंट्रा-क्लस्टर घटकों से आगे तक फैली हुई है। Fabrinet भी वॉल्यूम में बढ़त बना रहा है, लेकिन इसका 12.2% non-GAAP सकल मार्जिन दर्शाता है कि प्रति revenue dollar इसे सकल लाभ की कम प्राप्ति होती है। इस मापदंड पर यह सापेक्ष रूप से पिछड़ने वाला है, न कि बाजार हिस्सेदारी या शेयरधारक रिटर्न में कोई स्थापित पराजित। विनिर्माण टर्नओवर और पूंजी दक्षता भी महत्वपूर्ण हैं; केवल सकल मार्जिन के आधार पर निवेशित पूंजी पर रिटर्न की रैंकिंग नहीं की जा सकती।
इस क्षेत्र में कई विजेता हैं; हमारा आकलन है कि Lumentum उद्योग के इस संक्रमण का शुद्ध लाभार्थी बना हुआ है, जबकि वैल्यूएशन असमानता इक्विटी से जुड़ी मुख्य चिंता है। इसका स्टॉक पहले से ही कंपनी का मूल्यांकन ऐसे कर रहा है मानो इसकी वर्तमान बढ़त टिकाऊ श्रेणी-प्रभुत्व में बदल जाएगी। यदि कोई प्रतिस्पर्धी लेज़र यील्ड में बढ़त हासिल कर ले, कोई हाइपरस्केलर मॉड्यूल डिज़ाइन को इन-हाउस कर ले, या प्लग्गेबल ASP में गिरावट आए, तो राजस्व में गिरावट से पहले ही Lumentum का मल्टिपल कम हो सकता है।
5. प्रमुख जोखिम
-
हाइपरस्केलर एकाग्रता। यदि शीर्ष दो ग्राहकों में से कोई भी अपनी खरीद 10% घटाता है, किसी प्लेटफ़ॉर्म में देरी करता है, या दूसरा स्रोत जोड़ता है, तो समायोजन प्रभाव आने से पहले राजस्व में करोड़ों डॉलर की गिरावट आ सकती है। कम वॉल्यूम से फैक्ट्री अवशोषण भी घटेगा, जिससे परिचालन लाभ राजस्व की तुलना में अधिक तेज़ी से गिरेगा।
-
वैल्यूएशन संकुचन। Q1 midpoint non-GAAP EPS को वार्षिकीकृत करने पर 57.9 गुना पर, ऐसा परिणाम जो केवल guidance को पूरा करता है, फिर भी lower multiple को ट्रिगर कर सकता है। उसी USD 16.80 run rate पर 45 गुना पर, value घटकर USD 756.00 रह जाती है। इस जोखिम के लिए earnings में गिरावट की जरूरत नहीं है; इसके लिए केवल दूरस्थ growth को capitalize करने की कम इच्छा पर्याप्त है।
-
क्षमता और working-capital reversal। FY2026 capex USD 451.3 million था, inventory में USD 228.4 million की वृद्धि हुई, और receivables में USD 270.4 million की वृद्धि हुई। यदि demand timing फिसलती है, तो FCF नकारात्मक हो सकता है, जबकि utilization और margins साथ-साथ घटते हैं।
-
प्रौद्योगिकी और pricing transitions। 1.6T, CPO, NPO, ELS, और OCS programs में देरी हो सकती है, उन्हें redesign किया जा सकता है, या वे displaced हो सकते हैं। Legacy optical products को आमतौर पर ASP erosion का सामना करना पड़ता है; यदि volume और mix अब price decline की भरपाई नहीं करते, तो non-GAAP gross margin 48% monitoring threshold से नीचे गिर सकता है।
-
Dilution और convertible complexity. सामान्य शेयर 69.8 मिलियन से बढ़कर 88.6 मिलियन हो गए, NVIDIA के पास 2.9 मिलियन परिवर्तनीय प्रेफर्ड शेयर हैं, और परिवर्तनीय नोट्स इक्विटी-संवेदनशील मूल्य बनाए रखते हैं। आगे के रूपांतरण या इक्विटी-वित्तपोषित क्षमता प्रति-शेयर आय को पतला कर सकते हैं, भले ही एंटरप्राइज़ लाभ बढ़ रहा हो।
-
व्यापार और निर्यात नियंत्रण। Lumentum अपनी आय का 79.2% संयुक्त राज्य अमेरिका के बाहर से प्राप्त करता है और निर्यात प्रतिबंधों के तहत Huawei को शिपमेंट रोक चुका है। व्यापक नियंत्रण, टैरिफ, या लाइसेंसिंग सीमाएँ ग्राहकों या इनपुट्स को सीमित कर सकती हैं और राजस्व हानि तथा निष्क्रिय क्षमता, दोनों पैदा कर सकती हैं।
6. निगरानी चेकलिस्ट
-
Q1 FY2027 राजस्व: कम से कम USD 1.225 बिलियन वर्तमान परिचालन परिकल्पना का समर्थन करता है; निचली सीमा से नीचे जाने पर वृद्धि और उपयोगिता, दोनों के पक्ष कमजोर पड़ते हैं।
-
Non-GAAP परिचालन मार्जिन: 40% या उससे बेहतर लक्षित अर्थशास्त्र की पुष्टि करता है; 37% से नीचे जाने पर मिश्रण, यील्ड, या मूल्य निर्धारण में गिरावट का संकेत मिलेगा।
-
गैर-GAAP सकल मार्जिन: 48% या उससे बेहतर मार्जिन थीसिस का समर्थन करता है; 48% से नीचे यह इसे कमजोर करता है। इस सीमा की तुलना केवल 50.4% Q4 गैर-GAAP बेसलाइन से करें, 47.4% GAAP बेसलाइन से नहीं।
-
OCS राजस्व और क्लाउड ट्रांसीवर वृद्धि: OCS को FY2026 के USD 90 million से अधिक के आधार से उल्लेखनीय रूप से ऊपर बढ़ना चाहिए, जबकि क्लाउड मॉड्यूल्स को गंभीर ASP डाइल्यूशन के बिना मजबूत शिपमेंट वृद्धि बनाए रखनी चाहिए।
-
ग्राहक एकाग्रता: शीर्ष-दो हिस्सेदारी का 41.6% से घटकर 35% की ओर आना स्थायित्व में सुधार करेगा; और अधिक एकाग्रता एकल-प्लेटफ़ॉर्म जोखिम बढ़ाएगी।
-
FCF कन्वर्ज़न: कार्यशील पूंजी के सामान्य होने पर वार्षिकीकृत FCF को गैर-GAAP शुद्ध आय के 50% से ऊपर जाना चाहिए; FY2026 के 38.4% के आसपास बने रहना आय गुणवत्ता को कमजोर करेगा।
-
समकक्ष निष्पादन: Coherent के Q1 राजस्व की तुलना USD 2.2–2.4 billion से, Ciena के Q4 राजस्व की तुलना USD 1.70–1.80 billion से, और Fabrinet के Q1 राजस्व की तुलना USD 1.375–1.425 billion से करें। व्यापक स्तर पर बेहतर परिणाम सेक्टर मांग की पुष्टि करते हैं; Lumentum-विशिष्ट कमी बाज़ार हिस्सेदारी या निष्पादन में कमजोरी का संकेत देती है।
-
उत्पाद रूपांतरण और शेयर संख्या: कैलेंडर वर्ष 2027 की पहली छमाही में ELSFP की प्रारंभिक उपलब्धता, उसके बाद सशुल्क योग्यताएं और पतले हुए शेयरों को ट्रैक करें। ऑफसेटिंग बिक्री के बिना स्लिपेज तेजी वाले परिदृश्य को कमजोर करता है; प्रति तिमाही USD 5.40 से ऊपर शिपमेंट-आधारित EPS वृद्धि इसकी USD 21.60 वार्षिकीकृत आय धारणा के करीब पहुंचेगी।
7. स्रोत