लेखक: LBank रिसर्च विश्लेषक: लूडो
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है तथा केवल सूचना साझा करने और शोध चर्चा के उद्देश्य से है। यह निवेश सलाह, प्रतिभूति अनुशंसा, ट्रेडिंग निर्देश या रिटर्न की किसी गारंटी का गठन नहीं करती। यहां चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और सर्वसम्मति अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा सत्यापित करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
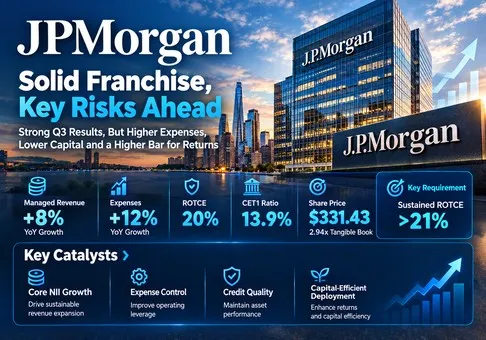
समग्र आकलन: JPMorgan Chase & Co. एक उच्च-गुणवत्ता वाली वित्तीय फ्रेंचाइज़ है, लेकिन USD 331.43 पर इसका शेयर मध्यम रूप से महंगा है, जिसमें जोखिम/प्रतिफल का रुझान सतर्क और हल्का नकारात्मक है। निर्णायक कारक यह है कि क्या मूर्त सामान्य इक्विटी पर निरंतर प्रतिफल 21% से अधिक रह सकता है, जबकि बैलेंस शीट की वृद्धि पूंजी को अवशोषित करती है। 13 अक्टूबर का समापन मूल्य सितंबर के मूर्त बुक वैल्यू के 2.94 गुना और वार्षिकीकृत तृतीय-तिमाही समायोजित आय के 14.4 गुना का संकेत देता है। यह एक महत्वपूर्ण गुणवत्ता प्रीमियम है, जिसके लिए केवल बड़ी बैलेंस शीट के बजाय लाभदायक वृद्धि आवश्यक है।
-
मुख्य आय मजबूत बनी हुई है, लेकिन परिचालन लीवरेज कमजोर हुआ है। तीसरी तिमाही में प्रबंधित राजस्व 8% बढ़कर 50.907 अरब अमेरिकी डॉलर हो गया, जबकि खर्च 12% बढ़कर 27.295 अरब अमेरिकी डॉलर हो गया। प्रबंधित प्रावधान-पूर्व लाभ केवल 3.4% बढ़कर 23.612 अरब अमेरिकी डॉलर हुआ। शुद्ध आय 6% बढ़ी और पतला EPS 10% बढ़ा, लेकिन कम ऋण प्रावधानों और कम शेयर संख्या ने परिणाम में सहायता की। इसलिए, राजस्व वृद्धि अंतर्निहित आय इंजन में सुधार को बढ़ा-चढ़ाकर दर्शाती है। निवेश के निहितार्थ के रूप में, मूल्यांकन विस्तार के लिए केवल निरंतर ग्राहक गतिविधि नहीं, बल्कि बेहतर लागत उत्पादकता की आवश्यकता है।
-
जमा और ऋण वृद्धि मूल्यवान हैं, हालांकि उनकी पूंजी लागत बढ़ रही है। औसत जमा 8% बढ़े और औसत ऋण वर्ष-दर-वर्ष 10% बढ़े। मार्केट्स को छोड़कर NII 6% बढ़कर लगभग 24.7 अरब अमेरिकी डॉलर हो गया। मानकीकृत RWA बढ़कर 2.184 ट्रिलियन अमेरिकी डॉलर हो गया और CET1 जून के 14.2% से घटकर 13.9% रह गया। वृद्धि आर्थिक रूप से उपयोगी बनी हुई है, लेकिन उस वृद्धि को समर्थन देने वाली पूंजी पर वृद्धिशील प्रतिफल अब उसकी मात्रा से अधिक महत्वपूर्ण है। जब शुल्क और स्प्रेड ऋण जोखिम तथा आवश्यक इक्विटी की भरपाई करते हैं, तो पूंजी का उपयोग शेयरधारक मूल्य को चक्रवृद्धि कर सकता है।
-
अद्यतन परिदृश्य निकट अवधि के लाभ में कोई स्पष्ट वृद्धि का संकेत नहीं देता। प्रस्तुति से संकेत मिलता है कि Markets को छोड़कर 2026 का NII USD 97.2 बिलियन है, जबकि जुलाई में यह लगभग USD 96.5 बिलियन था, और समायोजित खर्च USD 108.6 बिलियन है, जबकि पहले USD 107.5 बिलियन था। कुल NII भी समान USD 0.7 बिलियन बढ़कर USD 106.2 बिलियन हो जाता है। अन्य मदों को स्थिर मानते हुए, USD 1.1 बिलियन की खर्च वृद्धि कर-पूर्व NII वृद्धि से USD 0.4 बिलियन अधिक है। प्रबंधन का Markets को छोड़कर 2027 के NII के लिए लगभग USD 107 बिलियन का प्रारंभिक केंद्रीय अनुमान उत्साहजनक है, लेकिन यह पूर्ण आय मार्गदर्शन नहीं है।
-
फ्रैंचाइज़ प्रीमियम उचित है; इसका वर्तमान स्तर ऊँचा है। एक स्थिर-अवस्था मूर्त-पुस्तक मॉडल उचित P/TBV = (सतत ROTCE − वृद्धि)/(इक्विटी की लागत − वृद्धि) का उपयोग करता है। 20% ROTCE, 10% इक्विटी लागत और 4% शाश्वत वृद्धि की हमारी आधारभूत धारणाएँ 2.67x TBV, या लगभग USD 300.37, दर्शाती हैं, जो देखे गए शेयर समापन मूल्य से 9.4% कम है। 18%/11%/4% का कमजोर परिदृश्य USD 225.28 देता है; 22%/9.5%/4% का मजबूत परिदृश्य USD 368.64 देता है। ये विश्लेषणात्मक संवेदनशीलताएँ हैं, कंपनी के पूर्वानुमान या बाहरी स्रोतों से प्राप्त मूल्य लक्ष्य नहीं। 2.94x TBV पर, बाजार आधारभूत छूट और वृद्धि धारणाओं के तहत लगभग 21.65% सतत ROTCE को शामिल कर रहा है। यह रिपोर्ट किए गए 20% और समायोजित 21% Q3 प्रतिफलों से अधिक है। मॉडल क्लीन-सरप्लस लेखांकन और वृद्धि के अनुरूप एक स्थिर भुगतान मानता है: 20% ROTCE पर 4% वृद्धि का अर्थ 20% प्रतिधारण और 80% भुगतान है। यह एक दीर्घकालिक सरलीकरण है, वर्तमान 61% LTM भुगतान का पूर्वानुमान नहीं; अधिक पूंजी प्रतिधारण या बुक-वैल्यू अस्थिरता इसकी प्रयोज्यता को कम कर सकती है।
-
संस्था का कारोबार बढ़ रहा है, लेकिन नकद वितरण कम तात्कालिक होते जा रहे हैं। तीसरी तिमाही के सामान्य लाभांश 4.4 अरब अमेरिकी डॉलर थे और शुद्ध सामान्य शेयर पुनर्खरीद केवल 664 मिलियन अमेरिकी डॉलर रही; प्रबंधन ने स्पष्ट रूप से पुनर्निवेश और ग्राहक सहायता को प्राथमिकता दी। पिछले 12 महीनों का शुद्ध भुगतान 61% था, जबकि 1.65 अमेरिकी डॉलर का वार्षिकीकृत तिमाही लाभांश, देखे गए शेयर मूल्य पर, लगभग 1.99% प्रतिफल देता है। पुनर्खरीद में कमी कमजोर आय का प्रमाण नहीं है, लेकिन इससे निकट अवधि के प्रति शेयर आय समर्थन का एक प्रत्यक्ष स्रोत हट जाता है। नए निवेश को बरकरार रखी गई पूंजी और उसके लिए चुकाए गए प्रीमियम को उचित ठहराने हेतु पर्याप्त प्रतिफल उत्पन्न करना चाहिए।
अनुसंधान का ट्रिगर 13 अक्टूबर की Q3 रिलीज़ है, जो इस रिपोर्ट से एक दिन पहले प्रकाशित हुई थी। आधिकारिक LBank JPMON इंटरफ़ेस को कमांड-लाइन HTTP के माध्यम से प्राप्त किया गया, जिसमें ट्रेडिंग जोड़ी, ऑर्डर-बुक क्षेत्र और खरीद/बिक्री नियंत्रण मौजूद थे; लिस्टिंग घोषणा JPMorgan इकाई मैपिंग की पुष्टि करती है। AMDON और COSTON की भी खुली हुई ट्रेडिंग पृष्ठों के माध्यम से जाँच की गई, लेकिन उनकी अंतर्निहित कंपनियाँ पहले ही 90 दिनों के भीतर कवर की जा चुकी थीं। पूरे विश्लेषण में प्रयुक्त इक्विटी मूल्य NYSE JPM का क्लोज़ मूल्य है, टोकन कोट नहीं। टोकन स्वामित्व और अंतर्निहित कंपनी के सामान्य शेयर संबंधी अधिकारों का अलग-अलग आकलन किया जाना चाहिए।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और प्रमुख परिचालन मेट्रिक्स
जेपीमॉर्गन ग्राहक फंडिंग, बैलेंस-शीट के उपयोग और शुल्क-आधारित सेवाओं को मिलाकर आय अर्जित करता है। खुदरा जमा राशि से ऋण और प्रतिभूतियों को वित्तपोषित किया जाता है; क्रेडिट कार्ड से ब्याज और शुल्क प्राप्त होते हैं; व्यवसाय भुगतान, ऋण और लेनदेन सेवाओं के लिए भुगतान करते हैं; संस्थागत ग्राहक सलाह, अंडरराइटिंग, निष्पादन, वित्तपोषण और कस्टडी के लिए भुगतान करते हैं। वेल्थ ग्राहक प्रबंधन और सलाह शुल्क देते हैं, जबकि ऋण एक अतिरिक्त आय स्रोत जोड़ता है। इसका लाभ एक ही ग्राहक को कई उत्पादों के माध्यम से सेवा देने की क्षमता है, जिससे प्रौद्योगिकी, अनुपालन और वितरण में निवेश को बड़े राजस्व आधार पर फैलाया जा सकता है।
इस मॉडल में कई अलग-अलग आर्थिक संवेदनशीलताएँ हैं। जमा आय परिसंपत्ति प्रतिफल और फंडिंग लागत के बीच के अंतर पर निर्भर करती है। कार्ड वृद्धि का मूल्यांकन रिवॉर्ड्स, मार्केटिंग, चार्ज-ऑफ्स और प्रावधानों के बाद किया जाना चाहिए। संस्थागत वित्तपोषण और ट्रेडिंग के लिए जोखिम पूंजी और संपार्श्विक की आवश्यकता होती है, जबकि परामर्श और प्रबंधन शुल्क ग्राहक गतिविधि और बाजार स्तरों के प्रति अधिक संवेदनशील होते हैं। ऑटो लीजिंग मूल्यह्रास और अवशिष्ट-मूल्य जोखिम को प्रस्तुत करती है। तीनों परिचालन प्रभाग मिलकर विविधीकरण प्रदान करते हैं, हालांकि बाजार का झटका एक साथ परिसंपत्ति मूल्यों, ऋण गुणवत्ता और शुल्क मांग को प्रभावित कर सकता है।
|
व्यवसाय
|
Q3 प्रबंधित राजस्व, USD मिलियन
|
Q3 शुद्ध आय, USD मिलियन
|
राजस्व मिश्रण
|
अर्थशास्त्र और बाधाएँ
|
|
उपभोक्ता एवं सामुदायिक बैंकिंग
|
21,171
|
5,670
|
41.6%
|
जमा स्प्रेड, कार्ड ब्याज, संपदा शुल्क, बंधक और ऑटो लीजिंग; उपभोक्ता ऋण और ग्राहक-अधिग्रहण लागत प्रतिफल को सीमित करते हैं।
|
|
वाणिज्यिक एवं निवेश बैंक
|
22,734
|
8,247
|
44.7%
|
परामर्श और अंडरराइटिंग, भुगतान, ऋण, ट्रेडिंग और कस्टडी; ग्राहक गतिविधि और पूंजी तीव्रता आय को संचालित करती हैं।
|
|
परिसंपत्ति और धन प्रबंधन
|
6,909
|
1,843
|
13.6%
|
परिसंपत्ति-आधारित प्रबंधन शुल्क, निजी बैंकिंग और ऋण; बाजार स्तर, अंतर्वाह और सलाहकार उत्पादकता महत्वपूर्ण हैं।
|
|
कॉर्पोरेट
|
93
|
-455
|
0.2%
|
ट्रेजरी, निवेश प्रतिभूतियां और केंद्रीय कार्य; प्रतिभूति हानियां और ब्याज-दर जोखिम अस्थिरता उत्पन्न करते हैं।
|
स्रोत आधार: 13 अक्टूबर की Q3 2026 आय विज्ञप्ति और पूरक। राजस्व मिश्रण में प्रत्येक खंड के प्रबंधित राजस्व को USD 50.907 बिलियन से विभाजित किया गया है; राउंडिंग के कारण कुल योग 100% से थोड़ा अधिक है। खंड शुद्ध आय में आवंटित कर और पूंजी ढांचे शामिल हैं; कॉर्पोरेट ग्राहक फ्रैंचाइज़ के बजाय एक अवशिष्ट गतिविधि है।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
|
मेट्रिक / घटना
|
नवीनतम साक्ष्य
|
अनुसंधान निहितार्थ
|
|
मार्केट्स को छोड़कर NII
|
USD 24.7 बिलियन; वर्ष-दर-वर्ष +6%
|
बैलेंस वृद्धि दर दबाव की भरपाई करती है; कुल NII की तुलना में अधिक स्पष्ट ऋण/जमा संकेतक।
|
|
उपभोक्ता गतिविधि
|
कार्ड बिक्री +10%; 650,000+ शुद्ध नए चेकिंग खाते
|
ग्राहक अधिग्रहण फंडिंग और शुल्क वृद्धि को समर्थन देता है, लेकिन अधिग्रहण खर्च बढ़ता है।
|
|
बाज़ार / निवेश बैंकिंग शुल्क
|
USD 10.3 बिलियन / USD 3.005 बिलियन; +15% / +14%
|
इक्विटी की मजबूती शुल्क को समर्थन देती है; बाज़ार-निर्भर आय को सामान्यीकृत करने की आवश्यकता है।
|
|
परिसंपत्ति प्रबंधन
|
AUM USD 5.210 ट्रिलियन; दीर्घकालिक अंतर्वाह USD 51 बिलियन
|
अंतर्वाह आवर्ती शुल्क को समर्थन देता है; बढ़ते बाज़ार रिपोर्ट किए गए परिसंपत्ति आधार को भी बढ़ाते हैं।
|
|
जुलाई की तुलना में 2026 का दृष्टिकोण
|
बाज़ारों को छोड़कर NII 97.2 बनाम 96.5; कुल NII 106.2 बनाम 105.5; समायोजित खर्च 108.6 बनाम 107.5 (USD बिलियन)
|
0.7 का वृद्धिशील NII मार्गदर्शन, 1.1 के वृद्धिशील खर्च मार्गदर्शन से कम है।
|
|
2027 का प्रारंभिक केंद्रीय परिदृश्य
|
बाज़ारों को छोड़कर NII लगभग USD 107 बिलियन
|
2026 के निहित दृष्टिकोण से लगभग 10.1% अधिक; 2027 के लिए पूर्ण आय मार्गदर्शन नहीं है।
|
स्रोत आधार: Q3 प्रस्तुति और अनुपूरक; जुलाई का आउटलुक Q2 आय ट्रांसक्रिप्ट से। आउटलुक के रूप में वर्णित आंकड़े प्रबंधन के संकेत हैं, वास्तविक परिणाम नहीं। 2027 का परिदृश्य प्रारंभिक है और बाजार पर निर्भर है।
सबसे स्पष्ट विकास यह है कि ऋण और जमा मात्रा ने ब्याज-दर के कुछ दबाव की भरपाई की। कुल प्रबंधित NII में 13% की वृद्धि हुई, लेकिन मार्केट्स को छोड़कर NII केवल 6% बढ़ा; यह अंतर महत्वपूर्ण है क्योंकि मार्केट्स NII ट्रेडिंग आय और वित्तपोषण गतिविधि के साथ अंतःक्रिया करता है। कुल NII के प्रत्येक डॉलर को एक स्थिर रिटेल स्प्रेड मानना आय की स्थायित्व को बढ़ा-चढ़ाकर दर्शाएगा। अनुपूरक में मार्केट्स-रहित शुद्ध यील्ड 3.70% थी, जो Q2 में 3.65% और एक वर्ष पहले 3.73% थी, जिससे पता चलता है कि व्यापक साल-दर-साल स्प्रेड विस्तार के बजाय मात्रा वृद्धि ने सुधार को आगे बढ़ाया।
व्यवसायों में लागत की गतिशीलता भी अलग-अलग रही। CIB का राजस्व उसके खर्चों की तुलना में तेज़ी से बढ़ा, जिससे सेगमेंट लाभ को मजबूती मिली। कंज्यूमर खर्च राजस्व से अधिक बढ़े, जबकि कम प्रावधानों ने शुद्ध आय को समर्थन दिया। AWM की शुल्क वृद्धि को प्रवाह और बाजार स्तर, दोनों से लाभ मिला, फिर भी उसके खर्च मोटे तौर पर राजस्व वृद्धि के अनुरूप रहे। परिणामस्वरूप, कई मजबूत व्यावसायिक लाइनों के बावजूद पूरे फर्म का परिचालन उत्तोलन कमजोर हुआ। सफल फ्रैंचाइज़ तिमाही और शेयरधारकों के लिए आकर्षक आय उन्नयन के बीच यही मुख्य अंतर है।
Q2 से संक्रमण को भी सामान्यीकृत करने की आवश्यकता है। Q2 में USD 4.6 बिलियन का Visa लाभ और कुछ इक्विटी निवेशों पर USD 1.0 बिलियन का लाभ शामिल था। Q3 में निवेश प्रतिभूतियों पर USD 658 मिलियन का नुकसान शामिल था। USD 7.70 के रिपोर्टेड EPS की USD 5.57 से तुलना यांत्रिक रूप से 28% की गिरावट दर्शाती है, लेकिन यह आवर्ती प्रदर्शन को अलग नहीं करती। कंपनी-समायोजित EPS USD 6.14 से घटकर USD 5.75 हो गया, जो 6.4% की गिरावट है। समायोजन जानकारीपूर्ण हैं, हालांकि प्रतिभूतियों के पुनर्स्थापन और निवेश परिणाम अभी भी पूंजी को प्रभावित करते हैं और उन्हें आर्थिक रूप से अप्रासंगिक नहीं माना जाना चाहिए।
3. मौलिक गुणवत्ता
|
मेट्रिक
|
3Q25
|
2Q26
|
3Q26
|
|
रिपोर्टेड राजस्व, USD मिलियन
|
46,427
|
57,347
|
50,172
|
|
प्रबंधित राजस्व, USD मिलियन
|
47,120
|
58,022
|
50,907
|
|
गैर-ब्याज व्यय, USD मिलियन
|
24,281
|
27,316
|
27,295
|
|
प्रबंधित प्रावधान-पूर्व लाभ, USD मिलियन
|
22,839
|
30,706
|
23,612
|
|
शुद्ध आय, USD मिलियन
|
14,393
|
21,155
|
15,305
|
|
GAAP पतला EPS, USD
|
5.07
|
7.70
|
5.57
|
|
ROTCE, वार्षिकीकृत
|
20%
|
29%
|
20%
|
|
प्रबंधित ओवरहेड अनुपात
|
52%
|
47%
|
54%
|
|
ऋण प्रावधान, USD मिलियन
|
3,403
|
2,515
|
2,743
|
|
मानकीकृत CET1 अनुपात
|
14.8%
|
14.2%
|
13.9%
|
|
प्रति शेयर मूर्त बुक वैल्यू, USD
|
105.70
|
113.35
|
112.64
|
|
नकद और बैंकों से देय राशि, USD मिलियन
|
21,821
|
24,720
|
21,259
|
|
दीर्घकालिक ऋण, USD मिलियन
|
427,203
|
460,523
|
460,160
|
|
त्रैमासिक परिचालन नकदी प्रवाह / कैपेक्स
|
आय परिशिष्ट में प्रदर्शित नहीं
|
नीचे दिया गया 1H26 नोट देखें
|
समीक्षित Q3 पैकेज में खुलासा नहीं किया गया
|
|
औद्योगिक-शैली FCF
|
उपयोग नहीं किया गया
|
उपयोग नहीं किया गया
|
उपयोग नहीं किया गया
|
स्रोत आधार: Q3 परिशिष्ट, जिसमें GAAP राजस्व और शुद्ध आय को प्रबंधित गैर-GAAP राजस्व और प्रावधान-पूर्व लाभ से अलग किया गया है। ROTCE और TBV गैर-GAAP हैं। नवीनतम पूंजी अनुपात अनुमानित हैं। ऐतिहासिक आंकड़े वर्तमान परिशिष्ट की तुलनात्मक प्रस्तुति का उपयोग करते हैं, जो पुराने रिलीज़ में प्रारंभिक मूल्यों का स्थान लेती है।
ग्राहक मांग में वृद्धि की गुणवत्ता मजबूत है, जबकि लाभ में रूपांतरण अधिक मिश्रित है। USD 23.612 बिलियन के प्रबंधित पूर्व-प्रावधान लाभ को USD 50.907 बिलियन के राजस्व से विभाजित करने पर 46.4% का मार्जिन प्राप्त होता है, जबकि एक वर्ष पहले यह 48.5% था। 2.1 प्रतिशत-बिंदु का संकुचन बताता है कि अधिक राजस्व समानुपाती परिचालन लाभ में क्यों परिवर्तित नहीं हुआ। ऋण प्रावधानों में वर्ष-दर-वर्ष USD 660 मिलियन की कमी आई; इससे शुद्ध आय को समर्थन मिला, लेकिन ऋण वृद्धि और ऋण चक्र पर विचार किए बिना भविष्य में ऐसी कटौतियों को मानकर नहीं चला जा सकता। उपभोक्ता प्रभाग में, कम रिजर्व जोड़ के साथ अपेक्षाकृत स्थिर चार्ज-ऑफ, ऋण जोखिम में संरचनात्मक कमी से भिन्न हैं।
पूंजी और तरलता मजबूत बनी हुई हैं, लेकिन वृद्धि उपलब्ध गुंजाइश का उपयोग कर रही है। सितंबर अवधि-अंत जमा USD 2.781 ट्रिलियन थे, जबकि ऋण USD 1.585 ट्रिलियन थे, जिससे ऋण/जमा अनुपात 57% रहा। नकद और विपणन योग्य प्रतिभूतियां लगभग USD 1.5 ट्रिलियन थीं, जो एक तरलता माप है जिसमें पात्र प्रतिभूतियां शामिल हैं और जो नकद तथा बैंकों से देय राशियों की तुलना में कहीं अधिक व्यापक है। दीर्घकालिक ऋण एक विनियमित वित्तीय संस्थान के लिए वित्तपोषण का एक इनपुट है; पारंपरिक उद्यम मूल्य से सभी ऋण घटाने पर उपयोगी परिचालन मूल्यांकन प्राप्त नहीं होगा। तरलता की मात्रा और उसकी नियामकीय उपलब्धता, दोनों महत्वपूर्ण हैं, क्योंकि बैंक सहायक कंपनियों के संसाधन स्वचालित रूप से मूल कंपनी को वितरित नहीं किए जा सकते।
नकद रूपांतरण की व्याख्या बैंकिंग लेखांकन के माध्यम से की जानी चाहिए। नवीनतम समीक्षित दाखिल नकदी-प्रवाह विवरण 1H26 को कवर करता है: परिचालन नकदी प्रवाह नकारात्मक USD 237.044 बिलियन था, जबकि 1H25 में यह नकारात्मक USD 222.292 बिलियन था। ट्रेडिंग परिसंपत्तियों, प्राप्य राशियों और बिक्री हेतु रखे गए ऋणों में बदलाव प्रमुख उतार-चढ़ाव की व्याख्या करते हैं, जबकि वित्तपोषण प्रवाह बैलेंस शीट को समर्थन देते हैं। यह औद्योगिक नकदी-क्षय का निष्कर्ष नहीं है। समीक्षित Q3 आय पैकेज में पूर्ण नकदी-प्रवाह विवरण या अलग से पृथक कैपेक्स माप शामिल नहीं है; इसलिए तिमाही परिचालन नकदी प्रवाह और कैपेक्स यहां अप्रकट रहते हैं। हम Q3 FCF का कोई आंकड़ा गढ़ते नहीं हैं। वितरण योग्य बैंक आय नियामकीय पूंजी सृजन, जोखिम-भारित वृद्धि और भुगतान क्षमता पर निर्भर करती है, न कि केवल परिचालन नकदी प्रवाह में से संपत्ति व्यय घटाने पर।
निम्नलिखित ट्रांसमिशन श्रृंखला निवेश आवश्यकता को स्पष्ट करती है। देखी गई 3.70% शुद्ध प्रतिफल दर पर Markets को छोड़कर अतिरिक्त USD 100 बिलियन की ब्याज-अर्जित परिसंपत्तियां मानें: वृद्धिशील वार्षिक NII USD 3.70 बिलियन है। मानें कि व्यय उस राजस्व का 45% उपभोग करते हैं और ऋण लागत USD 0.50 बिलियन है। 26.7% की Q3 प्रबंधित कर दर पर, वृद्धिशील वार्षिक शुद्ध आय (3.70 − 1.665 − 0.50) × 73.3% = USD 1.125 बिलियन है। इसे 2.683 बिलियन डाइल्यूटेड शेयरों से विभाजित करने पर लगभग USD 0.42 अतिरिक्त EPS प्राप्त होता है; वर्तमान 14.4x रन-रेट गुणक पर इसका मूल्यांकन करने से प्रति शेयर वृद्धिशील मूल्य लगभग USD 6.04 निकलता है। यह एक उदाहरणात्मक सीमांत गणना है, पूर्वानुमान नहीं।
पूंजी पक्ष उस परिणाम का अर्थ बदल देता है। यह मानते हुए कि नई परिसंपत्तियां USD 60 बिलियन का RWA सृजित करती हैं, उन्हें 13.9% CET1 पर समर्थन देने के लिए USD 8.34 बिलियन की विनियामक इक्विटी की आवश्यकता होती है, जिससे उस पूंजी पर केवल लगभग 13.5% की अतिरिक्त शुद्ध आय उत्पन्न होती है। यह ROTCE के समान नहीं है, क्योंकि विनियामक पूंजी और मूर्त सामान्य इक्विटी अलग-अलग हैं, लेकिन यह एक उपयोगी बाधा तुलना है। समान व्यय अनुपात के साथ संबंधित शुल्कों में USD 1 बिलियन जोड़ने से अतिरिक्त शुद्ध आय बढ़कर USD 1.528 बिलियन हो जाती है और पूंजी प्रतिफल 18.3% तक पहुंच जाता है। इसलिए लाभदायक क्रॉस-सेलिंग अत्यंत महत्वपूर्ण है: केवल बैलेंस वृद्धि EPS बढ़ा सकती है, जबकि मौजूदा मल्टीपल का समर्थन करने वाले आर्थिक प्रतिफल को कमजोर कर सकती है।
पूंजी आवंटन एक रचनात्मक लेकिन अनुशासित व्याख्या का पात्र है। ग्राहकों को सेवा देने के लिए पूंजी बनाए रखना, मूर्त बही मूल्य के लगभग तीन गुना पर शेयरों की पुनर्खरीद करने से बेहतर प्रदर्शन कर सकता है। फिर भी, अवसर लागत वास्तविक है। कम भुगतान से शेयरधारक प्रतिफल भविष्य की तैनाती की गुणवत्ता पर अधिक निर्भर हो जाता है। हमारा सबसे महत्वपूर्ण चर संबंधित व्यय, ऋण और पूंजी लागतों के बाद निरंतर ROTCE है, न कि केवल NII वृद्धि का कोई प्रमुख प्रतिशत।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
संबंधित उद्योग में अमेरिकी यूनिवर्सल बैंकिंग, वैश्विक पूंजी बाजार और परिसंपत्ति प्रबंधन शामिल हैं। बैंक स्थिर जमाओं, आकर्षक ऋण संबंधों, लेनदेन प्रवाहों और ग्राहक परिसंपत्तियों के लिए प्रतिस्पर्धा करते हैं। उनके दुर्लभ संसाधन विश्वास, ग्राहक वितरण, प्रौद्योगिकी क्षमता और नियामकीय पूंजी हैं। जमाएं वित्तपोषण की अर्थव्यवस्था में सुधार करती हैं; परामर्श संबंध ऋण, भुगतान और अभिरक्षा तक ले जा सकते हैं; संपत्ति संबंध शुल्क और वित्तपोषण, दोनों उत्पन्न करते हैं। ये संबंध बताते हैं कि पैमाना प्रतिफल की रक्षा क्यों कर सकता है, जबकि निष्पादन विफलताओं या नियंत्रण कमजोरियों को कई व्यवसायों में महंगा भी बना सकता है।
|
उद्योग में स्थिति
|
सत्यापित पैमाना / वृद्धि
|
प्रतिस्पर्धी
|
मूल्यांकन निहितार्थ
|
|
अमेरिकी रिटेल वित्तपोषण
|
प्रबंधन लगातार छह वर्षों से अमेरिकी रिटेल जमाओं में #1 होने की रिपोर्ट करता है
|
वेल्स फ़ार्गो और अन्य जमा स्वीकार करने वाले बैंक
|
पैमाना और खाते अधिग्रहण कम-लागत वित्तपोषण का समर्थन करते हैं; हिस्सेदारी संबंधी कथन प्रबंधन-रिपोर्टेड है।
|
|
वैश्विक निवेश बैंकिंग
|
9.2% YTD शुल्क वॉलेट हिस्सेदारी; #1, 1 अक्टूबर तक डीलॉजिक के अनुसार
|
गोल्डमैन सैक्स; सिटीग्रुप
|
शुल्क नेतृत्व क्रॉस-सेलिंग को बढ़ावा देता है; वॉलेट शेयर तिमाही पूर्ण शुल्कों से अलग है।
|
|
इक्विटीज / FICC
|
इक्विटीज +49%; फिक्स्ड इनकम -4% वार्षिक आधार पर
|
गोल्डमैन सैक्स इक्विटीज +72%; सिटी फिक्स्ड इनकम +4%
|
JPM इक्विटीज उछाल में भाग लेता है, लेकिन निर्दिष्ट वृद्धि तुलनाओं में इन प्रतिस्पर्धियों से पीछे है।
|
|
भुगतान और कस्टडी
|
भुगतान राजस्व +14%; प्रतिभूति सेवाएं +14%
|
सिटी सर्विसेज +15%; विशिष्ट भुगतान नेटवर्क
|
लेनदेन और जमा फ्रेंचाइजी आवर्ती राजस्व को मजबूत करती हैं, हालांकि खंड परिभाषाएं अलग-अलग हैं।
|
|
वेल्थ और एसेट मैनेजमेंट
|
AUM USD 5.210 ट्रिलियन; राजस्व +14%
|
गोल्डमैन सैक्स; सिटी वेल्थ +15%; वेल्स फ़ार्गो वेल्थ
|
पैमाना शुल्क का समर्थन करता है; परिसंपत्ति परिभाषाएं और बाजार संवेदनशीलता सरल शेयर तुलनाओं को रोकती हैं।
|
स्रोत आधार: JPMorgan की Q3 रिलीज़ और परिशिष्ट; Goldman Sachs, Citigroup और Wells Fargo के Q3 प्राथमिक खुलासे। पूर्ण शुल्क राजस्व और वॉलेट शेयर अलग-अलग हरों का उपयोग करते हैं। समकक्ष खंडों की परिभाषाएं केवल अनुमानित रूप से ओवरलैप करती हैं; वृद्धि की तुलनाएं अपने आप में बाजार हिस्सेदारी स्थापित नहीं करतीं।
|
कंपनी
|
Q3 राजस्व, USD मिलियन
|
वार्षिक वृद्धि
|
Q3 शुद्ध आय, USD मिलियन
|
ROE / ROTCE
|
मानकीकृत CET1
|
दक्षता / ओवरहेड
|
परिचालन तुलना
|
|
JPMorgan Chase & Co.
|
50,172
|
8%
|
15,305
|
17% / 20%
|
13.9%
|
54% प्रबंधित
|
मार्केट्स +15%; इक्विटी मार्केट्स +49%; IB शुल्क +14%
|
|
The Goldman Sachs Group, Inc.
|
18,679
|
23%
|
5,294
|
18.7% / उपयोग नहीं किया गया
|
12.4%
|
60.5% गणना किया गया
|
इक्विटीज़ +72%; ग्लोबल बैंकिंग & मार्केट्स +32%
|
|
Citigroup Inc.
|
23,845
|
8%
|
5,245
|
10.1% / 11.5%
|
12.8%
|
58.5%
|
सर्विसेज़ +15%; मार्केट्स +6%; वेल्थ +15%
|
|
Wells Fargo & Company
|
21,870
|
2%
|
5,951
|
13.8% / 16.3%
|
10.0%
|
63%
|
औसत ऋण और जमाराशियां प्रत्येक +11%; खर्चों में वार्षिक आधार पर गिरावट
|
सभी कंपनियों ने 30 सितंबर, 2026 को समाप्त तिमाहियों की रिपोर्ट दी, जो 13 अक्टूबर को जारी की गईं। यहाँ JPM का राजस्व GAAP के अनुसार है; इसका ओवरहेड अनुपात प्रबंधित है। गोल्डमैन की दक्षता 11,308 / 18,679 = 60.5% के रूप में गणना की गई है, जो एक तिमाही का आंकड़ा है, न कि उसका 59.4% नौ-महीने का अनुपात। ROE और ROTCE वार्षिकीकृत तथा कंपनी-परिभाषित हैं; गोल्डमैन का ROE, ROTCE का विकल्प नहीं है। मानकीकृत CET1 अनुपात दर्शाए गए हैं, जिनमें जोखिम मिश्रण और लागू आवश्यकताएँ अलग-अलग हैं। समान रिपोर्टिंग अवधि के बावजूद, लेखांकन और व्यावसायिक मिश्रण के संदर्भ में ये तुलनाएँ अनुमानित हैं।
JPMorgan पैमाने और ग्राहक गतिविधि का शुद्ध लाभार्थी बना हुआ है। इसका लगभग 20% ROTCE, Citi के 11.5% और Wells Fargo के 16.3% से अधिक है, जो एक समान बैंक मूल्यांकन के बजाय प्रीमियम का समर्थन करता है। हालांकि, निर्दिष्ट इक्विटीज वृद्धि तुलना में Goldman सबसे स्पष्ट विजेता है, जिसमें JPMorgan की 49% वृद्धि के मुकाबले 72% वृद्धि हुई है, और इसका कुल राजस्व 23% बढ़ा। यह बेहतर जोखिम-समायोजित अर्थशास्त्र सिद्ध नहीं करता: वित्तपोषण वृद्धि के लिए अधिक पूंजी की आवश्यकता हो सकती है और एक मजबूत बाजार दोनों संस्थानों को एक साथ बढ़ावा दे सकता है। फिर भी, यह दर्शाता है कि JPMorgan की वर्तमान वृद्धि विशिष्ट रूप से दुर्लभ नहीं है।
Citi रिटर्न में सुधार कर रहा है और Services में मजबूत वृद्धि दे रहा है, लेकिन रिपोर्ट किए गए ROTCE मापदंड पर सापेक्ष लाभप्रदता में अभी भी पीछे है। Wells Fargo प्रतिशत के आधार पर JPMorgan की तुलना में ऋण और जमा को तेज़ी से बढ़ा रहा है तथा साल-दर-साल खर्च घटा रहा है, फिर भी मूर्त इक्विटी पर कम रिटर्न अर्जित करता है। विशिष्ट Fixed Income वृद्धि तुलना में JPMorgan पीछे है: उसका राजस्व 4% गिरा, जबकि Citi का 4% बढ़ा। व्यावहारिक प्रतिस्पर्धी निष्कर्ष यह है कि JPMorgan व्यापकता और वर्तमान रिटर्न की गुणवत्ता में जीतता है, जबकि उसके प्रतिस्पर्धी उसकी वृद्धि और दक्षता की कहानी को चुनौती देते हैं। उच्चतर मल्टीपल को इस धारणा के बजाय टिकाऊ लाभप्रदता से उचित ठहराया जाना चाहिए कि हर सेगमेंट बाजार हिस्सेदारी हासिल कर रहा है।
मांग स्वस्थ बनी रह सकती है, लेकिन इससे उच्चतर इक्विटी रिटर्न की गारंटी नहीं मिलती। मजबूत वित्तपोषण, निवेश और ट्रेडिंग गतिविधि राजस्व के अवसरों का विस्तार करती है, लेकिन साथ ही मुआवजा, संपार्श्विक, ऋण जोखिम और RWA भी बढ़ाती है। प्रौद्योगिकी निवेश सेवा और स्वचालन में सुधार कर सकता है, लेकिन कोई सत्यापित Q3 प्रकटीकरण AI से होने वाले ऐसे आय योगदान को अलग से नहीं दर्शाता जो हमारे मॉडल को बदलने के लिए पर्याप्त हो। इसलिए हम कोई अलग AI मूल्यांकन प्रीमियम नहीं देते। बैंक निवेश से जुड़ी वित्तीय गतिविधि का लाभार्थी है, जबकि उसके शेयरधारक अर्थशास्त्र अभी भी स्प्रेड, लागत, हानियों और पूंजी द्वारा नियंत्रित होते हैं।
5. प्रमुख जोखिम
-
व्यय वृद्धि राजस्व वृद्धि से ऊपर बनी हुई है। यदि 12% बनाम 8% का अंतर बना रहता है, तो ओवरहेड अनुपात बढ़ता है और प्रावधान-पूर्व मार्जिन संकुचित होते हैं। तब निवेश और मुआवजा उस वृद्धि को अवशोषित कर लेते हैं जो अन्यथा EPS और अधिक उचित P/TBV का समर्थन करती। केवल मजबूत ग्राहक मेट्रिक्स इस गिरावट की भरपाई नहीं करेंगे।
-
दर या जमा-मूल्य निर्धारण का दबाव मुख्य NII को कम करता है। यदि मार्केट्स को छोड़कर शुद्ध प्रतिफल पर्याप्त परिसंपत्ति वृद्धि के बिना 3.70% से काफी नीचे गिरता है, तो जमा और ऋण राजस्व कमजोर होता है। अधिक महंगी जमाओं के लिए प्रतिस्पर्धा से शेष राशि बढ़ सकती है, लेकिन प्रतिफल घट सकता है। इसके विपरीत, ऊंची बाजार दरें ग्राहकों और प्रतिभूतियों के मूल्यों पर दबाव डाल सकती हैं; केवल दर परिवर्तन की दिशा बैंक की आय निर्धारित करने के लिए पर्याप्त नहीं है।
-
ऋण लागतें सामान्यीकृत होकर बढ़ती हैं। संकेतित 2026 की लगभग 3.2% दर से अधिक कार्ड चार्ज-ऑफ, या बड़े थोक आरक्षित प्रावधानों के निर्माण से, शुद्ध आय और पूंजी सृजन कम हो जाएगा। तीसरी तिमाही की 2.91% कार्ड दर स्थायी हानि-सीमा स्थापित नहीं करती है। नए ऋण समूहों को उनकी ऋण अर्थव्यवस्था स्पष्ट होने से पहले परिपक्व होने में समय लग सकता है।
-
पूंजी-गहन वृद्धि वितरणों को विस्थापित करती है। इक्विटी सृजन के अनुरूप हुए बिना RWA का और विस्तार CET1 पर दबाव डालेगा, जिससे शेयर पुनर्खरीद संभावित रूप से कम बनी रह सकती है। तब अवितरित आय को विलंबित भुगतान के लिए शेयरधारकों की पर्याप्त भरपाई करने लायक कमाई करनी होगी; बैलेंस शीट वृद्धि से उच्च EPS अपने आप में मूल्य सृजन सिद्ध नहीं करेगा।
-
बाजारों और परिसंपत्ति मूल्यों का समर्थन कमजोर पड़ता है। इक्विटी वित्तपोषण में मंदी या बाजार सुधार एक साथ ट्रेडिंग गतिविधि, संपार्श्विक मूल्यों और परिसंपत्ति-आधारित शुल्कों को कम कर सकता है। 49% की इक्विटी वृद्धि दर और USD 5.210 ट्रिलियन का AUM आधार चक्रीय जोखिम रखते हैं, इसलिए वर्तमान वृद्धि को मात्र आगे बढ़ाकर देखना आय अपेक्षाओं को बढ़ा-चढ़ाकर पेश करेगा।
-
निवेश समायोजन बार-बार होते हैं। प्रतिभूतियों पर बार-बार होने वाले नुकसान या अस्थिर निवेश लाभ, एक स्थिर रन रेट के रूप में समायोजित EPS की उपयोगिता को कम कर सकते हैं। पोर्टफोलियो का पुनर्संयोजन भविष्य की NII में सुधार कर सकता है, लेकिन इसकी अग्रिम लागत फिर भी बुक वैल्यू और शेयरधारक प्रतिफल को प्रभावित करती है। आवर्ती समायोजन को सामान्यीकृत लाभप्रदता में शामिल किया जाना चाहिए।
-
मूल्यांकन प्रीमियम घटता है। यदि सतत ROTCE 18% तक गिरता है जबकि इक्विटी की लागत 11% तक बढ़ती है, तो उदाहरणात्मक उचित गुणक घटकर 2.0x TBV रह जाता है। हमारी USD 225.28 संवेदनशीलता अपरिवर्तित बुक वैल्यू मानती है और यह गिरावट की सीमा नहीं है; ऋण हानियां या संचित मूल्यांकन परिवर्तन हर को भी कम कर सकते हैं।
6. निगरानी चेकलिस्ट
ये सीमाएं इस रिपोर्ट के लिए चुने गए शोध परीक्षण हैं, न कि अघोषित प्रबंधन लक्ष्य।
-
मार्केट्स को छोड़कर Q4 NII: लगभग USD 25.5 बिलियन। संकेतित स्तर तक पहुंचना या उसे पार करना वॉल्यूम-ऑफसेट थीसिस को मजबूत करता है; एक महत्वपूर्ण कमी इसे कमजोर करती है। शेष राशियों के साथ-साथ शुद्ध प्रतिफल और फंडिंग लागत पर नजर रखें।
-
Q4 समायोजित व्यय: लगभग USD 27.5 बिलियन। संबंधित शुल्क या NII लाभ के बिना इस स्तर से अधिक खर्च अपेक्षित लाभ रूपांतरण को कमजोर करता है। राजस्व वृद्धि से कम व्यय वृद्धि थीसिस में सुधार करेगी।
-
2027 कोर NII परिदृश्य: लगभग USD 107 बिलियन। नियंत्रित खर्चों के साथ इस स्तर के निकट अधिक मजबूत दृष्टिकोण बढ़त की संभावना का समर्थन करता है; ऐसी वृद्धि जिसमें अनुपातहीन रूप से अधिक RWA या कर्मचारियों की आवश्यकता हो, कम मूल्यवान होगी। मार्गदर्शन उपलब्ध होने पर पूर्ण लाभ और पूंजी की स्थिति पर नजर रखें।
-
ROTCE: कम से कम 21% बनाए रखें, और लगभग 21.65% की ओर सुधार करें। पहला फ्रैंचाइज़ की गुणवत्ता का समर्थन करता है; दूसरा हमारी आधारभूत मान्यताओं के तहत वर्तमान मल्टीपल द्वारा निहित स्थिर-अवस्था आवश्यकता को लगभग पूरा करता है। 20% से नीचे की बार-बार रिपोर्ट की गई प्रतिफल दरें मूल्यांकन संबंधी चिंताओं को मजबूत करती हैं।
-
CET1 और RWA: 13.9% और USD 2.184 ट्रिलियन पर नजर रखें। यदि RWA का विस्तार जारी रहते हुए यह 13.5% से नीचे गिरता है, तो इस शोध ढांचे में पेआउट संबंधी चिंताएं बढ़ेंगी। यह सीमा नियामकीय उल्लंघन स्तर नहीं है और इसे सभी लागू अनुपातों के साथ समझा जाना चाहिए।
-
कार्ड हानियां और थोक ऋण-हानि प्रावधान। लगभग 3.2% से काफी अधिक कार्ड हानि दर, या लगातार तिमाहियों में बढ़ते थोक रिज़र्व जोड़, सामान्यीकृत आय को कमजोर करते हैं। Q3 में थोक-नेतृत्व वाला USD 539 मिलियन का कंपनी-व्यापी रिज़र्व निर्माण शुरुआती बिंदु है।
-
शुल्क और शेयरधारक प्रतिफल। अधिक संतुलित बायबैक के साथ निरंतर दोहरे अंकों की भुगतान और वेल्थ वृद्धि पूंजी-दक्षता के पक्ष को मजबूत करती है। केवल भुगतान के वादों के बजाय तैनाती प्रतिफल का परीक्षण करने के लिए 5 नवंबर की BancAnalysts प्रस्तुति और 14 जनवरी, 2027 की Q4 आय कॉल का उपयोग करें।
7. स्रोत
-
JPMON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/jpmon_usdt) — कमांड-लाइन HTML 14 अक्टूबर को प्राप्त किया गया; पेयर, ऑर्डर-बुक क्षेत्र और खरीद/बिक्री नियंत्रण दिखाई दिए। प्रदर्शित टोकन मूल्य का उपयोग इक्विटी कोट के रूप में नहीं किया गया।
-
-
-
-
-
-
3Q26 आय प्रेस विज्ञप्ति (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — 13 अक्टूबर, 2026; GAAP और समायोजित परिणाम, खंड प्रदर्शन और भुगतान।
-
3Q26 आय प्रस्तुति (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/2b5b9a7e-a968-4985-94ad-5fa949a08d1c.pdf) — 13 अक्टूबर, 2026; पूर्वानुमान, पूंजी और परिचालन मेट्रिक्स।
-
3Q26 आय अनुपूरक (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/c89c7479-82df-4c9f-a7be-957956430abd.pdf) — 13 अक्टूबर, 2026; तुलनात्मक डेटा, बैलेंस शीट और समाधान।
-
जेपीमॉर्गन चेस एंड कंपनी फॉर्म 8-K (https://www.sec.gov/Archives/edgar/data/19617/000162828026065582/jpm-20261013.htm) — 13 अक्टूबर, 2026; मद 2.02 के अंतर्गत प्रस्तुत आय सामग्री; HTTP के माध्यम से डाउनलोड और समीक्षा की गई।
-
जेपीमॉर्गन चेस एंड कंपनी फॉर्म 10-Q (https://www.sec.gov/Archives/edgar/data/19617/000162828026054343/jpm-20260630.htm) — 6 अगस्त, 2026 को दाखिल; अवधि 30 जून। बड़ा SEC HTML वेब-रीडर सीमाओं से अधिक था; आधिकारिक IR PDF की समीक्षा की गई।
-
कॉर्पोरेट Q2 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/corp-q2-2026.pdf) — फॉर्म 10-Q की आधिकारिक IR प्रति; नकदी प्रवाह विश्लेषण पृष्ठ 17 और समेकित विवरण पृष्ठ 97।
-
2Q26 आय प्रतिलिपि (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/2Q26-earnings-transcript.pdf) — 14 जुलाई, 2026; पूर्व NII और समायोजित व्यय परिदृश्य।
-
-
3Q26 GS आय परिणाम (https://www.goldmansachs.com/pressroom/press-releases/current/pdfs/2026-q3-results.pdf) — 13 अक्टूबर, 2026; समकक्ष राजस्व, आय, व्यवसाय वृद्धि, व्यय और पूंजी।
-
-
प्रदर्शनी 99.1 (https://www.sec.gov/Archives/edgar/data/72971/000007297126000318/wfc3qer10-13x26ex991xrelea.htm) — 13 अक्टूबर, 2026; SEC प्रदर्शनी 99.1, समकक्ष प्रदर्शन और पूंजी।
-
-