लेखक: LBank रिसर्च विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी के आधार पर संकलित और विश्लेषित की गई है तथा केवल जानकारी साझा करने और अनुसंधान चर्चा के उद्देश्य से है। यह निवेश सलाह, प्रतिभूति अनुशंसा, ट्रेडिंग निर्देश या प्रतिफल की किसी गारंटी का गठन नहीं करती। इसमें चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की अपेक्षाएँ समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा का सत्यापन करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
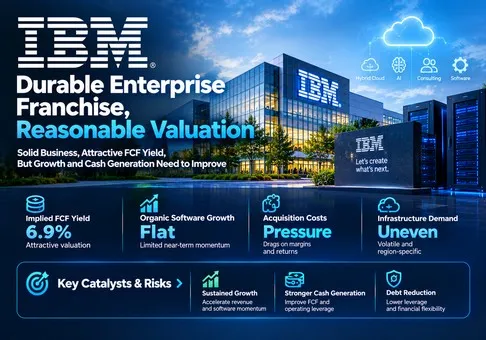
समग्र आकलन: IBM एक मजबूत एंटरप्राइज़ फ्रैंचाइज़ बना हुआ है, और इसका मूल्यांकन मामूली सकारात्मक जोखिम-प्रतिफल झुकाव के साथ उचित है; निरंतर प्रीमियम के लिए जैविक सॉफ्टवेयर वृद्धि और वित्तपोषण-समायोजित नकदी सृजन में सुधार आवश्यक है। 20 अक्टूबर को NYSE बंद होने पर USD 241.92 के भाव पर, रिपोर्ट किया गया इक्विटी मूल्य USD 227.92 बिलियन था। प्रबंधन के अनुमान से निहित 2026 के लगभग USD 15.7 बिलियन के कंपनी-परिभाषित FCF की तुलना में, यह 14.5 गुना नकदी प्रवाह और 6.9% नकदी-प्रवाह प्रतिफल है। यह मूल्यांकन के पक्ष को समर्थन देता है, लेकिन वर्षांत निष्पादन पर पर्याप्त निर्भरता छोड़ता है।
यह परिणाम-पूर्व मौलिक समीक्षा है, जिसकी सूचना कटऑफ 21 अक्टूबर 2026, चीन समयानुसार 12:10 है। IBM की Q3 कॉन्फ्रेंस कॉल 21 अक्टूबर को 5:00 PM ET पर, अथवा 22 अक्टूबर को चीन समयानुसार 5:00 AM पर निर्धारित है। Q3 परिणाम शामिल नहीं हैं। इक्विटी मूल्यांकन International Business Machines Corporation, NYSE: IBM से संबंधित है; IBMON अलग से कारोबार किया जाने वाला Ondo टोकनाइज्ड उत्पाद है। इसके एक्सचेंज कोट का मूल्यांकन में उपयोग नहीं किया गया है।
-
नकद आय मूल्यांकन को समर्थन देती है, जबकि आधार परिदृश्य में तत्काल रीरेटिंग सीमित है। अनुसंधान-मान्य 15x गुणक को USD 15.7 बिलियन FCF पर लागू करने से USD 235.5 बिलियन का इक्विटी मूल्य प्राप्त होता है, या 942.13 मिलियन शेयरों का उपयोग करने पर लगभग USD 249.97 प्रति शेयर। यह लाभांश से पहले के संदर्भ समापन मूल्य से लगभग 3.3% अधिक है। मॉडल उच्च-विकास सॉफ्टवेयर प्रीमियम के बजाय एक संतुलित सकारात्मक दृष्टिकोण का समर्थन करता है।
-
सॉफ्टवेयर की प्रतिस्पर्धात्मक खाई, प्रमुख वृद्धि की गुणवत्ता से अधिक मजबूत है। रिपोर्ट की गई सॉफ्टवेयर वृद्धि 5% थी, लेकिन जैविक वृद्धि स्थिर रही। आवर्ती आधार स्थायित्व की रक्षा में मदद करता है; खरीदा गया राजस्व अकेले गुणक विस्तार को उचित नहीं ठहरा सकता। सकारात्मक जैविक वृद्धि की वापसी इस बात की सबसे उपयोगी परीक्षा है कि क्या विलंबित लेनदेन वापस प्राप्त किए जा रहे हैं।
-
प्रमुख परिचालन नकदी प्रवाह अंतर्निहित नकदी प्रदर्शन में सुधार को बढ़ा-चढ़ाकर दर्शाता है। H1 में GAAP परिचालन नकदी प्रवाह 27.9% बढ़ा, जबकि IBM-परिभाषित FCF 1.0% घटा। वित्तपोषण-प्राप्य गतिविधियां अधिकांश अंतर को स्पष्ट करती हैं। मूल्यांकन को वित्तपोषण परिसंपत्तियों की अस्थायी रिहाई के बजाय टिकाऊ ग्राहक अर्थशास्त्र को पुरस्कृत करना चाहिए।
-
पोर्टफोलियो में कई वास्तविक वृद्धि इंजन हैं, लेकिन मेनफ्रेम इकोसिस्टम एक बाधा बना हुआ है। रेड हैट ने स्थिर मुद्रा आधार पर 11% की वृद्धि की, जबकि ट्रांजैक्शन प्रोसेसिंग में इसी आधार पर 9% की गिरावट आई। ग्राहक बजट में बदलाव होने पर उपकरण और उनसे जुड़े लाइसेंस एक साथ प्रभावित हो सकते हैं। सदस्यता की मजबूती नुकसान को कम करती है, लेकिन समय-संबंधी जोखिम को समाप्त नहीं करती।
-
पूंजी आवंटन शेयरधारक प्रतिफल का दूसरा द्वार है। पहली छमाही के अधिग्रहणों में लगभग 10.5 अरब अमेरिकी डॉलर खर्च हुए और जून में मुख्य ऋण 48.9 अरब अमेरिकी डॉलर था। एकीकरण, ऋण में कमी और नए निवेश पर प्रतिफल, एआई घोषणाओं की संख्या से अधिक महत्वपूर्ण हैं। हालिया उत्पाद और वेंचर गतिविधि रणनीतिक ध्यान की पात्र है, लेकिन इस रिपोर्ट में इसे कोई अलग सट्टात्मक मूल्यांकन नहीं दिया गया है।
मूल्यांकन परिदृश्य स्पष्ट शोध मान्यताएं हैं, न कि आम सहमति, इक्विटी मूल्य पर कंपनी का मार्गदर्शन, या मूल्य लक्ष्य। 13x पर USD 13.0 बिलियन FCF का नकारात्मक परिदृश्य लगभग USD 179.38 प्रति शेयर देता है; 17x पर USD 17.0 बिलियन का सकारात्मक परिदृश्य USD 306.75 देता है। दोनों में शेयरों की संख्या स्थिर मानी गई है और अंतरिम नकद वितरण, ऋण में बदलाव तथा समय-निर्धारण को नजरअंदाज किया गया है। ये जानबूझकर व्यापक परिदृश्य नकदी की स्थिरता और निवेशक विश्वास के प्रति संवेदनशीलता दर्शाते हैं। आधारभूत परिदृश्य सकारात्मक परिदृश्य की तुलना में अधिक विश्वसनीय है क्योंकि नवीनतम ऑर्गेनिक सॉफ्टवेयर परिणाम स्थिर रहा।
एक पुनरुत्पाद्य परिचालन ब्रिज यह स्पष्ट करता है कि मामूली वृद्धि की रिकवरी क्यों महत्वपूर्ण है। Q2 सॉफ्टवेयर राजस्व को वार्षिकीकृत करने पर 4 × USD 7.761 बिलियन = USD 31.044 बिलियन होता है। उस उदाहरणात्मक आधार पर वार्षिक वृद्धि के अतिरिक्त 3 प्रतिशत अंक से USD 0.931 बिलियन का राजस्व जुड़ता है। 35% की वृद्धिशील कर-पूर्व योगदान, 20% की कर दर और वृद्धिशील पूंजी आवश्यकताओं के बाद 90% नकदी रूपांतरण मानने पर लगभग USD 0.235 बिलियन का वृद्धिशील वार्षिक FCF प्राप्त होता है। 15x पर, यह USD 3.52 बिलियन के इक्विटी मूल्य, या लगभग USD 3.74 प्रति शेयर के बराबर है। यह एक संवेदनशीलता गणना है, राजस्व पूर्वानुमान नहीं; मौसमी प्रभाव, अधिग्रहण और व्यवसाय जीतने की लागत प्रत्येक रूपांतरण चरण को बदल सकते हैं।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और मुख्य परिचालन मेट्रिक्स
IBM वह सॉफ्टवेयर, कार्यान्वयन विशेषज्ञता और कंप्यूटिंग अवसंरचना बेचता है जिसका उपयोग बड़े संगठन महत्वपूर्ण कार्यप्रवाहों को संचालित करने के लिए करते हैं। ग्राहकों में जटिल विरासती प्रणालियों, विनियमित डेटा और उच्च उपलब्धता आवश्यकताओं वाले उद्यम शामिल हैं। राजस्व आवर्ती सदस्यताओं और सहायता, उपयोग-आधारित खपत, सॉफ्टवेयर लाइसेंस, परामर्श अनुबंधों, प्रबंधित परिचालनों, उपकरणों और वित्तपोषण से आता है। निवेश का तर्क इस बात पर निर्भर करता है कि ये राजस्व धाराएँ एक-दूसरे को कैसे सुदृढ़ करती हैं और इनके लिए कितने अतिरिक्त बिक्री तथा डिलीवरी प्रयास की आवश्यकता होती है।
Red Hat ग्राहक-नियंत्रित और सार्वजनिक-क्लाउड परिवेशों में एप्लिकेशन और इन्फ्रास्ट्रक्चर की आधारशिला प्रदान करता है। ऑटोमेशन और डेटा प्रौद्योगिकी संचालन और उद्यम जानकारी के प्रबंधन को संबोधित करते हैं। ट्रांजैक्शन प्रोसेसिंग मिशन-क्रिटिकल सॉफ़्टवेयर से आय अर्जित करता है, जिसका अधिकांश हिस्सा मेनफ्रेम वर्कलोड से संबंधित है। कंसल्टिंग इन प्रणालियों को लागू करने और संचालित करने में सहायता करती है। इन्फ्रास्ट्रक्चर IBM Z, Power, Storage और सहायता प्रदान करता है। फाइनेंसिंग ग्राहक खरीद को सुगम बनाती है और सॉफ़्टवेयर नकदी इंजन से आर्थिक रूप से अलग है।
व्यावसायिक संरचना
|
व्यवसाय
|
Q2 राजस्व, अमेरिकी डॉलर अरब
|
राजस्व हिस्सेदारी
|
खंड लाभ मार्जिन
|
व्यावसायिक मॉडल
|
|
सॉफ़्टवेयर
|
7.761
|
45.2%
|
32.2%
|
Red Hat, ऑटोमेशन, डेटा और ट्रांजैक्शन प्रोसेसिंग; सब्सक्रिप्शन, उपभोग, लाइसेंस और सहायता।
|
|
कंसल्टिंग
|
5.327
|
31.0%
|
12.1%
|
स्ट्रैटेजी और टेक्नोलॉजी के साथ इंटेलिजेंट ऑपरेशंस; परियोजना डिलीवरी और प्रबंधित सेवाएँ।
|
|
इन्फ्रास्ट्रक्चर
|
3.835
|
22.3%
|
21.8%
|
IBM Z, Power, Storage और इन्फ्रास्ट्रक्चर सहायता; उपकरण चक्रों के साथ सेवा वार्षिकियाँ।
|
|
वित्तपोषण
|
0.186
|
1.1%
|
58.0%
|
ग्राहक वित्तपोषण; लाभ में अंतरकंपनी मदें शामिल हैं जिन्हें समेकन में समाप्त कर दिया जाता है।
|
|
अन्य
|
0.052
|
0.3%
|
लागू नहीं
|
कॉर्पोरेट और अन्य राजस्व; राउंडिंग के कारण हिस्सों का योग ठीक-ठीक 100% नहीं हो सकता।
|
हिस्से USD 17.162 बिलियन के समेकित राजस्व का उपयोग करते हैं। खंड लाभ कॉर्पोरेट समायोजन से पहले का एक प्रबंधन माप है और यह समेकित परिचालन आय के बराबर नहीं है। वित्तपोषण में अंतरकंपनी गतिविधियां शामिल हैं; इसके मार्जिन को बाहरी ऋण प्रसार के रूप में नहीं समझा जाना चाहिए या सॉफ्टवेयर की लाभप्रदता से सीधे तुलना नहीं की जानी चाहिए। सॉफ्टवेयर ने USD 2.502 बिलियन का खंड लाभ अर्जित किया, जबकि कंसल्टिंग में USD 0.647 बिलियन और इन्फ्रास्ट्रक्चर में USD 0.835 बिलियन था; आय में इसका महत्व इसके राजस्व हिस्से से अधिक है।
वाणिज्यिक आकर्षण स्थापित ग्राहक-आधार तक पहुंच है। जो विक्रेता एप्लिकेशन निर्भरताओं, सुरक्षा नियंत्रणों और लेनदेन आवश्यकताओं को समझता है, वह कम कार्यान्वयन जोखिम के साथ संबद्ध सॉफ्टवेयर बेच सकता है। व्यावहारिक बाधा ग्राहक के बजट आवंटन की है: कोई महत्वपूर्ण वर्कलोड यथावत रह सकता है, जबकि ग्राहक अपग्रेड, बड़े लाइसेंस समझौते या रूपांतरण परियोजना को टाल देता है। इसलिए तकनीकी प्रतिधारण सुचारु तिमाही राजस्व की गारंटी नहीं देता।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
|
संकेतक
|
नवीनतम सत्यापित अवलोकन
|
निवेश व्याख्या
|
|
सॉफ्टवेयर वृद्धि
|
+5% रिपोर्टेड; जैविक वृद्धि स्थिर
|
अधिग्रहणों ने विस्तार को समर्थन दिया; मांग की गुणवत्ता के लिए जैविक सुधार आवश्यक है।
|
|
आवर्ती सॉफ्टवेयर
|
लगभग 80%; ARR USD 24.6 बिलियन, +8%
|
ARR वर्तमान आवर्ती राजस्व को वार्षिक आधार पर दर्शाता है; अधिग्रहण का योगदान इसे पूरी तरह जैविक आकलन होने से रोकता है।
|
|
Red Hat / डेटा / ऑटोमेशन
|
स्थिर मुद्रा पर +11% / +18% / +3%
|
मजबूत उत्पाद वृद्धि की असमान व्यापकता के साथ सह-अस्तित्व में हैं।
|
|
लेनदेन प्रसंस्करण / IBM Z
|
−9% स्थिर मुद्रा / −42% रिपोर्टेड
|
ELA का समय और उपकरण चक्र सदस्यता की गति पर हावी हो सकते हैं।
|
|
FY2026 राजस्व / FCF दृष्टिकोण
|
+4–5% स्थिर मुद्रा; FCF में लगभग 1 अरब अमेरिकी डॉलर की वृद्धि
|
निहित लगभग 15.7 अरब अमेरिकी डॉलर का FCF प्रबंधन की अपेक्षा बना हुआ है।
|
|
अक्टूबर के उत्प्रेरक
|
Bob सेल्फ-होस्टिंग 1 अक्टूबर; Leena AI निवेश 20 अक्टूबर
|
उत्पाद पहुंच और इकोसिस्टम गतिविधि अवसर प्रदान करते हैं; हालांकि, अतिरिक्त आय का कोई परिमाणित सेतु खुलासा नहीं किया गया है।
|
आगामी परिणाम के लिए मुख्य अंतर विलंबित मुद्रीकरण और स्थायी रूप से कमजोर मांग के बीच है। प्रबंधन ने Q2 की कमी का बड़ा हिस्सा उन बड़े लेनदेन को बताया जो समय पर पूरे नहीं हो सके, क्योंकि ग्राहकों ने सीमित अवसंरचना खरीद को प्राथमिकता दी। यह स्पष्टीकरण संभावित है, लेकिन फिर भी यह प्रबंधन का स्पष्टीकरण है। सुधार के प्रमाण केवल पाइपलाइन संबंधी टिप्पणियों के बजाय जैविक सॉफ्टवेयर राजस्व, लेनदेन के पूरे होने और नकदी संग्रह में दिखाई देने चाहिए।
आवर्ती राजस्व को भी सावधानीपूर्वक समझने की आवश्यकता है। IBM का ARR चालू तिमाही के आवर्ती सॉफ्टवेयर राजस्व को वार्षिक आधार पर गणना करके प्राप्त किया जाता है। यह अनुबंधित बैकलॉग नहीं है और न ही यह स्वतंत्र रूप से शुद्ध ग्राहक प्रतिधारण को मापता है। Confluent विस्तारित आधार में योगदान देता है। सही प्रश्न यह है कि अधिग्रहणों का हिसाब लगाने के बाद भी सब्सक्रिप्शन वृद्धि स्वस्थ बनी रहती है या नहीं, और क्या नए उत्पादों की बिक्री असंगत रूप से बड़ी छूट दिए बिना ग्राहकों के खर्च का विस्तार करती है।
IBM Bob के लिए 1 अक्टूबर का सेल्फ-होस्टेड विकल्प उन ग्राहकों तक पहुंच बढ़ाता है जिन्हें कोड और परिनियोजन पर नियंत्रण की आवश्यकता है। 20 अक्टूबर को Leena AI में IBM Ventures का निवेश बैक-ऑफिस एजेंटों में एक्सपोजर जोड़ता है। कोई भी घोषणा अलग से आय-वृद्धि के लिए पर्याप्त ऑडिटेड राजस्व-और-मार्जिन सेतु प्रदान नहीं करती। सही आधारभूत दृष्टिकोण IBM के सॉफ्टवेयर और परामर्श संबंधों से संभावित भविष्य के जुड़ाव का है, जिसमें उस अवसर के साथ लागतों और निष्पादन आवश्यकताओं को भी मान्यता दी जाती है।
3. मौलिक गुणवत्ता
गुणवत्ता आकलन: मजबूत स्थापित-आधार अर्थशास्त्र, मिश्रित वर्तमान वृद्धि, स्थिर अंतर्निहित नकदी सृजन और लीवरेज-युक्त पूंजी-आवंटन प्रोफ़ाइल। निवेश और वितरणों को वित्तपोषित करने की IBM की क्षमता स्थापित है, लेकिन नवीनतम परिणाम अभी तक आक्रामक पुनर्मूल्यांकन के लिए आवश्यक जैविक त्वरण नहीं दर्शाते हैं।
|
मापदंड
|
H1 2025
|
H1 2026
|
परिवर्तन / परिभाषा
|
|
राजस्व, USD अरब
|
31.519
|
33.079
|
+4.9%
|
|
GAAP सकल मार्जिन
|
57.1%
|
57.0%
|
−0.1 प्रतिशत अंक
|
|
GAAP कर-पूर्व मार्जिन
|
11.9%
|
11.7%
|
−0.2 प्रतिशत अंक
|
|
GAAP पतला जारी EPS, USD
|
3.43
|
3.55
|
+3.5%
|
|
GAAP परिचालन नकदी प्रवाह, USD अरब
|
6.071
|
7.766
|
+27.9%
|
|
वित्तपोषण-प्राप्य नकदी योगदान, USD अरब
|
0.606
|
2.264
|
IBM FCF से बाहर रखा गया
|
|
वित्तपोषण प्राप्यों को छोड़कर OCF, USD अरब
|
5.465
|
5.503
|
+0.7%
|
|
शुद्ध पूंजीगत व्यय, USD अरब
|
0.657
|
0.743
|
+13.1%
|
|
IBM-परिभाषित FCF, USD अरब
|
4.808
|
4.760
|
−1.0%
|
|
FCF / राजस्व
|
15.3%
|
14.4%
|
अपूर्णांकित मूल्यों से गणना की गई
|
राशियाँ जुलाई विज्ञप्ति और SEC फाइलिंग का अनुसरण करती हैं; अनुपातों की गणना की गई है। शुद्ध पूंजीगत व्यय में संपत्ति, संयंत्र और उपकरण, पूंजीकृत सॉफ्टवेयर तथा संबंधित निपटान आय शामिल हैं। तालिका तुलनीय छह-महीने की अवधियों का उपयोग करती है; अंतर्निहित मूल्यों का उपयोग करके गणना किए गए परिवर्तनों से पूर्णांकित मार्जिन में थोड़ा अंतर हो सकता है।
नकदी सेतु विशेष रूप से महत्वपूर्ण है: USD 7.766 बिलियन GAAP OCF − USD 2.264 बिलियन वित्तपोषण-प्राप्य योगदान − USD 0.743 बिलियन शुद्ध पूंजीगत व्यय = USD 4.759 बिलियन, जो राउंडिंग के कारण घोषित USD 4.760 बिलियन FCF के मुकाबले है। केवल OCF में से उपकरण-व्यय घटाने का सरल उपाय एक भौतिक रूप से भिन्न उत्तर देगा। IBM की परिभाषा गैर-वित्तपोषण नकदी सृजन को बेहतर ढंग से अलग करती है, लेकिन FCF फिर भी एक गैर-GAAP माप है और अधिग्रहण व्यय को शामिल नहीं करता है।
प्रबंधन ने 2025 की तुलना में लगभग USD 1 बिलियन अधिक FCF की अपेक्षा बनाए रखी। USD 14.7 बिलियन के पूर्णांकित वार्षिक आधार का उपयोग करने पर 2026 के लिए लगभग USD 15.7 बिलियन का अनुमान निकलता है। USD 4.760 बिलियन के H1 FCF को घटाने पर H2 के लिए USD 10.94 बिलियन शेष रहता है, जो अनुमानित पूरे वर्ष की राशि का 69.7% है। IBM का वर्षांत भारांकन इसे संभव बनाता है, लेकिन इसका अर्थ है कि पूरे वर्ष की यील्ड को पहले से अर्जित नहीं माना जाना चाहिए। बढ़ती Q4 निर्भरता के साथ Q3 में सुधार, व्यापक संग्रह प्रगति की तुलना में कमजोर साक्ष्य होगा।
लाभप्रदता में असमान रूप से सुधार हुआ। परामर्श खंड का मार्जिन मामूली राजस्व वृद्धि के बावजूद बढ़ा, जो दर्शाता है कि धीमे बाजार में उत्पादकता आय को सहारा दे सकती है। सॉफ्टवेयर का सकल मार्जिन घटा, जबकि उसका खंड मार्जिन बढ़ा, जिससे संकेत मिलता है कि परिचालन अनुशासन ने उत्पाद और निवेश संबंधी दबावों की भरपाई करने में मदद की। यह संयोजन उपयोगी है, लेकिन इसकी सीमाएं हैं: बार-बार लागत में कटौती उत्पाद विकास, बिक्री क्षमता या सेवा वितरण को कमजोर किए बिना अनिश्चितकाल तक राजस्व वृद्धि का विकल्प नहीं बन सकती।
बैलेंस शीट संकट के बजाय एक बाधा है। जून में नकद, प्रतिबंधित नकद और विपणन योग्य प्रतिभूतियाँ लगभग USD 8.2 बिलियन थीं, जबकि कुल ऋण USD 62.0 बिलियन था। उस ऋण में से USD 13.0 बिलियन फाइनेंसिंग से संबंधित था; प्रस्तुति में USD 48.9 बिलियन का मुख्य ऋण बताया गया है। वर्ष के अंत में मुख्य ऋण USD 46.2 बिलियन से बढ़ा। फाइनेंसिंग ऋण के साथ संबंधित परिसंपत्तियाँ होती हैं, इसलिए फाइनेंसिंग परिसंपत्तियों का मिलान किए बिना सॉफ्टवेयर-केवल मूल्यांकन से सभी ऋण को घटाने पर तुलना विकृत हो जाएगी। इसके विपरीत, फाइनेंसिंग ऋण को बाहर करने से शेष लीवरेज समाप्त नहीं हो जाता।
अधिग्रहणों के बाद पूंजी आवंटन का आकलन किया जाना चाहिए। H1 में अधिग्रहण पर खर्च H1 के कंपनी-परिभाषित FCF से अधिक था, जबकि लाभांश में अतिरिक्त 3.2 अरब अमेरिकी डॉलर का उपयोग हुआ। अधिग्रहण टिकाऊ रणनीतिक मूल्य उत्पन्न कर सकते हैं, लेकिन वे नकदी का उपयोग करते हैं और एकीकरण, अमूर्तकरण तथा निष्पादन लागतें लाते हैं। यहां प्रयुक्त FCF गुणक IBM के प्रकट किए गए माप के लिए एक इक्विटी नकदी-प्रवाह परंपरा है, न कि एंटरप्राइज-वैल्यू गुणक या यह दावा कि समस्त FCF को तुरंत वितरित किया जा सकता है।
सबसे महत्वपूर्ण एकल चर है वित्तपोषण-समायोजित नकदी प्रवाह में परिवर्तित होता जैविक सॉफ्टवेयर राजस्व। जैविक मांग में सुधार ग्राहक प्रस्ताव और विस्तारित पोर्टफोलियो की अर्थव्यवस्था, दोनों को मान्य करेगा। मुख्यतः अधिग्रहणों से प्रेरित रिपोर्टेड राजस्व में वृद्धि बहुत कम प्रमाण प्रदान करेगी। आधारभूत परिदृश्य प्रीमियम वृद्धि की अचानक वापसी के बजाय निवेश बनाए रखते हुए क्रमिक सुधार मानता है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
IBM एंटरप्राइज़ सॉफ्टवेयर, हाइब्रिड इन्फ्रास्ट्रक्चर और प्रौद्योगिकी सेवाओं में कार्य करता है। इन बाजारों के ग्राहक समान हैं, लेकिन उनकी अर्थव्यवस्थाएं अलग हैं। क्लाउड उपभोग उपयोग में वृद्धि को दर्शाता है, एप्लिकेशन सूट व्यावसायिक प्रक्रियाओं से आय अर्जित करते हैं, मिडलवेयर जटिलता का प्रबंधन करता है और परामर्श कार्यान्वयन प्रयास से आय अर्जित करता है। AI प्रत्येक स्तर पर मांग बढ़ा सकता है, जबकि खर्च को उस स्तर की ओर स्थानांतरित कर सकता है जो सबसे स्पष्ट तात्कालिक लाभ प्रदान करता है।
|
प्रतिस्पर्धी स्तर
|
IBM का पैमाना / साक्ष्य
|
विकल्प
|
मूल्यांकन निहितार्थ
|
|
हाइब्रिड एप्लिकेशन रनटाइम
|
रेड हैट ने स्थिर मुद्रा आधार पर 11% वृद्धि की
|
माइक्रोसॉफ्ट और क्लाउड-नेटिव विकल्प
|
जब ग्राहक परिनियोजन की लचीलापन बनाए रखते हैं तो IBM को लाभ होता है; सार्वजनिक-क्लाउड उपभोग अधिक तेजी से बढ़ता है।
|
|
एंटरप्राइज़ डेटा और नियंत्रण
|
स्थिर मुद्रा आधार पर डेटा में 18% वृद्धि हुई
|
SAP और क्लाउड डेटा प्लेटफॉर्म
|
अधिगृहीत डेटा परिसंपत्तियां पहुंच को मजबूत करती हैं; एकीकरण और संबद्धता आर्थिक प्रतिफल निर्धारित करते हैं।
|
|
AI कार्यान्वयन और संचालन
|
स्थिर मुद्रा आधार पर परामर्श में 1% वृद्धि हुई
|
एक्सेंचर और विशेषज्ञ फर्में
|
IBM के पास स्थापित आधार तक पहुंच है, लेकिन हालिया प्रतिस्पर्धी वृद्धि अधिक मजबूत है।
|
|
मिशन-क्रिटिकल कंप्यूटिंग
|
इन्फ्रास्ट्रक्चर राजस्व 3.835 अरब अमेरिकी डॉलर
|
क्लाउड माइग्रेशन और वैकल्पिक इन्फ्रास्ट्रक्चर
|
उच्च स्विचिंग लागत प्रतिधारण को समर्थन देती है; खरीद का समय अभी भी आय में अस्थिरता पैदा करता है।
|
|
सॉवरेन AI और क्वांटम
|
स्व-होस्टेड Bob; Anderon पुरस्कार 1 अरब अमेरिकी डॉलर तक
|
हाइपरस्केलर और विशिष्ट प्लेटफॉर्म
|
परिनियोजन का विकल्प अवसर का विस्तार करता है; अनुदान और वेंचर निवेश आवर्ती लाभ स्थापित नहीं करते हैं।
|
यह ढांचा असमर्थित बाजार-हिस्सेदारी अनुमान के बजाय प्रकट परिचालन पैमाने का उपयोग करता है। तुलना यह दावा नहीं करती कि क्लाउड वृद्धि का एक प्रतिशत बिंदु मेनफ्रेम सॉफ्टवेयर वृद्धि के एक प्रतिशत बिंदु के बराबर है। यदि अन्य प्रदाता अपनाने का मुद्रीकरण अधिक तेजी से करते हैं, तो IBM बढ़ते एंटरप्राइज AI बजट से लाभ उठा सकता है और फिर भी सापेक्ष वॉलेट हिस्सेदारी खो सकता है।
|
कंपनी
|
रिपोर्टिंग अवधि
|
राजस्व / पैमाना
|
वृद्धि
|
लाभप्रदता माप
|
प्रासंगिक KPI
|
|
IBM
|
Q2 2026, 30 जून
|
17.162 अरब अमेरिकी डॉलर
|
+1% रिपोर्टेड
|
19.2% परिचालन गैर-GAAP कर-पूर्व मार्जिन
|
सॉफ्टवेयर ARR 24.6 अरब अमेरिकी डॉलर; कंसल्टिंग +1% स्थिर मुद्रा
|
|
माइक्रोसॉफ्ट
|
वित्त वर्ष 2026 की चौथी तिमाही, 30 जून
|
90.0 अरब अमेरिकी डॉलर
|
+18% रिपोर्टेड
|
45.1% GAAP परिचालन मार्जिन, गणना किया गया
|
Azure और अन्य क्लाउड सेवाएं +43%; इंटेलिजेंट क्लाउड 39.3 अरब अमेरिकी डॉलर
|
|
SAP SE
|
2026 की दूसरी तिमाही, 30 जून
|
कुल राजस्व +9%; मुद्रा बरकरार
|
क्लाउड +22% रिपोर्टेड / +24% स्थिर मुद्रा
|
IFRS परिचालन लाभ +8%; मार्जिन का उपयोग नहीं किया गया
|
वर्तमान क्लाउड बैकलॉग 22.9 अरब यूरो, +26% स्थिर मुद्रा
|
|
एक्सेंचर पीएलसी
|
वित्त वर्ष 2026 की चौथी तिमाही, 31 अगस्त
|
18.7 अरब अमेरिकी डॉलर
|
+6% रिपोर्टेड / +7% स्थानीय मुद्रा
|
15.3% GAAP परिचालन मार्जिन
|
बुकिंग्स 22.2 अरब अमेरिकी डॉलर; तिमाही FCF 2.8 अरब अमेरिकी डॉलर
|
अवधियाँ और परिभाषाएँ अनुमानित तुलनाएँ हैं। Microsoft और IBM जून तिमाही को कवर करते हैं; Accenture अगस्त को कवर करता है। Microsoft का मार्जिन USD 40.6 बिलियन परिचालन आय को USD 90.0 बिलियन राजस्व से विभाजित करके निकाला गया है। IBM के गैर-GAAP कर-पूर्व मार्जिन में अलग समायोजन समूह और वित्तपोषण प्रभाव शामिल हैं। SAP IFRS के तहत EUR में रिपोर्ट करता है; वृद्धि और बैकलॉग को मूल इकाइयों में रखा गया है। ये डेटा व्यावसायिक तुलनाओं का समर्थन करते हैं, न कि यांत्रिक रूप से रैंक की गई मार्जिन लीग तालिका का।
वर्तमान क्लाउड मुद्रीकरण में Microsoft सबसे स्पष्ट विजेता है: उसकी Azure वृद्धि, IBM के कुल राजस्व की तुलना में अवसंरचना खपत में कहीं तेज विस्तार का संकेत देती है। SAP एंटरप्राइज़ क्लाउड माइग्रेशन और बैकलॉग वृद्धि में आगे है। Accenture की नवीनतम राजस्व वृद्धि IBM Consulting की तुलना में अधिक मजबूत है, जिससे संकेत मिलता है कि कार्यान्वयन का अवसर उपलब्ध है, लेकिन IBM का हालिया निष्पादन इस मानक से पीछे रहा है। ये अवलोकन समान बाज़ारों में हिस्सेदारी के बदलाव को सिद्ध नहीं करते, क्योंकि कंपनियों के व्यावसायिक मिश्रण अलग-अलग हैं।
IBM के भीतर, Red Hat और Data वर्तमान वृद्धि के विजेता हैं, जबकि Transaction Processing और IBM Z Q2 राजस्व में पिछड़ने वाले रहे। बाद वाले को संरचनात्मक रूप से अप्रचलित कहना उपलब्ध साक्ष्यों से परे होगा; उनकी गिरावट को अप्रासंगिक कहना भी गलत होगा। वे आर्थिक रूप से महत्वपूर्ण बने हुए हैं और शेष पोर्टफोलियो पर ग्राहकों के खर्च को प्रभावित कर सकते हैं। इसलिए बड़े लेनदेन में सुधार का समग्र वृद्धि-विमर्श के लिए असंगत रूप से बड़ा महत्व होगा।
IBM एक हाइब्रिड AI की जटिलता का शुद्ध रणनीतिक लाभार्थी, क्योंकि गवर्नेंस, परिनियोजन विकल्प और एकीकरण इसकी क्षमताओं के अनुकूल हैं। वर्तमान में यह सबसे तेज़ी से बढ़ने वाले क्लाउड और एप्लिकेशन समकक्षों की तुलना में वास्तविक वृद्धि का अपेक्षाकृत कमजोर लाभार्थी है। बेहतर अर्थशास्त्र का इसका सबसे मजबूत मार्ग मौजूदा संबंध में अधिक सॉफ्टवेयर बेचना है, साथ ही विभिन्न परिवेशों में ग्राहक नियंत्रण बनाए रखना है। इसका प्रमुख प्रतिस्पर्धी जोखिम यह है कि कोई एप्लिकेशन विक्रेता या क्लाउड प्लेटफ़ॉर्म पर्याप्त ऑर्केस्ट्रेशन और गवर्नेंस को बंडल कर दे, जिससे एक अन्य सशुल्क परत की आवश्यकता कम हो जाए।
क्वांटम के लिए अलग अनुशासन आवश्यक है। वाणिज्य विभाग द्वारा एंडेरॉन को अधिकतम 1 अरब अमेरिकी डॉलर का अंतिम रूप से दिया गया पुरस्कार विनिर्माण विकास का समर्थन करता है; यह निकट-अवधि की वाणिज्यिक मांग, लाभ या वर्तमान तिमाही में अनुदान नकद प्राप्ति स्थापित नहीं करता। अनुसंधान संबंधी वैकल्पिकता मूल्यवान बन सकती है, लेकिन यह रिपोर्ट कोई अलग क्वांटम प्रीमियम नहीं देती। नकदी-प्रवाह का मामला मौजूदा एंटरप्राइज़ फ्रैंचाइज़ पर ही आधारित होना चाहिए।
5. प्रमुख जोखिम
-
विलंबित लाइसेंस खोया हुआ व्यवसाय बन जाते हैं। यदि जैविक सॉफ्टवेयर वृद्धि स्थिर या नकारात्मक रहती है और लेनदेन प्रसंस्करण गहराई से नकारात्मक बना रहता है, तो समय-निर्धारण का स्पष्टीकरण कम विश्वसनीय हो जाता है। कम राजस्व अवशोषण लाभ को सीमित करेगा और FCF गुणक को कमजोर करेगा।
-
नकदी वसूली वित्तपोषण-प्रेरित बनी हुई है। यदि GAAP OCF बढ़ता है जबकि वित्तपोषण प्राप्य को छोड़कर नकदी सृजन स्थिर रहता है, तो प्रमुख तरलता सुधार परिचालन थीसिस की पुष्टि नहीं करेगा। पूरे वर्ष के FCF में कटौती सीधे मूल्यांकन के हर को कम कर देगी।
-
अधिग्रहण एकीकरण प्रतिफल को कमजोर करता है। यदि क्रॉस-सेलिंग निराश करती है या प्रतिधारण और एकीकरण पर खर्च बढ़ता है, तो खरीदी गई वृद्धि अपेक्षा से अधिक नकदी खपा सकती है। तब अधिक मूल ऋण लाभांश, निवेश की लचीलेपन और भविष्य के अधिग्रहणों को सीमित करेगा।
-
AI बजट IBM की भुगतान-आधारित सॉफ्टवेयर परतों को दरकिनार कर देते हैं। यदि ग्राहक मौजूदा एप्लिकेशन या क्लाउड अनुबंधों के भीतर गवर्नेंस, विकास और एजेंटों को समेकित करते हैं, तो तुलनीय IBM राजस्व के बिना भी अपनाने की दर बढ़ सकती है। मूल्य निर्धारण का दबाव परिचालन सेतु में वृद्धिशील मार्जिन को कम कर देगा।
-
उत्पादकता संबंधी कदम डिलीवरी क्षमता को नुकसान पहुंचाते हैं। यदि खर्च में कटौती विशेषज्ञ बिक्री कवरेज या परामर्श निष्पादन को बाधित करती है, तो निकट-अवधि के मार्जिन लाभ के बाद बुकिंग और नवीनीकरण कमजोर हो सकते हैं। इससे अनुमानित नकद रूपांतरण की स्थिरता कम हो जाएगी।
-
इन्फ्रास्ट्रक्चर चक्र मंदी को लंबा खींचता है। IBM Z और संबंधित एंटरप्राइज़ समझौतों में अतिरिक्त स्थगन हार्डवेयर और सॉफ्टवेयर, दोनों पर एक साथ दबाव डालेंगे। तिमाही मिश्रण में गिरावट आवर्ती सदस्यता वृद्धि को निष्प्रभावी कर सकती है।
-
मौद्रीकरण से पहले पूंजी-गहन वैकल्पिकता बढ़ती है। क्वांटम निवेश या नकद प्रतिफल से अधिक गति वाले नए दायित्व पूंजी आवश्यकताओं को बढ़ा सकते हैं। सरकारी समर्थन कुछ वित्तपोषण बोझ कम करता है, लेकिन निष्पादन या व्यावसायीकरण जोखिम को समाप्त नहीं करता।
6. निगरानी चेकलिस्ट
निम्नलिखित अनुसंधान सीमाएं हैं, न कि कंपनी का मार्गदर्शन या सत्यापित बाजार सहमति। इन्हें Q3 के परिणाम और उसके बाद के अपडेट में निवेश परिकल्पना को खंडनीय बनाने के लिए तैयार किया गया है।
-
जैविक सॉफ्टवेयर वृद्धि: 3% से ऊपर होने पर रिकवरी का मामला मजबूत होगा; स्थिर या नकारात्मक होने पर यह कमजोर होगा। तुलनीय वृद्धि से अधिग्रहण के योगदान को अलग करें।
-
आवर्ती मांग: रेड हैट की निरंतर दोहरे अंकों की वृद्धि और नवीनतम 8% से ऊपर ARR वृद्धि रचनात्मक संकेत होंगे, बशर्ते अधिग्रहण से संबंधित समायोजन स्पष्ट किया जाए। कमजोर अंतर्निहित मांग के साथ बड़ी रिपोर्ट की गई आधार-राशि योग्य नहीं होगी।
-
लेनदेन रिकवरी: स्थिर-मुद्रा आधार पर ट्रांज़ैक्शन प्रोसेसिंग वृद्धि का शून्य की ओर बढ़ना विलंबित सौदे की व्याख्या का समर्थन करेगा; 9% के आसपास एक और गिरावट संरचनात्मक चिंताओं को बढ़ाएगी।
-
नकदी प्रगति: लगभग USD 15.7 बिलियन के निहित वार्षिक FCF लक्ष्य को बनाए रखें और शेष Q4 आवश्यकता की जांच करें। USD 15 बिलियन से नीचे की कटौती मूल्यांकन सुरक्षा-मार्जिन को कमजोर कर देगी, भले ही समायोजित EPS कायम रहे।
-
कंसल्टिंग वृद्धि और मार्जिन: स्थिर मुद्रा पर 3% से अधिक राजस्व वृद्धि और कम-से-कम 12% का सेगमेंट मार्जिन अधिक स्वस्थ वृद्धि-लाभ मिश्रण का संकेत देगा; घटते राजस्व के साथ मार्जिन में बढ़त कमजोर पुष्टि प्रदान करती है।
-
मुख्य ऋण: जून के USD 48.9 बिलियन से कमी पूंजी अनुशासन का समर्थन करेगी। पारदर्शी अधिग्रहण या निवेश-प्रतिफल के आधार के बिना वृद्धि इसे कमजोर करेगी।
-
AI मुद्रीकरण और निवेश प्रकटीकरण: Bob और ऑर्केस्ट्रेशन उत्पादों के लिए पहचाने जा सकने वाले भुगतान किए गए उत्पादन परिनियोजन, नवीनीकरण, अतिरिक्त सॉफ्टवेयर राजस्व और संबंधित लागतों को देखें। केवल घोषणाएं और वेंचर हिस्सेदारियां आय मॉडल को नहीं बदलतीं।
महत्वपूर्ण जानकारी की सीमा: कोई Q3 वित्तीय परिणाम, स्वतंत्र रूप से सत्यापित लाइव आय सर्वसम्मति या विकल्पों से निहित उतार-चढ़ाव शामिल नहीं है। निकटतम सार्वजनिक वित्तीय विवरण Q2/H1 2026 के हैं। सभी मूल्यांकन परिदृश्य और परिचालन सीमाएं इस रिपोर्ट की धारणाएं हैं। आगामी रिलीज़ निष्कर्ष को महत्वपूर्ण रूप से बदल सकती है। LBank के भरे हुए आधिकारिक ट्रेडिंग HTML की 21 अक्टूबर को कमांड-लाइन HTTP के माध्यम से जांच की गई; यह देखे गए टोकन बाज़ार इंटरफ़ेस को स्थापित करता है, निष्पादन योग्य गहराई या IBM शेयरों के प्रत्यक्ष कानूनी स्वामित्व को नहीं।
7. स्रोत
-
IBMON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/ibmon_usdt) — 2026-10-21; भरा हुआ ट्रेडिंग इंटरफ़ेस संग्रहीत किया गया; टोकन कोट NYSE स्टॉक कोट नहीं है।
-
-
-
-
IBM ने दूसरी तिमाही के परिणाम जारी किए (https://newsroom.ibm.com/2026-07-22-IBM-RELEASES-SECOND-QUARTER-RESULTS) — 2026-07-22; 2026-06-30 को समाप्त तिमाही और छह महीने; GAAP तथा समायोजित गैर-GAAP डेटा।
-
-
IBM 2Q26 आय पर तैयार टिप्पणियाँ (https://www.ibm.com/downloads/documents/us-en/16ddab5a95547e81) — 2026-07-22; जैविक वृद्धि, ARR और विलंबित सौदों पर प्रबंधन का स्पष्टीकरण।
-
IBM की दूसरी तिमाही 2026 आय (https://www.ibm.com/downloads/documents/us-en/16ddab5a95547e82) — 2026-07-22; नकदी प्रवाह का मिलान और मुख्य ऋण।
-
IBM 2025 वार्षिक रिपोर्ट (https://www.ibm.com/downloads/documents/us-en/15db52348fc203a4) — 2025-12-31 को समाप्त वर्ष; वार्षिक FCF आधाररेखा और लेखांकन संदर्भ।
-
-
-
-
-
-
-