लेखक: LBank रिसर्च विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है और इसका उद्देश्य केवल जानकारी साझा करना और अनुसंधान चर्चा करना है। यह निवेश सलाह, प्रतिभूति सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की किसी भी गारंटी का गठन नहीं करता है। इसमें चर्चा की गई कंपनी के संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की उम्मीदें समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा को सत्यापित करना चाहिए और अपने निर्णय स्वयं लेने चाहिए। प्रदर्शित LBank उद्धरण टोकनयुक्त स्पॉट पेयर को संदर्भित करता है और इसे अंतर्निहित सामान्य स्टॉक के नैस्डैक (Nasdaq) समापन मूल्य के रूप में नहीं माना जाना चाहिए।
1. मुख्य निष्कर्ष
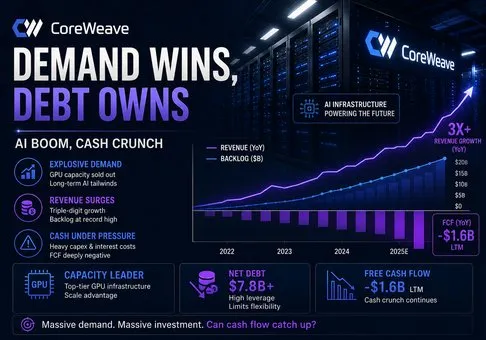
समग्र निष्कर्ष: कोरवीव (CoreWeave) बढ़ती एआई-कंप्यूट मांग की सबसे स्पष्ट सार्वजनिक रूप से कारोबार वाली अभिव्यक्ति है, लेकिन जोखिम-समायोजित आधार पर इक्विटी अनाकर्षक बनी हुई है क्योंकि असाधारण बैकलॉग वृद्धि को नकारात्मक मुक्त नकदी प्रवाह, भारी पुनर्वित्त निर्भरता और ऐसे ब्याज व्यय के साथ खरीदा जा रहा है जो पहले से ही समायोजित परिचालन लाभ से अधिक है; निर्णायक कारक यह है कि क्या जीपीयू क्षमता की कमी कम होने से पहले समायोजित परिचालन मार्जिन ऋण सेवा की तुलना में अधिक तेजी से बढ़ सकता है।
-
मांग असाधारण है और अनुबंधात्मक रूप से स्पष्ट है। दूसरी तिमाही का राजस्व सालाना आधार पर 112% बढ़कर 2.575 बिलियन अमेरिकी डॉलर हो गया, सक्रिय बिजली 1.5 GW तक पहुंच गई, और असंतुष्ट शेष प्रदर्शन दायित्व (RPO) 103.7 बिलियन अमेरिकी डॉलर तक पहुंच गए। उस RPO के 41 प्रतिशत को जून 2028 तक मान्यता मिलने की उम्मीद है, जबकि तीसरी तिमाही की शुरुआत में हस्ताक्षरित 25 बिलियन अमेरिकी डॉलर से अधिक की अतिरिक्त ग्राहक प्रतिबद्धताओं को शामिल नहीं किया गया था। यह किसी सामान्य एआई नैरेटिव की तुलना में अधिक मजबूत प्रमाण है: ग्राहक वर्षों पहले से क्षमता आरक्षित कर रहे हैं।
-
ऑपरेटिंग लीवरेज शुरू हो गया है, लेकिन यह पूंजी प्रदाताओं तक नहीं पहुंचा है। समायोजित परिचालन आय Q1 में USD 21 मिलियन से सुधरकर Q2 में USD 128 मिलियन हो गई, जिससे समायोजित परिचालन मार्जिन 1% से बढ़कर 5% हो गया। फिर भी Q2 का शुद्ध ब्याज व्यय USD 640 मिलियन था, जो समायोजित परिचालन आय का पांच गुना था, और GAAP शुद्ध घाटा USD 626 मिलियन था। व्यवसाय 59% का समायोजित EBITDA मार्जिन प्रदर्शित कर सकता है और फिर भी इक्विटी आय को नुकसान पहुंचा सकता है क्योंकि मूल्यह्रास और वित्तपोषण मुख्य आर्थिक लागतें हैं, न कि कोई गौण समायोजन।
-
कैश फ्लो केवल इंफ्रास्ट्रक्चर बिल से पहले ही सकारात्मक है। पहली छमाही का परिचालन नकदी प्रवाह 3.663 बिलियन अमरीकी डॉलर था, जिसे 1.365 बिलियन अमरीकी डॉलर के आस्थगित-राजस्व अंतर्वाह (deferred-revenue inflows) और अनुकूल प्राप्य संचलन (receivables movement) से मदद मिली। संपत्ति और उपकरणों की नकद खरीद 14.117 बिलियन अमरीकी डॉलर थी, जिससे यांत्रिक रूप से गणना की गई मुक्त नकदी प्रवाह (free cash flow) ऋणात्मक 10.454 बिलियन अमरीकी डॉलर रही। वित्तीय गतिविधियों से 13.985 बिलियन अमरीकी डॉलर की आपूर्ति हुई। व्यावहारिक निष्कर्ष यह है कि ग्राहक मांग की पुष्टि करते हैं, लेकिन लेनदार और नए शेयरधारक डिलीवरी का वित्तपोषण करते हैं।
-
मूल्यांकन बैलेंस-शीट की संरचना की भरपाई नहीं करता है। जून-तिमाही के 551 मिलियन शेयरों और USD 86.25 के करीब उपलब्ध नवीनतम अंतर्निहित-बाजार संदर्भ का उपयोग करने से लगभग USD 47.5 बिलियन का एक सांकेतिक इक्विटी मूल्य प्राप्त होता है। लगभग USD 35.1 बिलियन का रिकोर्स और नॉन-रिकोर्स ऋण जोड़ने और USD 5.5 बिलियन की नकदी घटाने से लगभग USD 77 बिलियन का एंटरप्राइज मूल्य मिलता है, जो कि USD 12.4 बिलियन से USD 13.2 बिलियन के अपडेटेड 2026 राजस्व मार्गदर्शन के मध्य बिंदु का लगभग 6.0 गुना है। यह मल्टीपल 100% से अधिक की वृद्धि के लिए बहुत अधिक नहीं है, लेकिन यह एक ऐसी कंपनी के लिए चुनौतीपूर्ण है जिसका USD 35 बिलियन से USD 39 बिलियन का 2026 पूंजीगत-व्यय मार्गदर्शन वार्षिक राजस्व का लगभग तीन गुना है।
-
स्टॉक केवल तभी बेहतर प्रदर्शन कर सकता है जब मार्जिन विस्तार वित्तपोषण के दबाव से आगे निकल जाए। 15% से ऊपर का निरंतर समायोजित परिचालन मार्जिन, लगभग 19.5 बिलियन अमेरिकी डॉलर का वार्षिक रन-रेट राजस्व, और राजस्व के प्रतिशत के रूप में ब्याज व्यय में गिरावट इस सतर्क दृष्टिकोण को अमान्य कर देगी। यह थीसिस और भी कमजोर हो जाती है यदि समायोजित परिचालन मार्जिन 10% से नीचे रहता है, जबकि वार्षिक नकद पूंजीगत व्यय, परिचालन नकदी प्रवाह से 15 बिलियन अमेरिकी डॉलर से अधिक बना रहता है। CoreWeave आज मांग को आकर्षित कर रहा है, लेकिन वर्तमान में इसके अर्थशास्त्र पर कर्ज का बहुत अधिक नियंत्रण है।
2. कंपनी अवलोकन, बिजनेस मिक्स और मुख्य परिचालन मेट्रिक्स
CoreWeave कृत्रिम बुद्धिमत्ता (AI) प्रशिक्षण, इन्फरेंस (inference), रीइन्फोर्समेंट लर्निंग और अन्य त्वरित-कंप्यूटिंग (accelerated-computing) वर्कलोड के लिए एक विशेष रूप से तैयार क्लाउड प्लेटफॉर्म का संचालन करता है। इसके ग्राहकों में AI प्रयोगशालाएं, हाइपरस्केलर्स, सॉफ्टवेयर कंपनियां, वित्तीय संस्थान और बड़े उद्यम शामिल हैं। कंपनी GPU, नेटवर्किंग उपकरण, स्टोरेज, पावर और डेटा-सेंटर क्षमता का अधिग्रहण करती है; उन्हें शेड्यूलिंग और सॉफ्टवेयर टूल्स के साथ संयोजित करती है; और कंप्यूटिंग क्षमता तक प्रतिबद्ध (committed) या ऑन-डिमांड पहुंच बेचती है। इसलिए, राजस्व को तब मान्यता दी जाती है जब बुनियादी ढांचा उपलब्ध हो जाता है और ग्राहक अनुबंधित सेवाओं का उपभोग करते हैं, न कि तब जब बैकलॉग अनुबंध पर हस्ताक्षर किए जाते हैं।
व्यावसायिक मॉडल एक हाइपरस्केल पब्लिक क्लाउड और एक विशिष्ट इन्फ्रास्ट्रक्चर लीज़र के बीच स्थित है। लंबी अवधि की प्रतिबद्धताएं राजस्व दृश्यता प्रदान करती हैं और समर्पित संपत्तियों को वित्तपोषित करने में मदद करती हैं, जबकि लचीली क्षमता और स्पॉट पेशकश उपयोगिता में सुधार करती हैं। CoreWeave Interconnect, SUNK, LOTA, ARENA, Weights & Biases, ARIA और Sandboxes एक सॉफ्टवेयर और ऑर्केस्ट्रेशन परत जोड़ते हैं। वह परत महत्वपूर्ण है क्योंकि आपूर्ति बढ़ने पर शुद्ध GPU किराया बुनियादी ढांचे जैसे रिटर्न की ओर बढ़ना चाहिए; विभेदित शेड्यूलिंग, डेवलपर टूलिंग और इन्फरेंस प्रदर्शन टिकाऊ मूल्य निर्धारण शक्ति का सबसे विश्वसनीय मार्ग हैं।
|
व्यवसाय परत
|
ग्राहक की आवश्यकता
|
Q2 के साक्ष्य
|
आर्थिक प्रकृति
|
शोध निर्णय
|
|
एआई कंप्यूट
|
प्रशिक्षण और उत्पादन इन्फरेंस के लिए बड़े GPU क्लस्टर
|
1.5 GW सक्रिय बिजली और 3.7 GW अनुबंधित बिजली
|
उच्च राजस्व दृश्यता, अत्यधिक अग्रिम पूंजी तीव्रता
|
पैमाने का लाभ वास्तविक है, लेकिन रिटर्न उपयोगिता और फंडिंग लागत पर निर्भर करता है
|
|
प्रतिबद्ध क्लाउड
|
एआई प्रयोगशालाओं और हाइपरस्केलर्स के लिए आरक्षित क्षमता
|
103.7 बिलियन अमरीकी डालर का RPO और साथ ही Q3 की शुरुआत की 25 बिलियन अमरीकी डालर से अधिक की प्रतिबद्धताएं
|
वितरण और सेवा दायित्वों के साथ लंबी अवधि
|
बैकलॉग मांग के जोखिम को कम करता है जबकि निष्पादन और संकेंद्रण जोखिम को बढ़ाता है
|
|
लचीली और स्पॉट क्षमता
|
परिवर्तनीय वर्कलोड और छोटी उद्यम प्रतिबद्धताएं
|
फ्लेक्स रिजर्वेशन, स्पॉट और डेडिकेटेड इन्फरेंस
|
संभावित रूप से बेहतर उपयोग और मूल्य निर्धारण, लेकिन अधिक चक्रीय
|
कुछ मेगा-अनुबंधों से व्यापक ग्राहक आधार तक एक महत्वपूर्ण सेतु
|
|
सॉफ्टवेयर और उपकरण
|
शेड्यूलिंग, मॉडल विकास, ऑब्जर्वेबिलिटी और क्रॉस-क्लाउड एक्सेस
|
Weights & Biases, SUNK, ARIA, Sandboxes और LOTA
|
यदि अलग से मुद्रीकरण किया जाए तो कम क्रमिक पूंजी तीव्रता
|
सबसे मूल्यवान रणनीतिक परत, लेकिन वित्तीय योगदान का अलग से खुलासा नहीं किया गया है
|
CoreWeave ने खुद को एक ही प्रमुख ग्राहक से आगे बढ़ाते हुए विविधता लाई है, लेकिन संकेंद्रण अभी भी उच्च बना हुआ है। Q2 10-Q से पता चलता है कि तिमाही राजस्व में ग्राहक A की हिस्सेदारी 36%, ग्राहक B की 26% और ग्राहक C की 10% है। इसलिए, शीर्ष तीन ग्राहकों का राजस्व में 72% योगदान था। यह Q2 2025 में एक ग्राहक से मिले 71% योगदान से बेहतर है, लेकिन यह उस तरह से विविध नहीं है जैसा कि एक पारंपरिक पब्लिक क्लाउड होता है। एक बड़ा अनुबंध बैकलॉग को तेज़ी से बदल सकता है; डेटा-सेंटर हैंडऑफ़ में देरी या ग्राहक के बजट संशोधन भी तिमाही राजस्व और उपयोगिता को काफी प्रभावित कर सकते हैं।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
|
मेट्रिक या घटना
|
Q2 2026
|
Q2 2025
|
बदलाव
|
निवेश का अर्थ
|
|
राजस्व
|
2,575
|
1,212
|
112%
|
क्षमता वितरण अनुबंधित मांग को रिपोर्ट किए गए राजस्व में बदल रहा है
|
|
समायोजित परिचालन आय
|
128
|
200
|
-36%
|
क्रमिक सुधार महत्वपूर्ण है, लेकिन साल-दर-साल की आर्थिक स्थिति अभी भी कमजोर बनी हुई है
|
|
समायोजित परिचालन मार्जिन
|
5%
|
16%
|
-11 अंक
|
प्लेटफॉर्म ने पिछली अवधि की समायोजित परिचालन दक्षता को वापस हासिल नहीं किया है
|
|
शुद्ध ब्याज व्यय
|
640
|
267
|
140%
|
वित्तपोषण लागत राजस्व की तुलना में तेजी से बढ़ रही है और इक्विटी आय विवरण पर हावी है
|
|
शुद्ध हानि
|
-626
|
-290
|
116%
|
मूल्यह्रास और ब्याज समायोजित EBITDA को आम शेयरधारकों तक पहुंचने से रोकते हैं
|
|
राजस्व बैकलॉग
|
103,700
|
30,100
|
245%
|
मांग की दृश्यता थीसिस का सबसे मजबूत हिस्सा है, जो डिलीवरी की शर्तों के अधीन है
|
राशियां मिलियन अमेरिकी डॉलर (USD) में हैं, प्रतिशत और प्रतिशत-बिंदु परिवर्तनों को छोड़कर। बैकलॉग GAAP राजस्व नहीं है और इसमें सेवा उपलब्धता और डिलीवरी के अधीन प्रतिबद्ध राशियां शामिल हैं। तिमाही में मुख्य बदलाव केवल राजस्व वृद्धि नहीं थी; बल्कि यह लगभग 500 मेगावाट (MW) सक्रिय-बिजली वृद्धि, क्रमिक समायोजित परिचालन मार्जिन विस्तार और प्रतिबद्ध मांग में एक और वृद्धि का संयोजन था। यह संयोजन दूसरी छमाही में तेजी से राजस्व वृद्धि का समर्थन करता है।
बाजार को बैकलॉग में वृद्धि को तत्काल आर्थिक मूल्य के रूप में नहीं समझना चाहिए। RPO का इकतालीस प्रतिशत 24 महीनों के भीतर, 39% महीने 25 से 48 में, और शेष महीने 49 से 78 में अपेक्षित है। उस राजस्व के अधिकांश हिस्से को मान्यता दिए जाने से पहले संपत्तियों की खरीद की जानी चाहिए। परिणामस्वरूप, बैकलॉग वृद्धि पूंजीगत व्यय और वित्तपोषण को आगे बढ़ाती है जबकि राजस्व और नकद आय बाद में प्राप्त होती है।
3. मौलिक गुणवत्ता
|
मीट्रिक
|
Q2 2025
|
Q1 2026
|
Q2 2026
|
H1 2026
|
गुणवत्ता मूल्यांकन
|
|
राजस्व
|
1,212
|
2,078
|
2,575
|
4,653
|
असाधारण वृद्धि और डिलीवरी पैमाने में सुधार
|
|
GAAP परिचालन आय
|
19
|
-144
|
-49
|
-193
|
आर्थिक रूप से आवश्यक मूल्यह्रास के बाद भी नकारात्मक
|
|
समायोजित EBITDA
|
753
|
1,157
|
1,510
|
2,667
|
मूल्यह्रास-पूर्व की मजबूत कमाई, लेकिन वितरण योग्य नकदी का विकल्प नहीं
|
|
शुद्ध ब्याज व्यय
|
267
|
536
|
640
|
1,176
|
इक्विटी आय पर सबसे स्पष्ट बाधा
|
|
परिचालन नकदी प्रवाह
|
N/A
|
N/A
|
N/A
|
3,663
|
काफी हद तक सुधार हुआ, आंशिक रूप से आस्थगित राजस्व और कार्यशील पूंजी के माध्यम से
|
|
नकद पूंजीगत व्यय
|
N/A
|
N/A
|
N/A
|
14,117
|
बुनियादी ढांचा खर्च परिचालन नकदी सृजन पर भारी पड़ रहा है
|
|
मुक्त नकदी प्रवाह
|
लागू नहीं
|
लागू नहीं
|
लागू नहीं
|
-10,454
|
संपत्ति और उपकरणों की नकद खरीद को घटाकर परिचालन नकदी प्रवाह से ऋणात्मक
|
राशियां मिलियन USD में हैं। मुक्त नकदी प्रवाह की गणना 3.663 बिलियन USD के परिचालन नकदी प्रवाह में से संपत्ति और उपकरणों की 14.117 बिलियन USD की नकद खरीद को घटाकर की जाती है। इस रूढ़िवादी परिभाषा में अन्य 9.796 बिलियन USD के अदत्त या OEM-वित्तपोषित उपकरण परिवर्धन शामिल नहीं हैं, इसलिए नकद पूंजीगत व्यय इस अवधि के दौरान जोड़े गए संपूर्ण बुनियादी ढांचे को कम करके दर्शाता है।
वृद्धि और मार्जिन। राजस्व वृद्धि इस संकीर्ण अर्थ में उच्च गुणवत्ता वाली है कि इसे तैनात शक्ति, मान्यता प्राप्त राजस्व, आस्थगित राजस्व और अनुबंधित दायित्वों का समर्थन प्राप्त है। शेयरधारक-रिटर्न के दृष्टिकोण से यह कम गुणवत्ता वाली है क्योंकि राजस्व की प्रत्येक अतिरिक्त इकाई के लिए एक बड़े स्थापित संपत्ति आधार की आवश्यकता होती है। संपत्ति और उपकरण वर्ष के अंत में 30.6 बिलियन USD से बढ़कर 30 जून को 46.7 बिलियन USD हो गए।
पहली छमाही में संपत्ति और उपकरणों पर मूल्यह्रास और अमोर्टाइजेशन 2.5 बिलियन USD था, जो दर्शाता है कि समायोजित EBITDA आर्थिक लाभप्रदता को बढ़ा-चढ़ाकर क्यों पेश करता है।
कैश फ्लो और पूंजीगत व्यय। ऑपरेटिंग कैश फ्लो सकारात्मक हो गया, लेकिन यह रूपांतरण आंशिक रूप से ग्राहकों से मिलने वाला संविदात्मक वित्तपोषण है। पहली छमाही में डेफर्ड रेवेन्यू में 1.365 बिलियन USD की वृद्धि हुई, और अकाउंट्स रिसीवेबल से 607 मिलियन USD जारी हुए। ये फंडिंग के मददगार स्रोत हैं, फिर भी इनमें भविष्य के सेवा दायित्व शामिल हैं। इसके बाद CoreWeave ने 16.747 बिलियन USD का ऋण जारी किया, 5.219 बिलियन USD का भुगतान किया, और प्राइवेट प्लेसमेंट के माध्यम से 2.982 बिलियन USD जुटाए। कंपनी सफलतापूर्वक विकास का वित्तपोषण कर रही है; इसने विकास को स्व-वित्तपोषित नहीं बनाया है।
बैलेंस शीट और पूंजी आवंटन। 30 जून को रिकोर्स ऋण कुल मिलाकर लगभग USD 31.4 बिलियन और नॉन-रिकोर्स ऋण लगभग USD 3.7 बिलियन था, जिसके मुकाबले USD 5.5 बिलियन की नकदी थी। परिचालन पट्टा देनदारियों ने अन्य USD 16.3 बिलियन जोड़ दिए। नॉन-रिकोर्स वित्तपोषण मूल कंपनी को कुछ परियोजना-विशिष्ट दावों से बचाता है, लेकिन लेनदारों को अभी भी परियोजना के नकदी प्रवाह पर प्राथमिकता प्राप्त है। जून के निर्गमन में सीनियर नोट्स शामिल थे जिन पर यूरो में 9.625% और 8.500% तक के उच्च कूपन थे। पूंजी उपलब्ध है, लेकिन यह सस्ती नहीं है।
मौलिक निष्कर्ष। कोरवीव (CoreWeave) की मांग की गुणवत्ता मजबूत है और इक्विटी नकदी की गुणवत्ता कमजोर है। शुद्ध ब्याज व्यय के सापेक्ष मूल्यह्रास के बाद समायोजित परिचालन आय सबसे महत्वपूर्ण एकमात्र चर है। जब तक वह अनुपात एक के करीब नहीं पहुंच जाता, तब तक विकास मुख्य रूप से सामान्य-शेयर अर्थशास्त्र के बजाय ग्राहकों और उधारदाताओं को प्रमाणित करता है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
AI क्लाउड इन्फ्रास्ट्रक्चर में GPU खरीद, डेटा-सेंटर निर्माण, पावर, हाई-स्पीड नेटवर्किंग, स्टोरेज, ऑर्केस्ट्रेशन और डेवलपर सॉफ्टवेयर शामिल हैं। CoreWeave का मुकाबला AWS, Azure, Google Cloud और Oracle Cloud के साथ-साथ Nebius, IREN, Lambda और Crusoe जैसे विशिष्ट प्रदाताओं से है। हाइपरस्केलर्स की फंडिंग लागत कम होती है और उनका एंटरप्राइज वितरण व्यापक होता है। विशेषज्ञ क्लस्टर्स को अधिक तेज़ी से अनुकूलित कर सकते हैं, केंद्रित वर्कलोड स्वीकार कर सकते हैं, और नई GPU पीढ़ियों में अधिक आक्रामक रूप से आगे बढ़ सकते हैं।
|
प्रतिस्पर्धी आयाम
|
CoreWeave की स्थिति
|
मुख्य विकल्प
|
आर्थिक निहितार्थ
|
|
GPU और सिस्टम एक्सेस
|
NVIDIA के साथ गहरा संबंध और पहला Vera Rubin NVL72 ब्रिंग-अप
|
हाइपरस्केलर्स, Oracle, Nebius और अन्य NVIDIA क्लाउड पार्टनर्स
|
शुरुआती पहुंच बुकिंग का समर्थन करती है लेकिन पुराने बेड़े के अप्रचलित होने के जोखिम को तेज करती है
|
|
पावर और डिप्लॉयमेंट
|
Q2 में 1.5 GW सक्रिय और 3.7 GW अनुबंधित
|
हाइपरस्केलर कैंपस और प्रचुर पावर वाले डेटा-सेंटर ऑपरेटर
|
पावर केवल तभी एक सुरक्षा कवच (moat) है जब क्षमता समय पर उपलब्ध हो और उसका उपयोग बना रहे
|
|
ग्राहक अनुबंध
|
बड़े एआई-लैब और हाइपरस्केलर प्रतिबद्धताओं के साथ USD 103.7 बिलियन का RPO
|
ग्राहक स्व-निर्माण और मल्टी-क्लाउड खरीद
|
विजिबिलिटी असाधारण है, लेकिन शीर्ष-तीन में 72% का संकेंद्रण मोलभाव करने की क्षमता को सीमित करता है
|
|
सॉफ्टवेयर विभेदीकरण
|
SUNK, W&B, ARIA, Sandboxes, LOTA, और क्रॉस-क्लाउड इंटरकनेक्ट
|
AWS, Azure, Google, और Oracle से प्रबंधित AI स्टैक
|
सॉफ्टवेयर टिकाऊ मार्जिन का मार्ग है; किसी अलग अर्थशास्त्र का खुलासा नहीं किया गया है
|
|
पूंजी की लागत
|
बड़ा संपत्ति-समर्थित, असुरक्षित, परिवर्तनीय और इक्विटी वित्तपोषण कार्यक्रम
|
इन्वेस्टमेंट-ग्रेड हाइपरस्केलर बैलेंस शीट
|
CoreWeave को भौतिक रूप से उच्च फंडिंग लागत की भरपाई करने के लिए उच्च बुनियादी ढांचा रिटर्न अर्जित करना होगा
|
|
कंपनी
|
नवीनतम तुलनीय संकेतक
|
विकास और मार्जिन संकेत
|
पूंजी की स्थिति
|
प्रतिस्पर्धी निष्कर्ष
|
|
CoreWeave
|
Q2 राजस्व USD 2.575 बिलियन; RPO USD 103.7 बिलियन
|
राजस्व 112% ऊपर; समायोजित परिचालन मार्जिन 5%
|
H1 कैश कैपेक्स USD 14.1 बिलियन; कुल ऋण लगभग USD 35.1 बिलियन
|
विशेषज्ञों के बीच मांग और बैकलॉग में अग्रणी; सबसे कमजोर कैश कन्वर्जन
|
|
Nebius
|
Q1 AI-क्लाउड राजस्व लगभग 390 मिलियन USD
|
छोटे आधार से क्लाउड राजस्व 841% बढ़ा; क्लाउड समायोजित EBITDA मार्जिन लगभग 45%
|
रणनीतिक ग्राहक अग्रिम भुगतानों के साथ प्रारंभिक चरण का क्षमता निर्माण
|
तेज़ प्रतिशत वृद्धि लेकिन डिलीवरी का पैमाना काफी छोटा
|
|
ओरेकल
|
नवीनतम घोषित तिमाही IaaS राजस्व लगभग 4.9 बिलियन USD
|
उल्लिखित अवधि में IaaS वृद्धि 84%
|
व्यापक सॉफ्टवेयर नकदी प्रवाह और कम जोखिम वाला एंटरप्राइज वितरण
|
सबसे मजबूत विशिष्ट हाइपरस्केलर खतरा क्योंकि यह डेटाबेस और एप्लीकेशनों को बंडल कर सकता है
|
|
AWS
|
Q1 2026 का राजस्व 37.7 बिलियन USD
|
कहीं अधिक बड़े पैमाने के साथ राजस्व में 28% की वृद्धि
|
अमेज़न के परिचालन नकदी प्रवाह और निवेश-ग्रेड पहुंच द्वारा वित्तपोषित
|
पैमाने और पूंजी-की-लागत का विजेता; धीमा क्योंकि इसका हर बहुत बड़ा है
|
समकक्षों की अवधियाँ और परिभाषाएँ भिन्न हैं और इनका उपयोग दिशात्मक परिचालन तुलनाओं के रूप में किया जाता है। CoreWeave विशिष्ट AI-क्लाउड मांग की प्रतिस्पर्धा जीत रहा है क्योंकि यह नई पीढ़ी के हार्डवेयर, त्वरित परिनियोजन और बहुत बड़े समर्पित क्लस्टरों को वित्तपोषित करने की इच्छा को जोड़ता है। AWS और Oracle फंडिंग स्थायित्व के मामले में जीतते हैं। Nebius एक अधिक स्पष्ट शुरुआती चरण का विकल्प प्रदान करता है लेकिन इसमें CoreWeave के पैमाने की कमी है।
उद्योग का संभावित विजेता केवल वह प्रदाता नहीं है जिसके पास सबसे बड़ा बैकलॉग है; बल्कि वह प्रदाता है जो मूल्यह्रास, ब्याज और ग्राहक संकेंद्रण को अपनी आर्थिक स्थिति को प्रभावित किए बिना अनुबंधित शक्ति को उच्च उपयोग क्षमता में परिवर्तित करता है। CoreWeave वर्तमान में राजस्व हिस्सेदारी में शुद्ध विजेता है और नकद-वित्तपोषित लचीलेपन में शुद्ध घाटे में है। भविष्य में आपूर्ति का अधिशेष उस असंतुलन को जल्दी उजागर कर देगा क्योंकि हाइपरस्केलर्स कीमतों में कटौती कर सकते हैं और मंदी के बावजूद निवेश जारी रख सकते हैं।
5. प्रमुख जोखिम
-
ग्राहक संकेंद्रण मांग की सफलता को प्रतिपक्ष जोखिम में बदल देता है। तीन ग्राहकों की Q2 राजस्व में 72% हिस्सेदारी थी। यदि इनमें से कोई एक भी परिनियोजन (deployment) में देरी करता है, वर्कलोड को स्वयं-निर्मित बुनियादी ढांचे पर स्थानांतरित करता है, या कीमतों पर फिर से बातचीत करता है, तो संबंधित ऋण और मूल्यह्रास (depreciation) घटने से पहले उपयोग (utilization) और राजस्व में गिरावट आ सकती है।
-
वित्तपोषण लागत (financing cost) परिचालन उत्तोलन (operating leverage) को शेयरधारकों तक पहुँचने से रोक सकती है। Q2 का 640 मिलियन अमरीकी डालर का शुद्ध ब्याज व्यय, समायोजित परिचालन आय से 512 मिलियन अमरीकी डालर अधिक था। यदि ब्याज व्यय राजस्व के 20% से ऊपर बना रहता है, तो मजबूत समायोजित EBITDA भी सकारात्मक शुद्ध आय (positive net income) का समर्थन नहीं कर पाएगा।
-
GPU का अप्रचलन (obsolescence) परिसंपत्ति के जीवनकाल को कम कर सकता है। CoreWeave द्वारा Blackwell और Rubin को तेजी से अपनाना प्रदर्शन को मजबूत करता है, लेकिन इससे पुराने उपकरणों का अवशिष्ट मूल्य (residual value) कम हो सकता है। छोटा उपयोगी जीवनकाल मूल्यह्रास (depreciation) और हानि (impairments) को बढ़ाएगा और समायोजित EBITDA-आधारित मूल्यांकन को कमजोर करेगा।
-
बैकलॉग सशर्त है, बैंक में जमा नकदी नहीं। RPO सेवा की उपलब्धता, वितरण और परिवर्तनीय प्रतिफल के अनुमानों पर निर्भर करता है। यदि क्षमता में देरी होती है, सेवा क्रेडिट बढ़ते हैं, या ग्राहकों को पुनर्विक्रय अधिकार मिलते हैं, तो इसका आर्थिक मूल्य मुख्य राशि से कम हो सकता है।
-
हाइपरस्केलर्स सस्ती पूंजी के साथ प्रतिस्पर्धा कर सकते हैं। AWS, Azure, Google और Oracle अपने व्यापक नकदी-उत्पादक व्यवसायों से AI बुनियादी ढांचे को वित्तपोषित कर सकते हैं। यदि विशिष्ट GPU की कमी कम होती है, तो CoreWeave को उच्च वित्तपोषण लागत को बनाए रखते हुए कीमतों को कम करने या छोटे अनुबंधों को स्वीकार करने की आवश्यकता हो सकती है।
-
डाइल्यूशन और गवर्नेंस महत्वपूर्ण बने हुए हैं। पहली छमाही में प्राइवेट प्लेसमेंट ने USD 87.20 और USD 109.00 पर शेयर जोड़े, कन्वर्टिबल फाइनेंसिंग भविष्य में डाइल्यूशन पैदा कर सकती है, और क्लास B शेयरों पर प्रति शेयर दस वोट मिलते हैं। आम शेयरधारक विकास के लिए फंड देते हैं जबकि संस्थापक केंद्रित वोटिंग नियंत्रण अपने पास रखते हैं।
-
वित्तीय नियंत्रण की कमियां रिपोर्टिंग जोखिम को बढ़ाती हैं। Q2 10-Q में उल्लेख है कि IT नियंत्रणों, कर्तव्यों के पृथक्करण (segregation of duties), और वित्त कर्मचारियों की कमी में महत्वपूर्ण कमजोरियां 30 जून तक बनी रहीं। आवश्यक 2026 आंतरिक-नियंत्रण रिपोर्टिंग से पहले इनका समाधान न करने से विश्वास कम हो सकता है और अनुपालन लागत बढ़ सकती है।
6. निगरानी चेकलिस्ट
-
समायोजित परिचालन मार्जिन (Adjusted operating margin): 15% से ऊपर होना यह दर्शाएगा कि पैमाना (scale) और मूल्य-निर्धारण (pricing) मूल्यह्रास (depreciation) पर हावी हो रहे हैं; वर्ष के अंत तक 10% से नीचे होना सतर्कता के दृष्टिकोण को मजबूत करेगा।
-
ब्याज का बोझ: राजस्व के 15% से कम का शुद्ध ब्याज खर्च सकारात्मक होगा; 20% से ऊपर का स्तर यह दर्शाएगा कि ऋणदाता अभी भी अधिकांश अतिरिक्त आर्थिक लाभ प्राप्त कर रहे हैं।
-
फ्री कैश फ्लो गैप (Free cash flow gap): परिचालन नकदी प्रवाह में से नकद संपत्ति खरीद को घटाकर उसकी निगरानी करें। प्रति छमाही 5 बिलियन USD से कम का घाटा प्रगति माना जाएगा; 10 बिलियन USD से अधिक का एक और घाटा निरंतर वित्तपोषण निर्भरता को दर्शाएगा।
-
RPO रूपांतरण: मान्यता प्राप्त राजस्व की तुलना जून 2028 तक अपेक्षित RPO के 41% से करें। कम capex के बिना धीमा रूपांतरण डिलीवरी या उपयोग की समस्याओं का संकेत देगा।
-
ग्राहक संकेंद्रण: शीर्ष-तीन राजस्व हिस्सेदारी का 60% से नीचे होना स्थायित्व को मजबूत करेगा; 75% से ऊपर की वापसी से पुनर्वार्ता और प्रतिपक्ष जोखिम बढ़ जाएगा।
-
सक्रिय शक्ति और उपयोग: बिजली की वृद्धि मूल्यह्रास की तुलना में तेजी से राजस्व में बदलनी चाहिए। क्रमिक मार्जिन विस्तार के बिना सक्रिय-बिजली का जुड़ना नकारात्मक होगा।
-
पूंजी की लागत: नए कूपन, पुनर्वित्त स्प्रेड, नकद ब्याज, और रिकोर्स व नॉन-रिकोर्स ऋण के बीच विभाजन को ट्रैक करें। हेडलाइन वित्तपोषण मात्रा की तुलना में कम स्प्रेड अधिक मायने रखता है।
-
इनसाइडर बिक्री और डाइल्यूशन: कई Rule 10b5-1 योजनाएं अगस्त के अंत या सितंबर 2026 से शुरू हो सकती हैं। नई इक्विटी, कन्वर्टिबल्स, या बड़ी इनसाइडर बिक्री से आपूर्ति बढ़ेगी और प्रति-शेयर भागीदारी कमजोर होगी।
7. स्रोत