लेखक: LBank रिसर्च विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है और इसका उद्देश्य केवल सूचना साझा करना और अनुसंधान चर्चा है। यह कोई निवेश सलाह, प्रतिभूति सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की गारंटी नहीं है। इस रिपोर्ट में चर्चा की गई कंपनी के संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की उम्मीदें समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा की पुष्टि करनी चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
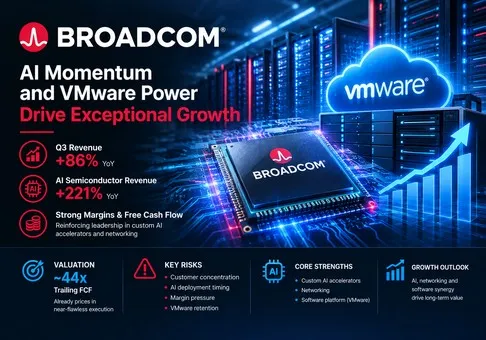
समग्र निर्णय: Broadcom एक असाधारण इंफ्रास्ट्रक्चर कंपनी है जिसका AI सेमीकंडक्टर रैंप और VMware कैश इंजन अब एक-दूसरे को मजबूत करते हैं, लेकिन इक्विटी की कीमत अभी भी लगभग त्रुटिहीन निष्पादन के लिए तय की गई है; इसलिए पिछले फ्री कैश फ्लो के लगभग 45 गुना पर जोखिम-इनाम का झुकाव मामूली रूप से नकारात्मक है, जिसमें कस्टम AI एक्सेलेरेटर रेवेन्यू कन्वर्शन निर्णायक चर है।
-
परिचालन परिणाम शानदार रहा, लेकिन उम्मीदें पहले से ही असाधारण हैं। वित्त वर्ष 2026 की तीसरी तिमाही का राजस्व साल-दर-साल 86% बढ़कर 29.6 बिलियन अमेरिकी डॉलर हो गया, गैप (GAAP) परिचालन आय 171% बढ़कर 16.0 बिलियन अमेरिकी डॉलर हो गई, और फ्री कैश फ्लो लगभग दोगुना होकर 13.7 बिलियन अमेरिकी डॉलर हो गया। फिर भी, 3 सितंबर को शेयर 2.7% गिर गए, जब प्रबंधन ने वित्त वर्ष की चौथी तिमाही के राजस्व का अनुमान लगभग 34.8 बिलियन अमेरिकी डॉलर लगाया, जो बाजार रिपोर्टों द्वारा बताए गए माध्यमिक आम सहमति से थोड़ा कम था। निवेश का निहितार्थ स्पष्ट है: केवल रिपोर्ट किए गए आंकड़ों से बेहतर प्रदर्शन करना अब पर्याप्त नहीं है; ब्रॉडकॉम को भविष्य के एआई (AI) राजस्व ग्राफ को लगातार बढ़ाते रहना होगा।
-
एआई सेमीकंडक्टर अब केवल एक विकास विकल्प नहीं, बल्कि खुद कंपनी बन चुके हैं। तीसरी तिमाही (Q3) में AI सेमीकंडक्टर राजस्व 16.7 बिलियन अमेरिकी डॉलर तक पहुंच गया, जो साल-दर-साल 221% और तिमाही-दर-तिमाही 54% अधिक है, जो कुल समेकित राजस्व का लगभग 56% और सेमीकंडक्टर सेगमेंट के राजस्व का 80% दर्शाता है। प्रबंधन को चौथी तिमाही (Q4) में 21.7 बिलियन अमेरिकी डॉलर की उम्मीद है, जिससे अनुमानित समूह राजस्व में AI की हिस्सेदारी लगभग 62% हो जाएगी। यह संकेंद्रण मजबूत अर्निंग लेवरेज बनाता है, लेकिन यह ग्राहकों के परिनियोजन (deployment) समय और डिज़ाइन-जीत की निरंतरता (design-win durability) को प्राथमिक मूल्यांकन जोखिम भी बनाता है।
-
VMware मार्जिन और कैश-फ्लो संतुलन (ballast) के रूप में अपना काम कर रहा है। इंफ्रास्ट्रक्चर सॉफ्टवेयर राजस्व 29% बढ़कर 8.8 बिलियन अमेरिकी डॉलर हो गया, जबकि सेमीकंडक्टर सॉल्यूशंस 127% बढ़कर 20.8 बिलियन अमेरिकी डॉलर हो गया। सेमीकंडक्टर के काफी अधिक मिश्रण के बावजूद, तीसरी तिमाही (Q3) में नॉन-GAAP ऑपरेटिंग मार्जिन लगभग 68% रहा और चौथी तिमाही (Q4) में इसके लगभग 66% रहने का अनुमान है। इसलिए सॉफ्टवेयर समूह के वित्तीय समीकरणों की रक्षा करता है, जबकि कस्टम एक्सेलेरेटर्स और नेटवर्किंग विकास को गति देते हैं; VMware क्लाउड फाउंडेशन के नवीनीकरण (renewals) में किसी भी बड़ी मंदी से यह बफर समाप्त हो जाएगा।
-
कैश रूपांतरण उत्कृष्ट है, लेकिन स्टॉक अभी भी कई वर्षों के सफल स्केलिंग को डिस्काउंट कर रहा है। Q3 फ्री कैश फ्लो राजस्व के 46% के बराबर था, और नौ महीने का फ्री कैश फ्लो 31.9 बिलियन अमेरिकी डॉलर था। 8 सितंबर को 368.66 अमेरिकी डॉलर के बंद भाव और लगभग 1.75 ट्रिलियन अमेरिकी डॉलर के अनुमानित इक्विटी मूल्य पर, ट्रेलिंग फ्री कैश फ्लो लगभग 39.4 बिलियन अमेरिकी डॉलर है, जो लगभग 2.3% की फ्री-कैश-फ्लो यील्ड, या ट्रेलिंग फ्री कैश फ्लो के लगभग 44 गुना का संकेत देता है। यह केवल तभी सही ठहराया जा सकता है जब एआई (AI) राजस्व में वृद्धि तेज बनी रहे और मार्जिन संरचनात्मक रूप से उच्च रहे।
-
विशिष्ट परिचालन थ्रेशोल्ड पर यह थीसिस खंडन योग्य है। व्यवसाय के प्रति सकारात्मक दृष्टिकोण तब और मजबूत होता है जब चौथी तिमाही (Q4) में AI सेमीकंडक्टर का राजस्व कम से कम 21.7 बिलियन अमेरिकी डॉलर तक पहुंच जाता है, समेकित राजस्व लगभग 34.8 बिलियन अमेरिकी डॉलर तक पहुंच जाता है, और गैर-GAAP ऑपरेटिंग मार्जिन 66% के करीब बना रहता है। यह तब कमजोर होता है यदि AI राजस्व कंपनी के लक्ष्य से 5% से अधिक चूक जाता है, समूह का फ्री-कैश-फ्लो मार्जिन 40% से नीचे गिर जाता है, या इंफ्रास्ट्रक्चर सॉफ्टवेयर की वृद्धि 15% से नीचे आ जाती है। इक्विटी दृष्टिकोण या तो वास्तविक रूप से अधिक नकद कमाई या कम मूल्यांकन के माध्यम से अधिक आकर्षक बनेगा, न कि केवल नैरेटिव के विस्तार के माध्यम से।
केंद्रीय ट्रांसमिशन श्रृंखला की सीधे गणना की जा सकती है। Q3 में 16.7 बिलियन USD के AI सेमीकंडक्टर राजस्व को Q4 में निर्देशित 21.7 बिलियन USD पर ले जाने से क्रमिक रूप से 5.0 billion USD जुड़ते हैं। गैर-AI राजस्व को Q3 के स्तर पर बनाए रखने से लगभग 34.6 बिलियन USD का समूह राजस्व प्राप्त होगा, जो 34.8 बिलियन USD के निर्देशित आंकड़े के करीब है। 66% निर्देशित गैर-GAAP परिचालन मार्जिन लागू करने से लगभग 23.0 बिलियन USD की त्रैमासिक परिचालन आय प्राप्त होती है। इसलिए, परिचालन स्तर में बढ़ोतरी कमाई की वृद्धि को सही ठहराने के लिए पर्याप्त है, लेकिन वर्तमान मूल्यांकन के लिए इस निरंतरता को एक तिमाही से आगे भी दोहराने की आवश्यकता है।
2. कंपनी अवलोकन, बिजनेस मिक्स और मुख्य परिचालन मेट्रिक्स
ब्रॉडकॉम मिशन-क्रिटिकल कंप्यूटिंग और संचार के लिए सेमीकंडक्टर और इंफ्रास्ट्रक्चर सॉफ्टवेयर डिजाइन करता है। इसके सेमीकंडक्टर पोर्टफोलियो में कस्टम एआई (AI) एक्सेलेरेटर, ईथरनेट स्विचिंग और राउटिंग सिलिकॉन, नेटवर्क इंटरफेस कार्ड, ऑप्टिकल और फिजिकल-लेयर घटक, ब्रॉडबैंड एक्सेस, वायरलेस कनेक्टिविटी, स्टोरेज कनेक्टिविटी और औद्योगिक अनुप्रयोग शामिल हैं। कंपनी आमतौर पर लंबे उत्पाद चक्रों में अत्यधिक जटिल उपकरणों और बौद्धिक संपदा को बेचती है, और अक्सर कुछ चुनिंदा हाइपरस्केल ग्राहकों के साथ मिलकर कस्टम सिलिकॉन का सह-विकास करती है।
इंफ्रास्ट्रक्चर सॉफ्टवेयर वीएमवेयर क्लाउड फाउंडेशन (VMware Cloud Foundation) को मेनफ्रेम, साइबर सुरक्षा, एंटरप्राइज ऑटोमेशन और फाइबर चैनल स्टोरेज-एरिया-नेटवर्क उत्पादों के साथ जोड़ता है। ग्राहक सब्सक्रिप्शन, टर्म लाइसेंस, रखरखाव और सहायता व्यवस्थाओं के माध्यम से भुगतान करते हैं। यह सॉफ्टवेयर बेस सेमीकंडक्टर शिपमेंट की तुलना में कम चक्रीय है और ब्रॉडकॉम की आवर्ती आय, नवीनीकरण प्रभाव और मार्जिन स्थिरता का मुख्य स्रोत बन गया है।
|
Q3 FY2026 व्यवसाय
|
उत्पाद और ग्राहक
|
राजस्व
|
वर्ष-दर-वर्ष
|
राजस्व मिश्रण
|
अनुसंधान निष्कर्ष
|
|
सेमीकंडक्टर समाधान
|
हाइपरस्केलर्स और उपकरण निर्माताओं को बेचे जाने वाले कस्टम AI एक्सेलेरेटर, ईथरनेट और ऑप्टिकल नेटवर्किंग, कनेक्टिविटी, स्टोरेज, ब्रॉडबैंड, वायरलेस और औद्योगिक सिलिकॉन
|
20.84 बिलियन USD
|
127%
|
70%
|
विकास का इंजन; तेजी से AI ग्राहक कार्यक्रमों के वर्चस्व में
|
|
इन्फ्रास्ट्रक्चर सॉफ्टवेयर
|
बड़े संगठनों के लिए VMware प्राइवेट क्लाउड, मेनफ्रेम, सुरक्षा, एंटरप्राइज सॉफ्टवेयर और फाइबर चैनल नेटवर्किंग
|
8.75 बिलियन USD
|
29%
|
30%
|
आवर्ती मार्जिन स्थिरता, लेकिन ग्राहक प्रतिधारण को अधिग्रहण के बाद के मूल्य निर्धारण मॉडल को सही ठहराना होगा
|
|
कुल
|
एकीकृत सेमीकंडक्टर और इन्फ्रास्ट्रक्चर-सॉफ्टवेयर प्लेटफॉर्म
|
29.59 बिलियन USD
|
86%
|
100%
|
असामान्य रूप से मजबूत कैश रूपांतरण वाला एक उच्च-विकास AI प्लेटफॉर्म
|
मिश्रण में बदलाव नाटकीय है। सेमीकंडक्टर सॉल्यूशंस एक साल पहले कुल राजस्व का 57% थे और वित्त वर्ष 2026 की तीसरी तिमाही में 70% हो गए। इस सेगमेंट के भीतर, 16.7 बिलियन अमेरिकी डॉलर का एआई सेमीकंडक्टर राजस्व, कुल सेगमेंट राजस्व का लगभग चार-पांचवां हिस्सा था। इस प्रकार ब्रॉडकॉम सीमांत तौर पर उससे कम विविधीकृत है जितना कि दो-सेगमेंट वाली प्रस्तुति से संकेत मिलता है। वीएमवेयर और लीगेसी सेमीकंडक्टर फ्रैंचाइज़ी महत्वपूर्ण बने हुए हैं, लेकिन अल्पकालिक विकास, आय संशोधन (earnings revisions) और मूल्यांकन गुणक (valuation multiple) अब कस्टम एक्सेलेरेटर और नेटवर्किंग डिप्लॉयमेंट द्वारा नियंत्रित होते हैं।
मुख्य परिचालन मेट्रिक्स और बदलाव
2 सितंबर की कमाई की रिपोर्ट (earnings release) इस शोध का तत्काल उत्प्रेरक है। इसने पुष्टि की कि जून में दिए गए तीसरी तिमाही के 16.0 बिलियन अमेरिकी डॉलर के एआई सेमीकंडक्टर आउटलुक को पार कर लिया गया था, लेकिन 3 सितंबर को शेयर की कीमत में आई गिरावट से पता चला कि निवेशक रिपोर्ट किए गए बेहतर प्रदर्शन के बजाय अगली क्रमिक गति (incremental acceleration) पर ध्यान केंद्रित कर रहे थे।
|
मेट्रिक या इवेंट
|
नवीनतम मूल्य
|
तुलना
|
आधार
|
निवेश के मायने
|
|
राजस्व
|
29.59 बिलियन अमेरिकी डॉलर
|
86% वर्ष-दर-वर्ष; 33% क्रमिक रूप से
|
GAAP, Q3 FY2026
|
AI शिपमेंट ने कमाई के आधार में एक और तेज बढ़त दर्ज की
|
|
AI सेमीकंडक्टर राजस्व
|
16.7 बिलियन USD
|
221% वर्ष-दर-वर्ष; 54% क्रमिक रूप से
|
कंपनी-निर्धारित श्रेणी
|
ब्रॉडकॉम एक केंद्रित कस्टम-AI और नेटवर्किंग एक्सपोज़र बन गया है
|
|
GAAP / गैर-GAAP परिचालन आय
|
15.96 बिलियन USD / 20.10 बिलियन USD
|
171% / 92% वर्ष-दर-वर्ष
|
गैर-GAAP में अमॉर्टाइजेशन, स्टॉक मुआवजा, पुनर्गठन और अन्य मदें शामिल नहीं हैं
|
मजबूत लीवरेज, लेकिन समायोजित माप में 2.0 बिलियन USD का त्रैमासिक स्टॉक मुआवजा शामिल नहीं है
|
|
परिचालन नकदी प्रवाह / मुक्त नकदी प्रवाह
|
14.20 बिलियन USD / 13.67 बिलियन USD
|
98% / 95% वर्ष-दर-वर्ष
|
मुक्त नकदी प्रवाह का अर्थ है परिचालन नकदी प्रवाह में से 0.53 बिलियन USD के पूंजीगत व्यय को घटाना
|
46% का मुक्त-नकदी-प्रवाह मार्जिन एसेट-लाइट मॉडल की पुष्टि करता है
|
|
Q4 दृष्टिकोण
|
34.8 बिलियन USD राजस्व; 66% गैर-GAAP परिचालन मार्जिन
|
93% राजस्व वृद्धि
|
1 नवंबर, 2026 को समाप्त होने वाली तिमाही के लिए कंपनी का मार्गदर्शन
|
इसका अर्थ लगभग 23.0 बिलियन USD की गैर-GAAP परिचालन आय है
|
|
बाजार की प्रतिक्रिया
|
3 सितंबर को 2.7% की गिरावट
|
USD 357.16 बंद बनाम USD 367.24 पिछला बंद
|
दिनांकित द्वितीयक बाजार डेटा
|
उत्कृष्ट रिपोर्ट की गई वृद्धि के बावजूद एक उच्च हर्डल रेट की पुष्टि करता है
|
ब्रॉडकॉम ने एक सामान्य प्रदर्शन से कहीं बेहतर परिणाम दिए। Q3 AI राजस्व पिछले USD 16.0 बिलियन के दृष्टिकोण से लगभग USD 0.7 बिलियन अधिक रहा, जबकि Q4 का मार्गदर्शन एक और USD 5.0 बिलियन की क्रमिक वृद्धि का संकेत देता है। हालांकि, यह मार्गदर्शन रिलीज के बाद उद्धृत गैर-प्राथमिक आम सहमति से केवल थोड़ा ही कम था। इसलिए शेयरों की प्रतिक्रिया व्यापार में गिरावट के बजाय मूल्यांकन की समस्या को दर्शाती है: रिपोर्ट किए गए बुनियादी सिद्धांत तेजी से बढ़ रहे हैं, जबकि उम्मीदें भी लगभग उतनी ही तेजी से बढ़ रही हैं।
3. मौलिक गुणवत्ता
|
मद
|
वित्त वर्ष 2025
|
Q3 वित्त वर्ष 2025
|
Q3 वित्त वर्ष 2026
|
नौ महीने वित्त वर्ष 2026
|
अनुसंधान निर्णय
|
|
राजस्व
|
USD 63.89 बिलियन
|
USD 15.95 बिलियन
|
USD 29.59 बिलियन
|
USD 71.09 बिलियन
|
AI ने राजस्व के पैमाने और विकास दर को रीसेट कर दिया है
|
|
GAAP सकल मार्जिन
|
लगभग 68%
|
67.1%
|
69.1%
|
69.0%
|
मिक्स प्रेशर को स्केल और सॉफ्टवेयर इकोनॉमिक्स द्वारा पर्याप्त रूप से ऑफसेट किया गया है
|
|
GAAP परिचालन आय
|
USD 25.47 बिलियन
|
USD 5.89 बिलियन
|
USD 15.96 बिलियन
|
USD 35.31 बिलियन
|
समायोजन से पहले भी ऑपरेटिंग लीवरेज वास्तविक है
|
|
GAAP डाइल्यूटेड EPS
|
USD 4.77
|
USD 0.85
|
USD 2.68
|
USD 6.09
|
कमाई तेजी से वैल्यूएशन की बराबरी कर रही है
|
|
ऑपरेटिंग कैश फ्लो
|
USD 27.54 बिलियन
|
USD 7.17 बिलियन
|
USD 14.20 बिलियन
|
USD 32.95 बिलियन
|
नकद वृद्धि व्यापक रूप से रिपोर्ट की गई लाभ वृद्धि की पुष्टि करती है
|
|
फ्री कैश फ्लो
|
USD 26.91 बिलियन
|
USD 7.02 बिलियन
|
USD 13.67 बिलियन
|
USD 31.94 बिलियन
|
असाधारण रूपांतरण, हालांकि वर्किंग कैपिटल बड़ी होती जा रही है
|
|
कैपिटल एक्सपेंडिचर (पूंजीगत व्यय)
|
USD 0.62 बिलियन
|
USD 0.14 बिलियन
|
USD 0.53 बिलियन
|
USD 1.01 बिलियन
|
अभी भी एसेट-लाइट है, लेकिन रैक और सिस्टम प्रतिबद्धताएं बैलेंस शीट से बाहर बढ़ रही हैं
|
|
कैश / ग्रॉस डेट
|
|
USD 10.72 बिलियन / दिखाया नहीं गया
|
USD 23.98 बिलियन / USD 59.42 बिलियन
|
लागू नहीं
|
नेट डेट घटकर लगभग USD 35.4 बिलियन हो गया है और कैश जनरेशन के मुकाबले प्रबंधनीय है
|
नोट: सकल मार्जिन (ग्रॉस मार्जिन) की गणना रिपोर्ट किए गए सकल मार्जिन को राजस्व से विभाजित करके की जाती है। फ्री कैश फ्लो, संपत्ति, संयंत्र और उपकरणों की खरीद को घटाकर परिचालन नकदी प्रवाह का कंपनी का पैमाना है। FY2025 के कुल ऋण में अल्पकालिक और दीर्घकालिक ऋण दोनों शामिल हैं। Q3 FY2026 का कुल ऋण 2.25 बिलियन अमेरिकी डॉलर का अल्पकालिक ऋण और 57.17 बिलियन अमेरिकी डॉलर का दीर्घकालिक ऋण है।
विकास और मार्जिन। ब्रॉडकॉम (Broadcom) की विकास गुणवत्ता असाधारण रूप से उच्च है क्योंकि राजस्व में तेजी के साथ-साथ GAAP लाभप्रदता भी बढ़ रही है। Q3 GAAP सकल मार्जिन लगभग 69.1% तक पहुंच गया, जो एक साल पहले के 67.1% से अधिक है, भले ही सेमीकंडक्टर मिक्स में 13 प्रतिशत अंकों की वृद्धि हुई हो। यह परिणाम दर्शाता है कि पैमाना (स्केल), उत्पाद मूल्य और सॉफ्टवेयर लाभप्रदता मिलकर हार्डवेयर के कम संरचनात्मक मार्जिन की भरपाई कर रहे हैं। फिर भी, एआई सेमीकंडक्टर संकेंद्रण का मतलब है कि तिमाही वृद्धि का उतार-चढ़ाव कम सुचारू होगा क्योंकि व्यक्तिगत ग्राहक कार्यक्रम विकास (डेवलपमेंट), योग्यता (क्वालिफिकेशन) और वॉल्यूम परिनियोजन (डिप्लॉयमेंट) के चरणों के बीच स्थानांतरित होते हैं।
नकदी प्रवाह (कैश फ्लो) और पूंजी गहनता। कंपनी ने Q3 के 46% राजस्व को फ्री कैश फ्लो में परिवर्तित किया। प्राप्य (Receivables) बढ़कर 13.7 बिलियन अमरीकी डॉलर हो गए और इन्वेंट्री वित्त-वर्ष के अंत के स्तर से दोगुनी होकर 4.5 बिलियन अमरीकी डॉलर हो गई, जो कि बहुत बड़े शिपमेंट बेस के अनुरूप है लेकिन इस पर नजर रखना भी जरूरी है। ब्रॉडकॉम का प्रत्यक्ष पूंजीगत व्यय कम बना हुआ है क्योंकि बाहरी फाउंड्री और पैकेजिंग भागीदार अधिकांश विनिर्माण संपत्तियों को संभालते हैं। जून तिमाही की फाइलिंग में एक ऐसी व्यवस्था का भी खुलासा किया गया है जिसके तहत एक निवेशक भागीदार कुछ AI रैक खरीदेगा और ग्राहक पट्टों (customer leases) में प्रवेश करेगा, जिसमें ब्रॉडकॉम ग्राहक के पट्टा दायित्वों का समर्थन करेगा। यह संरचना रिपोर्ट की गई पूंजी दक्षता को बनाए रख सकती है जबकि ऐसा आकस्मिक जोखिम पैदा कर सकती है जो साधारण पूंजीगत व्यय (capex) में दर्ज नहीं होता है।
बैलेंस शीट और पूंजी आवंटन। पहले नौ महीनों में नकदी में 7.8 बिलियन अमेरिकी डॉलर की वृद्धि हुई, जबकि वित्तीय वर्ष के अंत से सकल ऋण में लगभग 5.7 बिलियन अमेरिकी डॉलर की गिरावट आई। लगभग 35.4 बिलियन अमेरिकी डॉलर का शुद्ध ऋण तीसरी तिमाही के वार्षिक परिचालन नकदी प्रवाह के एक चौथाई से भी कम है। इसलिए, बैलेंस शीट लाभांश और ऋण पुनर्भुगतान का समर्थन करने के लिए पर्याप्त मजबूत है। हालांकि, नौ महीने के 6.3 बिलियन अमेरिकी डॉलर के स्टॉक मुआवजे और 8.45 बिलियन अमेरिकी डॉलर की पुनर्खरीद का मतलब है कि हेडलाइन बायबैक को समकक्ष प्रति-शेयर मूल्य निर्माण के रूप में नहीं समझा जाना चाहिए।
मौलिक निष्कर्ष। बुनियादी गुणवत्ता मजबूत है। भविष्य का सबसे महत्वपूर्ण वेरिएबल केवल समूह की राजस्व वृद्धि नहीं है; बल्कि यह है कि क्या कस्टम एआई एक्सेलेरेटर और नेटवर्किंग प्रोग्राम ग्राहक संकेंद्रण, वित्तपोषण संरचनाओं, या कम-मार्जिन वाले हार्डवेयर मिश्रण द्वारा फ्री-कैश-फ्लो रूपांतरण को प्रभावित किए बिना बहुत उच्च वृद्धि को बनाए रख सकते हैं।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
ब्रॉडकॉम किसी एकल सेमीकंडक्टर श्रेणी के बजाय कई जुड़े हुए बाजारों में प्रतिस्पर्धा करता है। एनवीडिया मर्चेंट एआई एक्सेलरेटरों और उनके आसपास के सॉफ्टवेयर इकोसिस्टम पर हावी है। एएमडी एक वैकल्पिक मर्चेंट जीपीयू और रैक प्लेटफॉर्म का विस्तार कर रहा है। मार्वेल कस्टम सिलिकॉन, डेटा-सेंटर कनेक्टिविटी और ऑप्टिकल डीएसपी में सीधे प्रतिस्पर्धा करता है। अरिस्टा उच्च-प्रदर्शन वाले ईथरनेट सिस्टम बेचता है जिसमें अक्सर ब्रॉडकॉम चिप्स सहित मर्चेंट सिलिकॉन शामिल होते हैं, और साथ ही यह नेटवर्क आर्किटेक्चर नियंत्रण के लिए भी प्रतिस्पर्धा करता है। सॉफ्टवेयर में, वीएमवेयर पब्लिक क्लाउड, न्यूटानिक्स, रेड हैट, माइक्रोसॉफ्ट और ओपन-सोर्स वर्चुअलाइजेशन और कंटेनर प्लेटफॉर्म के साथ प्रतिस्पर्धा करता है।
|
प्रतिस्पर्धी आयाम
|
ब्रॉडकॉम की सत्यापन योग्य स्थिति
|
पैमाने का माप और सीमा
|
प्रतिस्पर्धी या विकल्प
|
मूल्यांकन निहितार्थ
|
|
कस्टम एआई कंप्यूट
|
तीसरी तिमाही के 16.7 बिलियन अमेरिकी डॉलर के एआई सेमीकंडक्टर राजस्व में कस्टम एक्सेलरेटर और नेटवर्किंग शामिल हैं
|
कंपनी नेटवर्किंग से एक्सेलरेटर राजस्व को अलग नहीं करती है और न ही ग्राहक-स्तरीय इकाइयों का खुलासा करती है
|
NVIDIA मर्चेंट GPUs, AMD Instinct, Marvell कस्टम सिलिकॉन, आंतरिक हाइपरस्केलर टीमें
|
डिज़ाइन की जीत से बहु-वर्षीय राजस्व उत्पन्न हो सकता है, लेकिन संकेंद्रण से कमाई की अवधि का जोखिम बढ़ जाता है
|
|
AI नेटवर्किंग
|
ईथरनेट स्विच, राउटिंग, NICs, PHYs और ऑप्टिकल कनेक्टिविटी में व्यापक पोर्टफोलियो
|
कोई एकीकृत सार्वजनिक बाजार-हिस्सेदारी भाजक नहीं
|
NVIDIA InfiniBand और ईथरनेट, Arista सिस्टम, Marvell कनेक्टिविटी, Cisco
|
ईथरनेट को अपनाने से प्रति AI क्लस्टर Broadcom का मूल्य बढ़ता है
|
|
प्राइवेट क्लाउड सॉफ्टवेयर
|
VMware Cloud Foundation मुख्य उत्पाद है, जिसे मेनफ्रेम और सुरक्षा पोर्टफोलियो का समर्थन प्राप्त है
|
8.75 बिलियन अमेरिकी डॉलर का इन्फ्रास्ट्रक्चर सॉफ्टवेयर राजस्व अकेले VMware की तुलना में अधिक व्यापक है
|
Microsoft, पब्लिक क्लाउड, Nutanix, Red Hat, ओपन-सोर्स वर्चुअलाइजेशन
|
प्रतिधारण और मूल्य निर्धारण यह तय करते हैं कि क्या सॉफ्टवेयर आवर्ती-राजस्व प्रीमियम पाने का हकदार है
|
|
आपूर्ति श्रृंखला
|
एसेट-लाइट मॉडल फाउंड्री, उन्नत पैकेजिंग, मेमोरी, ऑप्टिकल और सिस्टम भागीदारों पर निर्भर करता है
|
प्रत्यक्ष capex शिपमेंट वृद्धि के लिए आवश्यक पारिस्थितिकी तंत्र पूंजी को कम करके आंकता है
|
TSMC, पैकेजिंग, HBM, सबस्ट्रेट्स और ऑप्टिकल क्षमता के लिए प्रतिस्पर्धा करने वाले ग्राहक
|
कम पूंजीगत व्यय (capex) कैश फ्लो को सहारा देता है, लेकिन कमी राजस्व रूपांतरण को बाधित कर सकती है
|
|
ग्राहक अर्थशास्त्र
|
कस्टम उत्पाद वर्कलोड-विशिष्ट लागत को कम करते हैं और ग्राहक नियंत्रण को बढ़ाते हैं
|
ग्राहक-स्तर के सकल मार्जिन या यूनिट अर्थशास्त्र का खुलासा नहीं किया गया है
|
सामान्य-उद्देश्यीय GPU लचीलापन बनाम कस्टम-सिलिकॉन दक्षता
|
ब्रॉडकॉम वहां जीतता है जहां पैमाना अनुकूलन को सही ठहराता है; मर्चेंट GPU वहां जीतते हैं जहां लचीलापन हावी होता है
|
|
कंपनी
|
नवीनतम तुलनीय अवधि
|
राजस्व या प्रमुख KPI
|
विकास / मार्जिन
|
परिचालन और निवेश की स्थिति
|
प्रतिस्पर्धी निष्कर्ष
|
|
ब्रॉडकॉम
|
Q3 वित्त वर्ष 2026 जो 2 अगस्त को समाप्त हुआ
|
29.6 बिलियन अमेरिकी डॉलर का राजस्व; 16.7 बिलियन अमेरिकी डॉलर का AI सेमीकंडक्टर राजस्व
|
86% राजस्व वृद्धि; 69.1% GAAP सकल मार्जिन
|
कस्टम एक्सेलेरेटर, ईथरनेट नेटवर्किंग और VMware एक साथ बड़े पैमाने पर बढ़ रहे हैं
|
कस्टम AI और नेटवर्किंग में शुद्ध विजेता, जिसमें मूल्यांकन मुख्य बाधा है
|
|
एनवीडिया
|
Q2 वित्त वर्ष 2027 जो 26 जुलाई को समाप्त हुआ
|
96.2 बिलियन अमेरिकी डॉलर का राजस्व; 89.0 बिलियन अमेरिकी डॉलर का डेटा सेंटर राजस्व
|
106% राजस्व वृद्धि; 75.0% GAAP सकल मार्जिन
|
Rubin उत्पादन में है; फुल-स्टैक कंप्यूट और नेटवर्किंग स्केल लीडर बने हुए हैं
|
समग्र AI इन्फ्रास्ट्रक्चर विजेता और कंप्यूट में Broadcom का सबसे मजबूत विकल्प
|
|
AMD
|
Q2 2026 जो 27 जून को समाप्त हुआ
|
USD 11.5 बिलियन राजस्व; USD 6.7 बिलियन डेटा सेंटर राजस्व
|
50% राजस्व वृद्धि; 54% GAAP सकल मार्जिन
|
Helios, EPYC, Instinct और Pensando रैक-स्केल पेशकश को व्यापक बनाते हैं
|
मर्चेंट विकल्प में सुधार हो रहा है, लेकिन इकोसिस्टम में NVIDIA और कस्टम स्केल में Broadcom से अभी भी पीछे है
|
|
Marvell
|
Q2 FY2027 जो 1 अगस्त को समाप्त हुआ
|
USD 2.74 बिलियन राजस्व
|
37% राजस्व वृद्धि; 53.1% GAAP सकल मार्जिन
|
कस्टम सिलिकॉन और डेटा-इन्फ्रास्ट्रक्चर कनेक्टिविटी एक छोटे आधार से विस्तार कर रहे हैं
|
विश्वसनीय सीधा दावेदार, लेकिन Broadcom स्केल और वर्तमान राजस्व रूपांतरण में जीत रहा है
|
|
Arista Networks
|
Q2 2026 जो 30 जून को समाप्त हुआ
|
USD 3.0 बिलियन से अधिक राजस्व वाली पहली तिमाही
|
40% गैर-GAAP EPS वृद्धि
|
AI ईथरनेट प्रणालियों को हाइपरस्केल नेटवर्क निर्माण से लाभ होता है
|
सिस्टम्स लेयर पर विजेता और अक्सर ब्रॉडकॉम सिलिकॉन के पूरक
|
नोट: वित्तीय कैलेंडर और व्यावसायिक परिभाषाएँ भिन्न हैं। ब्रॉडकॉम के एआई सेमीकंडक्टर राजस्व में कस्टम एक्सेलेरेटर और नेटवर्किंग का संयोजन है, जबकि एनवीडिया और एएमडी डेटा सेंटर राजस्व में अधिक व्यापक कंप्यूट और नेटवर्किंग पोर्टफोलियो शामिल हैं। अरिस्टा की रिलीज हेडलाइन पूरी तरह से तुलनीय सेगमेंट मीट्रिक के बजाय निकटतम वर्तमान पैमाना प्रदान करती है।
NVIDIA सबसे बड़ा पूर्ण AI प्रॉफिट पूल जीत रहा है क्योंकि इसका मर्चेंट प्लेटफॉर्म अग्रणी एक्सेलरेटर्स, नेटवर्किंग, सिस्टम और एक गहरे सॉफ्टवेयर इकोसिस्टम को जोड़ता है। Broadcom कस्टम-सिलिकॉन और ईथरनेट वैल्यू पूल जीत रहा है क्योंकि हाइपरस्केलर्स वर्कलोड-विशिष्ट इकोनॉमिक्स और अधिक आर्किटेक्चरल नियंत्रण की तलाश में हैं। AMD प्रासंगिकता हासिल कर रहा है लेकिन चुनौती बना हुआ है; Marvell के पास विश्वसनीय तकनीक है फिर भी वर्तमान में यह बहुत छोटे राजस्व आधार को परिवर्तित करता है। Arista भी जीत रहा है, लेकिन मुख्य रूप से नेटवर्क सिस्टम और सॉफ्टवेयर परत पर, जहां इसकी वृद्धि Broadcom स्विचिंग सिलिकॉन की मांग की पूरक हो सकती है।
इसलिए ब्रॉडकॉम एआई (AI) इन्फ्रास्ट्रक्चर चक्र का एक शुद्ध लाभार्थी है। इसका लाभ यह नहीं है कि कस्टम एएसआईसी (ASIC) जीपीयू (GPU) को खत्म कर देते हैं। इसके बजाय, कुल बाजार इतना बड़ा होता जा रहा है कि मर्चेंट जीपीयू क्लस्टर और ग्राहक-विशिष्ट एक्सेलेरेटर सह-अस्तित्व में रह सकते हैं। ब्रॉडकॉम तब मूल्य प्राप्त करता है जब वर्कलोड स्थिर होता है, वॉल्यूम बहुत अधिक होता है, और ग्राहक विकास के खर्च को उचित ठहरा सकते हैं। इसका नकारात्मक पहलू यह है कि यह मॉडल राजस्व को कम संख्या में ग्राहक रोड मैप से जोड़ता है, जिससे डिजाइन में कोई भी देरी एक विविधीकृत मर्चेंट उत्पाद व्यवसाय की तुलना में अधिक स्पष्ट हो जाती है।
5. मुख्य जोखिम
-
ग्राहक संकेंद्रण और परिनियोजन (deployment) का समय। यदि कोई बड़ा हाइपरस्केलर किसी कस्टम एक्सेलेरेटर में देरी करता है, आपूर्तिकर्ताओं को बदलता है, या अपनी परिनियोजन योजना को कम करता है, तो प्रत्यक्ष राजस्व हानि कम नेटवर्किंग और ऑप्टिकल मांग के कारण और बढ़ जाएगी। चौथी तिमाही (Q4) का एआई सेमीकंडक्टर परिणाम लगभग 20.6 बिलियन अमेरिकी डॉलर से कम होना, जो कि मार्गदर्शन (guidance) से 5% से अधिक कम है, एक प्रारंभिक चेतावनी होगी।
-
अपेक्षाओं और मूल्यांकन में संकुचन। उद्यम-मूल्य (enterprise-value) के आधार पर पिछले बारह महीनों के मुफ्त नकदी प्रवाह (trailing free cash flow) के लगभग 44 गुना और वित्त वर्ष 2026 के अनुमानित राजस्व के लगभग 17 गुना पर, स्टॉक को अगली तिमाही से कहीं आगे की वृद्धि की आवश्यकता है। वित्त वर्ष 2027 और वित्त वर्ष 2028 के प्रक्षेपवक्र (trajectory) को आगे बढ़ाए बिना केवल मार्गदर्शन (guidance) को पूरा करने से कमाई बढ़ने के बावजूद मल्टीपल संकुचित हो सकता है।
-
हार्डवेयर मिक्स से मार्जिन में गिरावट (डाइल्यूशन)। सेमीकंडक्टर सॉल्यूशंस राजस्व का हिस्सा एक साल पहले के 57% से बढ़कर 70% हो गया। यदि एआई (AI) राजस्व बढ़ने के दौरान गैर-जीएएपी (non-GAAP) परिचालन मार्जिन 63% से नीचे गिर जाता है या मुफ्त नकदी प्रवाह (free-cash-flow) मार्जिन 40% से नीचे आ जाता है, तो बाजार यह निष्कर्ष निकाल सकता है कि राजस्व पैमाने को कमजोर वित्तीय लाभ (weaker economics) पर खरीदा जा रहा है।
-
वीएमवेयर (VMware) नवीनीकरण और इकोसिस्टम जोखिम। ग्राहक अनुबंध समेकन (contract consolidation), उच्च मूल्य निर्धारण, या उत्पाद बंडलिंग का विरोध कर सकते हैं और वर्कलोड को पब्लिक क्लाउड, नुटानिक्स (Nutanix), रेड हैट (Red Hat), या ओपन-सोर्स स्टैक की ओर स्थानांतरित कर सकते हैं। इन्फ्रास्ट्रक्चर सॉफ्टवेयर की वृद्धि 15% से नीचे रहने का अर्थ यह होगा कि नकदी-प्रवाह स्थिरता (cash-flow ballast) कमजोर हो रही है।
-
आपूर्ति-श्रृंखला (supply-chain) और आकस्मिक वित्तपोषण (contingent financing) जोखिम। ब्रॉडकॉम बाहरी फाउंड्री, उन्नत पैकेजिंग, एचबीएम (HBM), सबस्ट्रेट्स, ऑप्टिक्स और रैक पार्टनर्स पर निर्भर करता है। क्षमता की कमी से राजस्व में देरी हो सकती है, जबकि लीज बैकस्टॉप या अन्य पार्टनर फाइनेंसिंग संरचनाएं ऐसे दायित्व पैदा कर सकती हैं जो प्रत्यक्ष कैपेक्स (capex) में दिखाई नहीं देते हैं।
-
लेखांकन समायोजन और डाइल्यूशन (dilution) जोखिम। तीसरी तिमाही (Q3) की गैर-जीएएपी (non-GAAP) परिचालन आय जीएएपी (GAAP) परिचालन आय से 4.1 बिलियन अमेरिकी डॉलर अधिक रही, और नौ महीने का स्टॉक मुआवजा 6.3 बिलियन अमेरिकी डॉलर तक पहुंच गया। यदि पुनर्खरीद (repurchases) नए शेयरों को जारी करने की भरपाई करने में विफल रहती है या समायोजित मेट्रिक्स प्रति-शेयर नकद मूल्य से अधिक विचलित होते हैं, तो रिपोर्ट की गई गैर-जीएएपी वृद्धि शेयरधारकों के वास्तविक आर्थिक लाभ को बढ़ा-चढ़ाकर पेश करेगी।
-
कर्ज, विनियमन और अधिग्रहण से जुड़ी विरासत। लगभग 59.4 बिलियन अमेरिकी डॉलर का सकल ऋण (gross debt) आज प्रबंधनीय है, लेकिन उच्च ब्याज लागत, कर परिवर्तन, वीएमवेयर (VMware) नियामक समाधान, या कोई अन्य बड़ा अधिग्रहण कर्ज कम करने और शेयरधारकों के पास जाने वाले पैसे को दूसरी तरफ मोड़ सकता है।
6. निगरानी चेकलिस्ट
-
Q4 FY2026 एआई सेमीकंडक्टर राजस्व: कम से कम 21.7 बिलियन अमरीकी डॉलर इस थीसिस को मजबूत करता है; 20.6 बिलियन अमरीकी डॉलर से कम होना इसे काफी कमजोर करता है।
-
Q4 का संचित राजस्व: लगभग 34.8 बिलियन अमरीकी डॉलर न्यूनतम स्पष्ट निष्पादन संकेतक है; 2% से अधिक की कमी शिपमेंट या गैर-एआई कमजोरी का संकेत देगी।
-
गैर-GAAP परिचालन मार्जिन: लगभग 66% पैमाने की अर्थव्यवस्था की पुष्टि करता है; 63% से कम होना हार्डवेयर-मिक्स या मूल्य निर्धारण के दबाव को दर्शाएगा।
-
फ्री-कैश-फ्लो मार्जिन: 42% से अधिक होना गुणवत्ता प्रीमियम का समर्थन करता है; 40% से कम होना वर्तमान मूल्यांकन ढांचे को चुनौती देगा।
-
इन्फ्रास्ट्रक्चर सॉफ्टवेयर विकास: 20% से अधिक होना VMware रिटेंशन और मूल्य निर्धारण का समर्थन करता है; 15% से कम होना यह दर्शाता है कि कैश इंजन अपनी गति खो रहा है।
-
प्राप्य और इन्वेंट्री: लगातार दो तिमाहियों तक राजस्व की तुलना में काफी तेजी से विकास होना कमजोर संग्रह या मांग मिलान की ओर इशारा करेगा।
-
NVIDIA, AMD, Marvell, और Arista के खुलासे: डेटा-सेंटर में लगातार तीन अंकों की वृद्धि और बढ़ते ईथरनेट एडॉप्शन बाजार के विस्तार की पुष्टि करते हैं; कई विक्रेताओं के बीच हाइपरस्केलर तैनाती का धीमा होना साइकिल पीक (चक्र के चरम) का संकेत देगा।
-
शुद्ध ऋण और शेयरों की संख्या: स्थिर डाइल्यूटेड शेयर संख्या के साथ शुद्ध ऋण में और कमी पूंजी अनुशासन की पुष्टि करेगी; नए सिरे से डाइल्यूशन या अधिग्रहण-वित्त पोषित लीवरेज इसे कमजोर करेगा।
7. स्रोत
डेटा सीमा: ब्रॉडकॉम ने फॉर्म 8-K पर अपने Q3 के परिणाम प्रस्तुत किए थे, लेकिन 9 सितंबर, 2026 तक समीक्षा किए गए स्रोत सेट में पूर्ण Q3 फॉर्म 10-Q उपलब्ध नहीं था। इसलिए, बैलेंस-शीट और कैश-फ्लो विवरण कंपनी की अर्निंग्स-रिलीज़ तालिकाओं का उपयोग करते हैं, जबकि आकस्मिक एआई रैक व्यवस्थाएं पिछली तिमाही के फॉर्म 10-Q पर निर्भर करती हैं। पीअर अवधि और सेगमेंट परिभाषाएं समान नहीं हैं और इनका उपयोग दिशात्मक परिचालन तुलना के रूप में किया जाता है।