लेखक: LBank रिसर्च विश्लेषक: Steven.fu
ट्रेडिंग पेयर्स:
अस्वीकरण: यह लेख सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित किया गया है और इसका उद्देश्य केवल सूचनात्मक और शोध चर्चा है। यह निवेश सलाह, प्रतिभूति सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की किसी भी गारंटी का गठन नहीं करता है। इसमें चर्चा की गई कंपनी के संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की उम्मीदें समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा को सत्यापित करना चाहिए और अपने स्वयं के निर्णय लेने चाहिए।
इस अंक में अमेरिका में सूचीबद्ध सात प्रौद्योगिकी और डिजिटल-अर्थव्यवस्था कंपनियों को शामिल किया गया है, जिन्होंने 13 अगस्त को अपने नवीनतम Q2 के परिणाम जारी किए: Nu Holdings (NU), JD (JD), GDS Holdings (GDS), Cellebrite (CLBT), Intuitive Machines (LUNR), Globant (GLOB), और StoneCo (STNE)। ये डिजिटल बैंकिंग, ई-कॉमर्स और लॉजिस्टिक्स, डेटा सेंटर, डिजिटल फॉरेंसिक, कमर्शियल स्पेस, आईटी सेवाओं और मर्चेंट वित्तीय सेवाओं से संबंधित हैं। यह रिपोर्ट उद्योगों के बीच जबरन कोई रैंकिंग नहीं बनाती है; यह प्रत्येक कंपनी का अलग से मूल्यांकन करती है ताकि यह निर्धारित किया जा सके कि नवीनतम परिणामों ने इसकी कमाई, नकदी प्रवाह और मूल्यांकन के आधार में सुधार किया है या नहीं। कीमतें 13 अगस्त के नियमित सत्र के समापन डेटा का उपयोग करती हैं, जबकि बाजार पूंजीकरण उस दिन के नैस्डैक (Nasdaq) के अर्निंग कैलेंडर से लिया गया है। त्रैमासिक वार्षिकीकरण और मार्गदर्शन-मध्यबिंदु गुणक मूल्यांकन तनाव परीक्षण (स्ट्रेस टेस्ट) हैं, न कि कमाई के पूर्वानुमान।
I. मुख्य निष्कर्ष: लाभ और नकदी का वितरण पुरस्कार के हकदार हैं; ऑर्डर की गुणवत्ता और क्रेडिट लागत सावधानी की मांग करती है
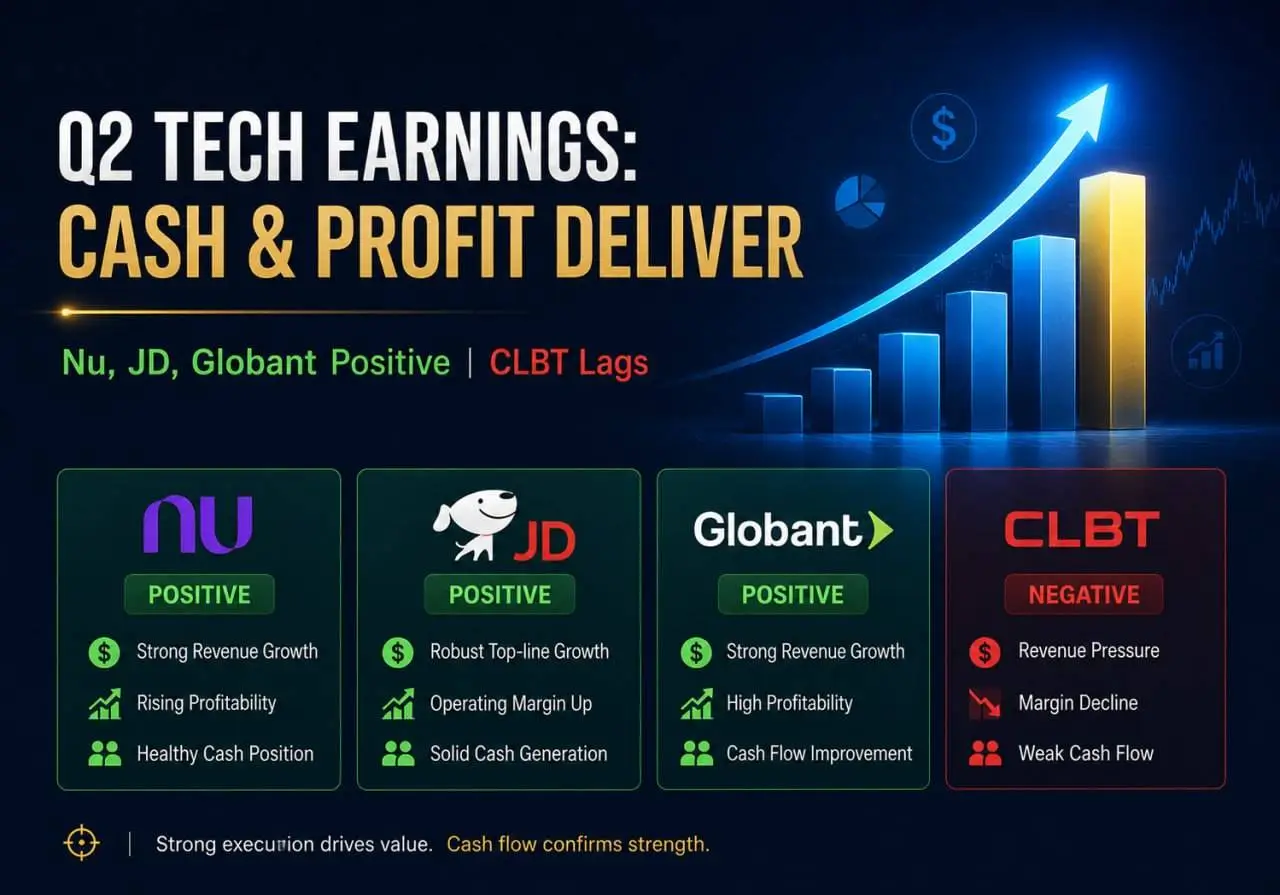
समग्र दृष्टिकोण: यह Q2 अर्निंग चक्र प्रौद्योगिकी कंपनियों के विकास की तीन अलग-अलग विशेषताओं को प्रकट करता है। Nu और JD पैमाने को लाभ और नकदी में परिवर्तित कर रहे हैं, जबकि Globant लगभग शून्य वृद्धि के बावजूद मूल्यांकन-रिकवरी का अवसर प्रस्तुत करता है। GDS और Intuitive Machines के पास मजबूत ऑर्डर या बैकलॉग हैं, लेकिन पूंजी गहनता और राजस्व-परिवर्तन जोखिम अभी भी छूट के हकदार हैं। Cellebrite की परिचालन लाभप्रदता मजबूत बनी हुई है, फिर भी योजना से कम ARR और कम पूर्ण-वर्ष के दृष्टिकोण ने मूल्यांकन के आधार को तोड़ दिया। StoneCo सस्ता दिखता है, लेकिन बढ़ती क्रेडिट लागत अस्थायी रूप से कम मल्टीपल को सुरक्षा के मार्जिन (margin of safety) से वंचित करती है। यह रिपोर्ट Nu, JD, और Globant को पॉजिटिव; GDS और Intuitive Machines को न्यूट्रल-पॉजिटिव; StoneCo को न्यूट्रल; और Cellebrite को न्यूट्रल-नेगेटिव रेट करती है।
|
कंपनी
|
नवीनतम तिमाही राजस्व और वृद्धि
|
मुख्य लाभ/नकदी संकेत
|
मूल्यांकन स्ट्रेस टेस्ट
|
रेटिंग
|
|
Nu
|
$5.876 बिलियन प्रबंधकीय राजस्व, +39% FX-न्यूट्रल
|
$1.061 बिलियन शुद्ध आय और 33% ROE, लेकिन 90+ दिनों का NPL बढ़कर 6.9% हो गया
|
लगभग $65.84 बिलियन का मार्केट कैप और यांत्रिक रूप से वार्षिक की गई 15.5 गुना तिमाही शुद्ध आय
|
सकारात्मक
|
|
JD
|
RMB346.40 बिलियन, -2.9%
|
RMB31.835 बिलियन का Q2 FCF; RMB31.415 बिलियन का TTM FCF
|
लगभग $43.17 बिलियन का मार्केट कैप और 9.3 गुना TTM FCF
|
सकारात्मक
|
|
GDS
|
RMB3.088 बिलियन, +6.5%
|
RMB1.406 बिलियन समायोजित EBITDA, +2.5%; उपयोगिता 79.2%
|
शुद्ध ऋण सहित, यांत्रिक रूप से वार्षिक की गई लगभग 13.5 गुना तिमाही EBITDA
|
तटस्थ-सकारात्मक
|
|
Cellebrite
|
$131.1 मिलियन, +16%
|
$507.8 मिलियन ARR, +21%; $144.2 मिलियन TTM FCF
|
वित्त वर्ष 2026 के राजस्व-मार्गदर्शन के मध्य बिंदु का लगभग 6.8 गुना और 3.8% FCF यील्ड
|
तटस्थ-नकारात्मक
|
|
Intuitive Machines
|
$206.2 मिलियन, लगभग +310%
|
$1.762 बिलियन बैकलॉग; -$145.8 मिलियन का H1 FCF
|
वित्त वर्ष 2026 के राजस्व-मार्गदर्शन के मध्य बिंदु का लगभग 3.9 गुना
|
तटस्थ-सकारात्मक
|
|
Globant
|
$614.4 मिलियन, मोटे तौर पर स्थिर
|
$12.6 मिलियन का Q2 FCF; $52.8 मिलियन का Glob.AI ARR
|
वित्त वर्ष 2026 के समायोजित EPS-मार्गदर्शन के मध्य बिंदु का लगभग 6.9 गुना
|
सकारात्मक
|
|
StoneCo
|
R$3.587 बिलियन, +2.5%
|
समायोजित शुद्ध आय -2.6%; 90+ दिन का NPL बढ़कर 8.60% हो गया
|
यांत्रिक रूप से वार्षिक किया गया Q2 का समायोजित EPS लगभग 5.6 गुना
|
तटस्थ
|
-
डिजिटल फाइनेंस में सबसे अच्छा प्रमाण यूनिट इकोनॉमिक्स और कैश से मिलता है, न कि केवल ग्राहकों की संख्या से। Nu के ग्राहकों की संख्या 138.9 मिलियन पहुंच गई, ARPAC बढ़कर $17.1 हो गया, जोखिम-समायोजित शुद्ध ब्याज मार्जिन 9.5% से बढ़कर 12.4% हो गया, और तिमाही शुद्ध आय पहली बार $1 बिलियन से अधिक हो गई। JD का राजस्व 2.9% गिर गया, लेकिन सेवा राजस्व 6.8% बढ़ा और Q2 FCF में लगभग 45% की वृद्धि हुई। Nu दर्शाता है कि कम सर्विसिंग लागत, क्रॉस-सेलिंग और क्रेडिट मूल्य निर्धारण उच्च ROE उत्पन्न कर सकते हैं। JD दिखाता है कि एक परिपक्व ई-कॉमर्स प्लेटफॉर्म बिना टॉप-लाइन ग्रोथ के भी मिक्स और वर्किंग कैपिटल के माध्यम से शेयरधारक नकदी जारी कर सकता है।
-
ऑर्डर वृद्धि केवल तभी उच्च रेटिंग की हकदार है जब पूंजी की लागत नियंत्रण में हो। GDS का प्रतिबद्ध (committed) और पूर्व-प्रतिबद्ध (pre-committed) क्षेत्र 18.2% बढ़ा, जबकि निर्माणाधीन क्षेत्र में 28.8% की वृद्धि हुई; इसी समय, कंपनी ने पूरे वर्ष के पूंजीगत व्यय (capex) मार्गदर्शन को लगभग 9 बिलियन RMB से बढ़ाकर लगभग 10 बिलियन RMB कर दिया। Intuitive Machines का बैकलॉग वर्ष के अंत में $213 मिलियन से बढ़कर $1.762 बिलियन हो गया, लेकिन इसमें Lanteris के साथ अधिग्रहित $612.8 मिलियन और $600 मिलियन से अधिक की अनुमानित परियोजना शामिल है जिसके लिए केवल $45 मिलियन की आगे बढ़ने की अनुमति (authority to proceed) प्राप्त हुई है। ऑर्डर वास्तविक हैं, लेकिन उनकी फंडिंग आवश्यकताएं और अंतिम राजस्व मान्यता (revenue recognition) से जुड़ी अनिश्चितता भी उतनी ही वास्तविक है।
-
सेलिब्राइट (Cellebrite) की एक दिन की गिरावट का मतलब यह नहीं था कि बाजार मुनाफे की अनदेखी कर रहा था; बल्कि यह विकास के एक वादे का पुनर्मूल्यांकन (repricing) था। Q2 का राजस्व 16% बढ़ा, समायोजित EBITDA मार्जिन 24.2% था, और TTM FCF मार्जिन 28% था, इसलिए परिचालन आधार ध्वस्त नहीं हुआ। समस्या यह थी कि ARR कंपनी के पिछले Q2 लक्ष्य से कम था, पूरे वर्ष का ARR और राजस्व मध्यबिंदु क्रमशः लगभग 2.6% और 1.8% कम हो गया था, और उसी दिन सीईओ का बदलाव हुआ था। एक उच्च-गुणवत्ता वाला सब्सक्रिप्शन व्यवसाय एक लंबे बिक्री चक्र को संभाल सकता है, लेकिन इसका मूल्यांकन बार-बार होने वाले निष्पादन जोखिम की अनदेखी नहीं कर सकता।
-
ग्लोबेंट की विकास स्थिरता लगभग चक्र के निचले स्तर के मूल्यांकन में सिमट गई है, जिससे जोखिम-इनाम सकारात्मक पक्ष की ओर स्थानांतरित हो गया है। FY2026 राजस्व-मार्गदर्शन का मध्यबिंदु लगभग $2.445 बिलियन है और वर्ष-दर-वर्ष काफी हद तक स्थिर है, जबकि समायोजित परिचालन मार्जिन मार्गदर्शन 13.5%-14.5% पर बना हुआ है। 13 अगस्त को $40.99 के बंद भाव और $5.95 के समायोजित EPS-मार्गदर्शन मध्यबिंदु पर, स्टॉक केवल लगभग 6.9x पर कारोबार कर रहा है। Glob.AI ARR राजस्व का एक छोटा हिस्सा बना हुआ है और यह अपने आप में बुनियादी सिद्धांतों को उलट नहीं सकता है, लेकिन मौजूदा कीमत के लिए अब AI का तुरंत मुख्य विकास इंजन बनना आवश्यक नहीं है।
-
कल के राउंडअप से दो फ्रेमवर्क आज भी मान्य हैं। CoreWeave अनुभाग ने इस बात पर जोर दिया कि उच्च बैकलॉग का मतलब उच्च शेयरधारक नकदी नहीं है; GDS का उच्च कैपेक्स और Intuitive Machines के बैकलॉग की संरचना उस निष्कर्ष को सुदृढ़ करती है। Rocket Lab अनुभाग ने तर्क दिया कि वाणिज्यिक-अंतरिक्ष मूल्यांकन में कैश बर्न और माइलस्टोन जोखिम शामिल होना चाहिए। कल के स्ट्रेस टेस्ट में Rocket Lab के लगभग 50 गुना वार्षिक Q2 राजस्व की तुलना में, Intuitive Machines का लगभग 3.9 गुना FY2026 राजस्व-मार्गदर्शन मध्यबिंदु काफी अधिक सहनशीलता प्रदान करता है, लेकिन बढ़ती H1 FCF खपत अभी भी रेटिंग को न्यूट्रल-पॉजिटिव पर सीमित करती है।
II. सात कंपनियों के परिणामों की समीक्षा
Nu Holdings: $1 बिलियन की त्रैमासिक शुद्ध आय डिजिटल-बैंक पैमाने को प्रमाणित करती है; क्रेडिट लागत ही नियंत्रित की जाने वाली एकमात्र विपरीत परिवर्तनीय राशि है
परिणाम। न्यू (Nu) ने दूसरी तिमाही (Q2) का अंत 138.9 मिलियन ग्राहकों के साथ किया, जो साल-दर-साल 13% अधिक है। मासिक सक्रियता 83.5% तक पहुँच गई, और ब्राजील ने पहली बार 86% सक्रियता दर को पार कर लिया। मासिक ARPAC $17.1 था, जो FX-तटस्थ आधार पर 22% अधिक है, जबकि प्रति सक्रिय ग्राहक सेवा देने की मासिक लागत लगभग $1 पर बनी रही। प्रबंधकीय राजस्व $5.876 बिलियन तक पहुँच गया, जो 39% अधिक है; सकल लाभ $2.441 बिलियन था, जो 43% अधिक है; और शुद्ध आय $1.061 बिलियन थी, जो 49% अधिक है। IFRS राजस्व $5.513 बिलियन था। जोखिम-समायोजित शुद्ध ब्याज मार्जिन पहली तिमाही (Q1) के 9.5% से बढ़कर 12.4% हो गया, जबकि ROE 29% से बढ़कर 33% हो गया, जिससे पता चलता है कि ग्राहकों का पैमाना, क्रॉस-सेलिंग और क्रेडिट यील्ड मिलकर इक्विटी रिटर्न को बढ़ा रहे हैं।
क्रेडिट, बैलेंस शीट और मूल्यांकन। क्रेडिट-कार्ड और लोन पोर्टफोलियो 37% बढ़कर $39.4 बिलियन पर पहुंच गया, जो 18% की जमा वृद्धि से अधिक तेज है। जमा अभी भी $45.3 बिलियन थी, जो समग्र रूप से मजबूत फंडिंग कवरेज प्रदान करती है। चेतावनी का संकेत यह है कि 90+ दिनों का NPL अनुपात एक साल पहले और Q1 दोनों के 6.5% से बढ़कर 6.9% हो गया; 15-90 दिनों का NPL अनुपात भी एक साल पहले के 4.5% से बढ़कर 4.8% हो गया। 13 अगस्त को $13.93 के बंद भाव और लगभग $65.84 बिलियन के मार्केट कैपिटलाइजेशन पर, Q2 की शुद्ध आय को व्यवस्थित रूप से वार्षिक करने पर लगभग 15.5x का मल्टीपल मिलता है। यह मूल्यांकन अत्यधिक वृद्धि के वर्षों को ध्यान में नहीं रखता है, बशर्ते कि क्रेडिट नुकसान जोखिम-समायोजित मार्जिन में हुए सुधार को खत्म न कर दे।
रिसर्च रेटिंग: सकारात्मक। Nu ने एक उच्च-वृद्धि वाले डिजिटल बैंक से एक उच्च-ROE डिजिटल बैंक के रूप में प्रगति की है, और यह तिमाही इसके पैमाने की अर्थव्यवस्था (scale economics) का अब तक का सबसे मजबूत प्रमाण प्रदान करती है। सकारात्मक दृष्टिकोण तब और मजबूत होगा यदि अगले दो तिमाहियों में ARPAC $18 से अधिक हो जाता है, जोखिम-समायोजित शुद्ध ब्याज मार्जिन 12% से ऊपर रहता है, और 90+ दिनों का NPL अनुपात 7% या उससे नीचे रहता है। यदि 90+ दिनों का NPL 8% से अधिक हो जाता है, क्रेडिट लागत ऋणों की तुलना में तेजी से बढ़ती रहती है, या ROE 25% से नीचे गिर जाता है, तो रेटिंग घटकर न्यूट्रल (Neutral) हो जानी चाहिए।
JD: राजस्व में गिरावट मुनाफे और नकदी के बदलाव को छुपाती है; कम मूल्यांकन कोर रिटेल के फिर से बढ़ने का इंतजार कर रहा है
परिणाम। दूसरी तिमाही (Q2) का राजस्व RMB 346.401 बिलियन था, जो पिछले वर्ष की तुलना में 2.9% कम है। उत्पाद राजस्व में 5.4% की गिरावट आई, जबकि सेवा राजस्व में 6.8% की वृद्धि हुई। जेडी रिटेल (JD Retail) का राजस्व RMB 295.383 बिलियन था, जो लगभग 4.7% कम है, जबकि जेडी लॉजिस्टिक्स (JD Logistics) का राजस्व RMB 64.102 बिलियन था, जो लगभग 24.3% अधिक है। समूह का GAAP परिचालन लाभ एक साल पहले के RMB 0.9 बिलियन के नुकसान से बदलकर RMB 4.5 बिलियन के लाभ में आ गया, और गैर-GAAP (non-GAAP) परिचालन लाभ RMB 0.896 बिलियन से बढ़कर RMB 5.483 बिलियन हो गया। साधारण शेयरधारकों के लिए शुद्ध आय RMB 7.129 बिलियन थी, जो लगभग 15% अधिक है, जबकि गैर-GAAP (non-GAAP) शुद्ध आय RMB 8.9 बिलियन थी, जो लगभग 21% अधिक है। जेडी रिटेल (JD Retail) का परिचालन मार्जिन 4.5% से बढ़कर 4.6% हो गया, जिससे पता चलता है कि लाभ में सुधार न केवल नए व्यवसायों (New Businesses) के नुकसान में कमी आने से हुआ, बल्कि मुख्य श्रेणी मिश्रण (core category mix) और उच्च प्लेटफॉर्म-सेवाओं के योगदान से भी हुआ।
नकदी और मूल्यांकन। Q2 का परिचालन नकदी प्रवाह (operating cash flow) RMB 37.718 बिलियन था। उपभोक्ता-वित्त प्राप्य (consumer-finance receivables) और पूंजीगत व्यय (capital expenditures) के समायोजन के बाद, FCF RMB 31.835 बिलियन तक पहुंच गया, जो एक साल पहले के RMB 22.018 बिलियन से लगभग 45% अधिक है। TTM FCF RMB 31.415 बिलियन था, जो लगभग $4.63 बिलियन के बराबर है। कंपनी ने पहली छमाही के दौरान बकाया साधारण शेयरों के लगभग 2.5% को वापस खरीदा। 13 अगस्त को $29.30 के बंद भाव और लगभग $43.17 बिलियन के बाजार पूंजीकरण पर, स्टॉक लगभग 9.3x TTM FCF पर कारोबार कर रहा है। बाजार ने राजस्व में गिरावट को एक दिन की 7.31% की गिरावट के रूप में दंडित किया, लेकिन यह मूल्यांकन पहले से ही विकास की पर्याप्त अनुपस्थिति को दर्शाता है।
रिसर्च रेटिंग: सकारात्मक। JD कोई हाई-ग्रोथ स्टॉक नहीं है, लेकिन इस तिमाही ने मुनाफे, FCF और पुनर्खरीद (repurchases) का एक ऐसा संयोजन पेश किया जो शेयरधारक रिटर्न को बनाए रखने के लिए पर्याप्त है। सकारात्मक दृष्टिकोण तब और मजबूत होता है जब सेवा राजस्व 6% से ऊपर बढ़ता रहे, JD रिटेल मार्जिन 4.5% या उससे ऊपर बना रहे, TTM FCF 30 बिलियन RMB से ऊपर रहे, और समूह का राजस्व फिर से वृद्धि की राह पर लौटे। यदि सेवा-राजस्व वृद्धि 3% से नीचे गिरती है, नए व्यवसायों का नुकसान फिर से बढ़ता है, या TTM FCF 20 बिलियन RMB से नीचे जाता है, तो कम मूल्यांकन एक वैल्यू ट्रैप बन जाएगा।
GDS होल्डिंग्स: AI की मांग ने कमिटेड एरिया और गाइडेंस दोनों को एक साथ बढ़ाया; नेट डेट आगे की बढ़त निर्धारित करती है
परिणाम। GDS ने दूसरी तिमाही (Q2) के राजस्व में RMB 3.088 बिलियन की रिपोर्ट की, जो साल-दर-साल 6.5% अधिक है। समायोजित (Adjusted) EBITDA RMB 1.406 बिलियन था, जो 2.5% अधिक है, जबकि मार्जिन 47.3% से गिरकर 45.5% हो गया। GAAP सकल मार्जिन (gross margin) 23.8% से गिरकर 21.5% हो गया, मुख्य रूप से इसलिए क्योंकि यूटिलिटी लागतों की राजस्व में हिस्सेदारी अधिक थी। RMB 837.6 मिलियन की शुद्ध आय (net income) एक बड़ा बदलाव दर्शाती प्रतीत होती है, लेकिन इसमें DayOne के वित्तपोषण (financing) से संबंधित निवेश कमजोर पड़ने (investment dilution) से हुआ लगभग RMB 959.9 मिलियन का लाभ शामिल है और इसे वार्षिक नहीं किया जाना चाहिए। परिचालन संबंधी प्रमाण अधिक विश्वसनीय हैं: प्रतिबद्ध (committed) और पूर्व-प्रतिबद्ध (pre-committed) क्षेत्र 18.2% बढ़कर 784,802 वर्ग मीटर तक पहुंच गया; उपयोग किया गया क्षेत्र 13.2% बढ़ा; उपयोगिता (utilization) 77.5% से बढ़कर 79.2% हो गई; निर्माणाधीन क्षेत्र 28.8% बढ़कर 170,355 वर्ग मीटर तक पहुंच गया; और पूर्व-प्रतिबद्धता दर (pre-commitment rate) 89.2% तक पहुंच गई।
मार्गदर्शन, लीवरेज और मूल्यांकन। कंपनी ने वित्त वर्ष 2026 के राजस्व मार्गदर्शन को RMB 12.4-RMB 12.9 बिलियन से बढ़ाकर RMB 12.7-RMB 13.0 बिलियन और समायोजित EBITDA मार्गदर्शन को RMB 5.75-RMB 6.0 बिलियन से बढ़ाकर RMB 5.9-RMB 6.1 बिलियन कर दिया है। इसने पूंजीगत व्यय (capex) मार्गदर्शन को भी लगभग RMB 9 बिलियन से बढ़ाकर लगभग RMB 10 बिलियन कर दिया है। तिमाही के अंत में नकद राशि RMB 14.927 बिलियन थी, अल्पकालिक और दीर्घकालिक ऋण कुल मिलाकर लगभग RMB 46.131 बिलियन था, और शुद्ध ऋण लगभग RMB 31.204 बिलियन था। $6.560 बिलियन के बाजार पूंजीकरण, शुद्ध ऋण और यांत्रिक रूप से वार्षिक की गई त्रैमासिक EBITDA का उपयोग करने पर, उद्यम मूल्य वार्षिक समायोजित EBITDA का लगभग 13.5 गुना है। एआई (AI) ऑर्डर विकास की दृश्यता में सुधार करते हैं, लेकिन इसके साथ ही वित्तपोषण और निर्माण-निष्पादन के बोझ को भी बढ़ाते हैं।
रिसर्च रेटिंग: तटस्थ-सकारात्मक। प्रतिबद्ध क्षेत्र, उपयोगिता और पूरे वर्ष का मार्गदर्शन सभी ऊपर की ओर बढ़े हैं, जो सकारात्मक दृष्टिकोण के लिए पर्याप्त परिचालन गति प्रदान करते हैं। शुद्ध ऋण और उच्च पूंजीगत व्यय पूरी तरह से सकारात्मक रेटिंग की राह में बाधा बन रहे हैं। रेटिंग बढ़कर सकारात्मक हो सकती है यदि पूरे वर्ष का राजस्व कम से कम RMB 13.0 बिलियन तक पहुंच जाता है, EBITDA मार्जिन 46% से ऊपर वापस आ जाता है, उपयोगिता 80% से अधिक हो जाती है, और शुद्ध ऋण घटना शुरू हो जाता है। यदि उपयोगिता 77% से नीचे गिरती है, पूंजीगत व्यय RMB 10 बिलियन से अधिक हो जाता है जबकि राजस्व RMB 12.7 बिलियन से नीचे रहता है, या नई वित्तपोषण लागत में काफी वृद्धि होती है, तो इसे गिरकर तटस्थ-नकारात्मक हो जाना चाहिए।
सेलिब्राइट: उत्पाद की मांग अभी भी बढ़ रही है, लेकिन धीमी एआरआर (ARR) और सीईओ का बदलाव एक नए मूल्यांकन आधार को अपनाने पर मजबूर करते हैं
परिणाम। Q2 ARR $507.8 मिलियन था, जो 21% अधिक है, लेकिन कंपनी के पिछले $510-$513 मिलियन के लक्ष्य से कम था। राजस्व $131.1 मिलियन था, जो 16% अधिक था; सब्सक्रिप्शन राजस्व $119.5 मिलियन था, यह भी 16% बढ़ा; और डॉलर-आधारित नेट रिटेंशन 117% था। GAAP और गैर-GAAP ग्रॉस मार्जिन क्रमशः 80.8% और 85.5% थे। समायोजित EBITDA $31.79 मिलियन था, जिसमें 24.2% का मार्जिन था, जबकि TTM FCF 28% मार्जिन के साथ $144.2 मिलियन था। परिचालन गुणवत्ता मजबूत बनी हुई है। वास्तविक कमी Inseyets रूपांतरणों के दौरान उम्मीद से कमजोर विस्तार, लंबे बिक्री चक्रों और पहले की योजना की तुलना में नए उत्पादों से अल्पावधि में कम योगदान के कारण आई।
गाइडेंस रीसेट और मूल्यांकन। Cellebrite ने वित्त वर्ष 2026 (FY2026) के ARR मार्गदर्शन को $567-$573 मिलियन से घटाकर $550-$560 मिलियन कर दिया है, जिससे मध्यबिंदु में लगभग 2.6% की कटौती हुई है। इसने राजस्व मार्गदर्शन को $565-$571 मिलियन से घटाकर $555-$561 मिलियन कर दिया, जिससे मध्यबिंदु में लगभग 1.8% की कमी आई। इसी के साथ, समायोजित EBITDA मार्गदर्शन $149-$155 मिलियन से बढ़कर $153-$159 मिलियन हो गया, जो यह दर्शाता है कि लागत अनुशासन मुनाफे की रक्षा तो कर सकता है लेकिन विकास का विकल्प नहीं बन सकता। शिवेन रामजी उसी दिन सीईओ बने, जिससे निष्पादन रीसेट में अनिश्चितता बढ़ गई। 13 अगस्त को शेयर 29.18% गिरकर $10.80 पर आ गया, जिससे बाजार पूंजीकरण लगभग $3.804 बिलियन रह गया। यह राजस्व-मार्गदर्शन के मध्यबिंदु के लगभग 6.8 गुना और 3.8% TTM FCF यील्ड के बराबर है। मूल्यांकन में काफी कमी आई है, लेकिन यह अभी भी इतना सस्ता नहीं है कि ARR जोखिम की अनदेखी की जा सके।
रिसर्च रेटिंग: न्यूट्रल-नेगेटिव। मुनाफ़ा और कैश पूरी तरह से 'नकारात्मक' रेटिंग को रोकते हैं, लेकिन योजना से कम ARR, पूरे वर्ष की कटौती, और प्रबंधन परिवर्तन जोखिमों को गिरावट की ओर झुकाए रखते हैं। रेटिंग 'न्यूट्रल-पॉजिटिव' पर वापस आ सकती है यदि Q3 ARR कम से कम $528 मिलियन तक पहुँचता है, वित्त वर्ष 2026 का ARR $560 मिलियन की ऊपरी सीमा तक पहुँचता है, नेट रिटेंशन 117% या उससे ऊपर रहता है, और FCF मार्जिन 25% से ऊपर बना रहता है। यदि Q3 ARR $524 मिलियन से कम रहता है, नेट रिटेंशन 113% से नीचे गिर जाता है, या सीईओ का बदलाव बिक्री और उत्पाद में और अधिक देरी का कारण बनता है, तो यह गिरकर 'नकारात्मक' हो सकती है।
इंट्यूटिव मशीन्स (Intuitive Machines): चार गुना राजस्व और $1.76 बिलियन का बैकलॉग असाधारण हैं, लेकिन अनुबंध की गुणवत्ता और कैश बर्न अभी भी छूट के हकदार हैं
परिणाम। Q2 का राजस्व $206.2 मिलियन था, जो एक साल पहले के $50.31 मिलियन से लगभग 310% अधिक है। राजस्व ऋण परिचालन लागत के आधार पर, सकल लाभ लगभग $35.87 मिलियन और सकल मार्जिन लगभग 17.4% रहा, जो एक साल पहले के सकल नुकसान से सकारात्मक में बदल गया। परिचालन घाटा $28.64 मिलियन से बढ़कर $47.14 मिलियन हो गया, जबकि समायोजित EBITDA घाटा $25.37 मिलियन से घटकर $13.80 मिलियन रह गया। कंपनी ने तिमाही के दौरान $920 मिलियन के अनुबंध हासिल किए और Q3 में अब तक अन्य $300 मिलियन के अनुबंध हासिल किए हैं। तिमाही के अंत में बैकलॉग $1.762 बिलियन तक पहुंच गया, जो वर्ष के अंत में $213 मिलियन से काफी अधिक है।
बैकलॉग गुणवत्ता, नकदी और मूल्यांकन। $1.762 बिलियन के बैकलॉग में लैन्टेरिस (Lanteris) के साथ अधिग्रहित $612.8 मिलियन शामिल हैं। एक तीन-उपग्रह वाणिज्यिक GEO कार्यक्रम का अनुमानित कुल मूल्य $600 मिलियन से अधिक है, लेकिन आगे बढ़ने के लिए केवल $45 मिलियन का प्राधिकरण प्राप्त हुआ है, इसलिए घोषित सभी बैकलॉग समान स्तर की मूल्यांकन निश्चितता के योग्य नहीं हैं। H1 ऑपरेटिंग कैश फ्लो -$111.9 मिलियन था और FCF -$145.8 मिलियन था; वर्ष के अंत में कैश $582.6 मिलियन से घटकर $367.4 मिलियन हो गया। कंपनी ने वित्त वर्ष 2026 के लिए $900 मिलियन-$1.0 बिलियन के राजस्व और सकारात्मक समायोजित EBITDA का अनुमान लगाया है। 13 अगस्त को लगभग $3.695 बिलियन के बाजार पूंजीकरण पर, शेयर राजस्व-मार्गदर्शन के मध्य बिंदु के लगभग 3.9 गुना पर कारोबार कर रहा है, जो कल के रॉकेट लैब (Rocket Lab) स्ट्रेस-टेस्ट मल्टीपल से काफी नीचे है और इसलिए इसमें काफी अधिक सहनशीलता है।
रिसर्च रेटिंग: न्यूट्रल-पॉजिटिव। ऑर्डर, राजस्व और समायोजित EBITDA सभी सही दिशा में बढ़ रहे हैं, और मूल्यांकन में दीर्घकालिक सफलता की कीमत आंकी नहीं गई है। अधिग्रहण एकीकरण, अनुबंध प्राधिकरण और कैश बर्न अभी भी पूरी तरह से सकारात्मक रेटिंग देने से रोक रहे हैं। रेटिंग बढ़कर सकारात्मक हो सकती है यदि पूरे वर्ष का राजस्व $1.0 बिलियन से अधिक हो जाता है, समायोजित EBITDA मार्गदर्शन के अनुसार सकारात्मक हो जाता है, $600 मिलियन से अधिक के GEO कार्यक्रम को पर्याप्त अनुवर्ती प्राधिकरण मिलता है, और वर्ष के अंत में नकदी $300 मिलियन से ऊपर बनी रहती है। यदि वर्ष के अंत में नकदी $250 मिलियन से नीचे गिर जाती है, H2 FCF की खपत $200 मिलियन से अधिक हो जाती है, या बैकलॉग में बड़ी गिरावट आती है, तो इसे घटाकर नकारात्मक किया जाना चाहिए।
ग्लोबेंट: एआई अभी भी छोटा है, लेकिन ठहराव को पूरी तरह से दंडित किया गया है; 6.9 गुना अर्निंग मल्टीपल रिवर्सल का विकल्प प्रदान करता है
परिणाम। दूसरी तिमाही (Q2) का राजस्व $614.4 मिलियन था, जो साल-दर-साल काफी हद तक स्थिर रहा। IFRS ग्रॉस मार्जिन 35.4% से घटकर 33.9% हो गया, नॉन-IFRS एडजस्टेड ऑपरेटिंग मार्जिन 15.0% से गिरकर 13.2% हो गया, और एडजस्टेड EPS $1.53 से घटकर $1.40 हो गया। Globant ने $100,000 से अधिक का वार्षिक राजस्व उत्पन्न करने वाले 904 ग्राहकों को सेवाएं दीं, जबकि $1 मिलियन से अधिक का राजस्व उत्पन्न करने वाले ग्राहकों की संख्या 339 से घटकर 331 हो गई, जो पारंपरिक आईटी-सेवाओं की मांग में निरंतर कमजोरी की पुष्टि करता है। सकारात्मक बदलावों में एक साल पहले के -$2.9 मिलियन के मुकाबले दूसरी तिमाही का FCF $12.6 मिलियन होना, और Glob.AI ARR का $52.8 मिलियन होना शामिल था, जो तिमाही-दर-तिमाही 61% अधिक है। कंपनी को 2026 के अंत तक कम से कम $110 मिलियन के Glob.AI ARR की उम्मीद है।
गाइडेंस और मूल्यांकन। Q3 के $607-$615 मिलियन के राजस्व मार्गदर्शन से साल-दर-साल 1.6%-0.3% की गिरावट का संकेत मिलता है। वित्त वर्ष 2026 का राजस्व मार्गदर्शन $2.428-$2.462 बिलियन है, जो 1.1% की गिरावट से लेकर 0.3% की वृद्धि को दर्शाता है, जबकि समायोजित परिचालन मार्जिन मार्गदर्शन 13.5%-14.5% और समायोजित ईपीएस मार्गदर्शन $5.75-$6.15 है। भले ही Glob.AI वर्ष के अंत तक $110 मिलियन का ARR प्राप्त कर ले, यह समूह के वार्षिक राजस्व के केवल लगभग 4.5% के बराबर है और निकट अवधि में अकेले पारंपरिक सेवाओं की कमजोरी की भरपाई नहीं कर सकता है। 13 अगस्त को $40.99 के बंद भाव और लगभग $1.673 बिलियन के बाजार पूंजीकरण पर, स्टॉक वित्त वर्ष 2026 के राजस्व-मार्गदर्शन के मध्य बिंदु के लगभग 0.68 गुना और समायोजित ईपीएस-मार्गदर्शन के मध्य बिंदु के 6.9 गुना पर कारोबार कर रहा है। यह एक ऐसी कंपनी के लिए मंदी जैसी वैल्यूएशन है जिसके पास अभी भी सकारात्मक मार्जिन, सकारात्मक FCF और पुनर्खरीद क्षमता है।
रिसर्च रेटिंग: सकारात्मक। यह रेटिंग बेहद कम उम्मीदों और सुधरती नकदी पर टिकी है, न कि इस धारणा पर कि राजस्व तेजी से उच्च विकास की ओर लौटेगा। रिकवरी का आधार तब मजबूत होता है जब Q3 का राजस्व $615 मिलियन से अधिक हो जाता है, समायोजित परिचालन मार्जिन 14.5% से ऊपर निकल जाता है, 2026 के अंत तक Glob.AI ARR $110 मिलियन तक पहुंच जाता है, और मिलियन-डॉलर वाले ग्राहकों की संख्या स्थिर हो जाती है। यदि लगातार दो तिमाहियों तक राजस्व में 2% से अधिक की गिरावट आती है, मिलियन-डॉलर वाले ग्राहक 320 से नीचे गिर जाते हैं, या समायोजित मार्जिन 12.5% से नीचे आ जाता है, तो कम मूल्यांकन सही साबित होगा।
StoneCo: कम मल्टीपल और पुनर्खरीद आकर्षक हैं, लेकिन बढ़ती चूक दर्शाती है कि ऋण विस्तार स्ट्रेस टेस्ट को पास नहीं कर पाया है
परिणाम। Q2 का कुल राजस्व और आय R$3.587 बिलियन रही, जो साल-दर-साल 2.5% अधिक है। सक्रिय ग्राहक 4.82 मिलियन तक पहुँच गए, जो 6.4% अधिक है, लेकिन ARPAC 6.6% गिरकर R$251.1 प्रति माह रह गया। TPV 4.3% बढ़कर R$142.2 बिलियन हो गया, जिसमें PIX QR कोड वॉल्यूम में 44.3% की वृद्धि हुई और पारंपरिक कार्ड TPV में 3.1% की गिरावट आई, जो भुगतान मिश्रण में बदलाव को दर्शाता है। समायोजित शुद्ध आय R$582.7 मिलियन रही, जो 2.6% कम है, फिर भी समायोजित EPS 8.6% बढ़कर R$2.40 हो गया, मुख्य रूप से इसलिए क्योंकि पिछले बारह महीनों में R$3.0 बिलियन की पुनर्खरीद ने शेयरों की संख्या को लगभग 40.3 मिलियन कम कर दिया।
क्रेडिट जोखिम और मूल्यांकन। क्रेडिट पोर्टफोलियो R$3.752 बिलियन तक पहुंच गया, जो लगभग 108% अधिक है, जबकि क्रेडिट राजस्व 153% बढ़कर R$348.5 मिलियन हो गया। इस तीव्र वृद्धि के साथ स्पष्ट क्रेडिट दबाव भी देखने को मिला: 15-90 दिनों का एनपीएल (NPL) अनुपात 2.51% से बढ़कर 6.00% हो गया, 90+ दिनों का एनपीएल अनुपात 4.67% से बढ़कर 8.60% हो गया, प्रोविजन लगभग 128% बढ़कर R$187.6 मिलियन हो गए, और कवरेज अनुपात 279.9% से गिरकर 203.6% पर आ गया। 13 अगस्त को $10.23 के बंद भाव और लगभग $2.432 बिलियन के बाजार पूंजीकरण पर, उस दिन प्रति अमेरिकी डॉलर लगभग R$5.1795 की दर से दूसरी तिमाही (Q2) के समायोजित ईपीएस (adjusted EPS) R$2.40 को परिवर्तित करने और इसे यांत्रिक रूप से वार्षिक करने पर लगभग 5.6x का मल्टीपल प्राप्त होता है। यह मल्टीपल बहुत कम है, लेकिन यह आगे होने वाले क्रेडिट-नुकसान के संचरण (credit-loss transmission) के लिए बाजार के डिस्काउंट को भी दर्शाता है।
रिसर्च रेटिंग: न्यूट्रल। पुनर्खरीद, कम मूल्यांकन, ग्राहक वृद्धि, और बढ़ती PIX हिस्सेदारी गिरावट को सहारा प्रदान करते हैं; बिगड़ती क्रेडिट गुणवत्ता बढ़त को संतुलित करती है। रेटिंग बढ़कर "सकारात्मक" (Positive) हो सकती है यदि TPV दोहरे अंकों की वृद्धि पर लौटता है, 90+ दिनों का NPL 7% से नीचे गिरता है, जोखिम की लागत 18% से नीचे गिरती है, और समायोजित शुद्ध आय फिर से वृद्धि पर लौटती है। इसे घटाकर "नकारात्मक" (Negative) किया जाना चाहिए यदि 90+ दिनों का NPL 10% से अधिक हो जाता है, कवरेज 180% से नीचे गिर जाता है, या प्रावधान क्रेडिट राजस्व की तुलना में तेज़ी से बढ़ते रहते हैं।
III. प्रमुख जोखिम और पद्धतिगत सीमाएं
-
त्रैमासिक वार्षिकीकरण और मार्गदर्शन मध्यबिंदु पूर्ण मूल्यांकन मॉडल नहीं हैं। Nu, GDS, और StoneCo का त्रैमासिक लाभ या EBITDA मौसमी बदलावों, मुद्राओं और क्रेडिट चक्रों से प्रभावित होता है। LUNR, Globant, और CLBT का मार्गदर्शन भी अनुबंधों, विदेशी मुद्रा या बिक्री चक्रों के साथ बदल सकता है। इस रिपोर्ट में दिए गए मल्टीपल्स कीमतों में अंतर्निहित अपेक्षाओं की पहचान करते हैं; वे अगली चार तिमाहियों का पूर्वानुमान नहीं लगाते हैं।
-
गैर-GAAP और प्रबंधकीय माप विनिमेय नहीं हैं। Nu प्रबंधकीय और IFRS दोनों राजस्व की रिपोर्ट करता है। CLBT और Globant शेयर-आधारित मुआवजे, अधिग्रहीत अमूर्त संपत्तियों और अनुकूलन लागतों के लिए समायोजन करते हैं। GDS की शुद्ध आय में निवेश डाइल्यूशन लाभ शामिल है। रेटिंग किसी भी एक समायोजित मीट्रिक की तुलना में सतत परिचालन लाभ, नकदी प्रवाह और बैलेंस-शीट की मजबूती को प्राथमिकता देती है।
-
ऑर्डर, बैकलॉग और प्रतिबद्ध क्षेत्र में रूपांतरण का जोखिम होता है। GDS के पूर्व-प्रतिबद्ध क्षेत्र के लिए निर्माण, बिजली आपूर्ति और ग्राहक स्वीकृति की आवश्यकता होती है। LUNR के बैकलॉग में अधिग्रहीत अनुबंध और परियोजनाएं शामिल हैं जो अभी तक पूरी तरह से अधिकृत नहीं हैं। देरी, रद्दीकरण, कीमतों में कटौती, या लागत का बढ़ना घोषित ऑर्डर्स को अंतिम नकदी रिटर्न से अलग कर सकता है।
-
क्रेडिट विस्तार फिनटेक के मुनाफे को उलट सकता है। Nu और StoneCo दोनों क्रेडिट का विस्तार कर रहे हैं। एक कमजोर व्यापक अर्थव्यवस्था, उच्च बेरोजगारी, ब्याज दर में बदलाव, या संग्रह अक्षमता सबसे पहले चूक और प्रावधानों को बढ़ाएगी, फिर शुद्ध ब्याज मार्जिन, शुद्ध आय और मूल्यांकन गुणकों को कम करेगी।
-
ग्राहकों के बजट और बिक्री चक्र अभी भी सीमित बने हुए हैं। सेलिब्राइट ने स्पष्ट रूप से उम्मीद से कमजोर इनसायेट्स (Inseyets) विस्तार और लंबे बिक्री चक्रों की पहचान की है। ग्लोबेंट के मिलियन-डॉलर ग्राहकों की संख्या में गिरावट आई है और पूरे वर्ष की राजस्व वृद्धि शून्य के करीब है। कॉर्पोरेट और सरकारी ग्राहकों द्वारा परियोजनाओं में और देरी होने से निकट अवधि का राजस्व पीछे छूट सकता है, भले ही एआई-उत्पादों को अपनाना बढ़ जाए।
-
पूंजी आवंटन और डाइल्यूशन जोखिम। JD, Globant, और StoneCo पुनर्खरीद के माध्यम से प्रति-शेयर मूल्य बढ़ा रहे हैं। GDS और LUNR उच्च पूंजी निवेश या बाहरी फंडिंग पर निर्भर बने हुए हैं। अधिग्रहण, ऋण पुनर्वित्त (debt refinancing), इक्विटी जारी करना और बड़ी निर्माण प्रतिबद्धताएं सामान्य शेयरधारकों के अवशिष्ट नकदी अधिकारों को बदल सकती हैं।
-
मुद्रा और बाजार-डेटा परंपराएं। Nu, JD, GDS, Globant, और StoneCo विभिन्न मुद्राओं में काम करते हैं, इसलिए डॉलर रूपांतरण और ADS मूल्यांकन विनिमय दरों के प्रति संवेदनशील होते हैं। नैस्डैक बाजार पूंजीकरण कंपनी द्वारा रिपोर्ट की गई भारित-औसत (weighted-average) या पूर्णतः डाइल्यूटेड शेयर संख्या से भिन्न भी हो सकता है।
IV. निगरानी चेकलिस्ट
-
Nu: क्या ARPAC $18 से अधिक हो जाता है, जोखिम-समायोजित शुद्ध ब्याज मार्जिन 12% से ऊपर रहता है, 90+ दिनों का NPL 7% या उससे कम रहता है, और ROE 30% के आसपास रहता है।
-
JD: क्या समूह का राजस्व फिर से वृद्धि की राह पर लौटता है, सेवा राजस्व 6% से अधिक बढ़ता है, JD रिटेल मार्जिन 4.5% या उससे अधिक रहता है, और TTM FCF RMB30 बिलियन से ऊपर बना रहता है।
-
GDS: क्या पूरे वर्ष का राजस्व RMB13.0 बिलियन की ऊपरी सीमा तक पहुँचता है, EBITDA मार्जिन 46% पर वापस आ जाता है, उपयोग (utilization) 80% से अधिक हो जाता है, और लगभग RMB10 बिलियन का पूंजीगत व्यय (capex) शुद्ध ऋण को बढ़ाने के बजाय कम करता है।
-
Cellebrite: क्या Q3 ARR $524-$528 मिलियन सीमा के ऊपरी छोर तक पहुँचता है, डॉलर-आधारित शुद्ध प्रतिधारण (net retention) 117% पर बना रहता है, FY2026 ARR $560 मिलियन तक पहुँचता है, और CEO परिवर्तन उत्पाद या बिक्री की गति को प्रभावित करता है।
-
इन्ट्यूटिव मशीन्स: $600 मिलियन से अधिक के GEO प्रोजेक्ट के लिए फॉलो-ऑन ऑथराइजेशन, $1.762 बिलियन के बैकलॉग का वास्तविक राजस्व रूपांतरण, सकारात्मक पूर्ण-वर्षीय समायोजित EBITDA, और वर्ष के अंत में $300 मिलियन से अधिक की नकदी।
-
ग्लोबेंट: क्या Q3 का राजस्व $615 मिलियन से अधिक होता है, समायोजित परिचालन मार्जिन 14.5% से ऊपर रहता है, मिलियन-डॉलर वाले ग्राहकों की संख्या स्थिर होती है, और 2026 के अंत तक Glob.AI का ARR $110 मिलियन तक पहुंच जाता है।
-
स्टोनको: क्या TPV दोहरे अंकों की वृद्धि पर वापस लौटता है, 90+ दिनों का NPL 7% से नीचे गिरता है, जोखिम की लागत 18% से कम हो जाती है, और क्रेडिट-राजस्व वृद्धि फिर से प्रावधान वृद्धि से अधिक हो जाती है।
V. स्रोत