लेखक: LBank Research विश्लेषक: Steven.fu
ट्रेडिंग पेयर्स:
अस्वीकरण: यह लेख सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित किया गया है और यह केवल सूचनात्मक और शोध चर्चा के उद्देश्य से है। यह निवेश सलाह, प्रतिभूति सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की किसी भी गारंटी का गठन नहीं करता है। इसमें चर्चा की गई कंपनी के संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की उम्मीदें समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा का सत्यापन करना चाहिए और अपने स्वयं के निर्णय लेने चाहिए।
इस अंक में अमेरिका में सूचीबद्ध सात प्रौद्योगिकी कंपनियों को शामिल किया गया है जिन्होंने 10 से 12 अगस्त के बीच अपनी नवीनतम कमाई के नतीजे जारी किए हैं: सिस्को (CSCO), कोहेरेंट (COHR), लुमेंटम (LITE), कोरवेव (CRWV), सुपर माइक्रो कंप्यूटर (SMCI), सेरेब्रस सिस्टम्स (CBRS), और रॉकेट लैब (RKLB)। सिस्को, कोहेरेंट, लुमेंटम और सुपरमाइक्रो ने जुलाई 2026 के आसपास समाप्त होने वाली वित्तीय तिमाहियों के आंकड़े रिपोर्ट किए, जबकि अन्य कंपनियों ने कैलेंडर वर्ष की दूसरी तिमाही (Q2) के आंकड़े रिपोर्ट किए, इसलिए रिपोर्टिंग अवधियां पूरी तरह से संरेखित नहीं हैं। यह रिपोर्ट उद्योगों के बीच जबरन कोई रैंकिंग तय नहीं करती है। इसके बजाय, यह मांग, लाभप्रदता, नकदी सृजन, बैलेंस-शीट की मजबूती और मूल्यांकन के आधार पर प्रत्येक कंपनी को अलग से रेट करती है। कीमतें 12 अगस्त को नियमित सत्र की समाप्ति के आसपास सार्वजनिक रूप से उपलब्ध बाजार डेटा पर आधारित हैं। मैकेनिकल वार्षिकिकरण का उपयोग केवल मूल्यांकन तनाव परीक्षण के रूप में किया जाता है, न कि कमाई के पूर्वानुमान के रूप में।
I. मुख्य निष्कर्ष: ऑर्डर चौतरफा बढ़ रहे हैं, लेकिन पूंजी का वित्तपोषण कौन कर रहा है, इससे स्टॉक की गुणवत्ता निर्धारित होती है
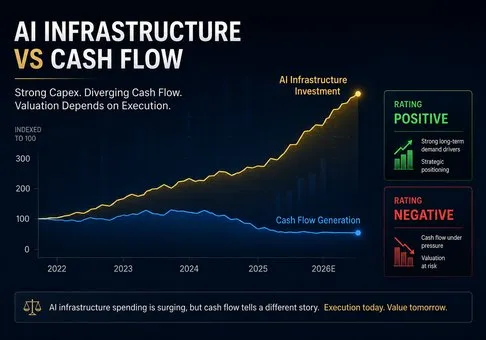
समग्र दृष्टिकोण: AI इंफ्रास्ट्रक्चर की मांग ठंडी नहीं पड़ी है। यह स्विच, ऑप्टिकल मॉड्यूल, GPU क्लाउड, सर्वर और विशेष इंफरेंस सिस्टम में फैलना जारी रखे हुए है। रेटिंग्स के बीच वास्तविक अंतर यह नहीं है कि किसी कंपनी के पास AI ऑर्डर हैं या नहीं, बल्कि यह है कि उन ऑर्डर्स के रिपोर्ट किए गए मुनाफे में बदलने के बाद उसे कितनी अतिरिक्त इन्वेंट्री, उपकरण, कर्ज या इक्विटी को फंड करना होगा। यह रिपोर्ट Cisco को पॉजिटिव; Coherent और Lumentum को न्यूट्रल-पॉजिटिव; Supermicro को न्यूट्रल-नेगेटिव; और CoreWeave, Cerebras व Rocket Lab को नेगेटिव रेटिंग देती है। यह तकनीकी श्रेष्ठता की रैंकिंग नहीं है। यह वर्तमान कीमतों पर जोखिम और रिवॉर्ड का एक मूल्यांकन है।
|
कंपनी
|
नवीनतम तिमाही का राजस्व और विकास
|
प्रमुख लाभ/कैश संकेत
|
मूल्यांकन स्ट्रेस टेस्ट
|
रेटिंग
|
|
Cisco
|
$17.252 बिलियन, +18%
|
35.9% गैर-GAAP ऑपरेटिंग मार्जिन; वित्त वर्ष का CFO $14.177 बिलियन
|
वित्त वर्ष 2027 के गैर-GAAP EPS मार्गदर्शन के मध्य बिंदु का लगभग 24 गुना
|
पॉजिटिव
|
|
Coherent
|
$2.046 बिलियन, +33.8%
|
21.8% गैर-GAAP ऑपरेटिंग मार्जिन; वित्त वर्ष का CFO केवल $79.5 मिलियन
|
लगभग $64.28 बिलियन का मार्केट कैप, या वित्त वर्ष 2026 के राजस्व का लगभग 9 गुना
|
तटस्थ-सकारात्मक
|
|
ल्यूमेंटम
|
$1.0063 बिलियन, +109.3%
|
36.6% गैर-GAAP परिचालन मार्जिन; अगली तिमाही का मार्गदर्शन फिर से तेज हुआ
|
यांत्रिक रूप से वार्षिक की गई अगली तिमाही के EPS का लगभग 55.5 गुना
|
तटस्थ-सकारात्मक
|
|
कोरवीव
|
$2.575 बिलियन, +112.5%
|
59% EBITDA मार्जिन लेकिन केवल 5% समायोजित परिचालन मार्जिन; Q2 का पूंजीगत व्यय $6.422 बिलियन
|
लगभग $59.36 बिलियन का मार्केट कैप बनाम लगभग $35.068 बिलियन का कर्ज
|
नकारात्मक
|
|
सुपरमाइक्रो
|
$11.120 बिलियन, +93%
|
17.5% का Q4 सकल मार्जिन; -$6.810 बिलियन का वित्त वर्ष का CFO
|
लगभग $26.52 बिलियन का मार्केट कैप; कम राजस्व गुणक लेकिन कमजोर नकदी गुणवत्ता
|
तटस्थ-नकारात्मक
|
|
सेरेब्रास
|
GAAP राजस्व $180.1 मिलियन, +74%
|
41% कोर सकल मार्जिन; पहली छमाही का पूंजीगत व्यय $548.9 मिलियन
|
वित्त वर्ष 2026 के कोर राजस्व मार्गदर्शन के मध्य बिंदु का लगभग 47 गुना
|
नकारात्मक
|
|
रॉकेट लैब
|
$234.1 मिलियन, +62%
|
$2.36 बिलियन का बैकलॉग; पहली छमाही का CFO -$134.4 मिलियन
|
लगभग $48.55 बिलियन का मार्केट कैप, या वार्षिक की गई Q2 राजस्व का लगभग 50 गुना
|
नकारात्मक
|
-
इस चक्र में नेटवर्किंग और ऑप्टिकल इंटरकनेक्ट सबसे प्रत्यक्ष अर्निंग-कन्वर्जन (कमाई-रूपांतरण) परत हैं। सिस्को के Q4 एआई (AI) इन्फ्रास्ट्रक्चर ऑर्डर $4.0 बिलियन तक पहुंच गए और वर्ष के लिए कुल $9.3 बिलियन रहे। कोहेरेंट का डेटा सेंटर और संचार राजस्व 58.6% बढ़ा। ल्यूमेंटम ने राजस्व को दोगुना कर दिया और अगली तिमाही के लिए राजस्व और मार्जिन दोनों की उम्मीदों को बढ़ा दिया। मांग प्रत्यक्ष रूप से ऑर्डर्स से निकलकर राजस्व और कमाई में तब्दील हो चुकी है, लेकिन कोहेरेंट और ल्यूमेंटम के मूल्यांकन में निरंतर तीव्र क्षमता विस्तार, सुचारू यील्ड सुधार और ग्राहकों की ओर से कोई देरी न होने की धारणा भी शामिल है।
-
ब्याज और पूंजीगत व्यय के बाद EBITDA शेयरधारक के कैश का स्थान नहीं ले सकता। कोरवीव का 59% समायोजित EBITDA मार्जिन असाधारण है, लेकिन इसका समायोजित परिचालन मार्जिन केवल 5% था, जबकि ब्याज खर्च $640 मिलियन तक पहुंच गया और पूंजीगत व्यय कुल $6.422 बिलियन रहा। ऑर्डर्स की उच्च स्पष्टता (high visibility) सामान्य शेयरधारकों के लिए स्वचालित रूप से मजबूत कैश रिटर्न नहीं बनाती है। वित्तपोषण संरचना ही यह निर्धारित करेगी कि मूल्य अंततः इक्विटी धारकों को प्राप्त होता है या लेनदारों को।
-
सर्वर-असेंबली के विस्फोटक राजस्व को अभी भी वर्किंग-कैपिटल (कार्यशील पूंजी) सत्यापन की आवश्यकता है। सुपरमाइक्रो (Supermicro) का Q4 सकल मार्जिन 9.9% से सुधरकर 17.5% हो गया, और इस तिमाही के लिए परिचालन नकदी प्रवाह सकारात्मक हो गया। फिर भी, पूरे वर्ष का परिचालन नकदी प्रवाह नकारात्मक $6.810 बिलियन रहा क्योंकि इन्वेंट्री और प्राप्य (receivables) दोनों में वृद्धि हुई। तिमाही बदलाव सराहनीय है, लेकिन पूरे वर्ष के नकदी प्रवाह के साक्ष्यों को नजरअंदाज नहीं किया जा सकता है।
-
दुर्लभ तकनीक और दीर्घकालिक अनुबंध स्वचालित रूप से किसी भी मूल्यांकन को सही नहीं ठहराते। सेरेब्रास (Cerebras) का क्लाउड राजस्व 281% बढ़ा और आरपीओ (RPO) $25.4 बिलियन तक पहुंच गया। रॉकेट लैब (Rocket Lab) का बैकलॉग 137% बढ़ा। दोनों कंपनियों के पास वास्तविक उत्पाद और मांग है, लेकिन एक का व्यापार निर्देशित राजस्व के लगभग 47 गुना पर और दूसरे का वार्षिक तिमाही राजस्व के लगभग 50 गुना पर हो रहा है, जबकि दोनों को अभी भी निरंतर पूंजी निवेश या बाहरी वित्तपोषण की आवश्यकता है। उनके शेयरों के पास गलती के लिए बहुत कम गुंजाइश है।
-
कुछ पूर्व विचारों की पुष्टि हुई है। 22 जुलाई की अरिस्टा रिपोर्ट में सिस्को के वित्त वर्ष 2026 के $9.0 बिलियन के एआई ऑर्डर लक्ष्य को इस बात का प्रमाण माना गया था कि स्थापित नेटवर्किंग विक्रेता फिर से गति पकड़ रहा है। $9.3 बिलियन का वास्तविक परिणाम उस दिशात्मक दृष्टिकोण की पुष्टि करता है। इसके साथ ही, पिछली नेबियस रिपोर्ट में एआई क्लाउड कंपनियों में पूंजीगत व्यय (कैपेक्स), ग्राहक संकेंद्रण और वित्तपोषण जोखिम पर जोर दिया गया था। कोरवेव का उच्च बैकलॉग, उच्च एबिटा (EBITDA), भारी पूंजीगत व्यय और भारी ब्याज व्यय का संयोजन फिर से यह दर्शाता है कि विकास और शेयरधारकों को मिलने वाला नकद रिटर्न परस्पर परिवर्तनीय नहीं हैं।
II. कंपनी-वार आय की समीक्षा
सिस्को: एआई ऑर्डर पिछले लक्ष्य से अधिक रहे, जबकि परिपक्व नकदी प्रवाह इस समूह में सुरक्षा का सबसे अच्छा मार्जिन प्रदान करता है
कमाई का प्रदर्शन। FY2026 की चौथी तिमाही का राजस्व $17.252 बिलियन था, जो साल-दर-साल 18% अधिक है। GAAP और गैर-GAAP ऑपरेटिंग मार्जिन क्रमशः 24.7% और 35.9% थे, जबकि गैर-GAAP EPS 23% बढ़कर $1.22 हो गया। सबसे महत्वपूर्ण भविष्योन्मुखी संकेतक हाइपरस्केल ग्राहकों से मिलने वाले AI इन्फ्रास्ट्रक्चर ऑर्डर थे: चौथी तिमाही में $4.0 बिलियन और पूरे वर्ष के लिए $9.3 बिलियन, जो कंपनी के पिछले $9.0 बिलियन के लक्ष्य से अधिक था। सिस्को ने लगभग $7.5 बिलियन का FY2027 AI इन्फ्रास्ट्रक्चर राजस्व लक्ष्य भी निर्धारित किया है, जो यह दर्शाता है कि ऑर्डर केवल दीर्घकालिक इरादे बने रहने के बजाय अब डिलीवरी शेड्यूल के अनुसार राजस्व में दर्ज होना शुरू हो रहे हैं।
नकद, गाइडेंस और मूल्यांकन। वित्त वर्ष 2026 (FY2026) का ऑपरेटिंग कैश फ्लो $14.177 बिलियन था, जो साल-दर-साल लगभग स्थिर रहा, जिससे यह पता चलता है कि हार्डवेयर की बढ़ती मांग अभी तक तेज कैश ग्रोथ में नहीं बदली है। इन्वेंट्री बढ़कर $5.694 बिलियन हो गई, जो यह भी दर्शाती है कि खरीद और आपूर्ति प्रतिबद्धताएं पूंजी की खपत कर रही हैं। FY2027 के मार्गदर्शन में $72.2 बिलियन से $73.4 बिलियन के राजस्व और $5.05-$5.11 के नॉन-GAAP EPS का अनुमान है। 12 अगस्त की क्लोजिंग कीमत $123.88, लगभग $474.67 बिलियन के नैस्डैक अर्निंग-कैलेंडर मार्केट कैपिटलाइजेशन के अनुरूप थी, जो FY2027 EPS मार्गदर्शन के मध्य बिंदु का लगभग 24.4 गुना है। प्योर-प्ले AI इंफ्रास्ट्रक्चर कंपनियों की तुलना में, इस वैल्यूएशन को परिपक्व सॉफ्टवेयर, सेवाओं, बायबैक और कैश फ्लो से समर्थन मिलता है, लेकिन स्टॉक अब बहुत कम मूल्यांकित (undervalued) नहीं रह गया है।
रिसर्च रेटिंग: सकारात्मक। ऑर्डर का बेहतर प्रदर्शन, स्थिर मार्जिन और परिपक्व नकदी सृजन मिलकर इस समूह में सबसे मजबूत जोखिम-इनाम प्रोफाइल प्रदान करते हैं। यदि वित्त वर्ष 2027 का एआई राजस्व $7.5 बिलियन तक पहुंच जाता है, कुल राजस्व $73.4 बिलियन से अधिक हो जाता है, और परिचालन नकदी प्रवाह दोहरे अंकों की वृद्धि पर लौट आता है, तो सकारात्मक दृष्टिकोण और मजबूत होगा। यदि एआई राजस्व $6.5 बिलियन से नीचे गिर जाता है, गैर-जीएएपी परिचालन मार्जिन 33% से नीचे आ जाता है, या सीएफओ (CFO) में गिरावट के साथ इन्वेंट्री में वृद्धि जारी रहती है, तो रेटिंग को "Neutral" (तटस्थ) पर आ जाना चाहिए। पिछली अरिस्टा रिपोर्ट में तर्क दिया गया था कि सिस्को एआई ईथरनेट में एक सक्रिय चुनौती देने वाला बन गया है। $9.3 बिलियन के ऑर्डर की डिलीवरी इस दिशा की पुष्टि करती है, हालांकि निवेशकों को अभी भी यह तय करना होगा कि क्या वे ऑर्डर सकल मार्जिन या नकदी सृजन से समझौता किए बिना राजस्व में तब्दील होते हैं।
कोहेरेंट: डेटा सेंटर फोटोनिक्स ने वॉल्यूम-रैंप चरण में प्रवेश कर लिया है, लेकिन विस्तार ने लगभग पूरी परिचालन नकदी का उपभोग कर लिया है
कमाई का प्रदर्शन। वित्त वर्ष 2026 की चौथी तिमाही (Q4) का राजस्व $2.046 बिलियन था, जो साल-दर-साल 33.8% अधिक है। डेटा सेंटर और कम्युनिकेशंस राजस्व $1.615 बिलियन था, जो 58.6% अधिक है, जिससे यह विकास का स्पष्ट केंद्र बन गया है। GAAP और गैर-GAAP सकल मार्जिन क्रमशः 38.5% और 40.2% थे, जबकि ऑपरेटिंग मार्जिन 12.4% और 21.8% थे। ये आंकड़े दर्शाते हैं कि हाई-स्पीड ट्रांसीवर, ऑप्टिकल घटकों और लेजर की मांग ऑपरेटिंग लिवरेज उत्पन्न कर रही है। कंपनी ने वित्त वर्ष 2027 की पहली तिमाही (Q1) के राजस्व का अनुमान $2.2 बिलियन-$2.4 बिलियन लगाया है, जिसका मध्यबिंदु Q4 से लगभग 12.4% की एक और क्रमिक वृद्धि को दर्शाता है, क्योंकि ऑर्डर और क्षमता विस्तार जारी हैं।
नकदी, पूंजीगत व्यय और मूल्यांकन। एक मजबूत आय विवरण कमजोर नकदी सृजन के बिल्कुल विपरीत था: वित्त वर्ष 2026 का परिचालन नकदी प्रवाह केवल $79.5 मिलियन था, जबकि पूंजीगत व्यय $1.103 बिलियन तक पहुंच गया। क्षमता निवेश तब तर्कसंगत हो सकता है जब इसे प्रत्यक्ष मांग का समर्थन प्राप्त हो, लेकिन यदि मांग, यील्ड, या मूल्य निर्धारण कमजोर होता है, तो यह मूल्यह्रास और परिसंपत्ति के बोझ को भी बढ़ा सकता है। 12 अगस्त को $355.64 की बंद कीमत पर, नैस्डैक के अर्निंग कैलेंडर ने लगभग $64.28 बिलियन का बाजार पूंजीकरण दिखाया, जो कि वित्त वर्ष 2026 के राजस्व का लगभग 9 गुना है। उस मल्टीपल को 30% से अधिक की निरंतर वृद्धि और बेहतर होते सकल मार्जिन द्वारा समर्थन मिल सकता है, लेकिन यह ऑप्टिकल-मॉड्यूल की गिरती कीमतों, ग्राहकों द्वारा स्वीकृति में देरी, या कम उपयोग की गई नई क्षमता को बर्दाश्त नहीं कर सकता है।
रिसर्च रेटिंग: तटस्थ-सकारात्मक। परिचालन पथ सकारात्मक रुख बनाए रखने के लिए पर्याप्त मजबूत है, लेकिन नकदी रूपांतरण और मूल्यांकन पूरी तरह से पॉजिटिव रेटिंग को रोकते हैं। रेटिंग पॉजिटिव की ओर बढ़ सकती है यदि पहली तिमाही का राजस्व $2.4 बिलियन से अधिक हो जाता है, गैर-जीएएपी सकल मार्जिन 41% से ऊपर बढ़ जाता है, त्रैमासिक परिचालन नकदी प्रवाह $400 मिलियन से अधिक हो जाता है, और पूंजीगत व्यय (capex) में गिरावट शुरू हो जाती है। यदि राजस्व $2.2 बिलियन से नीचे गिरता है, सकल मार्जिन 38% से नीचे चला जाता है, या अगली दो तिमाहियों में फ्री कैश फ्लो काफी हद तक नकारात्मक रहता है, तो इसे न्यूट्रल-नेगेटिव में स्थानांतरित किया जाना चाहिए।
ल्युमेंटम: राजस्व दोगुना हुआ और मार्जिन बढ़े; अगली तिमाही का मार्गदर्शन मजबूत बना हुआ है, लेकिन मूल्यांकन पहले ही बढ़ चुका है
कमाई का प्रदर्शन। FY2026 की चौथी तिमाही (Q4) का राजस्व $1.0063bn रहा, जो पिछले वर्ष की तुलना में 109.3% अधिक है। गैर-GAAP सकल मार्जिन 50.4%, परिचालन मार्जिन 36.6%, और EPS $3.23 रहा, जो यह दर्शाता है कि AI डेटा सेंटर इंटरकनेक्ट मांग, उत्पाद मिश्रण (product mix) और पैमाने के लाभों ने एक साथ मिलकर इस शानदार कमाई को प्रेरित किया। FY2026 का राजस्व $3.014bn तक पहुंच गया, जो 83.2% अधिक है। इससे भी मजबूत संकेत अगली तिमाही से मिला: FY2027 Q1 के लिए $1.225bn-$1.275bn का राजस्व मार्गदर्शन, 39.5%-40.5% का गैर-GAAP परिचालन मार्जिन मार्गदर्शन, और $4.05-$4.35 का EPS मार्गदर्शन। राजस्व सीमा का मध्यबिंदु Q4 से लगभग 24.2% की क्रमिक (sequential) वृद्धि का संकेत देता है।
मूल्यांकन और बाजार की उम्मीदें। 12 अगस्त को $932.47 की समापन कीमत पर, Q4 के डाइल्यूटेड शेयरों के आधार पर बाजार पूंजीकरण लगभग $78.89 बिलियन था। स्टॉक Q1 गाइडेंस के मध्य बिंदु का उपयोग करके यांत्रिक रूप से वार्षिक (mechanically annualized) EPS के लगभग 55.5 गुना और यांत्रिक रूप से वार्षिक Q1 राजस्व के लगभग 15.8 गुना पर कारोबार कर रहा था। एक अधिक पूर्ण एंटरप्राइज-वैल्यू गणना से और भी अधिक राजस्व मल्टीपल प्राप्त होगा। कमाई और राजस्व दोनों मल्टीपल्स यह संकेत देते हैं कि बाजार पहले से ही असाधारण वृद्धि और मार्जिन के बने रहने की उम्मीद कर रहा है। ऑप्टिकल-घटकों की आपूर्ति और मांग, ग्राहक संकेंद्रण, यील्ड और मूल्य निर्धारण सरल वार्षिक गणना को भ्रामक बना सकते हैं, इसलिए एक ब्रेकआउट तिमाही को यांत्रिक रूप से कई वर्षों के लिए बढ़ा-चढ़ाकर नहीं आंका जाना चाहिए।
रिसर्च रेटिंग: न्यूट्रल-पॉजिटिव। कमाई में उछाल वास्तविक है, और अगली तिमाही का मार्गदर्शन उच्च मूल्यांकन को अल्पकालिक समर्थन प्रदान करता है। यदि पहली तिमाही (Q1) का राजस्व $1.275 बिलियन से अधिक हो जाता है, गैर-जीएएपी (non-GAAP) परिचालन मार्जिन 40.5% से ऊपर उठ जाता है, और परिचालन नकदी प्रवाह समानांतर रूप से बढ़ता है, तो रेटिंग 'सकारात्मक' (Positive) पर जा सकती है। यदि राजस्व $1.225 बिलियन से नीचे गिरता है, सकल मार्जिन 48% से कम हो जाता है, या किसी बड़े ग्राहक की देरी के कारण इन्वेंट्री में पर्याप्त वृद्धि होती है, तो वर्तमान मूल्यांकन का समर्थन जल्द ही समाप्त हो जाएगा। ल्यूमेंटम का अल्पकालिक लाभ रूपांतरण कोहेरेंट की तुलना में अधिक मजबूत है, लेकिन यह कंपनियों के बीच किसी विजेता की घोषणा नहीं है; इसका सीधा सा मतलब है कि ल्यूमेंटम के अपने शेयर की कीमत अब अधिक निरंतरता की मांग करती है।
कोरवीव (CoreWeave): $104 बिलियन का बैकलॉग शक्तिशाली है, लेकिन ब्याज और पूंजीगत व्यय (Capex) शेयरधारकों को पूंजी संरचना में पीछे रखते हैं।
कमाई का प्रदर्शन। Q2 का राजस्व $2.575 बिलियन था, जो साल-दर-साल 112.5% अधिक है। बैकलॉग $104 बिलियन तक पहुंच गया, और कंपनी ने Q3 की शुरुआत में $25 बिलियन से अधिक की प्रतिबद्धताएं जोड़ीं, जिससे मांग की स्पष्टता इस समूह में सबसे मजबूत स्तर पर आ गई। समायोजित EBITDA $1.510 बिलियन था, जिसका मार्जिन 59% रहा, लेकिन समायोजित परिचालन मार्जिन केवल 5% था, जबकि GAAP शुद्ध घाटा कुल $626 मिलियन रहा। मुनाफे के इन दो पैमानों के बीच का यह बड़ा अंतर याद दिलाता है कि तेजी से अवमूल्यन होने वाले GPU और डेटा सेंटर एसेट्स केवल इसलिए गायब नहीं हो जाते क्योंकि EBITDA में उनकी लागत शामिल नहीं होती है।
नकद, ऋण और मूल्यांकन। दूसरी तिमाही (Q2) का परिचालन नकदी प्रवाह $679 मिलियन था और पूंजीगत व्यय $6.422 बिलियन था; पहली छमाही का पूंजीगत व्यय $14.117 बिलियन तक पहुंच गया। ब्याज व्यय $640 मिलियन था, और कुल ऋण लगभग $35.068 बिलियन था। 12 अगस्त को $107.73 की बंद कीमत पर, 551 मिलियन भारित-औसत शेयरों के आधार पर बाजार पूंजीकरण लगभग $59.36 बिलियन था। केवल मूल्य-से-बिक्री अनुपात (price-to-sales ratio) को देखने से ऋण, लीज, भविष्य की पूंजीगत प्रतिबद्धताओं और पुनर्वित्त जोखिम को कम करके आंका जाएगा। कंपनी की समय पर क्षमता निर्माण करने, कम लागत वाली बिजली सुरक्षित करने और दीर्घकालिक अनुबंधों से संपत्ति और वित्तपोषण दोनों लागतों को कवर करने की क्षमता, बैकलॉग के नाममात्र आकार से अधिक मायने रखती है।
रिसर्च रेटिंग: नकारात्मक। मांग मुख्य चिंता नहीं है; बल्कि वित्तपोषण पर निर्भरता और शेयरधारकों के नकदी में परिवर्तन मुख्य चिंताएं हैं। नकारात्मक दृष्टिकोण तब कम हो सकता है जब, अगली दो तिमाहियों में, समायोजित परिचालन मार्जिन 15% से ऊपर बढ़ जाए, परिचालन नकदी प्रवाह कैपेक्स (capex) के कम से कम 25% को कवर करे, ब्याज खर्च राजस्व के 15% से नीचे आ जाए, और शुद्ध ऋण का बढ़ना बंद हो जाए। यदि कैपेक्स राजस्व के दोगुने से अधिक रहता है, ऋण और ब्याज एक साथ बढ़ते रहते हैं, या कोई बड़ा ग्राहक क्षमता स्वीकृति में देरी करता है, तो कॉमन इक्विटी के लिए गिरावट का जोखिम और बढ़ जाएगा। पिछली नेबियस रिपोर्ट में एआई क्लाउड्स की पूंजी-लागत और ग्राहक-पूर्ति के जोखिमों को रेखांकित किया गया था। कोरवीव के नवीनतम परिणाम एक बार फिर उस विश्लेषणात्मक ढांचे की पुष्टि करते हैं।
सुपरमाइक्रो: तिमाही मार्जिन और कैश में सुधार हुआ, लेकिन पूरे वर्ष का $6.8 बिलियन का ऑपरेटिंग-कैश घाटा खत्म नहीं हुआ है
कमाई का प्रदर्शन। वित्त वर्ष 2026 की चौथी तिमाही (Q4) का राजस्व $11.120 बिलियन था, जो साल-दर-साल 93% अधिक है। GAAP सकल मार्जिन तीसरी तिमाही (Q3) के 9.9% से तेजी से सुधरकर 17.5% हो गया, जबकि GAAP EPS $1.62 था। Q4 का परिचालन नकदी प्रवाह $747 मिलियन था और पूंजीगत निवेश केवल $25 मिलियन था, जो तिमाही के अंत में बेहतर परियोजना वितरण और संग्रह को दर्शाता है। कंपनी ने $65 बिलियन-$72 बिलियन का मजबूत वित्त वर्ष 2027 (FY2027) राजस्व मार्गदर्शन और $14.5 बिलियन-$15.5 बिलियन का Q1 मार्गदर्शन जारी किया, क्योंकि AI सर्वर, रैक-स्केल सिस्टम और लिक्विड कूलिंग की मांग मजबूत बनी हुई है।
पूरे वर्ष का नकदी और लेखांकन जोखिम। वित्त वर्ष 2026 का राजस्व 78% बढ़कर $39.063 बिलियन रहा, लेकिन पूरे वर्ष का परिचालन नकदी प्रवाह (ऑपरेटिंग कैश फ्लो) नकारात्मक $6.810 बिलियन था। इन्वेंट्री बढ़कर $12.896 बिलियन हो गई और प्राप्य खाते (अकाउंट्स रिसीवेबल) बढ़कर $6.125 बिलियन हो गए। राजस्व जितनी तेजी से बढ़ता है और इन्वेंट्री खरीद व उधार बिक्री का विस्तार होता है, बाहरी वित्तपोषण (एक्सटर्नल फाइनेंसिंग) की आवश्यकता उतनी ही अधिक होती है। 12 अगस्त को $37.61 के बंद भाव पर, चौथी तिमाही के डाइल्यूटेड शेयरों के आधार पर बाजार पूंजीकरण लगभग $26.52 बिलियन था। हेडलाइन रेवेन्यू मल्टीपल कम दिखाई देता है, लेकिन यह वर्किंग कैपिटल और निष्पादन (एग्जीक्यूशन) के लिए पर्याप्त छूट को दर्शाता है। वित्तीय आंकड़े अभी भी प्रारंभिक और अनऑडिटेड हैं, जबकि बोर्ड निर्यात-नियंत्रण से संबंधित लेनदेन की समीक्षा कर रहा है। निवेशकों को केवल चौथी तिमाही के मार्जिन के आधार पर निष्कर्ष नहीं निकालना चाहिए।
रिसर्च रेटिंग: न्यूट्रल-नेगेटिव चौथी तिमाही (Q4) की रिकवरी पूरी तरह से मंदी (bearish) के निष्कर्ष को अनुचित बनाती है, लेकिन पूरे वर्ष की नकदी की कमी (cash drain), इन्वेंट्री, प्राप्य (receivables) और अनुपालन अनिश्चितता अभी भी अनसुलझी है। यदि वित्त वर्ष 2027 की पहली तिमाही (FY2027 Q1) का राजस्व $15.5 बिलियन से अधिक हो जाता है, ग्रॉस मार्जिन 17% से ऊपर रहता है, परिचालन नकदी प्रवाह (operating cash flow) लगातार दो तिमाहियों तक सकारात्मक रहता है, और इन्वेंट्री $11 बिलियन से नीचे गिर जाती है, तो रेटिंग बढ़कर न्यूट्रल-पॉजिटिव (Neutral-Positive) हो सकती है। यदि इन्वेंट्री या प्राप्य बढ़ते रहते हैं, पहली तिमाही का ग्रॉस मार्जिन 14% से नीचे गिर जाता है, या पूरे वर्ष का ऑडिट या निर्यात समीक्षा कोई महत्वपूर्ण प्रतिकूल परिणाम देती है, तो नकारात्मक रुख और मजबूत होना चाहिए।
सेरेब्रास (Cerebras): क्लाउड राजस्व लगभग चार गुना हो गया है और आरपीओ (RPO) बहुत बड़ा है, लेकिन अकाउंटिंग एडजस्टमेंट्स और 47 गुना राजस्व मल्टीपल गलती के लिए बहुत कम गुंजाइश छोड़ते हैं
कमाई का प्रदर्शन। Q2 GAAP राजस्व $180.1 मिलियन था, जो साल-दर-साल 74% अधिक है। कंपनी-निर्धारित मुख्य (कोर) राजस्व $209.9 मिलियन था, जो 103% अधिक है, जिसमें $126.0 मिलियन का GAAP क्लाउड-सेवाएं राजस्व शामिल है, जो 281% अधिक है। कोर ग्रॉस मार्जिन 41% था और कोर ऑपरेटिंग मार्जिन -16% था, जबकि GAAP ऑपरेटिंग मार्जिन -265% था। दोनों ढांचों (फ्रेमवर्क) के बीच का बड़ा अंतर यह दर्शाता है कि दोनों को एक साथ प्रस्तुत किया जाना चाहिए। RPO $25.4 बिलियन तक पहुंच गया, 600MW की क्षमता चालू या अनुबंधित थी, और कंपनी ने 2026 के दौरान विनिर्माण क्षमता को 10 गुना से अधिक बढ़ाने की योजना बनाई, जो वेफर-स्केल सिस्टम और हाई-स्पीड इन्फ्रेंस क्लाउड सेवाओं के लिए वास्तविक ग्राहक मांग और विस्तार योजनाओं को प्रदर्शित करता है।
नकद, वित्तपोषण और मूल्यांकन। पहली छमाही का परिचालन नकदी प्रवाह ऋणात्मक $47.5 मिलियन और पूंजीगत व्यय $548.9 मिलियन था। मुख्य रूप से आईपीओ (IPO) से प्राप्त, कुल नकदी और अन्य तरलता लगभग $8.6 बिलियन थी। यह अल्पावधि में पर्याप्त फंडिंग प्रदान करता है लेकिन इसका मतलब यह नहीं है कि बिजनेस मॉडल पहले से ही स्व-वित्तपोषित है। 12 अगस्त को $262.06 की बंद कीमत पर, दूसरी तिमाही के भारित-औसत शेयरों के आधार पर बाजार पूंजीकरण लगभग $39.56 बिलियन था, जो वित्त वर्ष 2026 के मुख्य राजस्व मार्गदर्शन के मध्य बिंदु के लगभग 47 गुना के बराबर है। बाजार न केवल तकनीकी नेतृत्व को, बल्कि क्षमता विस्तार, ग्राहक वितरण, मार्जिन सुधार और नियंत्रित डाइल्यूशन की एक साथ सफलता को भी अपनी कीमतों में शामिल कर रहा है।
रिसर्च रेटिंग: नकारात्मक। प्रौद्योगिकी और ऑर्डर वास्तविक हो सकते हैं, जबकि स्टॉक का जोखिम-प्रतिफल प्रतिकूल बना हुआ है। रेटिंग का दबाव कम हो सकता है यदि अगली दो तिमाहियों में से प्रत्येक में GAAP राजस्व मुख्य राजस्व मार्गदर्शन द्वारा आवश्यक गति से अधिक हो जाता है, मुख्य सकल मार्जिन 50% से ऊपर बढ़ जाता है, GAAP और मुख्य राजस्व के बीच का अंतर 10% से कम हो जाता है, और कैपेक्स राजस्व के 50% से नीचे गिर जाता है। मूल्यांकन-संकुचन का जोखिम बढ़ जाएगा यदि RPO रद्द या विलंबित हो जाता है, मुख्य समायोजन का विस्तार जारी रहता है, सकल मार्जिन 40% से नीचे गिर जाता है, या कंपनी पूंजी का एक और बड़ा दौर जुटाती है।
रॉकेट लैब: राजस्व और बैकलॉग दोनों ने रिकॉर्ड बनाए, लेकिन 50 गुना वार्षिक-राजस्व मल्टीपल के लिए न्यूट्रॉन के लगभग त्रुटिहीन निष्पादन की आवश्यकता है
कमाई का प्रदर्शन। दूसरी तिमाही (Q2) का राजस्व $234.1 मिलियन रहा, जो पिछले वर्ष की तुलना में 62% अधिक है। बैकलॉग 137% बढ़कर $2.36 बिलियन तक पहुंच गया, जिसमें लॉन्च सेवाओं और स्पेस सिस्टम दोनों के लिए मजबूत मांग का समर्थन प्राप्त है। GAAP और गैर-GAAP सकल मार्जिन क्रमशः लगभग 36.1% और 41.5% थे। GAAP परिचालन हानि $57.5 मिलियन थी और समायोजित EBITDA हानि $8.8 मिलियन थी, जो यह दर्शाती है कि तुलनात्मक रूप से परिचालन हानि कम हो रही है। तीसरी तिमाही (Q3) के लिए $250 मिलियन-$265 मिलियन का राजस्व मार्गदर्शन मध्य बिंदु पर लगभग 10% की क्रमिक वृद्धि को दर्शाता है, जिससे पता चलता है कि निकट-अवधि की डिलीवरी मजबूत बनी हुई है।
नकद, इक्विटी जारी करना और मूल्यांकन। पहली छमाही का परिचालन नकदी प्रवाह ऋणात्मक $134.4 मिलियन और पूंजीगत व्यय $53.1 मिलियन था। कंपनी ने एट-द-मार्केट इक्विटी जारी करके $1.530 बिलियन जुटाए, जिससे परियोजना के जोखिम का एक हिस्सा नए शेयरधारकों को हस्तांतरित करने के साथ-साथ अपनी पूंजीगत स्थिति को मजबूत किया। 12 अगस्त को $81.17 की बंद कीमत पर, अवधि के अंत में सामान्य शेयरों के आधार पर अनुमानित बाजार पूंजीकरण लगभग $48.55 बिलियन था, जो कि यांत्रिक रूप से वार्षिक की गई दूसरी तिमाही के राजस्व का लगभग 50 गुना है। इस मल्टीपल के लिए इलेक्ट्रॉन को अपनी लॉन्च विश्वसनीयता बनाए रखने, अंतरिक्ष-प्रणाली अनुबंधों को निर्धारित समय पर परिवर्तित करने, न्यूट्रॉन को समय पर वाणिज्यिक संचालन शुरू करने, और प्रस्तावित इरिडियम लेनदेन या अन्य पूंजी आवंटन से बैलेंस शीट को कमजोर न होने देने की आवश्यकता है।
रिसर्च रेटिंग: नकारात्मक। रिकॉर्ड व्यावसायिक प्रगति और ऑर्डर सराहना के पात्र हैं, लेकिन मूल्यांकन, डाइल्यूशन और प्रमुख-परियोजना निष्पादन जोखिम का संयोजन सुरक्षा का कोई मार्जिन प्रदान नहीं करता है। रेटिंग "तटस्थ" (Neutral) पर जा सकती है यदि Q3 का राजस्व $265 मिलियन से अधिक हो जाता है, समायोजित EBITDA सकारात्मक हो जाता है, प्रमुख न्यूट्रॉन (Neutron) मील के पत्थर निर्धारित समय पर रहते हैं, और कंपनी अगले बारह महीनों में एक और बड़ी इक्विटी जारी करने से बचती है। नकारात्मक दृष्टिकोण तब और मजबूत होगा यदि राजस्व $250 मिलियन से नीचे गिर जाता है, बैकलॉग रूपांतरण में देरी होती है, न्यूट्रॉन की समयरेखा फिर से टल जाती है, या पूर्ण रूप से डाइल्यूटेड शेयरों में 10% से अधिक की वृद्धि होती है।
III. मुख्य जोखिम और पद्धतिगत सीमाएँ
-
उच्च मूल्यांकन पर मल्टीपल कंप्रेशन। ल्यूमेंटम (Lumentum), कोहेरेंट (Coherent), सेरेब्रास (Cerebras), और रॉकेट लैब (Rocket Lab) सभी में तीव्र बहु-वर्षीय विकास की उम्मीदें निहित हैं। राजस्व का केवल मार्गदर्शन के निचले स्तर तक पहुंचना, सकल मार्जिन में गिरावट, या डिलीवरी में देरी से शेयर की कीमतों में संबंधित कमाई में बदलाव की तुलना में कहीं अधिक बड़ा बदलाव हो सकता है।
-
पूंजीगत व्यय और वित्तपोषण लागत। CoreWeave, Cerebras, Coherent और Rocket Lab को डेटा सेंटर, विनिर्माण क्षमता, लॉन्च सिस्टम या ऑप्टिकल क्षमता बनाने की आवश्यकता है। ब्याज दरों, उपकरणों की कीमतों, बिजली की उपलब्धता और वित्तपोषण के अवसरों में बदलाव सीधे तौर पर शेयरधारकों के रिटर्न को प्रभावित करेंगे।
-
ग्राहक संकेंद्रण और ऑर्डर रद्दीकरण योग्यता। एआई क्लाउड, ऑप्टिकल कम्युनिकेशंस और विशिष्ट-कंप्यूटिंग ऑर्डर मुट्ठी भर हाइपरस्केल ग्राहकों के बीच केंद्रित हो सकते हैं। बैकलॉग, आरपीओ (RPO) और प्रतिबद्धताएं हमेशा गैर-रद्द होने योग्य राजस्व के समान नहीं होती हैं। ग्राहकों द्वारा स्वयं-निर्माण, उत्पाद प्रतिस्थापन, या डिलीवरी स्वीकृति में बदलाव राजस्व मान्यता शेड्यूल को बदल सकते हैं।
-
तकनीक और आपूर्ति-श्रृंखला पुनरावृत्ति। 800G/1.6T ऑप्टिक्स, ईथरनेट और मालिकाना इंटरकनेक्ट्स, जीपीयू और वेफर-स्केल इंजन, लिक्विड-कूल्ड सर्वर और लॉन्च वाहन सभी तेजी से विकसित हो रहे हैं। यील्ड, घटकों की कमी, अनुकूलता, या प्रतिस्पर्धी मूल्य निर्धारण राजस्व और सकल मार्जिन को एक साथ प्रभावित कर सकते हैं।
-
लेखांकन उपाय सीधे तुलनीय नहीं हैं। वित्त वर्ष, गैर-GAAP समायोजन, EBITDA, मुख्य राजस्व, पूंजीगत व्यय (capex), और शेयर-संख्या की परिभाषाएं अलग-अलग कंपनियों में भिन्न होती हैं। सारांश तालिका को प्रत्येक कंपनी के मुख्य मुद्दे को तुरंत खोजने के लिए डिज़ाइन किया गया है; यह एक मानकीकृत तुलनीय-कंपनी मॉडल नहीं है।
-
प्रारंभिक आंकड़े और अनुपालन जोखिम। सुपरमाइक्रो के आंकड़े प्रारंभिक और अनऑडिटेड बने हुए हैं, और निर्यात नियंत्रण से संबंधित लेनदेन की समीक्षा की जा रही है। कोई भी पुनर्कथन, नियंत्रण की कमी, या नियामक परिणाम वर्तमान मूल्यांकन ढांचे को अमान्य कर सकता है।
-
मार्केट-कैप और मैकेनिकल-वार्षिकीकरण की सीमाएं। इस रिपोर्ट में मार्केट कैपिटलाइजेशन मुख्य रूप से सार्वजनिक रूप से घोषित भारित-औसत या अवधि-अंत के शेयरों से गुणा की गई समापन कीमतों का उपयोग करता है। वे विकल्पों, परिवर्तनीय नोटों, पूंजी पट्टों, या शुद्ध ऋण को पूरी तरह से शामिल नहीं करते हैं। तिमाही राजस्व या ईपीएस को चार से गुणा करना केवल एक स्ट्रेस टेस्ट है और यह अगली चार तिमाहियों के पूर्वानुमान को नहीं दर्शाता है।
IV. फॉलो-अप चेकलिस्ट
-
सिस्को: क्या वित्त वर्ष 2027 का एआई (AI) राजस्व $7.5 बिलियन तक पहुंचता है, कुल राजस्व $73.4 बिलियन से अधिक हो जाता है, गैर-जीएएपी (non-GAAP) परिचालन मार्जिन 33% से ऊपर बना रहता है, और सीएफओ (CFO) दो अंकों की वृद्धि पर वापस लौटता है।
-
कोहेरेंट (Coherent): क्या वित्त वर्ष 2027 की पहली तिमाही (Q1) का राजस्व $2.4 बिलियन से अधिक हो जाता है, गैर-जीएएपी (non-GAAP) सकल मार्जिन 41% से ऊपर बढ़ जाता है, त्रैमासिक सीएफओ (CFO) $400 मिलियन से अधिक हो जाता है, और क्षमता विस्तार के बाद पूंजीगत व्यय (capex) कम हो जाता है।
-
ल्युमेंटम (Lumentum): क्या पहली तिमाही (Q1) का राजस्व $1.275 बिलियन से अधिक हो जाता है, गैर-जीएएपी (non-GAAP) परिचालन मार्जिन 40.5% से ऊपर बढ़ जाता है, ऑर्डर और इन्वेंट्री दोनों एक साथ मजबूत बने रहते हैं, और ग्राहकों की ओर से देरी की समस्या सामने आती है।
-
कोरवीव (CoreWeave): क्या समायोजित परिचालन मार्जिन 15% से ऊपर बढ़ जाता है, सीएफओ/पूंजीगत व्यय (CFO/capex) 25% से अधिक हो जाता है, ब्याज खर्च राजस्व के 15% से नीचे गिर जाता है, और शुद्ध कर्ज (net debt) बढ़ना बंद हो जाता है।
-
सुपरमाइक्रो (Supermicro): क्या पहली तिमाही (Q1) का राजस्व $15.5 बिलियन से अधिक हो जाता है, सकल मार्जिन 17% से ऊपर बना रहता है, इन्वेंट्री $11 बिलियन से नीचे गिर जाती है, परिचालन नकदी प्रवाह सकारात्मक बना रहता है, और ऑडिट तथा निर्यात समीक्षा बिना किसी महत्वपूर्ण प्रतिकूल निष्कर्ष के समाप्त हो जाती है।
-
सेरेब्रास (Cerebras): क्या मुख्य सकल मार्जिन 50% से अधिक हो जाता है, GAAP और मुख्य राजस्व के बीच का अंतर 10% से कम हो जाता है, capex/revenue 50% से नीचे गिर जाता है, और $25.4 बिलियन का RPO वास्तविक राजस्व में परिवर्तित हो जाता है।
-
रॉकेट लैब: क्या Q3 का राजस्व $265 मिलियन से अधिक होता है, समायोजित EBITDA सकारात्मक हो जाता है, न्यूट्रॉन के मील के पत्थर समय पर रहते हैं, और पूर्णतः डाइल्यूटेड शेयर वृद्धि 10% से कम रहती है।
V. स्रोत
नोट: कंपनी की अर्निंग रिलीज, नियामक फाइलिंग और निवेशक-संबंधी सामग्रियां परिचालन और वित्तीय डेटा के प्राथमिक स्रोत हैं। अर्निंग कैलेंडर, समापन कीमतों और बाजार पूंजीकरण की क्रॉस-चेकिंग के लिए Nasdaq का उपयोग किया गया था। चूंकि सार्वजनिक पेज, शेयर-संख्या की परिभाषाएं और बाजार की कीमतें समय के साथ बदलती रहती हैं, पाठकों को इस रिपोर्ट का उपयोग करने से पहले जानकारी को फिर से सत्यापित कर लेना चाहिए। यह रिपोर्ट अप्रकट सेल-साइड सर्वसम्मति अनुमानों का उपयोग नहीं करती है।