लेखक: LBank रिसर्च विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी के आधार पर संकलित और विश्लेषित की गई है तथा केवल सूचना साझाकरण और शोध चर्चा के लिए है। यह निवेश सलाह, प्रतिभूति अनुशंसा, ट्रेडिंग निर्देश या प्रतिफल की कोई गारंटी नहीं है। इसमें चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और सर्वसम्मत अपेक्षाएँ समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा का सत्यापन करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
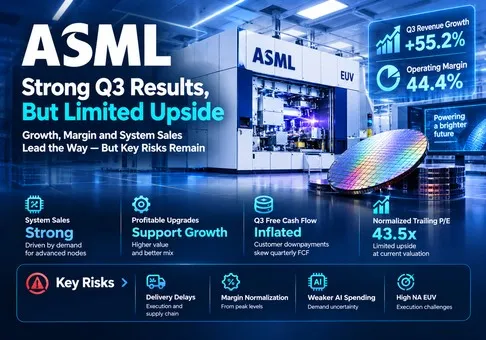
समग्र निर्णय: ASML होल्डिंग N.V. एक असाधारण सेमीकंडक्टर उपकरण फ्रैंचाइज़ है, लेकिन शेयर मूल्य पहले ही पर्याप्त निष्पादन को प्रतिबिंबित करता है। मिस्ट्राल AI पुनर्मूल्यांकन लाभ के लिए एक उदाहरणात्मक समायोजन के बाद, लगभग 43.5 गुना पिछले 12 महीनों की आय पर मूल्यांकन ऊंचा है और निकट-अवधि का जोखिम/प्रतिफल दृष्टिकोण सतर्क है। निर्णायक कारक यह है कि प्रतिबद्ध ग्राहक मांग कितनी तेजी से स्वीकृत, लाभदायक उत्पादन क्षमता में बदलती है।
-
विकास में तेजी आर्थिक रूप से महत्वपूर्ण है। तीसरी तिमाही का राजस्व साल-दर-साल 55.2% बढ़ा और परिचालन मार्जिन 44.4% तक पहुंच गया। यह संयोजन आय के अधिक मजबूत आधार का समर्थन करता है; इसका अर्थ यह भी है कि निवेशकों को एक तिमाही के परिणामों को आगे बढ़ाकर मानने के बजाय जांचना चाहिए कि क्या वृद्धिशील अपग्रेड और उपकरण डिलीवरी इस सुधार को कायम रख सकते हैं।
-
रिपोर्ट किया गया EPS आवर्ती आय में सुधार को बढ़ा-चढ़ाकर दर्शाता है। EUR 509.7 मिलियन के इक्विटी-निवेश लाभ ने प्रति शेयर पतला EPS में EUR 12.93 का योगदान दिया। उदाहरणात्मक आवंटन के रूप में तिमाही की 16.1% प्रभावी कर दर का उपयोग करने पर प्रति शेयर EUR 1.12 का समायोजन प्राप्त होता है। यह हमारा विश्लेषणात्मक सामान्यीकरण है, न कि कंपनी द्वारा रिपोर्ट किया गया समायोजित EPS या निवेश-विशिष्ट कर परिणाम का सटीक रूप से खुलासा किया गया आंकड़ा।
-
नकदी प्रवाह वित्तीय लचीलापन बढ़ाता है, लेकिन इसके साथ डिलीवरी का दायित्व भी जुड़ा है। Q3 FCF EUR 11.3504 बिलियन था। ग्राहक अग्रिम भुगतानों ने महत्वपूर्ण योगदान दिया, और गैर-वर्तमान संविदात्मक देनदारियां तेजी से बढ़ीं। भविष्य के टूल की डिलीवरी इस नकदी-वित्तपोषित दायित्व का उपयोग करेगी; तिमाही FCF को वार्षिकीकृत करने से स्थायी रूप से वितरित की जा सकने वाली नकदी का भौतिक रूप से अधिक आकलन होगा।
-
मार्गदर्शन में सुधार हुआ है, हालांकि यह तिमाही आय के मुख्य आंकड़े जितना नाटकीय नहीं है। पूर्ण-वर्ष बिक्री मार्गदर्शन EUR 43–45 बिलियन से बढ़कर EUR 44–45 बिलियन हो गया है, जो मध्यबिंदु पर 1.1% की वृद्धि है। उच्चतर निचली सीमा नकारात्मक जोखिम की अनिश्चितता को कम करती है। यह स्वतंत्र रूप से एक नए बहु-वर्षीय मूल्यांकन ढांचे को स्थापित नहीं करता।
-
प्रीमियम उचित है; आसान बढ़त नहीं। 14 अक्टूबर के नैस्डैक बंद भाव USD 1,650.00 और उसी दिन की ECB विनिमय दर EUR 1 = USD 1.1195 से रिपोर्ट किए गए पिछले बारह महीनों के EUR 35.00 के पतले EPS का 42.1x और हमारे सामान्यीकृत EUR 33.88 का 43.5x संकेत मिलता है। आय-परिणाम वाले दिन की गिरावट के बाद भी स्टॉक को निरंतर आय वृद्धि की आवश्यकता है।
हमारा उदाहरणात्मक FY2026 आवर्ती पतला EPS EUR 41.20 है। इसमें नौ-महीने के पतले EPS को Q4 परिचालन ब्रिज के साथ जोड़ा गया है, जिसमें EUR 14.7 बिलियन का राजस्व, 57% सकल मार्जिन, EUR 1.6 बिलियन का परिचालन व्यय, 17% कर और 383.5 मिलियन पतले शेयर शामिल हैं, जबकि अनुमानित Q3 पुनर्मूल्यांकन योगदान को हटाया गया है। हम Q4 में अतिरिक्त ब्याज और इक्विटी-पद्धति आय को शून्य मानते हैं। उल्लिखित विनिमय दर पर, कीमत उस मॉडलित आय आंकड़े की लगभग 35.8x है। यह आंतरिक रूप से निर्मित परिदृश्य है, प्रबंधन का EPS मार्गदर्शन या आम सहमति नहीं।
2027 के लिए, एक उदाहरणात्मक EPS/मल्टीपल संवेदनशीलता निर्भरता को स्पष्ट करती है: 30x पर EUR 45 का अर्थ USD 1,511 है, जो संदर्भ समापन मूल्य से लगभग 8.4% कम है; 35x पर EUR 50 से USD 1,959 मिलता है, जो लगभग 18.7% अधिक है; 40x पर EUR 60 से USD 2,687 मिलता है, जो लगभग 62.8% अधिक है। ये सशर्त अंकगणितीय परिदृश्य हैं, जिनमें लाभांश शामिल नहीं हैं और FX को अपरिवर्तित माना गया है। ऊपरी परिदृश्य के लिए असाधारण आय और स्थायी प्रीमियम, दोनों आवश्यक हैं। आधारभूत व्याख्या एक मजबूत कंपनी की है, जिसका मूल्यांकन उत्पादन में देरी या कमजोर अपग्रेड मार्जिन के लिए सीमित गुंजाइश छोड़ता है।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और प्रमुख परिचालन मेट्रिक्स
ASML लिथोग्राफी उपकरण बेचता है, जो वेफर्स पर सर्किट पैटर्न स्थानांतरित करता है, साथ ही सॉफ्टवेयर, मापन उपकरण, रखरखाव और उन्नयन भी प्रदान करता है। इसके ग्राहक कंप्यूटिंग सेवाएँ खरीदने वाले क्लाउड ग्राहक नहीं, बल्कि सेमीकंडक्टर निर्माता हैं। एआई डेवलपर्स का खर्च चिप मांग, विनिर्माण अर्थशास्त्र, ग्राहक पूंजी बजट, फैब की तैयारी और अंततः उपकरण स्वीकृति के माध्यम से ASML तक पहुँचता है। प्रत्येक मध्यवर्ती चरण राजस्व मान्यता के समय को बदल सकता है।
सिस्टम राजस्व टूल की मात्रा, कॉन्फ़िगरेशन, प्रौद्योगिकी मिश्रण और राजस्व मान्यता की शर्तों पर निर्भर करता है। इंस्टॉल्ड बेस मैनेजमेंट सेवा और फील्ड विकल्पों के माध्यम से कारखानों में पहले से मौजूद उपकरणों से आय अर्जित करता है। इसलिए व्यवसाय नई विनिर्माण क्षमता और मौजूदा क्षमता से अधिक उत्पादन, दोनों से कमाई करता है। बाद वाला विशेष रूप से आकर्षक हो सकता है जब ग्राहकों को नया फैब तैयार होने से पहले वेफर थ्रूपुट की आवश्यकता हो। यहां प्रयुक्त सामग्रियों में EUV, DUV और सेवाओं के लिए अलग-अलग परिचालन लाभ का खुलासा नहीं किया गया है, इसलिए उनके लाभ योगदान को सटीकता से निर्धारित नहीं किया जा सकता।
|
व्यवसाय / एक्सपोज़र
|
Q3 2026 राजस्व
|
भूमिका और अर्थशास्त्र
|
|
EUV सिस्टम
|
लगभग EUR 4.1 बिलियन
|
उन्नत लॉजिक और DRAM पैटर्निंग; इसमें एक हाई-NA सिस्टम शामिल है; सिस्टम बिक्री की उपश्रेणी।
|
|
गैर-EUV सिस्टम
|
लगभग EUR 4.3 बिलियन
|
DUV और अन्य गैर-EUV सिस्टम बिक्री; नोड और भौगोलिक क्षेत्रों में व्यापक एक्सपोज़र।
|
|
शुद्ध सिस्टम बिक्री
|
EUR 8.3732 बिलियन; कुल का 71.8%
|
पूंजीगत उपकरण राजस्व; लॉजिक 54% / मेमोरी 46%; स्वीकृति और मिश्रण समय-निर्धारण को प्रभावित करते हैं।
|
|
स्थापित आधार प्रबंधन
|
EUR 3.2888 बिलियन; कुल का 28.2%
|
उत्पादकता उन्नयनों सहित सेवाएँ और फील्ड विकल्प; उच्च-मार्जिन उन्नयन मिश्रण ने Q3 में सहायता की।
|
|
समग्र लिथोग्राफी
|
ऊपर शामिल; कोई अलग खंड लाभ प्रकट नहीं किया गया
|
मेट्रोलॉजी, सॉफ्टवेयर और प्रक्रिया अनुकूलन उपज तथा ग्राहक एकीकरण में सुधार करते हैं।
|
EUV और गैर-EUV शुद्ध सिस्टम बिक्री के घटक हैं; उन्हें उस उप-योग में फिर से नहीं जोड़ा जाना चाहिए। उनके पूर्णांकित मूल्य 14 अक्टूबर की तैयार टिप्पणियों से हैं। राजस्व हिस्से वित्तीय विवरणों का उपयोग करते हैं। लॉजिक और मेमोरी प्रतिशत सिस्टम बिक्री को संदर्भित करते हैं, समेकित राजस्व को नहीं। “स्थापित आधार प्रबंधन” में ऐसे उन्नयन शामिल हैं जिनका समय और मार्जिन आवर्ती रखरखाव शुल्कों से काफी भिन्न हो सकता है।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
सबसे स्पष्ट आय तुलना ASML के अपने पूर्व मार्गदर्शन के मुकाबले है। Q3 का राजस्व EUR 11.5 बिलियन के मध्यबिंदु से EUR 162 मिलियन, या 1.4%, अधिक रहा, जबकि सकल मार्जिन 56% के मध्यबिंदु से 1.5 प्रतिशत अंक अधिक रहा। यह यूरो, डॉलर तथा बेसिक बनाम डाइल्यूटेड EPS को मिलाने वाले परस्पर विरोधी द्वितीयक सर्वसम्मति आंकड़ों पर निर्भर हुए बिना निष्पादन में वास्तविक सुधार स्थापित करता है। हम असत्यापित सर्वसम्मति बीट/मिस अनुमान प्रकाशित नहीं करते हैं।
|
मेट्रिक / घटना
|
पिछला संदर्भ
|
वर्तमान अवलोकन
|
निवेश व्याख्या
|
|
Q3 शुद्ध बिक्री, EUR बिलियन
|
Q2 2026: 9.3265
|
11.6620
|
क्रमिक रूप से 25.0% वृद्धि; Q3 2025 से 55.2% अधिक।
|
|
पूर्व मार्गदर्शन के मुकाबले Q3 बिक्री
|
EUR 11.0–12.0 बिलियन
|
EUR 11.6620 बिलियन
|
मध्यबिंदु से 1.4% अधिक, ऊपरी सीमा से नीचे; कंपनी के मार्गदर्शन से तुलना करें।
|
|
Q3 सकल मार्जिन
|
पूर्व मार्गदर्शन: 55–57%
|
57.5%
|
मध्यबिंदु से 1.5 प्रतिशत अंक अधिक; उन्नत उत्पादों का मिश्रण महत्वपूर्ण है।
|
|
Q4 बिक्री / सकल-मार्जिन मार्गदर्शन
|
नया अक्टूबर आउटलुक
|
EUR 14.2–15.2 बिलियन / लगभग 57%
|
मध्यबिंदु के लिए क्रमिक राजस्व में लगभग 26.1% वृद्धि आवश्यक है।
|
|
वित्त वर्ष 2026 राजस्व पूर्वानुमान
|
43–45 अरब यूरो
|
44–45 अरब यूरो
|
निचली सीमा बढ़ाई गई; मध्यबिंदु 1.1% बढ़ा; ऊपरी सीमा अपरिवर्तित।
|
|
वित्त वर्ष 2026 सकल-मार्जिन पूर्वानुमान
|
54–56%
|
लगभग 56%
|
उच्च अपेक्षित वार्षिक लाभप्रदता।
|
|
पूंजी वापसी
|
तीसरी तिमाही 2026
|
लगभग 4.1 अरब यूरो के शेयर पुनर्खरीद
|
1.88 यूरो का अंतरिम लाभांश 4 नवंबर को देय।
|
|
आपूर्ति रोडमैप
|
2027 क्षमता विस्तार का इरादा
|
लो NA EUV और DUV इमर्शन के लिए 30%
|
क्षमता, उत्पादन और मान्यता प्राप्त बिक्री अलग-अलग माप हैं।
|
नया चौथी तिमाही का मध्यबिंदु लगभग 11.0 अरब यूरो के सिस्टम राजस्व का संकेत देता है, यदि इंस्टॉल्ड बेस मैनेजमेंट प्रबंधन की लगभग 3.7 अरब यूरो की अपेक्षा तक पहुंचता है। इसके लिए सिस्टम बिक्री में बड़ी वृद्धि की आवश्यकता होगी। वार्षिक दायरा एक मजबूत चौथी तिमाही के अनुरूप है, लेकिन वर्षांत डिलीवरी लक्ष्य बढ़ने के साथ स्वीकृति समय का सापेक्ष महत्व भी बढ़ता है।
अनुसंधान चयन के लिए, कंपनी के चयन से पहले ASMLUSDT फ्यूचर्स, AMDON/USDT स्पॉट और COSTON/USDT स्पॉट खोले गए थे। प्रत्येक में एक ट्रेडिंग इंटरफ़ेस प्रदर्शित हुआ; एंटिटी मैपिंग को LBank स्टॉक जानकारी या आधिकारिक लिस्टिंग नोटिसों के विरुद्ध जांचा गया। ASML को अंतिम बार 2 जुलाई को कवर किया गया था, जो 90-दिवसीय बहिष्करण अवधि से बाहर है, जबकि Costco को 9 अक्टूबर को कवर किया गया था। 14 अक्टूबर की ASML रिलीज़ इस सत्यापित पूल में सबसे मजबूत तात्कालिक कंपनी-विशिष्ट अनुसंधान ट्रिगर प्रदान करती है। किसी डेस्कटॉप ब्राउज़र या LBank API का उपयोग नहीं किया गया।
लिंक किया गया इंस्ट्रूमेंट USDT में सेटल होने वाला एक परपेचुअल कॉन्ट्रैक्ट है। यह ASML के शेयरधारक स्वामित्व या नकद लाभांश अधिकार प्रदान नहीं करता। इसकी फंडिंग, लीवरेज, लिक्विडेशन मैकेनिक्स और बेसिस अंतर्निहित इक्विटी से भिन्न रिटर्न उत्पन्न कर सकते हैं। हम मूल्यांकन के लिए केवल Nasdaq इक्विटी क्लोज़ का उपयोग करते हैं; LBank इंटरफ़ेस में अनुपलब्ध लाइव मार्क मूल्य को छोड़ दिया गया है।
3. मौलिक गुणवत्ता
वृद्धि की गुणवत्ता मजबूत है, परिचालन लीवरेज पर्याप्त है और तरलता आरामदायक है। रिपोर्ट की गई शुद्ध आय और तिमाही नकद रूपांतरण, दोनों को सामान्यीकृत करने की आवश्यकता है। सिस्टम बिक्री और स्थापित आधार प्रबंधन एक साथ बढ़े, जो किसी एक नए उत्पाद पर निर्भर वृद्धि की तुलना में अधिक स्वस्थ पैटर्न है। हालांकि, असामान्य रूप से लाभदायक अपग्रेड और निवेश पुनर्मूल्यांकन शुद्ध मार्जिन को पूरे चक्र की अर्थव्यवस्था का एक कमजोर स्वतंत्र माप बनाते हैं।
|
जब तक अन्यथा उल्लेख न हो, US GAAP; EUR मिलियन
|
तीसरी तिमाही 2025
|
दूसरी तिमाही 2026
|
तीसरी तिमाही 2026
|
2026 के 9 महीने
|
|
शुद्ध बिक्री
|
7,516.0
|
9,326.5
|
11,662.0
|
29,755.4
|
|
सकल मार्जिन
|
51.6%
|
54.0%
|
57.5%
|
55.0%
|
|
परिचालन मार्जिन
|
32.8%
|
37.1%
|
44.4%
|
39.6%
|
|
शुद्ध आय
|
2,124.5
|
2,917.6
|
4,960.4
|
10,634.7
|
|
पतला EPS, EUR
|
5.48
|
7.58
|
12.93
|
27.64
|
|
परिचालन नकद प्रवाह
|
559.1
|
1,703.0
|
11,797.6
|
11,315.0
|
|
PP&E तथा अमूर्त परिसंपत्ति खरीद
|
315.4
|
386.0
|
447.2
|
1,255.5
|
|
FCF, गैर-GAAP के अनुसार गणना किया गया
|
243.7
|
1,317.0
|
11,350.4
|
10,059.5
|
|
नकद तथा अल्पकालिक निवेश, अवधि समाप्ति पर
|
5,128.2
|
7,581.5
|
12,735.1
|
12,735.1
|
|
दीर्घकालिक ऋण, अवधि समाप्ति पर; वर्तमान हिस्से को छोड़कर
|
2,704.7
|
1,984.4
|
1,963.0
|
1,963.0
|
स्रोत आधार: ASML वित्तीय विवरण US GAAP Q3 2026, पृष्ठ 2–9। FCF परिचालन नकदी प्रवाह में से संपत्ति, संयंत्र एवं उपकरण तथा अमूर्त परिसंपत्तियों की खरीद घटाने के बराबर है। नकदी में अल्पकालिक निवेश शामिल हैं। अंतिम कॉलम में बैलेंस-शीट की राशियाँ 27 सितंबर की शेष राशियाँ हैं, न कि नौ-महीने के औसत। ऋण पंक्ति केवल दीर्घकालिक ऋण को दर्शाती है; यह कुल ऋण नहीं है और इसका उपयोग सटीक शुद्ध-नकदी शेष का दावा करने के लिए नहीं किया गया है।
लाभ रूपांतरण। Q3 का परिचालन मार्जिन पिछले वर्ष के स्तर से 11.6 प्रतिशत अंक अधिक है। इक्विटी-निवेश लाभ परिचालन आय के नीचे दर्ज होता है, इसलिए यह उस परिचालन सुधार की व्याख्या नहीं करता। फिर भी, उच्च-मार्जिन फील्ड विकल्प परिचालन मार्जिन को अस्थायी रूप से उस स्तर से अधिक मजबूत बना सकते हैं जो सामान्यीकृत मिश्रण से प्राप्त होता। हमारी मूल व्याख्या व्यावसायिक सुधार को मान्यता देती है, लेकिन हार्डवेयर उत्पादन बढ़ने के साथ कम चरम वृद्धिशील लाभप्रदता की अपेक्षा करती है।
कार्यशील पूंजी। परिसंपत्तियों और देनदारियों में Q3 के बदलावों ने परिचालन नकदी प्रवाह में EUR 7.0090 बिलियन का योगदान दिया। गैर-चालू अनुबंध देनदारियां जून के अंत में EUR 3.5703 बिलियन से बढ़कर EUR 9.3006 बिलियन हो गईं। ये ग्राहक वित्तपोषण और भविष्य की डिलीवरी बाध्यताओं के सहायक संकेतक हैं, न कि सभी अग्रिम भुगतानों का पूर्ण मिलान: सारांश बैलेंस शीट में चालू अनुबंध देनदारियों को अलग से विभाजित नहीं किया गया है। प्राप्य राशियां भी बढ़ीं, इसलिए मजबूत ग्राहक वित्तपोषण वसूली और स्वीकृति जोखिम को समाप्त नहीं करता।
एक उपयोगी क्रॉस-चेक नौ-महीने का दृष्टिकोण है। EUR 10.0595 बिलियन का FCF, Q3 FCF से कम है क्योंकि पहली छमाही में नकदी का उपयोग हुआ था। इसलिए Q3 को चार से गुणा करना अनुचित है। यहां तक कि Q3 के संपूर्ण कार्यशील पूंजी योगदान को सरलता से हटाना भी केवल एक सांकेतिक समय-समायोजन होगा, क्योंकि सामान्य इन्वेंट्री, आपूर्तिकर्ता और ग्राहक-भुगतान चक्रों को एक टिकाऊ नकदी मॉडल में बनाए रखना आवश्यक है।
पूंजी आवंटन। बड़े पुनर्खरीद कार्यक्रम शेयरों की संख्या घटाते हैं और भविष्य की आय में प्रति-शेयर भागीदारी बढ़ाते हैं। उनका आर्थिक मूल्य पुनर्खरीद के मूल्यांकन और भविष्य की नकद आवश्यकताओं पर निर्भर करता है। अग्रिम भुगतान विस्तार को वित्तपोषित कर सकते हैं, लेकिन डिलीवरी से पहले उनका बहुत अधिक वितरण करने से लचीलापन घट जाएगा यदि ग्राहक समय-सारिणी आगे बढ़ा देते हैं। तरलता का आकलन वित्तीय ऋण के साथ-साथ आपूर्तिकर्ता प्रतिबद्धताओं और संविदात्मक दायित्वों के संदर्भ में भी किया जाना चाहिए।
संचालन से मूल्यांकन तक पुनरुत्पाद्य श्रृंखला
Q3 सिस्टम बिक्री EUR 8.3732 बिलियन और इंस्टॉल्ड बेस मैनेजमेंट EUR 3.2888 बिलियन से शुरू करें। एक स्वतंत्र अगली-तिमाही संवेदनशीलता के लिए मान लें कि औसत मिश्रण अपरिवर्तित रहते हुए सिस्टम राजस्व 20% बढ़ता है और इंस्टॉल्ड-बेस राजस्व 10% बढ़ता है। राजस्व 8.3732 × 1.20 + 3.2888 × 1.10 = EUR 13.6655 बिलियन हो जाता है। 56% सकल मार्जिन और EUR 1.6 बिलियन परिचालन खर्चों पर, परिचालन लाभ EUR 6.0527 बिलियन है। 17% कर और 383.5 मिलियन डाइल्यूटेड शेयरों पर, ब्याज और निवेश आय को छोड़कर, सरलीकृत EPS EUR 13.10 है।
यदि यह आय क्षमता चार तिमाहियों तक बनी रहती, तो वार्षिक EPS EUR 52.40 होता। 30x और अपरिवर्तित FX पर, संकेतित इक्विटी मूल्य लगभग USD 1,760 प्रति शेयर है। यह एक संवेदनशीलता है, पूर्वानुमान नहीं: राजस्व की धारणा नए Q4 गाइड से कम है, और तिमाही मौसमीपन स्वचालित वार्षिकीकरण को रोकता है। इसका उद्देश्य यह दिखाना है कि यदि मल्टीपल संकुचित होता है, तो मजबूत वॉल्यूम वृद्धि भी सीमित मूल्य वृद्धि उत्पन्न कर सकती है।
नकदी प्रवाह के लिए, वही सरलीकृत तिमाही EUR 5.0237 बिलियन की शुद्ध आय देती है। EUR 0.26 बिलियन का मूल्यह्रास और परिशोधन, EUR 0.45 बिलियन की निवेश खरीद, कोई अन्य गैर-नकद समायोजन नहीं और शुद्ध कार्यशील पूंजी में शून्य बदलाव मानें। तब उदाहरणात्मक FCF EUR 4.8337 बिलियन है। EUR 2.0 बिलियन का कार्यशील-पूंजी बहिर्वाह EPS को बदले बिना इसे घटाकर EUR 2.8337 बिलियन कर देगा। यह सीधे स्पष्ट करता है कि अग्रिम भुगतानों और डिलीवरी की गति को आय मॉडल के साथ क्यों शामिल किया जाना चाहिए।
सबसे महत्वपूर्ण एकल चर लाभदायक, नकदी में परिवर्तित होने वाली क्षमता की डिलीवरी है। केवल टूल की संख्या उत्पाद मिश्रण को नजरअंदाज करती है; केवल बुकिंग डिलीवरी की तैयारी को नजरअंदाज करती है; केवल EPS ग्राहक-वित्तपोषित कार्यशील पूंजी को नजरअंदाज करता है। जब कई तिमाहियों में ये तीनों एक साथ सुधरते हैं, तो निवेश तर्क मजबूत होता है।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
संबंधित उद्योग वेफर-निर्माण उपकरण और लाइफसाइकल सहायता का है। लिथोग्राफी पैटर्न स्थापित करती है; डिपोज़िशन और एच सामग्री जोड़ते और हटाते हैं; निरीक्षण और मेट्रोलॉजी निर्माताओं को उपज प्राप्त करने में सहायता करते हैं। ये चरण पूंजीगत बजट के लिए प्रतिस्पर्धा करते हैं, लेकिन अक्सर पूरक होते हैं। कुल कॉर्पोरेट बिक्री की तुलना पैमाने और चक्रगत जोखिम के लिए उपयोगी है, लेकिन यह लिथोग्राफी बाजार हिस्सेदारी की वैध गणना नहीं है।
|
उद्योग स्तर
|
सत्यापित स्थिति / पैमाना
|
प्रासंगिक प्रतिस्पर्धा
|
मूल्यांकन निहितार्थ
|
|
EUV लिथोग्राफी
|
वाणिज्यिक EUV नेतृत्व; Q3 में लगभग EUR 4.1 बिलियन की सिस्टम बिक्री
|
सहकर्मी तालिका में कोई तुलनीय EUV प्रतिद्वंद्वी नहीं
|
दुर्लभता प्रीमियम का समर्थन करता है; मांग को स्वीकृत उपकरणों में बदलना होगा।
|
|
DUV लिथोग्राफी
|
लगभग EUR 4.3 बिलियन की गैर-EUV सिस्टम बिक्री के भीतर
|
Canon और Nikon प्रत्यक्ष DUV प्रतिस्पर्धी हैं
|
परिपक्व-नोड खर्च और मूल्य निर्धारण AI से स्वतंत्र रूप से कमजोर हो सकते हैं।
|
|
स्थापित आधार और उत्पादकता
|
Q3 में EUR 3.2888 बिलियन का राजस्व
|
नए उपकरणों और अन्य प्रक्रिया सुधारों के साथ ग्राहक बजट प्रतिस्पर्धा
|
मजबूत मुद्रीकरण; अपग्रेड की आवृत्ति सेवा अनुबंधों से अलग होती है।
|
|
सामग्री इंजीनियरिंग और एच
|
Applied Materials और Lam Research संबद्ध उपकरण क्षेत्र के अग्रणी हैं
|
अलग प्रक्रिया चरण; EUV के विकल्प नहीं
|
एआई पर खर्च एक साथ कई विक्रेताओं को समर्थन दे सकता है।
|
|
प्रक्रिया नियंत्रण
|
KLA की तिमाही आय 3.658 अरब अमेरिकी डॉलर
|
निरीक्षण, मेट्रोलॉजी और परस्पर-अतिव्यापी अनुकूलन बजट
|
जटिलता पूरक मांग पैदा करती है; उपकरण-बाजार हिस्सेदारी के बारे में कोई व्यापक दावा नहीं।
|
सबसे आकर्षक उद्योग स्थिति उस विक्रेता की होती है जिसकी प्रौद्योगिकी ग्राहक की विनिर्माण जटिलता बढ़ने के साथ अधिक आवश्यक हो जाती है। जब उन्नत लॉजिक और DRAM को अधिक लिथोग्राफी तीव्रता की आवश्यकता होती है, तो ASML को लाभ मिलता है। मेमोरी एक्सपोज़र चक्रीयता भी पैदा करता है: सेमीकंडक्टर मूल्य निर्धारण मजबूत होने पर क्षमता योजनाएं तेज हो सकती हैं, जबकि इन्वेंटरी सुधार उन्हें टाल सकता है। लंबी योजना अवधि उत्पादन की दृश्यता में सुधार करती है, लेकिन इस चक्र को समाप्त नहीं करती।
|
कंपनी / अवधि
|
राजस्व / वृद्धि
|
लाभप्रदता, GAAP
|
नकदी प्रवाह या परिचालन संकेतक
|
|
ASML होल्डिंग N.V.; तीसरी तिमाही 27 सितंबर, 2026 को समाप्त
|
EUR 11.662 बिलियन; वर्ष-दर-वर्ष +55.2%
|
सकल मार्जिन 57.5%; परिचालन मार्जिन 44.4%
|
FCF EUR 11.3504 बिलियन; अग्रिम भुगतानों से काफी प्रभावित।
|
|
एप्लाइड मटेरियल्स, इंक.; वित्त वर्ष 2026 की तीसरी तिमाही 26 जुलाई को समाप्त
|
USD 9.115 बिलियन; वर्ष-दर-वर्ष +24.8%
|
सकल मार्जिन 50.3%; परिचालन मार्जिन 33.7%
|
OCF USD 3.04 बिलियन; FCF USD 2.330 बिलियन।
|
|
लैम रिसर्च कॉर्पोरेशन; तिमाही 28 जून, 2026 को समाप्त
|
USD 6.722238 बिलियन; वर्ष-दर-वर्ष +30.0%
|
सकल मार्जिन 51.7%; परिचालन मार्जिन 37.4%
|
ग्राहक सहायता और अन्य राजस्व USD 2.472390 बिलियन।
|
|
KLA कॉर्पोरेशन; वित्त वर्ष 2026 की चौथी तिमाही 30 जून को समाप्त
|
USD 3.658 बिलियन; वर्ष-दर-वर्ष +15.2%
|
शुद्ध आय USD 1.363 बिलियन; शुद्ध मार्जिन 37.3%
|
OCF USD 906.4 मिलियन; FCF USD 817.1 मिलियन।
|
समकक्ष आंकड़े 15 अक्टूबर तक कंपनियों की नवीनतम पहचानी गई रिपोर्ट की गई तिमाहियों से लिए गए हैं। अवधियां अधिकतम तीन महीने तक भिन्न हैं और मुद्राएं भी अलग हैं। वृद्धि की गणना प्रत्येक कंपनी की अपनी पिछले-वर्ष की तिमाही से की गई है; मार्जिन GAAP का उपयोग करते हैं। KLA का शुद्ध मार्जिन समकक्ष कंपनियों के परिचालन मार्जिन से तुलनीय नहीं है। FCF की परिभाषाएं और ग्राहक अग्रिम-भुगतान पैटर्न अलग हैं; कोई मुद्रा रूपांतरण या कंपनियों के बीच राजस्व-हिस्सेदारी गणना लागू नहीं की गई है।
कौन जीत रहा है? ASML उन्नत-नोड जटिलता और स्थापित आधार के मुद्रीकरण से शुद्ध लाभार्थी है। Lam Research एच, डिपॉज़िशन और लाइफसाइकल खर्च के माध्यम से भी लाभान्वित होती है; जून तिमाही में इसके सिस्टम और सपोर्ट राजस्व, दोनों में वृद्धि हुई। Applied Materials को सामग्री इंजीनियरिंग और उन्नत पैकेजिंग से लाभ मिलता है, जिसमें रिकॉर्ड राजस्व और अधिक मजबूत मार्जिन शामिल हैं। प्रक्रियाएं अधिक जटिल होने के साथ KLA यील्ड त्रुटियों की बढ़ती लागत का मुद्रीकरण करती है। उनके परिणाम इस सिद्धांत के बजाय व्यापक उपकरण निवेश चक्र का समर्थन करते हैं कि सभी अतिरिक्त खर्च ASML को प्राप्त होते हैं।
कौन नुकसान में है? हमारा संरचनात्मक आकलन यह है कि पुराने, कमोडिटीकृत उपकरणों पर केंद्रित आपूर्तिकर्ताओं को सापेक्ष बजट हिस्सेदारी खोने का सबसे बड़ा जोखिम तब होता है, जब ग्राहक उन्नत-नोड उत्पादकता को प्राथमिकता देते हैं। Canon और Nikon, DUV में सीधे प्रतिस्पर्धा करते हैं, लेकिन उद्धृत साक्ष्य यह स्थापित नहीं करते कि 2026 की तीसरी तिमाही में इनमें से किसी ने मापी गई बाजार हिस्सेदारी खोई। इसलिए हम कोई मौजूदा हिस्सेदारी-हानि का आंकड़ा गढ़े बिना चुनौतीग्रस्त श्रेणी और प्रत्यक्ष प्रतिस्पर्धियों की पहचान करते हैं। ASML का अपना परिपक्व-नोड एक्सपोज़र भी इस कमजोर खंड में शामिल हो सकता है।
इस प्रतिस्पर्धात्मक सुरक्षा-खाई में एक निर्भरता भी शामिल है। अत्यधिक विशिष्ट आपूर्तिकर्ता नेटवर्क की नकल करना कठिन है, लेकिन इसका तेजी से विस्तार करना भी मुश्किल है। महत्वपूर्ण ऑप्टिक्स की उपलब्धता किसी अन्यथा प्रभावशाली उपकरण निर्माता को सीमित कर सकती है। इसलिए क्षमता योजना मूल्य निर्धारण शक्ति का समर्थन कर सकती है, जबकि साथ ही निकट-अवधि की बिक्री को सीमित भी कर सकती है। सही मूल्यांकन प्रीमियम टिकाऊ अर्थशास्त्र और अनुशासित निष्पादन को पुरस्कृत करता है; उसे अपूर्ण मांग को पहले से मान्यता प्राप्त लाभ नहीं मानना चाहिए।
हाई NA EUV दीर्घकालिक उत्पाद अवसर और निष्पादन की जटिलता जोड़ता है। योग्यता-प्रमाणन, ग्राहक अर्थशास्त्र, थ्रूपुट और उत्पादन में अपनाना प्रदर्शन संबंधी मील के पत्थरों से अधिक महत्वपूर्ण हैं। ग्राहक हाई NA का मूल्यांकन करते हुए मौजूदा लो NA उत्पादकता में सुधार कर सकते हैं, जिससे ASML के राजस्व का मिश्रण और समय बदलता है। यह आर्थिक रूप से आकर्षक हो सकता है, भले ही प्रमुख नई-टूल शिपमेंट अनुसूची बदल जाए।
5. प्रमुख जोखिम
-
आपूर्ति विस्तार प्रतिबद्धताओं से पीछे रह जाता है। यदि महत्वपूर्ण ऑप्टिक्स, घटक या प्रशिक्षित श्रम नियोजित क्षमता वृद्धि को रोकते हैं, तो शिपमेंट और स्वीकृतियां विलंबित होती हैं। राजस्व आगे खिसक जाता है, जबकि R&D और अवसंरचना खर्च जारी रहता है, जिससे परिचालन लीवरेज और दूरस्थ आय के लिए निवेशकों द्वारा दिया जाने वाला गुणक कम हो जाता है।
-
ग्राहक अग्रिम भुगतान बढ़ना बंद कर देते हैं या उलट जाते हैं। नई जमा राशि में विराम, मौजूदा प्रतिबद्धताओं की पूर्ति के साथ मिलकर, राजस्व वृद्धि के दौरान भी OCF को तेज़ी से घटा सकता है। इससे शेयर पुनर्खरीद क्षमता कमजोर होती है और वार्षिकीकृत Q3 FCF पर आधारित मूल्यांकन जोखिम में पड़ते हैं।
-
अपग्रेड मिश्रण सामान्य हो जाता है। यदि स्थापित आधार की वृद्धि अधिक सेवा-प्रधान हो जाती है या उत्पादकता उन्नयन कम लाभदायक हो जाते हैं, तो सकल मार्जिन नई रन रेट से नीचे गिर सकता है। उच्च मूल्यांकन पर, मार्जिन में मामूली बदलाव राजस्व में बदलाव की तुलना में इक्विटी का अधिक बड़ा पुनर्मूल्यांकन उत्पन्न कर सकता है।
-
एआई खर्च धीमा पड़ता है या मेमोरी क्षमता जरूरत से अधिक हो जाती है। यदि नए बुनियादी ढांचे पर ग्राहकों का प्रतिफल निराशाजनक रहता है या मेमोरी भंडार फिर से बढ़ते हैं, तो उपकरण संबंधी प्रतिबद्धताएं टाली जा सकती हैं। इसका क्रम फैब बजट से ऑर्डर समय-निर्धारण, स्वीकृति कार्यक्रमों और आवर्ती आय की अपेक्षाओं तक जाता है।
-
निर्यात प्रतिबंधों का दायरा बढ़ता है। प्रतिबंधित उपकरणों की डिलीवरी या सेवा करने की क्षमता कम होने से सुलभ राजस्व और स्थापित आधार के मुद्रीकरण में कमी आएगी। प्रभाव वास्तविक लाइसेंसिंग और उत्पाद के दायरे पर निर्भर करता है; यह रिपोर्ट किसी अपुष्ट नए प्रतिबंध को नहीं मानती है।
-
हाई-एनए का व्यावसायीकरण अधिक समय लेता है। ग्राहक की पात्रता में देरी या कमजोर ग्राहक अर्थशास्त्र प्रीमियम उत्पाद राजस्व को टाल देगा, जबकि विकास व्यय जारी रहेगा। मौजूदा उत्पाद प्रभाव को कम कर सकते हैं, लेकिन वे उसी दीर्घकालिक वृद्धि गुणक का समर्थन नहीं कर सकते।
-
वित्तीय प्रस्तुति परिचालन प्रदर्शन को धुंधला कर देती है। अतिरिक्त निवेश पुनर्मूल्यांकन, बदलता कर मिश्रण, यूरो-डॉलर की चाल या आक्रामक पुनर्खरीद टूल अर्थशास्त्र से स्वतंत्र रूप से EPS को प्रभावित कर सकते हैं। जो निवेशक इन प्रभावों को स्थायी परिचालन वृद्धि के रूप में पूंजीकृत करते हैं, वे आंतरिक आय-क्षमता का अधिक अनुमान लगाने का जोखिम उठाते हैं।
6. निगरानी जाँच सूची
-
Q4 में मान्यता प्राप्त राजस्व: EUR 14.2–15.2 बिलियन कंपनी का दायरा है। किसी प्रतिपूरक संरचनात्मक स्पष्टीकरण के बिना निचली सीमा से कम डिलीवरी निष्पादन के प्रति विश्वास को कमजोर करेगी।
-
सकल मार्जिन और अपग्रेड मिश्रण: लगभग 57% Q4 का मार्गदर्शन है। 55% से नीचे लगातार गिरावट, जो हमारी विश्लेषणात्मक चेतावनी सीमा है, उच्च-मार्जिन वृद्धि के सिद्धांत को चुनौती देगी।
-
स्थापित आधार प्रबंधन: Q4 की तुलना प्रबंधन के लगभग EUR 3.7 बिलियन के अनुमान से करें और अपग्रेड को रखरखाव से अलग करें। स्थिर लाभप्रदता के साथ वृद्धि आय की टिकाऊपन को मजबूत करती है।
-
गतिशील एक-वर्षीय अवधि में नकद रूपांतरण: OCF, निवेश खरीद, प्राप्य राशियों तथा चालू और गैर-चालू दोनों अनुबंध देनदारियों को एक साथ ट्रैक करें। हमारी चेतावनी का ट्रिगर राजस्व वृद्धि के साथ लगातार दो तिमाहियों में नकारात्मक FCF है, जब तक कि घोषित विस्तार व्यय इस अंतर को स्पष्ट न करे।
-
क्षमता आपूर्ति: Low NA EUV और DUV इमर्शन के लिए 2027 तक क्षमता में 30% विस्तार के लक्ष्य के मुकाबले प्रगति का आकलन करें। डाउनग्रेड या बार-बार स्वीकृति में देरी प्रीमियम को कमजोर करती है; क्षमता को बुक की गई बिक्री नहीं समझना चाहिए।
-
आवर्ती EPS बनाम मूल्य: हर रिलीज़ के बाद सामान्यीकृत ट्रेलिंग मल्टीपल और Q4 ब्रिज की पुनर्गणना करें। निरंतर आय वृद्धि आज के मूल्यांकन को अधिक उचित बना सकती है; आवर्ती वृद्धि के धीमा होने के साथ 40x से ऊपर का मल्टीपल सावधानी को और मजबूत करेगा।
-
दिनांकित घटनाएँ: 4 नवंबर, 2026 का अंतरिम लाभांश भुगतान और 10 जून, 2027 का कैपिटल मार्केट्स डे। लाभांश एक इक्विटी इवेंट है और इसका अर्थ परपेचुअल-कॉन्ट्रैक्ट धारकों को भुगतान नहीं है। कैपिटल मार्केट्स डे में क्षमता अर्थशास्त्र और पूंजी आवश्यकताओं के साथ-साथ संबोधित किए जा सकने वाले अवसर पर ध्यान केंद्रित करें।
7. स्रोत
सभी स्रोतों की जाँच 15 अक्टूबर, 2026 को की गई थी। जब तक USD स्पष्ट रूप से उल्लिखित न हो, वित्तीय डेटा EUR में है। वित्तीय अवधियाँ ASML की 27 सितंबर को समाप्त होने वाली वित्तीय तिमाही का अनुसरण करती हैं। जहाँ उपलब्ध हो, गणनाएँ गैर-गोल किए गए इनपुट का उपयोग करती हैं। Nasdaq क्लोज़ के लिए StockAnalysis का उपयोग किया गया है; ChartExchange का USD 1,649.44 का अवलोकन अंतिम ट्रेड का क्रॉस-चेक है, जिसमें 0.034% का अंतर है जो निवेश-तर्क को प्रभावित नहीं करता। ECB FX आय का संदर्भ अनुवाद है, न कि वह ऐतिहासिक विनिमय दर जिसका उपयोग उन आय को उत्पन्न करने के लिए किया गया था।
कोई सशुल्क सर्वसम्मति डेटासेट या पूर्ण प्रश्नोत्तर प्रतिलेख उपलब्ध नहीं था। तदनुसार, रिपोर्ट परिणामों की तुलना कंपनी के मार्गदर्शन से करती है और सभी अग्रिम EPS तथा मूल्यांकन संवेदनशीलताओं को विश्लेषक की धारणाओं के रूप में चिह्नित करती है। ASML, Form 20-F के अंतर्गत रिपोर्ट करने और अंतरिम परिणाम उपलब्ध कराने वाला एक विदेशी निजी जारीकर्ता है; अमेरिकी घरेलू-कंपनी का Form 10-Q मानकर नहीं चलाया गया है। लाइव LBank फंडिंग दर और मार्क मूल्य उपलब्ध नहीं थे, इसलिए अंतर्निहित-इक्विटी विश्लेषण ASMLUSDT की वहन लागत या निष्पादन योग्य मूल्य स्थापित नहीं कर सकता।
-
-
वित्तीय विवरण US GAAP Q3 2026 (https://investor.asml.com/static-files/d310262b-d037-485d-83b5-92c93cc462f0) — 14 अक्टूबर, 2026; तिमाही और नौ-महीने के विवरण, पृष्ठ 2–9; लेखापरीक्षित नहीं।
-
-
प्रस्तुति निवेशक संबंध Q3 2026 (https://investor.asml.com/static-files/44d4bee1-b2f9-41b7-b3f8-1bf28f993fe6) — 14 अक्टूबर, 2026; व्यावसायिक मिश्रण, प्रौद्योगिकी और 10 जून, 2027 कैपिटल मार्केट्स डे।
-
-
ASML 2025 वार्षिक रिपोर्ट (https://www.asml.com/investors/annual-report/2025) — FY2025; US GAAP के अंतर्गत ऐतिहासिक राजस्व और लाभप्रदता।
-
-
ASML 2025 फॉर्म 20-F (https://www.sec.gov/Archives/edgar/data/937966/000162828026011378/asml-20251231.htm) — वित्त वर्ष 2025; SEC फाइलिंग प्राप्त हुई; पूर्ण HTML रीडर की आकार सीमा से अधिक है। व्यवसाय संबंधी चर्चा की आधिकारिक वार्षिक-रिपोर्ट अंश के साथ जाँच की गई।
-
-
-
-
ASML होल्डिंग स्टॉक मूल्य इतिहास (https://stockanalysis.com/stocks/asml/history/) — द्वितीयक बाज़ार-डेटा स्रोत; 14 अक्टूबर, 2026 का नैस्डैक समापन मूल्य USD 1,650.00।
-
ASML ऐतिहासिक मूल्य (https://chartexchange.com/symbol/nasdaq-asml/historical/) — द्वितीयक क्रॉस-चेक; 14 अक्टूबर को 15:59:58 EDT पर अंतिम प्रदर्शित ट्रेड USD 1,649.44 था, जो ऊपर दी गई समापन-मूल्य परंपरा से भिन्न है।
-
यूरो विदेशी विनिमय संदर्भ दरें (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html) — 14 अक्टूबर, 2026; EUR 1 = USD 1.1195; संदर्भ अनुवाद, लेनदेन दर नहीं।
-
ASMLUSDT फ्यूचर्स ट्रेडिंग | LBank फ्यूचर्स (https://www.lbank.com/futures/asmlusdt) — वेब रीडर और कमांड-लाइन HTML द्वारा 15 अक्टूबर, 2026 को खोला गया; ASMLUSDT Perp, मार्जिन नियंत्रण और लॉन्ग खोलें/शॉर्ट खोलें इंटरफ़ेस दिखाई दिया।
-
-
-
-
-