लेखक: LBank रिसर्च विश्लेषक: लूडो
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है तथा इसका उद्देश्य केवल जानकारी साझा करना और अनुसंधान संबंधी चर्चा है। यह निवेश सलाह, प्रतिभूतियों की अनुशंसा, ट्रेडिंग निर्देश या रिटर्न की किसी गारंटी का गठन नहीं करती। इसमें चर्चित कंपनी संचालन, मूल्यांकन, बाजार मूल्य और सर्वसम्मत अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को डेटा का स्वतंत्र रूप से सत्यापन करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
समग्र निर्णय: Texas Instruments Incorporated एक मजबूत परिचालन सुधार के दौर में उच्च-गुणवत्ता वाली सेमीकंडक्टर फ्रैंचाइज़ी है, लेकिन इस शेयर का मूल्यांकन पूर्ण है और संदर्भ मूल्य पर जोखिम-प्रतिफल थोड़ा नकारात्मक है। निर्णायक चर CHIPS लाभों और अधिग्रहण वित्तपोषण के बाद प्रति शेयर टिकाऊ मुक्त नकदी प्रवाह है।
-
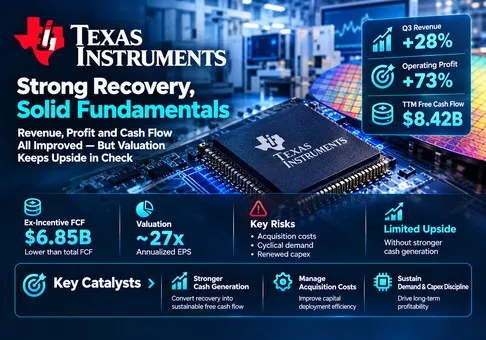
सुधार व्यापक और लाभदायक है। USD 6.055 बिलियन का Q3 राजस्व साल-दर-साल 28% बढ़ा, जबकि GAAP परिचालन लाभ 73% बढ़कर USD 2.874 बिलियन हो गया। वृद्धिशील परिचालन लाभ को वृद्धिशील राजस्व से विभाजित करने पर 92.2% रहा। यह असामान्य रूप से उच्च रूपांतरण पर्याप्त स्थिर-लागत वसूली का संकेत देता है और नवीनतम वृद्धि दर का अनुमान आगे बढ़ाना जोखिमपूर्ण बनाता है। आय में सुधार वास्तविक है; इसकी सीमांत लाभप्रदता के स्थायी सामान्य स्तर बने रहने की संभावना नहीं है।
-
नकदी सृजन में सुधार केवल मुख्य आंकड़े से कहीं अधिक हुआ है। TTM कंपनी-परिभाषित FCF USD 8.422 बिलियन तक पहुंच गया। प्रत्यक्ष CHIPS आय में USD 1.104 बिलियन और निवेश कर-क्रेडिट से प्राप्त USD 469 मिलियन के नकद लाभों को हटाने पर, प्रोत्साहन-रहित विश्लेषणात्मक माप USD 6.849 बिलियन बनता है। यह अभी भी एक बड़ी रिकवरी है, लेकिन मूल्यांकन और वितरणों के लिए नकदी का आधार भौतिक रूप से छोटा प्रदान करता है। यह समायोजन हमारा विश्लेषणात्मक माप है, प्रबंधन का पूर्वानुमान नहीं।
-
शेयर मूल्य पहले से ही मजबूत आय के निरंतर बने रहने की अपेक्षा करता है। 21 अक्टूबर का नियमित सत्र बंद मूल्य USD 284.65, लगभग 914 मिलियन अवधि-अंत शेयरों से गुणा करने पर, USD 260.17 बिलियन का इक्विटी मूल्य दर्शाता है। रिपोर्ट की गई FCF यील्ड 3.24% है; प्रोत्साहन-रहित यील्ड 2.63% है। Q4 EPS मार्गदर्शन के मध्यबिंदु USD 2.62 का वार्षिकीकरण करने पर USD 10.48 और 27.2x का गुणक प्राप्त होता है। यह रन-रेट संवेदनशीलता है, अगले वर्ष की आय का अनुमान या आम-सहमति गुणक नहीं।
-
एनालॉग निवेश तर्क को संभाले हुए है। एनालॉग राजस्व का 81.1% और परिचालन लाभ का 87.2% उत्पन्न करता है। इसका 51.0% परिचालन मार्जिन एम्बेडेड प्रोसेसिंग और विनिर्माण निवेश को वित्तपोषित करने की गुंजाइश देता है। एम्बेडेड का 26.5% मार्जिन अभी भी काफी कम है, इसलिए कनेक्टिविटी में विस्तार से केवल राजस्व आधार बढ़ाने के बजाय अतिरिक्त प्रतिफल उत्पन्न होना चाहिए। प्रस्तावित Silicon Labs लेनदेन एक अलग पूंजी-आवंटन परीक्षण जोड़ता है।
-
अगली तिमाही आय की स्थिरता का समर्थन करती है, न कि एक और क्रमिक चरण परिवर्तन का। Q4 राजस्व मार्गदर्शन का मध्यबिंदु USD 6.05 बिलियन है, जबकि Q3 में यह USD 6.055 बिलियन था; EPS का मध्यबिंदु USD 2.62 पर अपरिवर्तित है। केंद्रीय प्रश्न यह नहीं रह गया है कि मांग सुधर गई है या नहीं, बल्कि यह है कि वह मांग पूरे चक्र के दौरान कितना नकद बनाए रख सकती है। प्रीमियम बरकरार रह सकता है, लेकिन एक और रीरेटिंग के लिए बेहतर मध्यम-अवधि नकद अर्थशास्त्र की आवश्यकता होगी।
हमारा उदाहरणात्मक स्वतंत्र अगले-वर्ष का आधार परिदृश्य USD 24.2 बिलियन का राजस्व, 46% परिचालन मार्जिन, USD 280 मिलियन का शुद्ध गैर-परिचालन व्यय, 13.5% कर दर और 925 मिलियन पतले शेयर मानता है। EPS लगभग USD 10.15 है: (24.2 × 46% − 0.28) × 86.5% / 0.925। विश्लेषक द्वारा चुनी गई 25–28x की रेंज लागू करने पर प्रति शेयर USD 254–284 प्राप्त होता है, जिससे संदर्भ मूल्य ऊपरी सीमा पर स्थित होता है। ये पारदर्शी अनुसंधान मान्यताएं हैं, जिनमें कोई अधिग्रहित आय, खरीद लेखांकन या लेनदेन वित्तपोषण शामिल नहीं है।
एक आशावादी संवेदनशीलता विश्लेषण में समान अन्य मान्यताओं के साथ USD 26 बिलियन का राजस्व, 49% मार्जिन और 30x आय का उपयोग किया गया है, जिससे प्रति शेयर लगभग USD 350 प्राप्त होता है। USD 22 बिलियन के राजस्व, 40% मार्जिन और 22x पर एक कमजोर चक्र से लगभग USD 175 प्राप्त होता है। ये मूल्य परिदृश्य-आधारित हैं, मूल्य लक्ष्य नहीं। असममिति फ्रैंचाइज़ के प्रति सकारात्मक दृष्टिकोण के बावजूद सतर्क इक्विटी रुख को स्पष्ट करती है: मजबूत परिचालन और आकर्षक संभावित प्रतिफल अलग-अलग प्रश्न हैं।
2. कंपनी अवलोकन, व्यवसाय मिश्रण और प्रमुख परिचालन मेट्रिक्स
टेक्सास इंस्ट्रूमेंट्स ऐसे चिप्स का डिज़ाइन और निर्माण करता है जो बिजली का प्रबंधन करते हैं, भौतिक संकेतों को उपयोगी डेटा में बदलते हैं और इलेक्ट्रॉनिक प्रणालियों को नियंत्रित करते हैं। ग्राहक इन घटकों को औद्योगिक मशीनरी, वाहनों, डेटा केंद्रों, उपभोक्ता उपकरणों और संचार उपकरणों में एकीकृत करते हैं। राजस्व घटकों की शिपमेंट के माध्यम से अर्जित होता है, जबकि मांग ग्राहक उत्पादन, सेमीकंडक्टर सामग्री और इन्वेंटरी संबंधी निर्णयों से निर्धारित होती है। इसलिए आर्थिक मॉडल दीर्घकालिक उत्पाद प्रासंगिकता को अल्प-चक्र ऑर्डरिंग अस्थिरता के साथ जोड़ता है।
एनालॉग में पावर मैनेजमेंट और सिग्नल-चेन उत्पाद शामिल हैं। एम्बेडेड प्रोसेसिंग में माइक्रोकंट्रोलर और प्रोसेसर शामिल हैं, जहां सॉफ्टवेयर संगतता और विकास उपकरण डिज़ाइनों को बनाए रखने में मदद कर सकते हैं। अन्य में शेष गतिविधियां और कुछ कॉर्पोरेट शुल्क शामिल हैं। इसलिए किसी खंड के रिपोर्ट किए गए लाभ की व्याख्या उसकी रिपोर्टिंग परिभाषा के भीतर की जानी चाहिए; अन्य का उच्च प्रतीत होने वाला मार्जिन किसी नए उच्च-मार्जिन उत्पाद फ्रेंचाइज़ की पहचान नहीं करता है।
|
व्यवसाय / Q3 2026
|
राजस्व, USD मिलियन
|
राजस्व हिस्सेदारी
|
परिचालन लाभ, USD मिलियन
|
अर्थशास्त्र और निवेश निहितार्थ
|
|
एनालॉग
|
4,911
|
81.1%
|
2,505
|
पावर प्रबंधन और सिग्नल चेन; विनिर्माण लीवरेज का प्रमुख स्रोत। परिचालन मार्जिन 51.0%।
|
|
एम्बेडेड प्रोसेसिंग
|
858
|
14.2%
|
227
|
माइक्रोकंट्रोलर और प्रोसेसर; डिजाइन और सॉफ्टवेयर इकोसिस्टम महत्वपूर्ण हैं। परिचालन मार्जिन 26.5%।
|
|
अन्य
|
286
|
4.7%
|
142
|
शेष गतिविधियां और कॉर्पोरेट मदें; इसमें अधिग्रहण और पुनर्गठन शुल्क शामिल हैं। मार्जिन कोई स्पष्ट उत्पाद बेंचमार्क नहीं है।
|
TI का व्यवसाय किसी एक वार्षिक डिवाइस लॉन्च पर निर्भर नहीं है। इसका पोर्टफोलियो कई अनुप्रयोगों में डिजाइन जोखिम को फैलाता है, लेकिन व्यापकता एक समकालिक औद्योगिक मंदी को समाप्त नहीं कर सकती। कंपनी का विनिर्माण स्वामित्व लीवरेज का दूसरा स्रोत बनाता है: अधिक फैक्टरी उत्पादन स्थिर लागतों को अधिक शिपमेंट्स में फैलाता है। लोडिंग घटने पर यही तंत्र उलट जाता है। Q2 Form 10-Q इस संबंध का स्पष्ट रूप से वर्णन करता है, जिससे वर्तमान मार्जिन सुधार को समझने के लिए उपयोगिता केंद्रीय बन जाती है।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
|
परिचालन संकेतक
|
नवीनतम घोषित मूल्य
|
परिवर्तन / निहितार्थ
|
|
औद्योगिक मांग
|
वार्षिक आधार पर 40% से अधिक; तिमाही आधार पर लगभग 10%
|
मजबूत चक्रीय सुधार; सेल-इन को अंतिम खपत के बराबर न मानें।
|
|
ऑटोमोटिव मांग
|
वार्षिक आधार पर मध्य-दहाई प्रतिशत; तिमाही आधार पर लगभग 10%
|
केवल डेटा सेंटर की तुलना में व्यापक मांग समर्थन।
|
|
डेटा सेंटर मांग
|
वार्षिक आधार पर लगभग 95%; तिमाही आधार पर लगभग 20%
|
रिपोर्ट की गई अंतिम-बाजार वृद्धि में सबसे तेज; यहां पूर्ण राजस्व उपलब्ध नहीं कराया गया है।
|
|
इन्वेंटरी
|
USD 4,672 मिलियन; 194 दिन
|
क्रमिक रूप से USD 67 मिलियन की वृद्धि; दिनों में 2 की कमी।
|
|
Q4 राजस्व मार्गदर्शन
|
USD 5.80–6.30 बिलियन
|
USD 6.05 बिलियन का मध्यबिंदु; क्रमिक रूप से लगभग स्थिर।
|
|
Q4 EPS मार्गदर्शन
|
USD 2.45–2.79
|
USD 2.62 का मध्यबिंदु; क्रमिक रूप से लगभग स्थिर।
|
|
लाभांश
|
USD 1.52 तिमाही; USD 6.08 वार्षिकीकृत
|
7% वृद्धि; रिकॉर्ड तिथि 30 अक्टूबर; भुगतान 10 नवंबर।
|
अंतिम-बाज़ार वृद्धि दरें 21 अक्टूबर की तैयार टिप्पणियों से ली गई हैं और प्रबंधन के अनुमानित विवरण हैं। ये मापे गए बाज़ार-हिस्से के परिवर्तन नहीं हैं। औद्योगिक, ऑटोमोटिव और डेटा सेंटर—तीनों में सुधार हुआ, जिससे रिकवरी को केवल एक AI श्रेणी की तुलना में अधिक व्यापक आधार मिला। हालांकि, TI ने इन टिप्पणियों में अंतिम-बाज़ार राजस्व का पूर्ण निरपेक्ष विभाजन उपलब्ध नहीं कराया। इसलिए, समस्त अतिरिक्त राजस्व को AI के लिए आवंटित करना असमर्थित होगा।
पूर्व कंपनी पूर्वानुमान की तुलना में, राजस्व USD 5.90 बिलियन के मध्यबिंदु से USD 155 मिलियन, या 2.6%, अधिक रहा, जबकि USD 6.15 बिलियन की ऊपरी सीमा से नीचे रहा। EPS, USD 2.40 के मध्यबिंदु से USD 0.22, या 9.2%, अधिक रहा और USD 2.57 की ऊपरी सीमा से USD 0.05 अधिक रहा। ये तुलनाएं प्रबंधन के मार्गदर्शन से हैं, वॉल स्ट्रीट की सहमति से नहीं। Q3 के अलग कर-संबंधी आश्चर्य ने मूल पूर्वानुमान की तुलना में EPS को USD 0.01 घटाया, इसलिए यह अपेक्षा से बेहतर प्रदर्शन की व्याख्या नहीं करता।
अगली तिमाही के लिए, राजस्व का मध्यबिंदु क्रमिक रूप से लगभग स्थिर है। वर्ष-दर-वर्ष की मजबूत तुलना क्रमिक रूप से स्थिर व्यवसाय के साथ सह-अस्तित्व में हो सकती है; बाद वाला निकट अवधि के फैक्टरी अवशोषण के लिए अधिक प्रासंगिक है। इसलिए निवेशकों को जारी सुधार और सुधार की गति में तेजी के बीच अंतर करना चाहिए। वर्तमान परिदृश्य दूसरे निष्कर्ष की तुलना में पहले निष्कर्ष का अधिक स्पष्ट रूप से समर्थन करता है।
3. मूलभूत गुणवत्ता
|
वित्तीय मापदंड, अनुपात/EPS को छोड़कर USD मिलियन
|
Q3 2025
|
Q2 2026
|
Q3 2026
|
|
तिमाही राजस्व
|
4,742
|
5,463
|
6,055
|
|
तिमाही GAAP परिचालन लाभ
|
1,663
|
2,310
|
2,874
|
|
तिमाही GAAP परिचालन मार्जिन
|
35.1%
|
42.3%
|
47.5%
|
|
तिमाही GAAP EPS, USD
|
1.48
|
2.14
|
2.62
|
|
तिमाही परिचालन नकदी प्रवाह
|
2,190
|
2,703
|
3,419
|
|
TTM परिचालन नकदी प्रवाह
|
6,897
|
8,667
|
9,896
|
|
TTM पूंजीगत व्यय
|
4,817
|
3,300 (पूर्णांकित)
|
2,578
|
|
TTM कंपनी-परिभाषित FCF
|
2,415
|
6,534
|
8,422
|
|
नकद और अल्पकालिक निवेश
|
5,186
|
पुनरुत्पादित नहीं
|
8,142
|
|
ऋण, बैलेंस शीट वहन मूल्य
|
14,046
|
पुनरुत्पादित नहीं
|
13,555
|
अवधियाँ कैलेंडर तिमाहियाँ हैं, सिवाय TTM पंक्तियों के, जो प्रदर्शित प्रत्येक तिमाही पर समाप्त होने वाले बारह महीनों को कवर करती हैं। Q2 कैपेक्स को पूर्व विज्ञप्ति में बताए अनुसार राउंड किया गया है। तालिका में ऋण उसका वहन मूल्य है, जिसमें वर्तमान परिपक्वताएँ शामिल हैं; प्रबंधन ने Q3 में अलग से मूलधन बकाया के रूप में USD 13.65 बिलियन की रिपोर्ट की। इन दोनों परंपराओं को मिलाना नहीं चाहिए। नकदी में अल्पकालिक निवेश शामिल हैं।
वृद्धि की गुणवत्ता मजबूत है, जिसमें एक चक्रीय घटक शामिल है। ऑपरेटिंग मार्जिन साल-दर-साल 35.1% से बढ़कर 47.5% हो गया। सटीक Q3 सकल मार्जिन 3,887 / 6,055 = 64.2% है; प्रबंधन ने तैयार टिप्पणियों में इसे 64% तक राउंड किया। एनालॉग ने USD 1.313 बिलियन की राजस्व वृद्धि में से USD 1.182 बिलियन का योगदान दिया, जो लगभग 90% है। इसलिए मुख्य चालक छोटे व्यवसायों की संरचना में बदलाव के बजाय मुख्य फ्रैंचाइज़ी है। फिर भी, असाधारण वृद्धिशील मार्जिन ऑपरेटिंग लीवरेज का संकेत देता है, न कि इस बात का प्रमाण कि भविष्य का राजस्व उसी दर से परिवर्तित होता रह सकता है।
नकदी रूपांतरण मजबूत है, लेकिन परिभाषा महत्वपूर्ण है। TI, FCF को परिचालन नकदी प्रवाह में से पूंजीगत व्यय घटाकर और प्रत्यक्ष CHIPS प्राप्तियां जोड़कर परिभाषित करता है। TTM का मिलान 9.896 − 2.578 + 1.104 = USD 8.422 बिलियन है। USD 469 मिलियन का कर-क्रेडिट लाभ पहले से ही परिचालन नकदी प्रवाह में शामिल है; इसे दोबारा जोड़ने पर दोहरी गणना होगी। सहायता के दोनों रूपों को हटाने पर 9.896 − 0.469 − 2.578 = USD 6.849 बिलियन प्राप्त होता है। यह समायोजन पहचाने गए CHIPS नकदी लाभों को हटाता है, न कि हर संभावित सरकारी या कर प्रभाव को।
पिछले वर्ष की अवधि के लिए यही गणना 6.897 − 0.302 − 4.817 = 1.778 अरब अमेरिकी डॉलर है। प्रोत्साहन-रहित नकदी प्रवाह में 5.071 अरब अमेरिकी डॉलर का सुधार कर-क्रेडिट समायोजन के बाद परिचालन नकदी प्रवाह में 2.832 अरब अमेरिकी डॉलर की वृद्धि और कैपेक्स में 2.239 अरब अमेरिकी डॉलर की कमी से बना है। इसलिए सुधार का लगभग 44% कम निवेश व्यय से आया। यह मूल्यवान नकदी है, लेकिन कम खर्च अनिश्चितकाल तक समान अतिरिक्त वृद्धि प्रदान नहीं कर सकता। अंततः वृद्धि का बड़ा हिस्सा आय और कार्यशील पूंजी दक्षता से आना होगा।
अधिग्रहण से पहले बैलेंस शीट प्रबंधनीय है। USD 8.142 बिलियन की नकदी और अल्पकालिक निवेशों ने USD 13.555 बिलियन के ऋण वहन मूल्य को आंशिक रूप से समायोजित किया, जिससे शुद्ध ऋण USD 5.413 बिलियन रहा। यह वर्तमान नकदी सृजन की तुलना में मध्यम है। हालांकि, अधिग्रहण प्रतिफल, शुल्क और वित्तपोषण परिचालन लीवरेज में सुधार होने पर भी तरलता का उपभोग कर सकते हैं। फरवरी की लगभग USD 7.5 बिलियन की एंटरप्राइज़-वैल्यू घोषणा को सटीक भावी नकद भुगतान के समतुल्य नहीं माना जा सकता, और हम इसे आज के नकदी शेष से यांत्रिक रूप से नहीं घटाते हैं।
हालिया ट्रेलिंग दर पर पूंजी प्रतिफल कवर किए गए हैं: मालिकों को लौटाए गए USD 5.810 बिलियन विश्लेषणात्मक, प्रोत्साहन-पूर्व FCF का 84.8% दर्शाते हैं। USD 6.08 का वार्षिकीकृत नया लाभांश, शेयरों में भविष्य के बदलावों या घोषणा संबंधी निर्णयों से पहले, 914 मिलियन शेयरों पर लगभग USD 5.56 बिलियन के भुगतान का संकेत देता है। केवल यही समायोजित ट्रेलिंग नकद आधार का लगभग 81% खपाता है। लाभांश टिकाऊ प्रतीत होता है, जबकि बायबैक, अधिग्रहण वित्तपोषण और एक अन्य कैपेक्स विस्तार के लिए शेष क्षमता रिपोर्ट किए गए FCF के प्रमुख आंकड़े से कम उदार है।
सबसे महत्वपूर्ण चर निरंतर उपयोग है, जो प्रति शेयर नकद आय में परिवर्तित होता है। एक स्पष्ट संवेदनशीलता इस तंत्र को दर्शाती है: अनुमानित 55% वृद्धिशील परिचालन मार्जिन पर अतिरिक्त USD 1 बिलियन का राजस्व, परिचालन लाभ में USD 550 मिलियन जोड़ता है। 13.5% कर दर और 925 मिलियन पतले शेयरों पर, यह लगभग USD 0.51 का EPS है। 27x आय गुणक पर, यह प्रति शेयर लगभग USD 13.9 के मूल्य का समर्थन करता है, बशर्ते कार्यशील पूंजी और कैपेक्स इस लाभ को अवशोषित न करें। वृद्धिशील मार्जिन एक विश्लेषणात्मक धारणा है, जो असाधारण वर्तमान तुलना से कम है; यह गणना कंपनी का मार्गदर्शन नहीं है।
नकदी प्रवाह के लिए, वही USD 476 मिलियन का कर-पश्चात परिचालन योगदान अतिरिक्त कार्यशील पूंजी और उपकरण व्यय से पहले का एक ऊपरी प्रारंभिक बिंदु है। USD 200 मिलियन की इन्वेंटरी और प्राप्य राशियों में वृद्धि नकदी लाभ को घटाकर लगभग USD 276 मिलियन कर देगी। यही कारण है कि केवल EPS का अनुमान आगे बढ़ाने की तुलना में इन्वेंटरी और निवेश के साथ शिपमेंट को ट्रैक करना अधिक उपयोगी है। संचरण श्रृंखला है: मांग, शिपमेंट, फैक्टरी क्षमता अवशोषण, कर-पश्चात लाभ, नकदी रूपांतरण, फिर मूल्यांकन।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
संबंधित उद्योग एनालॉग, एम्बेडेड नियंत्रण तथा संबद्ध पावर और कनेक्टिविटी सेमीकंडक्टर का है। यह पावर डिलीवरी और सेंसिंग के माध्यम से एआई इन्फ्रास्ट्रक्चर से ओवरलैप करता है, लेकिन प्रतिस्पर्धी समूह अग्रणी कंप्यूट एक्सेलरेटरों से अलग है। ग्राहक प्रदर्शन, विश्वसनीयता, सॉफ्टवेयर समर्थन, उपलब्धता और कुल सिस्टम लागत के आधार पर घटकों का चयन करते हैं। निवेशकों का प्रश्न यह है कि विनिर्माण और विकास संबंधी प्रतिबद्धताओं के वित्तपोषण के बाद प्रत्येक आपूर्तिकर्ता कितना आर्थिक मूल्य अपने पास रखता है।
|
प्रतिस्पर्धी परिदृश्य
|
साक्ष्य / पैमाना
|
सापेक्ष स्थिति
|
मूल्यांकन का निहितार्थ
|
|
व्यापक एनालॉग विनिर्माण
|
TI का एनालॉग राजस्व 4.911 अरब अमेरिकी डॉलर; 51.0% सेगमेंट परिचालन मार्जिन
|
TI को उपयोगिता दर से लाभ मिलता है; ADI उच्च-मूल्य मिश्रित-सिग्नल के माध्यम से प्रतिस्पर्धा करता है
|
प्रीमियम के लिए फैक्ट्री खर्च के बाद टिकाऊ नकद प्रतिफल आवश्यक है।
|
|
औद्योगिक सुधार
|
TI का औद्योगिक क्षेत्र में 40% से अधिक वृद्धि; ADI का औद्योगिक क्षेत्र 53%
|
प्रकट अवधियों में दोनों विजेता हैं; समय और श्रेणियां अलग हैं
|
क्षेत्रीय सुधार TI की बाजार हिस्सेदारी में बढ़त स्थापित नहीं करता।
|
|
ऑटोमोटिव / एम्बेडेड
|
NXP ऑटोमोटिव USD 1.938 बिलियन; TI एम्बेडेड USD 858 मिलियन
|
प्रकट ऑटोमोटिव पैमाने में NXP अधिक मजबूत; मेट्रिक्स समतुल्य बाजार नहीं हैं
|
TI को केवल अधिग्रहण पैमाने के बजाय कनेक्टिविटी से प्रतिफल की आवश्यकता है।
|
|
मार्जिन लचीलापन
|
ST सकल मार्जिन 34.8%; TI 64.2%; ADI 67.3%
|
तुलना की गई अवधियों में सकल लाभप्रदता में ST इन समकक्षों से पीछे है
|
TI शुद्ध लाभार्थी है, लेकिन पोर्टफोलियो अंतर कारणात्मक रैंकिंग को रोकते हैं।
|
|
कंपनी / रिपोर्ट की गई अवधि
|
राजस्व, USD बिलियन
|
राजस्व वृद्धि वर्ष-दर-वर्ष
|
GAAP सकल मार्जिन
|
GAAP परिचालन मार्जिन
|
नकदी / परिचालन साक्ष्य
|
|
Texas Instruments Incorporated / Q3 2026
|
6.055
|
28%
|
64.2%
|
47.5%
|
TTM FCF USD 8.422 बिलियन; इसमें CHIPS लाभ शामिल हैं।
|
|
Analog Devices, Inc. / Q3 FY2026, समाप्त 1 अगस्त
|
4.022
|
40%
|
67.3%
|
40.1%
|
TTM FCF USD 4.937 बिलियन; परिचालन नकदी प्रवाह से कैपेक्स घटाकर।
|
|
NXP Semiconductors N.V. / Q2 2026, समाप्त 28 जून
|
3.496
|
19%
|
57.3%
|
30.6%
|
तिमाही FCF USD 791 मिलियन; शुद्ध कैपेक्स परंपरा।
|
|
STMicroelectronics N.V. / Q2 2026
|
3.490
|
26%
|
34.8%
|
उपयोग नहीं किया गया
|
केवल आधिकारिक मुख्य डेटा; Q3 रिपोर्टिंग 29 अक्तूबर के लिए निर्धारित है।
|
तुलनीय अवधियाँ इस तुलना के लिए सत्यापित नवीनतम वित्तीय प्रकटीकरण हैं, न कि समान कैलेंडर विंडो। प्रदर्शित सभी मार्जिन GAAP हैं; ADI का 50.0% समायोजित परिचालन मार्जिन और NXP का 35.1% गैर-GAAP परिचालन मार्जिन जानबूझकर GAAP कॉलम में प्रतिस्थापित नहीं किए गए हैं। नकदी-प्रवाह की परिभाषाएँ और समयावधियाँ अलग हैं, इसलिए पूर्ण FCF आँकड़े रैंकिंग के बजाय संदर्भ हैं। कोई सटीक वर्तमान बाजार-हिस्सेदारी डेटासेट या समकक्ष कंपनियों के मूल्यांकन पर सर्वसम्मति नहीं मानी गई है।
तुलना किए गए प्रकटीकरणों में TI और ADI सबसे स्पष्ट परिचालन विजेता हैं। TI एक बड़े एनालॉग व्यवसाय को असाधारण वृद्धिशील लागत-अवशोषण के साथ जोड़ता है। ADI अलग आधार से अधिक तेज़ी से बढ़ता है और उच्च सकल मार्जिन उत्पन्न करता है, जो इस दृष्टिकोण का समर्थन करता है कि विनिर्माण क्षमता बढ़ने पर भी विशिष्ट मिश्रित-सिग्नल क्षमता मूल्यवान बनी रहती है। इनमें से कोई भी अवलोकन यह सिद्ध नहीं करता कि TI, ADI से बाजार हिस्सेदारी ले रहा है। उनके उत्पाद मिश्रण और रिपोर्ट की गई अवधियाँ अलग हैं, और दोनों ही समान पुनःस्टॉकिंग तथा मांग चक्र से लाभान्वित हो सकते हैं।
NXP एम्बेडेड और ऑटोमोटिव प्रणालियों में एक विश्वसनीय प्रतिस्पर्धी है। इसका घोषित ऑटोमोटिव पैमाना दर्शाता है कि TI कनेक्टिविटी को एक निर्विवाद विस्तार के रूप में नहीं मान सकता। प्रस्तावित Silicon Labs अधिग्रहण पोर्टफोलियो को व्यापक बना सकता है, लेकिन आर्थिक चुनौती में प्रयुक्त पूंजी, एकीकरण कार्य और विनिर्माण को स्थानांतरित करने या डिज़ाइनों की क्रॉस-सेलिंग के लिए आवश्यक समय शामिल है। समापन के बाद तीन वर्षों के भीतर लगभग 450 मिलियन अमेरिकी डॉलर की घोषित वार्षिक विनिर्माण और परिचालन तालमेल प्रबंधन का एक उद्देश्य है। इन्हें वर्तमान आय में शामिल नहीं किया जाना चाहिए या पहले दिन से उपलब्ध नहीं माना जाना चाहिए।
वर्तमान सकल लाभप्रदता में ST तुलनात्मक रूप से पिछड़ा हुआ है। इसका घोषित 34.8% सकल मार्जिन, राजस्व वृद्धि के बावजूद, TI और ADI की तुलना में काफी कम है। इससे चयनित अवधियों में यह कमजोर परिचालन तुलना बनता है, न कि इस बात का प्रमाण कि इसके सभी उत्पाद या भविष्य के निवेश संरचनात्मक रूप से निम्नतर हैं। कम सकल मार्जिन उत्पाद मिश्रण और क्षमता-उपयोग के साथ-साथ प्रतिस्पर्धी दबाव को भी दर्शा सकता है। बाजार हिस्सेदारी के स्थायी नुकसान के दावे के लिए ऐसे साक्ष्य की आवश्यकता होगी जो यहां उपलब्ध नहीं हैं।
TI मौजूदा रिकवरी का शुद्ध लाभार्थी है क्योंकि इसका स्थापित विनिर्माण ढांचा अतिरिक्त मांग को बढ़ाता है। रणनीतिक लाभ तब सबसे मजबूत होता है जब विश्वसनीय क्षमता लाभदायक डिज़ाइन-पोज़िशनों को समर्थन देती है। यदि क्षमता को कम कीमतों पर भरना पड़े या ग्राहक लाभ को कम करने के लिए आपूर्ति के विकल्पों का उपयोग कर मोलभाव करें, तो यह लाभ कमजोर पड़ता है। बाजार विनिर्माण-आधारित प्रतिस्पर्धी लाभ को पुरस्कृत कर सकता है, लेकिन अंततः शेयरधारक प्रतिफल के लिए उस लाभ को प्रतिस्थापन और विस्तार व्यय के बाद नकदी उत्पन्न करनी होगी।
5. प्रमुख जोखिम
-
पुनर्भंडारण उलट जाता है। यदि ग्राहकों की इन्वेंटरी सामान्य होने के बाद औद्योगिक ऑर्डर धीमे पड़ते हैं, तो शिपमेंट अंतिम उपकरण उत्पादन की तुलना में अधिक तेजी से गिर सकते हैं। कम लोडिंग से स्थिर लागतें कम इकाइयों पर फैलेंगी और आय तथा नकदी रूपांतरण दोनों पर दबाव पड़ेगा। वर्ष-दर-वर्ष लगातार सकारात्मक वृद्धि अपने-आप में इस जोखिम को अमान्य नहीं करेगी।
-
फैक्ट्री खर्च फिर बढ़ता है। यदि मांग के लिए काफी अधिक उपकरण या योग्यता-संबंधी खर्च की आवश्यकता होती है, तो कैपेक्स निवेश मंदी से अभी मुक्त हुई नकदी को अवशोषित कर सकता है। तब उच्च रिपोर्टेड परिचालन मार्जिन निराशाजनक प्रोत्साहन-पूर्व FCF यील्ड के साथ सह-अस्तित्व में हो सकता है, जिससे मूल्यांकन का तर्क कमजोर पड़ जाएगा।
-
सरकारी सहायता को आवर्ती परिचालन क्षमता समझ लिया जाता है। प्रत्यक्ष आय और टैक्स-क्रेडिट उपयोग में कमी या देरी से रिपोर्ट की गई नकदी उपलब्धता घट जाएगी। विश्लेषणात्मक समायोजन पहले ही पहचाने गए लाभों को हटा देता है, लेकिन बड़े हेडलाइन आंकड़े के आधार पर मूल्य निर्धारण करने वाले निवेशक इनके गायब होने पर फिर भी प्रतिक्रिया दे सकते हैं।
-
कनेक्टिविटी अधिग्रहण से प्राप्त प्रतिफल अपेक्षा से कम रहते हैं। नियामकीय देरी, एकीकरण व्यय, ग्राहक क्षरण या अपेक्षा से कमजोर सहक्रियाएं प्रस्तावित सिलिकॉन लैब्स निवेश पर प्रतिफल को टाल सकती हैं। नकद और वित्तपोषण प्रतिबद्धताएं अधिगृहीत आय के मुकाबले अधिक बोझिल हो जाएंगी, जिससे बायबैक और मूल्यांकन संबंधी लचीलापन सीमित होगा।
-
मूल्य प्रतिस्पर्धा विनिर्माण लाभ को खत्म कर देती है। यदि ग्राहक रियायतों की मांग करें या प्रतिस्पर्धी क्षमता अधिक उपलब्ध हो जाए, तो राजस्व वृद्धि सकल मार्जिन को बनाए रखने में विफल हो सकती है। इसका प्रभाव कीमत और उत्पाद मिश्रण से होते हुए कारखाना अर्थशास्त्र, आय और प्रीमियम मल्टीपल तक पहुंचेगा।
-
इन्वेंटरी बोझ बन जाती है। यदि इन्वेंटरी बढ़ती है जबकि शिपमेंट वृद्धि धीमी पड़ती है, तो आय विवरण में गिरावट से पहले ही कार्यशील पूंजी नकदी को खपा सकती है। बाद में होने वाला मूल्य-ह्रास या उत्पादन कटौती लाभप्रदता को दूसरा झटका देगी। दिनों में क्रमिक गिरावट के बावजूद 194-दिन का शुरुआती स्तर ध्यान देने योग्य है।
-
प्रीमियम मल्टीपल सिकुड़ता है। लगभग 27x के मजबूत तिमाही EPS रन रेट पर, यदि निवेशक अधिक नकद प्रतिफल की मांग करते हैं तो आय अपरिवर्तित रहने पर भी इक्विटी रिटर्न कमजोर हो सकते हैं। फ्यूचर्स उपयोगकर्ताओं को अतिरिक्त फंडिंग, बेसिस और लिक्विडेशन प्रभावों का सामना करना पड़ता है; स्टॉक-स्तरीय मौलिक परिदृश्य उनके लीवरेज्ड रिटर्न का मॉडल नहीं बनाते।
6. निगरानी चेकलिस्ट
निम्नलिखित सीमाएं शोध-आधारित निर्णय नियम हैं, प्रबंधन लक्ष्य या ट्रेडिंग निर्देश नहीं।
-
Q4 राजस्व और EPS: USD 6.05 बिलियन और USD 2.62 के बराबर या उससे अधिक परिणाम स्थायित्व के पक्ष का समर्थन करते हैं; USD 5.80 बिलियन या USD 2.45 से नीचे के परिणाम इसे महत्वपूर्ण रूप से कमजोर करेंगे। EPS में अंतर को परिचालन से जोड़ने से पहले कर प्रभावों की समीक्षा करें।
-
सकल मार्जिन और फैक्टरी अवशोषण: स्थिर राजस्व के साथ लगभग 64% बनाए रखना संरचनात्मक परिचालन प्रगति का समर्थन करता है। स्पष्ट अस्थायी स्पष्टीकरण के बिना 60% से नीचे की गिरावट यह संकेत देगी कि नवीनतम अर्थशास्त्र प्रीमियम मूल्यांकन के लिए अत्यधिक चक्रीय था।
-
औद्योगिक और ऑटोमोटिव मांग: दोनों में निरंतर सकारात्मक क्रमिक वृद्धि रिकवरी की व्यापकता को मजबूत करती है। औद्योगिक राजस्व में लगातार दो क्रमिक गिरावटें चेतावनी होंगी, भले ही डेटा-सेंटर राजस्व मजबूत बना रहे। काल्पनिक निरपेक्ष AI राजस्व अनुमानों को थोपने से बचें।
-
प्रोत्साहन-रहित TTM नकदी प्रवाह: नियोजित परिचालनों को वित्तपोषित करते हुए कम-से-कम USD 6.8 बिलियन बनाए रखना वर्तमान आधाररेखा का समर्थन करता है। नए कैपेक्स स्थगन के बिना USD 8 बिलियन से अधिक की वृद्धि इक्विटी तर्क को बेहतर बनाएगी; USD 6 बिलियन से नीचे गिरावट लाभांश और अधिग्रहण की गुंजाइश को कमजोर करेगी।
-
इन्वेंटरी: स्थिर सेवा के साथ 180 दिनों से नीचे की गिरावट वास्तविक अवशोषण का समर्थन करती है। धीमे राजस्व के साथ 210 दिनों से ऊपर की वृद्धि संकेत देगी कि शिपमेंट और नकदी की गुणवत्ता में अंतर आ रहा है। ये दिशात्मक सीमाएं हैं, पूरे क्षेत्र के मानदंड नहीं।
-
पूंजी आवंटन: लगभग 5.56 अरब अमेरिकी डॉलर के वार्षिकीकृत लाभांश भार और वास्तविक अधिग्रहण वित्तपोषण के मुकाबले कवरेज का पुनर्मूल्यांकन करें। आवर्ती नकदी सृजन से अधिक संयुक्त वितरण और वित्तपोषण आवश्यकता, लेखांकन संबंधी मूल्यवृद्धि के बावजूद, प्रीमियम मूल्यांकन के तर्क को कमजोर कर देगी।
-
सहकर्मी और फाइलिंग जांच: रिकवरी की व्यापकता का परीक्षण करने के लिए ST के 29 अक्टूबर को निर्धारित परिणामों का उपयोग करें, और कार्यशील पूंजी, प्रोत्साहनों तथा लेनदेन प्रतिबद्धताओं की पुष्टि के लिए TI की अगली तिमाही फाइलिंग देखें। TI की Q4 रिपोर्टिंग तिथि की कोई अप्रमाणित तारीख निर्दिष्ट नहीं की गई है। लाभांश रिकॉर्ड और भुगतान तिथियां 30 अक्टूबर और 10 नवंबर हैं।
महत्वपूर्ण डेटा सीमाएं
संदर्भ मूल्य 21 अक्टूबर के नियमित सत्र के बंद भाव का है, जो आय-घोषणा से पहले का है; इसे परिणामों के बाद की पूर्णतः सूचित संतुलन स्थिति के रूप में प्रस्तुत नहीं किया गया है। यदि शेयर मूल्य में महत्वपूर्ण बदलाव होता है, तो प्रतिफल और परिदृश्य तुलनाओं की पुनर्गणना करें। बाजार पूंजीकरण अनुमानित अवधि-अंत शेयरों का उपयोग करता है, जबकि EPS संवेदनशीलताएं स्पष्ट रूप से मान्य पतलेीकृत शेयर संख्या का उपयोग करती हैं। किसी वर्तमान सर्वसम्मति या अप्रकाशित Q3 10-Q को मान्य नहीं माना गया है।
LBank TXNUSDT ट्रेडिंग इंटरफ़ेस खोला गया और आधिकारिक लिस्टिंग व ट्रेडिंग-समय सूचनाओं के साथ इसके कॉन्ट्रैक्ट और ऑर्डर नियंत्रणों का अवलोकन किया गया। अनधिकृत टेक्स्ट प्रतिक्रिया में मार्क/इंडेक्स मूल्य और वॉल्यूम उपलब्ध नहीं थे, इसलिए यह रिपोर्ट लाइव फ्यूचर्स कोट, लिक्विडिटी या ऑर्डर निष्पादन-क्षमता की पुष्टि नहीं करती है। डेरिवेटिव अंतर्निहित Nasdaq-सूचीबद्ध शेयरों के स्वामित्व से अलग है; सभी स्टॉक मूल्यांकन गणनाओं में स्वतंत्र इक्विटी संदर्भ मूल्य का उपयोग किया गया है। अंतिम चयन से पहले AMDON और COSTON इंटरफ़ेस भी खोले गए थे; दोनों कंपनियां 90 दिनों के भीतर पहले ही कवर की जा चुकी थीं, जबकि TXN का पिछला कवरेज 23 जुलाई को था, जो 91 कैलेंडर दिन पहले था।
7. स्रोत
-
-
Q3 2026 आय कॉल के लिए तैयार टिप्पणियां (https://investor.ti.com/static-files/b012c095-ee25-4280-970f-728ceed4af7b) — 21 अक्टूबर, 2026; आधिकारिक तैयार टिप्पणियां, अंतिम बाजार, इन्वेंटरी, ऋण मूलधन और परिदृश्य। वेब रीडर उपलब्ध है; प्रत्यक्ष डाउनलोड पर 403 प्राप्त हुआ।
-
-
Texas Instruments INC के लिए Form 10-Q 24/07/2026 को दाखिल किया गया (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — 30 जून, 2026 को समाप्त तिमाही; आधिकारिक खोज-सूचकांक पाठ सत्यापित; प्रत्यक्ष PDF पहुंच पर 403 प्राप्त हुआ। इसका उपयोग स्थिर-लागत अर्थशास्त्र और अधिग्रहण वित्तपोषण के लिए किया गया, Q3 फाइलिंग के रूप में नहीं।
-
-
-
निवेशक संबंध | TI.com (https://investor.ti.com/) — 15 अक्टूबर को लाभांश घोषणा और 17 सितंबर को लाभांश वृद्धि; 22 अक्टूबर, 2026 को जाँचा गया।
-
-
NXP सेमीकंडक्टर्स ने 2026 की दूसरी तिमाही के परिणाम जारी किए (https://investors.nxp.com/news-releases/news-release-details/nxp-semiconductors-reports-second-quarter-2026-results/) — 28 जुलाई, 2026; तिमाही 28 जून को समाप्त हुई; GAAP तुलना। विज्ञप्ति में पहली तिमाही की लाभप्रदता में विनिवेश-संबंधी विकृति की पहचान की गई है।
-
निवेशक संबंध - STMicroelectronics (https://investors.st.com/) — आधिकारिक Q2 2026 मुख्य तथ्य: राजस्व 3.49 बिलियन अमेरिकी डॉलर, वृद्धि 26%, सकल मार्जिन 34.8%; खोज-सूचकांक पाठ सत्यापित; प्रत्यक्ष होमपेज ने 403 लौटाया।
-
-
TXN ऐतिहासिक मूल्य | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — 21 अक्टूबर, 2026 का नियमित-सत्र संदर्भ समापन मूल्य 284.65 अमेरिकी डॉलर; द्वितीयक मूल्य स्रोत। आफ्टर-आवर्स निष्पादन मूल्य या आम-सहमति अनुमान नहीं माना गया है।
-
TXNUSDT फ्यूचर्स ट्रेडिंग | LBank Futures (https://www.lbank.com/futures/txnusdt) — 22 अक्टूबर को वेब रीडर और कमांड-लाइन HTTP के माध्यम से खोला गया; TXNUSDT Perp, ऑर्डर बुक, आइसोलेटेड/क्रॉस नियंत्रण और Open Long/Open Short इंटरफ़ेस मौजूद थे। लाइव मार्क/इंडेक्स मूल्य और वॉल्यूम उपलब्ध नहीं थे; कोई लाइव फ्यूचर्स कोट या निष्पाद्य तरलता सत्यापित नहीं है।
-
LBank पर TXNUSDT स्टॉक फ्यूचर्स की लिस्टिंग की घोषणा (https://www.lbank.com/support/articles/2049432278295117824) — 29 अप्रैल, 2026; आधिकारिक स्टॉक-फ्यूचर्स मैपिंग, आइसोलेटेड मार्जिन, 50x तक का लीवरेज और ट्रेडिंग लिंक। खुले हुए ट्रेडिंग इंटरफेस के साथ उपयोग किया गया।
-
-
AMDON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/amdon_usdt) — 22 अक्टूबर को वेब रीडर और प्रत्यक्ष HTTP द्वारा उम्मीदवार इंटरफेस खोला गया; गैर-शून्य टोकन कोट और टर्नओवर, खरीद/बिक्री इंटरफेस। AMD को 90-दिवसीय कवरेज नियम के कारण बाहर रखा गया।
-
-
COSTON/USDT स्पॉट ट्रेडिंग | LBank (https://www.lbank.com/trade/coston_usdt) — उम्मीदवार इंटरफ़ेस 22 अक्टूबर को खोला गया; गैर-शून्य टोकन कोट और ट्रेडिंग वॉल्यूम, खरीद/बिक्री इंटरफ़ेस। 90-दिन के कवरेज नियम के कारण COST को बाहर रखा गया।
-