लेखक: LBank रिसर्च विश्लेषक: Ludo
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है और इसका उद्देश्य केवल जानकारी साझा करना और अनुसंधान चर्चा है। यह निवेश सलाह, प्रतिभूति सिफारिश, ट्रेडिंग निर्देश, या रिटर्न की किसी भी गारंटी का गठन नहीं करता है। यहाँ चर्चा किए गए कंपनी के संचालन, मूल्यांकन, बाजार मूल्य और आम सहमति की उम्मीदें समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा को सत्यापित करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
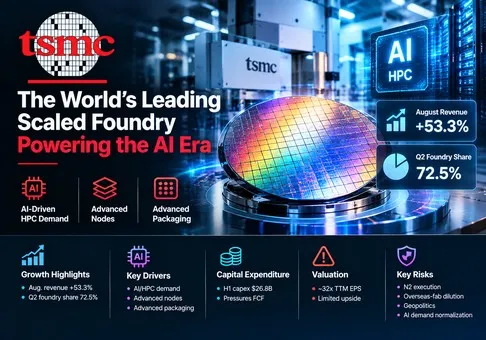
समग्र दृष्टिकोण: ताइवान सेमीकंडक्टर मैन्युफैक्चरिंग कंपनी लिमिटेड सेमीकंडक्टर उद्योग में सबसे उच्च गुणवत्ता वाली बड़े पैमाने की फाउंड्री है, लेकिन NYSE-सूचीबद्ध TSM ADR, यांत्रिक रूप से गणना किए गए TTM EPS के लगभग 32 गुना पर, नकारात्मक जोखिम-इनाम विषमता के साथ पूरी तरह से मूल्यांकित है। अगस्त का राजस्व और Q2 की 72.5% फाउंड्री हिस्सेदारी इस बात की पुष्टि करते हैं कि इसकी प्रतिस्पर्धी बढ़त (moat) और मजबूत हो रही है; निर्णायक कारक यह है कि क्या N2, उन्नत पैकेजिंग और विदेशी क्षमता मार्जिन और कैश कन्वर्शन को बनाए रख सकते हैं, क्योंकि बाजार पहले से ही इसकी दीर्घकालिक सर्वोच्चता को कीमतों में शामिल कर चुका है।
-
अगस्त का राजस्व एक असाधारण विकास इंजन को प्रमाणित करता है। अनऑडिटेड अगस्त का राजस्व रिकॉर्ड 514.81 बिलियन NTD तक पहुंच गया, जो सालाना आधार पर 53.3% अधिक है, जबकि जनवरी-अगस्त का राजस्व 39.3% बढ़कर 3.387 ट्रिलियन NTD हो गया। यह किसी एक उत्पाद के कारण आया उछाल नहीं है: दूसरी तिमाही (Q2) में HPC का राजस्व में हिस्सा 66%, स्मार्टफोन का 22% और वेफर राजस्व में 7nm और उससे नीचे की तकनीकों का हिस्सा 77% रहा। निवेश का निहितार्थ यह है कि AI एक्सेलेरेटर, कस्टम XPU, CPU, नेटवर्किंग सिलिकॉन और प्रीमियम स्मार्टफोन उसी अत्याधुनिक क्षमता पूल को मजबूत कर रहे हैं।
-
TSMC वॉल्यूम और वैल्यू दोनों ही मामलों में बाजार हिस्सेदारी जीत रहा है। दूसरी तिमाही (Q2) में वेफर शिपमेंट में सालाना आधार पर 16.6% की वृद्धि हुई, राजस्व 36.0% बढ़ा, और सकल मार्जिन (gross margin) 9.1 प्रतिशत अंक बढ़कर 67.7% हो गया। परिणामस्वरूप, राजस्व शिपमेंट वॉल्यूम की तुलना में लगभग दोगुनी तेजी से बढ़ा, जो बेहतर नोड मिक्स, मूल्य निर्धारण और उपयोगिता का प्रमाण है। TrendForce का अनुमान है कि TSMC ने दूसरी तिमाही में शीर्ष दस फाउंड्री राजस्व का 72.5% हिस्सा हासिल किया, जो एक साल पहले के 70.2% से अधिक है, जबकि सैमसंग फाउंड्री की हिस्सेदारी केवल 5.9% थी। यह प्रतिस्पर्धी बढ़त (moat) केवल एक तकनीकी कहानी होने के बजाय मापने योग्य ऑपरेटिंग लेवरेज उत्पन्न कर रही है।
-
कमाई की गुणवत्ता मजबूत है, लेकिन FCF अब एक सीमा बनता जा रहा है। Q2 का ऑपरेटिंग कैश फ्लो NTD 783.36 बिलियन था और NTD 496.00 बिलियन के कैपेक्स (capex) के बाद FCF NTD 287.36 बिलियन था। FCF साल-दर-साल 43.8% बढ़ा, लेकिन तिमाही-दर-तिमाही 17.5% गिर गया क्योंकि कैपेक्स कैश जनरेशन की तुलना में तेजी से बढ़ा। H1 का कैपेक्स पूरे वर्ष के USD 52-56 बिलियन के अनुमान के मुकाबले USD 26.8 बिलियन तक पहुंच गया। TSMC इस विस्तार का स्वयं-वित्तपोषण कर सकती है और उसके पास NTD 2.486 ट्रिलियन का शुद्ध नकद भंडार था, फिर भी प्रत्येक अतिरिक्त फैब अब शेयरधारकों तक पहुंचने से पहले कमाई के लाभ का अधिक हिस्सा उपभोग कर लेता है।
-
इक्विटी की कीमत में श्रेणी में इसके निरंतर प्रभुत्व का असर पहले से ही शामिल है। 11 सितंबर को 433.19 USD के बंद स्तर और लगभग 5.186 बिलियन ADR-समकक्ष शेयरों पर, इक्विटी मूल्य लगभग 2.25 ट्रिलियन USD है। यांत्रिक रूप से गणना की गई TTM डाइल्यूटेड EPS लगभग 13.53 USD प्रति ADR है, जो 32.0 गुना TTM कमाई को दर्शाती है। H1 FCF को वार्षिक करने पर लगभग 40.2 बिलियन USD और 1.8% FCF यील्ड मिलती है। साल-दर-तारीख (YTD) 42.6% स्टॉक बढ़त और एक साल की 67% बढ़त एक सामान्य चक्रीय मंदी के लिए बहुत कम गुंजाइश छोड़ती है, भले ही व्यवसाय खुद प्रीमियम का हकदार है।
-
यह थीसिस कंपनी को लेकर सकारात्मक और स्टॉक को लेकर सतर्क है, जिसमें स्पष्ट रिवर्सल की शर्तें शामिल हैं। मूल्यांकन संबंधी चिंता तब कम होगी यदि Q3 का राजस्व 45.2 बिलियन USD के मार्गदर्शन मध्यबिंदु के करीब रहता है, सितंबर का राजस्व 464 बिलियन NTD से अधिक हो जाता है, ग्रॉस मार्जिन 66% या उससे ऊपर बना रहता है, और बिना किसी अन्य कैपेक्स (capex) बढ़ोतरी के वार्षिक FCF 50 बिलियन USD से अधिक हो जाता है। यह स्थिति तब और खराब हो जाएगी यदि एडवांस्ड-नोड उपयोगिता (advanced-node utilization) कमजोर पड़ती है, ग्रॉस मार्जिन 64% से नीचे गिर जाता है, इन्वेंट्री के दिन 90 से ऊपर रहते हैं, या विकास दर 25% से नीचे धीमी होने के दौरान ADR, TTM EPS के 30 गुना से ऊपर बना रहता है।
परिचालन-से-मूल्यांकन श्रृंखला को दोहराया जा सकता है। जुलाई और अगस्त का कुल राजस्व NTD 982.39 बिलियन रहा। प्रबंधन के प्रति USD पर NTD 32 के अनुमान के आधार पर USD 45.2 बिलियन के Q3 राजस्व मध्यबिंदु तक पहुँचने के लिए लगभग NTD 1.446 ट्रिलियन की आवश्यकता है, जिससे सितंबर के लिए लगभग NTD 464.0 बिलियन बचते हैं। यह अगस्त के रिकॉर्ड स्तर से 9.9% कम होगा लेकिन फिर भी अनुमानित मार्गदर्शन को पूरा करने के लिए पर्याप्त है। 57% के परिचालन-मार्जिन मध्यबिंदु को लागू करने पर लगभग NTD 824.4 बिलियन का त्रैमासिक परिचालन लाभ प्राप्त होता है। इसलिए अगस्त के आंकड़े निर्देशित तिमाही का समर्थन करते हैं; मूल्यांकन का सवाल यह है कि क्या यह रन रेट पिछले लगभग 32 गुना अर्निंग्स (trailing earnings) और 2% से कम वार्षिक FCF यील्ड को सही ठहराने के लिए पर्याप्त समय तक कंपाउंड हो सकता है।
2. कंपनी अवलोकन, बिजनेस मिक्स और मुख्य परिचालन मेट्रिक्स
TSMC एक समर्पित सेमीकंडक्टर फाउंड्री है: ग्राहक चिप्स डिज़ाइन करते हैं, और TSMC प्रोसेस टेक्नोलॉजी, फ़ैक्टरी सिस्टम, डिज़ाइन सक्षमता और लगातार उन्नत होती पैकेजिंग का उपयोग करके उनका निर्माण करती है। यह ब्रांडेड प्रोसेसर बेचकर अपने अधिकांश ग्राहकों के साथ प्रतिस्पर्धा नहीं करती है। तकनीकी नेतृत्व और विनिर्माण यील्ड के साथ मिलकर यही तटस्थता, फैबलेस चिप डिज़ाइनरों और सिस्टम कंपनियों जैसे ग्राहकों को अपने सबसे मूल्यवान डिज़ाइन TSMC को सौंपने का भरोसा देती है। वेफ़र फैब्रिकेशन से 2025 के राजस्व का लगभग 86% हिस्सा प्राप्त हुआ; पैकेजिंग और टेस्टिंग, मास्क मेकिंग, डिज़ाइन सेवाओं और रॉयल्टी से शेष राजस्व प्राप्त हुआ।
कंपनी वेफ़र वॉल्यूम, प्रोसेस-नोड मूल्य निर्धारण, उत्पाद मिश्रण, क्षमता उपयोग और संलग्न सेवाओं के माध्यम से पैसा कमाती है। लीडिंग-एज नोड्स में विकास और उपकरण की उच्च लागत होती है, लेकिन वे बेहतर मूल्य निर्धारण भी प्राप्त करते हैं और सबसे तेज़ी से बढ़ते अनुप्रयोगों को आकर्षित करते हैं। CoWoS और 3DFabric® जैसी उन्नत पैकेजिंग वेफ़र फैब्रिकेशन के बाद मूल्य जोड़ती है और फ्रंट-एंड मांग को सुदृढ़ कर सकती है क्योंकि AI एक्सीलेरेटर को एकीकृत कंप्यूट, मेमोरी और इंटरकनेक्ट की आवश्यकता होती है। ग्राहक आम तौर पर उत्पादन के करीब विनिर्माण ऑर्डर देते हैं, हालांकि कुछ क्षमता आरक्षित करने के लिए अस्थायी रसीदों का भुगतान करते हैं।
TSMC अलग-अलग ऑपरेटिंग सेगमेंट के बजाय प्लेटफॉर्म मिक्स की रिपोर्ट करता है। अब HPC इसके अर्थशास्त्र को चला रहा है। Q2 में यह राजस्व का 66% था और क्रमिक रूप से 20% बढ़ा, जबकि स्मार्टफोन राजस्व क्रमिक रूप से 4% गिरा और यह 22% रहा। ऑटोमोटिव, IoT और DCE विविधीकरण प्रदान करते हैं लेकिन AI सुधार (correction) की भरपाई करने के लिए बहुत छोटे हैं। भौगोलिक रूप से, उत्तरी अमेरिका में मुख्यालय वाले ग्राहकों ने Q2 के राजस्व का 78% हिस्सा दिया, जो कंपनी को सबसे मजबूत AI मांग के साथ जोड़ता है लेकिन इसके वाणिज्यिक और नीतिगत जोखिम को भी केंद्रित करता है।
|
प्लेटफ़ॉर्म / सेवा
|
Q2 2026 रेवेन्यू मिक्स
|
क्रमिक परिवर्तन
|
उत्पाद, ग्राहक और अर्थशास्त्र
|
रिसर्च व्यू
|
|
HPC
|
66%
|
20% ऊपर
|
AI एक्सेलेरेटर, कस्टम XPU, CPU, नेटवर्किंग और डेटा-सेंटर सिलिकॉन; अग्रणी नोड्स और उन्नत पैकेजिंग मूल्य को बढ़ाते हैं।
|
प्रमुख विकास और लाभ पूल; इसका पैमाना TSMC को प्रतिस्पर्धी AI आर्किटेक्चर के लिए सबसे व्यापक आपूर्तिकर्ता बनाता है।
|
|
स्मार्टफोन
|
22%
|
4% नीचे
|
प्रीमियम मोबाइल उपकरणों के लिए एप्लीकेशन प्रोसेसर, मॉडेम और कनेक्टिविटी सिलिकॉन, जो मौसमी फ्लैगशिप रैंप पर केंद्रित हैं।
|
अभी भी उपयोग का एक बड़ा आधार है, लेकिन संरचनात्मक रूप से HPC की तुलना में कम महत्वपूर्ण है और उपभोक्ता सामर्थ्य के प्रति संवेदनशील है।
|
|
IoT
|
5%
|
4% ऊपर
|
एक बड़े ग्राहक आधार पर कनेक्टेड-डिवाइस कंट्रोलर, एज प्रोसेसर और स्पेशलिटी चिप्स।
|
कम मूल्य निर्धारण शक्ति और मामूली समूह योगदान के साथ उपयोगी विविधीकरण।
|
|
ऑटोमोटिव
|
4%
|
15% ऊपर
|
लंबे योग्यता चक्र वाले ADAS, इंफोटेनमेंट, माइक्रोकंट्रोलर और पावर-संबंधित उपकरण।
|
एक सुधरता हुआ, टिकाऊ व्यवसाय, लेकिन निकट-अवधि के समूह की कमाई को बढ़ाने के लिए बहुत छोटा है।
|
|
DCE और अन्य
|
3%
|
लगभग 5% ऊपर
|
उपभोक्ता इलेक्ट्रॉनिक्स के साथ-साथ पैकेजिंग, टेस्टिंग, मास्क, डिज़ाइन सेवाएँ और रॉयल्टी जो मुख्य प्लेटफॉर्मों में शामिल नहीं हैं।
|
रणनीतिक रूप से सहायक; उन्नत पैकेजिंग रिपोर्ट किए गए अवशिष्ट मिश्रण के सुझाव से अधिक मायने रखती है।
|
नोट: प्लेटफ़ॉर्म मिश्रण और अनुक्रमिक परिवर्तन कंपनी के खुलासे हैं। DCE का अर्थ डिजिटल कंज्यूमर इलेक्ट्रॉनिक्स है। TSMC प्लेटफ़ॉर्म-स्तरीय परिचालन मार्जिन का खुलासा नहीं करता है।
प्रोसेस मिक्स यह स्पष्ट करता है कि राजस्व यूनिट शिपमेंट से आगे क्यों निकल रहा है। अपनी पहली रिपोर्ट की गई तिमाही में N2 ने Q2 वेफर राजस्व में 3% का योगदान दिया, N3 ने 30%, N5 ने 33% और N7 ने 11% का योगदान दिया। संयुक्त 77% एडवांस-नोड मिक्स Q2 2025 से तीन प्रतिशत अंक ऊपर था। ग्राहकों को छोटे नोड्स पर ले जाने से एएसपी (ASP) बढ़ता है और डिजाइन इनेबलमेंट व पैकेजिंग की अधिक मांग पैदा होती है, लेकिन यील्ड परिपक्व होने से पहले शुरुआती रैंप लागत मार्जिन को कम कर देती है।
सबसे मूल्यवान संपत्ति कोई एकल फैब नहीं है। यह प्रोसेस आरएंडडी (R&D), कस्टमर डिजाइन किट, यील्ड लर्निंग, बड़े पैमाने पर खरीद और विश्वसनीय निष्पादन को जोड़ने वाली एक दोहराए जाने योग्य प्रणाली है। सबसे महत्वपूर्ण बाधा पूंजी गहनता है: TSMC को राजस्व अर्जित होने से कई साल पहले ही उपकरण आवंटित करने होते हैं, जबकि वैश्विक विविधीकरण शुरुआती चरण के फैब्स को संरचनात्मक रूप से ताइवान की परिपक्व क्षमता की तुलना में कम लाभदायक बनाता है।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
तत्कालिक उत्प्रेरक 10 सितंबर की मासिक रिलीज है। अगस्त का राजस्व 514.81 बिलियन NTD था, जो जुलाई से 10.1% अधिक और पिछले वर्ष की तुलना में 53.3% अधिक था। पहले आठ महीनों में राजस्व 3.387 ट्रिलियन NTD तक पहुंच गया, जो 39.3% अधिक है। यह परिणाम मार्गदर्शन के शीर्ष पर रहे Q2 के राजस्व के बाद आया है और एक और मासिक रिकॉर्ड की आवश्यकता के बिना Q3 के मध्यबिंदु का समर्थन करता है।
|
मीट्रिक / इवेंट
|
नवीनतम मूल्य
|
तुलना
|
आधार
|
निवेश का अर्थ
|
|
अगस्त का राजस्व
|
514.81 बिलियन NTD
|
साल-दर-साल (YoY) 53.3% अधिक; महीने-दर-महीने (MoM) 10.1% अधिक
|
अलेखापरीक्षित TIFRS समेकित मासिक राजस्व
|
एक रिकॉर्ड महीना यह पुष्टि करता है कि एआई और मौसमी स्मार्टफोन रैंप अत्याधुनिक क्षमता को भर रहे हैं।
|
|
जनवरी-अगस्त का राजस्व
|
3.387 ट्रिलियन NTD
|
साल-दर-साल (YoY) 39.3% अधिक
|
अलेखापरीक्षित संचयी मासिक राजस्व
|
मुद्रा के अंतर के बावजूद, वृद्धि प्रबंधन के 40% से थोड़े अधिक USD पूर्ण-वर्षीय दृष्टिकोण के करीब है।
|
|
Q2 का राजस्व
|
40.20 बिलियन USD
|
साल-दर-साल (YoY) 33.7% अधिक; तिमाही-दर-तिमाही (QoQ) 12.0% अधिक
|
TIFRS; कंपनी USD अनुवाद
|
मार्गदर्शन के शीर्ष पर पहुंच गया और Q3 के लिए एक उच्च आधार स्थापित किया।
|
|
सकल / परिचालन मार्जिन
|
67.7% / 60.3%
|
साल-दर-साल (YoY) 9.1 / 10.7 अंक अधिक
|
समेकित कंपनी प्रकटीकरण
|
Q2 में मूल्य निर्धारण, मिक्स और उपयोग ने विदेशी-फैब डाइल्यूशन की भरपाई से अधिक प्रदर्शन किया।
|
|
N2 / N3 / N5 / N7 मिक्स
|
3% / 30% / 33% / 11%
|
77% संयुक्त
|
वेफर राजस्व का हिस्सा
|
अग्रणी नोड्स ASP, हिस्सेदारी और मार्जिन लाभ के मुख्य स्रोत हैं।
|
|
Q2 OCF / capex / FCF
|
NTD 783.36 / 496.00 / 287.36 बिलियन
|
FCF साल-दर-साल (YoY) 43.8% बढ़ा; तिमाही-दर-तिमाही (QoQ) 17.5% घटा
|
FCF, OCF में से capex घटाने के बराबर है
|
कैश जनरेशन उत्कृष्ट है, लेकिन बढ़ता निवेश इसका एक बड़ा हिस्सा ले रहा है।
|
|
Q3 गाइडेंस
|
USD 44.6–45.8 बिलियन
|
Q2 से 11%–14% अधिक
|
प्रति USD 32 NTD मानकर
|
जुलाई और अगस्त के आंकड़े मध्य बिंदु पर सितंबर का राजस्व लगभग 464 बिलियन NTD होने का संकेत देते हैं।
|
नोट: MoM वृद्धि की गणना कंपनी के मासिक आंकड़ों से की जाती है। Q3 क्रमिक सीमा की गणना Q2 के USD 40.20 बिलियन के राजस्व के मुकाबले की जाती है। प्रतिशत-बिंदु तुलनाओं में कंपनी के गैर-पूर्णांकित प्रकटीकरणों का उपयोग किया जाता है।
दूसरी तिमाही (Q2) में घोषित शुद्ध आय 77.4% बढ़ी, लेकिन VIS शेयरों पर निपटान (disposal) और मार्क-टू-मार्केट लाभ के NTD 63.20 बिलियन ने गैर-परिचालन आय को कृत्रिम रूप से बढ़ा दिया। परिचालन आय फिर भी 65.4% बढ़ी, इसलिए इस लाभ को छोड़कर भी अंतर्निहित परिणाम मजबूत रहा। अधिक महत्वपूर्ण भविष्य का बदलाव मार्जिन है: प्रबंधन को उम्मीद है कि N2 रैंप से दूसरी छमाही का सकल मार्जिन (gross margin) तीन से चार प्रतिशत अंक कम होगा और विदेशी फैब शुरू में सकल मार्जिन को दो से तीन अंक कम करेंगे, जो बाद में बढ़कर तीन से चार अंक हो जाएगा।
इन्वेंट्री के दिन साल-दर-साल 76 से बढ़कर 87 हो गए, मुख्य रूप से N2 रैंप के कारण, जबकि प्राप्य दिन (receivable days) 23 से बढ़कर 29 हो गए। 36% राजस्व वृद्धि और NTD 2.486 ट्रिलियन की शुद्ध नकदी के सामने ये बढ़ोतरी प्रबंधनीय है, लेकिन ये संकेत देते हैं कि अत्यधिक आपूर्ति (oversupply) का रुख सबसे पहले कहाँ दिखाई देगा। मजबूत मासिक राजस्व वर्तमान में यह दर्शाता है कि इन्वेंट्री निर्माण सट्टा होने के बजाय उत्पादक है।
3. मौलिक गुणवत्ता
|
मीट्रिक
|
2023
|
2024
|
2025
|
H1 2026
|
अनुसंधान दृष्टिकोण
|
|
राजस्व
|
NTD 2.162 ट्रिलियन
|
NTD 2.894 ट्रिलियन
|
NTD 3.809 ट्रिलियन
|
NTD 2.404 ट्रिलियन
|
विकास दर 2024 में 33.9% से बढ़कर 2025 में 31.6% और H1 2026 में 35.6% हो गई।
|
|
सकल मार्जिन
|
54.4%
|
56.1%
|
59.9%
|
67.0%
|
नोड मिक्स, उपयोगिता और मूल्य निर्धारण ने असाधारण वृद्धिशील अर्थशास्त्र का निर्माण किया।
|
|
परिचालन मार्जिन
|
42.6%
|
45.7%
|
50.8%
|
59.3%
|
ऑपरेटिंग लीवरेज इस बात का सबसे स्पष्ट प्रमाण है कि TSMC AI प्रॉफिट पूल पर कब्जा कर रहा है।
|
|
मूल कंपनी को देय शुद्ध आय
|
NTD 851.74 बिलियन
|
NTD 1.158 ट्रिलियन
|
NTD 1.698 ट्रिलियन
|
NTD 1.279 ट्रिलियन
|
H1 की 68.3% की वृद्धि में Q2 VIS लाभ शामिल है, लेकिन यह अभी भी परिचालन-आय की गुणवत्ता से काफी पीछे है।
|
|
परिचालन नकदी प्रवाह
|
NTD 1.242 ट्रिलियन
|
NTD 1.826 ट्रिलियन
|
NTD 2.275 ट्रिलियन
|
NTD 1.482 ट्रिलियन
|
अधिक कार्यशील पूंजी आवश्यकताओं के बावजूद, आय के साथ नकदी सृजन बढ़ता है।
|
|
Capex / FCF
|
NTD 949.82 / 292.15 बिलियन
|
NTD 956.01 / 870.17 बिलियन
|
NTD 1.272 / 1.003 ट्रिलियन
|
NTD 846.77 / 635.58 बिलियन
|
FCF सकारात्मक बना हुआ है, लेकिन H1 कैपेक्स तीव्रता बढ़कर राजस्व का 35.2% हो गई।
|
|
नकदी और विपणन योग्य प्रतिभूतियां / ब्याज-युक्त ऋण
|
दिखाया नहीं गया
|
NTD 2.422 ट्रिलियन / दिखाया नहीं गया
|
NTD 3.069 / 1.033 ट्रिलियन
|
NTD 3.518 / 1.032 ट्रिलियन
|
नेट-कैश बैलेंस शीट पर्याप्त रणनीतिक और चक्रीय सुरक्षा प्रदान करती है।
|
नोट: वार्षिक डेटा 2025 फॉर्म 20-F में रिपोर्ट किए गए अनुसार TIFRS का उपयोग करता है। H1 2026 अनऑडिटेड है। FCF ऑपरेटिंग कैश फ्लो घटा पूंजीगत व्यय के बराबर है। H1 कैश, सिक्योरिटीज और ऋण 30 जून के बैलेंस हैं, न कि अवधि प्रवाह।
विकास और मार्जिन बुनियादी गुणवत्ता असाधारण है। 2023 से 2025 तक, राजस्व में 76% की वृद्धि हुई, ऑपरेटिंग मार्जिन में 8.2 प्रतिशत अंकों का विस्तार हुआ, और पैरेंट कंपनी को मिलने वाली शुद्ध आय लगभग दोगुनी हो गई। H1 2026 ने साल-दर-साल ऑपरेटिंग मार्जिन को और 8.5 अंक बढ़ा दिया। एक दुर्लभ संपत्ति से निवेशक यही संयोजन चाहते हैं: मजबूत वॉल्यूम, प्रति वेफर बढ़ती कीमत और ऑपरेटिंग लीवरेज।
कैश फ्लो और पूंजीगत व्यय निरपेक्ष रूप से कैश रूपांतरण (cash conversion) अच्छा है लेकिन अकाउंटिंग मार्जिन की तुलना में कमजोर है। H1 OCF राजस्व का 61.6% था, जबकि कैपेक्स (capex) ने 35.2% का उपभोग किया, जिससे FCF राजस्व का 26.4% रह गया। H1 FCF को वार्षिक करने पर लगभग 1.271 ट्रिलियन NTD, या 31.6 NTD प्रति USD पर 40.2 बिलियन USD प्राप्त होता है। लगभग 2.25 ट्रिलियन USD के इक्विटी मूल्य के मुकाबले, निहित यील्ड (implied yield) केवल 1.8% है। निवेशक उन फैब्स (fabs) के पूर्ण योगदान से पहले भविष्य के क्षमता रिटर्न के लिए भुगतान कर रहे हैं।
बैलेंस शीट और पूंजी आवंटन। जून में कैश और विपणन योग्य प्रतिभूतियां (marketable securities) ब्याज-असर वाले ऋण से 2.486 ट्रिलियन NTD अधिक थीं। कंपनी परिचालन (operations) से निर्देशित 52-56 बिलियन USD के कैपेक्स कार्यक्रम को वित्तपोषित कर सकती है और फिर भी लाभांश (dividends) का भुगतान कर सकती है। कमजोर फाउंड्रीज के विपरीत, TSMC को एक नए नोड को साबित करने के लिए बाहरी पूंजी की आवश्यकता नहीं है। इसलिए पूंजी आवंटन रणनीतिक रूप से सुदृढ़ है, लेकिन शेयर की कीमत में निहित हर्डल रेट (hurdle rate) की मांग अधिक है।
मौलिक निष्कर्ष। व्यवसाय बहुत मजबूत है। सबसे महत्वपूर्ण वेरिएबल N2, एडवांस्ड पैकेजिंग और विदेशी फैब्स पर कैश रिटर्न है: राजस्व वृद्धि इतनी अधिक रहनी चाहिए कि शुरुआती यील्ड और लोकेशन डाइल्यूशन ग्रॉस मार्जिन को 60% के मध्य से नीचे न धकेलें या FCF यील्ड को 2% से नीचे न रोकें।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
प्रासंगिक उद्योग मर्चेंट वेफर फाउंड्री है, न कि संपूर्ण सेमीकंडक्टर बाजार। राजस्व-हिस्सेदारी की तुलना में बाहरी फाउंड्री बिक्री शामिल होती है और यह पैकेजिंग, आंतरिक वेफर्स और मुद्रा के प्रबंधन में भिन्न हो सकती है। ट्रेंडफोर्स (TrendForce) का शीर्ष-दस फाउंड्री राजस्व ढांचा निकटतम वर्तमान मानदंड है; कंपनी फाइलिंग अधिक विश्वसनीय मार्जिन और पूंजी डेटा प्रदान करती है। TSMC की बढ़त अग्रणी लॉजिक और एडवांस्ड पैकेजिंग में सबसे अधिक है, जबकि UMC और GlobalFoundries परिपक्व और विशिष्ट तकनीकों पर अधिक ध्यान केंद्रित करते हैं। इंटेल एक बाहरी फाउंड्री व्यवसाय का निर्माण कर रहा है, लेकिन अभी भी मुख्य रूप से अपने स्वयं के उत्पाद समूहों के लिए निर्माण करता है।
|
प्रतिस्पर्धी आयाम
|
TSMC की सत्यापन योग्य स्थिति
|
स्केल प्रॉक्सी और सीमाएं
|
मुख्य प्रतिस्पर्धी / विकल्प
|
विकास और मूल्यांकन के निहितार्थ
|
|
फाउंड्री पैमाना
|
ट्रेंडफोर्स (TrendForce) का अनुमान है कि शीर्ष दस Q2 फाउंड्री राजस्व का 72.5% हिस्सा है।
|
राजस्व हिस्सेदारी, न कि वेफर वॉल्यूम या लीडिंग-नोड क्षमता हिस्सेदारी।
|
सैमसंग फाउंड्री, SMIC, UMC, ग्लोबलफाउंड्रीज और इंटेल फाउंड्री।
|
पैमाना आरएंडडी (R&D) और उपकरण सीखने को सबसे व्यापक मांग आधार पर फैलाता है।
|
|
अग्रणी नोड्स
|
N2 ने 2025 में वॉल्यूम उत्पादन में प्रवेश किया और Q2 2026 वेफर राजस्व में 3% का योगदान दिया; N3 ने 30% का योगदान दिया।
|
राजस्व मिश्रण (रेवेन्यू मिक्स) पूर्ण क्षमता या ग्राहक प्रतिफल (यील्ड) का खुलासा नहीं करता है।
|
सैमसंग SF2 और इंटेल 18A; ग्राहक माइग्रेशन में देरी कर सकते हैं या पुराने नोड्स का उपयोग कर सकते हैं।
|
सफल रैंप एएसपी (ASP) को बनाए रखते हैं और अगली पीढ़ी के डिजाइनों को सुरक्षित करते हैं।
|
|
एडवांस्ड पैकेजिंग
|
CoWoS और 3DFabric® एक्सीलरेटर, HBM और इंटरकनेक्ट मांग को फ्रंट-एंड वेफर्स से जोड़ते हैं।
|
TSMC त्रैमासिक पैकेजिंग राजस्व या मार्जिन का अलग से खुलासा नहीं करता है।
|
सैमसंग एकीकृत समाधान, इंटेल EMIB/Foveros, OSAT प्रदाता और ग्राहकों द्वारा डिज़ाइन किए गए विकल्प।
|
पैकेजिंग वॉलेट शेयर बढ़ाती है लेकिन क्षमता की एक और बाधा खड़ी करती है।
|
|
ग्राहक विश्वास और इकोसिस्टम
|
समर्पित-फाउंड्री तटस्थता, OIP डिज़ाइन सक्षमता, व्यापक IP और EDA समर्थन, और मल्टी-नोड निष्पादन।
|
शीर्ष दस ग्राहक 2025 के राजस्व का 78% थे; दो सबसे बड़े ग्राहक 19% और 17% थे।
|
सैमसंग और इंटेल उत्पाद और फाउंड्री संचालन को मिलाते हैं; परिपक्व-नोड समकक्ष लागत और उपलब्धता पर प्रतिस्पर्धा करते हैं।
|
तटस्थता हिस्सेदारी का समर्थन करती है, जबकि संकेंद्रण किसी भी बड़े-ग्राहक चक्र को बढ़ा देता है।
|
|
वैश्विक क्षमता और लागत
|
ताइवान स्केल के साथ-साथ एरिजोना, जापान और यूरोप में विस्तार; कई वर्षों में ताइवान में 13 अग्रणी तकनीक और पैकेजिंग फैब्स की योजना है।
|
चरण के आधार पर, विदेशों में उत्पादन वृद्धि से सकल मार्जिन में दो से चार अंकों की कमी होने की उम्मीद है।
|
सब्सिडी प्राप्त अमेरिकी, कोरियाई, चीनी, जापानी और यूरोपीय क्षमता।
|
भौगोलिक लचीलापन सुधरता है, लेकिन संरचनात्मक लागत बढ़ती है और निष्पादन कठिन हो जाता है।
|
|
कंपनी / व्यवसाय
|
नवीनतम तुलनात्मक अवधि
|
राजस्व / पैमाना
|
विकास / मार्जिन
|
उत्पादन और पूंजी संदर्भ
|
प्रतिस्पर्धी निष्कर्ष
|
|
TSMC
|
Q2 2026
|
40.20 अरब USD; 72.5% फाउंड्री हिस्सेदारी
|
33.7% YoY राजस्व वृद्धि; 67.7% सकल मार्जिन
|
26.8 अरब USD H1 पूंजीगत व्यय; वेफर राजस्व का 3% N2 और 77% उन्नत नोड्स से।
|
स्पष्ट विजेता: मार्जिन और हिस्सेदारी का विस्तार करते हुए बाजार की तुलना में तेजी से बढ़ रहा है।
|
|
सैमसंग फाउंड्री
|
Q2 2026
|
लगभग 3.26 अरब USD; 5.9% फाउंड्री हिस्सेदारी
|
QoQ 1.8% अधिक; मार्जिन का अलग से खुलासा नहीं किया गया
|
दूसरी पीढ़ी के 2nm मोबाइल उत्पादों और 4nm LPU एवं बेस-डाई उत्पादों का उत्पादन बढ़ाना; H2 में दोहरे अंकों की वृद्धि का लक्ष्य।
|
एक तकनीकी चुनौती देने वाला, लेकिन बेहतर फाउंड्री कमाई के बावजूद सापेक्ष राजस्व हिस्सेदारी खो रहा है।
|
|
इंटेल फाउंड्री
|
Q2 2026
|
5.77 अरब USD खंड राजस्व; 0.29 अरब USD बाहरी
|
31% YoY वृद्धि; नकारात्मक 36% परिचालन मार्जिन
|
Intel 18A-P ने जोखिम उत्पादन में प्रवेश किया; अधिकांश खंड गतिविधि आंतरिक बनी हुई है और Q2 का नुकसान 2.09 अरब USD था।
|
प्रक्रिया प्रगति वास्तविक है, लेकिन बाहरी पैमाना और अर्थशास्त्र TSMC से काफी पीछे हैं।
|
|
UMC
|
Q2 2026
|
2.18 अरब USD राजस्व
|
17.0% YoY वृद्धि; 32.5% सकल मार्जिन
|
85% उपयोग; 22/28nm राजस्व का 37% था; 2026 पूंजीगत व्यय (capex) बढ़ाकर 2.0 बिलियन अमेरिकी डॉलर किया गया।
|
सुधरते उपयोग के साथ एक परिपक्व-नोड विजेता, लेकिन कोई प्रत्यक्ष अग्रणी विकल्प नहीं।
|
|
ग्लोबलफाउंड्रीज
|
Q2 2026
|
1.79 बिलियन अमेरिकी डॉलर का राजस्व
|
6% YoY वृद्धि; 28.3% सकल मार्जिन
|
विशेषज्ञता और क्षेत्रीय विनिर्माण; Q2 OCF 405 मिलियन अमेरिकी डॉलर था और समायोजित FCF नकारात्मक 3 मिलियन अमेरिकी डॉलर था।
|
लाभदायक विशेषज्ञता एक्सपोज़र, लेकिन विकास और नकदी रिटर्न TSMC के AI-नेतृत्व वाले मॉडल से पीछे हैं।
|
नोट: अवधियां और परिभाषाएं भिन्न हैं। सैमसंग फाउंड्री का राजस्व और हिस्सेदारी ट्रेंडफोर्स के अनुमान हैं; सैमसंग अलग से फाउंड्री का आय विवरण प्रकट नहीं करता है। इंटेल फाउंड्री में अंतर-खंड विलोपन (intersegment eliminations) के 5.48 बिलियन अमेरिकी डॉलर शामिल हैं और यह मर्चेंट बिक्री के साथ तुलनीय नहीं है। यूएमसी और ग्लोबलफाउंड्रीज अलग-अलग नोड मिक्स पर ध्यान केंद्रित करते हैं। टीएसएमसी का सकल मार्जिन केवल-फाउंड्री के बजाय समेकित है क्योंकि यह कंपनी मुख्य रूप से एक फाउंड्री है।
TSMC निर्णायक विजेता है। इसका Q2 राजस्व सैमसंग फाउंड्री के अनुमानित राजस्व से 12 गुना से अधिक था, जबकि हिस्सेदारी बढ़ी और मार्जिन का विस्तार हुआ। सैमसंग 2nm और HBM बेस डाइस में तकनीकी और व्यावसायिक प्रगति कर रहा है, लेकिन 5.9% हिस्सेदारी दर्शाती है कि इस प्रगति ने अभी तक उद्योग के अर्थशास्त्र को नहीं बदला है। इंटेल के 18A मील के पत्थर रणनीतिक रूप से महत्वपूर्ण हैं, फिर भी Q2 फाउंड्री राजस्व का केवल 293 मिलियन अमेरिकी डॉलर ही बाहरी था और इस सेगमेंट को 2.09 बिलियन अमेरिकी डॉलर का नुकसान हुआ। TSMC का तटस्थ मर्चेंट मॉडल, ग्राहकों की व्यापकता और परिपक्व यील्ड सिस्टम काफी आगे बने हुए हैं।
UMC भी परिपक्व नोड्स के भीतर जीत हासिल कर रहा है: 85% उपयोग, 17% वृद्धि और उच्च पूंजीगत व्यय (capex) बढ़ती मांग को दर्शाते हैं। ग्लोबलफाउंड्रीज लाभदायक है और विशिष्ट और क्षेत्रीय आपूर्ति के लिए रणनीतिक रूप से प्रासंगिक है। दोनों में से कोई भी TSMC की अत्याधुनिक क्षमता का व्यापक विकल्प नहीं है। इसलिए फाउंड्री बाजार का लाभ पूल अधिक केंद्रित होता जा रहा है, भले ही कई सरकारें स्थानीय क्षमता को सब्सिडी दे रही हों।
TSMC एआई (AI) बुनियादी ढांचे पर होने वाले खर्च का एक शुद्ध लाभार्थी है क्योंकि लगभग हर प्रमुख एक्सेलेरेटर और कस्टम-कंप्यूट आर्किटेक्चर इसका ग्राहक बन सकता है। जोखिम यह है कि इसका वर्चस्व मूल्यांकन और नीतिगत दोनों तरह के बोझ पैदा करता है: ग्राहक विकल्पों को वित्तपोषित करेंगे, सरकारें भौगोलिक विविधीकरण की मांग करेंगी, और निवेशक चरम मार्जिन को इस तरह से भुनाएंगे मानो वे स्थायी हों।
5. मुख्य जोखिम
-
एआई (AI) मांग का सामान्यीकरण। यदि क्लाउड प्रदाता एक्सेलेरेटर या कस्टम-सिलिकॉन की तैनाती को धीमा करते हैं और एचपीसी (HPC) की वृद्धि 20% से नीचे गिर जाती है, तो अग्रणी तकनीक (leading-edge) की उपयोगिता में गिरावट आएगी। राजस्व वृद्धि मूल्यह्रास की तुलना में अधिक तेजी से धीमी होगी, जिससे सकल मार्जिन और प्रीमियम अर्निंग मल्टीपल कम हो जाएंगे।
-
N2 रैंप और यील्ड जोखिम। N2 दूसरी तिमाही (Q2) के वेफर राजस्व का 3% था और इससे दूसरी छमाही के सकल मार्जिन में तीन से चार अंकों की कमी आने की उम्मीद है। यदि यील्ड सुधार में अधिक समय लगता है या ग्राहक डिज़ाइनों में देरी होती है, तो राजस्व से पहले इन्वेंट्री और मूल्यह्रास बढ़ जाएगा, जिससे सकल मार्जिन निर्देशित 60 के दशक के मध्य से नीचे चला जाएगा।
-
विदेशी-फैब (overseas-fab) का अर्थशास्त्र। TSMC को उम्मीद है कि विदेशी परिचालन के विस्तार से शुरुआत में सकल मार्जिन (gross margin) में दो से तीन अंक और बाद में तीन से चार अंक की कमी आएगी। श्रम, निर्माण, आपूर्तिकर्ता और क्षमता उपयोग संबंधी प्रतिकूल परिस्थितियां इस कमी को और अधिक बढ़ा सकती हैं, जिससे एरिजोना, जापान और यूरोप में निर्माण पर मिलने वाला नकद प्रतिफल (cash return) कम हो सकता है।
-
ग्राहक संकेंद्रण। दस सबसे बड़े ग्राहकों से 2025 के राजस्व का 78% हिस्सा प्राप्त हुआ; दो सबसे बड़े ग्राहकों से 19% और 17% प्राप्त हुआ। व्यापक सेमीकंडक्टर मांग में बदलाव से पहले ही, किसी शीर्ष ग्राहक के स्तर पर उत्पाद में देरी, इनसोर्सिंग निर्णय, इन्वेंट्री सुधार, या सौदेबाजी में बदलाव से क्षमता उपयोग और उत्पाद-मिश्रण (mix) प्रभावित हो सकता है।
-
भू-राजनीतिक और व्यापारिक जोखिम। अधिकांश उन्नत उत्पादन और प्रबंधन ताइवान में ही केंद्रित हैं, जबकि दूसरी तिमाही (Q2) के राजस्व का 78% उत्तरी अमेरिका में मुख्यालय वाले ग्राहकों से आया है। संघर्ष, नाकेबंदी, प्रतिबंध, निर्यात नियंत्रण, या नीति-संचालित ग्राहक प्रतिबंधों के कारण उत्पादन बाधित हो सकता है या कमाई में तत्काल गिरावट के बिना भी मूल्यांकन गुणक (valuation multiple) कम हो सकता है।
-
प्रतिस्पर्धा और ग्राहकों द्वारा दूसरे विकल्प (second-sourcing) की खोज। सैमसंग और इंटेल 2nm या 18A इकोसिस्टम स्थापित करने के लिए निकट अवधि में कम रिटर्न स्वीकार कर सकते हैं। यदि दोनों में से कोई भी प्रतिस्पर्धी यील्ड (yield) और बाहरी पैमाना हासिल कर लेता है, तो ग्राहक लचीलेपन के लिए अपने सीमांत डिजाइनों (marginal designs) को स्थानांतरित कर सकते हैं, जिससे TSMC की मूल्य निर्धारण क्षमता और बाजार हिस्सेदारी कमजोर हो जाएगी।
-
पूंजी तीव्रता और FCF संकुचन (compression)। H1 capex ने राजस्व का 35.2% उपभोग किया। यदि वार्षिक capex 56 बिलियन अमरीकी डालर से ऊपर चला जाता है, जबकि वार्षिक FCF 40 बिलियन अमरीकी डालर से नीचे रहता है, तो वर्तमान 2% से कम की FCF यील्ड एक अस्थायी रैंप प्रभाव के बजाय एक संरचनात्मक विशेषता बन जाएगी।
-
मूल्यांकन संकुचन (Valuation compression)। पिछले 12 महीनों के मजबूत रिटर्न के बाद TTM EPS के लगभग 32 गुना पर, ADR को निरंतर विकास और मार्जिन की आवश्यकता है। 25% से नीचे की मंदी, 64% से नीचे सकल मार्जिन (gross margin), या इक्विटी डिस्काउंट दरों में व्यापक वृद्धि मल्टीपल कंप्रेशन (multiple compression) का कारण बन सकती है, भले ही TSMC उद्योग में अग्रणी बना रहे।
6. निगरानी चेकलिस्ट
-
सितंबर का राजस्व: NTD 464 बिलियन या उससे अधिक Q3 मार्गदर्शन (guidance) के मध्य बिंदु का समर्थन करेगा; NTD 440 बिलियन से कम का अर्थ निचले स्तर के करीब समापन होगा, जब तक कि मुद्रा से कोई मदद न मिले।
-
Q3 राजस्व और मार्जिन: 45.2 बिलियन USD के करीब या उससे अधिक का राजस्व और 66% या उससे अधिक का सकल मार्जिन (gross margin) इस थीसिस को मजबूत करता है। 64% से नीचे का सकल मार्जिन अधिक N2 या विदेशी डाइल्यूशन (overseas dilution) का संकेत देगा।
-
मासिक वृद्धि: 30% से अधिक की निरंतर वार्षिक (YoY) वृद्धि पुष्टि करती है कि AI की मांग उपभोक्ता की कमजोरी की भरपाई कर रही है। लगातार दो महीनों तक 20% से नीचे की गिरावट सामान्यीकरण (normalization) का संकेत देगी।
-
N2 मिक्स और यील्ड (yield): 60% के मध्य में सकल मार्जिन बने रहने के साथ N2 राजस्व मिश्रण का 5% से ऊपर जाना एक स्वस्थ बढ़त को दर्शाएगा। 64% से कम मार्जिन के साथ बढ़ता मिश्रण इसकी आर्थिक व्यवहार्यता (economics) को कमजोर करेगा।
-
HPC मिक्स और वृद्धि: HPC का राजस्व के 65% से ऊपर बने रहना और क्रमिक रूप से कम से कम 15% बढ़ना व्यापक AI बाधा (bottleneck) के रूप में TSMC की भूमिका को मजबूत करेगा।
-
इन्वेंट्री और रिसीवेबल्स (प्राप्य): इन्वेंट्री डेज के 85 से नीचे और रिसीवेबल डेज के 28 से नीचे आने से कैश की गुणवत्ता में सुधार होगा। धीमी मासिक बिक्री के साथ 90 से ऊपर की इन्वेंट्री एक चेतावनी होगी।
-
कैपेक्स (Capex) और FCF: USD 52–56 बिलियन के भीतर पूरे वर्ष का पूंजीगत व्यय (capex) और USD 50 बिलियन से ऊपर का वार्षिक FCF मूल्यांकन को समर्थन देगा। उच्च पूंजीगत व्यय के साथ USD 40 बिलियन से कम का FCF इसे कमजोर करेगा।
-
फाउंड्री हिस्सेदारी: TrendForce की 72% या उससे अधिक की हिस्सेदारी नेतृत्व की पुष्टि करती है; सैमसंग या इंटेल के बाहरी लाभ के साथ 70% से नीचे की गिरावट मोट (moat) नैरेटिव को चुनौती देगी।
-
प्रतिस्पर्धी अर्थशास्त्र: सैमसंग फाउंड्री के अलग मुनाफे के संकेतों, इंटेल फाउंड्री के बाहरी राजस्व और परिचालन घाटे, UMC उपयोग, और ग्लोबलफाउंड्रीज के सकल मार्जिन पर नजर रखें। TSMC को मैच्योर-नोड प्रतिस्पर्धियों की तुलना में कम से कम 30-पॉइंट के सकल-मार्जिन लाभ के साथ तेजी से बढ़ना जारी रखना चाहिए।
-
मूल्यांकन: अपरिवर्तित परिचालन गति के साथ 27 गुना से नीचे का ट्रेलिंग मल्टीपल जोखिम-प्रतिफल में सुधार करेगा। विकास दर 30% से नीचे धीमी होने के साथ 32 गुना से ऊपर जाने पर स्टॉक मल्टीपल विस्तार पर तेजी से निर्भर हो जाएगा।
7. स्रोत
-
-
-
-
TSMC 2Q26 अर्निंग रिलीज़ (https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/a80d7933be643644081584087731f73b22ea5a2c/2Q26%20EarningsRelease.pdf)
-
TSMC 2Q26 प्रबंधन रिपोर्ट (https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/6f49632674bd2d0fd48cb65aaf89ec6ab510b559/2Q26%20ManagementReport.pdf)
-
TSMC 2026Q2 वित्तीय विवरण (https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/114aaca0fea2050e96b91fffbab9ed04ba09cd92/FS.pdf)
-
-
-
-
-
-
-
-
-
-
-