लेखक: LBank रिसर्च विश्लेषक: लूडो
अस्वीकरण: यह रिपोर्ट सार्वजनिक रूप से उपलब्ध जानकारी से संकलित और विश्लेषित की गई है तथा केवल सूचना साझा करने और शोध चर्चा के उद्देश्य से है। यह निवेश सलाह, प्रतिभूति अनुशंसा, ट्रेडिंग निर्देश या रिटर्न की किसी गारंटी का गठन नहीं करती। इसमें चर्चा किए गए कंपनी संचालन, मूल्यांकन, बाजार मूल्य और सर्वसम्मत अपेक्षाएं समय के साथ बदल सकती हैं। पाठकों को स्वतंत्र रूप से डेटा का सत्यापन करना चाहिए और अपने निर्णय स्वयं लेने चाहिए।
1. मुख्य निष्कर्ष
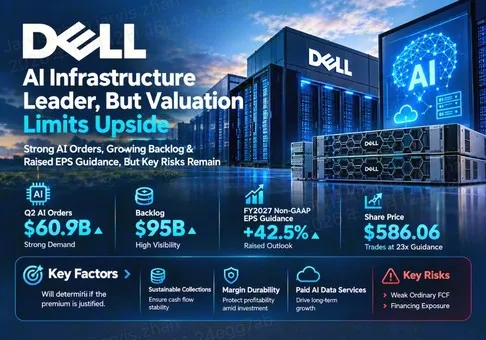
समग्र आकलन: Dell Technologies Inc. एआई अवसंरचना व्यय का एक मजबूत लाभार्थी है, लेकिन इसके इक्विटी मूल्यांकन में पहले ही पर्याप्त आय वृद्धि शामिल हो चुकी है। 9 अक्टूबर के नियमित सत्र के समापन पर USD 586.06 के मूल्य पर, शेयरों का कारोबार FY2027 गैर-GAAP EPS मार्गदर्शन के 22.98× और GAAP EPS मार्गदर्शन के 24.05×. इस संदर्भ मूल्य पर जोखिम/प्रतिफल अनुपात मध्यम रूप से प्रतिकूल है, क्योंकि केवल ऑर्डर मात्रा के बजाय टिकाऊ नकद रूपांतरण को प्रीमियम का औचित्य सिद्ध करना होगा। सबसे महत्वपूर्ण चर वित्तपोषित अवसंरचना परिनियोजनों का वित्तपोषण और संग्रह है।
-
मांग की दृश्यता मजबूत है, लेकिन समय-निर्धारण आर्थिक रूप से महत्वपूर्ण बना हुआ है। USD 60.9 बिलियन के Q2 AI ऑर्डर और USD 95.0 बिलियन का अंतिम बैकलॉग डिलीवरी दृश्यता का समर्थन करते हैं। कोई ऑर्डर लाभदायक शिपमेंट, स्वीकृति और संग्रह के माध्यम से शेयरधारकों के लिए मूल्यवान बनता है; केवल बड़ा बैकलॉग उच्चतर टिकाऊ नकद प्रतिफल स्थापित नहीं करता।
-
आय का पुनर्निर्धारण महत्वपूर्ण है। FY2027 के लिए गैर-GAAP EPS मार्गदर्शन USD 17.90 से बढ़कर USD 25.50 हो गया, जो गणना के अनुसार 42.5% की वृद्धि है। इसलिए शेयर मूल्य का आकलन नए आय आधार के मुकाबले किया जाना चाहिए। यह जांचे बिना कि उस वृद्धि का कितना हिस्सा दोहराया जा सकता है, आय वृद्धि दर का उपयोग करके स्टॉक को सस्ता घोषित करना भ्रामक होगा।
-
नकदी की गुणवत्ता मूल्यांकन की केंद्रीय बाध्यता है। Q2 का सामान्य FCF USD 0.986 बिलियन था, जबकि समायोजित FCF USD 8.149 बिलियन था। बाद वाला वित्तपोषण प्राप्यताओं और पट्टे पर दिए गए उपकरणों के नकद प्रभावों को बाहर रखता है। ये समायोजन वित्तपोषण गतिविधि का विश्लेषण करने में मदद करते हैं, लेकिन इन्हें सीधे तौर पर अप्रतिबंधित वितरण के लिए उपलब्ध नकद नहीं माना जा सकता।
-
AI-संबंधित डेटा सेवाएं बेहतर अर्थशास्त्र का एक संभावित मार्ग प्रदान करती हैं। 6 अक्टूबर की AI डेटा प्लेटफ़ॉर्म घोषणा नवंबर और दिसंबर 2026 तथा 1H 2027 में चरणबद्ध रिलीज़ पेश करती है। अवसर किसी परिनियोजन में भुगतानयुक्त स्टोरेज और सेवा सामग्री को बढ़ाने का है। यह घोषणा एक उत्प्रेरक प्रदान करती है, वृद्धिशील अनुबंधित आय का प्रमाण नहीं।
-
प्रीमियम के लिए मापनीय स्थायित्व आवश्यक है। विश्लेषक संवेदनशीलता के रूप में, USD 25.50 के अपरिवर्तित EPS पर 20× लगाने से USD 510.00 प्राप्त होता है, जो संदर्भ समापन से 13.0% नीचे है। उसी गुणक पर, वर्तमान मूल्य से मेल खाने के लिए USD 29.303 का EPS चाहिए, या मार्गदर्शन से 14.9% अधिक। यह आय की एक बाधा है, मूल्य लक्ष्य या सर्वसम्मति पूर्वानुमान नहीं।
मूल परिदृश्य में व्यवसाय का निरंतर विस्तार शामिल है, जिसका मूल्यांकन वित्तपोषण संबंधी बाधाओं या अधिक सामान्य हार्डवेयर अर्थशास्त्र की ओर वापसी के विरुद्ध सीमित सुरक्षा प्रदान करता है। एक अधिक मजबूत निवेश निष्कर्ष के लिए रिपोर्ट किए गए लाभ के साथ-साथ नकद प्राप्तियों और वित्तपोषण प्रतिफल में सुधार आवश्यक है। यदि ऋण जोखिम लाभदायक स्वीकृत डिलीवरी की तुलना में अधिक तेजी से बढ़ता है, तो निष्कर्ष कमजोर होगा। ऊपर दिए गए गुणक प्रबंधन के मार्गदर्शन से विभाजित मूल्य हैं, न कि पिछला मूल्यांकन या अगले बारह महीनों का रोलिंग अनुमान।
2. कंपनी का अवलोकन, व्यवसाय मिश्रण और प्रमुख परिचालन मेट्रिक्स
डेल सिस्टम इंजीनियरिंग, कंपोनेंट प्रोक्योरमेंट, डिप्लॉयमेंट, सपोर्ट और फाइनेंसिंग को संयोजित करते हुए इन्फ्रास्ट्रक्चर और क्लाइंट डिवाइस बेचती है। ISG में AI सर्वर, पारंपरिक सर्वर और नेटवर्किंग, तथा स्टोरेज शामिल हैं। CSG वाणिज्यिक और उपभोक्ता डिवाइस ग्राहकों को सेवाएं प्रदान करता है। उत्पाद की बिक्री आमतौर पर डिलीवरी और लागू स्वीकृति शर्तों पर निर्भर करती है; सपोर्ट और सेवा व्यवस्थाएं प्रारंभिक हार्डवेयर लेनदेन के बाद भी ग्राहक संबंधों को विस्तारित कर सकती हैं। डेल फाइनेंशियल सर्विसेज, या DFS, ग्राहकों को तत्काल नकद बिक्री की तुलना में अलग फंडिंग और जोखिम प्रोफाइल प्रस्तुत करते हुए क्षमता खरीदने में मदद कर सकती है।
वाणिज्यिक प्रस्ताव एकीकरण है। ग्राहकों को संगत कंप्यूट, मेमोरी, नेटवर्किंग, स्टोरेज और थर्मल डिज़ाइन वाला एक परिचालन सिस्टम चाहिए। तैनाती विफल होने या वर्कलोड बदलने पर उन्हें सहायता भी चाहिए। इससे किसी स्थापित आपूर्तिकर्ता के लिए व्यक्तिगत घटकों की अलग-अलग खरीद के मुकाबले जीतने की गुंजाइश बनती है। इस स्थिति का मूल्य इस बात पर निर्भर करता है कि ग्राहक इंटीग्रेटर के प्रतिफल को बातचीत में कम कराने के बजाय विश्वसनीयता और तैनाती की गति के लिए भुगतान करेंगे या नहीं।
|
व्यवसाय / Q2 वित्त वर्ष 2027
|
राजस्व, USD बिलियन
|
वार्षिक वृद्धि
|
अर्थशास्त्र और ग्राहक प्रस्ताव
|
|
AI-अनुकूलित सर्वर
|
16.401
|
100%
|
GPU सिस्टम और रैक तैनाती; ग्राहक स्वीकृति और वित्तपोषण नकदी के समय को प्रभावित करते हैं
|
|
पारंपरिक सर्वर और नेटवर्किंग
|
10.531
|
122%
|
एंटरप्राइज़ कंप्यूट और इन्फ्रास्ट्रक्चर रिफ्रेश; मूल्य निर्धारण और कॉन्फ़िगरेशन मिश्रण महत्वपूर्ण हैं
|
|
स्टोरेज
|
4.850
|
26%
|
PowerScale और अन्य स्टोरेज प्लेटफ़ॉर्म; डेटा एक्सेस, सुरक्षा और सहायता
|
|
वाणिज्यिक क्लाइंट
|
13.192
|
22%
|
एंटरप्राइज़ PC और वर्कस्टेशन; फ्लीट अनुबंध, चैनल और सहायता
|
|
उपभोक्ता क्लाइंट
|
1.842
|
7%
|
उपभोक्ता पीसी और गेमिंग; अधिक विवेकाधीन मांग
|
|
ISG / CSG परिचालन आय
|
4.781 / 1.142
|
225% / 42%
|
खंड की परिचालन आय में कॉर्पोरेट समायोजन मदें शामिल नहीं हैं; यह उत्पाद-स्तरीय मार्जिन नहीं है
|
AI-अनुकूलित सर्वरों का विश्लेषण सॉफ्टवेयर सदस्यता व्यवसाय के रूप में नहीं किया जाना चाहिए। महंगे एक्सेलरेटर, इंटीग्रेटर के स्वामित्व मूल्य में आनुपातिक वृद्धि किए बिना, रिपोर्ट की गई बिक्री को तेजी से बढ़ा सकते हैं। एक उपयोगी वाणिज्यिक परीक्षण सहायता, वित्तपोषण और कार्यशील पूंजी आवश्यकताओं के बाद प्रत्येक पूर्ण परिनियोजन से अर्जित लाभ है। उत्पाद-स्तरीय मार्जिन यहां अलग से रिपोर्ट नहीं किए गए हैं; ISG मार्जिन को AI राजस्व के प्रत्येक डॉलर पर यांत्रिक रूप से लागू नहीं किया जा सकता।
पारंपरिक कंप्यूट और स्टोरेज महत्वपूर्ण हैं क्योंकि एक कार्यशील एआई परिवेश को डेटा तैयारी, पुनर्प्राप्ति, सुरक्षा और सामान्य-उद्देश्यीय वर्कलोड की आवश्यकता होती है। एक्सेलरेटर-प्रधान मिश्रण बढ़ने पर उनकी लाभप्रदता समेकित परिणाम को सहारा दे सकती है। क्लाइंट डिवाइस व्यापक एंटरप्राइज संबंध और रिफ्रेश का अवसर प्रदान करते हैं, लेकिन उनकी मांग बजट, चैनल इन्वेंटरी और मूल्य निर्धारण के प्रभाव में रहती है। एक एंटरप्राइज एआई परियोजना स्वतः ही लाभदायक पीसी प्रतिस्थापन चक्र उत्पन्न नहीं करती।
मुख्य परिचालन मेट्रिक्स और परिवर्तन
|
परिचालन संकेतक
|
सत्यापित मूल्य
|
व्याख्या
|
|
Q2 एआई ऑर्डर / समाप्ति बैकलॉग
|
USD 60.9 / 95.0 बिलियन
|
बुकिंग से दृश्यता मिलती है; बैकलॉग नकद या निश्चित डिलीवरी समय-सारिणी नहीं है
|
|
FY2027 राजस्व / एआई राजस्व मार्गदर्शन
|
USD 192.0 / 74.0 बिलियन
|
प्रबंधन का मार्गदर्शन, विश्लेषक सर्वसम्मति नहीं
|
|
Q3 राजस्व / गैर-GAAP EPS मध्यबिंदु
|
USD 49.0 बिलियन / USD 6.50
|
अगली तिमाही की डिलीवरी के लिए कंपनी का नवीनतम मानक
|
|
FY2027 GAAP / गैर-GAAP EPS मध्यबिंदु
|
USD 24.37 / 25.50
|
विभिन्न लेखांकन मापदंड; अलग मूल्यांकन हरों का उपयोग करें
|
|
Q2 GAAP सकल / परिचालन मार्जिन
|
20.93% / 11.46%
|
10-Q से गणना की गई; दो दशमलव तक पूर्णांकित
|
|
6 अक्टूबर का AI डेटा प्लेटफ़ॉर्म अपडेट
|
नवंबर–दिसंबर 2026; 1H 2027
|
चरणबद्ध उपलब्धता; मुद्रीकरण एक शोध संबंधी धारणा बना हुआ है
|
नवीनतम उत्पाद कार्यक्रम शोध एजेंडा को डेटा लेयर के सशुल्क अपनाने की दिशा में बदलता है। एक सामान्य सिमैंटिक दृष्टिकोण और नियंत्रित एंटरप्राइज़ संदर्भ AI इंस्टॉलेशन को संचालित और विस्तारित करना आसान बना सकते हैं। आर्थिक परीक्षण अतिरिक्त ग्राहक खर्च और प्रतिधारण है, जिसके बाद संबद्ध लाभ आता है। प्रदर्शन, आंतरिक गति बेंचमार्क और उपलब्धता तिथियां वाणिज्यिक रूपांतरण से अलग प्रश्नों का उत्तर देती हैं। आधारभूत परिदृश्य घोषणा के लिए कोई अलग राजस्व पूर्वानुमान निर्धारित नहीं करता है।
अगली रिपोर्ट की गई तिमाही का आकलन किसी अप्रमाणित बाजार सहमति के बजाय कंपनी के अपने राजस्व और EPS मानकों के मुकाबले किया जाना चाहिए। तेज शिपमेंट से प्रेरित राजस्व में बढ़त, तेज भुगतान और कम वित्तपोषण आवश्यकताओं के साथ आई अपेक्षाकृत छोटी बढ़त से कम मूल्यवान हो सकती है। इसके विपरीत, किसी एक तिमाही में सामान्य FCF कमजोरी मजबूत ग्राहक प्राप्य राशियों के प्रारंभिक वित्तपोषण को दर्शा सकती है। सही प्रतिक्रिया बाद के वित्तपोषण और वसूली चक्र को ट्रैक करना है, न कि यह मान लेना कि हर समायोजन हानिरहित है या वित्तपोषण वृद्धि स्वाभाविक रूप से बाधित है।
3. मूलभूत गुणवत्ता
|
EPS या अनुपात को छोड़कर, USD अरब
|
Q2 FY2026
|
Q1 FY2027
|
Q2 FY2027
|
|
राजस्व
|
29.776
|
43.842
|
46.971
|
|
GAAP परिचालन आय
|
1.773
|
3.656
|
5.385
|
|
GAAP परिचालन मार्जिन
|
5.95%
|
8.34%
|
11.46%
|
|
GAAP पतला EPS, USD
|
1.70
|
5.24
|
6.34
|
|
गैर-GAAP पतला EPS, USD
|
2.32
|
4.86
|
7.04
|
|
परिचालन नकदी प्रवाह
|
2.543
|
4.081
|
2.225
|
|
शुद्ध कैपेक्स और पूंजीकृत सॉफ्टवेयर
|
0.675
|
0.963
|
1.239
|
|
FCF
|
1.868
|
3.118
|
0.986
|
|
समायोजित FCF
|
2.518
|
3.165
|
8.149
|
|
नकद: 30 जनवरी / 31 जुलाई, 2026
|
11.528
|
उपयोग नहीं किया गया
|
11.569
|
|
ऋण मूलधन: 30 जनवरी / 31 जुलाई, 2026
|
31.763
|
उपयोग नहीं किया गया
|
34.747
|
|
मुख्य ऋण: 30 जनवरी / 31 जुलाई, 2026
|
17.018
|
उपयोग नहीं किया गया
|
13.983
|
जब तक अन्यथा उल्लेख न किया गया हो, अवधियाँ वित्तीय तिमाहियाँ हैं। अंतिम तीन पंक्तियाँ 30 जनवरी और 31 जुलाई की बैलेंस शीट तिथियों की तुलना करती हैं; पहला बैलेंस Q2 FY2026 का बैलेंस नहीं है। शुद्ध कैपेक्स में पूंजीकृत सॉफ्टवेयर और लागू परिसंपत्ति-बिक्री आय शामिल है। FCF परिचालन नकदी प्रवाह में से शुद्ध कैपेक्स घटाने पर प्राप्त होता है; समायोजित FCF में वित्तपोषण-प्राप्य और लीज़ किए गए उपकरणों के नकदी प्रभाव भी हटा दिए जाते हैं। GAAP और गैर-GAAP EPS अलग-अलग माप हैं।
गुणवत्ता आकलन: परिचालन निष्पादन मजबूत है; आय की तुलना में वर्तमान सामान्य नकद रूपांतरण कमजोर है; बैलेंस-शीट फंडिंग प्रबंधनीय है, लेकिन साधारण नेट-डेट गणना से अधिक जटिल है; पूंजी आवंटन को वित्तपोषण-सचेत दृष्टिकोण से समझने की आवश्यकता है। वार्षिक प्रारंभिक बिंदु FY2026 का USD 113.5 बिलियन राजस्व, USD 10.30 का गैर-GAAP EPS और USD 11.2 बिलियन का परिचालन नकद प्रवाह था। यह लंबी अवधि में नकद-सृजन क्षमता का प्रमाण प्रदान करता है, हालांकि इससे यह सिद्ध नहीं होता कि वर्तमान विस्तार के लिए प्रति राजस्व डॉलर उतनी ही पूंजी की आवश्यकता होगी।
कोर ऋण और DFS ऋण के बीच का अंतर महत्वपूर्ण है। वित्तपोषण ऋण प्राप्य राशियों और लीज़ पर दी गई परिसंपत्तियों से संबद्ध होता है, जबकि कोर ऋण परिचालन कंपनी की पूंजी संरचना का वर्णन करने में मदद करता है। संबंधित परिसंपत्तियों की भी जांच किए बिना उद्यम मूल्य से सभी वित्तपोषण ऋण घटाने से मूल्यांकन विकृत हो जाएगा। इसी तरह, वित्तपोषण ऋण को बाहर रखने से वसूली, संपार्श्विक या पुनर्वित्तपोषण जोखिम समाप्त नहीं हो जाता। इसलिए हमारा आकलन प्रमुख मूल्यांकन के लिए EPS संवेदनशीलता का उपयोग करता है और असंगत इनपुट से उद्यम-मूल्य गुणक बनाने के बजाय वित्तपोषण का अलग से मूल्यांकन करता है।
आर्थिक रूप से निर्णायक प्रश्न यह है कि क्या क्रमिक तैनाती उस पूंजी पर संतोषजनक प्रतिफल अर्जित करती है जिसे Dell और उसके वित्तपोषण साझेदार लगाते हैं। किसी प्राप्य राशि का सृजन वर्तमान परिचालन नकदी प्रवाह को घटा सकता है, फिर भी वह एक मूल्यवान परिसंपत्ति हो सकती है। लेकिन प्रतिफल भुगतान, ऋण प्रदर्शन, वित्तपोषण स्प्रेड और अनुबंध की अवधि के दौरान परिसंपत्ति मूल्य पर निर्भर करता है। समायोजित नकदी माप केवल इन दायित्वों के साथ ही उपयोगी है। रिपोर्ट की गई और समायोजित नकदी रूपांतरण के बीच बढ़ता अंतर इस निवेश तर्क के लिए इसे अधिक महत्वपूर्ण बनाता है।
व्यवसाय से मूल्यांकन तक एक पुनरुत्पाद्य संचरण
एक पर विचार करें AI सर्वर राजस्व में उदाहरणात्मक अतिरिक्त 10.0 अरब अमेरिकी डॉलर. यह एक विश्लेषक परिदृश्य है, प्रबंधन मार्गदर्शन नहीं। 5% परिचालन मार्जिन, 20% सीमांत कर दर और 652 मिलियन पतले किए गए शेयर मानें, जबकि कॉर्पोरेट लागत, वित्तपोषण ब्याज और शेयर संख्या अपरिवर्तित रखें। वृद्धिशील परिचालन लाभ USD 0.500 बिलियन है; कर-पश्चात लाभ USD 0.400 बिलियन है; वृद्धिशील EPS USD 0.6135 है। अनुमानित 20× गुणक पर, आय-आधारित इक्विटी संवेदनशीलता प्रति शेयर USD 12.27 है। इसके बजाय 3% मार्जिन से EPS USD 0.3681 और संवेदनशीलता USD 7.36 होती है।
उसी राजस्व के लिए, मानें कि आपूर्तिकर्ता वित्तपोषण को समायोजित करने के बाद प्राप्य खातों और इन्वेंटरी में बंद वृद्धिशील नकदी USD 1.0 बिलियन है और वृद्धिशील शुद्ध कैपेक्स USD 0.1 बिलियन है। गैर-नकद प्रभारों और बाद की वसूलियों को नजरअंदाज करते हुए, वृद्धिशील FCF USD 0.4 बिलियन में से USD 1.0 बिलियन घटाकर और USD 0.1 बिलियन घटाकर, अर्थात ऋणात्मक USD 0.7 बिलियन. केवल USD 0.2 बिलियन के शुद्ध कार्यशील-पूंजी निवेश के साथ, FCF हो जाता है धनात्मक USD 0.1 बिलियन। नकद परिणाम को जानबूझकर आय मूल्यांकन से अलग रखा गया है: लाभदायक विस्तार तत्काल वित्तपोषण आवश्यकता उत्पन्न कर सकता है।
यह श्रृंखला परिनियोजन मांग को बिक्री, परिचालन मार्जिन, आय, वित्तपोषण और मूल्यांकन से जोड़ती है। मान्य मार्जिन और वित्तपोषण राशियां संवेदनशीलताएं हैं; वे Dell की वास्तविक उत्पाद-स्तरीय अर्थव्यवस्था का अनुमान नहीं लगातीं। यह दिखाती है कि एक बड़ा बिक्री पूर्वानुमान इक्विटी संबंधी बहस को सुलझाने के लिए अपर्याप्त क्यों है। टिकाऊ नकद सृजन परिनियोजनों की अवधि के दौरान संग्रहण और वित्तपोषण संरचनाओं पर निर्भर करेगा। आय गुणक को निवेशकों को उस अनिश्चितता और इस संभावना के लिए क्षतिपूर्ति करनी चाहिए कि मूल्य निर्धारण की एक अनुकूल तिमाही स्थायी मार्जिन में परिवर्तित नहीं होती।
4. उद्योग और प्रतिस्पर्धी परिदृश्य
संबंधित उद्योग एंटरप्राइज़ और क्लाउड अवसंरचना एकीकरण है, जिसमें निकटवर्ती स्टोरेज, नेटवर्किंग, क्लाइंट डिवाइस और सेवाएं शामिल हैं। इसके मांग-प्रेरक ग्राहकों के बीच भिन्न होते हैं। बड़े AI खरीदार एक्सेलेरेटर क्षमता का विस्तार करते हैं, एंटरप्राइज़ को नियंत्रित डेटा और परिनियोजन समर्थन की आवश्यकता होती है, और पारंपरिक IT उपयोगकर्ता उपकरण बदलते हैं या वर्कलोड को समेकित करते हैं। इन श्रेणियों में राजस्व वृद्धि AI वर्कलोड अपनाने का एकमात्र माप नहीं है। कंपोनेंट कीमतों और कॉन्फ़िगरेशन में बदलाव भी उद्योग के नाममात्र राजस्व को बदल सकते हैं।
|
मूल्य-श्रृंखला में स्थिति
|
देखने योग्य पैमाना या साक्ष्य
|
प्रतिस्पर्धी दबाव
|
मूल्यांकन संबंधी निहितार्थ
|
|
रैक और सिस्टम एकीकरण
|
डेल का Q2 AI बैकलॉग 95.0 बिलियन अमेरिकी डॉलर
|
सुपरमाइक्रो, लेनोवो और HPE; ग्राहक द्वारा स्वयं एकीकरण
|
केवल कंपोनेंट लागत के हस्तांतरण पर नहीं, बल्कि निष्पादन और स्वीकार्यता पर प्रतिफल दें
|
|
एंटरप्राइज़ डेटा अवसंरचना
|
डेल का स्टोरेज साल-दर-साल 26% बढ़ा
|
HPE और व्यापक स्टोरेज/सॉफ्टवेयर पारिस्थितिक तंत्र
|
यदि भुगतान-आधारित अपनाना जारी रहता है, तो टिकाऊ अटैच प्रीमियम का समर्थन कर सकता है
|
|
PC और वर्कस्टेशन बेड़ा
|
लेनोवो पीसी हिस्सेदारी 24.2%, कंपनी-रिपोर्टेड
|
लेनोवो का पैमाना और चैनल प्रतिस्पर्धा
|
डेल का मूल्यांकन एक प्रमुख पीसी फ्रैंचाइज़ के रूप में नहीं किया जाना चाहिए
|
|
कंप्यूटिंग आपूर्ति और वित्तपोषण
|
वित्तपोषित डिलीवरी बिक्री को वसूली से अलग करती है
|
चिप आवंटन, ऋण बाजार और ग्राहक बजट
|
समायोजित FCF का पूंजीकरण करने से पहले वित्तपोषण आवश्यकताओं को सामान्यीकृत करें
|
आपूर्ति शृंखला कई बिंदुओं पर सौदेबाजी की शक्ति पैदा करती है। चिप आपूर्तिकर्ता घटकों तक पहुंच और प्लेटफ़ॉर्म अनुसूचियों को प्रभावित करते हैं। बहुत बड़ी खरीद करने वाले ग्राहक मूल्य निर्धारण पर बातचीत कर सकते हैं या अधिक एकीकरण को आंतरिक रूप से अपना सकते हैं। सिस्टम आपूर्तिकर्ता डिलीवरी, इंजीनियरिंग, सेवा और वित्तपोषण में प्रतिस्पर्धा करते हैं। स्टोरेज और डेटा सेवाएं अधिक स्वामित्व वाली सामग्री प्रदान कर सकती हैं, लेकिन ग्राहक के पास विकल्प होते हैं और वह मौजूदा सॉफ़्टवेयर इकोसिस्टम को प्राथमिकता दे सकता है। यदि डेल का स्थापित इन्फ्रास्ट्रक्चर अतिरिक्त सशुल्क वर्कलोड के लिए स्वाभाविक प्लेटफ़ॉर्म बन जाता है, तो डेल को लाभ होता है।
|
कंपनी / रिपोर्टिंग अवधि
|
तुलनीय सार्वजनिक पैमाना
|
वृद्धि
|
लाभप्रदता / नकदी मीट्रिक
|
अनुसंधान व्याख्या
|
|
Dell Technologies Inc. / वित्त वर्ष 2027 की दूसरी तिमाही, 31 जुलाई
|
ISG 31.782 अरब अमेरिकी डॉलर
|
ISG 89%
|
ISG परिचालन मार्जिन 15.0%; समूह FCF 0.986 अरब अमेरिकी डॉलर
|
मजबूत अवसंरचना पैमाना; वित्तपोषण नकदी को अवशोषित करता है
|
|
Hewlett Packard Enterprise Company / वित्त वर्ष 2026 की तीसरी तिमाही, 31 जुलाई
|
समूह 12.2 अरब अमेरिकी डॉलर
|
34%
|
समूह GAAP परिचालन मार्जिन 11.4%; गैर-GAAP 16.2%
|
नेटवर्किंग-समृद्ध मिश्रण; अधिग्रहण के प्रभाव जैविक तुलना को सीमित करते हैं
|
|
Lenovo Group Limited / वित्त वर्ष 2026/27 की पहली तिमाही, जून तिमाही
|
ISG 8.5 अरब अमेरिकी डॉलर
|
ISG 98%
|
ISG परिचालन मार्जिन 9.1%
|
अवसंरचना का पुनरुत्थान एक वास्तविक प्रतिस्पर्धी खतरा है
|
|
Super Micro Computer, Inc. / वित्त वर्ष 2026 की चौथी तिमाही, 30 जून
|
समूह 11.1 अरब अमेरिकी डॉलर
|
लगभग 91%
|
GAAP सकल मार्जिन 17.5%; CFO 0.747 अरब अमेरिकी डॉलर
|
वृद्धि और मार्जिन में सुधार; रिलीज़ प्रारंभिक है
|
ये अनुमानित परिचालन तुलनाएं हैं, बाजार हिस्सेदारी के अनुमान नहीं। Dell और Lenovo ISG खंड-आधारित मापदंड हैं; HPE और Supermicro के आंकड़े समेकित हैं। HPE का अधिग्रहण और नेटवर्किंग मिश्रण वृद्धि तथा मार्जिन को प्रभावित करता है। Lenovo HKFRS और कंपनी-परिभाषित खंड रिपोर्टिंग का उपयोग करता है। Supermicro के आंकड़े एक प्रारंभिक, गैर-लेखापरीक्षित रिलीज से आते हैं और इनमें बदलाव हो सकता है। सकल मार्जिन और परिचालन मार्जिन अलग-अलग माप हैं; इन्हें स्पष्ट रूप से लेबल किया गया है और समान लाभप्रदता माप के रूप में रैंक नहीं किया गया है।
कौन जीत रहा है: Dell अवसंरचना पैमाने और आय रूपांतरण में आगे है; Lenovo की अवसंरचना में प्रासंगिकता बढ़ रही है; HPE की नेटवर्किंग और एंटरप्राइज़ में विशिष्ट स्थिति है; Supermicro मजबूत बिक्री वृद्धि और रिपोर्ट किए गए मार्जिन में सुधार दिखाता है। उपलब्ध कंपनी प्रकटीकरण तुलनीय हिस्सेदारी के आधार पर किसी एक सूचीबद्ध विक्रेता को स्पष्ट रूप से घाटे में नहीं दर्शाते हैं। संरचनात्मक रूप से हारने वाले वे अविभेदित इंटीग्रेटर हैं जो आपूर्ति सुनिश्चित नहीं कर सकते या तैनाती और समर्थन से पर्याप्त लाभ नहीं कमा सकते।, यह उद्योग-आधारित अनुमान है, न कि मापी गई कंपनी रैंकिंग। डेल शुद्ध लाभार्थी है, और नकद वित्तपोषण इस बात की मुख्य बाधा है कि उस लाभ का कितना हिस्सा इक्विटी धारकों तक पहुंचता है।
प्रतिस्पर्धी परिणाम का मूल्यांकन संपूर्ण ग्राहक संबंध के माध्यम से किया जाना चाहिए। कोई आपूर्तिकर्ता बड़ा रैक ऑर्डर जीत सकता है, फिर भी यदि सेवा लागत, रियायतें या वित्तपोषण योगदान को समाप्त कर दें तो अपर्याप्त प्रतिफल कमा सकता है। कोई अन्य आपूर्तिकर्ता बिक्री में कम वृद्धि दर्ज कर सकता है, लेकिन नेटवर्किंग, स्टोरेज या आवर्ती सहायता के माध्यम से अधिक आकर्षक प्रतिफल कमा सकता है। इसलिए डेल के लिए सबसे उपयोगी साक्ष्य केवल राजस्व वृद्धि की रैंकिंग तालिका के बजाय ग्राहक समूहों में मार्जिन की स्थिरता, सशुल्क अटैचमेंट और वित्तपोषण दक्षता है।
5. प्रमुख जोखिम
-
ग्राहक वित्तपोषण और वसूली: यदि ग्राहक स्वीकृति में देरी करते हैं या क्षमता का पुनर्वित्त नहीं कर पाते हैं, तो प्राप्य राशि अधिक समय तक बकाया रह सकती है। इससे फंडिंग की जरूरत बढ़ती है, क्रेडिट हानियां हो सकती हैं और उन नकद आय में कमजोरी आती है जो मूल्यांकन गुणक को समर्थन देती हैं। बढ़ता बैकलॉग किसी प्रभावित ग्राहक की भुगतान करने की क्षमता की भरपाई नहीं करेगा।
-
तैनाती संबंधी बाधाएं: यदि साइट की बिजली, कूलिंग या घटकों की उपलब्धता चालू किए गए रैकों में देरी करती है, तो शिपमेंट और स्वीकृति का समय ऑर्डर के समय से अलग हो सकता है। राजस्व तिमाहियों के बीच स्थानांतरित हो सकता है, जबकि इन्वेंट्री और खरीद प्रतिबद्धताओं के लिए नकदी की आवश्यकता बनी रहती है। अंतर्निहित मांग रद्द होने से पहले शेयर का पुनर्मूल्यांकन हो सकता है।
-
मार्जिन का सामान्यीकरण: यदि बड़े ग्राहक कम इंटीग्रेशन मूल्य निर्धारण पर बातचीत करते हैं या पारंपरिक सर्वरों का अधिक अनुकूल मिश्रण उलट जाता है, तो अधिक AI बिक्री के बावजूद समेकित मार्जिन घट सकता है। कम आय हर के लिए अपरिवर्तित प्रीमियम गुणक लागू करने से गिरावट का जोखिम बढ़ जाता है। ऊपर दी गई उत्पाद-स्तरीय मार्जिन संवेदनशीलताएं इस तंत्र को दर्शाती हैं।
-
वित्तपोषण बाजार का दबाव: यदि फंडिंग लागत या संपार्श्विक आवश्यकताएँ बढ़ती हैं, तो DFS का अर्थशास्त्र बिगड़ सकता है या तैनाती के लिए वित्तपोषण प्राप्त करना कठिन हो सकता है। इसका प्रभाव ब्याज अंतर, उपलब्ध ऋण और ग्राहकों की वहन क्षमता के माध्यम से पड़ता है। केवल एक अनुकूल समायोजित FCF आंकड़ा इस जोखिम को खारिज नहीं कर सकता।
-
उत्पाद रोडमैप का निष्पादन: यदि नई डेटा सुविधाएँ देर से आती हैं या सशुल्क अपनाने में सफल नहीं होती हैं, तो उच्च-मूल्य ऐड-ऑन संबंधी परिकल्पना कमजोर पड़ जाती है। विकास और सेवा लागत राजस्व से पहले आ सकती हैं, जिससे परिचालन लीवरेज घटता है। इससे Dell अपने मूल्यांकन प्रीमियम को बनाए रखने के लिए हार्डवेयर अर्थशास्त्र पर अधिक निर्भर हो जाएगा।
-
प्रतिस्पर्धी खरीद प्रक्रिया: यदि Lenovo, HPE, Supermicro या ग्राहक-डिज़ाइन किए गए सिस्टम बेहतर कुल तैनाती लागत प्रदान करते हैं, तो Dell ऑर्डर खो सकता है या रियायतें दे सकता है। रिपोर्ट किए गए राजस्व की वृद्धि धीमी होने से पहले इसका प्रभाव मूल्य निर्धारण और मार्जिन में दिखाई दे सकता है। केवल कंपनी की वृद्धि इस बात का पर्याप्त प्रमाण नहीं है कि मूल्य निर्धारण शक्ति बरकरार है।
-
पूंजी आवंटन में असंगति: यदि वित्तपोषण दायित्वों के बाद वितरण लगातार नकद सृजन से अधिक रहते हैं, तो प्रबंधन को तरलता या फंडिंग क्षमता का सहारा लेना होगा। इससे ऋण या आपूर्ति-चक्र में मंदी के दौरान लचीलापन कम हो सकता है। पुनर्खरीद केवल तभी मूल्य सृजित करती है जब खरीद मूल्य और फंडिंग के परिणाम दोनों आर्थिक रूप से उचित हों।
6. निगरानी चेकलिस्ट
नीचे दिए गए सभी स्तर विश्लेषक निगरानी नियम हैं, सिवाय उन मामलों के जिन्हें स्पष्ट रूप से कंपनी मार्गदर्शन के रूप में चिह्नित किया गया है। ये अतिरिक्त प्रबंधन प्रतिबद्धताएं नहीं हैं।
-
अगली तिमाही की डिलीवरी: परिणामों की तुलना कंपनी के Q3 मार्गदर्शन से करें, जो मध्यबिंदु पर USD 49.0 बिलियन राजस्व और USD 6.50 गैर-GAAP EPS है। मजबूत मार्जिन के साथ राजस्व लक्ष्य हासिल करना निष्पादन का समर्थन करता है; वित्तपोषण-प्रेरित आय की कमी निवेश तर्क को कमजोर करती है।
-
सामान्य नकद रूपांतरण: कम-से-कम दो तिमाहियों में संचयी FCF को संचयी GAAP शुद्ध आय से विभाजित करके निगरानी करें। 70% से ऊपर का सुधार नकदी गुणवत्ता को मजबूत करेगा; 50% से नीचे की निरंतरता के लिए अधिक रूढ़िवादी मूल्यांकन की आवश्यकता होगी। ये सीमाएं समय-संबंधी प्रभावों को समायोजित करती हैं, लेकिन ऋण जोखिम को समाप्त नहीं करतीं।
-
वित्तपोषण जोखिम: शुद्ध वित्तपोषण प्राप्तियों की वृद्धि की तुलना स्वीकृत परिनियोजनों और फंडिंग व्यवस्थाओं से करें। यदि वित्तपोषण परिसंपत्तियां बिक्री की तुलना में तेज़ी से बढ़ती रहें जबकि वसूली कमजोर हो, तो इक्विटी जोखिम बढ़ता है; व्यवस्थित वसूली और अनुरूप फंडिंग आधारभूत परिदृश्य का समर्थन करती हैं।
-
ISG लाभप्रदता: नवीनतम 15.0% खंड परिचालन मार्जिन पर नज़र रखें। 13% से ऊपर का निरंतर प्रदर्शन लचीलेपन का समर्थन करेगा; दो तिमाहियों तक 11% से नीचे रहने पर प्रीमियम कमजोर होगा। कोई भी सीमा AI उत्पाद-मार्जिन लक्ष्य नहीं है।
-
बैकलॉग रूपांतरण: शिपमेंट, अतिरिक्त ऑर्डर और रद्दीकरणों की एक साथ निगरानी करें। बढ़ते बैकलॉग की दो तिमाहियां, यदि डिलीवरी मार्गदर्शन से चूक के साथ हों, तो निष्पादन या फंडिंग संबंधी बाधाओं का संकेत देंगी। मजबूत शिपमेंट और नकद वसूली के साथ घटता बैकलॉग स्वस्थ हो सकता है।
-
उत्पाद उपलब्धता और सशुल्क अपनाव: नवंबर 2026 में PowerScale संवर्द्धनों, दिसंबर 2026 में त्वरित प्रसंस्करण और 2027 की पहली छमाही में कॉन्टेक्स्ट सुविधाओं की जांच करें। समय पर डिलीवरी तथा घोषित सशुल्क ग्राहक अपनाव अटैच थीसिस को मजबूत करते हैं; केवल घोषणाएं पर्याप्त नहीं हैं।
-
मूल्यांकन बाधा: उदाहरणार्थ 20× गुणक पर, USD 586.06 के बराबर पहुंचने के लिए EPS को USD 29.303 से ऊपर होना आवश्यक है। टिकाऊ नकद आय में सुधार इस बाधा का समर्थन करेगा; फंडिंग दक्षता के बिना शिपमेंट में अस्थायी उछाल कमजोर साक्ष्य प्रदान करेगा।
7. स्रोत
स्रोतों की जाँच 12 अक्टूबर, 2026 को की गई थी। स्टॉक मूल्यांकन में 9 अक्टूबर के नियमित सत्र के बंद भाव का उपयोग किया गया है, क्योंकि अनुसंधान की कटऑफ तक कोई बाद का पूर्ण अमेरिकी सत्र उपलब्ध नहीं था। LBank का DELLUSDT इंटरफ़ेस फ्यूचर्स की उपलब्धता स्थापित करता है; कोई विश्वसनीय लाइव फ्यूचर्स कोट दर्ज नहीं किया गया। यह कॉन्ट्रैक्ट स्टॉक स्वामित्व नहीं है और इसकी कीमत को NYSE के बंद भाव के स्थान पर उपयोग नहीं किया गया है। जाँचे गए समूह में DELL, AMD और CRM शामिल थे; कवरेज रिकॉर्ड 90 दिनों के भीतर AMD और CRM को बाहर रखते हैं, जबकि Dell का पूर्व कवरेज 10 जून था। कोई वर्तमान विश्लेषक सहमति, बाहरी रूप से जारी रेटिंग या लक्ष्य मूल्य प्रस्तुत नहीं किया गया है। सभी संवेदनशीलताएँ LBank Research की धारणाएँ हैं।
-
-
-
Q2 FY27 प्रदर्शन समीक्षा (https://d1io3yog0oux5.cloudfront.net/_d2758597552a2b2f1123f16c8dad2190/delltechnologies/db/3595/34748/performance_review/Q2_FY27_Performance_Review.pdf) — 2026-09-01; सेगमेंट तालिकाएँ और FCF समाधान, पृष्ठ 5, 37–38।
-
Q2 FY27 आय कॉल प्रतिलेख (https://d1io3yog0oux5.cloudfront.net/_d2758597552a2b2f1123f16c8dad2190/delltechnologies/db/3595/34748/webcast_transcript/Q2_FY27_Transcript.pdf) — 2026-09-01; परिचालन संदर्भ; कोई सर्वसम्मति अनुमान नहीं।
-
-
-
-
-
-
-
-
-
-
-
-
-